
Tamaño y Participación del Mercado de Turismo Religioso en India
Visión General del Mercado
| Período de Estudio | 2026 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
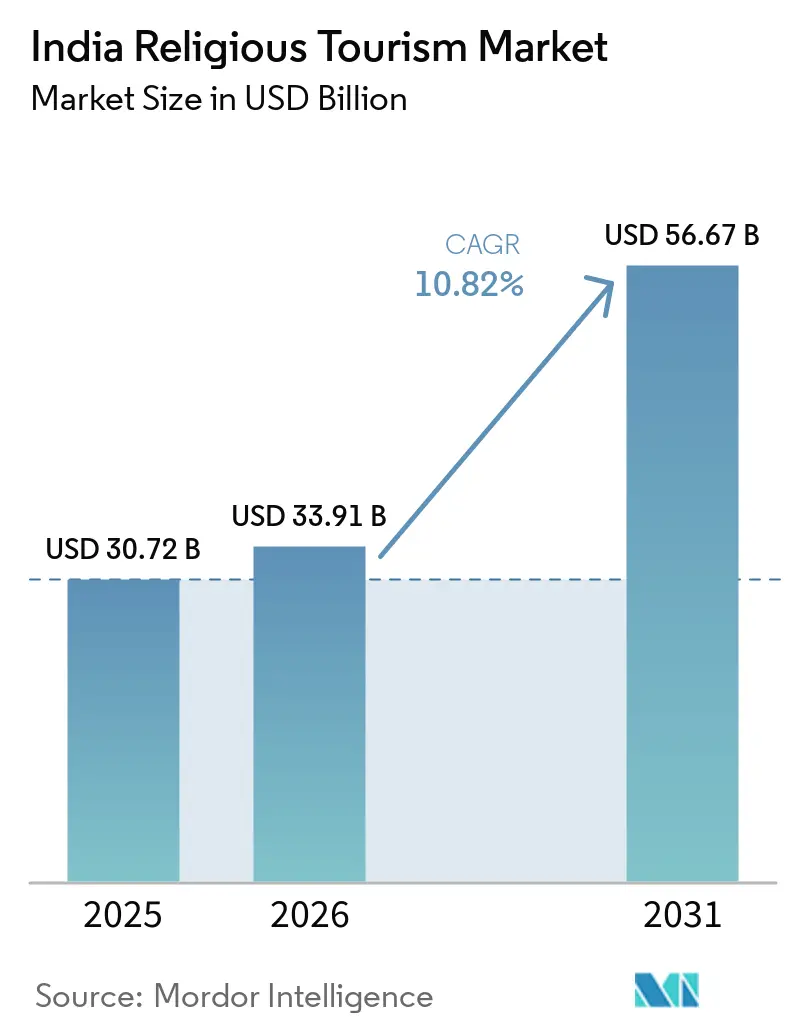
| Tamaño del mercado en el año base (2025) | 30.72 Mil millones de dólares |
| Tamaño del Mercado (2026) | 33.91 Mil millones de dólares |
| Tamaño del Mercado (2031) | 56.67 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.82 % |
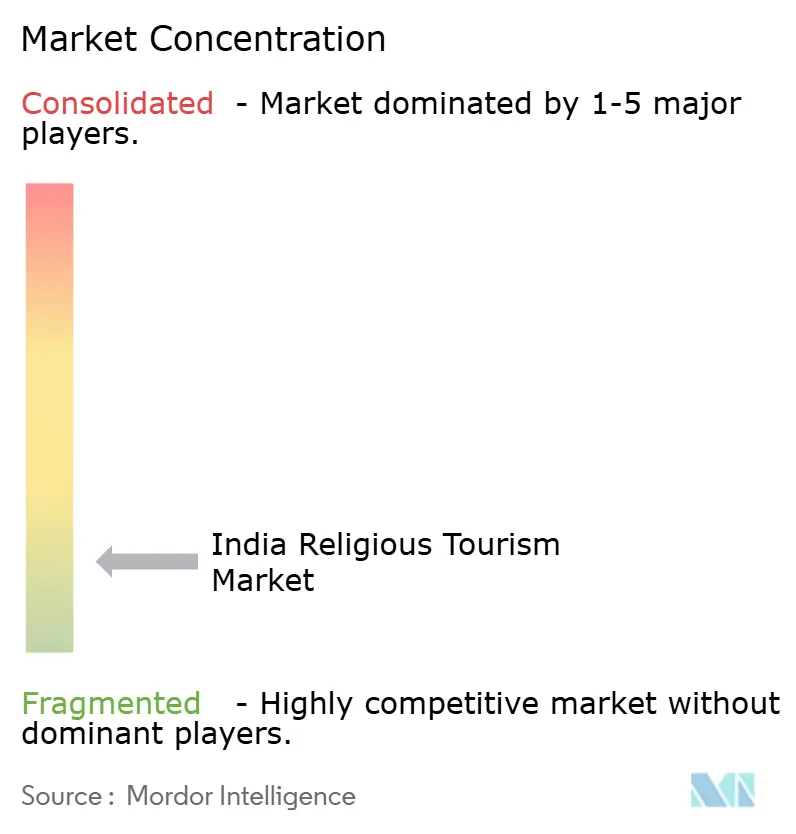
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Turismo Religioso en India por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Turismo Religioso en India se expanda desde 30,72 mil millones de USD en 2025 y 33,91 mil millones de USD en 2026 hasta 56,67 mil millones de USD en 2031, registrando una CAGR del 10,82% entre 2026 y 2031.
El mercado de turismo religioso en India está siendo impulsado por el aumento de la frecuencia de peregrinaciones repetidas, los viajes en circuitos más amplios y la inversión pública sostenida en infraestructura de acceso en ciudades de templos y corredores de peregrinación. La demanda también se está organizando mejor a medida que el descubrimiento en línea, los viajes en paquetes, las estancias curadas y las herramientas de gestión de colas aportan mayor estructura a una categoría de viaje que durante mucho tiempo estuvo dominada por arreglos locales informales. El mercado está recibiendo apoyo adicional gracias a mejores conexiones por carretera, ferrocarril y aire en el marco de programas centrales y estatales, lo que amplía el rango de destinos que pueden comercializarse como circuitos viables. El mercado de turismo religioso en India también avanza hacia una mayor monetización por viaje, a medida que el alojamiento, los servicios guiados, los formatos de darshan premium y las extensiones de destino ganan aceptación entre los grupos de viajeros domésticos e internacionales. El posicionamiento competitivo está determinado ahora menos por el acceso básico a los destinos y más por quién puede combinar transporte, alojamiento, comodidad ritual y participación digital en una experiencia de peregrino más confiable.[1]
Conclusiones Clave del Informe
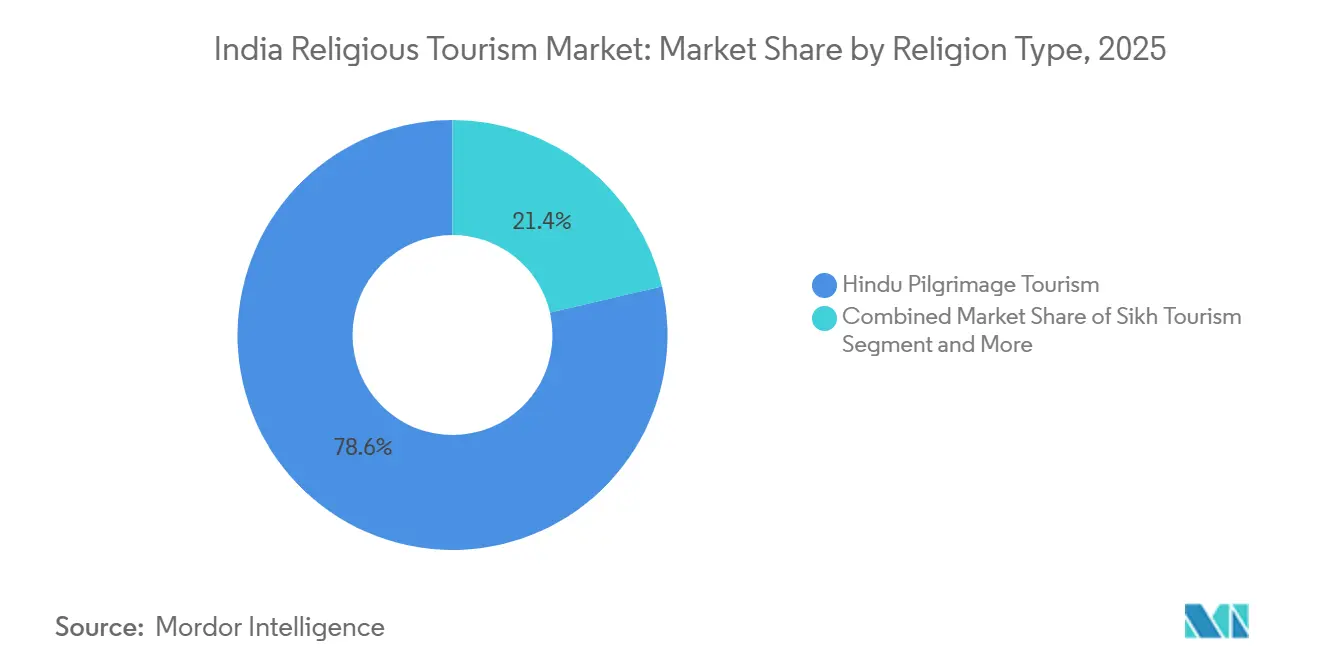
- Por tipo de religión, el turismo de peregrinación hindú representó el 78,62% de los ingresos en 2025, mientras que se proyecta que el turismo de peregrinación budista registre el crecimiento más rápido con una CAGR del 11,44% hasta 2031.
- Por tipo de viajero, los peregrinos domésticos representaron el 96,21% del volumen total de viajeros en 2025, mientras que se proyecta que los peregrinos internacionales se expandan al ritmo más rápido con una CAGR del 13,31% hasta 2031.
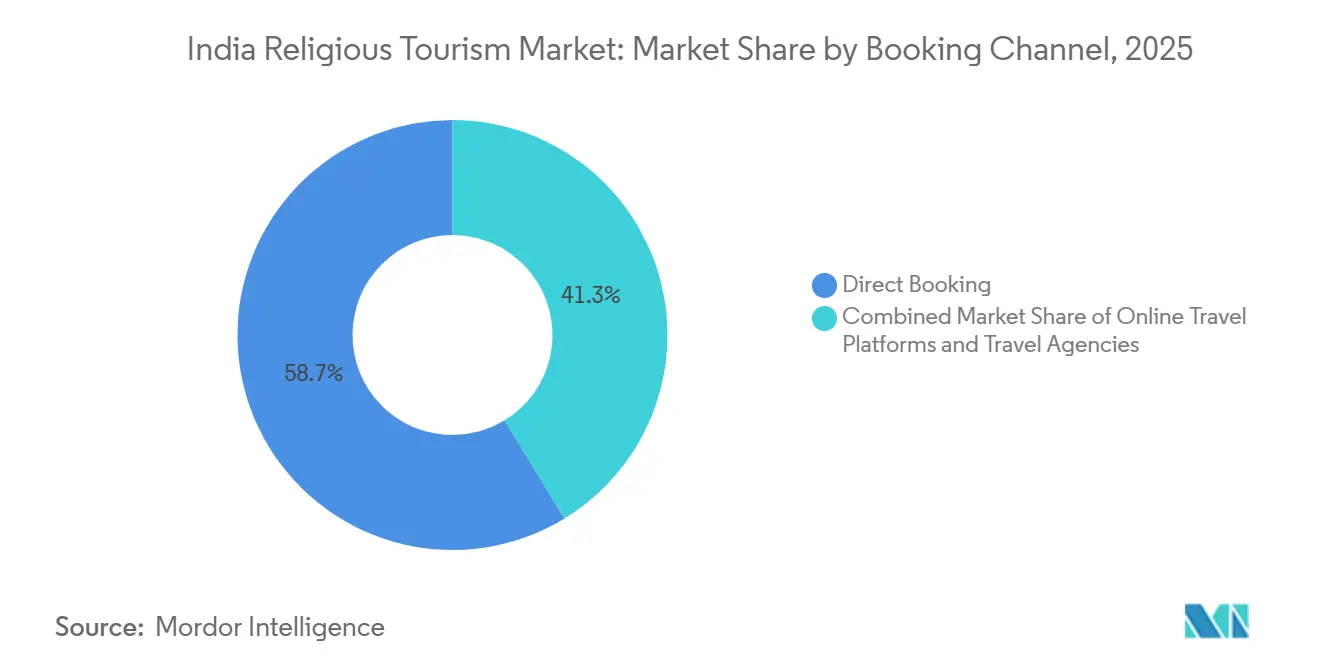
- Por canal de reserva, las reservas directas mantuvieron una participación del 58,73% en 2025, mientras que se prevé que las plataformas de viajes en línea crezcan más rápido con una CAGR del 14,18% hasta 2031.
- Por tipo de gasto, el transporte representó el 32,51% del gasto en 2025, mientras que se proyecta que el alojamiento crezca a la tasa más rápida, con una CAGR del 11,83% hasta 2031.
- Por geografía, el norte de India mantuvo una participación del 38,67% en 2025, mientras que se proyecta que el este de India crezca más rápido con una CAGR del 11,25% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Turismo Religioso en India
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Frecuencia de Peregrinación Doméstica | +3.2% | Pan-India, mayor en el norte y sur de India | Corto plazo (≤ 2 años) |
| Respaldo Gubernamental a través de Esquemas de Infraestructura de Peregrinación | +2.0% | Pan-India, concentrado en Uttar Pradesh, Bihar, los estados del noreste y Maharashtra | Mediano plazo (2-4 años) |
| Adopción de Reservas Digitales y Planificación de Peregrinaciones con Enfoque Móvil | +1.6% | Pan-India, más fuerte en ciudades metropolitanas y ciudades alimentadoras de nivel 1 | Corto plazo (≤ 2 años) |
| Premiumización de Estancias en Peregrinación y Viajes en Circuitos Curados | +1.0% | Norte de India y sur de India, emergente en el este de India | Mediano plazo (2-4 años) |
| Circuitos de Peregrinación Secundarios con Escasa Oferta | +0.7% | India Central, este de India y noreste de India | Largo plazo (≥ 4 años) |
| Gestión de Multitudes y Optimización de Colas Habilitadas por Inteligencia Artificial | +0.5% | Sur de India y norte de India | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Aumento de la Frecuencia de Peregrinación Doméstica Desbloquea la Economía del Visitante Recurrente
El mercado de turismo religioso en India se está beneficiando de un claro cambio en el comportamiento de los viajes domésticos, donde la peregrinación se trata cada vez más como una actividad recurrente en lugar de un evento único. El Char Dham Yatra registró 51,06 lakh de peregrinos en 2025, frente a 48,01 lakh en 2024, lo que demuestra que los circuitos de alto volumen siguen ganando escala incluso después de operar ya con grandes cifras. Este cambio es importante porque los viajes repetidos generan una demanda más predecible para hoteles, operadores de transporte, circuitos en paquete y proveedores de servicios locales en el mercado de turismo religioso en India. MakeMyTrip reportó un aumento del 19% en las reservas de alojamiento en 56 destinos de peregrinación en el ejercicio fiscal 2024-25, con 34 de esos destinos registrando un crecimiento de dos dígitos, lo que sugiere que la demanda organizada se está ampliando más allá de unos pocos santuarios emblemáticos. Los viajes en grupo también están configurando el conjunto de ingresos, con el 47% de los viajes de peregrinación reservados en grupo, frente al 38,9% en los viajes de ocio, lo que mantiene a los organizadores de tours y los agregadores de transporte como actores centrales de la categoría. El resultado es una base de demanda más amplia, más frecuente y más fácil de empaquetar que en el pasado, lo que respalda una monetización más sólida en el mercado de turismo religioso en India.
El Respaldo Gubernamental a través de Esquemas de Infraestructura de Peregrinación Reconfigura la Accesibilidad
La inversión pública sigue siendo uno de los apoyos estructurales más claros para el mercado de turismo religioso en India, ya que reduce las barreras de acceso que los operadores privados no pueden resolver por sí solos. El Ministerio de Turismo declaró en febrero de 2026 que se habían sancionado 54 proyectos en 28 estados bajo el esquema PRASHAD, con un desembolso total de INR 1.726,74 crore (0,18 mil millones de USD), lo que indica la amplitud del apoyo central ya en ejecución. El Presupuesto de la Unión 2026-27 también elevó la asignación de PRASHAD a INR 245 crore. Se propuso un Fondo de Desafío Urbano de INR 10.000 crore (1,04 mil millones de USD) para financiar la reurbanización urbana y la infraestructura urbana innovadora, al tiempo que se nombraron 15 sitios sagrados y arqueológicos para su desarrollo experiencial. Estas medidas mejoran el caso comercial para nuevas rutas, nueva oferta hotelera y un diseño de paquetes más estructurado, ya que las carreteras, los servicios urbanos y las instalaciones para visitantes dejan de ser un cuello de botella. El mercado de turismo religioso en India se está expandiendo, por tanto, no solo a través del crecimiento de la demanda, sino también a través de un aumento respaldado por el Estado en la preparación de los destinos. Esto es especialmente relevante para las ciudades de peregrinación más pequeñas que necesitan infraestructura formal antes de poder sostener una participación privada a escala.[2]
La Adopción de Reservas Digitales y la Planificación de Peregrinaciones con Enfoque Móvil Bifurcan el Ecosistema
La planificación digital está transformando la forma en que el mercado de turismo religioso en India convierte el interés en reservas, especialmente en categorías donde los viajeros ahora buscan tanto comodidad como garantías específicas del destino. MakeMyTrip lanzó su función "Amado por los Devotos" en febrero de 2025 con más de 450 hoteles y casas de huéspedes en 26 destinos espirituales, y acompañó ese lanzamiento con más de 600 paquetes de vacaciones para peregrinos. Este tipo de curaduría es importante porque los peregrinos suelen priorizar la proximidad al templo, la comida vegetariana, la accesibilidad y la idoneidad para familias por encima de las preferencias generales en los viajes de ocio. El ecosistema de reservas también se está dividiendo en dos capas: las plataformas convencionales gestionan el transporte y el alojamiento, mientras que las aplicaciones y operadores especializados en fe gestionan los servicios rituales, el prasad y las experiencias vinculadas al templo. AppsForBharat recaudó INR 175 crore en julio de 2025 para expandir la personalización basada en inteligencia artificial, la logística y la presencia en ciudades de templos, lo que indica que la demanda digital en el mercado de turismo religioso en India es ahora lo suficientemente profunda como para sostener plataformas especializadas. A medida que crece el descubrimiento móvil, los operadores con una sólida curaduría local y una alta fiabilidad del servicio probablemente captarán más valor que aquellos que solo ofrecen agregación de inventario genérico.
La Premiumización de las Estancias en Peregrinación y los Viajes en Circuitos Curados Redefinen el Valor por Reserva
El mercado de turismo religioso en India está experimentando un claro aumento del gasto por viaje, a medida que más peregrinos optan por mejores habitaciones, itinerarios curados y arreglos más fluidos sobre el terreno. Los datos de MakeMyTrip para el ejercicio fiscal 2024-25 mostraron que las reservas de habitaciones con precios superiores a INR 7.000 (77,9 USD) por noche aumentaron más del 20%, con el rango de INR 7.000 (77,9 USD) a INR 10.000 (111,2 USD) subiendo un 24% y las habitaciones por encima de INR 10.000 (111,2 USD) subiendo un 23%. Thomas Cook India y SOTC Travel ampliaron su cartera espiritual a 11 circuitos curados en agosto de 2025, añadiendo darshan aéreo, acceso VIP y rituales acompañados por pandit, lo que señala que el diseño de productos de mayor valor está entrando en la corriente principal. Esta tendencia es importante porque desplaza el crecimiento de los ingresos desde la mera expansión del flujo de visitantes hacia un mayor rendimiento por reserva. El mercado de turismo religioso en India se vuelve, por tanto, más atractivo para los operadores que pueden empaquetar comodidad, confianza y confort en un único producto de pago. También sustenta una base de proveedores más amplia, que incluye transporte premium, hoteles mejor ubicados, guías locales especializados y arreglos de viaje familiar personalizados. Con el tiempo, esto debería convertir el turismo de peregrinación premium en una categoría estable en lugar de un pico estacional de corta duración.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión Estacional y Estrés de Capacidad en Ventanas de Alta Demanda | -0.8% | Norte de India, incluidos Char Dham y Varanasi, y sur de India, incluidos Tirupati y Sabarimala | Corto plazo (≤ 2 años) |
| Brechas de Conectividad de Última Milla en Santuarios Remotos | -0.5% | Noreste de India, circuitos del Himalaya y sitios secundarios del centro de India | Largo plazo (≥ 4 años) |
| Escasez de Alojamiento en Centros de Peregrinación con Alto Flujo de Visitantes | -0.7% | Norte de India, incluidos Ayodhya y Varanasi, y sur de India, incluidos Tirupati y Ujjain | Mediano plazo (2-4 años) |
| Regulaciones Locales Fragmentadas y Complejidad de Coordinación con las Juntas de Templos | -0.4% | Pan-India, más agudo en circuitos de múltiples estados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Congestión Estacional y el Estrés de Capacidad en Ventanas de Alta Demanda Erosionan la Fiabilidad del Servicio
La concentración estacional sigue siendo una de las restricciones operativas más claras del mercado de turismo religioso en India, ya que la demanda está muy comprimida en torno a las ventanas de peregrinación, los festivales y las fechas auspiciosas. El análisis del Char Dham realizado por la Fundación SDC mostró que el 72% del flujo anual de visitantes en 2025 llegó en los primeros 60 días de la temporada, un nivel de compresión que tensiona simultáneamente los sistemas de transporte, alojamiento, saneamiento y seguridad. El templo Mahakaleshwar de Ujjain también experimentó presión en los días pico, con visitantes diarios que alcanzaron entre 2,5 y 3 lakh durante los períodos de mayor afluencia y precios de alojamiento que subieron bruscamente. Este tipo de concentración reduce la previsibilidad del servicio para el mercado de turismo religioso en India, ya que los operadores de paquetes deben vender itinerarios fijos en destinos donde la capacidad utilizable puede variar drásticamente en cuestión de días. Los picos de precios durante esas ventanas también distorsionan la asequibilidad de lo que de otro modo sería una categoría de viaje doméstico masivo. A menos que se distribuya más demanda en franjas horarias más amplias y en más destinos, el estrés en los picos seguirá frenando la calidad de la experiencia y la eficiencia operativa.
Las Brechas de Conectividad de Última Milla en Santuarios Remotos Mantienen la Demanda Secundaria con Escasa Monetización
La conectividad de última milla sigue siendo un lastre de evolución lenta para el mercado de turismo religioso en India, ya que muchos santuarios remotos aún dependen de carreteras deficientes, terrenos difíciles o débiles enlaces de transporte alimentador. Este problema es más visible en las rutas del Himalaya, los terrenos ecológicamente sensibles del noreste y los sitios más pequeños que aún no están integrados en un circuito de viaje formal. Los esquemas centrales están mejorando el acceso principal, pero la experiencia del viajero comercial sigue dependiendo de la calidad del tramo final entre el centro de transporte y el santuario en sí. La débil conectividad de última milla reduce la capacidad práctica del mercado de turismo religioso en India al alargar los tiempos de viaje, aumentar la fatiga y limitar el atractivo de los itinerarios de múltiples paradas para familias y peregrinos de edad avanzada. También aumenta el costo de la gestión del destino para los operadores que deben organizar traslados locales, asistencia sobre el terreno y apoyo de contingencia. Hasta que el tramo final se vuelva más fiable, varios circuitos secundarios seguirán siendo más visibles sobre el papel que plenamente comerciales en la práctica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Religión: El Dominio Hindú se Mantiene Intacto Mientras el Turismo Budista Registra el Crecimiento Más Rápido
El turismo de peregrinación hindú representó el 78,62% de la participación del mercado de turismo religioso en India en 2025, lo que refleja la profundidad de la base de peregrinos domésticos del país y la red de circuitos de viaje vinculados a templos, ya bien establecida. Esta parte de la industria del turismo religioso en India se beneficia de la densa concentración de santuarios, los calendarios regulares de festivales y una mayor visibilidad de la infraestructura en ciudades como Varanasi, Ayodhya, Prayagraj y Ujjain. Esa escala también crea un efecto de refuerzo, ya que el alto flujo de visitantes atrae mejores opciones de transporte, más proveedores locales y una mayor participación en viajes en paquete. El turismo de herencia sij, jainista, islámico y cristiano sigue manteniendo una relevancia estable dentro de corredores regionales específicos, aunque en términos absolutos sigue siendo mucho menor que el turismo hindú. El mandato del clúster de Bathinda de EaseMyTrip bajo el Mukh Mantri Tirth Yatra Yojana del Punjab demuestra que las operaciones de peregrinación organizadas también están surgiendo en circuitos no hindúes cuando los estados los estructuran y apoyan activamente.
Se proyecta que el turismo de peregrinación budista se expanda a una CAGR del 11,44% de 2026 a 2031, convirtiéndolo en el segmento de más rápido crecimiento por tipo de religión en el informe. Este subsegmento se está beneficiando del alcance diplomático de India hacia los países budistas, el renovado enfoque en el circuito vinculado a Bodh Gaya y el impulso respaldado por el presupuesto hacia los destinos budistas del noreste. El mercado de turismo religioso en India para la peregrinación budista está creciendo, ya que el segmento atrae a visitantes de larga distancia, un mayor interés en la interpretación guiada del patrimonio y una mejor adecuación con el alojamiento premium y los itinerarios curados. El crecimiento del turismo budista también tiene importancia estratégica porque sustenta la demanda entrante desde el este y el sudeste asiático en lugar de depender únicamente del volumen doméstico. Dentro de la industria del turismo religioso en India en su conjunto, es probable que este segmento siga siendo más pequeño que la peregrinación hindú en términos de escala. Sin embargo, ofrece un perfil de ingresos más sólido por viajero y un camino más claro hacia la expansión internacional.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Viajero: El Volumen Doméstico Ancla la Base Mientras los Peregrinos Internacionales Elevan el Rendimiento
Los peregrinos domésticos representaron el 96,21% del volumen de viajeros en 2025, lo que convierte a este segmento en la base de volumen primaria del mercado de turismo religioso en India. El segmento sigue siendo dominante porque el turismo de peregrinación en India es frecuente, orientado a la familia y estrechamente vinculado a los calendarios de fe regionales que sostienen el movimiento durante todo el año en múltiples estados. Los viajeros domésticos también sustentan el conjunto de demanda más amplio en todos los rangos de precios, desde viajes de bajo costo autoorganizados hasta viajes premium con escolta que incluyen mejores habitaciones y acceso gestionado. Su importancia está aumentando en lugar de disminuir porque las visitas repetidas se están incrementando y más ciudades de templos son más fáciles de alcanzar gracias a la inversión en infraestructura pública. Incluso a medida que evolucionan los formatos de reserva, el volumen doméstico sigue determinando la ocupación, las cargas de transporte y la presión estacional en el mercado de turismo religioso en India.
Se proyecta que los peregrinos internacionales crezcan a una CAGR del 13,31% hasta 2031, convirtiéndolos en el segmento de viajeros de más rápido crecimiento en el informe. Este segmento es más pequeño en volumen, pero es importante porque mejora la calidad de los ingresos a través de estancias más largas, un mayor gasto en hoteles y una mayor dependencia de itinerarios formales y gestión profesional. El mercado de turismo religioso en India para peregrinos internacionales está creciendo, impulsado por un posicionamiento más sólido del circuito budista, la demanda de la diáspora y productos digitales y en paquete más especializados diseñados para viajeros que buscan mayor certeza en el servicio. AppsForBharat reveló que casi el 20% de la demanda de Sri Mandir proviene de la diáspora india en países como Estados Unidos, el Reino Unido, los Emiratos Árabes Unidos, Canadá y Australia, lo que subraya cómo el compromiso en el exterior ya es monetizable a través de servicios espirituales adyacentes. A medida que crece la participación internacional, el segmento debería influir en el diseño de productos mucho más allá de su volumen actual, porque los circuitos premium, los servicios de interpretación y la oferta hotelera mejor ubicada tienden a seguir primero a los viajeros de mayor rendimiento.
Por Canal de Reserva: La Reserva Directa Sigue Liderando Mientras las Plataformas en Línea Ganan Mayor Velocidad
Las reservas directas representaron el 58,73% en 2025, lo que indica que el mercado de turismo religioso en India aún tiene una fuerte tradición de viajes autoorganizados. Muchos peregrinos continúan organizando el transporte, el alojamiento y los planes de darshan a través del conocimiento local, el contacto directo con el hotel, las redes vinculadas al templo o los hábitos de viaje repetido construidos a lo largo de los años. Este patrón sigue siendo especialmente fuerte entre los viajeros domésticos habituales y las familias que visitan santuarios conocidos donde la ruta, las opciones de alojamiento y las rutinas locales ya son familiares. Las agencias de viajes y los operadores turísticos siguen desempeñando un papel importante, pero su valor es mayor cuando los viajes implican múltiples destinos, viajeros de edad avanzada, horarios más ajustados o requisitos de acceso premium. La participación líder de las reservas directas refleja, por tanto, el hábito y la familiaridad más que la ausencia de alternativas organizadas en el mercado de turismo religioso en India.
Se proyecta que las plataformas en línea crezcan a una CAGR del 14,18% de 2026 a 2031, convirtiéndolas en el canal de reserva de más rápido crecimiento en el informe. El mercado de turismo religioso en India para plataformas en línea se está expandiendo porque los canales digitales abordan simultáneamente el descubrimiento, la confianza, la comparación y la comodidad de los paquetes, especialmente para los viajeros que se adentran en nuevas ciudades de templos o circuitos más recientes. La función de alojamiento espiritual curado de MakeMyTrip y el lanzamiento de paquetes muestran cómo las plataformas convencionales se están adaptando a las necesidades específicas de la peregrinación en lugar de intentar atender la categoría con plantillas estándar de ocio. Los actores digitales especializados están ampliando ese cambio al centrarse en los servicios rituales, la participación en vivo, el prasad y la confianza basada en la comunidad, lo que les otorga un papel que las agencias de viajes en línea genéricas no pueden igualar fácilmente. El resultado es un panorama de reservas donde las reservas directas siguen siendo grandes, pero el cambio más rápido en la conversión organizada se está produciendo claramente a través de los canales digitales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Gasto: El Transporte Lidera el Gasto Mientras el Alojamiento Crece Más Rápido
El transporte representó el 32,51% del gasto en 2025, lo que lo convierte en la categoría de gasto más grande del mercado de turismo religioso en India. Este resultado es coherente con la forma en que el turismo de peregrinación en India a menudo abarca largas distancias, implica múltiples paradas y utiliza ferrocarril, carretera y aire según el circuito. También refleja la importancia del diseño de circuitos en paquete, ya que el desplazamiento entre santuarios suele ser el costo más visible y el elemento más difícil de coordinar por cuenta propia para los viajeros. Los productos de tren Bharat Gaurav de IRCTC ilustran esta lógica al agrupar viaje, alojamiento, comidas y visitas turísticas en una única oferta, reduciendo la fricción de planificación para los peregrinos. En un mercado donde la geometría del circuito es compleja, el transporte sigue siendo el ancla de gasto básica que permite todos los demás servicios.
Se proyecta que el alojamiento crezca a una CAGR del 11,83% hasta 2031, convirtiéndolo en el segmento de gasto de más rápido crecimiento en el informe. El mercado de alojamiento para el turismo religioso en India está creciendo debido a la escasez de habitaciones, las mayores expectativas de los viajeros y los formatos de paquetes más premium, que están impulsando el gasto en alojamiento. Este segmento es también una de las oportunidades de monetización más claras en el mercado de turismo religioso en India, ya que las tarifas de habitación más altas, las estancias más largas y una mejor agrupación de servicios pueden aumentar el valor del viaje sin requerir un aumento correspondiente en el flujo de visitantes. Durante el período de pronóstico, el alojamiento debería continuar pasando de una función de apoyo a un motor principal del aumento de ingresos, especialmente en las ciudades de templos que combinan un alto flujo de visitantes con un inventario de calidad limitado.
Análisis Geográfico
El norte de India representó el 38,67% de la participación del mercado de turismo religioso en India en 2025, convirtiéndolo en el segmento regional más grande del informe. Su liderazgo proviene de la densidad y la prominencia nacional de destinos como Varanasi, Ayodhya, Prayagraj, Vaishno Devi y el circuito Char Dham. Uttar Pradesh sigue siendo central para esta escala porque combina una importante demanda de peregrinación hindú con una fuerte inversión pública en rutas de acceso y mejoras de destinos. Ayodhya y Varanasi también muestran cómo el turismo religioso puede traducirse rápidamente en un gasto local más amplio una vez que un destino recibe atención nacional e infraestructura mejorada para visitantes. El norte de India, por tanto, sigue siendo el centro operativo del mercado de turismo religioso en India tanto en escala como en visibilidad.
El sur de India ocupa el segundo lugar como mercado regional y está respaldado por el atractivo constante de Tirupati, Sabarimala, los corredores de templos de Tamil Nadu y las principales rutas de peregrinación de Karnataka. La región es importante porque combina un alto tráfico devocional con un uso relativamente avanzado de sistemas digitales de gestión de colas, gestión organizada del darshan y viajes en circuitos de marca. El centro de mando habilitado por inteligencia artificial de Tirumala ya ha demostrado que la tecnología puede mejorar materialmente el rendimiento, el tiempo de espera y la calidad de las colas en uno de los santuarios más concurridos del país. El oeste de India sigue siendo relevante a través de las rutas de Somnath, Dwarka y Palitana en Gujarat y a través de los grandes centros de peregrinación de Maharashtra como Shirdi, Nashik y Pandharpur. La región occidental también es importante para la demanda futura impulsada por eventos, ya que los preparativos para grandes reuniones religiosas pueden crear beneficios duraderos en infraestructura y hospitalidad más allá de la ventana del evento.
Se proyecta que el este de India crezca a una CAGR del 11,25% hasta 2031, convirtiéndolo en la geografía de más rápido crecimiento en el informe. Su impulso proviene en gran medida del circuito budista de Bihar, donde Bodh Gaya, Rajgir y Nalanda están ganando importancia tanto en la planificación de peregrinaciones domésticas como de entrada. Este crecimiento es importante porque el este de India añade una dimensión internacional más sólida al mercado de turismo religioso en India a través del turismo de herencia budista y el potencial de itinerarios más largos. El noreste también está pasando de un estatus periférico a un papel de crecimiento más definido, ayudado por el esquema de circuito budista del Presupuesto de la Unión 2026-27 que cubre seis estados del noreste. El centro de India está ganando visibilidad a través de Ujjain y las inversiones de capacidad relacionadas con eventos, lo que indica que el crecimiento regional futuro en el mercado de turismo religioso en India no se limitará a las ciudades de templos más conocidas de hoy.[3]
Panorama Competitivo
El mercado de turismo religioso en India sigue siendo fragmentado, sin que ningún operador comercial único tenga un control dominante de los ingresos en transporte, alojamiento, reservas y servicios vinculados a rituales. Esta estructura existe porque la categoría abarca varios modelos de negocio, incluidos operadores ferroviarios públicos, plataformas de viajes digitales, especialistas en tecnología de fe, sistemas vinculados a templos y cadenas hoteleras. IRCTC sigue siendo uno de los actores organizados más visibles porque los productos Bharat Gaurav convierten el acceso ferroviario en circuitos de peregrinación estructurados que los competidores privados no pueden replicar fácilmente a la misma escala. Esa ventaja es importante en el mercado de turismo religioso en India porque el ferrocarril sigue representando una gran parte de la movilidad de los peregrinos de larga distancia. Al mismo tiempo, IRCTC no controla el conjunto comercial más amplio, lo que deja espacio para que hoteles, agencias de viajes en línea, aplicaciones de tecnología de fe y operadores locales capturen valor de los servicios adyacentes.
La competencia privada se está intensificando en el mercado de turismo religioso en India, donde más importan la demanda digital, el empaquetado premium y el servicio al cliente especializado. Thomas Cook India y SOTC fortalecieron su posición en agosto de 2025 al expandirse a 11 circuitos de peregrinación curados y añadir elementos de servicio diferenciados, como darshan aéreo, acceso VIP y acompañamiento ritual. AppsForBharat está construyendo un tipo diferente de ventaja competitiva a través de Sri Mandir, donde los servicios rituales, la logística del prasad y el compromiso con la diáspora crean una capa vertical que los agregadores de viajes convencionales no abordan bien. El plan de OYO para 2025 de añadir 500 hoteles en los principales centros de peregrinación apunta a otra respuesta competitiva: ir tras el segmento de alojamiento de nivel medio con escasa oferta a escala. Estos movimientos muestran que la competencia ya no se trata solo de alcance, sino también de quién puede ofrecer la combinación más clara de confianza, comodidad y relevancia específica del destino.
El mercado de turismo religioso en India todavía ofrece un espacio en blanco significativo a pesar de la creciente consolidación entre los actores más conocidos. Una oportunidad reside en los circuitos secundarios donde el potencial del destino está mejorando más rápido que la oferta comercial de marca. Otra reside en la banda de alojamiento de precio medio, donde la brecha entre la capacidad básica de dharamshala y el inventario hotelero premium sigue siendo demasiado amplia en muchas ciudades de templos. La gobernanza liderada por la tecnología también crea una ventaja competitiva indirecta, ya que los destinos con mejores sistemas de gestión de colas, vigilancia y planificación son más fáciles de vender con confianza para los operadores. La próxima fase de competencia en el mercado de turismo religioso en India favorecerá, por tanto, probablemente a las empresas que puedan navegar por las complejidades locales y al mismo tiempo ofrecer una experiencia de peregrino consistente.
Líderes de la Industria del Turismo Religioso en India
-
Indian Railway Catering and Tourism Corporation Ltd
-
MakeMyTrip (India) Private Limited
-
Thomas Cook (India) Limited
-
Yatra Online Limited
-
Easy Trip Planners Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: IRCTC lanzó el Pashupatinath Nepal Darshan Yatra desde Indore, marcando el primer Tren Turístico Bharat Gaurav en viajar fuera de India. El programa de 9 noches y 10 días cubre Katmandú, Pokhara, el Parque Nacional de Chitwan y el Templo de Manakamana a precios de paquete que van desde INR 62.710 hasta INR 90.400 (750 USD a 1.080 USD), extendiendo el turismo de peregrinación organizado a un circuito internacional.
- Abril de 2026: Thomas Cook India y SOTC Travel ampliaron su cartera de turismo espiritual a 11 circuitos de peregrinación curados y anunciaron una asociación de marca con la Padma Shri Anuradha Paudwal para la línea de productos Darshans. La oferta ampliada incluyó darshan aéreo, acceso VIP y rituales acompañados por pandit, dirigidos a la creciente demanda de experiencias de viaje religioso premium y estructurado.
- Febrero de 2026: El Presupuesto de la Unión 2026-27 elevó la asignación del esquema PRASHAD a INR 240 crore (26,7 millones de USD) desde un INR 132 crore revisado (14,69 millones de USD) en el ejercicio fiscal 2026 y anunció un esquema dedicado de desarrollo del circuito budista en seis estados del noreste. El presupuesto también propuso un Fondo de Desafío Urbano de INR 10.000 crore (1,11 mil millones de USD) para financiar la reurbanización urbana y la infraestructura urbana innovadora, al tiempo que nombró 15 sitios sagrados y arqueológicos para su desarrollo experiencial.
- Febrero de 2026: El Ministerio de Turismo confirmó 54 proyectos PRASHAD en 28 estados con un desembolso sancionado de INR 1.726,74 crore, incluidos trabajos vinculados a centros de interpretación de peregrinación e infraestructura de destinos en múltiples estados.
- Febrero de 2026: El Ministerio de Turismo confirmó 54 proyectos PRASHAD en 28 estados con un desembolso sancionado de INR 1.726,74 crore (0,19 mil millones de USD), incluidos trabajos vinculados a centros de interpretación de peregrinación e infraestructura de destinos en múltiples estados.


Alcance del Informe del Mercado de Turismo Religioso en India
| Reserva Directa |
| Agencias de Viajes y Operadores Turísticos |
| Plataformas de Viajes en Línea |
| Turistas Domésticos |
| Turistas Internacionales |
| Alojamiento |
| Transporte |
| Alimentos y Bebidas |
| Ofrendas y Donaciones Religiosas |
| Otros Servicios Auxiliares |
| Turismo Hindú |
| Turismo Sij |
| Turismo Budista |
| Turismo Jainista |
| Turismo de Herencia Islámica |
| Turismo de Herencia Cristiana |
| Norte de India |
| Sur de India |
| Oeste de India |
| Este de India |
| Noreste de India |
| Centro de India |
| Por Canal de Reserva | Reserva Directa |
| Agencias de Viajes y Operadores Turísticos | |
| Plataformas de Viajes en Línea | |
| Por Tipo de Viajero | Turistas Domésticos |
| Turistas Internacionales | |
| Por Tipo de Gasto | Alojamiento |
| Transporte | |
| Alimentos y Bebidas | |
| Ofrendas y Donaciones Religiosas | |
| Otros Servicios Auxiliares | |
| Por Tipo de Religión | Turismo Hindú |
| Turismo Sij | |
| Turismo Budista | |
| Turismo Jainista | |
| Turismo de Herencia Islámica | |
| Turismo de Herencia Cristiana | |
| Por Geografía | Norte de India |
| Sur de India | |
| Oeste de India | |
| Este de India | |
| Noreste de India | |
| Centro de India |


Preguntas Clave Respondidas en el Informe
¿Cuál es la perspectiva actual de la demanda de turismo religioso en India hasta 2031?
El informe estima el tamaño del mercado de turismo religioso en India en 30,72 mil millones de USD en 2025, 33,91 mil millones de USD en 2026 y 56,67 mil millones de USD en 2031, con una CAGR del 10,82% durante 2026-2031.
¿Qué segmento de turismo religioso está creciendo más rápido en India?
Se proyecta que el turismo de peregrinación budista crezca más rápido por tipo de religión con una CAGR del 11,44% hasta 2031, respaldado por un mayor desarrollo de circuitos e interés de visitantes entrantes.
¿Por qué el norte de India lidera el país en ingresos por turismo religioso?
El norte de India mantuvo una participación del 38,67% en 2025 porque combina grandes centros de peregrinación como Varanasi, Ayodhya, Prayagraj y Char Dham con un sólido apoyo de infraestructura pública.
¿Qué canal de reserva está transformando más el turismo de peregrinos?
Se espera que las plataformas en línea crezcan más rápido con una CAGR del 14,18% porque mejoran el descubrimiento, la comparación de paquetes y la selección de alojamiento para las ciudades de templos y los viajes en circuito.
¿Cuál es el mayor desafío operativo para las empresas de turismo en ciudades de templos?
La congestión estacional y la escasez de alojamiento siguen siendo los principales desafíos porque la demanda está muy concentrada en las ventanas de alta demanda, lo que eleva los precios y reduce la fiabilidad del servicio.
¿Dónde están las mejores oportunidades comerciales más allá de los santuarios más importantes?
Los circuitos secundarios, el alojamiento de nivel medio y los servicios de peregrinación gestionados digitalmente ofrecen las oportunidades más claras a medida que la categoría se organiza mejor en más destinos.


 Sus datos están seguros y nunca se venden ni se comparten.
