
インド宗教観光市場規模とシェア
市場概要
| 調査期間 | 2026 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 30.72 十億米ドル |
| 市場規模 (2026) | 33.91 十億米ドル |
| 市場規模 (2031) | 56.67 十億米ドル |
| 成長率 (2026 - 2031) | 10.82 % |
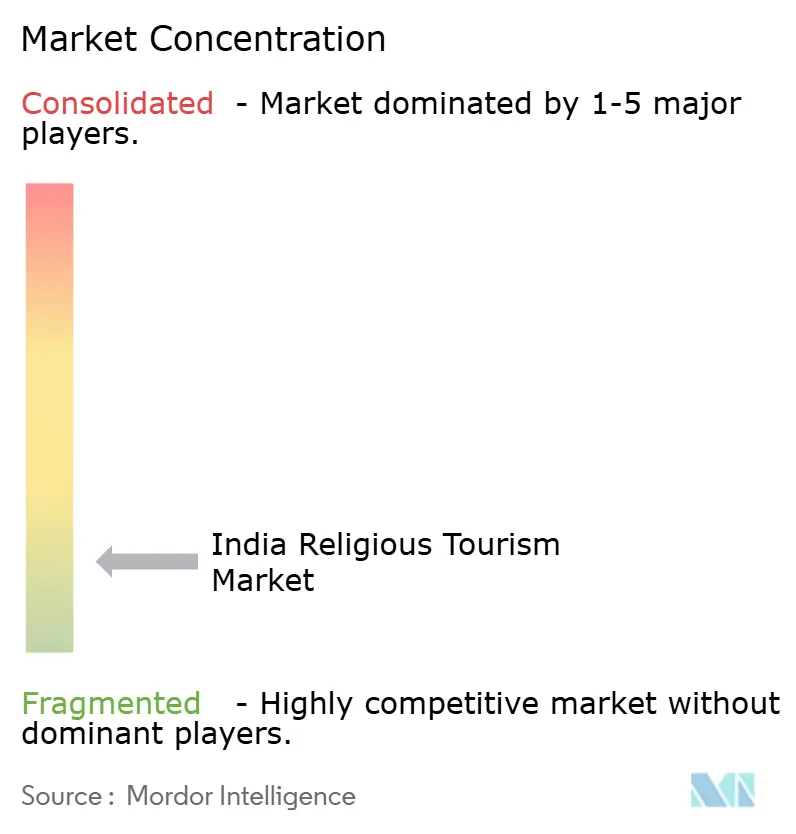
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド宗教観光市場分析
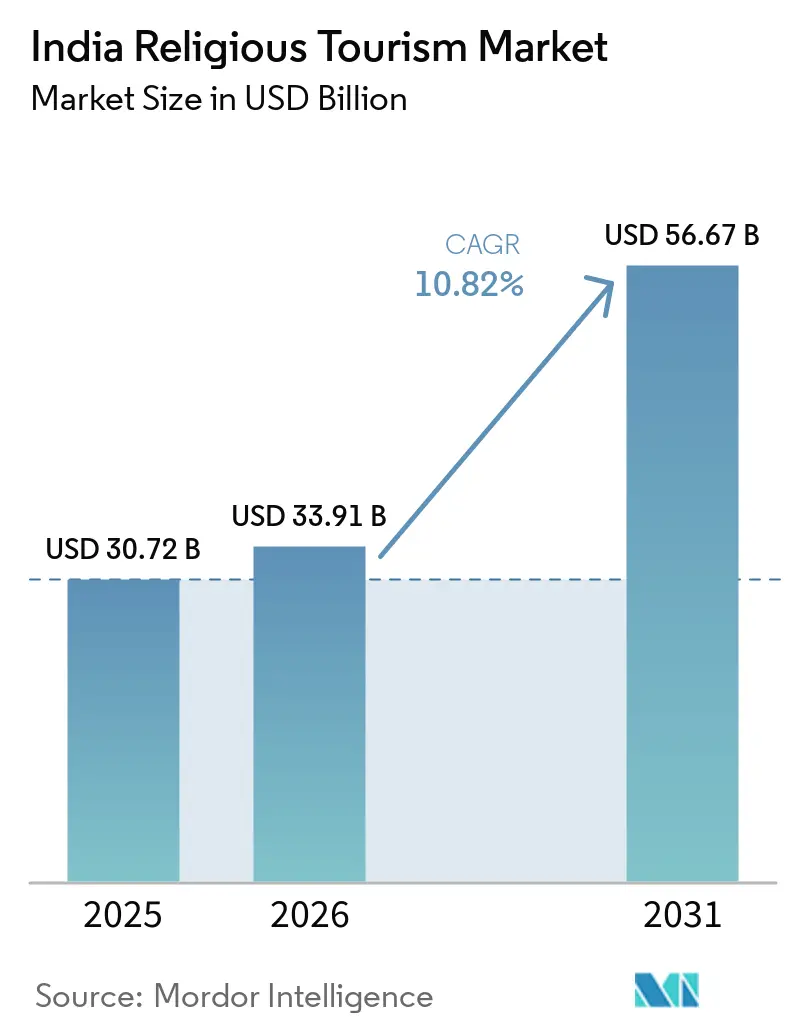
インド宗教観光市場規模は、2025年の30.72 ビリオン 米ドルおよび2026年の33.91 ビリオン 米ドルから、2031年までに56.67 ビリオン 米ドルへと拡大し、2026年から2031年にかけて10.82%のCAGRを記録すると予測されています。
インド宗教観光市場は、巡礼の繰り返し行動の増加、広域的な巡礼回路旅行の拡大、および寺院町や巡礼回廊全体にわたるアクセスインフラへの継続的な公共投資によって支えられています。オンラインによる情報収集、パッケージ旅行、厳選された宿泊施設、および入場待ち管理ツールが、長年にわたり非公式な地域の取り決めに支配されてきた旅行カテゴリーに、より多くの構造をもたらすことで、需要もより組織化されつつあります。中央および州政府のプログラムによる道路、鉄道、航空のリンク強化により、商業的に実行可能な回路として販売できる目的地の範囲が広がっており、市場はさらなる支援を得ています。インド宗教観光市場はまた、宿泊、ガイドサービス、プレミアムな参拝形式、および目的地の延長が国内外の旅行者グループの双方で受け入れられるにつれ、1回の旅行あたりの収益化が高まる方向へと移行しています。競争上のポジショニングは、目的地への基本的なアクセスよりも、交通、宿泊、儀式の利便性、およびデジタルエンゲージメントをより信頼性の高い巡礼体験へと組み合わせられる事業者が誰かによって形成されるようになっています。[1]
主要レポートのポイント
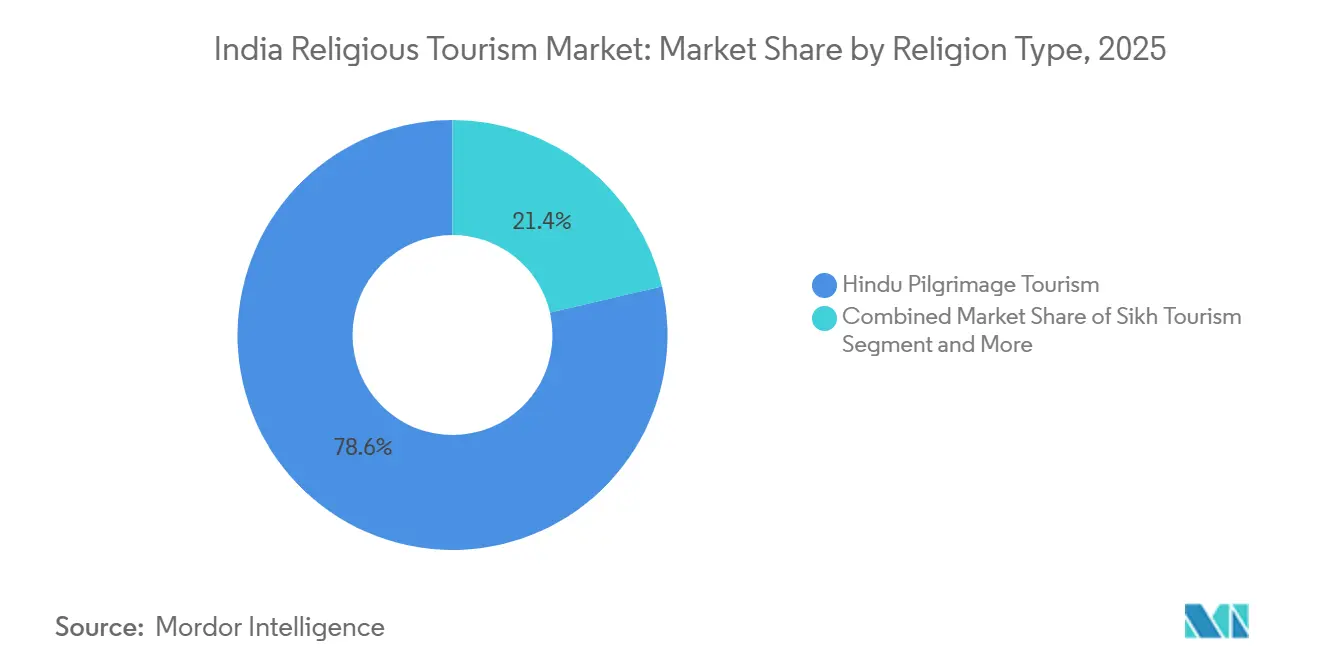
- 宗教タイプ別では、ヒンドゥー教巡礼が2025年の収益の78.62%を占め、仏教巡礼観光は2031年までに11.44%のCAGRで最も速い成長を記録すると予測されています。
- 旅行者タイプ別では、国内巡礼者が2025年の総旅行者数の96.21%を占め、国際巡礼者は2031年までに13.31%のCAGRで最も速いペースで拡大すると予測されています。
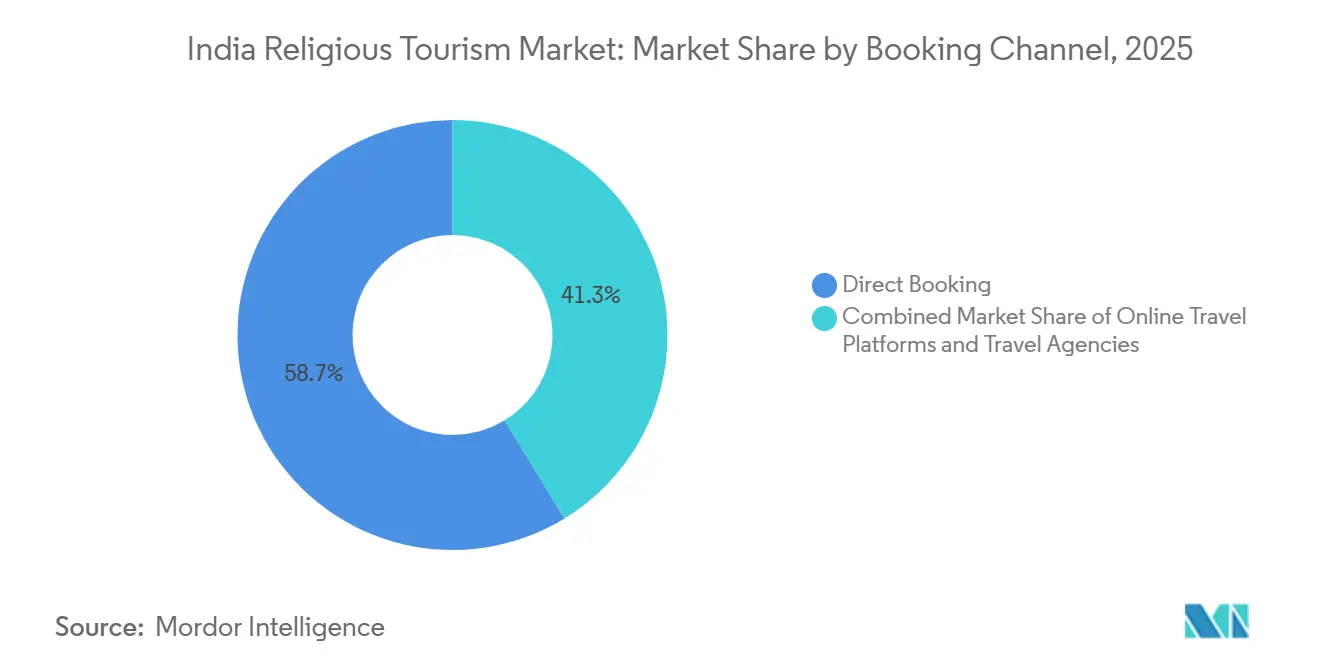
- 予約チャネル別では、直接予約が2025年に58.73%のシェアを保持し、オンライン旅行プラットフォームは2031年までに14.18%のCAGRで最も速く成長すると予測されています。
- 支出タイプ別では、交通が2025年の支出の32.51%を占め、宿泊は2031年までに11.83%のCAGRで最も速い成長率を記録すると予測されています。
- 地域別では、北インドが2025年に38.67%のシェアを保持し、東インドは2031年までに11.25%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インド宗教観光市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国内巡礼頻度の増加 | +3.2% | 全インド、特に北インドおよび南インドで最も高い | 短期(2年以内) |
| 巡礼インフラスキームを通じた政府支援 | +2.0% | 全インド、ウッタル・プラデーシュ州、ビハール州、北東部諸州、マハラシュトラ州に集中 | 中期(2〜4年) |
| デジタル予約の普及とモバイルファーストの巡礼計画 | +1.6% | 全インド、大都市圏および第1層フィーダー都市で最も強い | 短期(2年以内) |
| 巡礼宿泊のプレミアム化と厳選さた回路旅行 | +1.0% | 北インドおよび南インド、東インドで新興 | 中期(2〜4年) |
| 未開拓の二次巡礼回路 | +0.7% | 中央インド、東インド、北東インド | 長期(4年以上) |
| AIを活用した群衆管理と待ち行列最適化 | +0.5% | 南インドおよび北インド | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
国内巡礼頻度の増加がリピーター経済を解放
インド宗教観光市場は、国内旅行行動の明確な変化から恩恵を受けており、巡礼は一度限りのイベントではなく、繰り返し行う活動として扱われるようになっています。チャール・ダーム・ヤートラーは2025年に510.6万人の巡礼者を記録し、2024年の480.1万人から増加しており、大規模な回路がすでに大きな数字で運営されていても、なお規模を拡大し続けていることを示しています。この変化が重要なのは、繰り返しの旅行がインド宗教観光市場全体のホテル、交通事業者、バンドル回路、および地域サービスプロバイダーに対してより予測可能な需要を支えるからです。MakeMyTripは2024〜25年度に56の巡礼地での宿泊予約が19%増加し、そのうち34の目的地が二桁成長を記録したと報告しており、組織化された需要が少数の主要な聖地を超えて広がっていることを示唆しています。グループ旅行も収益プールを形成しており、巡礼旅行の47%がグループで予約されているのに対し、レジャー旅行では38.9%であり、ツアーオーガナイザーと交通アグリゲーターがこのカテゴリーの中心的な役割を維持しています。その結果、需要基盤は過去と比べて規模が大きく、頻度が高く、パッケージ化しやすくなっており、インド宗教観光市場全体でより強力な収益化を支えています。
巡礼インフラスキームを通じた政府支援がアクセシビリティを再構築
公共投資は、民間事業者が単独では解決できないアクセス障壁を低下させるため、インド宗教観光市場にとって最も明確な構造的支援の一つであり続けています。観光省は2026年2月、28州にわたる54のプロジェクトがPRASHADの下で承認され、総支出額が1,726.74 クロール・インドルピー(0.18 ビリオン 米ドル)に上ると述べており、すでに実行中の中央支援の広さを示しています。2026〜27年度連邦予算もPRASHADの配分をインドルピー245クロールに引き上げました。また、都市再開発と革新的な都市インフラの資金調達のためにインドルピー10,000クロール(1.04 ビリオン 米ドル)の都市チャレンジ基金を提案し、体験型開発のために15の聖地および考古学的遺跡を指定しました。これらの動きは、道路、都市サービス、および訪問者施設がボトルネックになりにくくなるため、新しいルート、新しいホテル供給、およびより構造化されたパッケージ設計の商業的根拠を改善します。インド宗教観光市場は、したがって需要の成長だけでなく、国家が支援する目的地の準備状況の向上によっても拡大しています。これは、持続的な民間参加を大規模に支えるために正式なインフラが必要な小規模な巡礼町にとって特に重要です。[2]
デジタル予約の普及とモバイルファーストの巡礼計画がスタックを二分化
デジタル計画は、インド宗教観光市場が関心を予約に転換する方法を再形成しており、特に旅行者が利便性目的地固有の保証の両方を求めるカテゴリーにおいて顕著です。MakeMyTripは2025年2月に26の宗教的目的地にわたる450以上のホテルおよびホームステイを含む「Loved by Devotees(信者に愛される)」機能を開始し、600以上の巡礼休暇パッケージと組み合わせました。このような厳選は、巡礼者がレジャー旅行における一般的な好みよりも、寺院への近さ、菜食主義の食事、アクセシビリティ、および家族向けの環境を優先することが多いため重要です。予約スタックも二層に分かれており、主流プラットフォームが交通と宿泊を担い、信仰に特化したアプリや事業者が儀式サービス、プラサード、および寺院に関連した体験を担っています。AppsForBharatは2025年7月にAI主導のパーソナライゼーション、物流、および寺院町でのプレゼンス拡大のためにインドルピー175クロールを調達しており、インド宗教観光市場におけるデジタル需要が専門プラットフォームを支えるほど深まっていることを示しています。モバイルによる情報収集が拡大するにつれ、強力なローカルキュレーションと高いサービス信頼性を持つ事業者は、汎用的な在庫集約のみを提供する事業者よりも多くの価値を獲得する可能性が高いです。
巡礼宿泊のプレミアム化と厳選された回路旅行がチケットサイズを再定義
インド宗教観光市場では、より多くの巡礼者がより良い客室、厳選された旅程、およびよりスムーズな現地手配へと移行するにつれ、1回の旅行あたりの支出が明確に増加しています。MakeMyTripの2024〜25年度データによると、1泊インドルピー7,000(77.9 米ドル)以上の客室の予約が20%以上増加し、インドルピー7,000(77.9 米ドル)からインドルピー10,000(111.2 米ドル)の範囲が24%増、インドルピー10,000(111.2 米ドル)以上が23%増となっています。Thomas Cook IndiaとSOTC Travelは2025年8月に精神的な旅行ポートフォリオを11の厳選された回路に拡大し、空中参拝、VIPアクセス、およびパンディット同行の儀式を追加しており、より高い価値の製品設計が主流に移行していることを示しています。このトレンドは、収益成長を純粋な来場者数の拡大から1予約あたりの収益向上へとシフトさせるため重要です。インド宗教観光市場は、したがって利便性、信頼性、および快適さを単一の有料製品にパッケージ化できる事業者にとってより魅力的になっています。また、プレミアム交通、より良い立地のホテル、厳選されたローカルガイド、および専門的な家族旅行手配を含む、より広いサプライヤー基盤を支えています。長期的には、プレミアム巡礼旅行を短期的な季節的急増ではなく、安定したカテゴリーにするはずです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 季節的混雑とピーク期間の容量ストレス | -0.8% | 北インド(チャール・ダームおよびバラナシを含む)および南インド(ティルパティおよびサバリマラを含む) | 短期(2年以内) |
| 遠隔地の聖地におけるラストマイル接続の欠如 | -0.5% | 北東インド、ヒマラヤ回路、および中央インドの二次的なサイト | 長期(4年以上) |
| 高来場者数の巡礼拠点における宿泊施設不足 | -0.7% | 北インド(アヨーディヤーおよびバラナシを含む)および南インド(ティルパティおよびウッジャインを含む) | 中期(2〜4年) |
| 断片化した地域規制と寺院委員会の調整の複雑さ | -0.4% | 全インド、複数州にまたがる回路で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
季節的混雑とピーク期間の容量ストレスがサービスの信頼性を損なう
季節的な集中は、インド宗教観光市場における最も明確な運営上の制約の一つであり続けており、需要は巡礼の時期、祭り、および吉日に高度に集中しています。SDC財団のチャール・ダーム分析によると、2025年の年間来場者数の72%がシーズン最初の60日以内に集中しており、この集中度は交通、宿泊、衛生、および安全システムに同時に負荷をかけています。ウッジャインのマハーカーレーシュワル寺院も繁忙期に1日あたり25万〜30万人の訪問者が訪れ、宿泊料金が急騰するというピーク時の圧力を経験しました。このような集中は、パッケージ事業者が数日以内に使用可能な容量が大きく変動する目的地に固定された旅程を販売しなければならないため、インド宗教観光市場のサービス予測可能性を低下させます。これらの時期の価格急騰は、本来は大衆向けの国内旅行カテゴリーの手頃さを歪めます。より広い時間帯とより多くの目的地に需要が分散されない限り、ピーク時のストレスは体験の質と運営効率の向上を妨げ続けるでしょう。
遠隔地の聖地におけるラストマイル接続の欠如が二次的な需要の収益化を妨げる
ラストマイル接続は、多くの遠隔地の聖地がまだ断続的な道路、困難な地形、または弱いフィーダー交通リンクに依存しているため、インド宗教観光市場における緩慢な足かせであり続けています。この問題は、ヒマラヤのルート、環境的に敏感な北東部の地形、および正式な旅行回路にまだ統合されていない小規模なサイトで最も顕著です。中央のスキームはコアアクセスを改善していますが、商業的な旅行者体験は依然として交通ハブと聖地自体の間の最終区間の質に依存しています。ラストマイルアクセスの弱さは、移動時間を延ばし、疲労を増加させ、家族や高齢の巡礼者にとって複数の目的地を含む旅程の魅力を制限することで、インド宗教観光市場の実質的な容量を低下させます。また、現地送迎、現地支援、および緊急時サポートを手配しなければならない事業者にとって、目的地管理のコストを増加させます。最終区間がより信頼性の高いものになるまで、いくつかの二次的な回路は書類上では可視性が高くても、実際には完全に商業化されていない状態が続くでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
宗教タイプ別:ヒンドゥー教の優位性が維持される一方、仏教旅行が最速の成長を記録
ヒンドゥー教巡礼観光は2025年のインドの宗教観光市場シェアの78.62%を占め、インドの国内巡礼者基盤の深さと、寺院主導の旅行回路の長年にわたる確立されたネットワークを反映しています。インド宗教観光産業のこの部分は、密集した聖地の集中、定期的な祭りのカレンダー、およびバラナシ、アヨーディヤー、プラヤーグラージ、ウッジャインなどの都市における強力なインフラの可視性から恩恵を受けています。その規模はまた、高い来場者数がより良い交通オプション、より多くの地域サプライヤー、およびより広いパッケージ旅行参加を引き付けるという強化効果を生み出しています。シク教、ジャイナ教、イスラム教、およびキリスト教の文化遺産旅行は、絶対的な規模ではヒンドゥー教旅行よりもはるかに小さいものの、特定の地域回路内で安定した関連性を維持し続けています。パンジャブ州のムク・マントリー・ティルス・ヤートラー・ヨジャナの下でのEaseMyTripのバティンダークラスターの委任は、州が積極的に構化し支援する場合、組織化された巡礼業務が非ヒンドゥー教の回路でも出現していることを示しています。
仏教巡礼観光は2026年から2031年にかけて11.44%のCAGRで拡大すると予測されており、レポートにおける宗教ベースのセグメントの中で最も速く成長しています。このサブセグメントは、インドの仏教国への外交的アウトリーチ、ボードガヤーに関連した回路への新たな注目、および北東部の仏教目的地への予算に裏付けられた推進から恩恵を受けています。仏教巡礼のインド宗教観光市場は成長しており、このセグメントは長距離の訪問者、ガイド付き文化遺産解説への強い関心、およびプレミアム宿泊と厳選された旅程との相性の良さを引き付けています。仏教旅行の成長はまた、国内の量だけに依存するのではなく、東アジアおよび東南アジアからのインバウンド需要を支えるため、戦略的な重要性を持っています。より広いインド宗教観光産業の中で、このセグメントは規模の点でヒンドゥー教巡礼よりも小さいままである可能性が高いです。それでも、旅行者1人あたりのより強い収益プロファイルと、国際展開へのより明確な道筋を提供しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


旅行者タイプ別:国内の量が基盤を固め、国際巡礼者が収益を向上
国内巡礼者は2025年の旅行者数の96.21%を占め、インド宗教観光市場の主要な量的基盤となっています。このセグメントが支配的であり続けるのは、インドにおける巡礼旅行が頻繁で、家族志向であり、複数の州にわたる年間を通じた移動を維持する地域の信仰カレンダーと密接に結びついているためです。国内旅行者はまた、低コストの自己手配旅行からより良い客室と管理されたアクセスを含むエスコート付きプレミアム旅行まで、すべての価格帯にわたる最も広い需要プールを支えています。繰り返しの訪問が増加し、より多くの寺院町が公共インフラ投資を通じてアクセスしやすくなっているため、その重要性は低下するのではなく高まっています。予約形式が進化しても、国内の量はインド宗教観光市場全体の客室稼働率、交通負荷、および季節的な圧力を決定し続けています。
国際巡礼者は2031年までに13.31%のCAGRで成長すると予測されており、レポートにおける最も速く成長する旅行者セグメントとなっています。このセグメントは量的には小さいですが、より長い滞在、より強いホテル支出、および正式な旅程とプロフェッショナルな対応への依存度の高さを通じて収益の質を向上させるため重要です。国際巡礼者のインド宗教観光市場は成長しており、仏教回路のより強いポジショニング、ディアスポラ需要、およびより高いサービスの確実性を求める旅行者向けに設計されたより専門的なデジタルおよびパッケージ製品によって牽引されています。AppsForBharatは、スリー・マンディルへの需要の約20%が米国、英国、アラブ首長国連邦、カナダ、オーストラリアなどの国のインド系ディアスポラからのものであることを明かにしており、海外からのエンゲージメントが隣接する精神的サービスを通じてすでに収益化可能であることを強調しています。国際的なシェアが成長するにつれ、このセグメントは現在の量を超えて製品設計に影響を与えるはずです。なぜなら、プレミアム回路、解説サービス、およびより良い立地のホテル供給は、より高い収益をもたらす旅行者を最初に追う傾向があるからです。
予約チャネル別:直接予約が依然としてリードし、オンラインプラットフォームが最速で成長
直接予約は2025年に58.73%を占め、インド宗教観光市場が依然として自己手配旅行の強い伝統を持っていることを示しています。多くの巡礼者は、地域の知識、ホテルへの直接連絡、寺院に関連したネットワーク、または長年にわたって築かれた繰り返しの旅行習慣を通じて、交通、宿泊、および参拝計画を手配し続けています。このパターンは、ルート、宿泊オプション、および地域の慣習がすでによく知られている有名な聖地を訪れる国内のリピーター旅行者や家族の間で特に強く残っています。旅行代理店とツアーオペレーターは依然として重要な役割を果たしていますが、その価値は複数の目的地を含む旅程、高齢の旅行者、タイトなスケジュール、またはプレミアムアクセスの要件が関わる場合に最も高くなります。したがって、直接予約のリードシェアは、インド宗教観光市場における組織化された代替手段の不在ではなく、習慣と親しみやすさを反映しています。
オンラインプラットフォームは2026年から2031年にかけて14.18%のCAGRで成長すると予測されており、レポートにおける最も速く成長する予約チャネルとなっています。オンラインプラットフォームのインド宗教観光市場は拡大しており、デジタルチャネルが情報収集、信頼、比較、およびパッケージの利便性を同時に解決するためです。特に新しい寺院町や新しい回路に入る旅行者にとって有効です。MakeMyTripの厳選された精神的宿泊機能とパッケージの展開は、主流プラットフォームが標準的なレジャーテンプレートでカテゴリーにサービスを提供しようとするのではなく、巡礼固有のニーズに適応している方法を示しています。専門的なデジタルプレイヤーは、儀式サービス、ライブ参加、プラサード、およびコミュニティ主導の信頼に焦点を当てることでその変化を広げており、汎用的なオンライン旅行代理店が容易に対応できない役割を与えています。その結果、直接予約が大きいままである予約環境が生まれていますが、組織化されたコンバージョンにおける最も速いシフトは明らかにデジタルチャネルを通じて移行しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
支出タイプ別:交通が支出をリードし、宿泊が最速で成長
交通は2025年の支出の32.51%を占め、インド宗教観光市場における最大の支出カテゴリーとなっています。この結果は、インドにおける巡礼旅行が長距離にわたることが多く、複数の停留所を含み回路に応じて鉄道、道路、航空を使用するという特性と一致しています。また、バンドルされた回路設計の重要性も反映しており、聖地間の移動は多くの場合、最も目に見えるコストであり、旅行者が自分で調整するのが最も難しい要素です。IRCTCのバーラト・ガウラブ列車製品は、旅行、宿泊、食事、および観光を単一のオファーにバンドルすることで巡礼者の計画の手間を軽減し、このロジックを示しています。回路の構造が複雑な市場では、交通は他のすべてのサービスを可能にする基本的な支出の基盤であり続けています。
宿泊は2031年までに11.83%のCAGRで成長すると予測されており、レポートにおける最も速く成長する支出セグメントとなっています。インド宗教観光宿泊市場は、客室不足、旅行者の期待の高まり、およびより多くのプレミアムパッケージ形式によって成長しており、これらが宿泊支出を押し上げています。このセグメントはまた、インド宗教観光市場における最も明確な収益化の機会の一つであり、より高い客室料金、より長い滞在、およびより良いサービスのバンドルがすべて、来場者数の対応する増加を必要とせずに旅行の価値を高めることができます。予測期間にわたって、宿泊は支援機能から収益向上の主要な原動力へとシフトし続けるはずです。特に高い来場者数と限られた質の高い在庫を組み合わせた寺院町において顕著です。
地域分析
北インドは2025年のインド宗教観光市場シェアの38.67%を占め、レポートにおける最大の地域セグメントとなっています。そのリードは、バラナシ、アヨーディヤー、プラヤーグラージ、ヴァイシュノー・デーヴィー、およびチャール・ダーム回路などの目的地の密度と全国的な知名度から来ています。ウッタル・プラデーシュ州は、主要なヒンドゥー教巡礼需要とアクセスルートおよび目的地のアップグレードへの多大な公共投資を組み合わせているため、この規模の中心であり続けています。アヨーディヤーとバラナシはまた、目的地が全国的な注目を集め、訪問者インフラが改善されると、宗教旅行がいかに迅速に広範な地域支出に転換できるかを示しています。したがって、北インドは規模と可視性の両面でインド宗教観光市場の運営の中心であり続けています。
南インドは第2位の地域市場としてランクされており、ティルパティ、サバリマラ、タミル・ナードゥ州の寺院回廊、および主要なカルナータカ州の巡礼ルートの安定した引力によって支えられています。この地域は、高い信仰的な交通量と、デジタル待ち行列システムの比較的進んだ使用、組織化された参拝管理、およびブランド化された回路旅行を組み合わせているため重要です。ティルマラのAI対応指令センターは、テクノロジーが国内で最も混雑した聖地の一つでスループット、待ち時間、および待ち行列の質を実質的に改善できることをすでに示しています。西インドは、グジャラート州のソームナート、ドワールカー、パリタナのルートと、シルディ、ナーシク、パンダルプルなどのマハラシュトラ州の大規模な巡礼センターを通じて引き続き関連性を持っています。西部地域はまた、主要な宗教的集会の準備がイベントの時間枠を超えた持続的なインフラとホスピタリティの恩恵をもたらす可能性があるため、将来のイベント主導の需要にとっても重要です。
東インドは2031年までに11.25%のCAGRで成長すると予測されており、レポートにおけるも速く成長する地域となっています。その勢いは主にビハール州の仏教回路から来ており、ボードガヤー、ラージギル、ナーランダーが国内外の巡礼計画において重要性を増しています。この成長は、東インドが仏教文化遺産旅行と長い旅程の可能性を通じてインド宗教観光市場に強い国際的な側面を加えるため重要です。北東部もまた、6つの北東部州をカバーする2026〜27年度連邦予算の仏教回路スキームに助けられ、周辺的な地位からより明確な成長の役割へと移行しています。中央インドはウッジャインと関連するイベント主導の容量投資を通じて可視性を高めており、インド宗教観光市場における将来の地域成長が今日最もよく知られた寺院町に限定されないことを示しています。[3]
競争環境
インド宗教観光市場は依然として断片化しており、交通、宿泊、予約、および儀式に関連したサービスにわたって支配的な収益管理を持つ単一の商業事業者は存在しません。この構造は、カテゴリーが公共鉄道事業者、デジタル旅行プラットフォーム、信仰テック専門家、寺院に関連したシステム、およびホテルチェーンを含む複数のビジネスモデルにまたがっているために存在しています。IRCTCは、バーラト・ガウラブ製品が民間競合他社が同じ規模で容易に複製できない構造化された巡礼回路に鉄道アクセスを転換するため、最も可視性の高い組織化されたプレイヤーの一つであり続けています。この優位性は、鉄道が依然として長距離巡礼者の移動の大きなシェアを占めているインド宗教観光市場において重要です。同時に、IRCTCはより広い商業スタックを管理していないため、ホテル、オンライン旅行代理店、信仰テックアプリ、および地域事業者が隣接するサービスから価値を獲得する余地が残っています。
民間競争は、デジタル需要、プレミアムパッケージング、および専門的な顧客サービスが最も重要なインド宗教観光市場において鋭くなっています。Thomas Cook IndiaとSOTCは2025年8月に11の厳選された巡礼回路に拡大し、空中参拝、VIPアクセス、儀式同行などの差別化されたサービス要素を追加することでポジションを強化しました。AppsForBharatは、儀式サービス、プラサードの物流、およびディアスポラエンゲージメントが主流の旅行アグリゲーターがうまく対応できない垂直レイヤーを作り出すスリー・マンディルを通じて異なる種類の参入障壁を構築しています。OYOの2025年の主要な巡礼拠点全体に500のホテルを追加する計画は、別の競争的な対応を示しています:規模で未開拓のミッドティア宿泊セグメントを狙うことです。これらの動きは、競争がもはやリーチだけでなく、信頼、利便性、および目的地固有の関連性の最もクリーンな組み合わせを提供できる事業者が誰かについてであることを示しています。
インド宗教観光市場は、よく知られたプレイヤー間での統合が進んでいるにもかかわらず、依然として意味のある空白スペースを提供しています。一つの機会は、目的地の可能性がブランド化された商業供給よりも速く改善している二次的な回路にあります。もう一つは、多くの寺院町で本的なダルマシャーラーの容量とプレミアムホテルの在庫の間のギャップが依然として大きすぎるミッドプライスの宿泊バンドにあります。テクノロジー主導のガバナンスはまた、より良い待ち行列システム、監視、および計画を持つ目的地が事業者にとって自信を持って販売しやすいため、間接的な競争優位性を生み出しています。インド宗教観光市場における競争の次のフェーズは、したがって一貫した巡礼体験を提供しながら地域の複雑さをナビゲートできる企業を優遇する可能性が高いです。
インド宗教観光産業のリーダー
-
Indian Railway Catering and Tourism Corporation Ltd
-
MakeMyTrip (India) Private Limited
-
Thomas Cook (India) Limited
-
Yatra Online Limited
-
Easy Trip Planners Limited
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:IRCTCはインドールからパシュパティナート・ネパール・ダルシャン・ヤートラーを開始し、インド国外を旅行する初のバーラト・ガウラブ観光列車となりました。9泊10日のプログラムはカトマンズ、ポカラ、チトワン国立公園、マナカマナ寺院をカバーし、パッケージ価格はインドルピー62,710から90,400(750 米ドルから1,080 米ドル)で、組織化された巡礼旅行を国際回路に拡大しました。
- 2026年4月:Thomas Cook IndiaとSOTC Travelは精神的観光ポートフォリオを11の厳選された巡礼回路に拡大し、ダルシャン製品ラインのためにパドマ・シュリー・アヌラーダー・パウドワールとのブランドパートナーシップを発表しました。拡大されたオファリングには空中参拝、VIPアクセス、パンディット同行の儀式が含まれ、プレミアムで構造化された宗教旅行体験への高まる需要をターゲットにしています。
- 2026年2月:2026〜27年度連邦予算はPRASHADスキームの配分を修正後のインドルピー132クロール(14.69 ミリオン 米ドル)から240クロール(26.7 ミリオン 米ドル)に引き上げ、6つの北東部州にわたる専用の仏教回路開発スキームを発表しました。予算はまた、都市再開発と革新的な都市インフラの資金調達のためにインドルピー10,000クロール(1.11 ビリオン 米ドル)の都市チャレンジ基金を提案し、体験型開発のために15の聖地および考古学的遺跡を指定しました。
- 2026年2月:観光省は28州にわたる54のPRASHADプロジェクトが承認され、総支出額はインドルピー1,726.74クロールに上ると確認し、複数の州における巡礼解説センターおよび目的地インフラに関連した作業が含まれています。
- 2026年2月:観光省は28州にわたる54のPRASHADプロジェクトが承認され、総支出額はインドルピー1,726.74クロール(0.19 ビリオン 米ドル)に上ると確認し、複数の州における巡礼解説センターおよび目的地インフラに関連した作業が含まれています。


インド宗教観光市場レポートの範囲
| 直接予約 |
| 旅行代理店・ツアーオペレーター |
| オンライン旅行プラットフォーム |
| 国内観光客 |
| 国際観光客 |
| 宿泊 |
| 交通 |
| 飲食 |
| 宗教的奉納・寄付 |
| その他の付帯サービス |
| ヒンドゥー教観光 |
| シク教観光 |
| 仏教観光 |
| ジャイナ教観光 |
| イスラム教文化遺産観光 |
| キリスト教文化遺産観光 |
| 北インド |
| 南インド |
| 西インド |
| 東インド |
| 北東インド |
| 中央インド |
| 予約チャネル別 | 直接予約 |
| 旅行代理店・ツアーオペレーター | |
| オンライン旅行プラットフォーム | |
| 旅行者タイプ別 | 国内観光客 |
| 国際観光客 | |
| 支出タイプ別 | 宿泊 |
| 交通 | |
| 飲食 | |
| 宗教的奉納・寄付 | |
| その他の付帯サービス | |
| 宗教タイプ別 | ヒンドゥー教観光 |
| シク教観光 | |
| 仏教観光 | |
| ジャイナ教観光 | |
| イスラム教文化遺産観光 | |
| キリスト教文化遺産観光 | |
| 地域別 | 北インド |
| 南インド | |
| 西インド | |
| 東インド | |
| 北東インド | |
| 中央インド |


レポートで回答される主要な質問
2031年までのインド宗教観光需要の現在の見通しは?
レポートはインド宗教観光市場規模を2025年に30.72 ビリオン 米ドル、2026年に33.91 ビリオン 米ドル、2031年までに56.67 ビリオン 米ドルと推定しており、2026〜2031年にかけて10.82%のCAGRを記録します。
インドで最も速く成長している宗教旅行セグメントはどれですか?
仏教巡礼観光は、より強い回路開発とインバウンドの関心に支えられ、宗教タイプ別で2031年までに11.44%のCAGRで最も速く成長すると予測されています。
なぜ北インドが宗教旅行収益で国内をリードしているのですか?
北インドは2025年に38.67%のシェアを保持しており、バラナシ、アヨーディヤー、プラヤーグラージ、チャール・ダームなどの主要な巡礼センターと強力な公共インフラ支援を組み合わせているためです。
どの予約チャネルが巡礼旅行を最も変えていますか?
オンラインプラットフォームは、寺院町や回路旅行の情報収集、パッケージ比較、および宿泊選択を改善するため、14.18%のCAGRで最も速く成長すると予想されています。
寺院町の旅行ビジネスにとって最大の運営上の課題は何ですか?
季節的な混雑と宿泊施設不足は、需要がピーク期間に高度に集中しており、価格を上昇させサービスの信頼性を低下させるため、依然として主要な課題です。
最大の聖地を超えた最良の商業的機会はどこにありますか?
二次的な回路、ミッドティアの宿泊、およびデジタル管理された巡礼サービスは、カテゴリーがより多くの目的地にわたってより組織化されるにつれ、最も明確な機会を提供しています。


 お客様のデータは安全であり、販売や共有は一切行われません。
