
Größe und Marktanteil des indischen Religionsturismusmarktes
Marktübersicht
| Studienzeitraum | 2026 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 30.72 Milliarden US-Dollar |
| Marktgröße (2026) | 33.91 Milliarden US-Dollar |
| Marktgröße (2031) | 56.67 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.82 % |
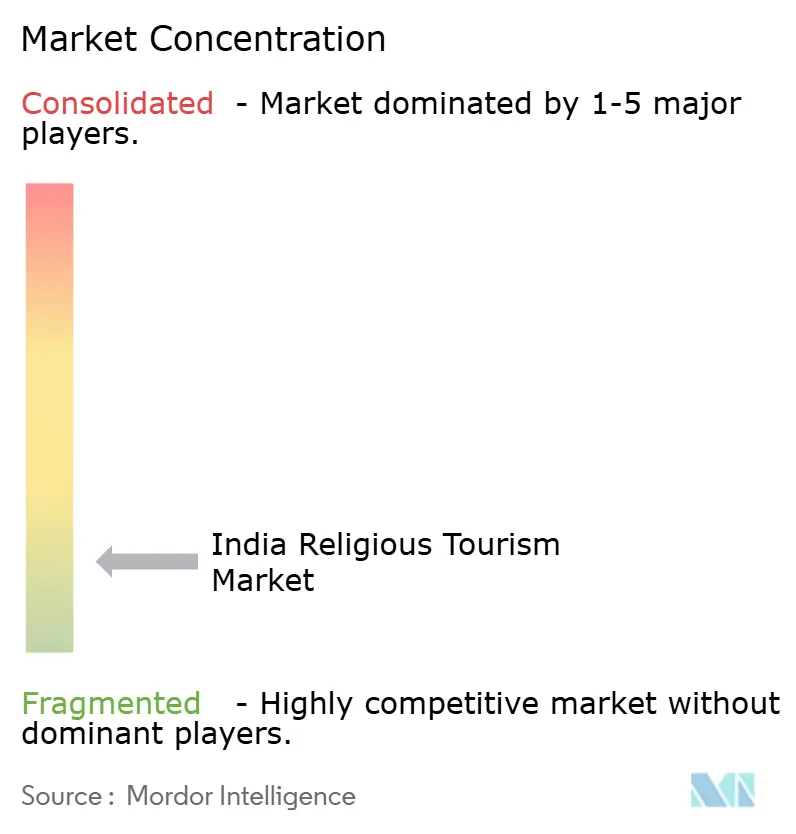
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des indischen Religionsturismusmarktes durch Mordor Intelligence
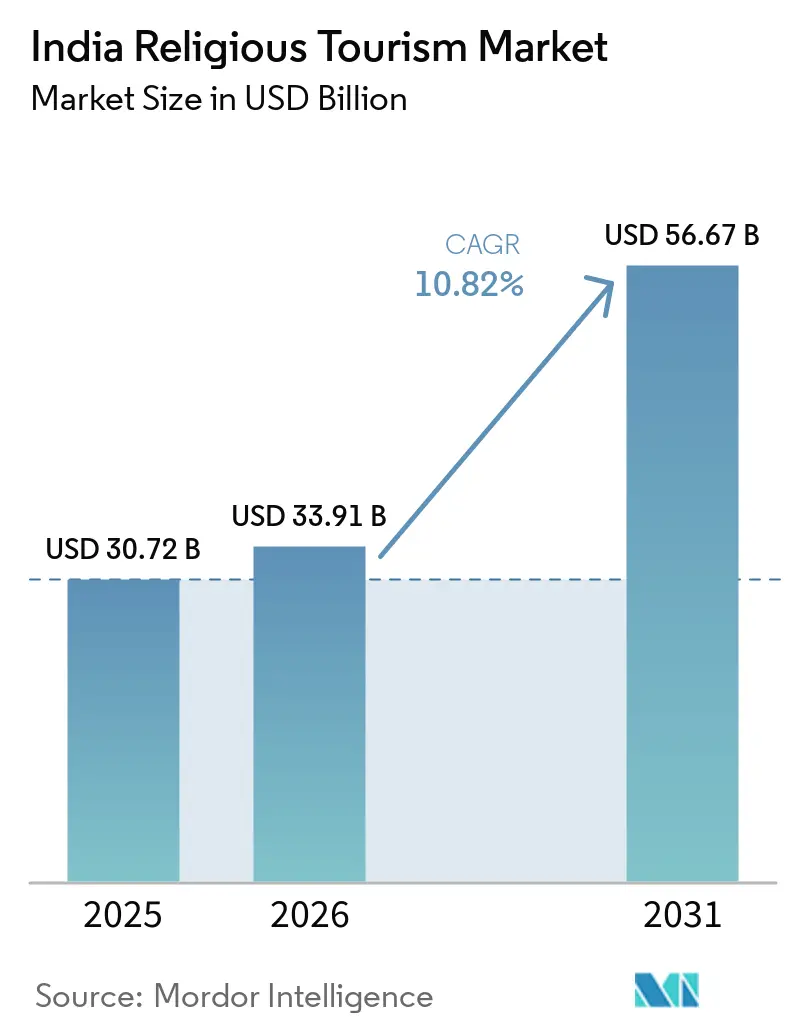
Die Größe des indischen Religionsturismusmarktes wird voraussichtlich von 30,72 Milliarden USD im Jahr 2025 und 33,91 Milliarden USD im Jahr 2026 auf 56,67 Milliarden USD bis 2031 wachsen, mit einer CAGR von 10,82 % zwischen 2026 und 2031.
Der indische Religionsturismusmarkt wird durch zunehmendes Wiederholungsverhalten bei Pilgerreisen, breitere Rundreisen und stetige öffentliche Investitionen in die Zugangsinfrastruktur in Tempelstädten und Pilgerkorridor unterstützt. Die Nachfrage wird auch organisierter, da Online-Entdeckung, Pauschalreisen, kuratierte Unterkünfte und Warteschlangenmanagementsysteme mehr Struktur in eine Reisekategorie bringen, die lange von informellen lokalen Arrangements dominiert wurde. Der Markt erhält zusätzliche Unterstützung durch stärkere Straßen-, Schienen- und Luftverbindungen im Rahmen von Zentral- und Staatsprogrammen, die die Bandbreite der Reiseziele erweitern, die als rentable kommerzielle Rundreisen vermarktet werden können. Der indische Religionsturismusmarkt entwickelt sich auch in Richtung einer höheren Monetarisierung pro Reise, da Unterkunft, Führungsleistungen, Premium-Darshan-Formate und Zielortserweiterungen bei inländischen und internationalen Reisenden zunehmend Akzeptanz finden. Die Wettbewerbspositionierung wird nun weniger durch den grundlegenden Zugang zu Reisezielen bestimmt als vielmehr dadurch, wer Transport, Unterkunft, rituelle Bequemlichkeit und digitales Engagement zu einem zuverlssigeren Pilgererlebnis kombinieren kann.[1]
Wichtigste Erkenntnisse des Berichts
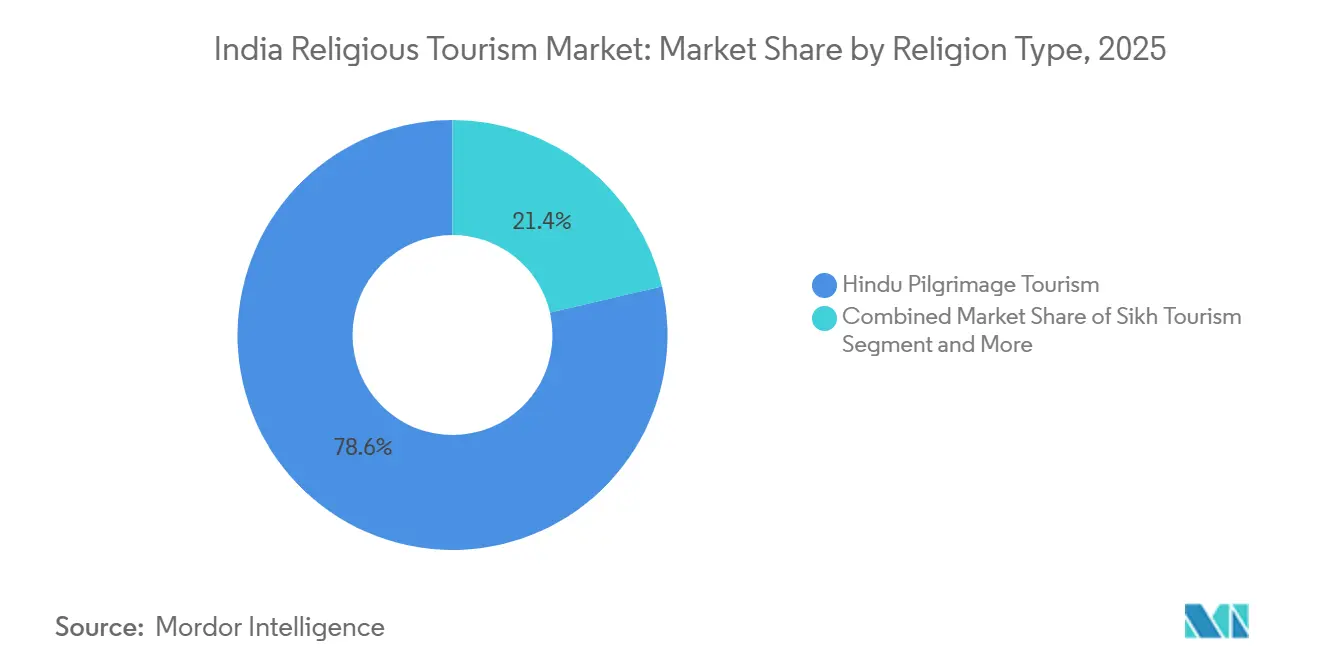
- Nach Religionstyp entfiel im Jahr 2025 ein Umsatzanteil von 78,62 % auf den hinduistischen Pilgertourismus, während der buddhistische Pilgertourismus voraussichtlich das schnellste Wachstum mit einer CAGR von 11,44 % bis 2031 verzeichnen wird.
- Nach Reisendertyp entfielen im Jahr 2025 96,21 % des gesamten Reisevolumens auf inländische Pilger, während internationale Pilger voraussichtlich mit der schnellsten Rate mit einer CAGR von 13,31 % bis 2031 wachsen werden.
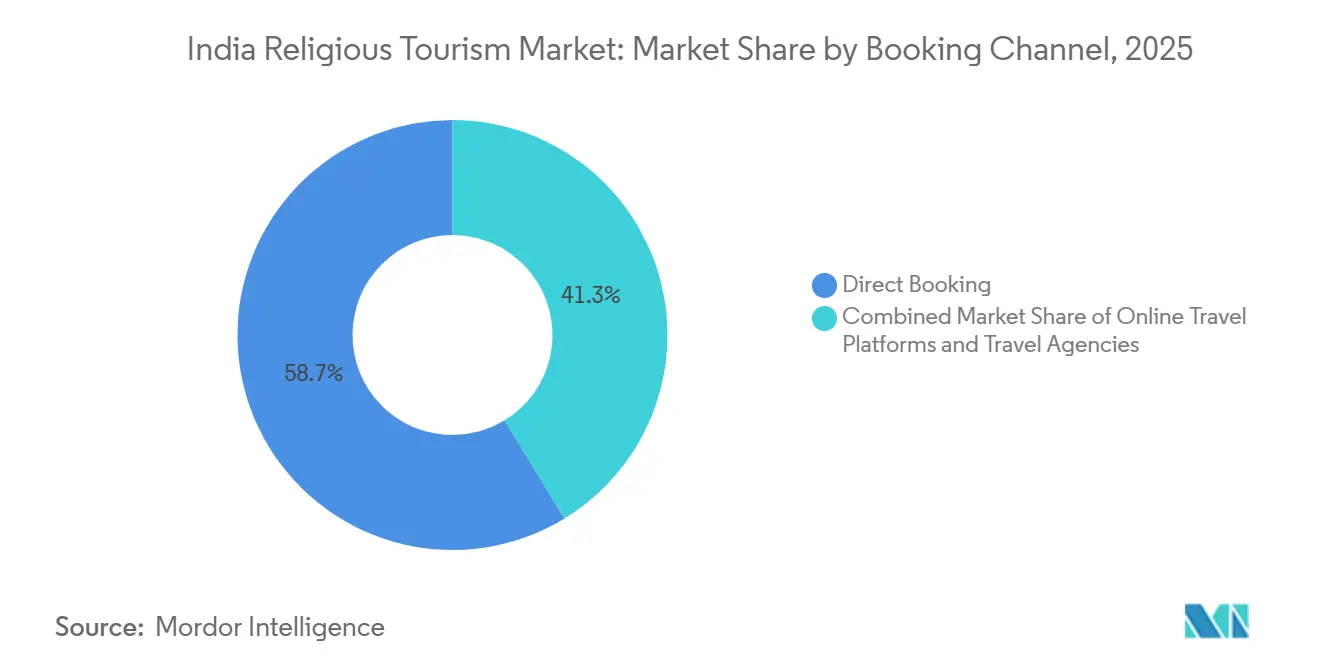
- Nach Buchungskanal hielten Direktbuchungen im Jahr 2025 einen Anteil von 58,73 %, während Online-Reiseplattformen voraussichtlich am schnellsten mit einer CAGR von 14,18 % bis 2031 wachsen werden.
- Nach Ausgabentyp entfielen im Jahr 2025 32,51 % der Ausgaben auf Transport, während Unterkunft voraussichtlich mit der schnellsten Rate mit einer CAGR von 11,83 % bis 2031 wachsen wird.
- Nach Geografie hielt Nordindien im Jahr 2025 einen Anteil von 38,67 %, während Ostindien voraussichtlich am schnellsten mit einer CAGR von 11,25 % bis 2031 wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des indischen Religionsturismusmarktes
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Häufigkeit inländischer Pilgerreisen | +3.2% | Gesamtindien, am stärksten in Nord- und Südindien | Kurzfristig (≤ 2 Jahre) |
| Staatliche Unterstützung durch Pilgerinfrastrukturprogramme | +2.0% | Gesamtindien, konzentriert in Uttar Pradesh, Bihar, den nordöstlichen Bundesstaaten und Maharashtra | Mittelfristig (2–4 Jahre) |
| Einführung digitaler Buchungen und mobile Pilgerplanung | +1.6% | Gesamtindien, am stärksten in Metropolen und Tier-1-Zubringerstädten | Kurzfristig (≤ 2 Jahre) |
| Premiumisierung von Pilgerunterkünften und kuratierte Rundreisen | +1.0% | Nord- und Südindien, aufkommend in Ostindien | Mittelfristig (2–4 Jahre) |
| Unterversorgte sekundäre Pilgerstrecken | +0.7% | Zentralindien, Ostindien und Nordostindien | Langfristig (≥ 4 Jahre) |
| KI-gestütztes Besuchermanagement und Warteschlangenoptimierung | +0.5% | Südindien und Nordindien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Häufigkeit inländischer Pilgerreisen erschließt Wirtschaftlichkeit für Wiederholungsbesucher
Der indische Religionsturismusmarkt profitiert von einem deutlichen Wandel im inländischen Reiseverhalten, wobei Pilgerreisen zunehmend als Wiederholungsaktivität und nicht als einmaliges Ereignis betrachtet werden. Die Char-Dham-Yatra verzeichnete im Jahr 2025 51,06 Lakh Pilger, gegenüber 48,01 Lakh im Jahr 2024, was zeigt, dass stark frequentierte Strecken auch nach dem Betrieb bei bereits hohen Zahlen noch weiter wachsen. Diese Veränderung ist bedeutsam, weil Wiederholungsreisen eine besser planbare Nachfrage für Hotels, Transportunternehmen, gebündelte Rundreisen und lokale Dienstleister im indischen Religionsturismusmarkt unterstützen. MakeMyTrip meldete einen Anstieg der Unterkunftsbuchungen um 19 % in 56 Pilgerdestinationen im Geschäftsjahr 2024–25, wobei 34 dieser Destinationen ein zweistelliges Wachstum verzeichneten, was darauf hindeutet, dass sich die organisierte Nachfrage über einige wenige Flaggschiff-Heiligtümer hinaus ausweitet. Gruppenreisen prägen auch den Umsatzpool, wobei 47 % der Pilgerreisen in Gruppen gebucht werden, verglichen mit 38,9 % bei Freizeitreisen, was Reiseveranstalter und Transportaggregatoren weiterhin zentral für die Kategorie hält. Das Ergebnis ist eine Nachfragebasis, die größer, häufiger und leichter zu verpacken ist als in der Vergangenheit, was eine stärkere Monetarisierung im gesamten indischen Religionsturismusmarkt unterstützt.
Staatliche Unterstützung durch Pilgerinfrastrukturprogramme verbessert die Erreichbarkeit grundlegend
Öffentliche Investitionen bleiben eine der deutlichsten strukturellen Stützen für den indischen Religionsturismusmarkt, da sie Zugangshürden senken, die private Betreiber nicht allein lösen können. Das Ministerium für Tourismus erklärte im Februar 2026, dass 54 Projekte in 28 Bundesstaaten im Rahmen von PRASHAD mit einem Gesamtvolumen von INR 1.726,74 Crore (0,18 Milliarden USD) genehmigt worden seien, was die Breite der bereits in der Umsetzung befindlichen zentralen Unterstützung verdeutlicht. Der Unionshaushalt 2026–27 erhöhte auch die PRASHAD-Zuweisung auf INR 245 Crore. Er schlug einen Stadtentwicklungsfonds von INR 10.000 Crore (1,04 Milliarden USD) vor, um städtische Sanierung und innovative Stadtinfrastruktur zu finanzieren, und benannte gleichzeitig 15 heilige und archäologische Stätten für eine erlebnisorientierte Entwicklung. Diese Maßnahmen verbessern die kommerzielle Grundlage für neue Routen, neues Hotelangebot und strukturierteres Paketdesign, da Straßen, städtische Dienstleistungen und Besuchereinrichtungen weniger zum Engpass werden. Der indische Religionsturismusmarkt expandiert daher nicht nur durch Nachfragewachstum, sondern auch durch einen staatlich geförderten Anstieg der Zielortbereitschaft. Dies ist besonders relevant für kleinere Pilgerstädte, die formale Infrastruktur benötigen, bevor sie eine nachhaltige private Beteiligung in größerem Maßstab unterstützen können.[2]
Einführung digitaler Buchungen und mobile Pilgerplanung spalten den Buchungsmarkt
Digitale Planung verändert grundlegend, wie der indische Religionsturismusmarkt Interesse in Buchungen umwandelt, insbesondere in Kategorien, in denen Reisende nun sowohl Komfort als auch zielortspezifische Sicherheit wünschen. MakeMyTrip startete im Februar 2025 seine Funktion „Loved by Devotees” mit mehr als 450 Hotels und Privatunterkünften in 26 spirituellen Destinationen und kombinierte diesen Start mit mehr als 600 Pilger-Urlaubspaketen. Diese Art der Kuration ist wichtig, weil Pilger oft Tempelnähe, vegetarisches Essen, Barrierefreiheit und Familienfreundlichkeit gegenüber allgemeinen Präferenzen bei Freizeitreisen priorisieren. Der Buchungsmarkt spaltet sich auch in zwei Schichten auf: Mainstream-Plattformen übernehmen Transport und Unterkunft, während glaubensspezifische Apps und Betreiber rituelle Dienstleistungen, Prasad und tempelgebundene Erlebnisse abwickeln. AppsForBharat sammelte im Juli 2025 INR 175 Crore ein, um KI-gestützte Personalisierung, Logistik und Präsenz in Tempelstädten auszubauen, was darauf hindeutet, dass die digitale Nachfrage im indischen Religionsturismusmarkt nun tief genug ist, um spezialisierte Plattformen zu unterstützen. Mit wachsender mobiler Entdeckung werden Betreiber mit starker lokaler Kuration und hoher Dienstleistungszuverlässigkeit wahrscheinlich mehr Wert abschöpfen als jene, die nur generische Bestandsaggregation anbieten.
Premiumisierung von Pilgerunterkünften und kuratierte Rundreisen definieren Ticketgrößen neu
Der indische Religionsturismusmarkt verzeichnet einen deutlichen Anstieg der Ausgaben pro Reise, da immer mehr Pilger bessere Zimmer, kuratierte Reisen und reibungslosere Vor-Ort-Arrangements bevorzugen. MakeMyTrip-Daten für das Geschäftsjahr 2024–25 zeigten, dass Buchungen für Zimmer mit einem Preis über INR 7.000 (77,9 USD) pro Nacht um mehr als 20 % stiegen, wobei die Preisspanne von INR 7.000 (77,9 USD) bis INR 10.000 (111,2 USD) um 24 % und Zimmer über INR 10.000 (111,2 USD) um 23 % zulegten. Thomas Cook India und SOTC Travel erweiterten ihr spirituelles Portfolio im August 2025 auf 11 kuratierte Rundreisen und fügten Luftdarshan, VIP-Zugang und von Pandits begleitete Rituale hinzu, was signalisiert, dass höherwertiges Produktdesign in den Mainstream übergeht. Dieser Trend ist wichtig, weil er das Umsatzwachstum weg von reiner Besucherzahlexpansion hin zu höherem Ertrag pro Buchung verlagert. Der indische Religionsturismusmarkt wird daher für Betreiber attraktiver, die Komfort, Vertrauen und Bequemlichkeit in einem einzigen bezahlten Produkt bündeln können. Er unterstützt auch eine breitere Lieferantenbasis, einschließlich Premium-Transport, besser gelegener Hotels, kuratierter lokaler Reiseführer und spezialisierter Familienreisearrangements. Langfristig sollte dies Premium-Pilgertourismus zu einer stabilen Kategorie machen und nicht zu einem kurzfristigen saisonalen Höhepunkt.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Saisonale Überlastung und Kapazitätsengpässe in Spitzenzeiträumen | -0.8% | Nordindien, einschließlich Char Dham und Varanasi, sowie Südindien, einschließlich Tirupati und Sabarimala | Kurzfristig (≤ 2 Jahre) |
| Lücken in der Anbindung auf der letzten Meile bei abgelegenen Heiligtümern | -0.5% | Nordostindien, Himalaya-Strecken und sekundäre Standorte in Zentralindien | Langfristig (≥ 4 Jahre) |
| Unterkunftsengpässe in stark frequentierten Pilgerzentren | -0.7% | Nordindien, einschließlich Ayodhya und Varanasi, sowie Südindien, einschließlich Tirupati und Ujjain | Mittelfristig (2–4 Jahre) |
| Fragmentierte lokale Vorschriften und Komplexität der Koordination mit Tempelgremien | -0.4% | Gesamtindien, am akutesten bei mehrstaalichen Strecken | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Saisonale Überlastung und Kapazitätsengpässe in Spitzenzeiträumen beeinträchtigen die Dienstleistungszuverlässigkeit
Saisonale Konzentration bleibt eine der deutlichsten betrieblichen Einschränkungen für den indischen Religionsturismusmarkt, da die Nachfrage stark auf Pilgerfenster, Feste und günstige Termine konzentriert ist. Die Char-Dham-Analyse der SDC Foundation zeigte, dass 72 % des jährlichen Besucheraufkommens im Jahr 2025 innerhalb der ersten 60 Tage der Saison ankamen – ein Verdichtungsgrad, der Transport-, Unterkunfts-, Sanitär- und Sicherheitssysteme gleichzeitig belastet. Der Mahakaleshwar-Tempel in Ujjain erlebte ebenfalls Spitzentag-Druck, wobei die täglichen Besucherzahlen in Stoßzeiten 2,5 bis 3 Lakh erreichten und die Unterkunftspreise stark anstiegen. Diese Art der Konzentration verringert die Dienstleistungszuverlässigkeit für den indischen Religionsturismusmarkt, weil Paketbetreiber feste Reiserouten in Destinationen verkaufen müssen, wo die nutzbare Kapazität innerhalb von Tagen stark schwanken kann. Preisanstiege in diesen Zeitfenstern verzerren auch die Erschwinglichkeit einer ansonsten massentouristischen inländischen Reisekategorie. Solange nicht mehr Nachfrage auf breitere Zeitbänder und mehr Destinationen verteilt wird, wird der Spitzenstress weiterhin Erlebnisqualität und betriebliche Effizienz beeinträchtigen.
Lücken in der Anbindung auf der letzten Meile bei abgelegenen Heiligtümern halten sekundäre Nachfrage untermonetarisiert
Die Anbindung auf der letzten Meile bleibt ein langsam wirkender Hemmschuh für den indischen Religionsturismusmarkt, da viele abgelegene Heiligtümer noch immer auf lückenhafte Straßen, schwieriges Gelände oder schwache Zubringerverkehrsverbindungen angewiesen sind. Dieses Problem ist am deutlichsten auf Himalaya-Routen, in ökologisch sensiblem nordöstlichem Gelände und an kleineren Standorten sichtbar, die noch nicht in eine formale Reisestrecke integriert sind. Zentrale Programme verbessern den Kernzugang, aber das kommerzielle Reiseerlebnis hängt noch immer von der Qualität des letzten Abschnitts zwischen dem Verkehrsknotenpunkt und dem Heiligtum selbst ab. Schwache Anbindung auf der letzten Meile verringert die praktische Kapazität des indischen Religionsturismusmarktes, indem sie Reisezeiten verlängert, die Erschöpfung erhöht und die Attraktivität von Mehrstopp-Reiserouten für Familien und ältere Pilger einschränkt. Sie erhöht auch die Kosten des Zielortmanagements für Betreiber, die lokale Transfers, Vor-Ort-Unterstützung und Notfallhilfe organisieren müssen. Bis das letzte Teilstück zuverlässiger wird, werden mehrere sekundäre Strecken auf dem Papier sichtbarer bleiben als in der Praxis vollständig kommerziell.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Religionstyp: Hinduistische Dominanz bleibt intakt, während buddhistischer Tourismus das schnellste Wachstum verzeichnet
Der hinduistische Pilgertourismus entfiel im Jahr 2025 auf 78,62 % des Marktanteils des indischen Religionsturismusmarktes, was die Tiefe der inländischen Pilgerbasis Indiens und das seit langem etablierte Netzwerk tempelgeführter Reisestrecken widerspiegelt. Dieser Teil der indischen Religionsturismusbranche profitiert von dichter Heiligtümerkonzentration, regelmäßigen Festivalkalendern und stärkerer Infrastruktursichtbarkeit in Städten wie Varanasi, Ayodhya, Prayagraj und Ujjain. Diese Größe erzeugt auch einen verstärkenden Effekt, da hohes Besucheraufkommen bessere Transportoptionen, mehr lokale Lieferanten und eine breitere Beteiligung am Pauschalreisemarkt anzieht. Sikh-, Jain-, islamischer und christlicher Kulturtourismus behalten weiterhin stabile Relevanz in bestimmten regionalen Korridoren, auch wenn sie in absoluten Zahlen weit kleiner als der hinduistische Tourismus bleiben. Das Bathinda-Cluster-Mandat von EaseMyTrip im Rahmen des Punjab-Programms Mukh Mantri Tirth Yatra Yojana zeigt, dass organisierte Pilgeroperationen auch in nicht-hinduistischen Strecken entstehen, wenn Bundesstaaten diese aktiv strukturieren und unterstützen.
Der buddhistische Pilgertourismus wird voraussichtlich mit einer CAGR von 11,44 % von 2026 bis 2031 wachsen und damit das am schnellsten wachsende religionsbasierte Segment im Bericht darstellen. Dieses Teilsegment profitiert von Indiens diplomatischer Reichweite zu buddhistischen Ländern, dem erneuerten Fokus auf den Bodh-Gaya-Streckenverbund und dem haushaltsgeförderten Vorstoß in nordöstliche buddhistische Destinationen. Der indische Religionsturismusmarkt für buddhistischen Pilgertourismus wächst, da das Segment Fernreisende, stärkeres Interesse an geführter Kulturerbeinterpretation und eine bessere Eignung für Premium-Unterkunft und kuratierte Reiserouten anzieht. Das Wachstum im buddhistischen Tourismus hat auch strategische Bedeutung, da es die Einreisende Nachfrage aus Ost- und Südostasien unterstützt, anstatt nur auf inländisches Volumen zu setzen. Innerhalb der breiteren indischen Religionsturismusbranche wird dieses Segment in Bezug auf Größe wahrscheinlich kleiner als der hinduistische Pilgertourismus bleiben. Es bietet jedoch ein stärkeres Umsatzprofil pro Reisenden und einen klareren Weg zur internationalen Expansion.


Nach Reisendertyp: Inländisches Volumen bildet die Basis, während internationale Pilger den Ertrag steigern
Inländische Pilger entfielen im Jahr 2025 auf 96,21 % des Reisevolumens und bilden damit das primäre Volumengerüst für den indischen Religionsturismusmarkt. Das Segment bleibt dominant, weil Pilgerreisen in Indien häufig, familienorientiert und eng mit regionalen Glaubenskalendern verbunden sind, die eine ganzjährige Bewegung über mehrere Bundesstaaten hinweg aufrechterhalten. Inländische Reisende unterstützen auch den breitesten Nachfragepool über alle Preisklassen hinweg, von kostengünstigen selbst organisierten Reisen bis hin zu begleiteten Premium-Reisen mit besseren Zimmern und verwaltetem Zugang. Ihre Bedeutung wächst eher als dass sie abnimmt, weil Wiederholungsbesuche zunehmen und mehr Tempelstädte durch öffentliche Infrastrukturinvestitionen leichter erreichbar werden. Auch wenn sich Buchungsformate weiterentwickeln, bestimmt das inländische Volumen weiterhin Auslastung, Transportlasten und saisonalen Druck im gesamten indischen Religionsturismusmarkt.
Internationale Pilger werden voraussichtlich mit einer CAGR von 13,31 % bis 2031 wachsen und damit das am schnellsten wachsende Reisendensegment im Bericht darstellen. Dieses Segment ist kleiner in Bezug auf Volumen, ist aber bedeutsam, weil es die Umsatzqualität durch längere Aufenthalte, höhere Hotelausgaben und eine stärkere Abhängigkeit von formalen Reiserouten und professioneller Betreuung verbessert. Der indische Religionsturismusmarkt für internationale Pilger wächst, angetrieben durch eine stärkere Positionierung der buddhistischen Strecke, Diaspora-Nachfrage und speziellere digitale und Pauschalprodukte, die für Reisende konzipiert sind, die größere Dienstleistungssicherheit suchen. AppsForBharat gab bekannt, dass fast 20 % der Nachfrage nach Sri Mandir von der indischen Diaspora in Ländern wie den Vereinigten Staaten, dem Vereinigten Königreich, den Vereinigten Arabischen Emiraten, Kanada und Australien stammt, was unterstreicht, wie Auslandsengagement bereits durch angrenzende spirituelle Dienstleistungen monetarisierbar ist. Mit wachsendem internationalem Anteil sollte das Segment das Produktdesign weit über sein aktuelles Volumen hinaus beeinflussen, da Premium-Strecken, Interpretationsdienstleistungen und besser gelegenes Hotelangebot tendenziell zuerst ertragsstärkeren Reisenden folgen.
Nach Buchungskanal: Direktbuchung führt weiterhin, während Online-Plattformen am schnellsten wachsen
Direktbuchungen entfielen im Jahr 2025 auf 58,73 %, was darauf hindeutet, dass der indische Religionsturismusmarkt noch immer eine starke Tradition selbst organisierter Reisen hat. Viele Pilger arrangieren Transport, Unterkunft und Darshan-Pläne weiterhin über lokale Vertrautheit, direkten Hotelkontakt, tempelgebundene Netzwerke oder über die Jahre aufgebaute Wiederholungsreisegewohnheiten. Dieses Muster bleibt besonders stark unter inländischen Wiederholungsreisenden und Familien, die bekannte Heiligtümer besuchen, wo Route, Unterkunftsmöglichkeiten und lokale Routinen bereits vertraut sind. Reisebüros und Reiseveranstalter spielen noch immer eine wichtige Rolle, aber ihr Wert ist am höchsten, wenn Reisen mehrere Destinationen umfassen, ältere Reisende, engere Zeitpläne oder Premium-Zugangsanforderungen beinhalten. Der führende Anteil der Direktbuchungen spiegelt daher Gewohnheit und Vertrautheit wider und nicht das Fehlen organisierter Alternativen im indischen Religionsturismusmarkt.
Online-Plattformen werden voraussichtlich mit einer CAGR von 14,18 % von 2026 bis 2031 wachsen und damit der am schnellsten wachsende Buchungskanal im Bericht sein. Der indische Religionsturismusmarkt für Online-Plattformen expandiert, weil digitale Kanäle Entdeckung, Vertrauen, Vergleich und gebündelte Bequemlichkeit gleichzeitig adressieren, insbesondere für Reisende, die neue Tempelstädte oder neuere Strecken erkunden. MakeMyTripss kuratiertes spirituelles Unterkunftsangebot und der Paketstart zeigen, wie Mainstream-Plattformen sich an pilgerspezifische Bedürfnisse anpassen, anstatt die Kategorie mit Standard-Freizeitvorlagen zu bedienen. Spezialisierte digitale Akteure weiten diese Veränderung aus, indem sie sich auf rituelle Dienstleistungen, Live-Teilnahme, Prasad und gemeinschaftsbasiertes Vertrauen konzentrieren, was ihnen eine Rolle gibt, die generische Online-Reisebüros nicht leicht übernehmen können. Das Ergebnis ist eine Buchungslandschaft, in der Direktbuchungen groß bleiben, aber die schnellste Verschiebung bei der organisierten Konversion klar durch digitale Kanäle verläuft.
Nach Ausgabentyp: Transport führt bei den Ausgaben, während Unterkunft am schnellsten wächst
Transport entfiel im Jahr 2025 auf 32,51 % der Ausgaben und ist damit die größte Ausgabenkategorie im indischen Religionsturismusmarkt. Dieses Ergebnis ist konsistent damit, wie Pilgerreisen in Indien oft weite Strecken umfassen, mehrere Stopps beinhalten und je nach Strecke Schiene, Straße und Luft nutzen. Es spiegelt auch die Bedeutung des gebündelten Streckendesigns wider, da die Bewegung zwischen Heiligtümern oft die sichtbarste Kostenstelle und das schwierigste Element für Reisende ist, das sie selbst koordinieren müssen. IRCTCs Bharat-Gaurav-Zugprodukte veranschaulichen diese Logik, indem sie Reise, Unterkunft, Mahlzeiten und Besichtigungen in einem einzigen Angebot bündeln und so den Planungsaufwand für Pilger reduzieren. In einem Markt, in dem die Streckengeometrie komplex ist, bleibt Transport der grundlegende Ausgabenanker, der alle anderen Dienstleistungen ermöglicht.
Unterkunft wird voraussichtlich mit einer CAGR von 11,83 % bis 2031 wachsen und damit das am schnellsten wachsende Ausgabensegment im Bericht darstellen. Der indische Religionsturismusmarkt für Unterkunft wächst aufgrund von Zimmermangel, höheren Reisendererwartungen und mehr Premium-Paketformaten, die die Unterkunftsausgaben in die Höhe treiben. Dieses Segment ist auch eine der deutlichsten Monetarisierungsmöglichkeiten im indischen Religionsturismusmarkt, da höhere Zimmerpreise, längere Aufenthalte und bessere Dienstleistungsbündelung den Reisewert steigern können, ohne einen entsprechenden Anstieg des Besucheraufkommens zu erfordern. Im Prognosezeitraum sollte Unterkunft weiterhin von einer unterstützenden Funktion zu einem Haupttreiber des Umsatzwachstums werden, insbesondere in Tempelstädten, die hohes Besucheraufkommen mit begrenztem Qualitätsangebot kombinieren.
Geografische Analyse
Nordindien entfiel im Jahr 2025 auf 38,67 % des Marktanteils des indischen Religionsturismusmarktes und ist damit das größte regionale Segment im Bericht. Seine Führungsposition ergibt sich aus der Dichte und nationalen Bedeutung von Destinationen wie Varanasi, Ayodhya, Prayagraj, Vaishno Devi und der Char-Dham-Strecke. Uttar Pradesh bleibt zentral für diese Größe, da es große hinduistische Pilgernachfrage mit hohen öffentlichen Investitionen in Zugangsrouten und Zielortaufwertungen kombiniert. Ayodhya und Varanasi zeigen auch, wie religiöser Tourismus schnell in breitere lokale Ausgaben umgewandelt werden kann, sobald eine Destination nationale Aufmerksamkeit und verbesserte Besucherinfrastruktur erhält. Nordindien bleibt daher das operative Zentrum des indischen Religionsturismusmarktes sowohl in Bezug auf Größe als auch auf Sichtbarkeit.
Südindien ist der zweitgrößte regionale Markt und wird durch die stetige Anziehungskraft von Tirupati, Sabarimala, den Tempelkorridoren Tamil Nadus und den wichtigsten Pilgerrouten Karnatakas unterstützt. Die Region ist bedeutsam, weil sie hohen Andachtsverkehr mit einem relativ fortgeschrittenen Einsatz digitaler Warteschlangensysteme, organisiertem Darshan-Management und markengebundenem Streckenreisen kombiniert. Das KI-gestützte Kommandozentrum von Tirumala hat bereits gezeigt, dass Technologie Durchsatz, Wartezeit und Warteschlangenqualität an einem der meistbesuchten Heiligtümer des Landes wesentlich verbessern kann. Westindien bleibt relevant durch Gujarats Somnath-, Dwarka- und Palitana-Routen sowie durch Maharashtras große Pilgerzentren wie Shirdi, Nashik und Pandharpur. Die westliche Region ist auch für zukünftige veranstaltungsgetriebene Nachfrage bedeutsam, da Vorbereitungen für große religiöse Versammlungen dauerhafte Infrastruktur- und Gastgewerbevorteile über das Veranstaltungsfenster hinaus schaffen können.
Ostindien wird voraussichtlich mit einer CAGR von 11,25 % bis 2031 wachsen und damit die am schnellsten wachsende Geografie im Bericht darstellen. Sein Schwung kommt größtenteils aus Bihars buddhistischer Strecke, wo Bodh Gaya, Rajgir und Nalanda sowohl in der inländischen als auch in der einreisenden Pilgerplanung an Bedeutung gewinnen. Dieses Wachstum ist bedeutsam, weil Ostindien dem indischen Religionsturismusmarkt durch buddhistischen Kulturtourismus und das Potenzial für längere Reiserouten eine stärkere internationale Dimension hinzufügt. Der Nordosten bewegt sich auch von einem peripheren Status hin zu einer stärker definierten Wachstumsrolle, unterstützt durch das buddhistische Streckenprogramm des Unionshaushalts 2026–27, das sechs nordöstliche Bundesstaaten abdeckt. Zentralindien gewinnt durch Ujjain und damit verbundene veranstaltungsgetriebene Kapazitätsinvestitionen an Sichtbarkeit, was darauf hindeutet, dass das zukünftige regionale Wachstum im indischen Religionsturismusmarkt nicht auf die heute bekanntesten Tempelstädte beschränkt sein wird.[3]
Wettbewerbslandschaft
Der indische Religionsturismusmarkt bleibt fragmentiert, wobei kein einzelner kommerzieller Betreiber eine dominante Umsatzkontrolle über Transport, Unterkunft, Buchung und ritualgebundene Dienstleistungen innehat. Diese Struktur existiert, weil die Kategorie mehrere Geschäftsmodelle umfasst, darunter öffentliche Bahnbetreiber, digitale Reiseplattformen, Glaubenstechnik-Spezialisten, tempelgebundene Systeme und Hotelketten. IRCTC bleibt einer der sichtbarsten organisierten Akteure, weil Bharat-Gaurav-Produkte den Bahnzugang in strukturierte Pilgerstrecken umwandeln, die private Wettbewerber nicht leicht im gleichen Maßstab replizieren können. Dieser Vorteil ist im indischen Religionsturismusmarkt wichtig, weil die Bahn noch immer einen großen Anteil der Fernpilgermobilität ausmacht. Gleichzeitig kontrolliert IRCTC nicht den breiteren kommerziellen Markt, was Hotels, Online-Reisebüros, Glaubenstechnik-Apps und lokalen Betreibern Raum lässt, Wert aus angrenzenden Dienstleistungen zu schöpfen.
Der private Wettbewerb verschärft sich im indischen Religionsturismusmarkt, wo digitale Nachfrage, Premium-Verpackung und spezialisierter Kundenservice am wichtigsten sind. Thomas Cook India und SOTC stärkten ihre Position im August 2025, indem sie auf 11 kuratierte Pilgerstrecken expandierten und differenzierte Serviceelemente wie Luftdarshan, VIP-Zugang und Ritualbegleitung hinzufügten. AppsForBharat baut durch Sri Mandir eine andere Art von Wettbewerbsvorteil auf, wo rituelle Dienstleistungen, Prasad-Logistik und Diaspora-Engagement eine vertikale Schicht schaffen, die Mainstream-Reiseaggregatoren nicht gut adressieren. OYOs Plan aus dem Jahr 2025, 500 Hotels in wichtigen Pilgerzentren hinzuzufügen, verweist auf eine weitere Wettbewerbsreaktion: das unterversorgte mittlere Unterkunftssegment in großem Maßstab anzugehen. Diese Schritte zeigen, dass der Wettbewerb nicht mehr nur um Reichweite geht, sondern auch darum, wer die sauberste Kombination aus Vertrauen, Komfort und zielortspezifischer Relevanz bieten kann.
Der indische Religionsturismusmarkt bietet trotz zunehmender Konsolidierung unter den bekannteren Akteuren noch bedeutende Marktlücken. Eine Chance liegt in sekundären Strecken, wo das Zielortpotenzial schneller wächst als das markenbezogene kommerzielle Angebot. Eine weitere liegt im mittleren Preissegment für Unterkunft, wo die Lücke zwischen grundlegender Dharamshala-Kapazität und Premium-Hotelangebot in vielen Tempelstädten noch zu groß ist. Technologiegestützte Verwaltung schafft auch einen indirekten Wettbewerbsvorteil, da Destinationen mit besseren Warteschlangensystemen, Überwachung und Planung für Betreiber leichter mit Vertrauen zu vermarkten sind. Die nächste Phase des Wettbewerbs im indischen Religionsturismusmarkt wird daher wahrscheinlich Unternehmen begünstigen, die lokale Komplexitäten navigieren und gleichzeitig ein konsistentes Pilgererlebnis liefern können.
Branchenführer im indischen Religionsturismus
-
Indian Railway Catering and Tourism Corporation Ltd
-
MakeMyTrip (India) Private Limited
-
Thomas Cook (India) Limited
-
Yatra Online Limited
-
Easy Trip Planners Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: IRCTC startete die Pashupatinath-Nepal-Darshan-Yatra von Indore aus und markierte damit den ersten Bharat-Gaurav-Touristenzug, der außerhalb Indiens fährt. Das 9-Nächte-10-Tage-Programm umfasst Kathmandu, Pokhara, den Chitwan-Nationalpark und den Manakamana-Tempel zu Paketpreisen zwischen INR 62.710 und INR 90.400 (750 bis 1.080 USD) und erweitert den organisierten Pilgertourismus auf eine internationale Strecke.
- April 2026: Thomas Cook India und SOTC Travel erweiterten ihr spirituelles Tourismusportfolio auf 11 kuratierte Pilgerstrecken und kündigten eine Markenpartnerschaft mit Padma Shri Anuradha Paudwal für die Darshans-Produktlinie an. Das erweiterte Angebot umfasste Luftdarshan, VIP-Zugang und von Pandits begleitete Rituale und zielt auf die wachsende Nachfrage nach Premium- und strukturierten religiösen Reiseerlebnissen ab.
- Februar 2026: Der Unionshaushalt 2026–27 erhöhte die PRASHAD-Programmzuweisung auf INR 240 Crore (26,7 Millionen USD) von einem revidierten INR 132 Crore (14,69 Millionen USD) im Geschäftsjahr 2026 und kündigte ein dediziertes buddhistisches Streckenentwicklungsprogramm für sechs nordöstliche Bundesstaaten an. Der Haushalt schlug auch einen Stadtentwicklungsfonds von INR 10.000 Crore (1,11 Milliarden USD) vor, um städtische Sanierung und innovative Stadtinfrastruktur zu finanzieren, und benannte gleichzeitig 15 heilige und archäologische Stätten für eine erlebnisorientierte Entwicklung.
- Februar 2026: Das Ministerium für Tourismus bestätigte 54 PRASHAD-Projekte in 28 Bundesstaaten mit einem genehmigten Volumen von INR 1.726,74 Crore, einschließlich Arbeiten im Zusammenhang mit Pilgerauslegungszentren und Zielortinfrastruktur in mehreren Bundesstaaten.
- Februar 2026: Das Ministerium für Tourismus bestätigte 54 PRASHAD-Projekte in 28 Bundesstaaten mit einem genehmigten Volumen von INR 1.726,74 Crore (0,19 Milliarden USD), einschließlich Arbeiten im Zusammenhang mit Pilgerauslegungszentren und Zielortinfrastruktur in mehreren Bundesstaaten.


Berichtsumfang des indischen Religionsturismusmarktes
| Direktbuchung |
| Reisebüros und Reiseveranstalter |
| Online-Reiseplattformen |
| Inländische Touristen |
| Internationale Touristen |
| Unterkunft |
| Transport |
| Speisen und Getränke |
| Religiöse Opfergaben und Spenden |
| Sonstige Nebendienstleistungen |
| Hinduistischer Tourismus |
| Sikh-Tourismus |
| Buddhistischer Tourismus |
| Jainistischer Tourismus |
| Islamischer Kulturtourismus |
| Christlicher Kulturtourismus |
| Nordindien |
| Südindien |
| Westindien |
| Ostindien |
| Nordostindien |
| Zentralindien |
| Nach Buchungskanal | Direktbuchung |
| Reisebüros und Reiseveranstalter | |
| Online-Reiseplattformen | |
| Nach Reisendertyp | Inländische Touristen |
| Internationale Touristen | |
| Nach Ausgabentyp | Unterkunft |
| Transport | |
| Speisen und Getränke | |
| Religiöse Opfergaben und Spenden | |
| Sonstige Nebendienstleistungen | |
| Nach Religionstyp | Hinduistischer Tourismus |
| Sikh-Tourismus | |
| Buddhistischer Tourismus | |
| Jainistischer Tourismus | |
| Islamischer Kulturtourismus | |
| Christlicher Kulturtourismus | |
| Nach Geografie | Nordindien |
| Südindien | |
| Westindien | |
| Ostindien | |
| Nordostindien | |
| Zentralindien |


Im Bericht beantwortete Schlüsselfragen
Wie ist der aktuelle Ausblick für die Nachfrage im indischen Religionsturismus bis 2031?
Der Bericht schätzt die Größe des indischen Religionsturismusmarktes auf 30,72 Milliarden USD im Jahr 2025, 33,91 Milliarden USD im Jahr 2026 und 56,67 Milliarden USD bis 2031, mit einer CAGR von 10,82 % über den Zeitraum 2026–2031.
Welches religiöse Reisesegment wächst in Indien am schnellsten?
Der buddhistische Pilgertourismus wird voraussichtlich nach Religionstyp am schnellsten mit einer CAGR von 11,44 % bis 2031 wachsen, unterstützt durch stärkere Streckenentwicklung und einreisendes Interesse.
Warum führt Nordindien das Land bei den Einnahmen aus religiösen Reisen an?
Nordindien hielt im Jahr 2025 einen Anteil von 38,67 %, weil es wichtige Pilgerzentren wie Varanasi, Ayodhya, Prayagraj und Char Dham mit starker öffentlicher Infrastrukturunterstützung kombiniert.
Welcher Buchungskanal verändert den Pilgertourismus am stärksten?
Online-Plattformen werden voraussichtlich am schnellsten mit einer CAGR von 14,18 % wachsen, weil sie Entdeckung, Paketvergleich und Unterkunftsauswahl für Tempelstädte und Streckenreisen verbessern.
Was ist die größte betriebliche Herausforderung für Reiseunternehmen in Tempelstädten?
Saisonale Überlastung und Unterkunftsengpässe bleiben große Herausforderungen, weil die Nachfrage stark in Spitzenzeiträumen konzentriert ist, was die Preise erhöht und die Dienstleistungszuverlässigkeit verringert.
Wo liegen die besten kommerziellen Chancen jenseits der größten Heiligtümer?
Sekundäre Strecken, mittlere Unterkunftssegmente und digital verwaltete Pilgerdienstleistungen bieten die deutlichsten Chancen, da die Kategorie über mehr Destinationen hinweg organisierter wird.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
