
Tamaño y Participación del Mercado de Gestión de Riesgos Humanos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 4.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.69 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 13.29 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Riesgos Humanos por Mordor Intelligence
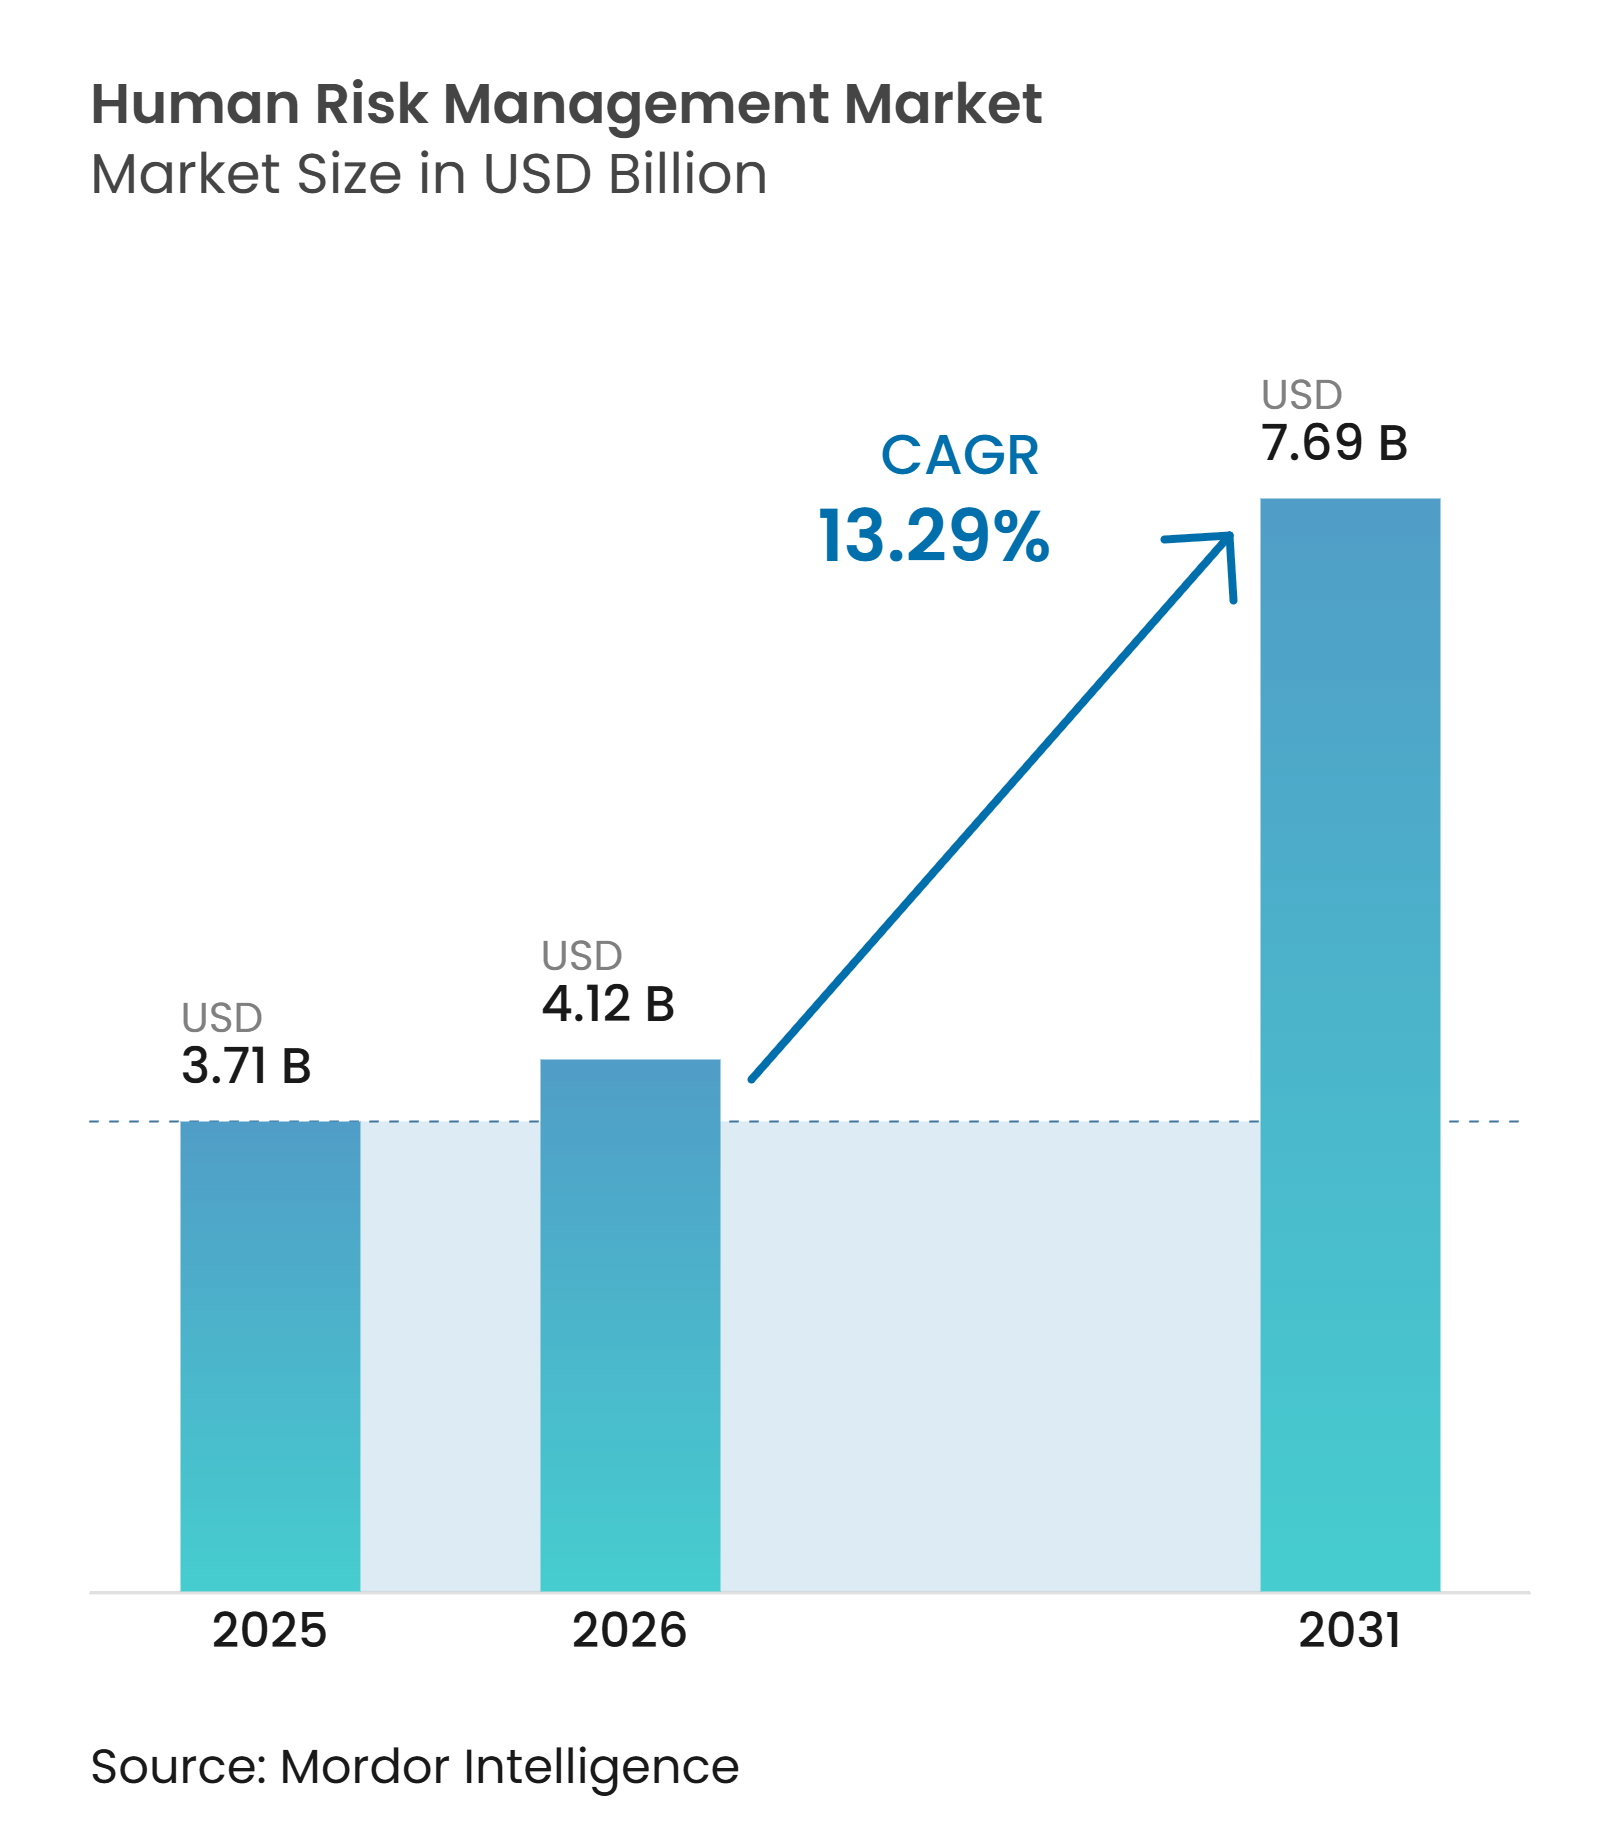
El tamaño del mercado de gestión de riesgos humanos fue valorado en 3,71 mil millones de USD en 2025 y se estima que crecerá desde 4,12 mil millones de USD en 2026 hasta alcanzar los 7,69 mil millones de USD en 2031, a una CAGR del 13,29% durante el período de pronóstico (2026-2031). El mercado de gestión de riesgos humanos está evolucionando más allá de una adquisición impulsada por el cumplimiento normativo hacia un control documentado dentro de programas más amplios de riesgo cibernético. El compromiso del correo electrónico empresarial generó pérdidas reportadas de 3,046 mil millones de USD en 2025, lo que subraya la necesidad de mantener el comportamiento de los empleados como elemento central de la planificación de seguridad. Los compradores buscan cada vez más plataformas que combinen simulaciones de phishing, contenido de capacitación, datos de comportamiento y asesoramiento oportuno. Las grandes empresas siguen siendo la base principal de ingresos, mientras que la entrega en la nube y los servicios gestionados están haciendo estas herramientas más accesibles para organizaciones más pequeñas. La competencia entre proveedores se centra en las capacidades de gestión de riesgos humanos, las conexiones relacionadas con la identidad y la evidencia de que la capacitación puede reducir la exposición.
Conclusiones Clave del Informe
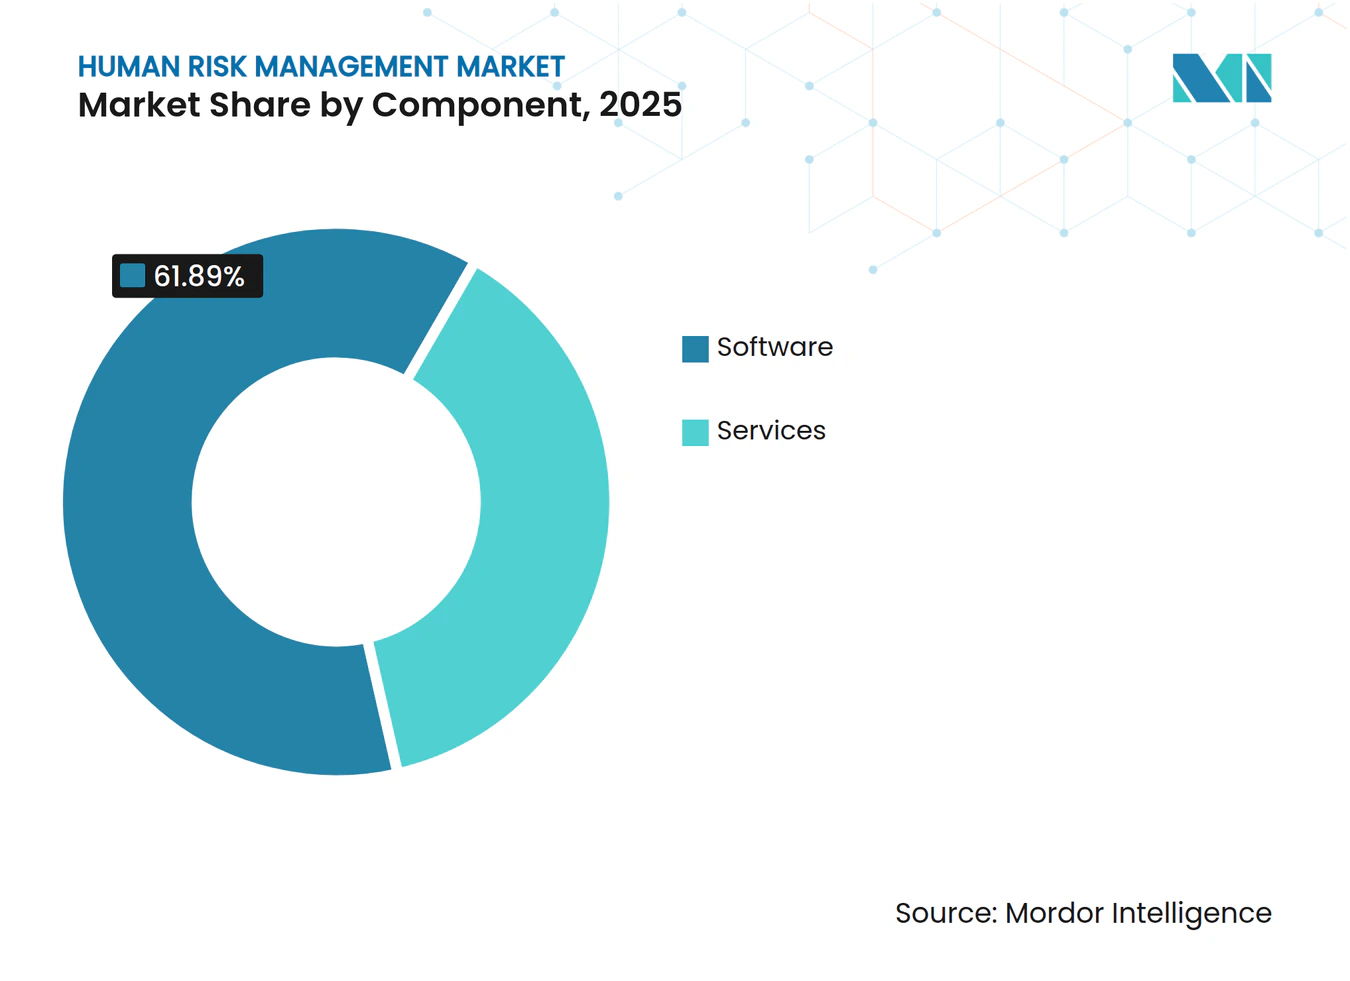
- Por componente, el software representó el 61,89% del mercado de gestión de riesgos humanos en 2025, mientras que se proyecta que los servicios se expandirán a una CAGR del 16,36% hasta 2031.
- Por modo de implementación, la entrega basada en la nube representó el 73,18% del mercado de gestión de riesgos humanos en 2025 y se proyecta que crecerá a una CAGR del 18,29% hasta 2031.
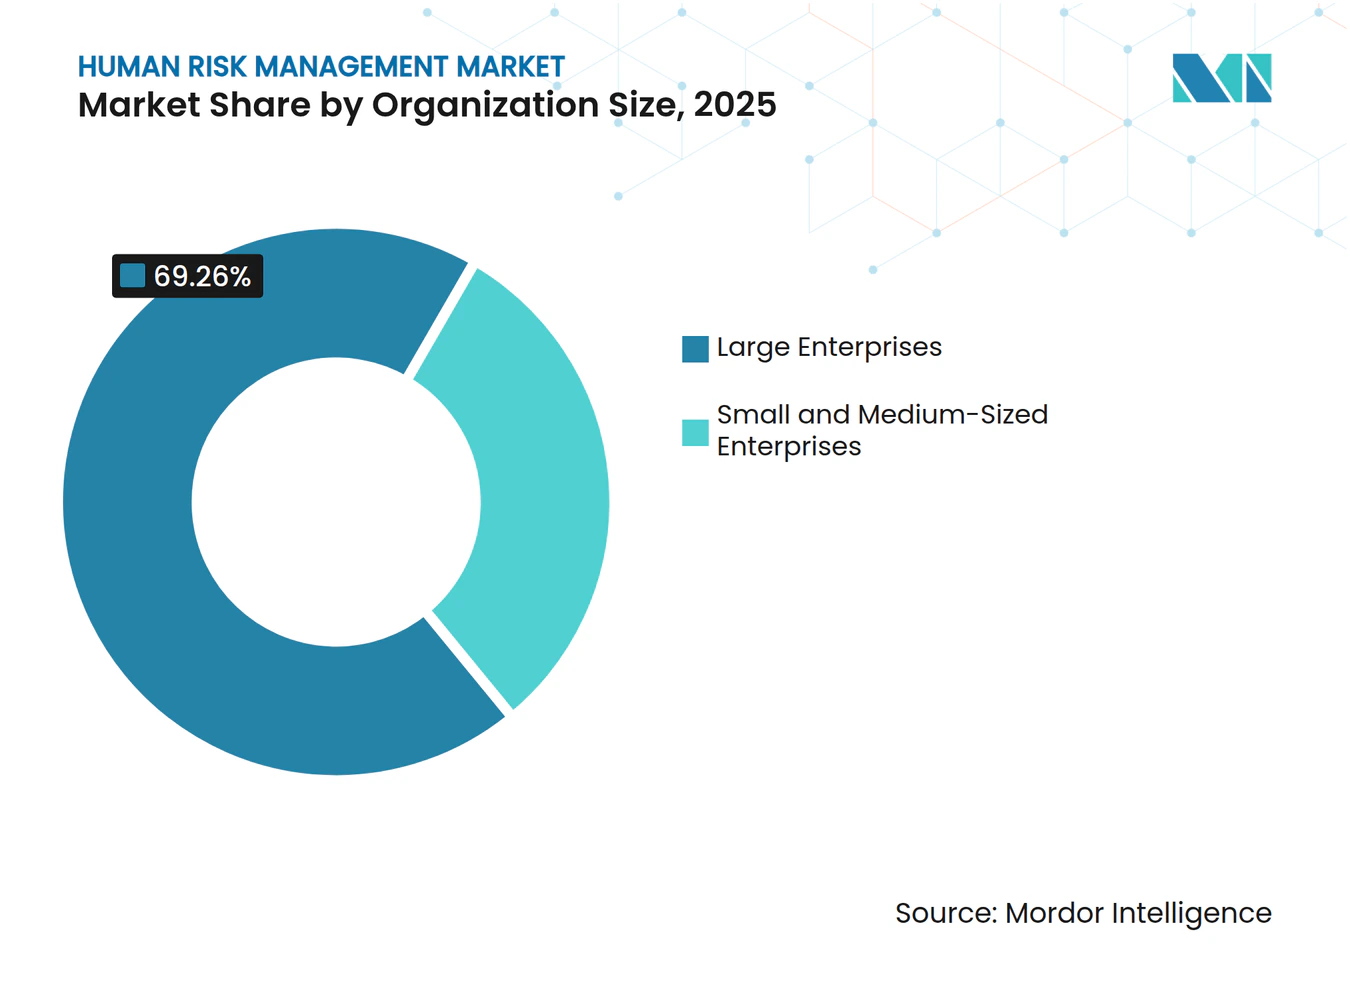
- Por tamaño de organización, las grandes empresas representaron el 69,26% de los ingresos en 2025, mientras que se proyecta que las pymes crecerán a una CAGR del 15,84% hasta 2031.
- Por industria de uso final, el sector de Banca, Servicios Financieros y Seguros (BFSI) representó el 27,39% de los ingresos en 2025, mientras que se proyecta que la industria de salud y ciencias de la vida se expandirá a una CAGR del 16,37% hasta 2031.
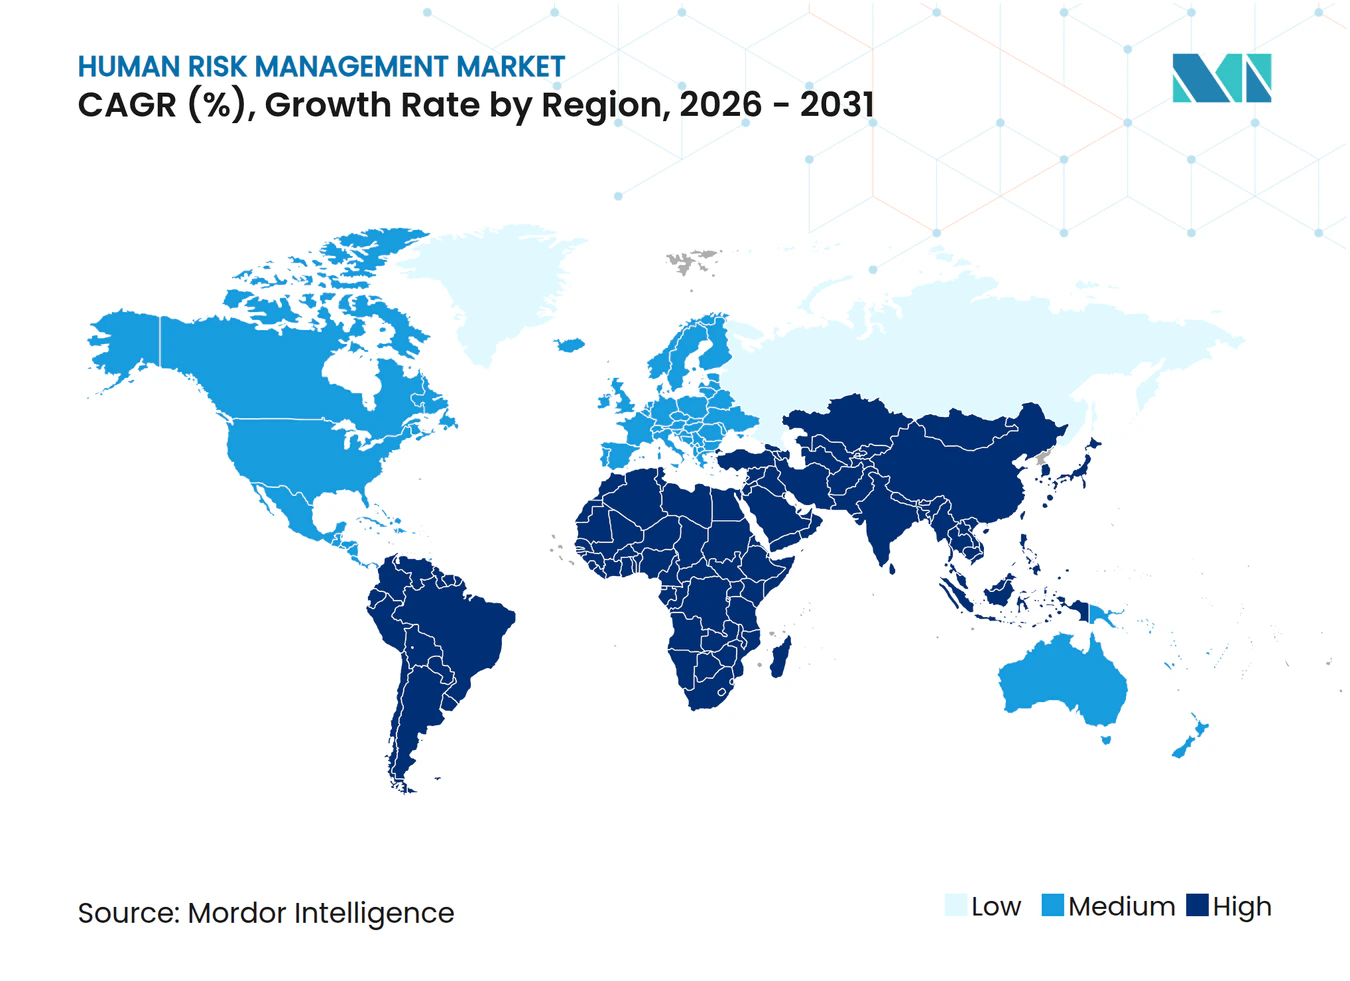
- Por geografía, América del Norte representó el 41,37% de la participación del mercado de gestión de riesgos humanos en 2025, mientras que se proyecta que Asia-Pacífico se expandirá a una CAGR del 18,96% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Aumento del Phishing y la Ingeniería Social Habilitados por IA | +3.2% | Global, con mayor exposición en América del Norte, Reino Unido y centros financieros de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Aumento del Compromiso del Correo Electrónico Empresarial y el Uso Indebido de Credenciales | +2.6% | América del Norte y Europa, con incidencia creciente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Requisitos de Evidencia para Ciberseguros y Cumplimiento Normativo | +2.1% | Núcleo de América del Norte y la UE, con extensión a Oriente Medio y Asia-Pacífico a través de cadenas de suministro multinacionales | Mediano plazo (2-4 años) |
| Expansión de la Confianza Cero y la Verificación Continua | +1.6% | Global, con avances tempranos en América del Norte, Alemania y Singapur | Mediano plazo (2-4 años) |
| Adopción Creciente de Programas de Seguridad Basados en Riesgo Conductual | +1.2% | América del Norte, Europa Occidental y Australia | Mediano plazo (2-4 años) |
| Demanda Creciente de Asesoramiento de Seguridad en Tiempo Real | +0.9% | Global, con concentración en grandes empresas de América del Norte y el mercado del Reino Unido | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento del Phishing y la Ingeniería Social Habilitados por IA
La IA generativa ha reducido el esfuerzo, el tiempo y las habilidades especializadas que antes se requerían para crear campañas de ingeniería social dirigidas. KnowBe4 reportó un aumento del 17,1% en los ataques de phishing durante el segundo semestre de 2025, lo que demuestra que la exposición está creciendo a medida que estas herramientas se vuelven más fáciles de usar. Su porcentaje global de propensión al phishing previo a la capacitación fue del 33,2%, y la medida alcanzó el 39,5% en empresas con al menos 10.000 empleados.[1] La clonación de voz y el video generado por IA han ampliado los canales que los equipos de seguridad deben cubrir más allá de los ejemplos familiares basados en correo electrónico. El mercado de gestión de riesgos humanos, por lo tanto, favorece el contenido adaptativo que cambia con las amenazas activas en lugar de los programas anuales centrados principalmente en la finalización. Las organizaciones que utilizan capacitación continua con soporte de IA redujeron su porcentaje de propensión al phishing al 4,2% después de 12 meses, una reducción del 87% respecto a la línea base reportada.
Aumento del Compromiso del Correo Electrónico Empresarial y el Uso Indebido de Credenciales
El compromiso del correo electrónico empresarial ha convertido el juicio de los empleados y la respuesta conductual en una parte más importante de los programas de seguridad del correo electrónico. El FBI registró 3,046 mil millones de USD en pérdidas por compromiso del correo electrónico empresarial en 24.768 denuncias en 2025, lo que refleja la importancia financiera de esta categoría de ataque.[2] La pérdida promedio reportada fue de 123.000 USD por denuncia, y la categoría fue 109 veces más costosa por denuncia que el phishing por sí solo. Mimecast encontró que el 48% de los encuestados observó un aumento en la actividad de compromiso del correo electrónico empresarial en el año anterior, mientras que el 38% aún dependía únicamente de los controles de seguridad de correo electrónico nativos. La misma investigación indicó que el 8% de los usuarios puede representar el 80% del riesgo en la capa humana en una organización típica, lo que hace que la capacitación amplia y uniforme sea menos precisa. Este patrón respalda la demanda de puntuación de riesgo individual e intervención dirigida en el mercado de gestión de riesgos humanos.
Requisitos de Evidencia para Ciberseguros y Cumplimiento Normativo
Los aseguradores y reguladores esperan cada vez más registros que demuestren un programa de capacitación de empleados recurrente, documentado y revisable. Las pérdidas totales por ciberdelincuencia superaron los 20 mil millones de USD en el informe del FBI de 2025, lo que refuerza la atención a los controles que los aseguradores pueden considerar durante la suscripción. La norma ISO/IEC 27001:2022, la Directiva NIS2 y el Marco de Ciberseguridad del NIST 2.0 refuerzan cada uno el papel de la concienciación y la capacitación como controles auditables. La Ley de Resiliencia Operativa Digital ha exigido capacitación en concienciación sobre seguridad de las TIC apropiada para cada función para el personal de entidades financieras desde enero de 2025. Esta combinación hace que la evidencia de la capacitación de empleados sea relevante para la gobernanza, el riesgo financiero, la revisión de auditorías y las discusiones de cumplimiento continuo. También brinda a los proveedores en el mercado de gestión de riesgos humanos una base para posicionar la documentación, los informes y el soporte de renovación junto con el contenido de los cursos.
Expansión de la Confianza Cero y la Verificación Continua
La implementación de confianza cero hace que las decisiones de los empleados sean más visibles dentro de la seguridad de acceso porque la verificación de identidad depende de las acciones rutinarias del usuario. El manejo de credenciales, el uso de la autenticación multifactor y las opciones de consentimiento pueden afectar la fiabilidad de los controles basados en identidad en toda una organización. Un marco revisado por pares en 2025 mostró que el conocimiento, el comportamiento de cumplimiento y la finalización de la capacitación pueden combinarse para distinguir a los empleados con diferentes perfiles de riesgo de ciberseguridad. Esto respalda el uso de datos de capacitación junto con la gestión de información y eventos de seguridad, la detección y respuesta extendidas y los procesos de gobernanza de identidad. Living Security describió el riesgo humano como una trayectoria cambiante en lugar de una etiqueta fija del empleado, utilizando datos de más de 100 organizaciones y más de 200 señales de riesgo en tiempo real. El mercado de gestión de riesgos humanos está, en consecuencia, volviéndose más conectado a las operaciones de seguridad más amplias y a los flujos de trabajo de gestión de acceso.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Fatiga en la Capacitación de Empleados y Disminución del Compromiso | -2.0% | Global, más aguda en grandes empresas de América del Norte y Europa Occidental con programas establecidos | Corto plazo (≤ 2 años) |
| Restricciones de Privacidad en la Puntuación Conductual Individual | -1.5% | UE, Reino Unido, California y Brasil | Mediano plazo (2-4 años) |
| Dificultad para Demostrar el Retorno de Inversión Financiero Directo | -1.2% | Global, más pronunciado en pymes con presión de costos y compradores del sector público | Mediano plazo (2-4 años) |
| Complejidad de Integración entre Sistemas de Seguridad e Identidad | -0.8% | América del Norte y la UE, donde las pilas de seguridad son más profundas y más aisladas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fatiga en la Capacitación de Empleados y Disminución del Compromiso
La fatiga en la capacitación puede limitar el valor que las organizaciones obtienen de los programas de concienciación que utilizan el mismo formato o exigen demasiado a los empleados. MetaCompliance encontró que el 81% de los 200 directores de seguridad de la información encuestados afirmaron que los programas fracasan cuando el riesgo cibernético humano se trata únicamente como un problema de capacitación en lugar de un desafío de gestión de riesgos.[3] El estudio también encontró que el 25% tuvo dificultades para captar la atención de los empleados a pesar de destinar el 15% de los presupuestos anuales de seguridad a la concienciación. Los cursos estáticos y con muchas sesiones pueden aumentar la carga de tiempo para los empleados y gerentes que ya gestionan demandas operativas. SoSafe reportó una retención de conocimientos del 90% después de 12 meses a través de su enfoque de plataforma, lo que respalda el uso de formatos más cortos y específicos por función. Los proveedores en el mercado de gestión de riesgos humanos necesitan apoyar el aprendizaje regular sin crear demandas repetitivas que debiliten el compromiso.
Restricciones de Privacidad en la Puntuación Conductual Individual
La puntuación conductual individual enfrenta restricciones de protección de datos en regiones donde las leyes de privacidad limitan el uso de la elaboración de perfiles automatizados significativos. El Artículo 22 del RGPD puede crear obligaciones cuando la elaboración de perfiles automatizados tiene efectos legales o igualmente significativos sobre un empleado individual. Los resultados de capacitación, los registros de autenticación, las interacciones por correo electrónico y los datos de exposición externa pueden requerir una base legal común cuando se utilizan dentro de un perfil de riesgo único. El conjunto de datos de riesgo humano de Living Security ilustra la amplitud de señales que una plataforma puede buscar combinar para este propósito. Muchos compradores del mercado medio carecen de la capacidad interna para establecer y administrar los acuerdos de gobernanza de datos requeridos. Los enfoques que preservan la privacidad basados en señales agregadas pueden ayudar al mercado de gestión de riesgos humanos a atender a compradores que necesitan visibilidad del riesgo sin atribución individual.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Software Lidera, los Servicios se Expanden a través de la Demanda GestionadaEl software representó el 61,89% de la participación del mercado de gestión de riesgos humanos en 2025. El resultado reflejó una implementación madura de plataformas entre grandes empresas con equipos de seguridad centralizados. Estos compradores utilizan consolas de software como servicio integradas para simulaciones de phishing, gestión de contenido, análisis conductual, informes y gestión de la actividad de los empleados. Una plataforma común respalda la evidencia documentada en grandes poblaciones de personal y programas de seguridad recurrentes. El modelo integrado difiere de los servicios basados en proyectos, donde los costos varían según el alcance, las necesidades de soporte y el momento.
Los acuerdos de plataforma a largo plazo y las renovaciones relacionadas con el cumplimiento han respaldado históricamente el gasto recurrente en software en cuentas empresariales. Se proyecta que los servicios se expandirán a una CAGR del 16,36% de 2026 a 2031 a medida que las pymes y las organizaciones del mercado medio externalizan la administración de programas. ESET encontró que el 87% de las pequeñas y medianas empresas consideró la capacitación en ciberseguridad como crítica, mientras que solo el 28% operaba programas integrales que incluían simulaciones de phishing.[4] Esta brecha deja un papel práctico para los socios de servicios gestionados que apoyan a organizaciones más pequeñas sin programas internos establecidos. Proofpoint completó su adquisición de Hornet Security en diciembre de 2025, ampliando su capacidad de concienciación gestionada a través de un negocio orientado a proveedores de servicios gestionados que atiende a más de 120 países.


Por Modo de Implementación:
La Entrega en la Nube Transforma la Economía de la CapacitaciónLa implementación basada en la nube representó el 73,18% de la participación del mercado de gestión de riesgos humanos en 2025. También se proyecta que se expandirá a una CAGR del 18,29% de 2026 a 2031. Las herramientas en la nube pueden actualizar el contenido en respuesta a la inteligencia de amenazas actual sin actualizaciones de infraestructura local. Eliminan la necesidad de proporcionar y mantener sistemas de capacitación dedicados. Este modelo facilita la ejecución de programas comunes en fuerzas de trabajo distribuidas y ubicaciones empresariales.
Las conexiones con las capas de identidad de Microsoft 365 han respaldado el alejamiento de las instalaciones locales heredadas. Los sistemas locales siguen siendo relevantes para la defensa, la infraestructura crítica y los organismos gubernamentales que tienen requisitos de soberanía de datos. La implementación híbrida puede respaldar a las grandes empresas que están trasladando cargas de trabajo o sistemas sensibles a la nube. KnowBe4 introdujo una plataforma nativa de IA en mayo de 2026 con agentes de orquestación AIDA que gestionan la capacitación personalizada para usuarios individuales. El producto nativo de la nube refuerza por qué la entrega en la nube escalable y vinculada a la inteligencia sigue siendo central para el mercado de gestión de riesgos humanos.
Por Tamaño de Organización:
Las Grandes Empresas Lideran, las Pymes Reducen la BrechaLas grandes empresas representaron el 69,26% del tamaño del mercado de gestión de riesgos humanos en 2025. Los contratos plurianuales, las licencias de puestos a nivel empresarial y la responsabilidad a nivel directivo por la capacitación documentada respaldaron su posición de liderazgo. Estas organizaciones generalmente cuentan con los equipos de seguridad y los presupuestos de TI necesarios para administrar programas amplios de empleados. Pueden respaldar el trabajo de integración que conecta las herramientas de capacitación con los sistemas de correo electrónico, identidad y seguridad. Históricamente, esta estructura de adquisición hizo que las plataformas a nivel empresarial fueran menos accesibles para organizaciones más pequeñas.
Se proyecta que las pymes se expandirán a una CAGR del 15,84% de 2026 a 2031. Los precios nativos de la nube y los paquetes de servicios de seguridad gestionados han reducido las barreras vinculadas a los requisitos mínimos de puestos y la capacidad interna limitada. ESET encontró que el 81% de las pequeñas y medianas empresas que habían experimentado múltiples incidentes de seguridad adoptaron capacitación frecuente. Un estudio de 2025 sobre pymes suecas asoció la capacitación limitada con restricciones de recursos y percepciones erróneas del riesgo cibernético.[5] Los precios, el empaquetado y la entrega gestionada están ayudando a las pymes a participar más activamente en la industria de capacitación en concienciación sobre seguridad.

Por Industria de Uso Final:
El Sector BFSI Ancla el Gasto, el Sector Salud Gana ImpulsoEl sector de Banca, Servicios Financieros y Seguros representó el 27,39% del mercado de gestión de riesgos humanos en 2025. El fraude financiero dirigido y una alta concentración de información sensible hacen que el condicionamiento recurrente de los empleados sea relevante para los controles de este sector. Las instituciones financieras requieren que el personal reconozca los intentos de phishing, el uso indebido de credenciales y las solicitudes de pago fraudulentas. La necesidad de evidencia de capacitación también se ajusta a los requisitos de gobernanza y auditoría comunes en este sector. KnowBe4 registró un porcentaje de propensión al phishing de referencia del 38,1% para los seguros, el segundo valor más alto en su comparación sectorial.
Se proyecta que la industria de salud y ciencias de la vida se expandirá a una CAGR del 16,37% de 2026 a 2031. El sector tuvo un porcentaje de propensión al phishing de referencia del 42,7%, el nivel más alto en los datos de la industria de KnowBe4. Los flujos de trabajo clínicos, los grupos de personal variados y un amplio entorno de dispositivos conectados contribuyen a esta exposición. Las organizaciones de salud alcanzaron un porcentaje de propensión al phishing posterior a la capacitación del 5% después de 12 meses de capacitación continua. El gobierno, la administración pública, las TI y las telecomunicaciones respaldan la demanda adicional a través de estrategias nacionales y riesgos recurrentes de credenciales.
Análisis Geográfico
Mercado de Gestión del Riesgo Humano en América del Norte
América del Norte concentró el 41,37% de los ingresos globales en 2025. Los prolongados ciclos de adquisición empresarial, los maduros ecosistemas de servicios gestionados y la responsabilidad de la alta dirección respaldaron esta posición. Los Estados Unidos se mantuvieron como la mayor fuente de ingresos regionales, dado que las organizaciones de servicios financieros, atención médica y tecnología mantuvieron un gasto elevado por puesto. ESET encontró que el 93% de las pymes de América del Norte consideraban la formación en ciberseguridad como crítica, el resultado más alto en su encuesta global. América del Norte representó el 41,37% de los ingresos globales en 2025. Los prolongados ciclos de adquisición empresarial, los maduros ecosistemas de servicios gestionados y la responsabilidad de la alta dirección respaldaron esta posición. Los Estados Unidos se mantuvieron como la mayor fuente de ingresos regionales, dado que las organizaciones de servicios financieros, atención médica y tecnología mantuvieron un gasto elevado por puesto. ESET encontró que el 93% de las pymes de América del Norte consideraban la formación en ciberseguridad como crítica, el resultado más alto en su encuesta global.
Mercado de Gestión del Riesgo Humano en Europa
Europa presenta un perfil de demanda impulsado por la regulación, con oportunidades en los mercados DACH y del sur de Europa. La preparación para NIS2 y la Ley de Resiliencia Operativa Digital han reforzado la necesidad de formación documentada y adecuada al rol de los empleados. Estos requisitos ofrecen a los proveedores conformes una base clara para atender las necesidades de auditoría y gobernanza. Los compradores europeos también enfrentan requisitos de privacidad que pueden limitar el uso de la puntuación conductual individual.
Mercado de Gestión del Riesgo Humano en Asia-Pacífico, Oriente Medio y África, y América del Sur
Se proyecta que Asia-Pacífico se expanda a una CAGR del 18,96% entre 2026 y 2031. Japón, India, China, Corea del Sur y Singapur están impulsando la demanda a medida que aumentan la actividad digital y la inversión en seguridad. La entrega nativa en la nube se utiliza ampliamente desde el inicio, lo que reduce las restricciones de migración que afectan a los mercados más maduros. Oriente Medio y África presentan una demanda de desarrollo de capacidades a través de programas nacionales de ciberseguridad, mientras que América del Sur ha mostrado resultados de formación medibles. KnowBe4 registró un porcentaje residual de susceptibilidad al phishing a un año del 7,4% en África y del 3,3% en América del Sur.
Panorama Competitivo
Concentración del Mercado
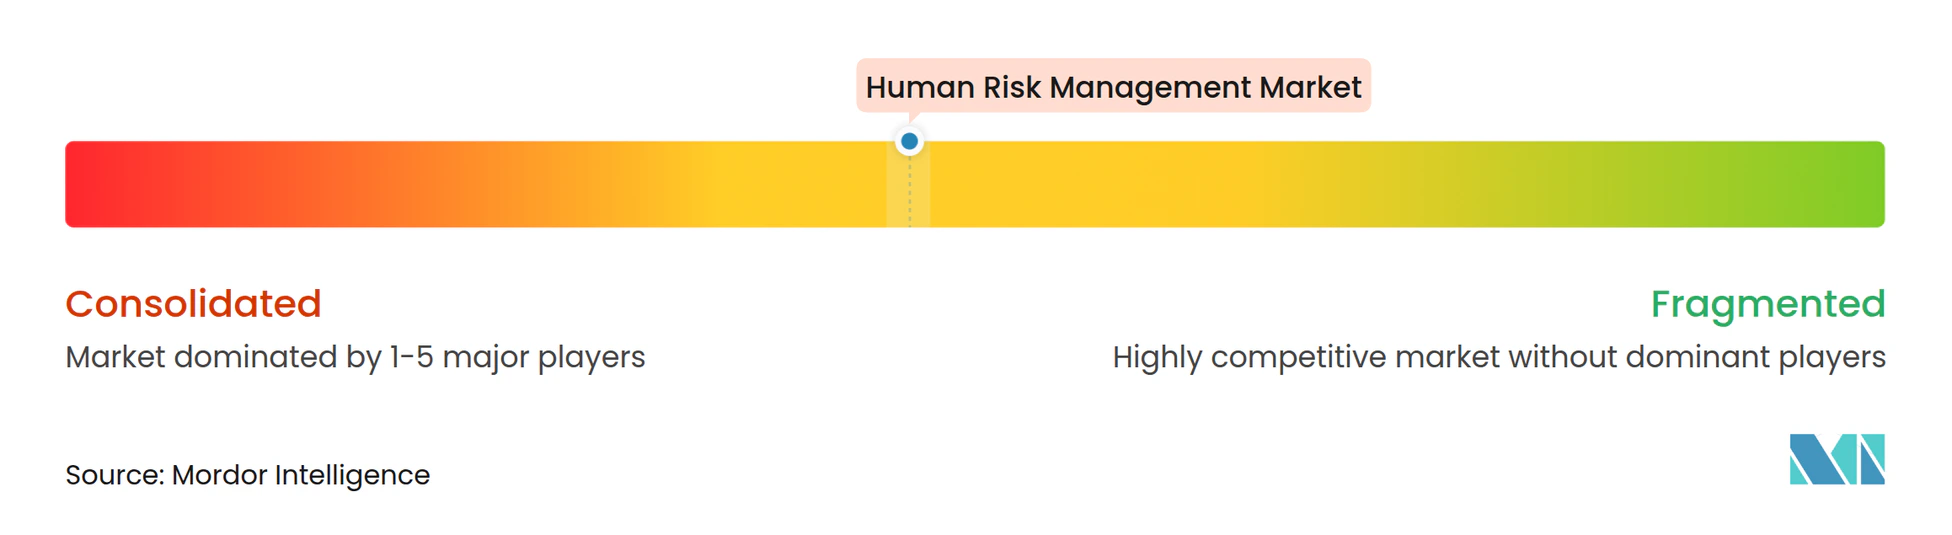
El mercado de gestión de riesgos humanos está moderadamente consolidado en la capa de plataforma y fragmentado entre proveedores más pequeños. KnowBe4 y Proofpoint tienen la mayor presencia empresarial combinada en el material suministrado. SoSafe, Hoxhunt, IRONSCALES, CybSafe, OutThink y Living Security compiten a través de la ciencia del comportamiento, el diseño de productos nativos de IA o la adecuación regional. Los proveedores generalmente siguen un modelo de plataforma completa, un modelo de gestión de riesgos humanos o la distribución a través de proveedores de servicios gestionados para clientes del mercado medio y pymes.
Los proveedores de suite completa combinan simulación de phishing, contenido de aprendizaje y análisis conductual bajo una sola licencia. Los especialistas en gestión de riesgos humanos se diferencian a través de la puntuación individual y los vínculos con herramientas relacionadas con la identidad. Los proveedores orientados a proveedores de servicios gestionados se centran en clientes sin personal de seguridad dedicado. La puntuación de riesgo que preserva la privacidad, la simulación de deepfakes multicanal y la evidencia de pérdidas financieras siguen siendo áreas de desarrollo de productos.
Proveedores más amplios de ciberseguridad como Arctic Wolf, Trend Micro y Fortinet están incorporando la capacitación en concienciación en ofertas más amplias de operaciones de seguridad. Esto crea presión de precios para los proveedores independientes cuya principal distinción es el contenido de capacitación. FortiSAT de Fortinet utiliza el análisis de rutas de ataque basado en IA para ofrecer capacitación a los usuarios identificados como de alto riesgo. Proofpoint completó la adquisición de Hornetsecurity en diciembre de 2025 para ampliar su alcance en el canal de proveedores de servicios gestionados y su base de pymes direccionable.[6] KnowBe4 lanzó su plataforma de Capacitación en Concienciación sobre Seguridad nativa de IA en mayo de 2026, añadiendo capacidades de administración autónoma de programas.
Líderes de la Industria de Gestión de Riesgos Humanos
-
KnowBe4, Inc.
-
Proofpoint, Inc.
-
Mimecast Limited
-
Hoxhunt Oy
-
Cofense, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión del Riesgo Humano Empresas cubiertas en este informe
- KnowBe4, Inc.
- Proofpoint, Inc.
- Mimecast Limited
- Hoxhunt Oy
- Cofense, Inc.
- OutThink Limited
- Living Security, Inc.
- CybSafe Limited
- CultureAI Limited
- IRONSCALES, Inc.
- SoSafe GmbH
- NINJIO, Inc.
- AwareGO ehf.
- Phished B.V.
- Terranova Worldwide Corporation
- Escal Institute of Advanced Technologies, Inc.
- TitanHQ Limited
- Inspired eLearning, LLC
- Hook Security, Inc.
- Cimento Technologies, Inc.
- Zepo Technologies, Inc.
- Phish Defense, Inc.
- HookPhish, Inc.
- Arctic Wolf Networks, Inc.
- Trend Micro Incorporated
- Fortinet, Inc.
Desarrollos recientes de la industria en Mercado de Gestión del Riesgo Humano
- Mayo de 2026: KnowBe4 lanzó su plataforma de Capacitación en Concienciación sobre Seguridad nativa de IA en una estructura de 2 niveles, SAT Advanced y SAT Foundation, integrando su suite AIDA de Agentes de Defensa de IA con un Constructor de Videos de IA Personalizado que genera videos de capacitación narrados en más de 160 idiomas, marcando un giro estratégico hacia la administración autónoma de programas.
- Febrero de 2026: KnowBe4 lanzó la Orquestación AIDA, el primer agente de IA completamente autónomo para la gestión de riesgos humanos, que crea, programa y adapta de forma independiente pruebas de seguridad de phishing personalizadas a nivel de usuario individual. Los datos internos indicaron que los clientes de AIDA redujeron su puntuación de riesgo 3 veces en comparación con los usuarios que no utilizan AIDA.
- Febrero de 2026: Proofpoint anunció una asociación estratégica con Concentrix para ofrecer ciberseguridad centrada en humanos y agentes en Asia-Pacífico, integrando la plataforma de seguridad de Proofpoint en los servicios gestionados del Centro de Operaciones de Seguridad de Concentrix para clientes empresariales y pymes.
- Diciembre de 2025: Proofpoint completó su adquisición del Grupo Hornetsecurity, un proveedor paneuropeo de servicios de seguridad, cumplimiento y concienciación sobre seguridad de Microsoft 365 impulsados por IA que opera en más de 120 países, ampliando significativamente la presencia de Proofpoint en el canal de proveedores de servicios gestionados y el mercado direccionable de pymes.
Alcance del Informe Global del Mercado de Gestión de Riesgos Humanos
El mercado de gestión de riesgos humanos abarca soluciones que identifican, evalúan y mitigan los riesgos de seguridad derivados del comportamiento humano, incluidas las amenazas internas, la exposición accidental de datos, el compromiso de credenciales y los ataques de ingeniería social. Este mercado incluye plataformas de análisis de comportamiento de usuarios y entidades (UEBA) que detectan actividad anómala de usuarios, herramientas de capacitación en concienciación sobre seguridad y simulación de phishing, soluciones de gestión de acceso privilegiado (PAM) y sistemas de prevención de pérdida de datos (DLP) que monitorean y controlan el acceso de los usuarios a datos sensibles. Las soluciones se centran en cuantificar el riesgo centrado en el ser humano a través de líneas base conductuales, implementar controles de acceso adaptativos basados en puntuaciones de riesgo, proporcionar asesoramiento de seguridad justo a tiempo y permitir a las organizaciones medir y reducir la exposición a amenazas internas, el impacto del robo de credenciales y las violaciones accidentales de políticas de seguridad en toda su fuerza laboral.
El Informe del Mercado de Gestión de Riesgos Humanos está Segmentado por Componente (Software y Servicios [Servicios Gestionados y Servicios Profesionales]), Implementación (Basado en la Nube, Local e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Industria de Uso Final (Gobierno y Administración Pública, Manufactura Industrial, Comercio Minorista y Electrónico, Transporte y Logística, Energía y Servicios Públicos, TI y Telecomunicaciones, Medios de Comunicación y Entretenimiento, Educación e Instituciones de Investigación, Salud y Ciencias de la Vida, Banca, Servicios Financieros y Seguros (BFSI) y Otras Industrias de Uso Final), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Software | |
| Servicios | Servicios Gestionados |
| Servicios Profesionales |
| Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Gobierno y Administración Pública |
| Manufactura Industrial |
| Comercio Minorista y Electrónico |
| Transporte y Logística |
| Energía y Servicios Públicos |
| TI y Telecomunicaciones |
| Medios de Comunicación y Entretenimiento |
| Educación e Instituciones de Investigación |
| Salud y Ciencias de la Vida |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Otras Industrias de Uso Final |
| América del Norte | Estados Unidos |
| Canadá | |
| América del Sur | Brasil |
| Argentina | |
| México | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Singapur | |
| Malasia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Turquía | |
| Israel | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Kenia | |
| Resto de África |
| Por Componente | Software | |
| Servicios | Servicios Gestionados | |
| Servicios Profesionales | ||
| Por Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria de Uso Final | Gobierno y Administración Pública | |
| Manufactura Industrial | ||
| Comercio Minorista y Electrónico | ||
| Transporte y Logística | ||
| Energía y Servicios Públicos | ||
| TI y Telecomunicaciones | ||
| Medios de Comunicación y Entretenimiento | ||
| Educación e Instituciones de Investigación | ||
| Salud y Ciencias de la Vida | ||
| Banca, Servicios Financieros y Seguros (BFSI) | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| América del Sur | Brasil | |
| Argentina | ||
| México | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Singapur | ||
| Malasia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Turquía | ||
| Israel | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Kenia | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de gestión de riesgos humanos?
El tamaño del mercado de gestión de riesgos humanos fue valorado en 3,71 mil millones de USD en 2025 y se estima que crecerá desde 4,12 mil millones de USD en 2026 hasta alcanzar los 7,69 mil millones de USD en 2031, a una CAGR del 13,29% durante el período de pronóstico (2026-2031).
¿Qué está impulsando la adopción de la capacitación en concienciación sobre seguridad?
El phishing habilitado por IA, el compromiso del correo electrónico empresarial, los requisitos de cumplimiento documentados y las necesidades de seguridad relacionadas con la identidad están respaldando la adopción. El mercado de capacitación en concienciación sobre seguridad favorece los programas que se adaptan a las amenazas y muestran registros claros de participación de los empleados.
¿Qué modelo de implementación lidera la capacitación en concienciación sobre seguridad?
La entrega basada en la nube representó el 73,18% de los ingresos en 2025 y se proyecta que se expandirá a una CAGR del 18,29% hasta 2031. El mercado de capacitación en concienciación sobre seguridad se beneficia de las herramientas en la nube que actualizan el contenido y respaldan las conexiones con los sistemas de identidad sin aprovisionamiento de infraestructura local.
¿Qué organizaciones están aumentando la inversión en programas de concienciación de empleados?
Las grandes empresas lideraron los ingresos en 2025, mientras que se proyecta que las pymes se expandirán a una CAGR del 15,84% hasta 2031 a medida que los servicios en la nube y gestionados reducen las barreras. El mercado de capacitación en concienciación sobre seguridad está llegando a compradores más pequeños a través de la entrega de programas gestionados y precios flexibles.
¿Qué sector de uso final está creciendo más rápido en la capacitación en concienciación sobre seguridad?
Se proyecta que la salud y las ciencias de la vida se expandirán a una CAGR del 16,37% hasta 2031, respaldadas por el porcentaje de propensión al phishing de referencia más alto en los datos de origen. Esta demanda del mercado de capacitación en concienciación sobre seguridad refleja fuerzas de trabajo variadas, flujos de trabajo clínicos y una amplia exposición de dispositivos.
¿Qué región se proyecta que crecerá más rápido hasta 2031?
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 18,96%, respaldada por la digitalización y la adopción nativa de la nube en las principales economías regionales. El mercado de capacitación en concienciación sobre seguridad se beneficia donde la entrega en la nube reduce la necesidad de una larga migración desde los sistemas locales.