
Tamaño y Participación del Mercado Global de Extracto de Semilla de Uva
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 371.39 Millones de dólares |
| Tamaño del Mercado (2031) | 497.68 Millones de dólares |
| Growth Rate (2026 - 2031) | 6.04 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
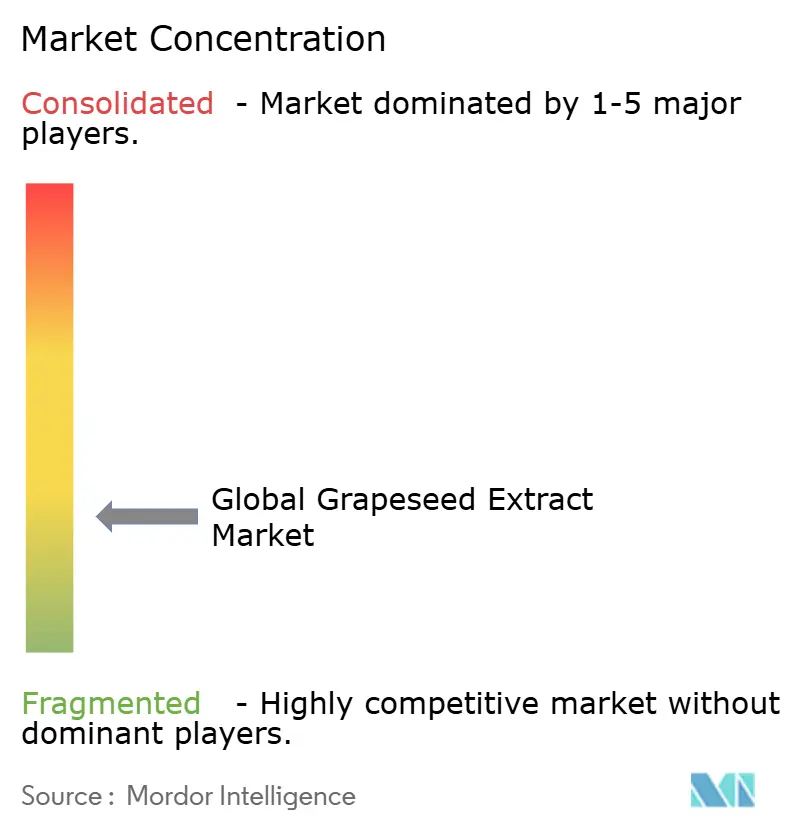
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Global de Extracto de Semilla de Uva por Mordor Intelligence
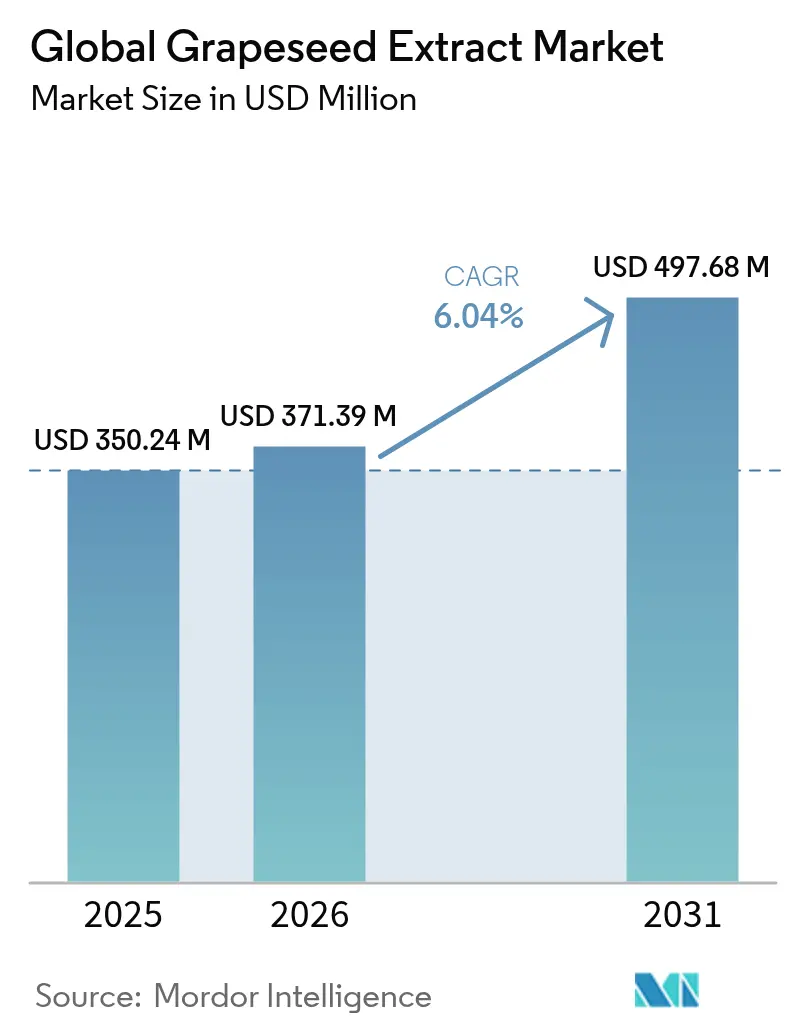
El tamaño del mercado de extracto de semilla de uva en 2026 se estima en USD 371,39 millones, creciendo desde el valor de 2025 de USD 350,24 millones con proyecciones para 2031 que muestran USD 497,68 millones, creciendo a una CAGR del 6,04% durante el período 2026-2031. El crecimiento del mercado se atribuye principalmente al aumento de la demanda de los consumidores de productos de salud naturales, una mayor conciencia sobre las medidas de atención médica preventiva y las extensas aplicaciones en múltiples industrias. El creciente reconocimiento de los beneficios del extracto de semilla de uva para la salud cardiovascular ha influido significativamente en la expansión del mercado. Además, la creciente preferencia de los consumidores por productos de etiqueta limpia y de origen vegetal ha fortalecido el crecimiento del mercado, especialmente a medida que los consumidores priorizan cada vez más los ingredientes naturales. El mercado también experimenta un crecimiento sustancial debido a las aplicaciones del extracto en la industria farmacéutica, donde se utiliza en diversas formulaciones terapéuticas. Adicionalmente, la incorporación del extracto de semilla de uva en productos antienvejecimiento y formulaciones de cuidado de la piel por parte de la industria de cosméticos y cuidado personal ha contribuido a la expansión del mercado.
Conclusiones Clave del Informe
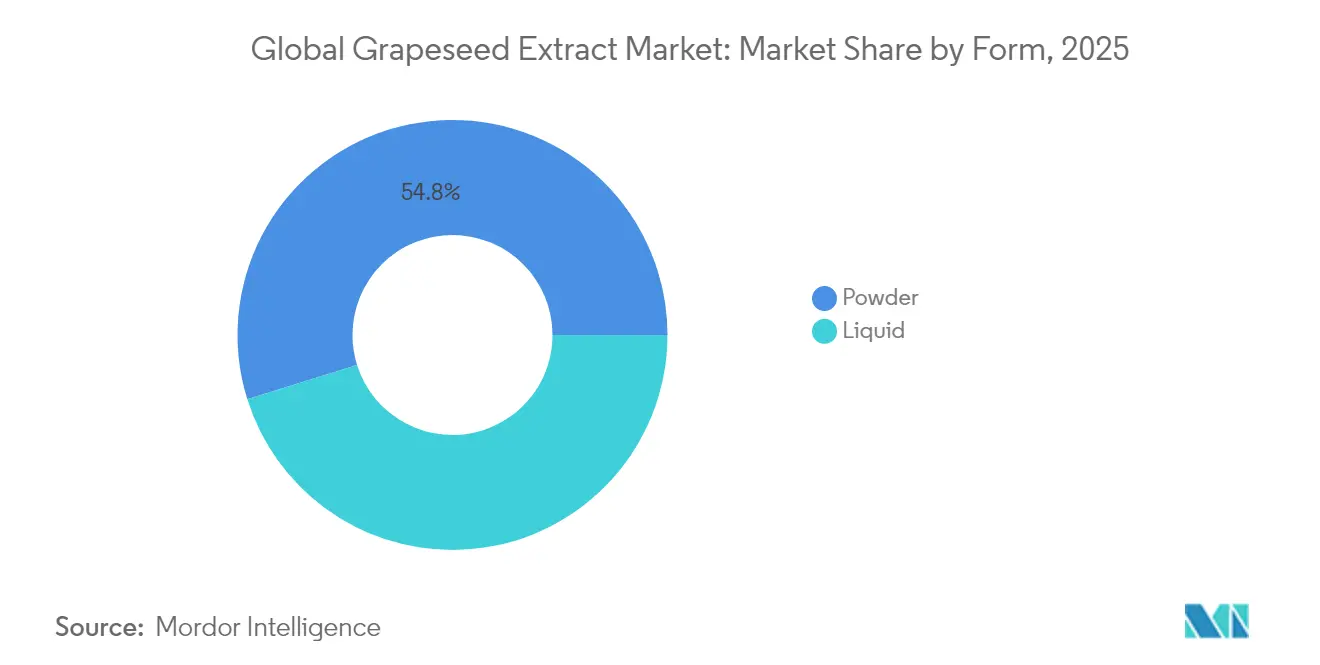
- Por forma, el polvo representó el 54,83% de la participación del mercado de extracto de semilla de uva en 2025; se proyecta que el líquido se expandirá a una CAGR del 8,45% hasta 2031.
- Por naturaleza, los productos convencionales lideraron con una participación del 84,92% en 2025; se prevé que las variantes orgánicas avancen a una CAGR del 10,92%.
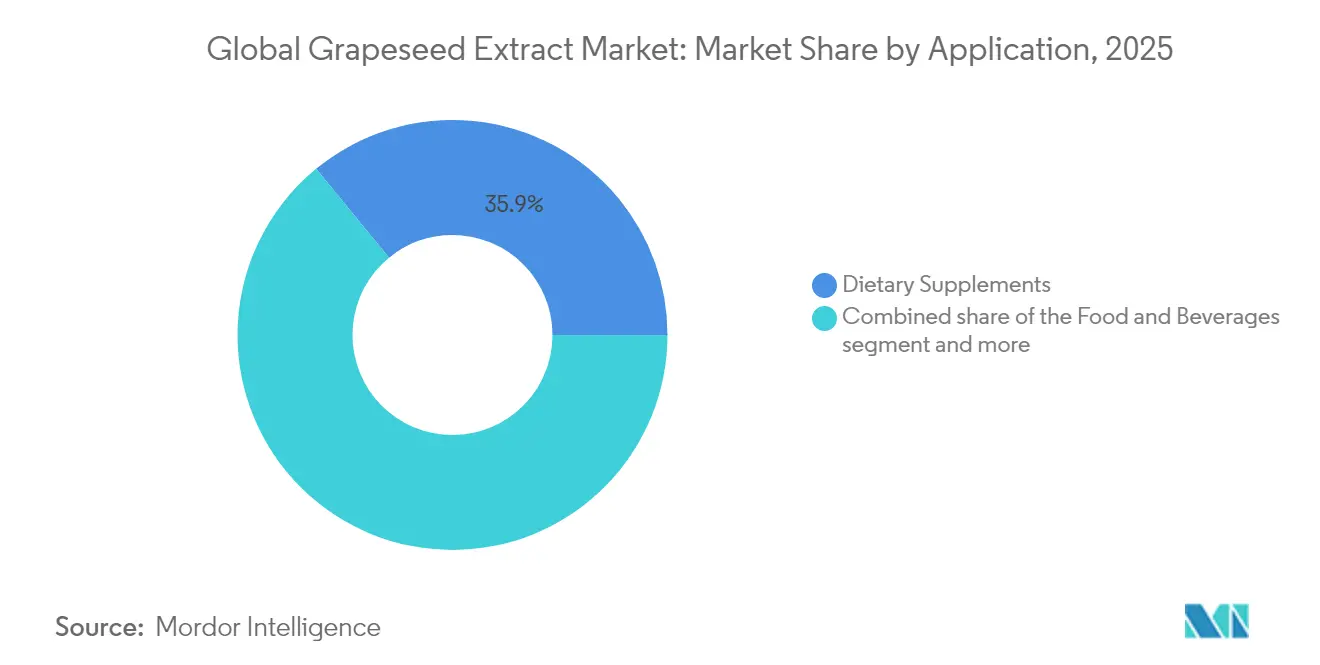
- Por aplicación, los suplementos dietéticos representaron el 35,94% del tamaño del mercado de extracto de semilla de uva en 2025, mientras que se espera que los productos farmacéuticos crezcan a una CAGR del 9,35% hasta 2031.
- Por geografía, América del Norte contribuyó con el 35,02% de los ingresos en 2025, mientras que Asia-Pacífico está preparada para una CAGR del 9,28% durante el período de previsión.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de antioxidantes naturales en suplementos dietéticos | +1.2% | Global, con mayor crecimiento en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción creciente en líneas cosméticas y de cuidado personal antienvejecimiento | +0.8% | Europa y América del Norte como núcleo, con expansión hacia los segmentos premium de Asia-Pacífico | Mediano plazo (2-4 años) |
| Tendencia de premiumización en alimentos y bebidas funcionales que impulsa la fortificación con extracto de semilla de uva | +0.6% | América del Norte y Europa, con emergencia en mercados urbanos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Creciente evidencia clínica de los beneficios cardiovasculares del extracto de semilla de uva | +0.9% | Global, con impulso regulatorio en mercados desarrollados | Largo plazo (≥ 4 años) |
| Aprobación regulatoria de biofungicidas a base de extracto de semilla de uva en viticultura | +0.4% | Europa inicialmente, con posible expansión hacia regiones vitivinícolas globales | Corto plazo (≤ 2 años) |
| Adopción de la extracción subcrítica con agua rentable y ecológica para satisfacer la demanda de etiqueta limpia | +0.5% | Centros de fabricación globales, liderados por Europa y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de antioxidantes naturales en suplementos dietéticos
El mercado global de extracto de semilla de uva experimenta un crecimiento impulsado por la creciente demanda de antioxidantes naturales en suplementos dietéticos. El extracto de semilla de uva contiene altos niveles de polifenoles, en particular proantocianidinas, que proporcionan propiedades antioxidantes que combaten el estrés oxidativo, reducen la inflamación y apoyan la salud cardiovascular. La preferencia de los consumidores por la atención médica preventiva y la nutrición de etiqueta limpia ha incrementado la demanda de ingredientes de origen vegetal como el extracto de semilla de uva. La creciente prevalencia de enfermedades relacionadas con el estilo de vida, incluyendo enfermedades cardíacas, diabetes y obesidad, ha aumentado el atractivo de los suplementos ricos en antioxidantes. El extracto de semilla de uva ha ganado prominencia debido a sus documentados beneficios para la salud. El Consejo para la Nutrición Responsable (CRN, por sus siglas en inglés) informó que el 74% de los adultos en los Estados Unidos consumieron suplementos dietéticos en 2023, lo que refleja la amplia adopción de la suplementación diaria para el mantenimiento proactivo de la salud [1]Consejo para la Nutrición Responsable (CRN), "Encuesta al Consumidor de CRN 2023 sobre Suplementos Dietéticos", www.crnusa.org. Esta tendencia respalda la incorporación del extracto de semilla de uva en formulaciones de suplementos orientadas a la salud cardíaca, la función inmunológica y el apoyo al envejecimiento.
Adopción creciente en líneas cosméticas y de cuidado personal antienvejecimiento
El extracto de semilla de uva demuestra eficacia en la síntesis de colágeno y la protección UV para aplicaciones cosméticas. Las tecnologías avanzadas de encapsulación, en particular las formulaciones de hialurosomas, mejoran la penetración dérmica y la biodisponibilidad, superando las limitaciones tradicionales de la administración tópica de polifenoles. La incorporación del extracto de semilla de uva en formulaciones antienvejecimiento premium se alinea con las tendencias de la industria hacia ingredientes naturales con validación científica, a medida que los consumidores buscan productos sin aditivos sintéticos. Esta tendencia impulsa la demanda de cremas antienvejecimiento, como lo evidencia el hecho de que aproximadamente 0,85 millones de hombres en Alemania utilizaron crema antienvejecimiento en un período de siete días en 2024, según IfD Allensbach [2]Fuente: IfD Allensbach, "Número de hombres que usan crema antienvejecimiento en Alemania", www.ifd-allensbach.de. Los recientes desarrollos de patentes, incluidas formulaciones que combinan extracto de semilla de uva con orujo de muscadina y betaglucano, muestran una innovación continua en aplicaciones cosmecéuticas para mejorar la firmeza, la luminosidad y el tono de la piel. El crecimiento del mercado continúa a medida que los estudios clínicos validan las propiedades fotoprotectoras del extracto de semilla de uva y su eficacia para mejorar la viabilidad de los queratinocitos bajo condiciones de estrés oxidativo.
Tendencia de Premiumización en Alimentos y Bebidas Funcionales
Los fabricantes de alimentos incorporan sistemáticamente el extracto de semilla de uva en bebidas funcionales para satisfacer los requisitos de los consumidores conscientes de la salud que buscan beneficios cardiovasculares y cognitivos. La evaluación exhaustiva de la Autoridad Europea de Seguridad Alimentaria (EFSA, por sus siglas en inglés) de los extractos de orujo de uva, junto con los protocolos de seguridad establecidos, facilita el cumplimiento regulatorio para aplicaciones de alimentos funcionales en los principales mercados. Las metodologías avanzadas de extracción, específicamente las técnicas de CO2 supercrítico y agua subcrítica, permiten la producción de extractos estandarizados con concentraciones óptimas de polifenoles, cumpliendo al mismo tiempo con las especificaciones de etiqueta limpia. La expansión del mercado continúa a medida que los fabricantes desarrollan formulaciones precisas que mantienen la integridad de los compuestos bioactivos y las características organolépticas en diversas aplicaciones alimentarias.
Creciente evidencia clínica de los beneficios cardiovasculares del Extracto de Semilla de Uva
La evidencia clínica que respalda los beneficios cardiovasculares impulsa el crecimiento del mercado global de extracto de semilla de uva. El extracto de semilla de uva contiene altas concentraciones de compuestos polifenólicos, en particular proantocianidinas oligoméricas (OPC, por sus siglas en inglés), que poseen propiedades antioxidantes y antiinflamatorias. Los estudios clínicos demuestran que el extracto de semilla de uva reduce la presión arterial, mejora la función endotelial, disminuye la oxidación del colesterol LDL y apoya la salud vascular. Estos beneficios abordan la enfermedad cardiovascular (ECV), la principal causa de muerte a nivel mundial. Como resultado, el extracto de semilla de uva se ha convertido en un ingrediente importante en los suplementos para la salud cardiovascular, especialmente para las poblaciones de edad avanzada y las personas con factores de riesgo cardiovascular. Los beneficios cardiovasculares son significativos, considerando la prevalencia de las enfermedades cardíacas. En 2023, los Centros para el Control y la Prevención de Enfermedades (CDC, por sus siglas en inglés) informaron que aproximadamente el 4,8% de los adultos en los Estados Unidos tenían enfermedad coronaria (EC). Esta evidencia clínica establece al extracto de semilla de uva como un complemento a la atención cardiovascular convencional, aumentando su demanda en aplicaciones nutracéuticas y farmacéuticas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de precios de materias primas debido a las fluctuaciones de la cosecha de uva y la variabilidad climática | -0.7% | Global, con impactos agudos en California, Europa y Australia | Corto plazo (≤ 2 años) |
| Límites regionales divergentes sobre la ingesta diaria de proantocianidinas | -0.4% | Principalmente diferencias regulatorias entre Europa y América del Norte | Mediano plazo (2-4 años) |
| Riesgo de retirada de productos por solventes residuales y cargas de metales pesados | -0.6% | Centros de fabricación globales, particularmente en mercados emergentes | Corto plazo (≤ 2 años) |
| Intensificación de la competencia de fuentes alternativas de polifenoles | -0.5% | Global, con mayor presión en segmentos sensibles al costo | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de precios de materias primas debido a las fluctuaciones de la cosecha de uva y la variabilidad climática
El cambio climático afecta la producción de uva y la estabilidad de la cadena de suministro. Las áreas de cultivo de uva están disminuyendo debido a las condiciones climáticas cambiantes. En Canadá, el área de cultivo disminuyó de 32.950 acres en 2022 a 31.000 acres en 2023, según Statistics Canada (Estadísticas de Canadá) [3]Fuente: Statistics Canada, "Área de uvas cultivadas en Canadá", www.statcan.gc.ca. El aumento de las temperaturas y los patrones alterados de precipitación afectan la calidad de la semilla de uva y las concentraciones de proantocianidinas, impactando los rendimientos y la potencia del extracto. Esto hace que la estandarización del producto sea más difícil. Las bodegas de primer nivel a menudo retienen las semillas de uva de alta calidad para aplicaciones especializadas en lugar de venderlas a los fabricantes de extractos, afectando la disponibilidad de los subproductos de la industria vitivinícola. Las interrupciones en la cadena de suministro causadas por eventos climáticos extremos demuestran la vulnerabilidad de la industria ante los impactos relacionados con el clima. El aumento de la demanda de extracto de semilla de uva, especialmente de materiales orgánicos y de grado premium, ha creado volatilidad en los precios de las materias primas, ya que estos productos especializados alcanzan precios más altos que las alternativas convencionales.
Límites regionales divergentes sobre la ingesta diaria de proantocianidinas
El panorama regulatorio global del extracto de semilla de uva sigue estando fragmentado. Health Canada (Salud Canadá) exige límites diarios de 100 mg y etiquetado de precaución exclusivo para adultos, mientras que las autoridades europeas aplican criterios de evaluación diferentes bajo la normativa de alimentos nuevos. Las restricciones de la Autoridad Europea de Seguridad Alimentaria (EFSA) sobre el extracto de té verde que contiene EGCG, debido al riesgo de lesión hepática con dosis diarias de 800 mg o más, indican una supervisión regulatoria más estricta que podría afectar a los productos de extracto de semilla de uva. Japón implementa reglamentos distintos para los alimentos saludables, que requieren evaluaciones de seguridad dedicadas y el cumplimiento de la Ley de Higiene Alimentaria. Estos requisitos regulatorios variables entre regiones obligan a los fabricantes a desarrollar formulaciones y protocolos de cumplimiento específicos para cada mercado, lo que resulta en mayores costos de desarrollo y desafíos de entrada al mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Forma:
El Dominio del Polvo Impulsa la Eficiencia de FabricaciónLas formulaciones en polvo lideran el mercado con una participación del 54,83% en 2025. Los fabricantes prefieren los formatos en polvo debido a su estabilidad, capacidades de estandarización y procesamiento rentable para la producción de suplementos dietéticos. Los polvos ofrecen mejor estabilidad en almacén y se integran fácilmente en cápsulas y tabletas, ayudando a las proantocianidinas sensibles a la humedad a conservar su potencia durante el almacenamiento. Las formulaciones líquidas crecen a una CAGR del 8,45% hasta 2031, ya que los consumidores prefieren sus mejores tasas de absorción y conveniencia en bebidas funcionales y cosméticos. Los nuevos métodos de encapsulación, como las tecnologías liposomal y de hialurosoma, mejoran la forma en que el organismo absorbe el extracto de semilla de uva, respaldando los productos cosmecéuticos premium.
Los fabricantes utilizan procesos de extracción con agua subcrítica y CO2 supercrítico para producir extractos líquidos con alto contenido de polifenoles que cumplen los estándares de etiqueta limpia a costos competitivos. Las empresas farmacéuticas eligen formas líquidas para uso clínico porque ofrecen dosificación precisa y absorción rápida para los tratamientos. Los fabricantes de marcas privadas impulsan el crecimiento del segmento de polvo al buscar ingredientes estandarizados rentables, aunque enfrentan desafíos de control de calidad y adulteración que requieren mejores métodos de análisis. Si bien los polvos dominan el volumen de ventas, las formas líquidas generan mayores ganancias a través de productos premium y beneficios mejorados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Naturaleza:
El Posicionamiento Premium Orgánico Acelera la Diferenciación del MercadoEl extracto de semilla de uva convencional mantiene una participación de mercado del 84,92% en 2025, respaldado por cadenas de suministro establecidas y ventajas de costo en suplementos dietéticos y alimentos funcionales. Este segmento aprovecha las tecnologías de extracción maduras y los métodos de procesamiento estandarizados para ofrecer concentraciones consistentes de proantocianidinas, manteniendo al mismo tiempo precios competitivos. El segmento orgánico crece a una CAGR del 10,92% hasta 2031, impulsado por el posicionamiento premium y la aceptación de los consumidores de precios más altos por ingredientes orgánicos certificados. Los requisitos de certificación orgánica aumentan la complejidad de la cadena de suministro, pero permiten primas de precio más altas, especialmente en aplicaciones cosméticas y farmacéuticas donde los atributos de etiqueta limpia mejoran la diferenciación del producto.
El segmento de extracto de semilla de uva orgánico enfrenta limitaciones derivadas de la capacidad limitada de procesamiento de uva orgánica certificada y los mayores costos de materia prima. Sin embargo, la creciente preocupación de los consumidores por los residuos de pesticidas en los productos convencionales respalda su crecimiento. La expansión de las variantes orgánicas se alinea con las tendencias de etiqueta limpia en alimentos funcionales y suplementos dietéticos, a medida que los fabricantes se centran en el abastecimiento sostenible y la responsabilidad ambiental. Si bien el extracto de semilla de uva convencional continúa dominando por volumen, las variantes orgánicas generan mayor valor a través de aplicaciones premium y estrategias de posicionamiento que destacan la sostenibilidad y la pureza.
Por Aplicación:
Los Productos Farmacéuticos Aceleran Más Allá de los Suplementos TradicionalesLos suplementos dietéticos mantienen la mayor participación de aplicaciones con el 35,94% en 2025, impulsados por la aceptación establecida de los consumidores y las vías regulatorias en múltiples canales de distribución. El segmento de suplementos se beneficia de la validación clínica de los beneficios cardiovasculares, con ensayos que muestran reducciones significativas en la progresión de la placa aterosclerótica carotídea. Los productos farmacéuticos representan el segmento de más rápido crecimiento con una CAGR del 9,35% hasta 2031, respaldados por una evidencia clínica creciente para aplicaciones terapéuticas en remodelación cardíaca y gestión de la salud vascular. Las aplicaciones en alimentos y bebidas se expanden a través del desarrollo de productos funcionales, donde el extracto de semilla de uva permite el posicionamiento premium y las declaraciones de propiedades saludables.
Las aplicaciones cosméticas y de cuidado personal utilizan los beneficios comprobados del extracto de semilla de uva en la síntesis de colágeno y la fotoprotección, demostrando mejoras en la hidratación de la piel y la reducción de arrugas a través de protocolos de tratamiento estandarizados. Las aplicaciones de nutrición animal muestran beneficios en la salud del ganado, incluyendo una mayor capacidad antioxidante y diversidad microbiana intestinal en la producción avícola. Otras aplicaciones, incluidos los usos industriales como agentes antimicrobianos naturales para la desinfección del agua, presentan oportunidades para expandirse más allá de los mercados tradicionales de salud y nutrición.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Extracto de Semilla de Uva en América del Norte
América del Norte concentra el 35,02% de la cuota de mercado en 2025, impulsada por mercados de suplementos dietéticos maduros, marcos regulatorios consolidados y la conciencia de los consumidores sobre los beneficios para la salud del extracto de semilla de uva. La posición de liderazgo de la región resulta de la amplia adopción de suplementos de proantocianidinas y del estatus GRAS otorgado por la Administración de Alimentos y Medicamentos, lo que permite el desarrollo de productos en múltiples aplicaciones. La producción vitivinícola de California ofrece ventajas en la cadena de suministro, aunque factores relacionados con el cambio climático, como el calor extremo y el riesgo de incendios forestales, afectan la disponibilidad de materias primas.
Mercado de Extracto de Semilla de Uva en Europa
Europa muestra un potencial de mercado considerable tras la aprobación por parte de la Comisión Europea del extracto de semilla de uva como sustancia básica para la protección de cultivos, ampliando su alcance más allá de los suplementos dietéticos. El enfoque de la región en la agricultura sostenible y la reducción del uso de cobre en viticultura respalda el extracto de semilla de uva como biofungicida. Las evaluaciones de la Autoridad Europea de Seguridad Alimentaria sobre los extractos de orujo de uva y las declaraciones de propiedades saludables de los polifenoles permiten aplicaciones en alimentos funcionales, a pesar de las variaciones en las regulaciones nacionales. El sector cosmético de la región muestra crecimiento, con consumidores dispuestos a pagar precios más elevados por ingredientes naturales antienvejecimiento con respaldo científico.
Mercado de Extracto de Semilla de Uva en Asia-Pacífico
Asia-Pacífico registra la tasa de crecimiento más alta, con una CAGR del 9,28% hasta 2031, atribuida al aumento de la conciencia sobre la salud, el incremento de los ingresos disponibles y el creciente interés en la atención sanitaria preventiva mediante antioxidantes naturales. La estructura regulatoria de Japón para alimentos saludables y aditivos alimentarios ofrece vías claras de entrada al mercado, requiriendo evaluaciones de seguridad y documentación exhaustivas. Los gigantes del comercio electrónico chino incrementan la visibilidad a través de plataformas transfronterizas, y las empresas emergentes de bebidas funcionales combinan el extracto de semilla de uva con ingredientes botánicos para atraer a los segmentos demográficos jóvenes. El crecimiento de la región continúa a medida que los fabricantes desarrollan productos alineados con las regulaciones y preferencias locales, incorporando la medicina tradicional y formatos de administración adecuados.


Panorama regulatorio
La regulación del extracto de semilla de uva varía según el uso previsto y la categoría, incluyendo ingrediente alimentario, suplemento dietético, alimento suplementado o insumo de protección vegetal. En los Estados Unidos, el extracto de semilla de uva aparece en el inventario de Sustancias Añadidas a los Alimentos de la FDA para su uso como agente aromatizante o adyuvante, y la FDA ha emitido una respuesta sin objeciones a una notificación GRAS (GRN 125, cerrada en agosto de 2003) para su uso como antioxidante en bebidas, respaldando las vías de formulación de productos en alimentos y bebidas.
En Canadá, Health Canada permite el extracto de semilla de uva estandarizado (proantocianidinas oligoméricas) como ingrediente suplementario en alimentos suplementados tras una evaluación de seguridad, con requisitos específicos de composición y etiquetado que influyen en el posicionamiento del producto y las declaraciones permitidas. En la Unión Europea, el Reglamento de Ejecución (UE) 2025/96 de la Comisión (enero de 2025) aprobó el extracto de semilla de Vitis vinifera L. como sustancia básica en el marco de las normas de protección vegetal, permitiendo contextos de uso como insumos vitícolas, manteniéndolo distinto de la autorización como aditivo alimentario según la lista de la Unión. Esta separación refuerza la necesidad de estrategias de cumplimiento específicas para cada mercado.
Análisis de la cadena de valor
La cadena de valor comienza con los subproductos del procesamiento de la uva, especialmente el orujo de bodegas y productores de zumo. La separación rápida de las semillas de las pieles y los tallos, junto con un manejo controlado, ayuda a preservar los polifenoles antes del procesamiento posterior. El preprocesamiento de las semillas generalmente incluye limpieza y secado hasta un bajo contenido de humedad para estabilizar la materia prima, seguido de extracción (agua o sistemas acuosos y, en algunas instalaciones, extracción con fluido supercrítico). Los pasos de purificación, como la filtración por membrana (ultrafiltración u ósmosis inversa), concentran las proantocianidinas, y el material se finaliza como polvo estandarizado o como concentrados líquidos.
Los actores intermedios ponen énfasis en la estandarización, la verificación analítica y el control de contaminantes para cumplir con las especificaciones de uso alimentario, nutracéutico, cosmético y farmacéutico. Indena S.p.A., Nexira y Botanic Innovations participan en el procesamiento y comercialización de ingredientes botánicos. Los canales posteriores incluyen el suministro B2B a fabricantes de suplementos dietéticos y alimentos funcionales, formuladores cosméticos y usuarios farmacéuticos, respaldados por redes de distribuidores para alcance regional. Las especificaciones regulatorias moldean cada vez más los controles de proceso y la documentación, incluido el marco de ingredientes suplementarios de Canadá para un contenido definido de proantocianidinas oligoméricas y requisitos de etiquetado. Esta configuración aumenta el valor de las pruebas validadas, la trazabilidad y los perfiles de extracto consistentes entre lotes.
Panorama Competitivo
El mercado de extracto de semilla de uva está fragmentado, donde los actores clave utilizan la integración vertical y tecnologías avanzadas de extracción para mantener su posición en el mercado. Empresas como Givaudan S.A., Indena S.p.A., Botanic Innovations, LLC y Nexira se orientan hacia aplicaciones de grado farmacéutico para maximizar el retorno de sus inversiones tecnológicas. Estas empresas se enfocan en el aseguramiento de la calidad y el cumplimiento regulatorio para abordar los problemas generalizados de adulteración en los suplementos comerciales. Las empresas desarrollan activamente patentes para nuevos métodos de extracción, incluida la tecnología de preparación de nanopartículas que mejora la absorción de compuestos insolubles en agua.
Las nuevas empresas ingresan al mercado con tecnologías de extracción sostenibles y productos especializados, como biofungicidas y formulaciones cosméticas avanzadas. El sector farmacéutico ofrece potencial de crecimiento, especialmente en la gestión de la salud cardíaca y la recuperación tras ataques cardíacos. Las empresas que invierten en métodos de extracción avanzados, como el procesamiento supercrítico y con agua subcrítica, obtienen ventajas para satisfacer las demandas de etiqueta limpia.
Los fabricantes de extractos forman asociaciones con industrias de uso final para expandir su presencia en el mercado de alimentos funcionales y cosméticos. Los segmentos de menor valor del mercado permanecen fragmentados, creando oportunidades para la consolidación empresarial a medida que los requisitos de calidad y regulatorios se vuelven más estrictos en los principales mercados. Las empresas con sólidas capacidades de análisis y autenticación continúan ganando participación de mercado a medida que aumentan los estándares de calidad.
Líderes de la Industria Global de Extracto de Semilla de Uva
Givaudan S.A.
Indena S.p.A.
Botanic Innovations, LLC
Phyto Life Sciences Private Limited
Nexira
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Global de Extracto de Semilla de Uva
- Givaudan S.A.
- Indena S.p.A.
- Botanic Innovations, LLC
- Phyto Life Sciences Private Limited
- Nexira
- Shaanxi JF Natural Products
- Netqem LLC
- Polyphenolics
- Ambe NS Agro Products Pvt. Ltd.
- Hunan NutraMax Inc.
- Bio-Botanica Inc.
- NP Nutra
- Jeeva Organic Private Limited
- Mitushi Bio Pharma
- Suhani Agro Industries
- Midas Pharma GmbH
- Mrida Greens & Development Private Limited
- Xi'an Healthful Biotechnology Co.,Ltd
- Hebei Xinqidian Biotechnology
- Forward Farma BV
Lea el análisis de las empresas de extracto de semilla de uva global

Oportunidades de mercado y perspectivas futuras
Una oportunidad a corto plazo se concentra en formulaciones que necesitan vías regulatorias más claras y calidad estandarizada, particularmente en alimentos y bebidas. La FDA ha emitido respuestas GRAS sin objeciones para usos del extracto de semilla de uva y también lo reconoce para funciones de aromatización y adyuvante, lo que respalda una innovación más amplia en formatos más allá de las cápsulas. En Canadá, el marco formal de permiso para el extracto de semilla de uva como ingrediente suplementario en alimentos suplementados, junto con la transición hacia el acceso al mercado conforme hasta el 31 de diciembre de 2025, respalda ciclos de reformulación y reetiquetado que favorecen a los proveedores con insumos alineados a especificaciones y listos para documentación.
La oportunidad también está vinculada a la expansión de canales y geografías, visible en las acciones de las empresas relacionadas con extractos botánicos utilizados en productos de salud. Grape King Bio informó haber obtenido una Licencia de Venta Directa de Malasia en febrero de 2026 e iniciado operaciones en Kuala Lumpur como centro regional, señalando además que las nuevas capacidades de fabricación en sus instalaciones de Pingzhen (Fase I) y Longtan (Fase II) tienen previsto comenzar a operar en 2026. Por separado, la aprobación de la UE del extracto de semilla de Vitis vinifera L. como sustancia básica bajo la regulación de protección vegetal (Reglamento de Ejecución (UE) 2025/96, enero de 2025) crea un nicho de demanda adyacente, vinculado a la agricultura, para extractos estandarizados posicionados para usos vitícolas, complementando la demanda existente de suplementos dietéticos, cosméticos y alimentos funcionales.
Recent Industry Developments in Mercado Global de Extracto de Semilla de Uva
- Febrero de 2026: Grape King Bio obtuvo una Licencia de Venta Directa de Malasia e inició operaciones en Kuala Lumpur, posicionando a la empresa para comercializar ingredientes para productos de salud y ofertas terminadas a través de un canal regulado. El movimiento amplía el acceso al mercado en el Sudeste Asiático y respalda la ejecución de comercialización localizada y la escala de distribución.
- Enero de 2025: La Comisión Europea publicó el Reglamento de Ejecución (UE) 2025/96 aprobando el extracto de semilla de Vitis vinifera L. como sustancia básica según el Reglamento (CE) n.º 1107/2009 para uso en protección vegetal. Esta acción amplía el conjunto de aplicaciones abordables más allá de los usos nutracéuticos y cosméticos tradicionales, habilitando una vía vinculada a la agricultura relacionada con insumos vitícolas.
- Octubre de 2024: Indena S.p.A. destacó una investigación in vitro (publicada en Nutrients) que indica que su extracto de semilla de uva estandarizado Enovita podría inhibir la GABA-T, una enzima asociada con el estado de ánimo y la función cognitiva. La actualización respalda un posicionamiento diferenciado para extractos estandarizados y puede influir en el desarrollo de productos hacia plataformas de beneficios relacionados con el estado de ánimo y la cognición dentro de los suplementos.


Mercado Global de Extracto de Semilla de Uva Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca el valor del extracto de semilla de uva vendido como ingrediente (generalmente extractos estandarizados ricos en polifenoles) en forma de polvo o líquido, y utilizado en suplementos, alimentos, cosméticos, productos farmacéuticos y nutrición animal, en las principales regiones.
Exclusiones del alcance: excluimos el aceite de semilla de uva prensado en frío y las mezclas de polifenoles más amplias que no se comercializan y venden específicamente como extracto de semilla de uva.
Descripción general de la segmentación
- Por Forma
- Líquido
- Polvo
- Por Naturaleza
- Convencional
- Orgánico
- Por Aplicación
- Alimentos y Bebidas
- Cosméticos y Cuidado Personal
- Farmacéutico
- Suplementos Dietéticos
- Nutrición Animal
- Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Italia
- Francia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Resto de Asia-Pacífico
- América del Sur
- Oriente Medio y África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con el mapeo de la cadena de subproductos del procesamiento de la uva, desde la extracción y la estandarización hasta la distribución de ingredientes, de modo que los grupos de demanda pudieran vincularse al uso real. Para mantener los supuestos fundamentados, nos apoyamos en fuentes públicas como los datos agrícolas del USDA y Eurostat, las series de producción de FAOSTAT, las estadísticas comerciales de UN Comtrade y revistas revisadas por pares de nutrición y ciencia de los alimentos que analizan la composición típica de los extractos y las tasas de uso.
También revisamos presentaciones de empresas, presentaciones a inversores, folletos técnicos, sitios web de asociaciones y prensa empresarial de buena reputación para comprender las ampliaciones de capacidad, la combinación de aplicaciones y la dirección de precios. Cuando fue necesario, utilizamos suscripciones de pago para datos financieros e inteligencia de empresas, monitoreo de noticias y finanzas, bases de datos de patentes, y un conjunto de datos de envíos de importación/exportación a nivel de transacción para respaldar las verificaciones de actividad y flujos comerciales. Las fuentes aquí enumeradas son ilustrativas, y también se utilizaron muchas otras referencias públicas para la recopilación de datos, la aclaración y la verificación cruzada.
Entrevistas y encuestas primarias
El trabajo primario se centró en entrevistas y encuestas breves con fabricantes de extractos, distribuidores de ingredientes y formuladores posteriores en suplementos, alimentos y cuidado personal, ya que estos grupos observan tanto los movimientos de precios como de volumen. Cubrimos las principales regiones consumidoras y preguntamos sobre los grados de estandarización habituales, las tasas de inclusión en la formulación, la combinación de canales y cómo cambia la demanda con las tendencias de salud del consumidor. Este aporte ayudó a validar los supuestos documentales y a cerrar las brechas de datos.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 38% | Directivos (CXO): 12% | APAC: 45% |
| Nivel medio: 40% | Líderes funcionales/de unidad: 42% | EMEA: 35% |
| Actores más pequeños: 22% | Gerentes: 46% | América: 20% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo en la que la demanda regional se reconstruye utilizando un grupo de demanda práctico, es decir, el uso por parte de las principales aplicaciones finales que habitualmente especifican extractos botánicos. Luego traducimos esta demanda en valor utilizando los precios observados por grado y forma. Una vez construido este primer corte, se corrobora con aproximaciones selectivas de abajo hacia arriba, incluyendo la consolidación de una muestra de ingresos de proveedores donde existe divulgación, verificaciones de canal con distribuidores, y controles puntuales de volumen y precio de venta promedio (ASP) para los grados estandarizados comunes.
Los insumos clave utilizados en el modelo incluyen el rendimiento de extracción y las normas de estandarización (que afectan el producto vendible), la división entre formatos en polvo y líquido, la combinación de aplicaciones entre suplementos, alimentos y cosméticos, la intensidad comercial de los ingredientes de extracto por región, y las bandas de precios observadas por concentración de polifenoles y tamaño de pedido. Cuando el volumen a nivel de empresa no es directamente visible, las brechas se manejan aplicando supuestos de utilización y combinación validados en las entrevistas, y luego verificando si los totales implícitos se alinean con la dirección de importación/exportación y la actividad de formulación en el mercado final.
Para la previsión, utilizamos un análisis de escenarios respaldado por una perspectiva de regresión multivariante simple, donde el crecimiento se vincula a variables que los participantes de la industria podían explicar claramente, como la expansión de la categoría de suplementos, el lanzamiento de productos de etiqueta limpia, y la dirección de los ingresos y el gasto en salud a nivel regional. Los supuestos sobre precios y combinación se ajustaron solo después de confirmar los probables cambios en las preferencias de estandarización y la disponibilidad de suministro con los encuestados primarios.
Validación de datos y ciclo de actualización
Los resultados se verifican mediante múltiples pasadas, comenzando con la coherencia aritmética y de unidades, seguida de comprobaciones de razonabilidad por región y aplicación, y luego una revisión de varianza frente a señales de demanda independientes. Si una región muestra un pico que no puede explicarse por factores conocidos, por ejemplo un salto comercial sin señales correspondientes de uso posterior, el modelo se reelabora y se revisan los supuestos relacionados.
Antes de la aprobación final, un paso de revisión por parte del analista compara los resultados con cortes alternativos del modelo y señala dónde la sensibilidad es mayor. Luego se activan llamadas de seguimiento para cualquier brecha material. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como interrupciones del suministro, cambios regulatorios que afectan las declaraciones botánicas, o cambios notables de capacidad. Justo antes de la entrega, realizamos una revisión reciente para que los clientes reciban la vista más actualizada.
Tamaño del mercado de extracto de semilla de uva de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras publicadas para el extracto de semilla de uva pueden variar porque el límite del mercado no siempre se trata de la misma manera, y porque la cobertura de precios y aplicaciones se maneja de forma diferente entre los distintos estudios. Las diferencias generalmente provienen de lo que se cuenta como extracto frente a ingredientes derivados de la uva adyacentes, cómo se valoran los grados estandarizados a lo largo del tiempo, y si la estimación se verifica frente a señales reales de comercio y formulación posterior.
El movimiento de importación y exportación de extractos botánicos, junto con los cambios consistentes en la actividad de formulación de suplementos y cuidado personal, son las verificaciones que mantienen a Mordor Intelligence vinculado al extracto de semilla de uva vendido como un ingrediente distinto en formas de polvo y líquido, en lugar de derivar hacia el aceite de semilla de uva o mezclas de polifenoles más amplias. La varianza también puede aparecer cuando algunos editores fijan un único supuesto de precio o no lo verifican con distribuidores, lo que puede subestimar los grados de mayor estandarización y sobrestimar los volúmenes de grado bajo.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 371,39 millones de USD (2026) | |
| Revista Comercial A | 177,80 millones de USD (2022) | Utiliza un año de referencia más antiguo y parece reflejar una definición más estrecha del ingrediente, con visibilidad limitada sobre los precios de los grados estandarizados y la cobertura de aplicaciones posteriores. |
| Consultora Regional B | 129,41 millones de USD (2025) | Se centra en el extracto de semilla de Vitis vinifera como un subalcance más restringido y probablemente excluye partes del mercado más amplio de ingredientes comerciales de extracto de semilla de uva, lo que reduce la estimación del valor total. |
La dispersión en la tabla se explica principalmente por los límites del alcance y el año utilizado para el dimensionamiento, seguido de cómo se trata el precio según el grado de estandarización. Al mantener las inclusiones claras y realizar verificaciones cruzadas con la dirección comercial y la absorción de aplicaciones, el número final se mantiene rastreable a un conjunto repetible de insumos que puede revisarse a medida que el mercado evoluciona.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de extracto de semilla de uva?
El mercado está valorado en USD 371,39 millones en 2026 y se proyecta que alcanzará USD 497,68 millones en 2031.
¿Qué región lidera la demanda global?
América del Norte concentra el 35,02% de los ingresos, impulsada por un sector nutracéutico maduro y un acceso expedito a las materias primas.
¿Por qué los formatos líquidos de extracto de semilla de uva crecen más rápido que los polvos?
Los líquidos se absorben más rápidamente, se mezclan fácilmente en bebidas funcionales y cosméticos, y se benefician de las tecnologías de extracción de etiqueta limpia, respaldando una CAGR del 8,45%.
¿Qué tan significativo es el extracto de semilla de uva orgánico?
Aunque el convencional domina en volumen, las variantes orgánicas se están expandiendo a una CAGR del 10,92% a medida que los consumidores prefieren ingredientes sostenibles certificados.
Última actualización de la página el:



