
Tamaño y participación del mercado de barras de fruta congelada
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 13.39 Millones de dólares |
| Tamaño del Mercado (2031) | 16.81 Millones de dólares |
| Growth Rate (2026 - 2031) | 4.65 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del mercado de barras de fruta congelada por Mordor Intelligence
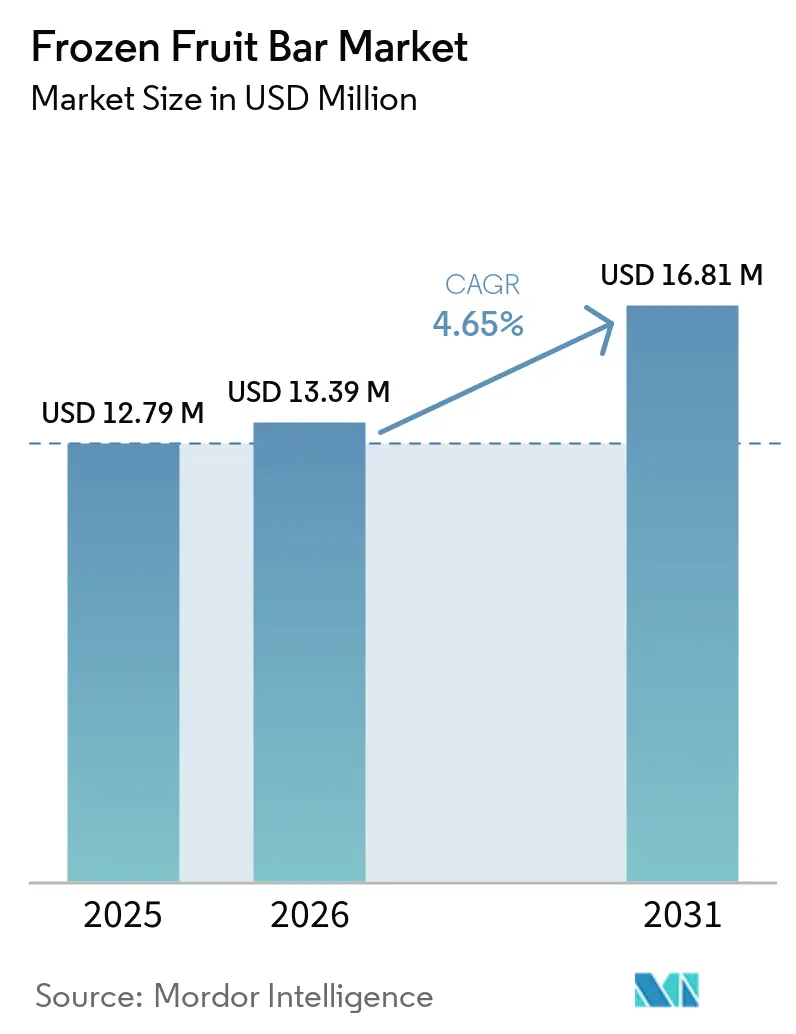
Se espera que el tamaño del mercado de barras de fruta congelada aumente de 12,79 millones de USD en 2025 a 13,39 millones de USD en 2026 y alcance 16,81 millones de USD en 2031, creciendo a una CAGR del 4,65% durante 2026-2031. El mercado de barras de fruta congelada se beneficia de la creciente demanda de aperitivos con alto contenido de fruta y listas de ingredientes simples. Los productos que contienen puré de fruta, agua y edulcorantes limitados se alinean con las preferencias de etiqueta limpia y los patrones dietéticos sin lácteos. Dado que las dietas ricas en frutas se asocian con un menor riesgo de enfermedades crónicas, las barras de fruta congelada respaldan un posicionamiento orientado a la salud en comparación con las novedades heladas a base de crema[1]Fuente: Organización Mundial de la Salud, "Dieta saludable", who.int. Las marcas también están incorporando ingredientes funcionales, texturas distintivas y sabores tropicales para impulsar las compras más allá de la ocasión tradicional de postre de verano. Sin embargo, el mercado enfrenta desafíos de suministro y distribución, ya que los insumos de frutas tropicales son estacionales y los productos congelados requieren refrigeración confiable. Estas condiciones favorecen a las marcas que pueden mantener la calidad de los ingredientes, gestionar los costos y asegurar una ubicación adecuada en los canales de venta minorista de comestibles y especialidades.
Conclusiones clave del informe
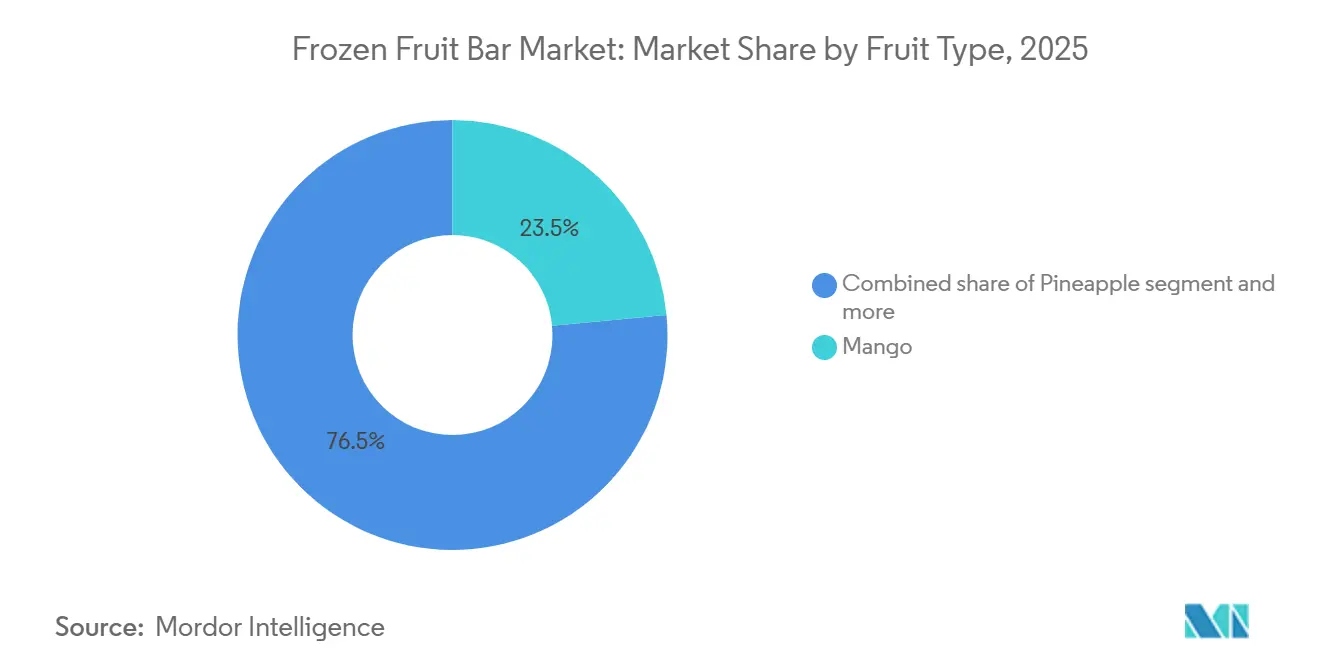
- Por tipo de fruta, el mango tuvo la mayor participación del mercado de barras de fruta congelada con un 23,52% en 2025, mientras que se proyecta que la piña crezca a la CAGR más rápida del 5,49% durante 2026-2031.
- Por categoría, las barras de fruta única tuvieron la mayor participación del mercado de barras de fruta congelada con un 56,73% en 2025, mientras que se proyecta que las barras de fruta mixta crezcan a la CAGR más rápida del 5,98% durante 2026-2031.
- Por ingrediente, las formulaciones convencionales tuvieron la mayor participación del mercado de barras de fruta congelada con un 59,12% en 2025, mientras que se proyecta que las formulaciones naturales y orgánicas crezcan a la CAGR más rápida del 5,45% durante 2026-2031.
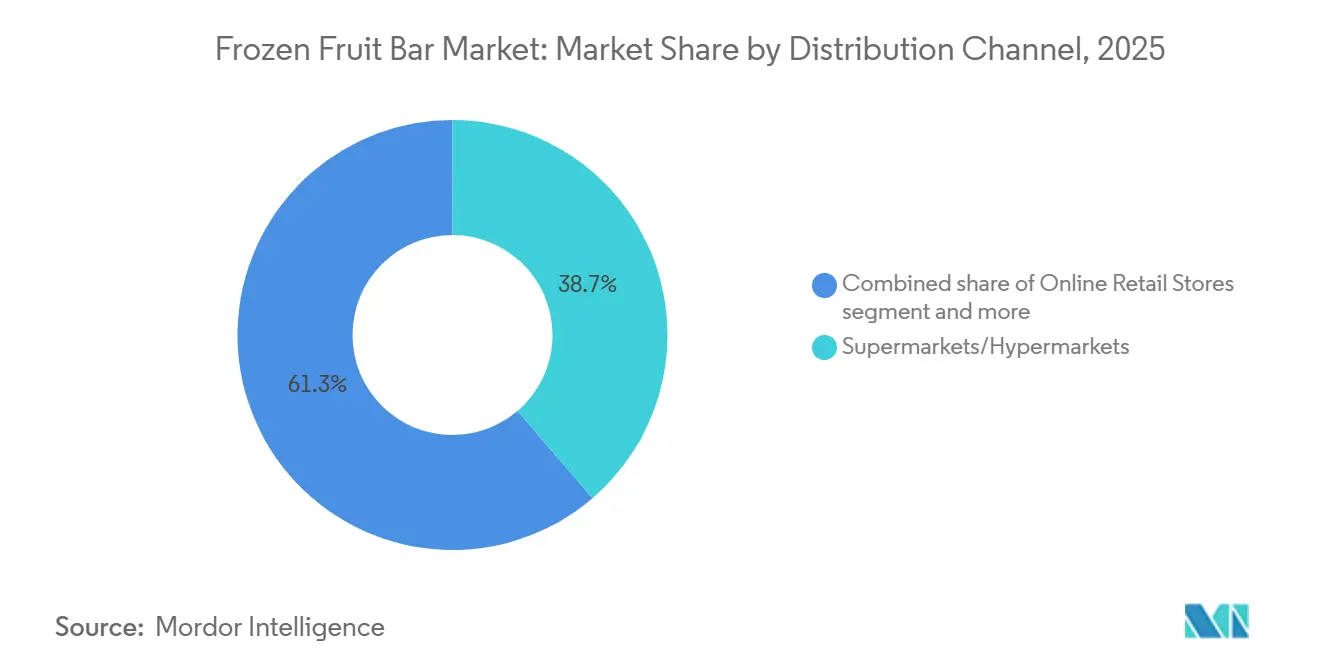
- Por canal de distribución, los supermercados e hipermercados tuvieron la mayor participación del mercado de barras de fruta congelada con un 38,72% en 2025, mientras que se proyecta que las tiendas minoristas en línea crezcan a la CAGR más rápida del 6,89% durante 2026-2031.
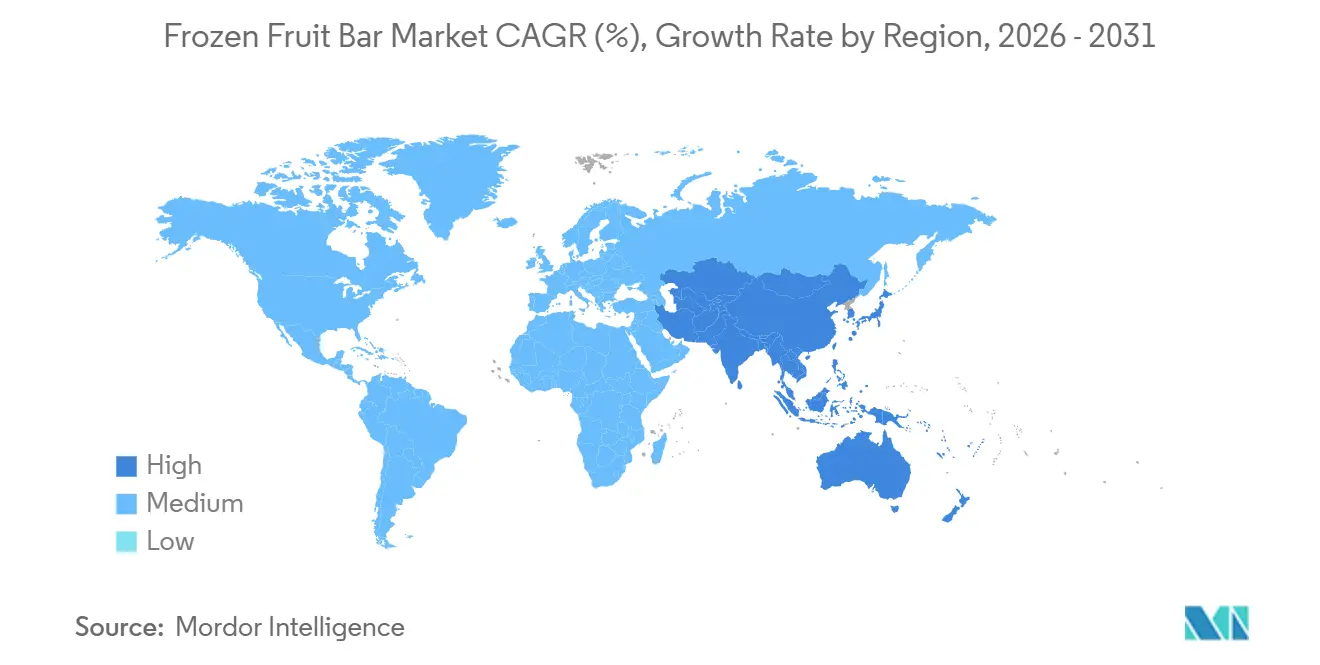
- Por geografía, América del Norte representó la mayor participación del mercado de barras de fruta congelada, con un 37,45% en 2025, mientras que se proyecta que Asia-Pacífico crezca a la CAGR más rápida del 7,15% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado global de barras de fruta congelada
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Aperitivos de etiqueta limpia y fruta real | +1.1% | Global, con las primeras ganancias en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Indulgencia vegetal y sin lácteos | +0.8% | América del Norte y Europa, con expansión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Productos con porciones controladas y bajo contenido de azúcar | +0.6% | América del Norte, Reino Unido y Australia | Corto plazo (≤ 2 años) |
| Innovación con frutas tropicales y exóticas | +0.8% | Global, con ganancias principales en Asia-Pacífico, Oriente Medio y África, y América del Sur | Mediano plazo (2-4 años) |
| Formulaciones de hidratación funcional | +0.4% | América del Norte, con expansión a Europa | Corto plazo (≤ 2 años) |
| Acceso a cadena de frío en mercados emergentes | +0.5% | Asia-Pacífico, con expansión a América del Sur y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de aperitivos congelados de etiqueta limpia y fruta real
El mercado de barras de fruta congelada se beneficia de formulaciones que utilizan puré de fruta, agua y edulcorantes limitados. Estas formulaciones satisfacen la demanda de los consumidores de listas de ingredientes cortas sin requerir una reformulación extensa del producto. La etiqueta revisada de información nutricional de EE. UU. proporciona a los compradores una mayor visibilidad de las calorías y los azúcares añadidos en el punto de compra, lo que facilita la comparación de las barras de fruta con las novedades heladas a base de crema[2]Fuente: Administración de Alimentos y Medicamentos de EE. UU., "Cambios en la etiqueta de información nutricional", fda.gov. Las declaraciones como "elaborado con fruta real", "sin azúcar añadido" y "sin OGM" se han vuelto cada vez más importantes en los canales minoristas naturales. Además, el formato de porción individual respalda el consumo controlado por porciones, lo que atrae a los consumidores conscientes de su salud que buscan opciones convenientes de aperitivos congelados. En consecuencia, el mercado de barras de fruta congelada ofrece a las marcas oportunidades para asegurar espacio en los estantes y respaldar precios premium, particularmente donde las credenciales de etiqueta limpia influyen en las decisiones de compra.
Crecimiento de la indulgencia vegetal y sin lácteos
El mercado de barras de fruta congelada está bien posicionado para beneficiarse de la creciente demanda de productos de origen vegetal, ya que muchas barras de fruta son naturalmente libres de lácteos. Esta característica reduce el trabajo de formulación que normalmente se requiere para convertir productos a base de lácteos en alternativas de origen vegetal. En enero de 2025 se publicó un borrador de orientación de la FDA para aclarar cómo las alternativas de origen vegetal pueden utilizar descriptores alimentarios estándar que contienen terminología relacionada con los lácteos, reduciendo la incertidumbre en el etiquetado para las marcas que venden a través de canales minoristas convencionales y naturales[3]Fuente: Administración de Alimentos y Medicamentos de los Estados Unidos, "Etiquetado de Alternativas de Origen Vegetal a los Alimentos de Origen Animal", fda.gov. GoodPop lanzó Peaches n' Cream y Berries n' Cream en julio de 2026. Los productos cuentan con certificaciones orgánicas, veganas, sin gluten y kosher, y utilizarán jugo de fruta orgánico, puré y un centro de crema de coco. Estas credenciales permiten a las marcas atender a los hogares que buscan productos congelados libres de lácteos y conscientes de los alérgenos.
Innovación de sabores con frutas tropicales y exóticas
Las frutas tropicales y exóticas respaldan ofertas de sabores premium en mercados minoristas establecidos, al tiempo que conectan los productos con las tradiciones de postres congelados en América del Sur, el Sudeste Asiático y Oriente Medio. En febrero de 2025, Dole Packaged Foods introdujo los Dole Whip Mango y Pineapple Fruit First Treats, que utilizan puré de fruta real como ingrediente principal en productos sin lácteos y sin gluten. Estos productos lograron disponibilidad minorista a nivel nacional en los Estados Unidos en junio de 2025. La CAGR del 5,49% de la piña también refleja su asociación con la bromelina y su uso en formatos de productos de dos frutas. Las frutas tropicales también permiten a los fabricantes diferenciar sus carteras de productos a través de combinaciones de sabores distintivas y colores naturalmente vibrantes. Los productores regionales utilizan variedades como yuzu, lichi, tamarindo, guanábana y maracuyá para atender las preferencias locales y ofrecer novedad a través de canales de exportación.
Hidratación en el congelador y formulaciones funcionales
El mercado de barras de fruta congelada se está expandiendo más allá de su posicionamiento tradicional como postre mediante ofertas de hidratación funcional. Se prevé que el producto se agote en minutos tras su lanzamiento en línea, lo que refleja el fuerte interés de los consumidores en productos que combinan indulgencia, conveniencia y beneficios para el bienestar. Está certificado como orgánico y no contiene colorantes artificiales, en consonancia con la creciente demanda de snacks congelados de etiqueta limpia. JonnyPops desarrolló el producto en respuesta a los comentarios de los consumidores sobre la recuperación deportiva y la rehidratación durante enfermedades. Al incorporar electrolitos en un formato congelado sin azúcar añadida, la empresa responde a la demanda de opciones de hidratación convenientes que pueden consumirse después de la actividad física o durante la recuperación. Este enfoque podría crear oportunidades en las secciones de congelados más allá de las ocasiones de compra impulsiva estacional y apoyar la demanda durante todo el año al posicionar las barras de fruta congelada como productos convenientes de hidratación y bienestar.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Estacionalidad de la fruta y volatilidad del costo del puré | -0.3% | Global, más aguda en Asia-Pacífico y América del Sur | Mediano plazo (2-4 años) |
| Costos de energía y logística de distribución congelada | -0.5% | Global, pronunciado en Oriente Medio y África y América del Sur | Largo plazo (≥ 4 años) |
| Compensaciones en la reducción de azúcar | -0.2% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Derretimiento en la última milla y riesgo de ejecución en el congelador | -0.4% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Estacionalidad del suministro de fruta y volatilidad del costo del puré
El mercado de barras de fruta congelada depende de cadenas de suministro de puré de fruta tropical concentradas en México y el Sudeste Asiático. Las sequías y los patrones irregulares de monzones pueden limitar la disponibilidad de mango y piña al afectar las cosechas. Los fabricantes más pequeños a menudo dependen de acuerdos de compra anuales o al contado en lugar de contratos plurianuales, lo que limita su capacidad para absorber las fluctuaciones en los precios de los insumos. Las presiones de costos son particularmente agudas durante los períodos de alta demanda en verano, cuando los requisitos de producción y marketing aumentan simultáneamente. Las marcas con orígenes de abastecimiento diversificados y acuerdos de proveedores más sólidos están mejor posicionadas para mantener los planes de distribución ante condiciones cambiantes de cosecha. Mantener niveles de inventario más altos o utilizar insumos de frutas alternativas puede ayudar aún más a los fabricantes a gestionar las interrupciones de suministro a corto plazo.
Costos de energía y logística de distribución congelada
Los costos de distribución congelada restringen el mercado de barras de fruta congelada porque estos productos requieren control continuo de temperatura. Los gastos operativos de los almacenes refrigerados aumentaron un 6,09% interanual en el tercer trimestre de 2024, impulsados por mayores costos de energía y condiciones laborales desafiantes en los centros logísticos. Los precios unitarios bajos limitan la capacidad de los fabricantes, distribuidores y minoristas para trasladar estos aumentos de costos a los consumidores. El desafío es más pronunciado en los mercados emergentes, donde los canales minoristas informales y el transporte refrigerado con motor diésel son más prevalentes. Estas condiciones aumentan los costos logísticos y pueden afectar la consistencia del producto a lo largo de las rutas de entrega en climas cálidos. Además, la infraestructura limitada de almacenamiento en frío y las frecuentes interrupciones del suministro eléctrico pueden aumentar los riesgos de deterioro y las pérdidas de inventario, particularmente en las economías en desarrollo. Los paquetes múltiples y la distribución compartida en cadena de frío pueden ayudar a las marcas a gestionar estas presiones de costos de manera más efectiva.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de fruta: el mango lidera el volumen, mientras que la piña crece más rápido
El mango representó el 23,52% de la participación del mercado de barras de fruta congelada en 2025, convirtiéndolo en el tipo de fruta líder. La amplia familiaridad de los consumidores en los mercados maduros y emergentes respalda su posición, mientras que los flujos comerciales establecidos garantizan el acceso durante todo el año a los insumos de mango. Su sabor naturalmente dulce y su color vibrante también respaldan su uso tanto en formulaciones de barras de fruta congelada de fruta única como mezclada. En 2025, Dole Packaged Foods lanzó Dole Whip Mango Fruit First Treat, un producto sin lácteos y sin gluten elaborado principalmente con puré de fruta. El producto llegó a los pasillos de congeladores en los Estados Unidos en junio de 2025.
Se proyecta que la piña sea el tipo de fruta de más rápido crecimiento, registrando una CAGR del 5,49% durante 2026-2031. Su perfil de sabor respalda formatos premium de barras mixtas y productos en espiral de dos frutas, mientras que su asociación con la bromelina proporciona a las marcas un punto funcional de diferenciación. Su equilibrio de dulzura y acidez respalda aún más su atractivo en formulaciones de productos tropicales y refrescantes. Los cítricos mantienen una posición de nivel medio, respaldados por las asociaciones con la vitamina C y la demanda de refrigerio en clima cálido. La uva sigue asociada principalmente con ofertas de marca propia impulsadas por volumen. El lichi, el maracuyá, la guanábana y el yuzu permiten a las marcas regionales diferenciar sus ofertas dentro del mercado de barras de fruta congelada.


Por categoría: las barras de fruta única lideran, mientras que las barras de fruta mixta crecen más rápido
Las barras de fruta única representaron el 56,73% de la participación del mercado de barras de fruta congelada en 2025. Su posición de liderazgo refleja la sólida familiaridad de los consumidores, la simplicidad operativa y la alineación con los surtidos estandarizados de congeladores de venta masiva que favorecen estructuras claras de SKU. Estos formatos son adecuados para los minoristas que priorizan altos volúmenes de ventas y reposición confiable. Sus perfiles de ingredientes limitados también pueden simplificar el etiquetado de productos y la gestión de inventario. Se espera que su escala respalde una posición duradera en el mercado de barras de fruta congelada. Sin embargo, su propuesta de valor enfrenta presión a medida que los consumidores buscan cada vez más combinaciones de sabores más complejas.
Se prevé que las barras de fruta mixta crezcan a una CAGR del 5,98% durante 2026-2031. Las marcas utilizan capas de múltiples sabores para justificar precios minoristas premium y fomentar la prueba del producto. En septiembre de 2025, Outshine lanzó Fruit Blends en variedades de limonada de cereza, piña colada y ponche tropical. Estos productos presentan diseños en espiral de dos frutas elaborados con fruta o jugo real. Las formulaciones de fruta mixta también pueden diversificar el abastecimiento entre dos purés de fruta, reduciendo la exposición a interrupciones de suministro que afectan a un único origen de fruta en el mercado de barras de fruta congelada. Sus perfiles de sabor más amplios también permiten a las marcas diferenciar sus ofertas dentro de los surtidos de congeladores.
Por ingrediente: las formulaciones convencionales lideran, mientras que las variantes naturales y orgánicas crecen más rápido
Las formulaciones convencionales representaron el 59,12% de la participación del mercado de barras de fruta congelada en 2025. Sus relaciones de suministro establecidas y sus menores costos de insumos respaldan su posición en el mercado. Estos productos también satisfacen los requisitos de precios de las tiendas de conveniencia, los minoristas de clubes y las cadenas de supermercados masivos, que dependen de una producción eficiente y puntos de precio accesibles. Su amplia disponibilidad de distribución respalda aún más las compras repetidas entre los consumidores sensibles al precio. Los productos convencionales seguirán siendo importantes en los canales donde las decisiones de compra dependen principalmente del volumen y el precio.
Se proyecta que las formulaciones naturales y orgánicas crezcan a una CAGR del 5,45% durante el período de pronóstico 2026-2031. El crecimiento es particularmente evidente en las tiendas de comestibles especializadas y naturales, donde la certificación orgánica puede servir como requisito básico de compra. La creciente preferencia de los consumidores por productos de etiqueta limpia también respalda la demanda en estos canales. La línea de productos con electrolitos y enriquecida de JonnyPops tiene certificación orgánica y no contiene colorantes artificiales. Los proveedores obtienen puré de fruta tropical orgánica a través de redes más estrechas y de mayor costo. Sin embargo, las relaciones a largo plazo con los proveedores pueden proporcionar a los participantes del mercado de barras de fruta congelada una mayor visibilidad de precios y volúmenes a lo largo de los ciclos de cosecha.
Por canal de distribución: los supermercados e hipermercados lideran, mientras que el comercio minorista en línea crece más rápido
Los supermercados e hipermercados representaron el 38,72% de la participación del mercado de barras de fruta congelada en 2025. Su capacidad de congeladores proporciona el espacio en estantes necesario para respaldar amplios surtidos de productos. Las grandes marcas pueden asegurar ubicación en estos establecimientos a través de redes establecidas de cadena de frío y capacidades de gestión de categorías. Este canal sigue siendo fundamental para las compras domésticas de alto volumen y repetidas, y permite a las marcas posicionar productos de etiqueta limpia y convencionales dentro del mismo pasillo de congelados. Las promociones en tienda y los exhibidores prominentes en los congeladores pueden mejorar aún más la visibilidad del producto y fomentar las compras de prueba.
Se proyecta que las tiendas minoristas en línea crezcan a una CAGR del 6,89% durante 2026-2031. Este canal puede reducir las barreras de entrada, incluidas las tarifas de colocación iniciales y las asignaciones promocionales. En mayo de 2026, GoodPop lanzó Fruit Sours a través de Whole Foods, Wegmans, HEB y ubicaciones selectas de Costco, combinando visibilidad en el comercio minorista especializado con distribución mayorista dirigida. Las tiendas de conveniencia y comestibles siguen siendo canales importantes para las compras impulsivas de porciones individuales en ubicaciones de clima cálido. Las máquinas expendedoras, los establecimientos de servicios de alimentos y los centros de fitness proporcionan canales de distribución adicionales para los productos de hidratación funcional en el mercado de barras de fruta congelada. Las plataformas en línea también permiten a las marcas llegar a los consumidores más allá de las áreas de captación minorista tradicionales a través de opciones de entrega directa.
Análisis geográfico
Se proyecta que América del Norte representará el 37,45% de la cuota del mercado de barras de fruta congelada en 2025, convirtiéndose en el segmento regional más grande. La alta penetración de congeladores domésticos respalda el consumo en el hogar en toda la región, lo que permite a los consumidores almacenar barras de fruta congelada de manera conveniente y adquirirlas en mayores cantidades. Los fabricantes establecidos aprovechan extensas redes de distribución minorista en las principales cadenas de supermercados, grandes superficies y tiendas especializadas, al tiempo que continúan impulsando la innovación de productos mediante nuevos sabores, ofertas de etiqueta limpia y formulaciones de productos orientadas a la salud. La madura infraestructura de cadena de frío de la región garantiza además una disponibilidad y calidad constantes del producto en supermercados, tiendas de conveniencia y canales de venta minorista en línea.
Se prevé que Asia-Pacífico registre la CAGR más rápida del 7,15% durante 2026-2031. Los climas cálidos y una gran población joven sostienen la demanda más allá del pico de la temporada de verano. La expansión del comercio minorista moderno de alimentación y las plataformas de comercio electrónico también mejoran el acceso de los consumidores a las barras de fruta congelada en toda la región. En 2025, India aprobó 394 proyectos de cadena de frío en el marco del Pradhan Mantri Kisan Sampada Yojana, con 286 proyectos completados. Estos proyectos completados tienen como objetivo crear más de 10 lakh de toneladas métricas de capacidad de almacenamiento en frío, lo que permite a los productores de alimentos congelados expandirse hacia ciudades de segundo y tercer nivel. En China, las plataformas de entrega a demanda también permiten la entrega en el mismo día de productos congelados en las principales áreas urbanas.
Europa muestra una fuerte demanda de productos de fruta congelada con certificación orgánica, especialmente en Escandinavia y el Reino Unido. Los consumidores del sur de Europa otorgan mayor importancia a los productos artesanales premium asociados con la cultura alimentaria local. Las regulaciones más estrictas sobre aditivos y los objetivos de reducción de azúcar favorecen los productos formulados con ingredientes de fruta natural. América del Sur cuenta con tradiciones establecidas de paleta y barra de fruta, especialmente en Colombia y Brasil, mientras que México también tiene una arraigada tradición de paleta. Esta familiaridad ofrece a las marcas internacionales un punto de entrada para productos premium. Oriente Medio y África se encuentran en una etapa más temprana de adopción formal del mercado. La expansión del comercio minorista organizado y el aumento de los ingresos disponibles respaldan la demanda de novedades premium importadas en las ciudades del Consejo de Cooperación del Golfo y del norte de África. Sin embargo, la cobertura desigual de la cadena de frío y la sensibilidad al precio continúan limitando una expansión más amplia.

Panorama competitivo
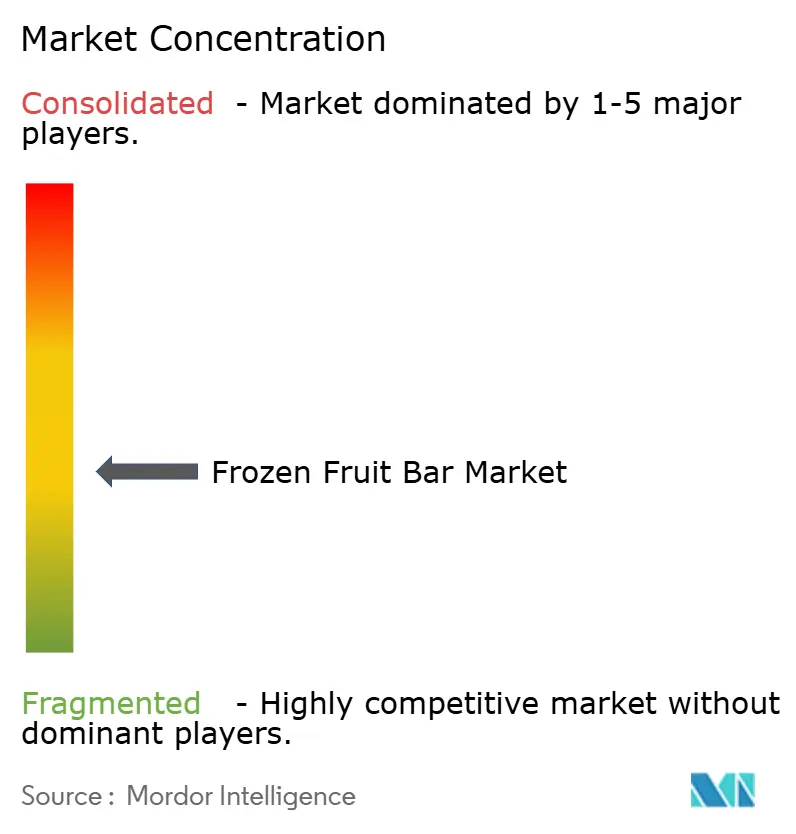
El mercado de barras de fruta congelada presenta una estructura competitiva moderadamente fragmentada. Los grandes fabricantes aprovechan los sistemas establecidos de cadena de fro y las relaciones con el comercio minorista para mantener una amplia distribución en supermercados. Las marcas de etiqueta limpia y los especialistas regionales compiten a través de estrictos estándares de ingredientes, formatos distintivos y agilidad operativa. Nestlé S.A. y Unilever mantienen una presencia establecida en los congeladores y relaciones de gestión de categorías, mientras que Outshine sigue siendo una línea de novedades congeladas de marca de alto volumen en América del Norte. Esta estructura de mercado hace que el desarrollo de productos y las promociones minoristas sean fundamentales para el desempeño competitivo.
Las empresas utilizan cada vez más formatos propietarios para fortalecer la diferenciación en el mercado de barras de fruta congelada. GoodPop lanzó en mayo de 2026 una paleta congelada de fruta real con un recubrimiento de dulce ácido con patente pendiente, combinando un perfil de sabor familiar inspirado en la confitería con ingredientes a base de fruta. Su formato estable en anaquel y resistente al derretimiento respalda ocasiones de consumo más allá de los entornos minoristas refrigerados, incluido el consumo en movimiento, las actividades al aire libre y los canales minoristas con infraestructura de congeladores limitada. Las formulaciones funcionales, como los productos que contienen vitaminas añadidas u otros ingredientes orientados al bienestar, y el abastecimiento de fruta de origen específico también siguen siendo áreas importantes donde las marcas más pequeñas pueden competir ofreciendo atributos de producto distintivos y un posicionamiento de marca más sólido.
Los especialistas regionales, incluidos Paleteria La Michoacana, Andrade's Desserts y Tropicale Foods, mantienen la lealtad de los consumidores a través del posicionamiento patrimonial y las narrativas de producción artesanal. Estas marcas atraen a los consumidores que buscan sabores de fruta regionales familiares. Sin embargo, las empresas más grandes tienen una mayor capacidad para cumplir con los requisitos de los minoristas en cuanto a suministro constante y controles de seguridad alimentaria. Los requisitos de la Ley de Modernización de la Seguridad Alimentaria (FSMA) de los Estados Unidos y la evolución de las normas europeas de seguridad alimentaria continúan elevando las expectativas operativas para los nuevos participantes. Estos requisitos favorecen a las marcas con sólidos sistemas de gestión de calidad y trazabilidad. Por lo tanto, la industria de barras de fruta congelada combina ventajas basadas en la escala con oportunidades para ofertas regionales diferenciadas y de etiqueta limpia. La intensidad competitiva sigue siendo alta, ya que ninguna empresa tiene un control dominante de la categoría.
Líderes de la industria de barras de fruta congelada
-
Nestlé S.A.
-
Unilever plc
-
J&J Snack Foods Corp.
-
GoodPop Foods
-
JonnyPops
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Julio de 2026: GoodPop agregó Fudge n' Vanilla French Fry Pop, Peaches n' Cream y Berries n' Cream a su cartera de novedades congeladas, apuntando a las tendencias de consumo swalty y nowstalgia. Peaches n' Cream y Berries n' Cream están certificados como orgánicos, veganos, sin gluten y kosher. Están elaborados con jugo de fruta orgánica, puré y un centro de crema de coco, mientras que el French Fry Pop utiliza helado de leche real.
- Abril de 2026: JonnyPops lanzó su primer producto de hidratación funcional, mini paletas congeladas No Sugar Added with Electrolytes, en el comercio minorista. La línea está certificada como orgánica, libre de colorantes artificiales y producida en una instalación libre de maní. JonnyPops desarrolló el producto en respuesta a los comentarios de los consumidores sobre la recuperación deportiva y la rehidratación durante enfermedades.
- Septiembre de 2025: Outshine, una marca de Dreyer's Grand Ice Cream, introdujo Fruit Blends con barras congeladas de limonada de cereza, piña colada y ponche tropical. La línea presentaba diseños en espiral de dos frutas elaborados con fruta o jugo real. El lanzamiento amplió la categoría de fruta mixta en el comercio minorista masivo de América del Norte.
- Junio de 2025: Dole Whip Pineapple y Mango Fruit First Treats llegaron a los pasillos de congeladores minoristas de EE. UU. a nivel nacional. Los productos estaban disponibles en paquetes de 4 unidades en supermercados y paquetes de 8 unidades en Costco por 6,99 USD. Ambos formatos eran sin lácteos y sin gluten.


Alcance del informe global del mercado de barras de fruta congelada
| Mango |
| Cítricos |
| Piña |
| Uva |
| Otros |
| Barra de fruta única |
| Barra de fruta mixta |
| Natural y orgánico |
| Convencional |
| Supermercados/Hipermercados |
| Tiendas de conveniencia/comestibles |
| Tiendas minoristas en línea |
| Otros canales |
| América del Norte |
| Europa |
| Asia-Pacífico |
| América del Sur |
| Oriente Medio y África |
| Por tipo de fruta | Mango |
| Cítricos | |
| Piña | |
| Uva | |
| Otros | |
| Por categoría | Barra de fruta única |
| Barra de fruta mixta | |
| Por ingrediente | Natural y orgánico |
| Convencional | |
| Por canal de distribución | Supermercados/Hipermercados |
| Tiendas de conveniencia/comestibles | |
| Tiendas minoristas en línea | |
| Otros canales | |
| Por geografía | América del Norte |
| Europa | |
| Asia-Pacífico | |
| América del Sur | |
| Oriente Medio y África |


Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento prevista para las barras de fruta congelada?
Se prevé que la categoría crezca a una CAGR del 4,65% de 2026 a 2031, alcanzando 16,81 millones de USD en 2031.
¿Qué tipo de fruta lidera las ventas de barras de fruta congelada?
El mango lideró los tipos de fruta con una participación del 23,52% en 2025, respaldado por la familiaridad de los consumidores y los flujos comerciales globales establecidos.
¿Qué formato de producto crece más rápido?
Se proyecta que las barras de fruta mixta registren el crecimiento de categoría más rápido, con una CAGR del 5,98% durante 2026-2031.
¿Qué canal de ventas se espera que crezca más rápidamente?
Se prevé que las tiendas minoristas en línea crezcan a una CAGR del 6,89% durante 2026-2031, la tasa más rápida entre los canales de distribución.
¿Qué región ofrece la mayor oportunidad de crecimiento?
Se prevé que Asia-Pacífico se expanda a una CAGR del 7,15% durante 2026-2031, respaldado por climas cálidos y una creciente capacidad de cadena de frío.
Última actualización de la página el:



