
冷凍フルーツバー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 13.39 百万米ドル |
| 市場規模 (2031) | 16.81 百万米ドル |
| Growth Rate (2026 - 2031) | 4.65 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる冷凍フルーツバー市場分析
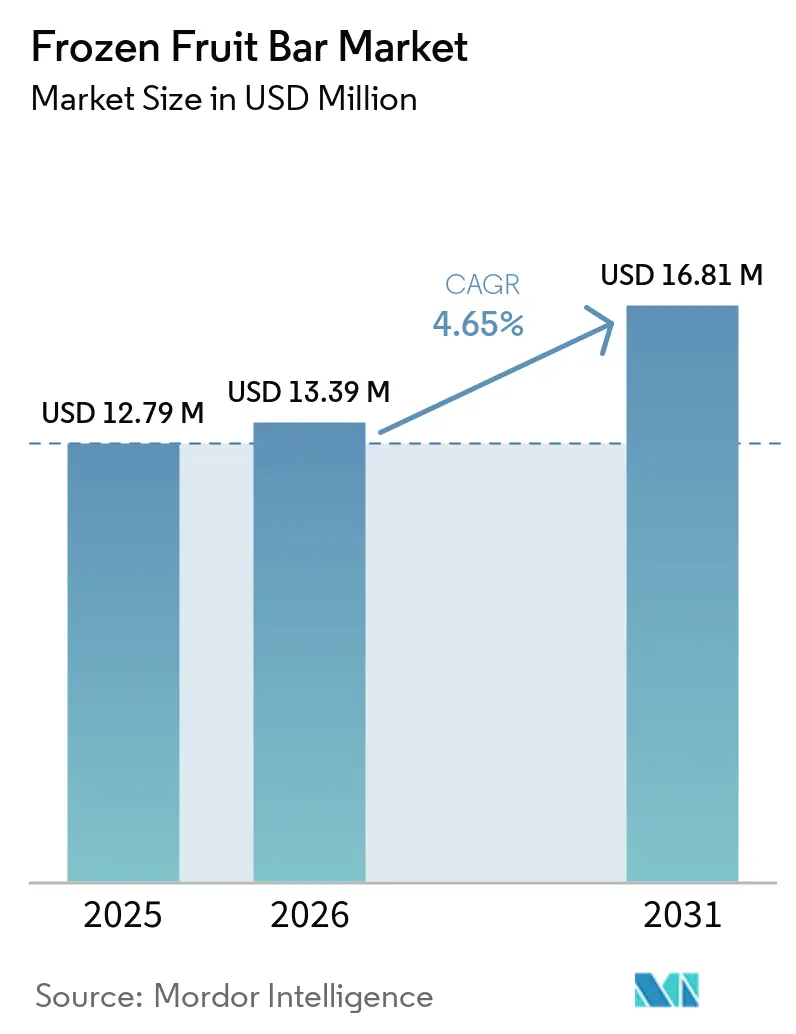
冷凍フルーツバーの市場規模は、2025年の1,279万米ドルから2026年には1,339万米ドルに増加し、2031年までに1,681万米ドルに達すると予測されており、2026年から2031年にかけてCAGR 4.65%で成長する見込みです。冷凍フルーツバー市場は、シンプルな原材料リストを持つフルーツ主体のスナックに対する需要の高まりから恩恵を受けています。フルーツピューレ、水、限られた甘味料を含む製品は、クリーンラベルの嗜好やビーガン・乳製品不使用の食事パターンと合致しています。フルーツを豊富に含む食事は慢性疾患リスクの低下と関連しているため、冷凍フルーツバーはクリームベースの冷凍菓子と比較して健康志向のポジショニングを支持しています[1]出典:世界保健機関、「健康的な食事」、who.int。ブランドはまた、機能性成分、独特のテクスチャー、トロピカルフレーバーを取り入れ、従来の夏のデザートの機会を超えた購買を促進しています。しかし、市場はサプライチェーンと流通の課題に直面しており、トロピカルフルーツの原材料は季節性があり、冷凍製品には安定した冷蔵設備が必要です。こうした状況は、原材料の品質を維持し、コストを管理し、食料品店や専門小売チャネル全体で適切な配置を確保できるブランドに有利に働きます。
レポートの主要ポイント
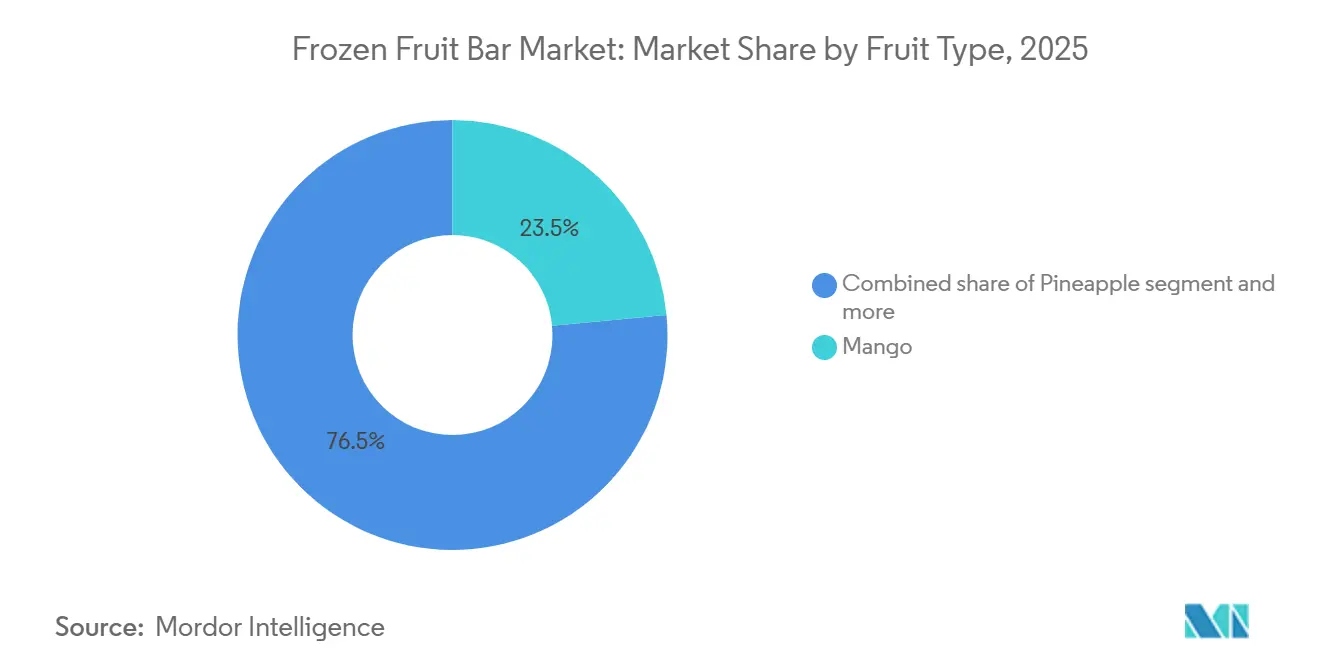
- フルーツの種類別では、マンゴーが2025年の冷凍フルーツバー市場シェアの23.52%を占め最大シェアを保持しており、パイナップルは2026年から2031年にかけて最も速いCAGR 5.49%で成長すると予測されています。
- カテゴリー別では、シングルフルーツバーが2025年の冷凍フルーツバー市場シェアの56.73%を占め最大シェアを保持しており、ミックスフルーツバーは2026年から2031年にかけて最も速いCAGR 5.98%で成長すると予測されています。
- 原材料別では、従来型製剤が2025年の冷凍フルーツバー市場シェアの59.12%を占め最大シェアを保持しており、天然・オーガニック製剤は2026年から2031年にかけて最も速いCAGR 5.45%で成長すると予測されています。
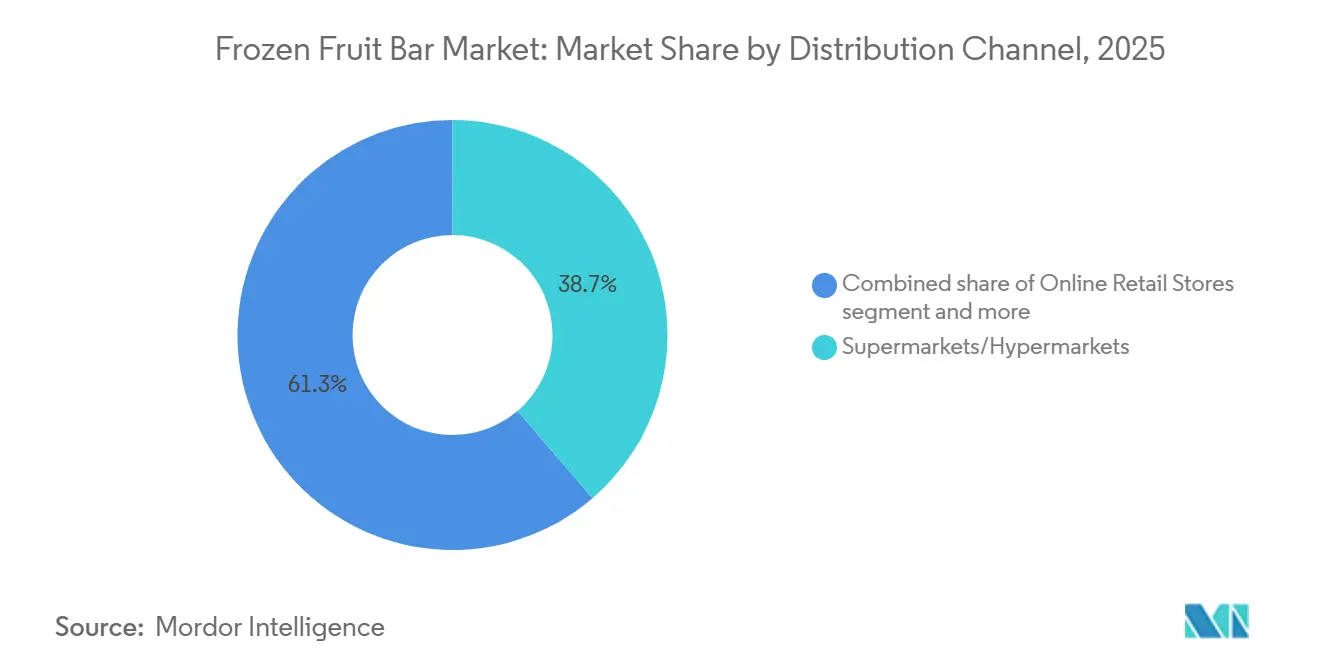
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年の冷凍フルーツバー市場シェアの38.72%を占め最大シェアを保持しており、オンライン小売店は2026年から2031年にかけて最も速いCAGR 6.89%で成長すると予測されています。
- 地域別では、北米が2025年の冷凍フルーツバー市場の最大シェアを占め37.45%を記録しており、アジア太平洋は2026年から2031年にかけて最も速いCAGR 7.15%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の冷凍フルーツバー市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クリーンラベルおよび本物のフルーツを使用した スナック | +1.1% | 世界全体、北米と欧州で最も早く恩恵を受ける | 短期(2年以内) |
| 植物性および乳製品不使用の 嗜好品 | +0.8% | 北米と欧州、アジア太平洋への波及あり | 中期(2〜4年) |
| ポーションコントロールされた 低糖質スイーツ | +0.6% | 北米、英国、 オーストラリア | 短期(2年以内) |
| トロピカルおよびエキゾチックフルーツを使った フレーバー革新 | +0.8% | 世界全体、アジア太平洋、中東・アフリカ、南米で中核的な恩恵 | 中期(2〜4年) |
| 機能性水分補給 製剤 | +0.4% | 北米、欧州への波及あり | 短期(2年以内) |
| 新興市場における コールドチェーンアクセス | +0.5% | アジア太平洋、南米および中東・アフリカへの波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クリーンラベルおよび本物のフルーツを使用した冷凍スナックへの需要
冷凍フルーツバー市場は、フルーツピューレ、水、限られた甘味料を使用した製剤から恩恵を受けています。これらの製剤は、大規模な製品の再処方を必要とせずに、短い原材料リストに対する消費者需要を満たします。改訂された米国の栄養成分表示ラベルは、購買時点でのカロリーおよび添加糖の視認性を消費者に提供し、フルーツバーをクリームベースの冷凍菓子と比較しやすくしています[2]出典:米国食品医薬品局、「栄養成分表示ラベルの変更」、fda.gov。「本物のフルーツ使用」、「砂糖不使用」、「非遺伝子組み換え」などの表示は、自然食品小売チャネルでますます重要になっています。さらに、シングルサーブ形式はポーションコントロールされた消費をサポートし、便利な冷凍スナックオプションを求める健康志向の消費者にアピールします。その結果、冷凍フルーツバー市場はブランドに棚スペースの確保とプレミアム価格設定のサポートの機会を提供しており、特にクリーンラベルの信頼性が購買決定に影響を与える場合に有効です。
植物性および乳製品不使用の嗜好品の成長
冷凍フルーツバー市場は、植物性食品への需要拡大から恩恵を受ける好位置にあります。多くのフルーツバーは本来乳製品不使用であるため、乳製品ベースの製品を植物性代替品に転換する際に通常必要となる処方作業が軽減されます。2025年1月、米国食品医薬品局(FDA)は、植物性代替品が乳製品関連の表現を含む標準的な食品記述子を使用できる方法を明確化するための草案ガイダンスを公表し、一般小売チャネルおよびナチュラル小売チャネルを通じて販売するブランドの表示に関する不確実性を減しました[3]出典:米国食品医薬品局、「動物由来食品の植物性代替品の表示」、fda.gov。GoodPopは2026年7月にピーチズ・アンド・クリームおよびベリーズ・アンド・クリームを発売しました。これらの製品はオーガニック、ビーガン、グルテンフリー、コーシャの認証を取得しており、オーガニックフルーツジュース、ピューレ、ならびにココナッツクリームセンターを使用します。こうした認証は、乳製品不使用かつアレルゲンに配慮した冷凍製品を求める家庭にブランドが対応することを可能にします。
トロピカルおよびエキゾチックフルーツを使ったフレーバー革新
トロピカルおよびエキゾチックフルーツは、確立された小売市場でプレミアムフレーバーの提供をサポートする一方、南米、東南アジア、中東の冷凍デザートの伝統と製品を結びつけます。2025年2月、Dole Packaged Foodsはドール・ホイップ・マンゴーおよびパイナップル・フルーツ・ファースト・トリーツを発売しました。これらは乳製品不使用・グルテンフリーの製品において本物のフルーツピューレを主要原材料として使用しています。これらの製品は2025年6月に米国全土の小売店で販売が開始されました。パイナップルのCAGR 5.49%は、ブロメラインとの関連性および2種類のフルーツを使用した製品形式での使用も反映しています。トロピカルフルーツはまた、メーカーが独特のフレーバーの組み合わせと自然に鮮やかな色彩を通じて製品ポートフォリオを差別化することを可能にします。地域の生産者は、ユズ、ライチ、タマリンド、グアナバナ、パッションフルーツなどの品種を使用して、地域の嗜好に対応し、輸出チャネルを通じて新規性を提供しています。
冷凍庫ベースの水分補給と機能性製剤
冷凍フルーツバー市場は、機能性水分補給製品の提供を通じて、従来のデザートとしての位置づけを超えた拡大を続けている。同製品はオンライン発売後数分で完売することが予想されており、耽溢性、利便性、ウェルネス効果を兼ね備えた製品に対する消費者の強い関心を反映している。オーガニック認証を取得し、人工着色料を一切含まないことから、クリーンラベルの冷凍スナックに対する高まる需要と合致している。JonnyPopsは、スポーツ後の回復や体調不良時の水分補給に関する消費者フィードバックを受けて同製品を開発した。砂糖不使用の冷凍フォーマットに電解質を配合することで、同社は身体活動後や回復期に摂取できる便利な水分補給オプションへの需要に応えている。このプローチは、季節的な衝動買いの機会を超えた冷凍コーナーでの機会創出につながる可能性があり、冷凍フルーツバーを便利な水分補給およびウェルネス志向の製品として位置づけることで、年間を通じた需要の下支えにもなり得る。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フルーツの季節性とピューレの コスト変動 | -0.3% | 世界全体、アジア太平洋と南米で最も深刻 | 中期(2〜4年) |
| 冷凍流通のエネルギーおよび 物流コスト | -0.5% | 世界全体、中東・アフリカと南米で顕著 | 長期(4年以上) |
| 糖質削減のトレードオフ | -0.2% | 北米と欧州 | 短期(2年以内) |
| ラストマイルでの溶解および 冷凍庫実行リスク | -0.4% | アジア太平洋、中東・ アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フルーツ供給の季節性とピューレのコスト変動
冷凍フルーツバー市場は、メキシコおよび東南アジアに集中したトロピカルフルーツピューレのサプライチェーンに依存しています。干ばつや不規則なモンスーンパターンは、収穫に影響を与えることでマンゴーやパイナップルの供給を制約する可能性があります。中小メーカーは多年契約の代わりに年間またはスポット購買契約に依存することが多く、原材料価格の変動を吸収する能力が制限されます。コスト圧力は、生産とマーケティングの要件が同時に増加する夏の需要ピーク期に特に深刻です。調達先を多様化し、より強固なサプライヤー契約を持つブランドは、変化する収穫条件の中でも流通計画を維持するより良い位置にあります。より高い在庫水準を維持するか、代替フルーツ原材料を使用することで、メーカーが短期的な供給混乱を管理するのにさらに役立ちます。
冷凍流通のエネルギーおよび物流コスト
冷凍流通コストは、これらの製品が継続的な温度管理を必要とするため、冷凍フルーツバー市場を制約しています。冷蔵倉庫の運営費は、物流ハブ全体でのエネルギーコストの上昇と厳しい労働条件に牽引され、2024年第3四半期に前年比6.09%増加しました。低い単価は、メーカー、流通業者、小売業者がこれらのコスト増加を消費者に転嫁する能力を制限します。この課題は、非公式な小売チャネルとディーゼル動力の冷蔵輸送がより普及している新興市場でより顕著です。これらの条件は物流コストを増加させ、温暖な気候の配送ルートに沿った製品の一貫性に影響を与える可能性があります。さらに、冷蔵保管インフラの不足と頻繁な停電は、特に発展途上国において廃棄リスクと在庫損失を増加させる可能性があります。マルチパックと共有コールドチェーン流通は、ブランドがこれらのコスト圧力をより効果的に管理するのに役立ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フルーツの種類別:マンゴーが数量をリード、パイナップルが最速成長
マンゴーは2025年の冷凍フルーツバー市場シェアの23.52%を占め、主要なフルーツの種類となっています。成熟市場と新興市場全体での幅広い消費者認知がその地位を支え、確立された貿易フローが年間を通じたマンゴー原材料へのアクセスを確保しています。その自然な甘みと鮮やかな色彩は、シングルフルーツおよびブレンド冷凍フルーツバーの両方の製剤での使用をサポートしています。2025年、Dole Packaged Foodsはドール・ホイップ・マンゴー・フルーツ・ファースト・トリートを発売しました。これは主にフルーツピューレで作られた乳製品不使用・グルテンフリーの製品です。この製品は2025年6月に米国全土の冷凍食品売り場に並びました。
パイナップルは2026年から2031年にかけてCAGR 5.49%を記録し、最も速く成長するフルーツの種類になると予測されています。そのフレーバープロファイルはプレミアムなミックスバー形式と2種類のフルーツを使ったスワール製品をサポートし、ブロメラインとの関連性はブランドに機能的な差別化ポイントを提供します。甘みと酸味のバランスはトロピカルでリフレッシュする製品製剤での魅力をさらに高めます。シトラスはビタミンCとの関連性と温暖な季節のリフレッシュメントへの需要に支えられ、中間的な位置を維持しています。グレープは主に数量主導のプライベートブランド製品と関連しています。ライチ、パッションフルーツ、グアナバナ、ユズは地域ブランドが冷凍フルーツバー市場内で製品を差別化することを可能にします。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


カテゴリー別:シングルフルーツバーがリード、ミックスフルーツバーが最速成長
シングルフルーツバーは2025年の冷凍フルーツバー市場シェアの56.73%を占めました。その主導的な地位は、強い消費者認知、運営上のシンプルさ、明確なSKU構造を優先する標準化された大量小売冷凍食品品揃えとの整合性を反映しています。これらの形式は、高い販売量と安定した補充を優先する小売業者に適しています。限られた原材料プロファイルは製品表示と在庫管理を簡素化することもできます。その規模は冷凍フルーツバー市場での持続的な地位をサポートすると予想されます。しかし、消費者がより複雑なフレーバーの組み合わせをますます求めるにつれて、その価値提案は圧力に直面しています。
ミックスフルーツバーは2026年から2031年にかけてCAGR 5.98%で成長すると予測されています。ブランドはマルチフレーバーレイヤーを使用してプレミアム小売価格を正当化し、製品トライアルを促進します。2025年9月、Outshineはチェリーライムエード、ピニャコラーダ、トロピカルパンチのバリエーションでフルーツブレンドを発売しました。これらの製品は本物のフルーツまたはジュースで作られた2種類のフルーツのスワールデザインを特徴としています。ミックスフルーツ製剤はまた、2種類のフルーツピューレにわたって調達を多様化し、冷凍フルーツバー市場における単一のフルーツ産地に影響する供給混乱へのエクスポージャーを軽減することができます。より幅広いフレーバープロファイルはまた、ブランドが冷凍食品品揃え内で製品を差別化することを可能にします。
原材料別:従来型製剤がリード、天然・オーガニックバリアントが最速成長
従来型製剤は2025年の冷凍フルーツバー市場シェアの59.12%を占めました。確立されたサプライ関係と低い原材料コストがその市場ポジションを支えています。これらの製品はまた、効率的な生産とアクセスしやすい価格帯に依存するコンビニエンスストア、クラブ小売業者、大量食料品チェーンの価格要件を満たしています。幅広い流通の可用性は、価格に敏感な消費者のリピート購入をさらにサポートします。従来型製品は、購買決定が主に数量と価格に依存するチャネルで引き続き重要です。
天然・オーガニック製剤は2026年から2031年の予測期間中にCAGR 5.45%で成長すると予測されています。成長は特に専門店や自然食品スーパーで顕著であり、オーガニック認証が購買の基本要件として機能する場合があります。クリーンラベル製品に対する消費者の嗜好の高まりもこれらのチャネルでの需要をサポートしています。JonnyPopsの電解質強化製品ラインはオーガニック認証を取得し、人工着色料を含みません。サプライヤーはより狭く、より高コストのネットワークを通じてオーガニックのトロピカルフルーツピューレを調達しています。しかし、長期的なサプライヤー関係は冷凍フルーツバー市場の参加者に収穫サイクル全体でより大きな価格と数量の可視性を提供することができます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
流通チャネル別:スーパーマーケットおよびハイパーマーケットがリード、オンライン小売が最速成長
スーパーマーケットおよびハイパーマーケットは2025年の冷凍フルーツバー市場シェアの38.72%を占めました。その冷凍庫容量は幅広い製品品揃えをサポートするために必要な棚スペースを提供します。大手ブランドは確立されたコールドチェーンネットワークとカテゴリー管理能力を通じてこれらの販売店での配置を確保できます。このチャネルは大量の家庭用リピート購入にとって引き続き重要であり、ブランドがクリーンラベルと従来型製品を同じ冷凍食品売り場内に配置することを可能にします。店内プロモーションと目立つ冷凍庫ディスプレイは製品の視認性をさらに向上させ、トライアル購入を促進することができます。
オンライン小売店は2026年から2031年にかけてCAGR 6.89%で成長すると予測されています。このチャネルは、初期のスロッティングフィーやプロモーション手当を含む参入障壁を低下させることができます。2026年5月、GoodPopはホールフーズ、ウェグマンズ、HEB、および一部のコストコ店舗でフルーツサワーズを発売し、専門小売の視認性と的を絞った卸売流通を組み合わせました。コンビニエンスストアと食料品店は、温暖な気候の場所でのシングルサーブの衝動買いにとって引き続き重要なチャネルです。自動販売機、フードサービス施設、フィットネスセンターは冷凍フルーツバー市場における機能性水分補給製品の追加流通チャネルを提供します。オンラインプラットフォームはまた、直接配送オプションを通じて従来の小売商圏を超えた消費者にブランドがリーチすることを可能にします。
地域分析
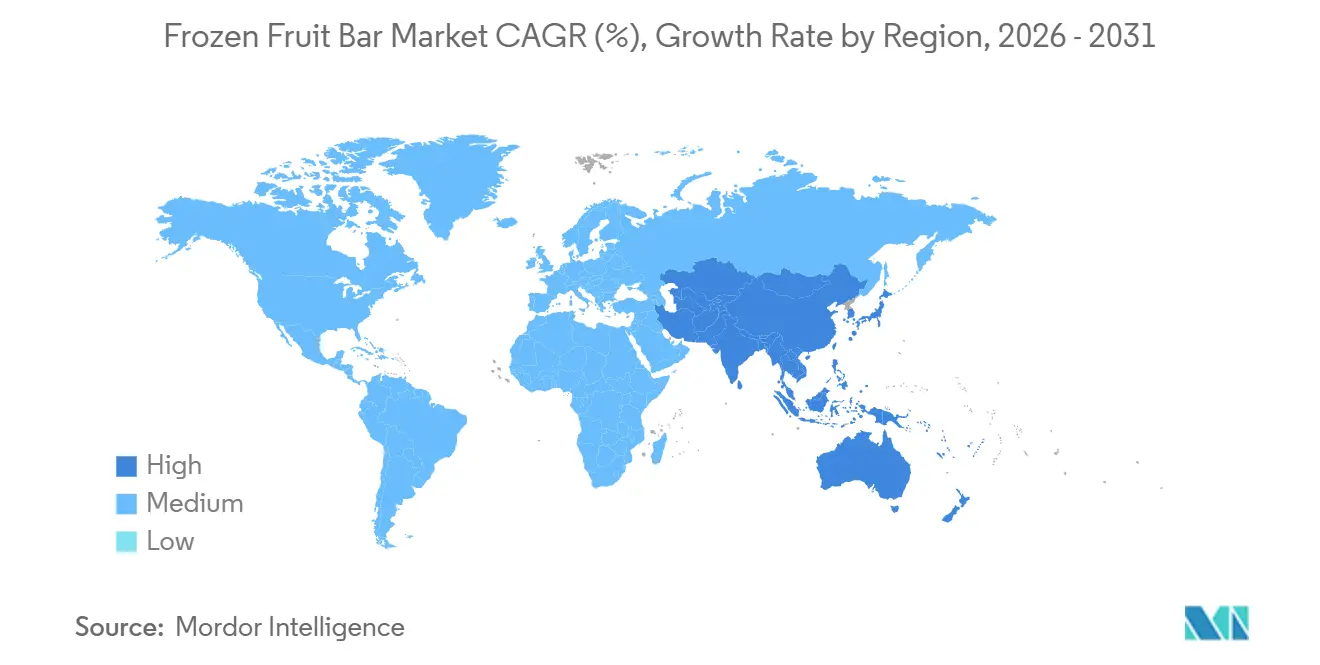
北米は2025年に冷凍フルーツバー市場シェアの37.45%を占め、最大の地域セグメントとなる見込みである。同地域では家庭用冷凍庫の普及率が高く、家庭内消費を支えることで、消費者は冷凍フルーツバーを手軽に保管し、まとめ買いすることが可能となっている。大手メーカーは主要食料品チェーン、マスマーチャンダイザー、専門店にわたる広範な小売流通ネットワークを活用しながら、新フレーバー、クリーンラベル製品、健康志向の製品処方を通じた製品革新を継続的に推進している。同地域の成熟したコールドチェーンインフラは、スーパーマーケット、コンビニエンスストア、オンライン小売チャネル全体にわたる安定した製品供給と品質を確保している。
アジア太平洋地域は2026年から2031年にかけて最も高いCAGR 7.15%を記録すると予測されている。温暖な気候と若年人口の多さが、夏のピークシーズンを超えた需要を支えている。近代的な食料品小売およびeコマースプラットフォームの拡大も、同地域全体における消費者の冷凍フルーツバーへのアクセス向上に寄与している。2025年にインドは、プラダン・マントリ・キサン・サンパダ・ヨジャナの下で394件のコールドチェーンプロジェクトを承認し、そのうち286件が完了した。これらの完了プロジェクトは、10ラック・メトリック・トンを超える冷蔵保管容量の創出を目的としており、冷凍食品メーカーが第2層・第3層都市への展開を拡大することを可能にしている。中国では、オンデマンド配送プラットフォームが主要都市部における冷凍製品の当日配送を支援している。
ヨーロッパでは、特にスカンジナビアおよびイギリスにおいて、オーガニック認証を取得した冷凍フルーツ製品への強い需要が見られる。南ヨーロッパの消費者は、地域の食文化に根ざしたプレミアムな職人製品をより重視する傾向がある。添加物に関するより厳格な規制および砂糖削減目標が、本物のフルーツ原料を使用した製品の普及を後押ししている。南米では、特にコロンビアおよびブラジルにおいてパレタおよびフルーツバーの確立した伝統があり、メキシコにも根付いたパレタの伝統がある。この親しみやすさは、国際ブランドにとってプレミアム製品参入の足がかりとなっている。中東およびアフリカは、正式な市場普及においてより初期の段階にとどまっている。組織的な小売の拡大と可処分所得の上昇が、湾岸協力会議および北アフリカの都市における輸入プレミアムノベルティへの需要を支えている。しかし、コールドチェーンカバレッジの不均一さと価格感応度が、より広範な拡大を引き続き制限している。

競合環境
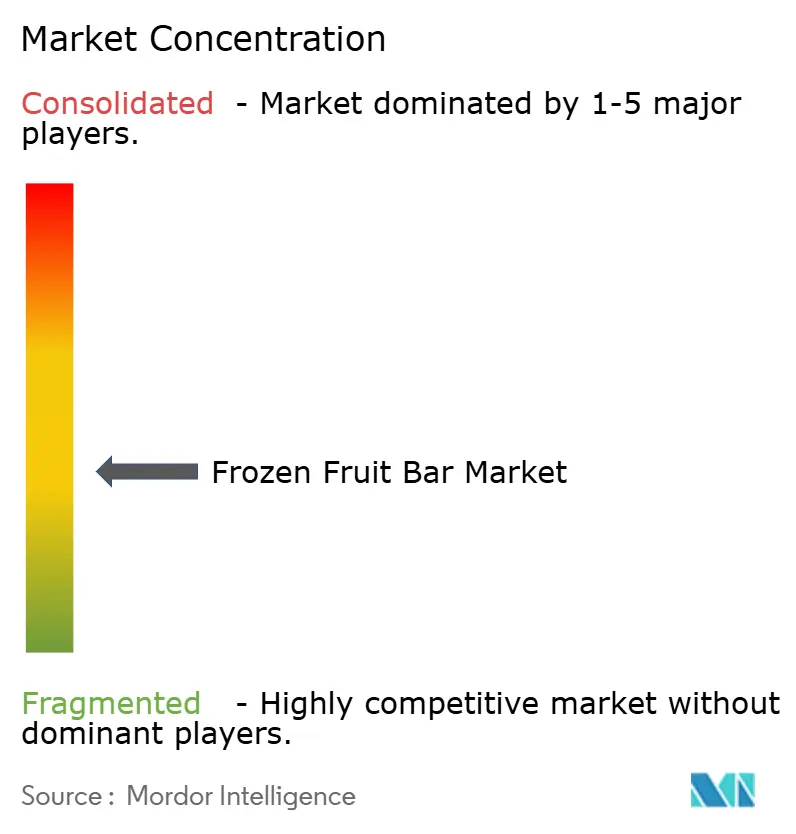
冷凍フルーツバー場は、適度に分散した競争構造を特徴としています。大手メーカーは確立されたコールドチェーンシステムと小売との関係を活用し、広範な食料品流通を維持しています。クリーンラベルブランドおよび地域専門業者は、厳格な原材料基準、独自のフォーマット、および運営上の機動性によって競争しています。Nestlé S.A.とUnileverは確立された冷凍棚の配置とカテゴリー管理の関係を維持しており、Outshineは北米において高販売量のブランド冷凍ノベルティラインとして位置づけられています。この市場構造により、製品開発と小売プロモーションが競争力の維持に不可欠となっています。
各社は冷凍フルーツバー市場における差別化を強化するために、独自フォーマットの活用を積極的に進めています。GoodPopは2026年5月、本物のフルーツを使用した冷凍ポップに特許出願中のサワーキャンディコーティングを施した製品を発売し、子にインスパイアされた親しみやすいフレーバープロファイルとフルーツベースの原材料を組み合わせました。常温保存可能で溶けにくいフォーマットは、冷蔵小売環境を超えた消費機会を支え、外出先でのスナッキング、アウトドア活動、および冷凍インフラが限られた小売チャネルへの対応を可能にします。ビタミン添加やその他のウェルネス志向成分を含む製品などの機能性処方、および産地特定のフルーツ調達も、小規模ブランドが独自の製品特性とより強力なブランドポジショニングを提供することで競争できる重要な領域であり続けています。
Paleteria La Michoacana、Andrade's Desserts、Tropicale Foodsなどの地域専門業者は、伝統的な位置づけと職人的な生産のナラティブを通じて消費者ロイヤルティを維持しています。これらのブランドは、地域の馴染み深いフルーツフレーバーを求める消費者に訴求しています。しかし、大手企業は安定した供給と食品安全管理に関する小売業者の要件を満たす能力がより高いです。米国食品安全近代化法(FSMA)の要件および進化する欧州食品安全基準は、新規入者に対する運営上の期待を引き続き高めています。これらの要件は、堅牢な品質管理とトレーサビリティシステムを持つブランドに有利に働きます。したがって、冷凍フルーツバー業界は、規模に基づく優位性と、差別化された地域的・クリーンラベル製品の機会を組み合わせています。カテゴリーを支配的にコントロールする単一企業が存在しないため、競争の激しさは依然として高い水準にあります。
冷凍フルーツバー産業リーダー
Nestlé S.A.
Unilever plc
J&J Snack Foods Corp.
GoodPop Foods
JonnyPops
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:GoodPopはスウォルティおよびノスタルジア消費者トレンドをターゲットに、ファッジ・アンド・バニラ・フレンチフライポップ、ピーチズ・アンド・クリーム、ベリーズ・アンド・クリームを冷凍菓子ポートフォリオに追加しました。ピーチズ・アンド・クリームとベリーズ・アンド・クリームはオーガニック、ビーガン、グルテンフリー、コーシャー認証を取得しています。これらはオーガニックフルーツジュース、ピューレ、ココナッツクリームセンターで作られており、フレンチフライポップは本物の乳製品アイスクリームを使用しています。
- 2026年4月:JonnyPopsは初の機能性水分補給製品である砂糖不使用・電解質配合のミニ冷凍ポップを小売店で発売しました。このラインはオーガニック認証を取得し、人工着色料を含まず、ピーナッツフリー施設で製造されています。JonnyPopsはスポーツ回復と病気中の水分補給に関する消費者フィードバックに応えてこの製品を開発しました。
- 2025年9月:Dreyer's Grand Ice CreamのブランドであるOutshineは、チェリーライムエード、ピニャコラーダ、トロピカルパンチの冷凍バーでフルーツブレンドを発売しました。このラインは本物のフルーツまたはジュースで作られた2種類のフルーツのスワールデザインを特徴としていました。この発売は北米の大量小売においてミックスフルーツカテゴリーを拡大しました。
- 2025年6月:ドール・ホイップ・パイナップルおよびマンゴー・フルーツ・ファースト・トリーツ米国の小売冷凍食品売り場に全国展開されました。これらの製品は食料品店で4パック、コストコで8パックが6.99米ドルで販売されました。両形式とも乳製品不使用・グルテンフリーでした。


世界の冷凍フルーツバー市場レポートの範囲
| マンゴー |
| シトラス |
| パイナップル |
| グレープ |
| その他 |
| シングルフルーツバー |
| ミックスフルーツバー |
| 天然・オーガニック |
| 従来型 |
| スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア/食料品店 |
| オンライン小売店 |
| その他のチャネル |
| 北米 |
| 欧州 |
| アジア太平洋 |
| 南米 |
| 中東・アフリカ |
| フルーツの種類別 | マンゴー |
| シトラス | |
| パイナップル | |
| グレープ | |
| その他 | |
| カテゴリー別 | シングルフルーツバー |
| ミックスフルーツバー | |
| 原材料別 | 天然・オーガニック |
| 従来型 | |
| 流通チャネル別 | スーパーマーケット/ハイパーマーケット |
| コンビニエンスストア/食料品店 | |
| オンライン小売店 | |
| その他のチャネル | |
| 地域別 | 北米 |
| 欧州 | |
| アジア太平洋 | |
| 南米 | |
| 中東・アフリカ |


レポートで回答される主要な質問
冷凍フルーツバーの予測成長率はどのくらいですか?
このカテゴリーは2026年から2031年にかけてCAGR 4.65%で成長し、2031年までに1,681万米ドルに達すると予測されています。
冷凍フルーツバーの販売をリードするフルーツの種類はどれですか?
マンゴーは2025年に23.52%のシェアでフルーツの種類をリードしており、消費者認知と確立されたグローバル貿易フローに支えられています。
最も速く成長している製品形式はどれですか?
ミックスフルーツバーは2026年から2031年にかけてCAGR 5.98%で最も速いカテゴリー成長を記録すると予測されています。
最も速く成長すると予想される販売チャネルはどれですか?
オンライン小売店は2026年から2031年にかけてCAGR 6.89%で成長すると予測されており、流通チャネルの中で最も速い成長率です。
最も強い成長機会を提供する地域はどこですか?
アジア太平洋は温暖な気候とコールドチェーン容量の拡大に支えられ、2026年から2031年にかけてCAGR 7.15%で拡大ると予測されています。
最終更新日:



