
Tamaño y Participación del Mercado de Rastreadores de Fitness
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 72.61 Mil millones de dólares |
| Tamaño del Mercado (2031) | 154.47 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 16.31 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Rastreadores de Fitness por Mordor Intelligence
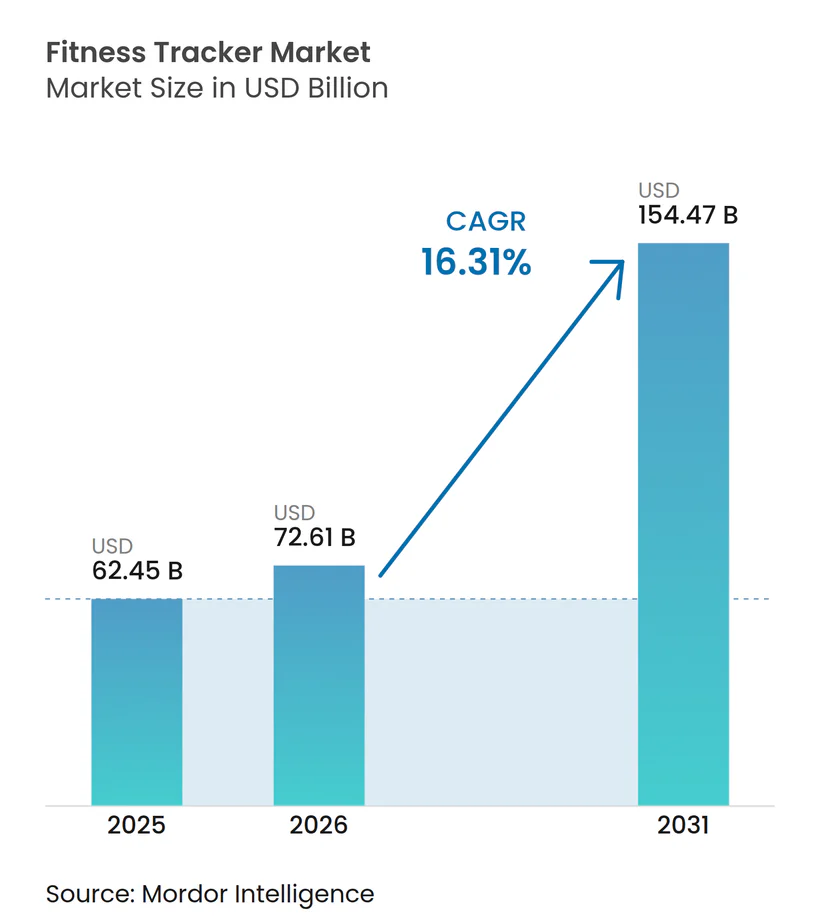
El tamaño del mercado de rastreadores de fitness fue valorado en 62.450 millones de USD en 2025 y se estima que crecerá desde 72.610 millones de USD en 2026 hasta alcanzar 154.470 millones de USD en 2031, a una CAGR del 16,31% durante el período de previsión (2026-2031). La demanda está evolucionando desde simples contadores de pasos hacia plataformas de grado médico que combinan la detección continua de glucosa, análisis biométrico impulsado por IA y conectividad de terapéutica digital. Los incentivos de bienestar de los empleadores, los códigos de reembolso de las aseguradoras para la salud digital y las autorizaciones de venta libre (OTC) para los monitores continuos de glucosa (CGM) aceleran la adopción de dispositivos. Los relojes inteligentes siguen siendo el factor de forma principal, aunque la detección distribuida en prendas de vestir, anillos y calzado amplía los casos de uso accesibles. El énfasis regulatorio en la ciberseguridad y el diseño de economía circular incrementa los costos de cumplimiento, pero estimula la innovación en arquitectura de datos segura y materiales reciclables.
Conclusiones Clave del Informe
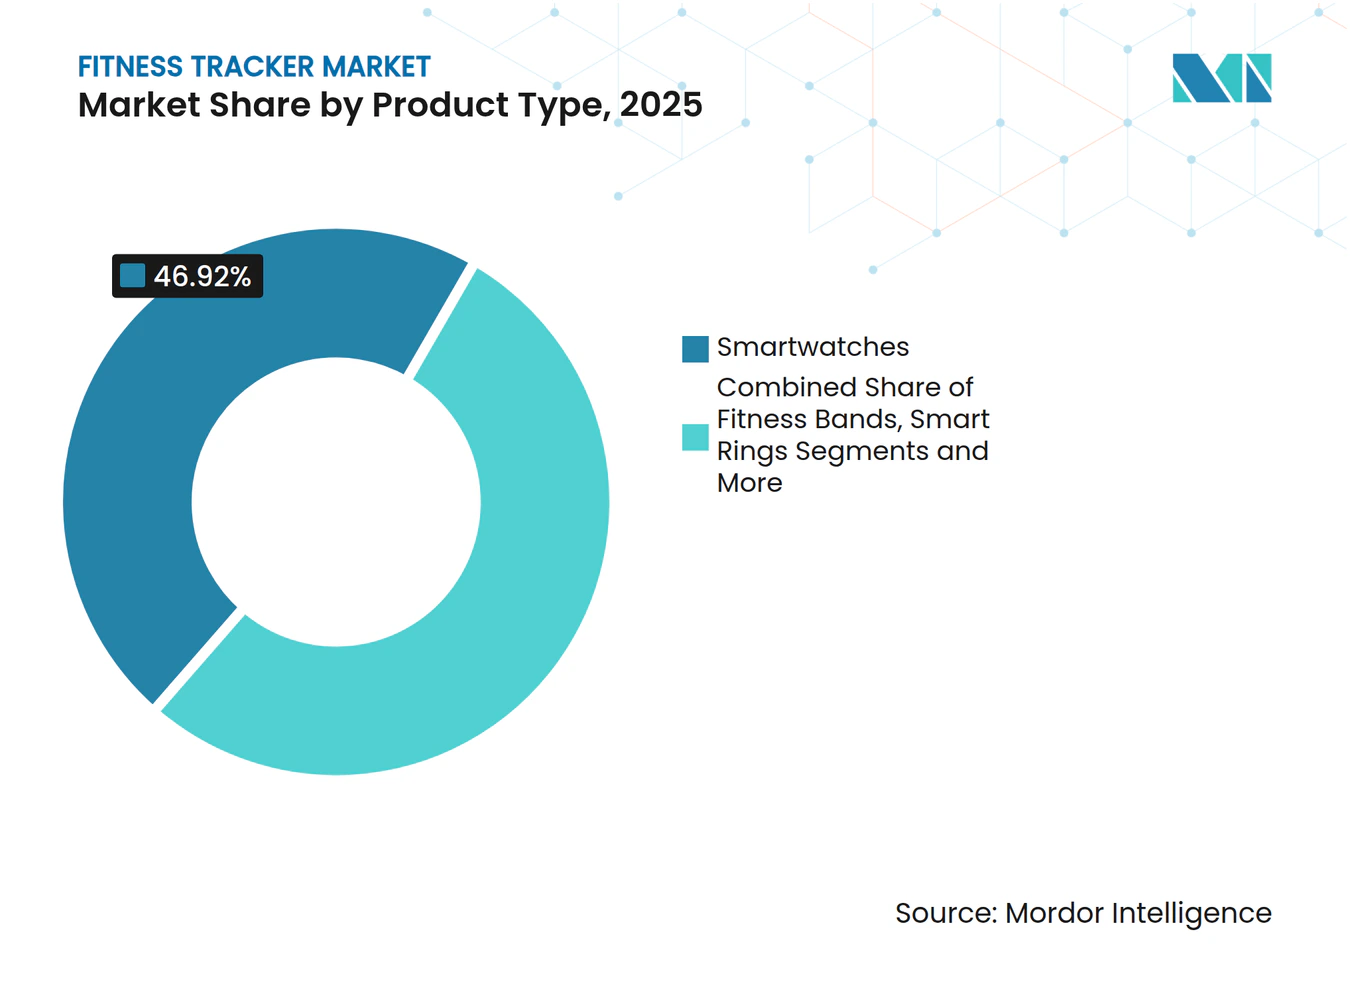
- Por tipo de producto, los relojes inteligentes lideraron con una participación de ingresos del 46,92% en 2025; se proyecta que la ropa y el calzado inteligentes se expandirán a una CAGR del 21,36% hasta 2031.
- Por canal de ventas, el segmento en línea mantuvo el 63,93% de la participación del mercado de rastreadores de fitness en 2025, y también se espera que registre la CAGR más alta del 18,66% hasta 2031.
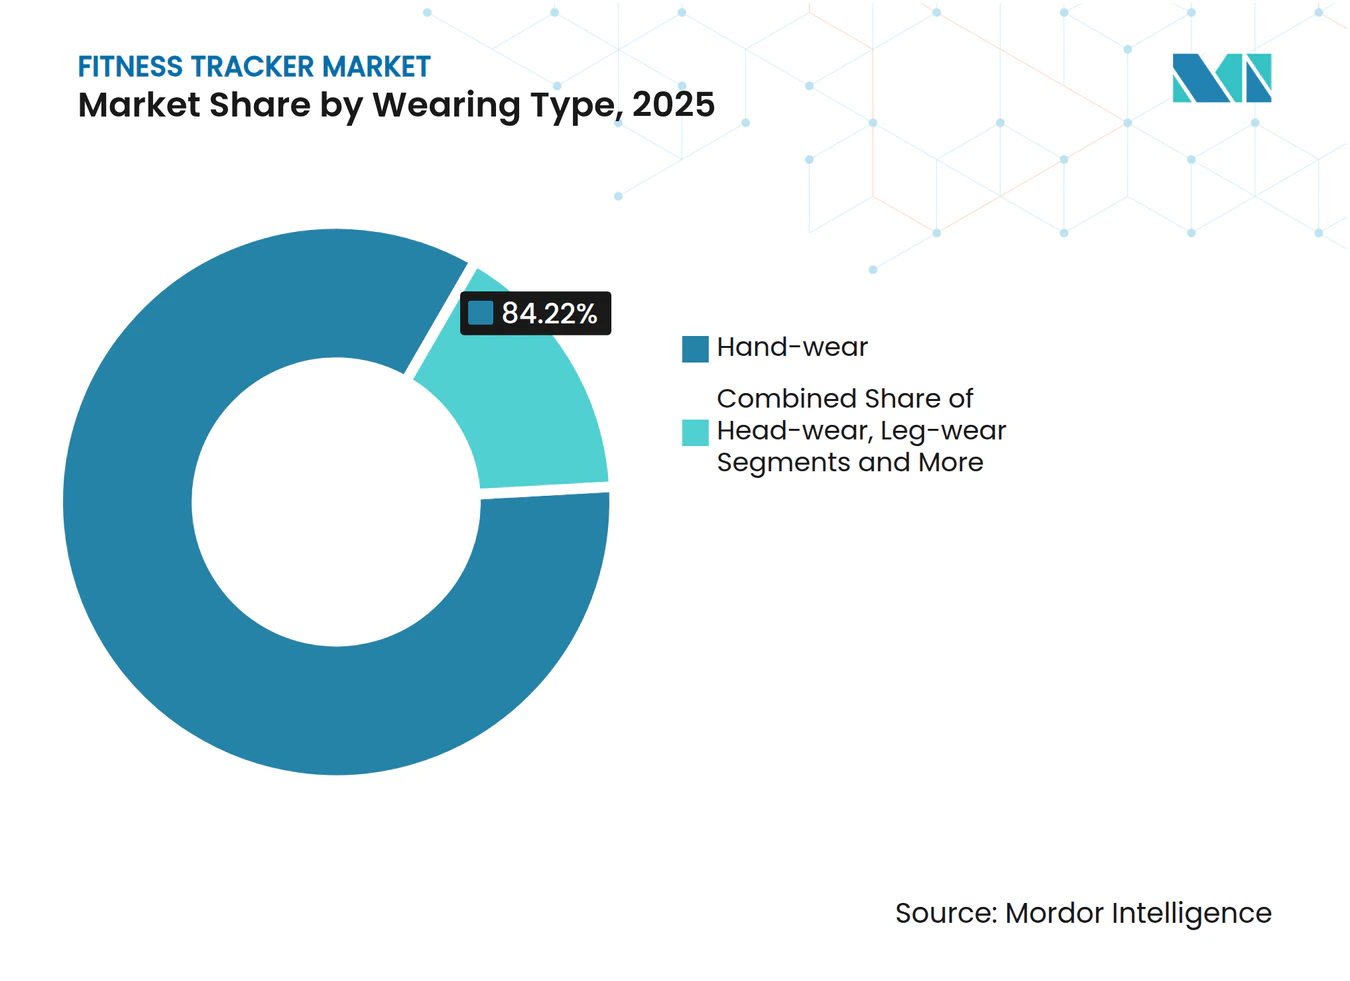
- Por tipo de uso, los dispositivos de uso en mano capturaron el 84,22% de la participación del tamaño del mercado de rastreadores de fitness en 2025, y se prevé que el uso en pierna crezca a una CAGR del 21,53% durante el mismo período.
- Por aplicación, el monitoreo de ritmo cardíaco y actividad representó el 39,23% de la participación del tamaño del mercado de rastreadores de fitness en 2025; el seguimiento de glucosa y metabólico avanza a una CAGR del 19,97% hasta 2031.
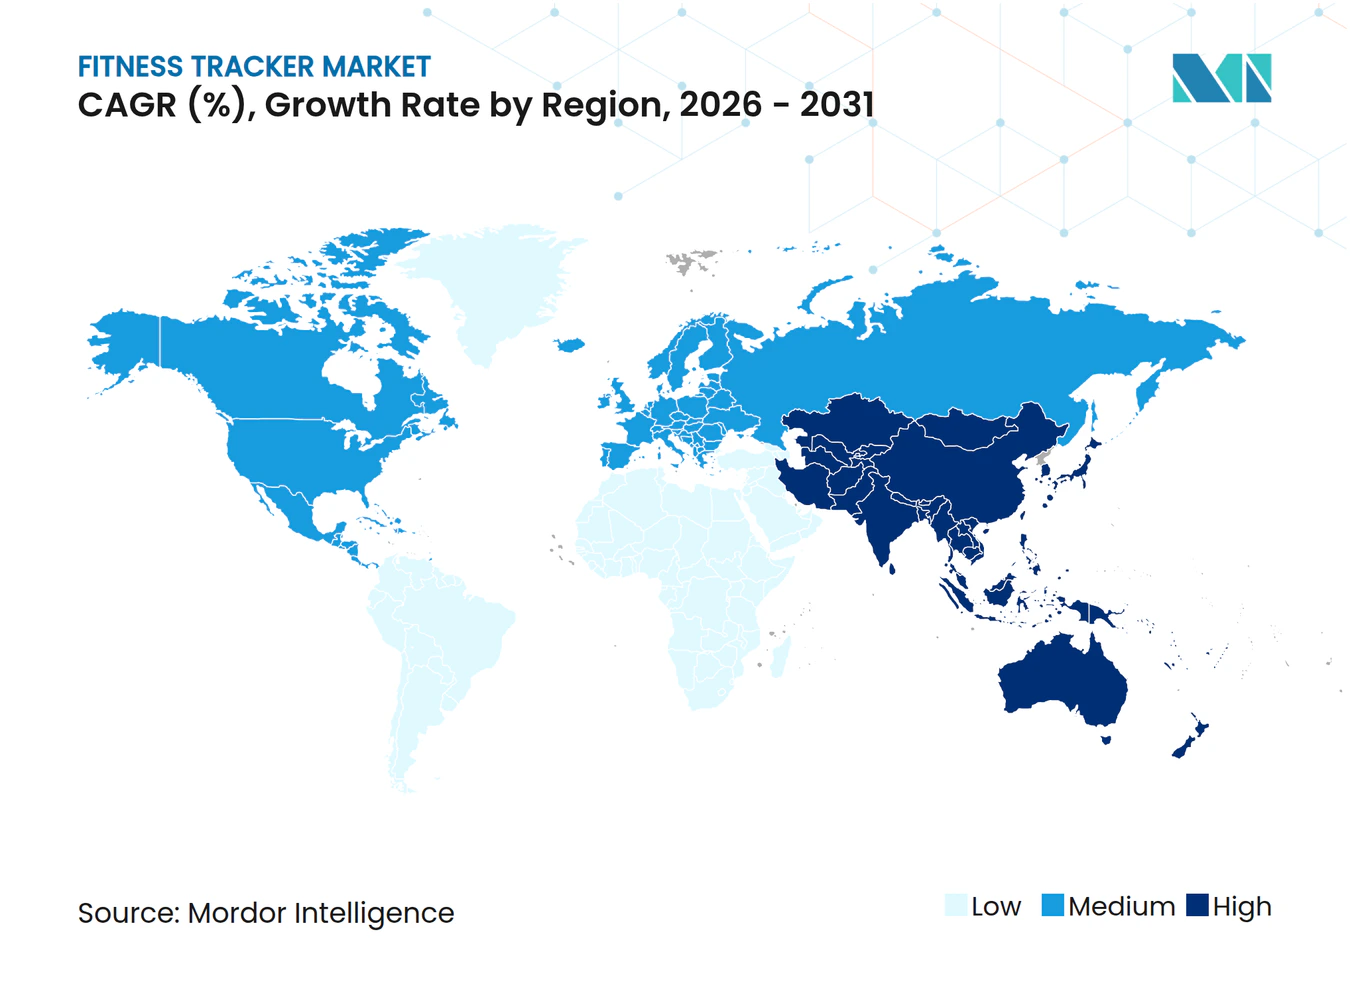
- Por geografía, América del Norte dominó con una participación del 43,13% en 2025, mientras que Asia-Pacífico está en camino de registrar la CAGR más rápida del 19,67% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente adopción de relojes inteligentes como centros de salud integrales | +3.2% | Global; más fuerte en América del Norte y la UE | Mediano plazo (2-4 años) |
| Sensores biométricos impulsados por IA en bandas de mercado masivo | +2.8% | Fabricación en APAC, difusión global | Corto plazo (≤ 2 años) |
| Incentivos de bienestar de aseguradoras y empleadores | +2.1% | América del Norte y la UE, emergente en APAC | Mediano plazo (2-4 años) |
| Detección continua de glucosa no invasiva | +4.3% | Global; liderazgo regulatorio de EE. UU. | Largo plazo (≥ 4 años) |
| Expansión de análisis específicos para mujeres | +1.9% | Economías avanzadas | Mediano plazo (2-4 años) |
| Integración del reembolso de terapéutica digital | +2.4% | América del Norte como mercado principal, mercados selectivos de la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Adopción de Relojes Inteligentes como Centros de Salud Todo en Uno
Los relojes inteligentes ahora incorporan sensores de ECG, SpO₂, temperatura cutánea e inminente presión arterial, ofreciendo un paquete de monitoreo consolidado que reduce la fatiga por dispositivos. Apple planea lanzar alertas de presión arterial sin manguito en su línea de otoño de 2025, mientras que Samsung introdujo lecturas de tendencias de glucosa basadas en la muñeca en 2024. Los sistemas de salud consideran el modelo de dispositivo único como una forma rentable de promover el cumplimiento continuo del paciente. El bloqueo del ecosistema a través de tiendas de aplicaciones, copias de seguridad en la nube y paneles de uso compartido familiar refuerza la fidelización de los proveedores, lo que permite a las marcas premium defender su margen incluso cuando los precios de los componentes disminuyen. Los contratos de bienestar corporativo que subvencionan los dispositivos impulsan el volumen en los canales comerciales y validan aún más los relojes inteligentes como compras esenciales en lugar de discrecionales.
Penetración de Sensores Biométricos Impulsados por IA en Bandas de Mercado Masivo
Los chips de IA en el dispositivo ahora se incluyen en bandas de muñeca de menos de 100 USD, llevando la resolución de grado médico a los segmentos de precio medio. Los procesadores integrados en textiles desarrollados por Cornell y el MIT logran más del 93% de precisión en la clasificación de actividades en pruebas de laboratorio, lo que indica una migración más amplia de la muñeca al tejido de las prendas. La inferencia en el propio dispositivo reduce la latencia, evita costosas llamadas a la nube y satisface los mandatos de soberanía de datos en Europa y partes de Asia. La precisión a bajo costo eleva los ciclos de reemplazo en mercados sensibles al precio, expandiendo directamente el mercado de rastreadores de fitness sin canibalizar las categorías premium. La estandarización de componentes también acorta los ciclos de diseño, lo que permite a los fabricantes de diseño original (OEM) regionales adaptar productos a preguntas de salud hiperlocales, como alertas de calidad del aire o indicadores de síntomas de dengue.
Transición hacia Dispositivos Portátiles de Detección Continua de Glucosa No Invasiva
La FDA de EE. UU. autorizó el primer monitor continuo de glucosa de venta libre en marzo de 2024, creando un canal para el consumidor que ya no requiere receta médica para diabéticos de Tipo 2 ni para usuarios de bienestar. El Stelo de Dexcom lideró este cambio, seguido por los sistemas Lingo y Libre Rio de Abbott tres meses después, posicionando firmemente los CGM dentro del mercado más amplio de rastreadores de fitness. Los principales fabricantes de relojes inteligentes ahora compiten por incorporar tecnología óptica de glucosa para que los usuarios puedan ver las tendencias metabólicas sin un sensor de parche separado; Samsung presentó patentes para un enfoque basado en la muñeca en 2024 que pretende cumplir con los objetivos de precisión señalados por los reguladores. La integración de hardware reduce la fricción diaria, permite que las aplicaciones correlacionen la actividad y el sueño con las curvas de glucosa, y amplía los programas de atención preventiva que recompensan las lecturas estables. A medida que los costos de los componentes disminuyen, los fabricantes planean dispositivos portátiles de menos de 200 USD que combinan información sobre glucosa con monitoreo de ritmo cardíaco, SpO₂ y temperatura, convirtiendo el dispositivo de accesorio de estilo de vida a panel metabólico esencial.
Integración con Vías de Reembolso de Terapéutica Digital
Los Centros de Servicios de Medicare y Medicaid (CMS) propusieron nuevos códigos CPT GMBT1-3 en 2024, lo que permite a los médicos facturar la prescripción y gestión de terapias basadas en software que dependen de flujos de datos de dispositivos portátiles. Esta vía formal desplaza los modelos de ingresos desde las ventas únicas de dispositivos hacia tarifas recurrentes vinculadas a los resultados clínicos capturados por los rastreadores de fitness. La política de discreción en la aplicación de la FDA para productos de salud digital de bajo riesgo acelera aún más la entrada al mercado, ya que las empresas pueden iterar el software sin un ciclo 510(k) prolongado mientras siguen cumpliendo las expectativas de seguridad. Los programas piloto de los sistemas de salud demuestran que la fusión de los datos de los rastreadores con los registros electrónicos de salud mejora la eficiencia del coaching remoto y reduce las readmisiones para pacientes cardiometabólicos, fortaleciendo el interés de las aseguradoras. Los fabricantes ahora agrupan plataformas de suscripción que señalan el deterioro de los signos vitales y activan visitas de telesalud, creando un ciclo reembolsable que alinea la participación del paciente con el ahorro de costos de las aseguradoras.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto precio de venta promedio de relojes inteligentes insignia | -1.8% | Segmentos premium globales | Corto plazo (≤ 2 años) |
| Costos de cumplimiento de ciberseguridad y soberanía de datos | -2.1% | La UE primero, expandiéndose a nivel mundial | Mediano plazo (2-4 años) |
| Dermatitis de contacto por sensor-piel | -0.9% | Mercados húmedos | Corto plazo (≤ 2 años) |
| Creciente regulación de residuos electrónicos | -1.4% | Liderazgo de la UE, extendiéndose a APAC | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Costos de Cumplimiento de Ciberseguridad y Soberanía de Datos
La Ley de Resiliencia Cibernética de Europa obliga a los fabricantes a realizar pruebas de vulnerabilidad, emitir parches de seguridad durante cinco años y divulgar las brechas en un plazo de 24 horas. Las marcas de capitalización media enfrentan mayores costos de certificación y ciclos de desarrollo más largos, lo que ralentiza las tasas de actualización de productos y restringe la elección para los consumidores[1]. La aplicación paralela del RGPD incrementa las multas por uso indebido de datos, lo que lleva a las empresas a construir centros de datos específicos por región que elevan los gastos operativos. En América del Norte, los estatutos de privacidad fragmentados complican una hoja de ruta de cumplimiento unificada, lo que lleva a algunos proveedores a adoptar el estándar más estricto a nivel global, aumentando los costos de la lista de materiales (BOM) en un 3% estimado por unidad. Si bien una seguridad sólida impulsa la confianza del consumidor, la carga financiera a corto plazo pesa sobre los márgenes operativos y puede disuadir a los participantes más pequeños de escalar en múltiples regiones.
Creciente Regulación de Residuos Electrónicos que Eleva los Costos al Final de la Vida Útil
El Reglamento UE 2024/1781 prohíbe la destrucción de existencias no vendidas, exige pasaportes digitales de productos y aplica criterios de durabilidad como la intercambiabilidad de la batería[2]. Los fabricantes de diseño original (ODM) deben rediseñar las carcasas para el desmontaje, lo que añade inversiones en herramientas y alarga los plazos de la cadena de suministro. Los planes de recompra de dispositivos se vuelven obligatorios, transfiriendo la complejidad logística a las marcas que históricamente trasladaban el riesgo de inventario a los minoristas. Las tarifas de responsabilidad extendida del productor podrían erosionar la competitividad en precios de las bandas de fitness de bajo margen. No obstante, el cumplimiento puede convertirse en un diferenciador a medida que las métricas de sostenibilidad crecen como criterio de compra para los compradores corporativos de bienestar y las licitaciones de contratación pública.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Relojes Inteligentes Impulsan la Integración del EcosistemaLos relojes inteligentes representaron el 46,92% del tamaño del mercado de rastreadores de fitness en 2025, beneficiándose del estrecho vínculo con los sistemas operativos de los teléfonos inteligentes y un amplio conjunto de aplicaciones de salud. La fusión de sensores dentro de los modelos insignia los eleva a dispositivos casi diagnósticos que pueden exportar datos estructurados directamente a los registros electrónicos de salud. Los relojes inteligentes de gama de entrada con pantallas reducidas capturan a los usuarios orientados al valor mientras siguen alimentando algoritmos en la nube que ofrecen niveles premium de análisis.
La ropa y el calzado inteligentes registran la CAGR más rápida del 21,36% hasta 2031 gracias a las telas conductoras que resisten el lavado a máquina y ofrecen un 95% de precisión en el reconocimiento de actividades. Las marcas deportivas incluyen suscripciones de análisis de marcha con el calzado para monetizar más allá de la venta inicial. Los anillos inteligentes llenan un nicho de privacidad y comodidad, atrayendo a los usuarios nocturnos que no gustan de las correas de muñeca. Estos factores de forma alternativos en conjunto expanden el mercado de rastreadores de fitness al abordar contextos donde el uso en la muñeca resulta intrusivo o impreciso.



Por Canal de Ventas:
El Dominio en Línea Acelera la Interacción DirectaEl comercio electrónico capturó el 63,93% de la participación del mercado de rastreadores de fitness en 2025, impulsado por demostraciones de productos en transmisión en vivo, unboxings de influenciadores y financiación integrada en el proceso de pago. Los portales de venta directa al consumidor permiten a las marcas publicar actualizaciones de firmware, vender planes de coaching y recopilar métricas de participación anonimizadas sin los márgenes de los minoristas. La fricción en las tasas de devolución disminuye a medida que maduran las herramientas de prueba virtual.
Las cadenas especializadas fuera de línea conservan relevancia para el posicionamiento premium, las exhibiciones experienciales y el cumplimiento inmediato durante los períodos pico de temporada, pero su participación se erosiona a medida que los socios logísticos habilitan la entrega a domicilio en dos días incluso en ciudades secundarias. Los modelos híbridos de clic y recogida emergen en farmacias, combinando la credibilidad médica del comercio físico con la comodidad digital.
Por Tipo de Uso:
El Dominio del Uso en Mano Enfrenta Alternativas EmergentesLos dispositivos de uso en mano, incluidos relojes y anillos, representaron el 84,22% del tamaño del mercado de rastreadores de fitness en 2025. La muñeca sigue siendo ideal para la captura de pulso, movimiento y temperatura, y la fotopletismografía (PPG) basada en el dedo mejora la precisión nocturna de la variabilidad de la frecuencia cardíaca (HRV).
El uso en pierna crece más rápido a una CAGR del 21,53%, ya que las plantillas integradas cuantifican la pronación, la distribución de la presión y el gasto calórico. Los conocimientos de ciencias del deporte derivados de los impactos del pie desbloquean rutas de venta adicional para planes de entrenamiento personalizados. El uso en cabeza y el uso en torso siguen siendo nichos por ahora, sirviendo como sustitutos de los laboratorios de sueño y para la captura continua de signos vitales en entornos de atención domiciliaria. La redundancia multisensor en diferentes ubicaciones del cuerpo mejora la fidelidad de los datos y posiciona a las marcas de prendas de vestir como nuevos guardianes de los datos de salud.

Por Aplicación:
El Seguimiento de Glucosa Emerge como Impulsor de CrecimientoEl monitoreo de ritmo cardíaco y actividad mantuvo el 39,23% de la participación del tamaño del mercado de rastreadores de fitness en 2025, conservando un atractivo masivo a través de ciclos de retroalimentación en tiempo real que refuerzan los hábitos de ejercicio diario. El segmento sustenta servicios secundarios como reducciones de primas de seguros y programas de incentivos en el lugar de trabajo.
Se prevé que el seguimiento de glucosa y metabólico crezca a una CAGR del 19,97% tras la autorización OTC de la FDA para CGM, que abrió la categoría a diabéticos de Tipo 2 no dependientes de insulina y a usuarios de bienestar. La correlación de las curvas de glucosa con el sueño y la actividad desbloquea paneles holísticos de salud metabólica. Las aplicaciones de calidad del sueño, salud femenina y seguridad de adultos mayores diversifican los ingresos, asegurando al mercado de rastreadores de fitness un impulso sostenido en múltiples segmentos.
Análisis Geográfico
Mercado de Rastreadores de Actividad Física en América del Norte
América del Norte concentró el 43,13% de la cuota de mercado en 2025. Los programas de bienestar corporativo que pagan hasta 1.000 USD anuales por el cumplimiento de objetivos verificados por dispositivos demuestran la alineación financiera entre las aseguradoras y la atención preventiva. Los códigos CPT propuestos por el CMS para las terapias digitales consolidan una vía de reembolso, alentando a los médicos a prescribir intervenciones basadas en rastreadores. La amplia gama de autorizaciones 510(k) y de venta libre de la FDA para sensores portátiles legitima aún más estos dispositivos como herramientas médicas de primera línea. El capital de riesgo continúa fluyendo hacia startups de análisis impulsadas por IA que se integran con las API de los relojes inteligentes.
Mercado de Rastreadores de Actividad Física en Asia-Pacífico
Asia-Pacífico registra el crecimiento más rápido con una CAGR del 19,67%, impulsado por clústeres de fabricación verticalmente integrados que reducen los costos de producción y permiten una rápida proliferación de referencias. Las marcas locales incluyen coaching en idiomas vernáculos e información dietética personalizada, lo que resuena entre los compradores primerizos en India, Indonesia y China. El aumento de la renta disponible de la clase media emergente se alinea con las campañas gubernamentales que promueven estilos de vida activos para combatir el sedentarismo urbano. Los gigantes tecnológicos domésticos aprovechan las super-apps para vender de forma cruzada paquetes de dispositivos portátiles, seguros y consultas de telemedicina.
Mercado de Rastreadores de Actividad Física en Europa
Europa registra un crecimiento sostenido respaldado por sólidas protecciones de datos de los consumidores que generan confianza en la biometría sincronizada en la nube. El cumplimiento de la Ley de Resiliencia Cibernética incrementa el gasto en I+D inicial, aunque elimina las importaciones de menor calidad, elevando los precios de venta promedio. La contratación pública en Alemania y los países nórdicos especifica cada vez más dispositivos de origen europeo que cumplen con las cuotas de reciclabilidad. Los mercados del sur de Europa presentan un ligero rezago debido a una menor renta discrecional, aunque se benefician del comercio electrónico paneuropeo.
Mercado de Rastreadores de Actividad Física en Oriente Medio, África y América del Sur
Oriente Medio, África y América del Sur ilustran el potencial de adopción acelerada a medida que las poblaciones con acceso prioritario a dispositivos móviles adoptan bandas asequibles incluidas con planes de datos de prepago. El cribado de enfermedades crónicas patrocinado por el gobierno en los estados del Golfo incluye la distribución opcional de rastreadores, y los programas de fidelización de los bancos digitales brasileños recompensan los pasos con devolución de efectivo. La variabilidad en el suministro eléctrico y las brechas de banda ancha siguen siendo barreras, aunque disminuyen a medida que mejora la infraestructura.
Panorama regulatorio
La regulación sigue dependiendo del uso previsto y de las declaraciones de comercialización, con una división práctica entre dispositivos wearables de bienestar de bajo riesgo y dispositivos que hacen declaraciones de grado médico. En Estados Unidos, la política de la FDA sobre bienestar general: política para dispositivos de bajo riesgo (actualizada en enero de 2026) refuerza la discreción de aplicación para determinadas funciones de bienestar, mientras que los productos que afirman diagnosticar, tratar o mitigar enfermedades quedan bajo la supervisión de dispositivos médicos (respaldado por el marco del Centro de Excelencia en Salud Digital de la FDA para tecnologías de salud digital basadas en sensores).
En Europa, el Reglamento (UE) 2017/745 (MDR) sigue siendo la vía principal cuando un dispositivo wearable se posiciona como un dispositivo médico, y los wearables habilitados con IA enfrentan una gobernanza adicional a medida que la Ley de IA de la UE amplía el alcance del cumplimiento para funciones basadas en algoritmos. Los requisitos de registro de dispositivos UDI y EUDAMED de la UE, con hitos obligatorios referenciados para el 28 de mayo de 2026, añaden pasos operativos de cumplimiento para los fabricantes que venden dispositivos regulados en todo el bloque, junto con expectativas más estrictas en materia de documentación y trazabilidad.
Panorama Competitivo
Concentración del Mercado
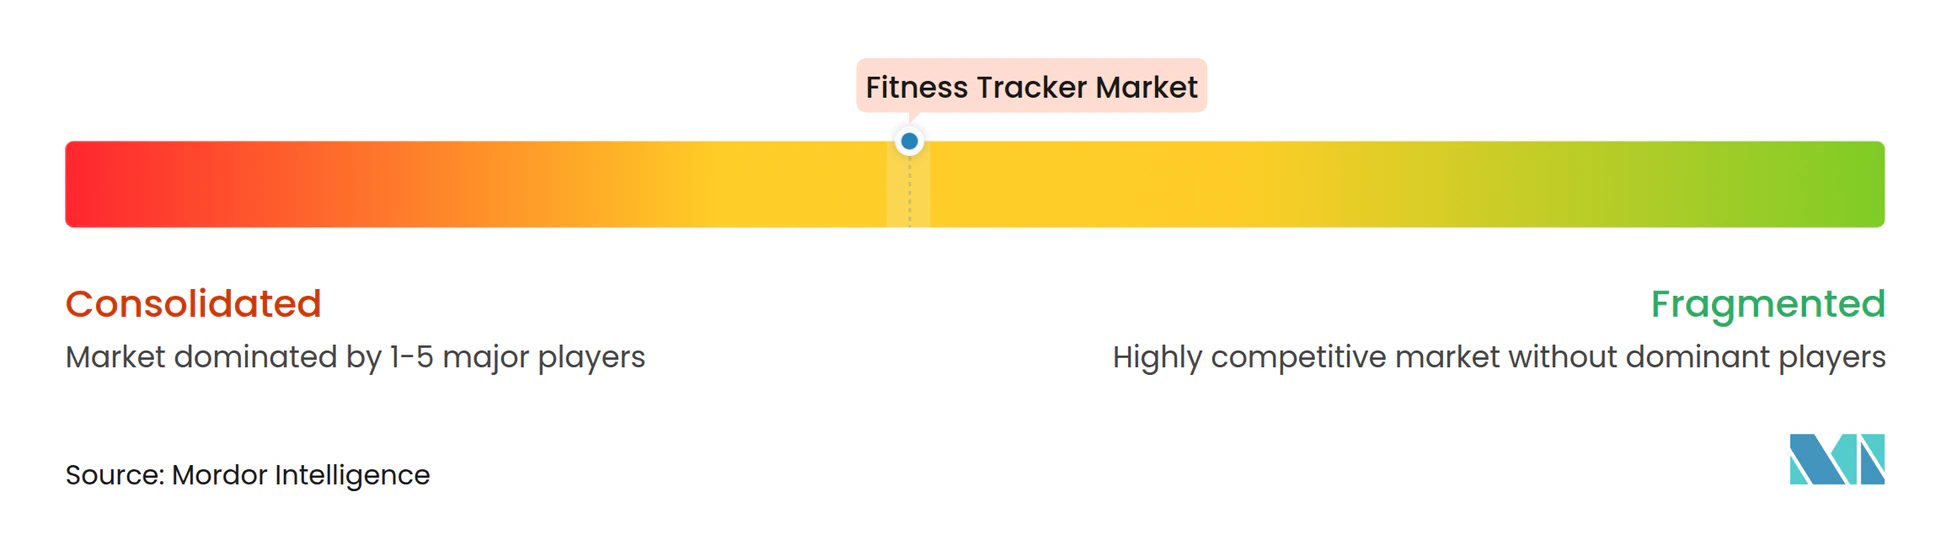
La concentración del mercado es moderada. Apple y Samsung aprovechan el silicio propietario, la integración del sistema operativo y los ecosistemas de múltiples dispositivos, anclando el segmento de alta gama. Garmin se centra en los atletas de resistencia, ofreciendo GPS multibanda y una autonomía de batería de dos semanas, mientras que Dexcom y Abbott se dirigen a la integración médica de CGM. Los participantes especializados como Oura, Whoop y Ultrahuman se crean nichos en el sueño, la recuperación y el fitness metabólico, monetizando a través de paneles de suscripción en lugar del margen de hardware.
Los litigios por patentes se intensifican; la demanda preventiva de Samsung contra Oura por la propiedad intelectual del anillo inteligente ilustra las tácticas defensivas para evitar las medidas cautelares que podrían descarrilar nuevos factores de forma. Las asociaciones salvan las brechas entre la electrónica de consumo y la tecnología médica regulada: Dexcom invirtió 75 millones de USD en Oura para codesarrollar la fusión de datos anillo-CGM, señalando sinergias entre categorías.
Los participantes también compiten por cumplir con los mandatos de economía circular. Garmin introdujo un programa de reacondicionamiento que extiende la vida útil del producto a seis años, y Apple amplió la reparación de autoservicio a su línea de relojes. Los competidores regionales en India y China compiten en precio utilizando cadenas de suministro locales, aunque con frecuencia tienen dificultades para obtener certificaciones internacionales de ciberseguridad, lo que limita su potencial de exportación.
Líderes de la Industria de Rastreadores de Fitness
-
Apple, Inc.
-
Samsung Electronics Co. Ltd
-
Fossil Group Inc.
-
Huawei Technologies Co. Ltd
-
Google (Fitbit)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Rastreadores de Actividad Física Empresas cubiertas en este informe
- Apple
- Google (Fitbit)
- Samsung Group
- Xiaomi Corp.
- Huawei Technologies Co. Ltd.
- Garmin
- Amazfit (Zepp Health)
- Fossil Group
- Withings
- Polar Electro
- Suunto Oy
- Whoop Inc.
- Oura Health Oy
- Noise
- Realme
- Oppo
- Nike Inc.
Lea el análisis de las empresas de rastreador de actividad física
Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave se encuentra entre el seguimiento de fitness para consumidores y el monitoreo médico regulado, donde los proveedores pueden añadir funciones que estiman parámetros fisiológicos para el bienestar sin cruzar hacia declaraciones médicas. La actualización de enero de 2026 de la FDA a su política de bienestar general proporciona un camino más claro para ciertas estimaciones orientadas al bienestar (como la presión arterial o la saturación de oxígeno) cuando se posicionan para la salud general y no para el diagnóstico, lo que respalda ciclos de iteración más rápidos para las plataformas convencionales de relojes inteligentes y pulseras.
Las oportunidades también se concentran en la monetización liderada por software y las vinculaciones al ecosistema que utilizan datos de wearables para el entrenamiento, la recuperación y las perspectivas relacionadas con afecciones, alineándose con el cambio continuo del mercado hacia el análisis biométrico habilitado por IA. El movimiento de Apple hacia capacidades relacionadas con la hipertensión en su hoja de ruta de relojes inteligentes y el cambio más amplio de los actores de suscripción (por ejemplo, WHOOP y Withings) hacia servicios recurrentes de recuperación y monitoreo apuntan a una estructura de mercado en la que la diferenciación proviene cada vez más de la analítica, las integraciones y las perspectivas longitudinales, en lugar del hardware de conteo de pasos únicamente.
Desarrollos recientes de la industria en Mercado de Rastreadores de Actividad Física
- Junio de 2026: Huawei amplía su ecosistema de salud y fitness en la serie HUAWEI WATCH FIT 5 con socios como Clue, Life: Period Tracker y The Ginger Club. La integración añade nuevas fuentes de datos y servicios dentro de la plataforma wearable, ampliando las capacidades de datos de salud e integración. Esta actualización refuerza la fidelización de los usuarios y amplía la gama de servicios más basados en datos.
- Junio de 2026: Apple lanzó watchOS 27 en la WWDC 2026 con Siri con IA, entrenamiento de fitness ampliado con Apple Intelligence y una interfaz de usuario rediseñada. La actualización mejora las capacidades de análisis y entrenamiento de fitness habilitadas por software. Refuerza la posición de Apple en funciones de fitness asistidas por IA y en el ecosistema más amplio de datos de wearables.
- Junio de 2026: Apple amplió la funcionalidad de GymKit en iOS 27 para seguir la frecuencia cardíaca y las métricas de entrenamiento a través del iPhone y AirPods sin usar Apple Watch. La capacidad reduce la dependencia de hardware dedicado para el seguimiento básico de fitness. Aumenta el alcance del mercado direccionable al permitir una captura de datos más amplia del ecosistema de dispositivos y posibles nuevas fuentes de ingresos.
Mercado de Rastreadores de Actividad Física Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado de rastreadores de fitness es el valor de los dispositivos comprados por los usuarios finales para seguir la actividad, las métricas de entrenamiento y los indicadores básicos de salud. Cubre pulseras, relojes inteligentes utilizados para fitness y factores de forma wearables similares, con ventas capturadas tanto en canales en línea como fuera de línea.
Exclusiones del alcance: excluimos las aplicaciones de fitness de pago y las suscripciones de entrenamiento, los dispositivos independientes de monitoreo médico vendidos para uso clínico, y los ingresos por servicios vinculados a garantías o reparaciones.
Descripción general de la segmentación
- Por Tipo de Producto
- Bandas de Fitness
- Relojes Inteligentes
- Anillos Inteligentes
- Ropa y Calzado Inteligentes
- Otros
- Por Canal de Ventas
- En Línea
- Fuera de Línea (Comercio Especializado, Tiendas de Electrónica de Consumo)
- Por Tipo de Uso
- Uso en Mano (Basado en Muñeca y Dedo)
- Uso en Cabeza
- Uso en Pierna (Calzado Inteligente, Correas)
- Uso en Torso (Camisetas Inteligentes)
- Otros
- Por Aplicación
- Monitoreo de Ritmo Cardíaco y Actividad
- Análisis de Sueño y Recuperación
- Seguimiento de Glucosa y Metabólico
- Salud Femenina y Fertilidad
- Seguridad Laboral y de Adultos Mayores
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó mapeando el universo de dispositivos y el conjunto de demanda, y luego verificando que todas las geografías siguieran una definición consistente sobre qué wearables se tratan como rastreadores de fitness. Para fundamentar el modelo, nos basamos en referencias públicas como los flujos comerciales de United Nations Comtrade para las categorías de dispositivos relevantes, datos arancelarios y de importación de US ITC, orientación de autorización de equipos de la FCC y publicaciones relacionadas con la salud y la actividad de la Organización Mundial de la Salud.
A continuación, la lógica de precios y combinación se conformó utilizando señales visibles en los informes anuales de las empresas, presentaciones a inversores y comentarios sobre resultados. Luego revisamos la cobertura de prensa de buena reputación sobre lanzamientos de productos y movimientos de canal para obtener orientación adicional sobre el momento de renovación de dispositivos y la distribución. Cuando se necesitaba mayor claridad sobre la dirección de los envíos o la intensidad de las funciones patentadas, utilizamos suscripciones de pago para datos financieros e inteligencia de empresas, noticias y finanzas, y bases de datos de patentes. Las fuentes aquí enumeradas son ilustrativas, y se utilizaron referencias públicas y de pago adicionales para recopilar datos, validarlos y resolver preguntas abiertas.
Entrevistas y encuestas primarias
Las discusiones primarias se realizaron con partes interesadas de dispositivos y componentes, distribuidores y minoristas, y líderes de productos orientados a la salud y el fitness que pueden describir los patrones de venta a distribuidores y venta final por pulsera y reloj inteligente. También hablamos con expertos del ecosistema de aplicaciones y del canal para poner a prueba los ciclos de reemplazo, la intensidad promocional y cómo las funciones premium se traducen en disposición a pagar en APAC, EMEA y las Américas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos ejecutivos: 13% | APAC: 51% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 28% | EMEA: 31% |
| Actores más pequeños: 18% | Gerentes: 59% | Américas: 18% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó utilizando una combinación de lógica de arriba hacia abajo y de abajo hacia arriba. Utilizamos la dirección de los envíos y los ciclos de reemplazo de la base instalada para reconstruir la demanda, y luego derivamos el valor de mercado mediante una visión de ASP por categoría. Aunque el modelo parte de señales macro como los envíos de wearables, los flujos comerciales y la adopción por categoría, los totales se corroboraron mediante comprobaciones focalizadas de abajo hacia arriba, como precios en línea muestreados, promociones de canal y verificaciones de sentido común con proveedores y minoristas sobre los volúmenes unitarios.
Las entradas clave incluyeron el movimiento del precio de venta promedio por factor de forma, el momento de reemplazo y actualización, la combinación en línea frente a fuera de línea, la premiumización impulsada por funciones (por ejemplo, la inclusión de frecuencia cardíaca, SpO2 y GPS) y las diferencias de poder de compra regional que influyen en la combinación de dispositivos. Cuando los indicadores directos de unidades eran débiles en países más pequeños, llenamos los vacíos utilizando ratios proxy vinculados a la penetración de smartphones y las tendencias de adopción de wearables, y luego volvimos a verificar los resultados con la retroalimentación de las entrevistas.
Las previsiones se elaboraron utilizando análisis de escenarios, anclados a los ciclos de renovación esperados, las bandas de precios y las curvas de adopción a nivel regional que se validaron en entrevistas. Utilizamos un caso conservador, uno base y uno de actualización más rápida, de modo que la previsión final se mantenga viable cuando el momento de lanzamiento, los precios o la demanda macro cambien durante el período.
Validación de datos y ciclo de actualización
Los resultados se verificaron de forma cruzada con señales independientes, incluidas la dirección de los envíos y el comercio, los cambios en la combinación de categorías y los movimientos de precios visibles en los principales canales, y luego se revisaron los valores atípicos antes de la aprobación final. Cuando aparecía una variación, revisábamos el factor causante, volvíamos a comprobar el rastro de cálculo y, en algunos casos, contactábamos nuevamente a los expertos para confirmar si el cambio era real o un artefacto de datos.
El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como un cambio importante en el ciclo de dispositivos, grandes reajustes de precios o desaceleraciones abruptas de la demanda. Antes de la entrega, se completa una revisión final para que los clientes reciban los supuestos actuales y la visión más reciente del mercado.
Tamaño del mercado de rastreadores de fitness de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores publicados para los rastreadores de fitness pueden diferir porque las fuentes no siempre cuentan el mismo conjunto de dispositivos, en ocasiones utilizan diferentes límites de canal de ventas, y el año utilizado para la conversión de divisas puede modificar la cifra final en USD. Incluso cuando se hace referencia al mismo año, las diferencias en cómo se tratan los ciclos de actualización y la combinación de funciones premium pueden desplazar significativamente el número de mercado.
A menudo aparece una brecha impulsada por la renovación cuando los ASP no se reajustan tras las principales ventanas de lanzamiento, promociones o cambios de combinación entre pulseras y rastreadores tipo reloj, y cuando las comprobaciones de envíos no se revisan a medida que llegan nuevas señales trimestrales. Al reverificar las bandas de ASP y el momento de conversión de divisas cerca del ciclo de publicación, y validarlas con retroalimentación de canal y de expertos, Mordor Intelligence reduce la desviación en las estimaciones que puede acumularse a partir de puntos de precio antiguos o tipos de cambio de años anteriores.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 72,61 mil millones de USD (2026) | |
| Revista Sectorial A | 40,00 mil millones de USD (2025) | Utiliza un enfoque de pulsera wearable con transparencia limitada sobre la inclusión de dispositivos, y cita el valor de finales de 2025 sin una reconstrucción clara del ASP por factor de forma ni un momento de conversión de divisas consistente para todo el año. |
| Proveedor de Datos Sectoriales B | 12,30 mil millones de USD (2025) | Valor de instantánea trimestral que no se anualiza de manera consistente, y refleja una combinación de un período específico y precios promocionales, lo que puede subestimar la demanda de todo el año cuando los ciclos de actualización alcanzan su punto máximo en otros trimestres. |
La dispersión proviene principalmente de la alineación temporal y de lo que se está midiendo, ya sea un valor de mercado anual para toda la categoría de rastreadores de fitness o una visión más restringida de pulseras wearables e incluso un pulso de un solo trimestre. Nuestro enfoque mantiene la estimación trazable a unidades observables, combinación y pasos de fijación de precios, de modo que el número se pueda volver a ejecutar y someter a pruebas de estrés cuando surjan nuevas señales de envíos o precios.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de rastreadores de fitness?
El mercado alcanzó los 72.610 millones de USD en 2026 y se proyecta que escale hasta los 154.470 millones de USD en 2031.
¿Qué segmento de producto tiene la mayor participación del mercado de rastreadores de fitness en la actualidad?
Los relojes inteligentes lideran, representando el 46,92% de los ingresos de 2025.
¿Por qué se considera el monitoreo de glucosa como la aplicación de más rápido crecimiento?
La autorización OTC para monitores continuos de glucosa en los Estados Unidos y Europa abrió la categoría a los usuarios no dependientes de insulina, impulsando una perspectiva de CAGR del 19,97% hasta 2031.
¿Qué región crecerá más rápido durante el período de previsión?
Se espera que Asia-Pacífico registre una CAGR del 19,67%, impulsada por una fabricación rentable y una creciente conciencia sanitaria entre las clases medias en expansión.