
Tamaño y Participación del Mercado de Cables y Cables de Derivación para ECG
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.73 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.81 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.90 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cables y Cables de Derivación para ECG por Mordor Intelligence
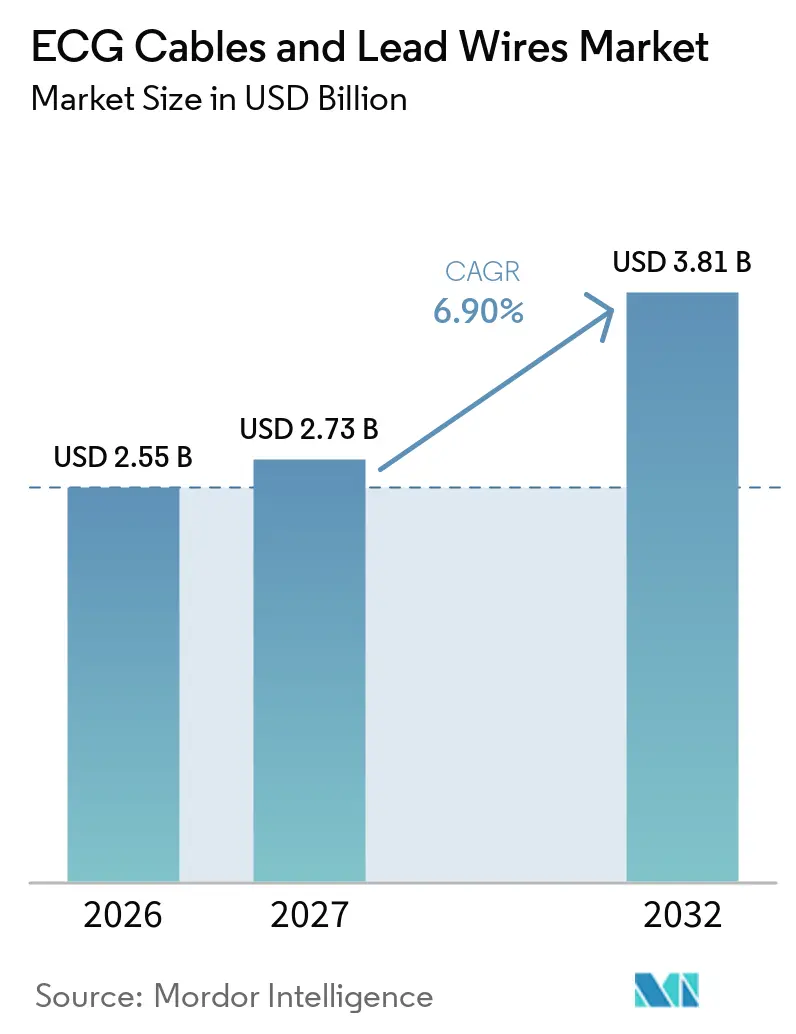
Se proyecta que el tamaño del Mercado de Cables y Cables de Derivación para ECG se expanda desde 2,55 mil millones de USD en 2026 y 2,73 mil millones de USD en 2027 hasta 3,81 mil millones de USD en 2032, registrando una CAGR del 6,90% entre 2027 y 2032.
La demanda sostenida se origina en la elevada carga mundial de enfermedades cardiovasculares, una población anciana en rápido crecimiento y los crecientes requisitos de monitorización cardíaca continua en hospitales y entornos de atención domiciliaria. El impulso regulatorio hacia materiales libres de PVC, combinado con las iniciativas hospitalarias para limitar las infecciones asociadas a la atención sanitaria, acelera los ciclos de reemplazo de productos y abre vías para materiales premium y sostenibles. Los cables de derivación para ECG desechables de uso único por paciente están ganando terreno a medida que se endurecen las políticas de control de infecciones, mientras que la integración de inteligencia artificial e IoT en las plataformas de monitorización de pacientes eleva las expectativas en cuanto a precisión de datos, eficiencia del flujo de trabajo e información clínica procesable. La consolidación entre los principales proveedores continúa, con adquisiciones a gran escala que redirigen los presupuestos de I+D hacia soluciones inteligentes y conectadas, ampliando la brecha competitiva frente a los fabricantes regionales más pequeños.
Conclusiones Clave del Informe
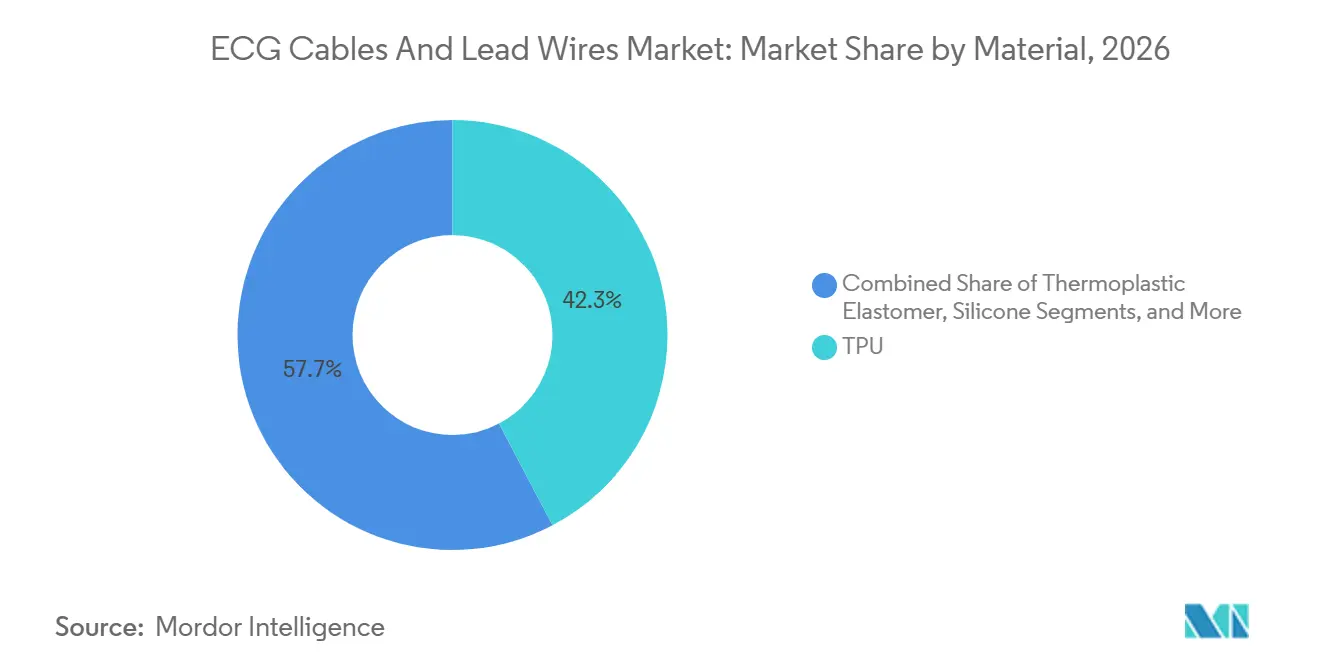
- Por material, el poliuretano termoplástico representó el 42,3% de la participación del mercado de cables y derivaciones para ECG en 2026; se proyecta que el elastómero termoplástico registre una CAGR del 9,8% hasta 2032.
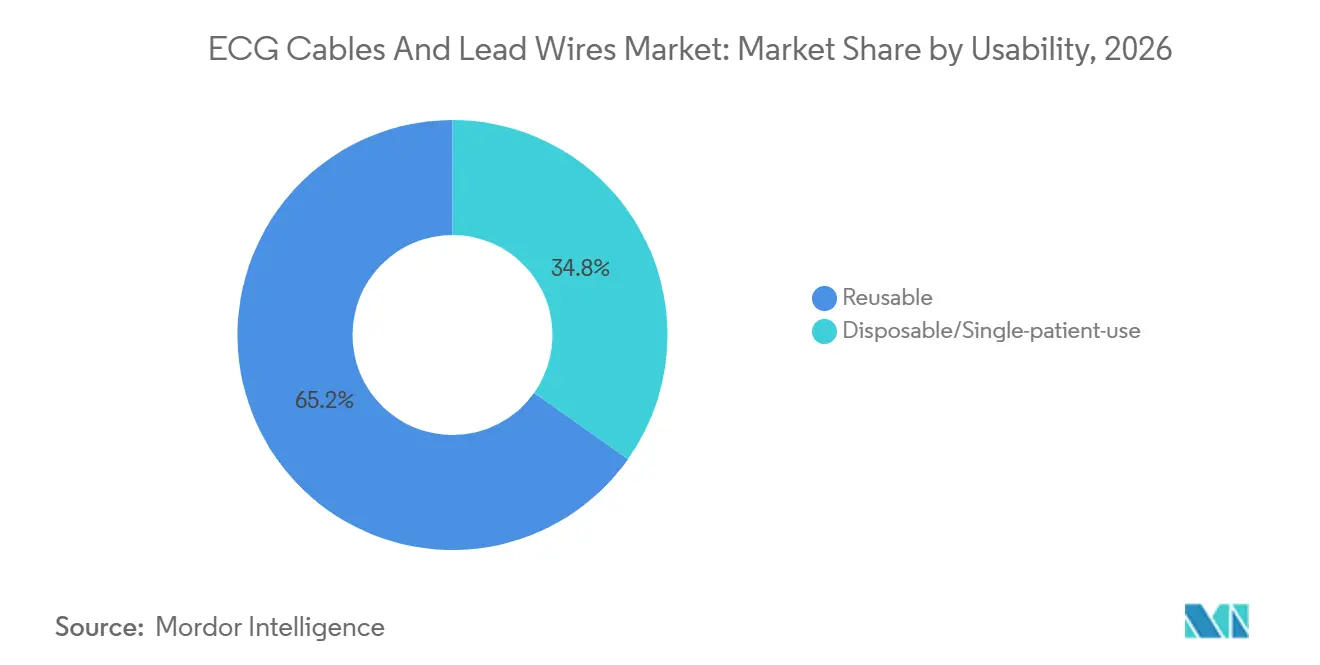
- Por usabilidad, los productos reutilizables representaron el 65,2% del tamaño del mercado de cables y derivaciones para ECG en 2026, mientras que se prevé que las derivaciones de uso único por paciente crezcan a una CAGR del 10,6% hasta 2032.
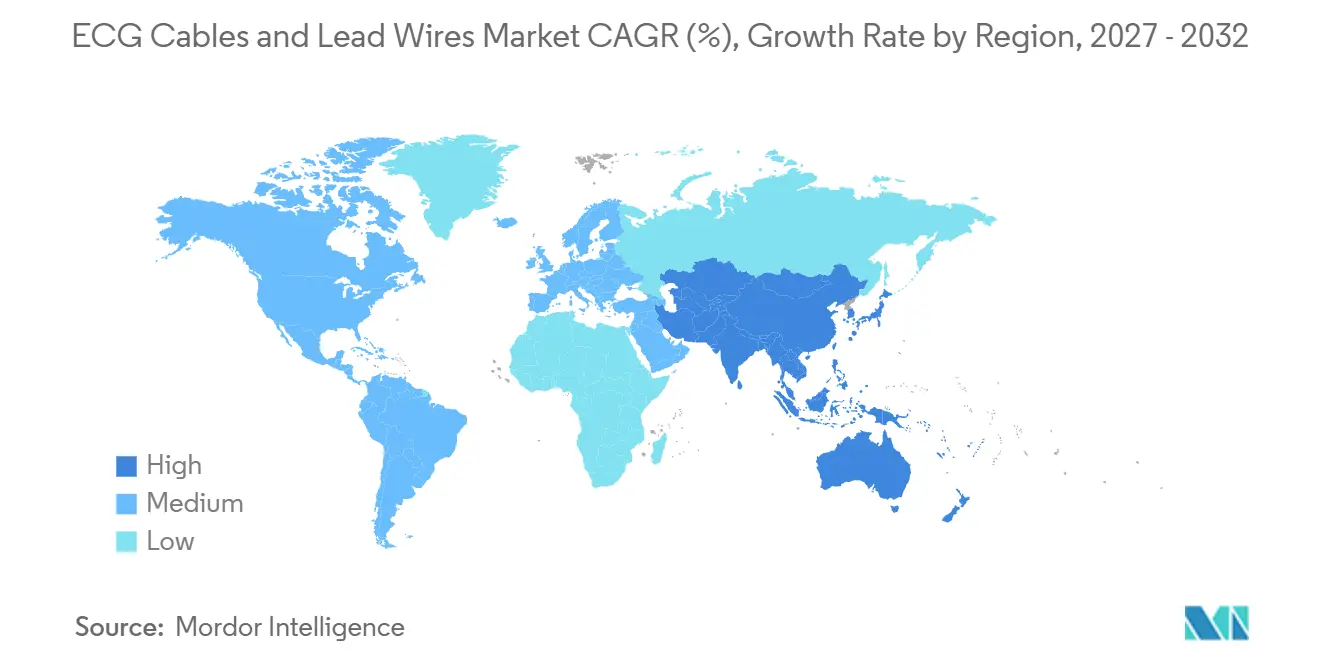
- Por geografía, América del Norte lideró con una participación de ingresos del 38,7% en 2026; Asia Pacífico muestra la expansión más rápida con una CAGR del 8,9% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Cables ECG y Cables de Derivación*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento de la población y carga cardiovascular | +1.80% | Global, más fuerte en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Transición hospitalaria hacia derivaciones de uso por paciente único | +1.20% | Global, liderado por mercados desarrollados | Mediano plazo (2-4 años) |
| Expansión de flotas de monitorización remota/telemetría | +1.50% | América del Norte y Europa, en expansión hacia Asia Pacífico | Mediano plazo (2-4 años) |
| Reemplazo de cables OEM bajo mandatos libres de PVC | +0.90% | Europa y América del Norte | Corto plazo (≤ 2 años) |
| Surgimiento de cables inteligentes habilitados con RFID/IoT | +0.80% | América del Norte, Europa, mercados selectos de Asia Pacífico | Largo plazo (≥ 4 años) |
| Vencimientos de garantía que impulsan la demanda del mercado de posventa | +0.70% | Asia Pacífico, Oriente Medio y África, América del Sur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de la Población y Carga de Enfermedades Cardiovasculares
Las enfermedades cardiovasculares siguen siendo la principal causa de muerte a nivel mundial, y el aumento de la esperanza de vida incrementa la prevalencia de afecciones cardíacas crónicas que requieren vigilancia continua mediante ECG. La demanda se extiende desde las unidades de cuidados agudos hasta los entornos ambulatorios y de consumo, evidenciada por las autorizaciones regulatorias para funciones de ECG basadas en relojes inteligentes. Los proveedores responden con derivaciones de alto ancho de banda compatibles con monitores multiparámetro y plataformas de imagen, mejorando la precisión diagnóstica para la detección de arritmias e isquemia. Los organismos de salud pública enfatizan los programas de intervención temprana que dependen de la transferencia eficiente de datos del paciente al médico, consolidando el mercado de cables y derivaciones para ECG como un pilar esencial de la gestión de enfermedades a largo plazo. El consiguiente aumento en los volúmenes de monitorización sustenta una visibilidad de ingresos sostenida tanto para los proveedores de equipos de capital como de desechables.
Transición Hospitalaria hacia Derivaciones de Uso por Paciente Único para Reducir las Infecciones Asociadas a la Atención Sanitaria
El creciente escrutinio de las infecciones asociadas a la atención sanitaria intensifica la preferencia por derivaciones para ECG desechables, a pesar de la evidencia mixta sobre los beneficios clínicos.[1] Los equipos de adquisiciones sopesan la percepción de reducción del riesgo de infección frente a los mayores costos recurrentes, optando frecuentemente por los desechables para satisfacer a los comités de gestión de riesgos. Las ventajas operativas incluyen flujos de trabajo de reprocesamiento simplificados y menor responsabilidad por contaminación cruzada, aspectos que resuenan entre los directivos hospitalarios. Mientras tanto, los productos reutilizables evolucionan mediante revestimientos avanzados resistentes a desinfectantes y aditivos antimicrobianos, mientras que los gabinetes de LED UVC capaces de una reducción de patógenos del 99,9999% se incorporan a los departamentos de esterilización central. La coexistencia de estos modelos sostiene un crecimiento de doble vía en el mercado de cables y derivaciones para ECG, permitiendo a los proveedores atender estrategias divergentes de control de infecciones.
Expansión de Flotas de Monitorización Remota y de Telemetría
Se espera que la monitorización remota de pacientes crezca de manera significativa, ilustrando la escala de la atención cardíaca fuera del hospital. Los códigos de reembolso introducidos por los pagadores federales impulsan la adopción por parte de los proveedores, aunque solo uno de cada cuatro consultorios implementa actualmente soluciones remotas debido a obstáculos relacionados con la seguridad de los datos y los flujos de trabajo.[2] Los dispositivos de ECG portátiles logran alta precisión en la detección de arritmias, alimentando datos procesables en paneles de control en la nube a los que los médicos pueden acceder en tiempo casi real. El aumento de instalaciones de camas de telemetría en unidades de cuidados intermedios refuerza la demanda de cables multiconductores duraderos, mientras que los equipos ambulatorios requieren conectores ligeros y cómodos para el paciente. Los proveedores combinan el cableado de cobre tradicional con transpondedores Bluetooth de Baja Energía para transmitir formas de onda de alta resolución, conectando los ecosistemas de atención hospitalaria y domiciliaria dentro del mercado de cables y derivaciones para ECG.
Ciclo de Reemplazo de Cables OEM Impulsado por los Mandatos Libres de PVC
El Reglamento de la Unión Europea 923/2023 limita el plomo en el PVC a menos del 0,1%, lo que obliga a los fabricantes a reformular sus productos y empuja a los proveedores de atención sanitaria a sustituir los inventarios no conformes antes de noviembre de 2024. El poliuretano termoplástico y el elastómero termoplástico emergen como sustitutos preferidos dada su flexibilidad, biocompatibilidad y facilidad de procesamiento. Los costos de cumplimiento aceleran la demanda de los fabricantes de equipos originales de moldeadores por contrato calificados, mientras que los hospitales presupuestan ciclos de renovación acelerados. Surgen líneas de productos duales a medida que los fabricantes equilibran los mercados heredados que aún aceptan PVC con las regiones reguladas. A su vez, el mercado de cables y derivaciones para ECG disfruta de un aumento de ingresos a corto plazo vinculado a la conversión de materiales obligatoria.
Análisis del Impacto de las Restricciones del Mercado de Cables ECG y Cables de Derivación*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Comoditización de precios y presiones de licitación | -1.40% | Global, más severo en Europa y mercados emergentes | Mediano plazo (2-4 años) |
| Incertidumbre en el reembolso para ECG ambulatorio | -0.80% | América del Norte, mercados europeos selectos | Corto plazo (≤ 2 años) |
| Fragilidad de la cadena de suministro de poliuretano termoplástico de grado médico | -0.60% | Global, mayor impacto en los centros de fabricación de Asia Pacífico | Mediano plazo (2-4 años) |
| Costos de cumplimiento de ciberseguridad para cables conectados | -0.40% | América del Norte y Europa, en expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Comoditización de Precios y Presiones de Licitación
Los programas globales de contención de costos comprimen los precios de venta promedio a medida que las adquisiciones pasan de la evaluación centrada en el médico a licitaciones competitivas impulsadas por equipos financieros. Las especificaciones estandarizadas debilitan la diferenciación de marca, mientras que los distribuidores regionales socavan a las multinacionales con ofertas de bajo margen. La inflación en materias primas y logística ha elevado el costo de los bienes de algunos proveedores en un 20%, pero los hospitales exigen concesiones anuales de precios, lo que reduce los márgenes operativos. Los programas de optimización de cartera concentran la producción en los SKU de mayor volumen, y los contratos de suministro plurianuales están vinculados a métricas de desempeño en plazos de entrega y soporte técnico. Estas dinámicas moderan la expansión de ingresos en el mercado de cables y derivaciones para ECG.
Incertidumbre en el Reembolso para ECG Ambulatorio
Las normas de cobertura para los suministros de ECG remoto en entornos ambulatorios siguen siendo inconsistentes, lo que genera riesgo financiero para los proveedores. Las disposiciones incidentales de Medicare requieren supervisión clínica directa, lo que limita el reembolso en entornos domiciliarios, mientras que las aseguradoras privadas varían ampliamente en sus políticas.[3]Los proveedores dudan en ampliar los programas de monitorización sin vías de pago claras, lo que modera los volúmenes a corto plazo. Las coaliciones de la industria presionan por códigos HCPCS adicionales específicos para cables y derivaciones conectados, aunque los plazos regulatorios siguen siendo inciertos. En consecuencia, el mercado de cables y derivaciones para ECG experimenta brechas de demanda en el segmento ambulatorio a pesar de la evidente necesidad clínica.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Cables ECG y Cables de Derivación
Por Material:
Los Polímeros Sostenibles Reconfiguran la Combinación de ProductosEl poliuretano termoplástico representó una participación del 42,3% en el mercado de cables y derivaciones para ECG en 2026, gracias a su flexibilidad, resistencia al doblado y biocompatibilidad en contacto con la piel. Los estrictos límites de plomo de la UE impulsan a los responsables de compras a acelerar la sustitución del PVC, lo que eleva la demanda de elastómero termoplástico a una CAGR del 9,8% durante 2027-2032. Se prevé que el tamaño del mercado de cables y derivaciones para ECG atribuible a las soluciones de TPE se expanda considerablemente a medida que los fabricantes de equipos originales adapten sus líneas de extrusión para compuestos libres de halógenos. El silicona mantiene un nicho en la monitorización a largo plazo y la atención neonatal debido a sus propiedades hipoalergénicas. Al mismo tiempo, el PET y el PEEK abordan aplicaciones especializadas de electrofisiología que exigen alta resistencia a la tracción o radiopacidad. El costo y la complejidad de procesamiento limitan estas resinas de alto rendimiento a producciones en pequeños lotes, pero su valor estratégico radica en servir a procedimientos de misión crítica donde el fallo del producto conlleva un riesgo clínico elevado.
Las decisiones sobre materiales influyen en el peso, la flexibilidad y las propiedades dieléctricas que afectan directamente la fidelidad de la señal y la comodidad del paciente. Debido a su durabilidad mecánica predecible, los conjuntos basados en TPU siguen siendo el estándar de referencia para uso en salas generales y telemetría. La capacidad de plegado a baja temperatura del TPE mejora la seguridad del transporte en cadena de frío, facilitando la distribución a geografías remotas. El TPU de origen biológico emergente se orienta hacia los objetivos de sostenibilidad en los programas ESG corporativos, lo que apunta a nuevas oportunidades de diferenciación para los proveedores en el mercado de cables y derivaciones para ECG.



Por Usabilidad:
Crecimiento de los Desechables frente a la Dominancia de los ReutilizablesLos conjuntos reutilizables representaron el 65,2% del tamaño del mercado de cables y derivaciones para ECG en 2026, lo que refleja la preferencia presupuestaria por activos capitalizados en unidades de hospitalización de alto volumen. El revestimiento compatible con la esterilización y los diseños de conectores soportan cientos de ciclos de limpieza, lo que permite un costo total de propiedad favorable en instalaciones con sólidas operaciones de esterilización central. Sin embargo, las derivaciones de uso único por paciente registrarán la CAGR más rápida del 10,6% hasta 2032, ya que los comités de prevención de infecciones favorecen los desechables para las unidades de cuidados críticos y posquirúrgicas. La adopción se ve impulsada además por contratos de precios agrupados que integran consumibles con arrendamientos de capital de equipos de monitorización, facilitando la aprobación de compras. El etiquetado RFID en los cables reutilizables permite el seguimiento y la prevención de pérdidas, proporcionando a los ingenieros hospitalarios datos para análisis de uso y reemplazo oportuno. Mientras tanto, los armarios de desinfección avanzados ofrecen una erradicación casi total de patógenos, lo que podría ralentizar la adopción de desechables si se intensifican las presiones de costos.
La comodidad del paciente sigue siendo fundamental, ya que los electrodos más pequeños y el cableado más ligero reducen la irritación cutánea durante la telemetría prolongada. Los proveedores perfeccionan la ergonomía y la codificación por colores para mejorar el flujo de trabajo en la cabecera del paciente, y los conectores de un solo clic acortan los tiempos de cambio del personal de enfermería, fortaleciendo la fidelidad de los usuarios dentro del mercado de cables y derivaciones para ECG.

Análisis Geográfico
Mercado de Cables ECG y Cables de Derivación en América del Norte
América del Norte generó la mayor participación de ingresos del 38,7% en 2026, sostenida por sofisticadas redes de prestación de atención, estructuras de reembolso multipagador y la adopción temprana de códigos de facturación de telemetría y monitorización remota de pacientes. Los proveedores prefieren plataformas de dispositivos integradas que combinan derivaciones de ECG con SpO₂ y NIBP, creando demanda de cables multipropósito de alta calidad. Los mandatos de cumplimiento de materiales son menos estrictos que en Europa, pero los compromisos de sostenibilidad de los grupos hospitalarios catalizan la eliminación voluntaria del PVC, reforzando las ventas de reemplazo en el mercado de cables y derivaciones para ECG.
Mercado de Cables ECG y Cables de Derivación en Asia Pacífico
Asia Pacífico es el territorio de más rápido crecimiento, con una CAGR del 8,9% proyectada hasta 2032, a medida que los cambios demográficos amplían las cargas de enfermedades crónicas y las reformas sanitarias gubernamentales elevan los techos de gasto. La expansión de dos dígitos de dispositivos médicos en China y el despliegue de cobertura de seguros en India impulsan la demanda de base. Los fabricantes de equipos originales regionales se asocian con marcas multinacionales para localizar el ensamblaje, mejorando la competitividad de precios y evitando los aranceles de importación. La Directiva de Dispositivos Médicos de la ASEAN avanza en la armonización regulatoria, aunque los procedimientos de licencias dispares en cada país prolongan los ciclos de certificación, influyendo en el ritmo de lanzamiento de productos en el mercado de cables y derivaciones para ECG.
Mercado de Cables ECG y Cables de Derivación en EMEA y América del Sur
Europa equilibra el ajustado crecimiento del reembolso con rigurosos regímenes regulatorios. El Reglamento de Dispositivos Médicos eleva los requisitos de documentación, y el Reglamento UE 923/2023 impone cambios de materiales que incrementan los costos unitarios. No obstante, los marcos de contratación pública gubernamental suelen recompensar la sostenibilidad, otorgando a los cables de derivación libres de PVC una ventaja competitiva. Oriente Medio y África, así como América del Sur, muestran una creciente penetración de dispositivos a medida que se expanden las redes de hospitales privados. El vencimiento de las garantías de los monitores heredados adquiridos durante los repuntes de la pandemia impulsa la demanda de cables en el mercado secundario, aunque las fluctuaciones del tipo de cambio pueden dificultar la asequibilidad de las importaciones. En conjunto, estas dinámicas diversifican los flujos de ingresos y mitigan la exposición a una sola región para los proveedores activos en el mercado de cables ECG y cables de derivación.
Panorama Competitivo
Concentración del Mercado
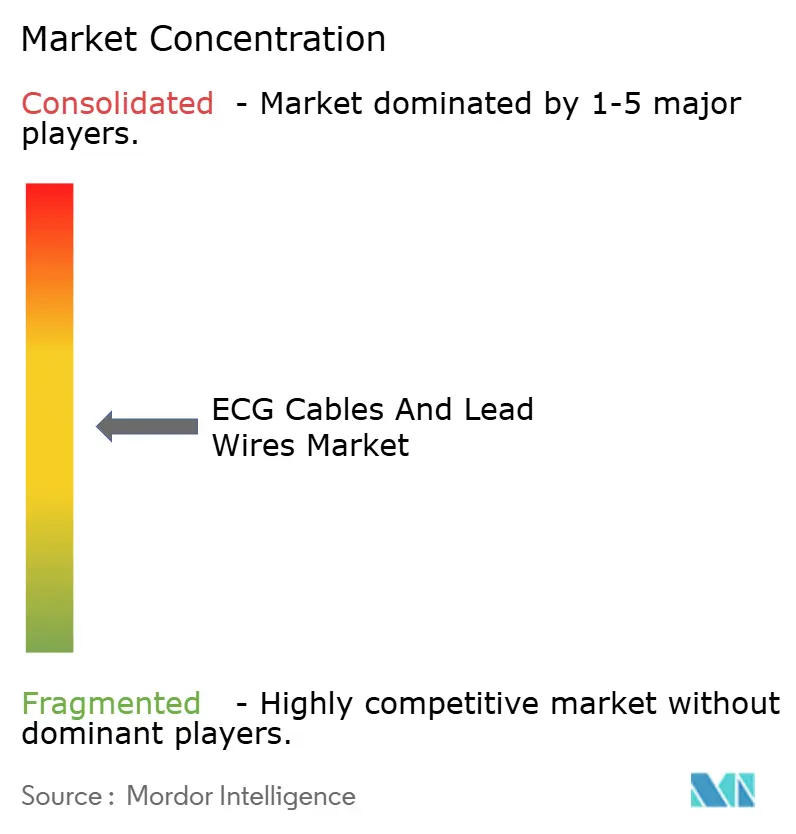
La industria de cables y derivaciones para ECG muestra una fragmentación moderada. 3M, Cardinal Health, GE Healthcare, Philips y Medtronic anclan el nivel superior con escala de distribución global y amplias carteras de telemetría. La actividad de adquisiciones se aceleró durante 2024-2025: BD pagó 4,2 mil millones de USD por la unidad de Cuidados Críticos de Edwards Lifesciences, y Teleflex adquirió la operación vascular de BIOTRONIK por 760 millones de EUR, combinando sinergias en la cadena de suministro con ofertas más amplias de soluciones hospitalarias. Las alianzas de ecosistema, como la alianza de Medtronic con Philips, integran los consumibles de derivaciones dentro de paquetes integrales de monitorización, impulsando la fidelización de cuentas.
Las hojas de ruta tecnológicas priorizan las funciones inteligentes que ayudan a escapar de la comoditización de precios. Los proveedores integran RFID, Bluetooth y API en la nube para aprovechar los ingresos por servicios de análisis, mientras que el firmware ciberseguro diferencia los productos de grado hospitalario de los de consumo. Los productores regionales en China y el Sudeste Asiático compiten con diseños de PVC de bajo costo, pero los cambios regulatorios hacia límites de metales pesados podrían restringir sus opciones de exportación. Las estrategias de resiliencia de la cadena de suministro incluyen el abastecimiento dual de TPU de grado médico y la relocalización del ensamblaje final en América del Norte y Europa para mitigar la volatilidad del flete. Estas maniobras subrayan una carrera competitiva en el mercado de cables y derivaciones para ECG para equilibrar la innovación, el cumplimiento normativo y la eficiencia de costos.
Líderes de la Industria de Cables y Cables de Derivación para ECG
-
GE Healthcare
-
Philips Healthcare
-
Cardinal Health
-
3M
-
Becton, Dickinson & Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cables y Derivaciones para ECG Empresas cubiertas en este informe
- 3M
- Cardinal Health
- GE Healthcare
- Koninklijke Philips
- Beckton Dickinson
- Medtronic
- Mindray Medical
- Nihon Kohden Corp.
- Schiller
- Welch Allyn (Hillrom / Baxter)
- Ambu
- Spacelabs Healthcare
- Bittium Corporation
- Compumed Inc.
- Shenzhen Unimed
- Cables & Sensors
- ConectMed / YQF
- Mindtech Medical
- Mortara Instrument (Hillrom)
- LUMED srl
- Bio-Protech
- Vyaire Medical
- Edan Instruments
- Fukuda Denshi
- Shenzhen Megasan
Desarrollos Recientes de la Industria en el Mercado de Cables ECG y Cables de Derivación
- Julio de 2025: Medtronic firmó una asociación plurianual con Philips para integrar las tecnologías de Medtronic en los sistemas de monitorización de Philips y agrupar cables para ECG con hardware compatible, ampliando el alcance global.
- Marzo de 2025: GE HealthCare presentó el Revolution Vibe CT con imagen cardíaca de Un Solo Latido Ilimitado impulsada por inteligencia artificial, habilitando flujos de trabajo sin ECG.
- Junio de 2024: BD acordó adquirir el negocio de Cuidados Críticos de Edwards Lifesciences por USD 4.200 millones, ampliando su presencia en monitorización inteligente y conectada.
Alcance del Informe del Mercado Global de Cables y Cables de Derivación para ECG
Resumen de la segmentación
| Poliuretano Termoplástico |
| Elastómero Termoplástico |
| Silicona |
| Cloruro de Polivinilo |
| Otros (PET, PEEK) |
| Cables y Derivaciones Reutilizables |
| Desechable/De Uso por Paciente Único |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Material | Poliuretano Termoplástico | |
| Elastómero Termoplástico | ||
| Silicona | ||
| Cloruro de Polivinilo | ||
| Otros (PET, PEEK) | ||
| Por Usabilidad | Cables y Derivaciones Reutilizables | |
| Desechable/De Uso por Paciente Único | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de la demanda global de cables y derivaciones para ECG en 2032?
Se prevé que el tamaño del mercado de cables y derivaciones para ECG alcance los 3,81 mil millones de USD en 2032 con una CAGR del 6,9%.
¿Qué región tiene el pronóstico de crecimiento más rápido para cables y derivaciones para ECG entre 2027 y 2032?
Se espera que Asia Pacífico registre una CAGR del 8,9% durante el período gracias a la modernización sanitaria y la expansión demográfica.
¿Qué material domina actualmente la producción de cables para ECG?
El poliuretano termoplástico lideró con una participación de mercado del 42,3% en 2026 debido a sus ventajas de flexibilidad y biocompatibilidad.
¿Están ganando terreno las derivaciones para ECG desechables frente a los diseños reutilizables?
Sí, se proyecta que las derivaciones de uso único por paciente avancen a una CAGR del 10,6% hasta 2032, superando a las alternativas reutilizables, aunque los reutilizables aún mantienen la mayor participación.
¿Cómo están influyendo las regulaciones de sostenibilidad en los ciclos de reemplazo de productos?
Las restricciones de la Unión Europea sobre el plomo en el PVC han desencadenado el reemplazo acelerado de cables heredados por alternativas libres de PVC, impulsando directamente los volúmenes de ventas a corto plazo.
¿Qué empresas realizaron recientemente adquisiciones notables en el segmento de monitorización?
La adquisición por parte de BD de la unidad de Cuidados Críticos de Edwards Lifesciences por 4,2 mil millones de USD y la adquisición por parte de Teleflex del negocio vascular de BIOTRONIK por 760 millones de EUR ejemplifican la tendencia de consolidación del período.