
Tamaño y Participación del Mercado de Dispositivos de Rayos X Digitales
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 16.15 Mil millones de dólares |
| Tamaño del Mercado (2031) | 23.23 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.52 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
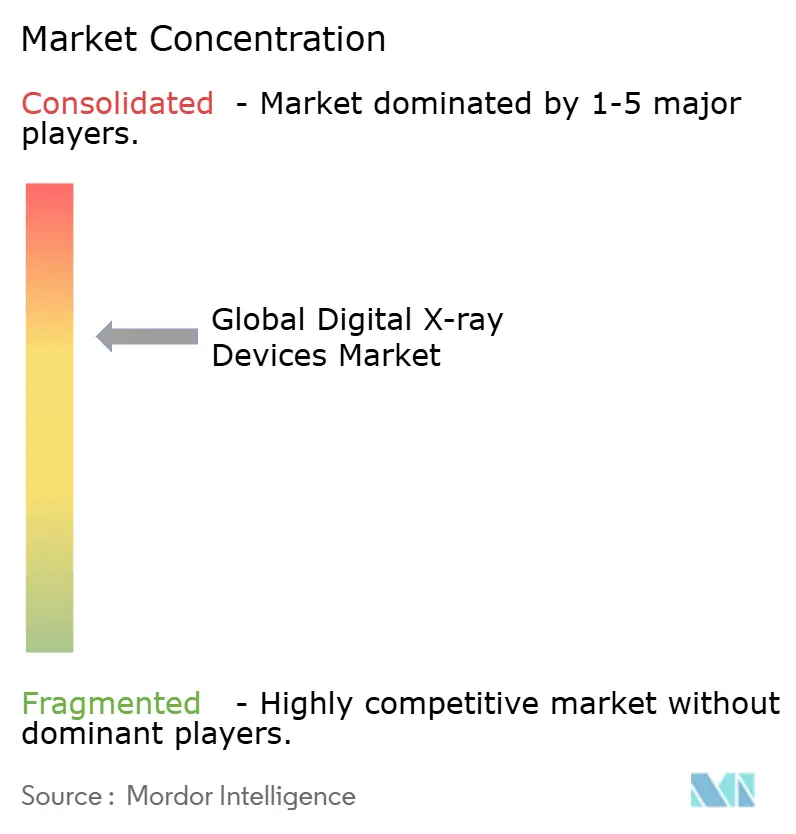
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Rayos X Digitales por Mordor Intelligence
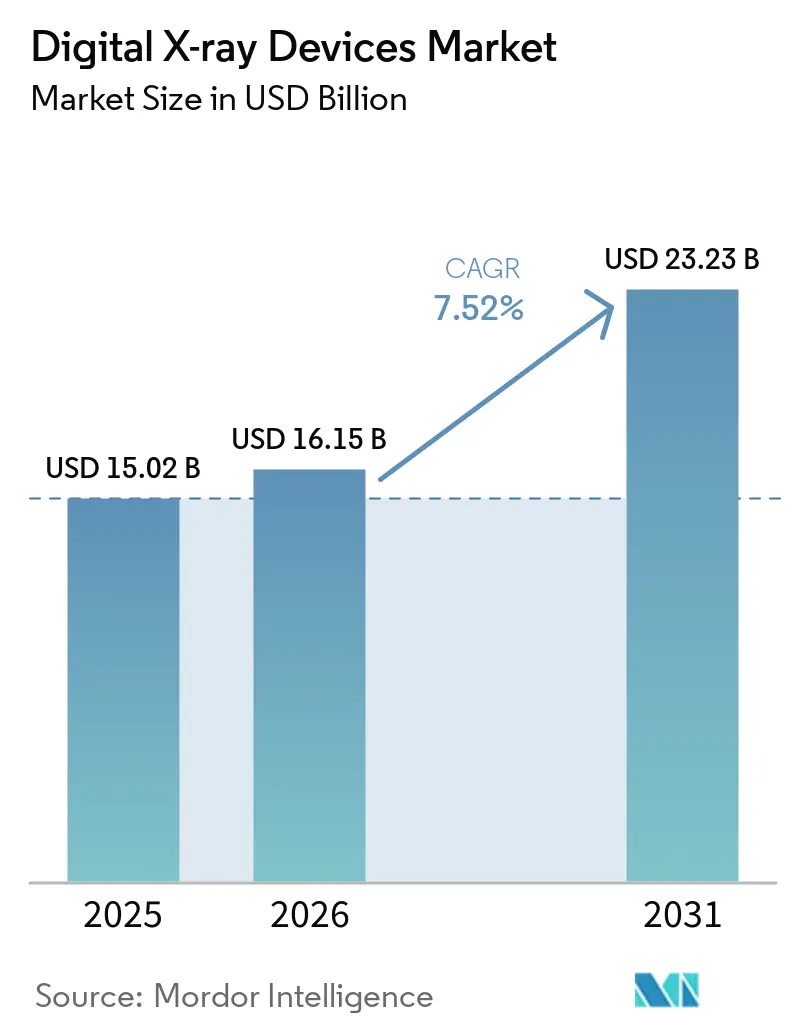
El tamaño del mercado de dispositivos de rayos X digitales fue valorado en USD 15,02 mil millones en 2025 y se estima que crecerá desde USD 16,15 mil millones en 2026 hasta alcanzar USD 23,23 mil millones en 2031, a una CAGR del 7,52% durante el período de pronóstico (2026-2031). La sustitución constante de sistemas de película y radiografía computarizada (RC), un mayor énfasis en la gestión de dosis y la creciente integración de la IA sostienen esta trayectoria de crecimiento. Las mayores penalizaciones de Medicare sobre la RC, el aumento de la demanda de diagnóstico por imagen en enfermedades crónicas y la optimización del flujo de trabajo hospitalario continúan acelerando las actualizaciones a radiografía directa (RD), mientras que las plataformas portátiles amplían el acceso más allá del recinto hospitalario. Los detectores preparados para IA, la tecnología de conteo de fotones y las soluciones de flujo de trabajo habilitadas en la nube elevan los estándares de rendimiento, creando una nueva presión competitiva para los proveedores tradicionales. Al mismo tiempo, las limitaciones de materias primas en centelleadores de tierras raras y la escasez de personal de radiología introducen riesgos operativos, lo que obliga a los proveedores a buscar innovaciones orientadas a la productividad.
Conclusiones Clave del Informe
- Por tecnología, la radiografía directa lideró con el 83,90% del tamaño del mercado de dispositivos de rayos X digitales en 2025; se proyecta que la radiografía computarizada disminuirá a medida que la RD avanza a una CAGR del 7,95% hasta 2031.
- Por aplicación, la imagen torácica y pulmonar representó el 32,21% de la participación en ingresos en 2025; se prevé que la imagen dental se expanda a una CAGR del 8,64% hasta 2031.
- Por portabilidad, los sistemas fijos de sala retuvieron el 63,25% del tamaño del mercado de dispositivos de rayos X digitales en 2025, mientras que los sistemas portátiles exhiben la CAGR proyectada más alta del 8,12% entre 2026 y 2031.
- Por usuario final, los hospitales representaron el 56,74% de la participación del mercado de dispositivos de rayos X digitales en 2025; los centros quirúrgicos ambulatorios registran el crecimiento más rápido con una CAGR del 8,47% hasta 2031.
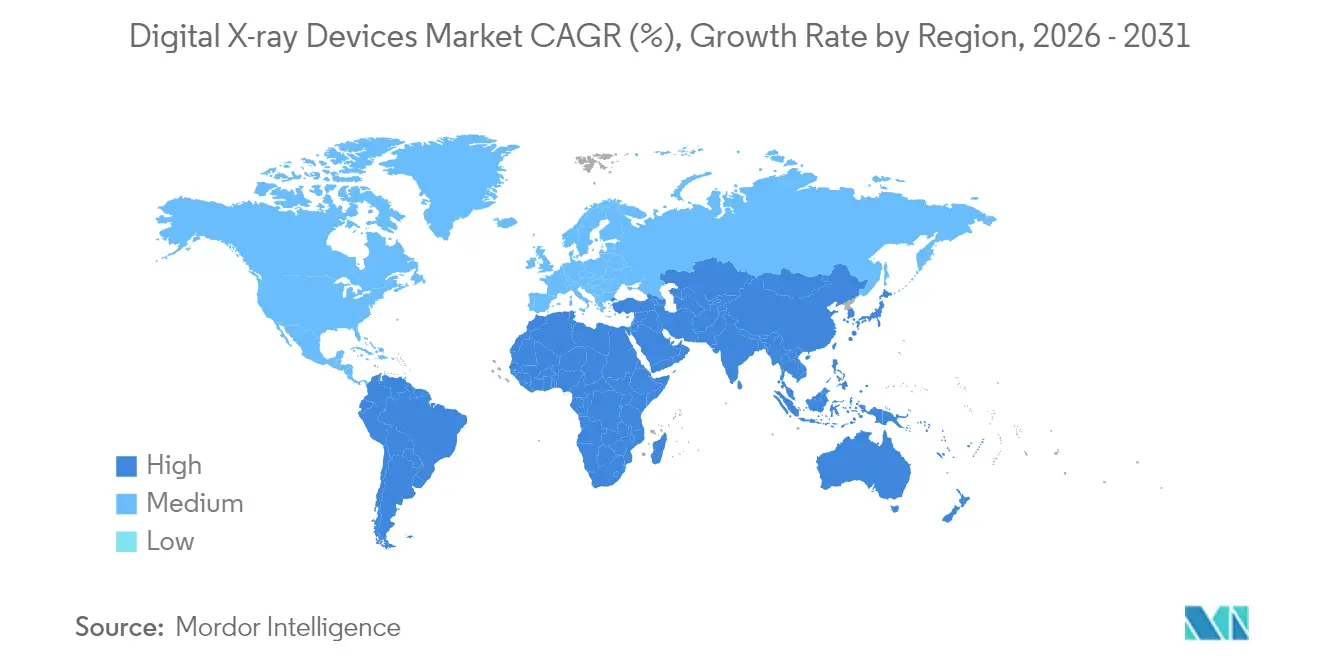
- Por geografía, América del Norte mantuvo una participación del 38,10% en 2025; se prevé que Asia-Pacífico logre la CAGR regional más rápida del 8,55% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente prevalencia de trastornos crónicos y ortopédicos | +2.1% | Global, con mayor impacto en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Actualizaciones rápidas de detectores e IA en paneles de RD | +1.8% | América del Norte y APAC como núcleo, con expansión a Europa | Mediano plazo (2-4 años) |
| Ahorro de costos y reducción de dosis frente a película/RC | +1.5% | Global, particularmente en mercados emergentes | Corto plazo (≤ 2 años) |
| Incentivos de adquisición para actualizaciones de modernización en hospitales de nivel medio | +1.2% | América del Norte y Europa, con expansión a APAC | Mediano plazo (2-4 años) |
| Crecimiento de ecosistemas de imagen en el punto de atención y en el hogar | +0.9% | Global, con adopción temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| Expansión de redes de telerradiología impulsadas por IA | +0.7% | Global, acelerado en regiones desatendidas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Trastornos Crónicos y Ortopédicos
El envejecimiento de la población mundial amplía la base de pacientes que requieren imagen musculoesquelética y torácica. La osteoporosis, la osteoartritis y las enfermedades cardiopulmonares dominan ahora el diagnóstico ambulatorio, impulsando seguimientos radiográficos regulares que generan una utilización repetida de los equipos. La Organización Mundial de la Salud proyecta que los trastornos crónicos representarán casi tres cuartas partes de las muertes mundiales para 2030[1], consolidando firmemente la radiografía como herramienta diagnóstica de primera línea. Las plataformas de RD mejoradas con IA añaden valor al detectar fracturas vertebrales sutiles durante estudios rutinarios, como lo demuestra el algoritmo HealthOST de Nanox AI, que descubrió miles de casos no diagnosticados en centros del NHS. La detección temprana reduce los costos posteriores y respalda el reembolso de la imagen preventiva. La creciente demanda de imagen ortopédica, por tanto, sostiene la colocación constante de unidades en hospitales, centros de imagen y clínicas ambulatorias dentro del mercado de dispositivos de rayos X digitales.
Actualizaciones Rápidas de Detectores e IA en Paneles de RD
Los detectores de panel plano incorporan ahora computación integrada que mejora los parámetros de exposición, la supresión de ruido y la colimación automatizada. Las arquitecturas de conteo de fotones mejoran aún más la resolución espacial y las relaciones contraste-ruido, proporcionando a los clínicos más información diagnóstica con dosis más bajas. Siemens Healthineers, GE Healthcare y otros fabricantes de equipos originales invierten fuertemente en hojas de ruta conjuntas de hardware y software que amplían los ciclos de vida competitivos de las flotas instaladas. La colaboración de GE Healthcare con NVIDIA[2] ilustra este giro, con el objetivo de automatizar el posicionamiento de imágenes y los controles de calidad, acortando así los tiempos de examen y mejorando la productividad de los técnicos. Por tanto, las instalaciones priorizan detectores que puedan recibir actualizaciones continuas de firmware, protegiendo las inversiones de capital y reforzando el ritmo de innovación del mercado de dispositivos de rayos X digitales.
Ahorro de Costos y Reducción de Dosis Frente a Película/RC
La radiografía directa elimina el procesado de película, la eliminación de productos químicos y los costos de almacenamiento físico. Además, Medicare impone una reducción anual del 7% en el reembolso de imágenes de RC, acelerando la economía de conversión para los centros que aún utilizan sistemas de casete. Las plataformas de RD muestran sistemáticamente una exposición a la radiación entre un 30% y un 50% menor, al tiempo que reducen los tiempos de ciclo de examen de minutos a segundos, lo que permite a los departamentos de radiología gestionar mayores volúmenes de pacientes sin aumentar el personal. Estas ventajas reducen los períodos de recuperación de la inversión a menos de dos años para muchos centros de alto volumen, haciendo que la adopción de la RD sea financieramente atractiva tanto en mercados desarrollados como en mercados sensibles al precio. Los beneficios medioambientales derivados de la eliminación de productos químicos también resuenan con los objetivos de sostenibilidad hospitalaria.
Incentivos de Adquisición para Actualizaciones de Modernización en Hospitales de Nivel Medio
Los kits de modernización convierten las salas analógicas o de RC existentes en suites completas de RD a un costo comparativamente modesto. Los detectores inalámbricos y las estaciones de trabajo modulares minimizan el tiempo de inactividad de la sala y preservan la infraestructura heredada. Los contratos de servicio de equipos gestionados liderados por el gobierno en varias economías emergentes financian estas actualizaciones, distribuyendo la carga financiera en pagos de servicio plurianuales mientras garantizan el tiempo de actividad. Para los proveedores que carecen de presupuestos de capital completos, los modelos de suscripción y los pagos basados en resultados hacen que la RD sea accesible, lo que a su vez amplía los volúmenes direccionables dentro del mercado de dispositivos de rayos X digitales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto gasto de capital y costo total de propiedad | -1.4% | Global; agudo en mercados emergentes | Corto plazo (≤ 2 años) |
| Brechas de reembolso en entornos ambulatorios | -0.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Escasez de radiólogos cualificados para flujos de trabajo avanzados de RD e IA | -0.6% | Global; más grave en mercados desarrollados | Largo plazo (≥ 4 años) |
| Riesgo en la cadena de suministro de centelleadores de tierras raras | -0.4% | Global; concentrado en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto Gasto de Capital y Costo Total de Propiedad
Las salas de RD premium con funciones avanzadas de IA pueden superar los USD 500.000, lo que representa barreras financieras significativas para los hospitales pequeños. Los contratos de mantenimiento continuos, las actualizaciones de ciberseguridad y las sustituciones periódicas de detectores inflan el gasto durante el ciclo de vida. En los Estados Unidos, los ajustes del Programa de Honorarios Médicos de 2025 redujeron el reembolso global de imagen en un 3,55%, alargando los horizontes de retorno de la inversión para los nuevos equipos. Por tanto, las instalaciones examinan más detenidamente los planes de capital, retrasando algunas compras y favoreciendo selectivamente los kits de modernización o los detectores reacondicionados.
Brechas de Reembolso en Entornos Ambulatorios
Los centros de imagen ambulatorios e independientes dependen de reembolsos predecibles para financiar los arrendamientos de equipos. Los pagadores comerciales reflejan cada vez más los ajustes a la baja de Medicare, mientras que los nuevos acuerdos basados en valor vinculan el pago a los resultados diagnósticos. Los centros más pequeños carecen de poder de negociación para obtener tarifas más altas, lo que presiona los márgenes y limita el gasto de capital en RD. La complejidad regulatoria en torno al reembolso de la IA añade incertidumbre, lo que frena aún más el apetito de compra entre los proveedores ambulatorios dentro del mercado de dispositivos de rayos X digitales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
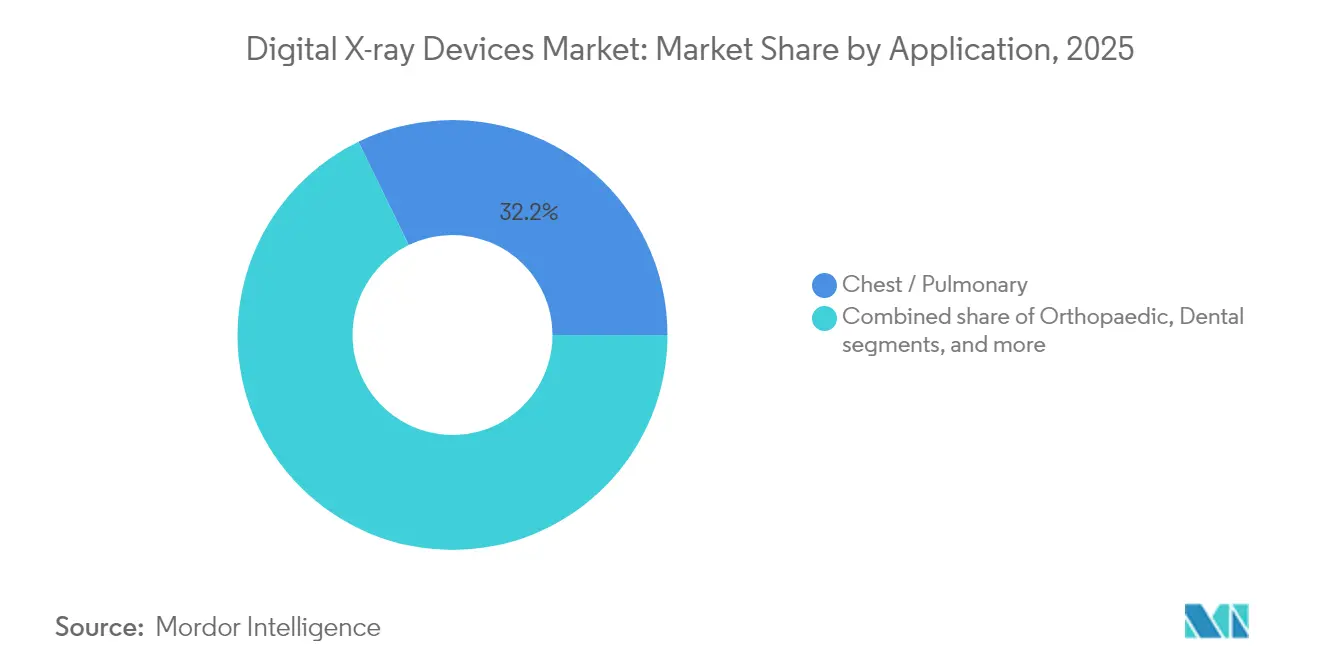
El Dominio de la Imagen Torácica Impulsa el Crecimiento del VolumenLos estudios torácicos y pulmonares representaron el 32,21% del tamaño del mercado de dispositivos de rayos X digitales en 2025. La alta frecuencia de exámenes en entornos de emergencia, cuidados críticos y consultas ambulatorias de rutina sostiene la utilización de los sistemas y fomenta la actualización continua de los detectores. Los detectores de panel plano de rayos X de silicio amorfo se utilizan en imágenes torácicas y ortopédicas. Los algoritmos de detección por inteligencia artificial para neumonía y tuberculosis mejoran la confianza diagnóstica, reforzando la radiografía digital como la modalidad de elección para la evaluación respiratoria de primera línea. La imagenología dental registra la expansión más rápida con una CAGR del 8,64%, impulsada por sensores intraorales compactos y la detección de caries asistida por inteligencia artificial que optimizan los flujos de trabajo en el sillón dental. La imagenología ortopédica también avanza de manera constante a medida que las poblaciones de edad avanzada requieren evaluaciones frecuentes de fracturas y seguimiento postoperatorio.
Más allá de los volúmenes, la radiografía de tórax lidera la adopción de la inteligencia artificial porque las bibliotecas de imágenes son extensas y el etiquetado está estandarizado, lo que permite un desarrollo rápido de algoritmos. Los sistemas portátiles de tórax desplegados durante los brotes de enfermedades infecciosas demostraron un valor claro, garantizando la continuidad de la atención y reduciendo los riesgos de contaminación cruzada. Las consultas odontológicas se benefician de la reconstrucción tridimensional y las consultas basadas en la nube, lo que aumenta el potencial de ingresos por visita. En conjunto, estos factores amplían la combinación de aplicaciones del mercado de dispositivos de rayos X digitales, equilibrando los segmentos maduros de alto volumen con nichos especializados de crecimiento más rápido.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología:
La Transformación de la Radiografía Directa se AceleraLas plataformas de radiografía directa capturaron el 83,90% de la participación del mercado de dispositivos de rayos X digitales en 2025, con una expansión continua respaldada por una calidad de imagen superior, velocidad de flujo de trabajo y reembolso favorable. Los detectores de conteo de fotones en evaluación muestran potencial para la separación de doble energía y dosis más bajas con igual resolución, marcando el próximo salto en la innovación de detectores. La radiografía computarizada permanece únicamente en instalaciones con restricciones presupuestarias, aunque las crecientes penalizaciones de reembolso y la caída del precio de las unidades de RD de nivel básico impulsan la conversión.
La industria de dispositivos de rayos X digitales se diferencia ahora principalmente en el rendimiento del software integrado más que en el tamaño de píxel bruto del detector. Los protocolos de adquisición inteligentes, las alertas de mantenimiento predictivo y el aseguramiento de calidad automatizado aumentan la confianza clínica al tiempo que reducen los costos de servicio. En consecuencia, los equipos de adquisición evalúan la capacidad total del ecosistema de software antes de comprometerse con el hardware, consolidando el papel de la radiografía directa como columna vertebral tecnológica del mercado de dispositivos de rayos X digitales.
Por Portabilidad:
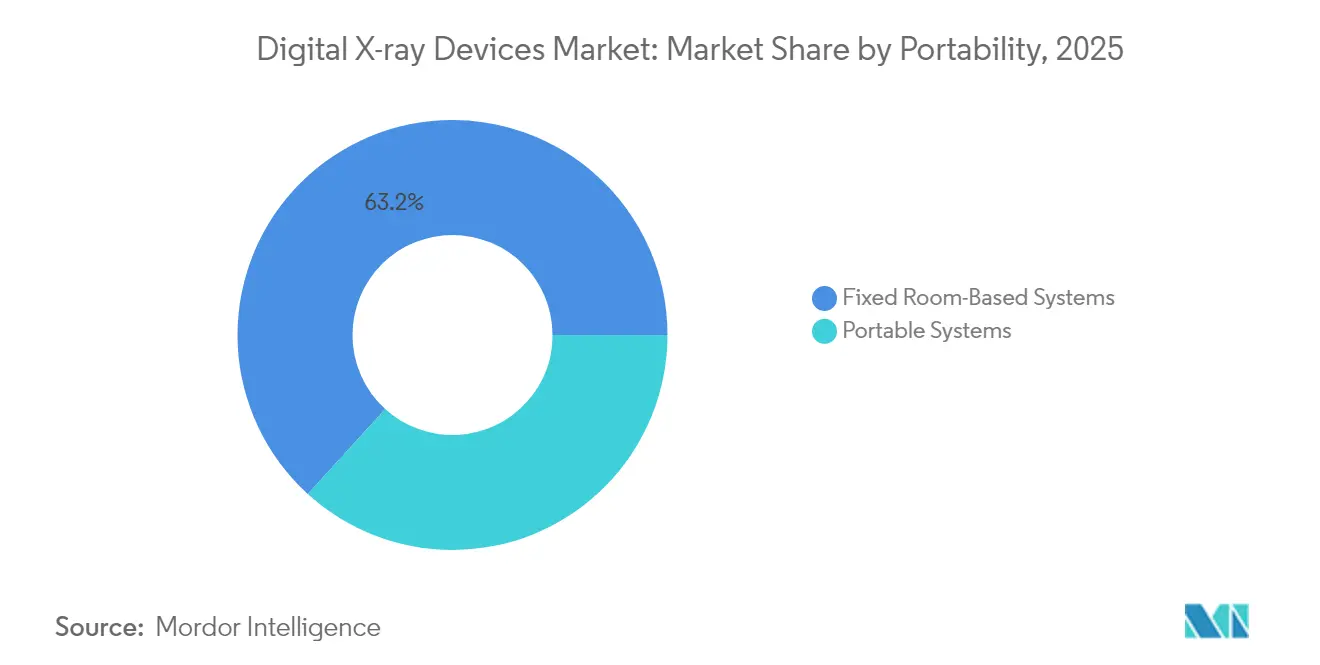
Los Sistemas Móviles Impulsan la Expansión del AccesoLas salas fijas representaron el 63,25% del tamaño del mercado de dispositivos de rayos X digitales en 2025, atendiendo a centros de trauma, quirófanos y departamentos de radiología que requieren la máxima fidelidad de imagen y alto rendimiento. Los sistemas portátiles avanzan a una CAGR del 8,12% debido a la adopción en el punto de atención, en la UCI y en la atención domiciliaria. Las unidades de mano que pesan menos de 4 kg permiten a los clínicos realizar exámenes en ambulancias, clínicas rurales y entornos residenciales sin necesidad de transportar al paciente. Los ensayos de campo del X-air compacto de Fujifilm registraron cero citas perdidas, subrayando el valor de la movilidad en comunidades geográficamente dispersas.
Las mejoras en las baterías, el blindaje ligero y la transferencia de imágenes por Wi-Fi acortan los tiempos de configuración y aceleran las decisiones clínicas. La RD portátil también apoya la respuesta a crisis, permitiendo el triaje rápido durante desastres o pandemias. A medida que los pagadores reembolsan cada vez más el diagnóstico domiciliario, la movilidad se convierte en una dimensión competitiva central, anclando el crecimiento futuro en el mercado de dispositivos de rayos X digitales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Los Centros Ambulatorios Lideran la Transformación del CrecimientoLos hospitales retuvieron el 56,74% de la participación del mercado de dispositivos de rayos X digitales en 2025, aprovechando las amplias líneas de servicio y el personal disponible las 24 horas para generar volumen de exámenes. No obstante, los centros quirúrgicos ambulatorios registran una CAGR del 8,47% hasta 2031, impulsados por la preferencia de los pagadores por procedimientos ambulatorios de menor costo y la demanda de los pacientes de atención conveniente. Los centros exclusivos de imagen y las clínicas de atención urgente también adquieren suites compactas de RD para diferenciar sus ofertas de servicio.
El tamaño del mercado de dispositivos de rayos X digitales para entornos ambulatorios aumenta aún más a medida que las herramientas de IA reducen la dependencia de técnicos especializados, mitigando la tasa de vacantes del 18,1% reportada para los técnicos en radiología en 2024. Los proveedores de equipos responden con paquetes llave en mano que incluyen formación, PACS en la nube y soporte remoto. Estas soluciones permiten a los centros más pequeños implementar imagen sofisticada con personal limitado, impulsando ventas unitarias incrementales y reforzando las tendencias de descentralización.
Análisis Geográfico
Mercado de Dispositivos de Rayos X Digitales en América del Norte
América del Norte generó el 38,10% de los ingresos de 2025 dentro del mercado de dispositivos de rayos X digitales, sustentado por redes hospitalarias maduras y ciclos de actualización acelerados motivados por las penalizaciones de Medicare. Los fabricantes de equipos originales incrementaron los envíos de detectores tras la priorización, por parte de los hospitales estadounidenses, de la seguridad radiológica, la ciberseguridad y la preparación para la IA en sus presupuestos de capital de 2025. Canadá aplica objetivos similares de reducción de dosis, mientras que el esquema de sustitución del Seguro Popular de México canaliza financiamiento hacia centros de diagnóstico por imagen provinciales. A pesar de esta escala, el crecimiento anual se modera al 7,05%, ya que la sustitución, más que la nueva instalación, domina la demanda.
Mercado de Dispositivos de Rayos X Digitales en Asia-Pacífico, EMEA y América del Sur
Asia-Pacífico es el territorio de mayor crecimiento, con una CAGR del 8,55%, impulsado por programas de construcción de hospitales públicos de varios miles de millones de dólares y la expansión de la cobertura de seguros de la clase media. El plan Healthy China 2030 de China exige la ampliación de la capacidad de diagnóstico por imagen a nivel de condado, incentivando a los fabricantes de equipos originales regionales a localizar el ensamblaje de detectores. Las iniciativas de ciudades inteligentes y Ayushman Bharat de India amplían el alcance diagnóstico en zonas rurales, impulsando las ventas de radiografía digital portátil robusta. Mientras tanto, los proveedores japoneses y surcoreanos adquieren prototipos de conteo de fotones de alta gama para las subespecialidades cardiovascular y oncológica. Sin embargo, el riesgo en la cadena de suministro de centelleadores de tierras raras podría elevar los precios finales si persisten las restricciones a la exportación, introduciendo volatilidad en los ciclos de adquisición de Asia-Pacífico. Europa registra una CAGR estable del 7,45% hasta 2031, a medida que los sistemas de salud universales reemplazan las flotas de radiografía computarizada envejecidas. La Directiva Europea de Protección Radiológica impone software de seguimiento de dosis, elevando la adopción de radiografía digital con capacidad de IA. Alemania y Francia invierten en redes de telerradiología para atender regiones rurales, mientras que el Reino Unido avanza en centros de diagnóstico comunitarios que favorecen la radiografía digital portátil. Oriente Medio y África registra una CAGR del 8,02% gracias a las inversiones en múltiples clínicas en los estados del Consejo de Cooperación del Golfo y la expansión de la penetración de seguros en Sudáfrica. América del Sur crece un 7,78% a medida que el modelo de concesión público-privada de Brasil financia equipos de diagnóstico, combatiendo la histórica insuficiencia de oferta.

Panorama regulatorio
En Estados Unidos, los sistemas de rayos X digitales y sus componentes principales deben cumplir con las normas de rendimiento de la FDA para rayos X de diagnóstico (21 CFR 1020.30-1020.33), junto con requisitos aplicables como el 21 CFR 1020.40 para sistemas de rayos X de gabinete. Estas normas determinan las expectativas de blindaje, emisión de radiación, etiquetado y aseguramiento de calidad tanto para fabricantes como para proveedores. Por separado, el 17 de junio de 2026, la FDA estableció la clasificación de clase II con controles especiales para software de imágenes cuantitativas basado en aprendizaje automático radiológico, incluidas vías que permiten planes de control de cambios predeterminados, lo cual es relevante para los flujos de trabajo de DR habilitados con IA integrados con funciones de adquisición de rayos X y control de calidad.
En Europa, el cumplimiento normativo sigue anclado en el Reglamento de Productos Sanitarios de la UE (MDR 2017/745), con un énfasis continuo en la evaluación clínica, la vigilancia poscomercialización y la trazabilidad de los equipos de radiografía y el software integrado. La Comisión Europea publicó una propuesta de Paquete de Simplificación legislativa el 16 de diciembre de 2025 para modificar el MDR/IVDR y reducir la carga administrativa, pero no ha sido promulgada a mediados de 2026, por lo que los fabricantes continúan planificando en función de los requisitos vigentes de evaluación de conformidad del MDR. En China, la NMPA emitió en febrero de 2026 un Plan de Desarrollo y Revisión de Normas de la Industria de Dispositivos Médicos para 2026 que incluye trabajos de normalización relacionados con la radiografía digital, y los nuevos requisitos de BPM para dispositivos médicos entran en vigor el 1 de noviembre de 2026, lo que aumenta las exigencias de documentación, control de procesos y preparación para auditorías en las cadenas de suministro de dispositivos y detectores que atienden a este mercado.
Análisis de la cadena de valor
La cadena de valor de los dispositivos de rayos X digitales abarca desde las materias primas, como los centelleadores (incluidos los materiales basados en cesio y gadolinio) y el vidrio especializado de gran superficie, hasta componentes centrales como los sensores CMOS, los backplanes TFT, los conjuntos de generador y tubo, y los ánodos rotatorios. Los fabricantes de equipos originales (OEM) integran luego detectores, gantries o carros móviles, software de adquisición y conectividad con PACS/RIS en sistemas de imagen completos.
La infraestructura regulatoria y de calidad, incluidos los sistemas de calidad ISO 13485, la seguridad IEC 60601-1, la protección radiológica IEC 60601-1-3 y la norma IEC 60601-2-54 para radiografía/radioscopia, actúa como capa de control en el diseño, la fabricación y la verificación. Los requisitos de documentación de ciberseguridad son cada vez más visibles en las revisiones de sistemas conectados en red dentro de las presentaciones previas a la comercialización. Los cuellos de botella se concentran en la limitada capacidad de refinación de materiales centelleadores especializados, la ajustada asignación de capacidad de fabricación de semiconductores para sensores de imagen y las extensiones periódicas de los plazos de entrega de sustratos de vidrio de gran superficie (a menudo citadas en el rango de 16 a 20 semanas), lo que puede repercutir en la disponibilidad de detectores y sistemas. Los ciclos de calificación y cambio de diseño suelen durar de 12 a 24 meses para las nuevas tecnologías de detectores, lo que genera un retraso estructural entre la innovación en materiales o sensores y su disponibilidad comercial amplia, mientras que la escasez de componentes puede extender los plazos de producción varios meses. Más allá de la venta de equipos, la captura de valor se concentra en el servicio, los contratos de equipos gestionados, los ciclos de reemplazo de detectores y las licencias de software recurrentes, lo que aumenta el papel de las organizaciones de servicio de campo, los distribuidores y los socios de integración de TI empresarial en la economía total del ciclo de vida.
Panorama Competitivo
Las multinacionales de primer nivel —Siemens Healthineers, GE Healthcare y Philips— mantienen amplias carteras que abarcan suites de sala, carros móviles, detectores e informática empresarial. Se benefician de acuerdos de servicio verticalmente integrados y redes de distribución establecidas, captando contratos plurianuales de equipos gestionados con grandes sistemas de salud. Siemens canalizó USD 27,38 mil millones en desarrollo de tecnología médica y abrió nuevas líneas de detectores de alto rendimiento en 2025, asegurando la continuidad del suministro a largo plazo. La colaboración de GE Healthcare con NVIDIA en 2025 posiciona a la empresa a la vanguardia de las soluciones de flujo de trabajo autónomo, redefiniendo la dinámica competitiva hacia el valor del software.
Los fabricantes de segundo nivel, como Canon Medical, Agfa-Gevaert, Carestream y Fujifilm, aprovechan su experiencia especializada en imagen y su producción eficiente en costos para atender segmentos orientados al valor. Se diferencian mediante kits de modernización, detectores inalámbricos y paquetes de financiación a medida que resuenan con los hospitales de nivel medio. Mientras tanto, disruptores especializados como Nanox apuntan a la asequibilidad con diseños de fuente de rayos X de cátodo frío[4], utilizando modelos de suscripción para penetrar en mercados con recursos limitados. Los proveedores exclusivos de IA, incluidos Aidoc y Lunit, se asocian con fabricantes de equipos originales de hardware para incluir algoritmos de apoyo a la decisión, trasladando el énfasis competitivo de los componentes físicos a la inteligencia de imagen.
Las solicitudes de patentes para sensores de conteo de fotones, centelleadores de perovskita y colimación automatizada superan las 5.000 solicitudes desde 2022, lo que indica una velocidad de innovación sostenida. Las alianzas en la cadena de suministro con proveedores de centelleadores y fábricas de electrónica se han convertido en palancas estratégicas críticas, especialmente tras el marco de licencias de exportación de China sobre el gadolinio y el lutecio. Los proveedores que se cubren con acuerdos de suministro multirregionales y programas de reciclaje ganan resiliencia, un diferenciador cada vez más importante dentro del mercado de dispositivos de rayos X digitales.
Líderes de la Industria de Dispositivos de Rayos X Digitales
-
Canon Medical Systems Corporation
-
Fujifilm Holdings Corporation
-
GE Healthcare
-
Koninklijke Philips N.V.
-
Siemens Healthineers AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos de Rayos X Digitales
- Agfa-Gevaert
- Analogic
- Canon
- Carestream Health
- DRGEM Corporation
- Esaote S.p.A.
- FUJIFILM
- GE Healthcare
- Hitachi
- Hologic
- Konica Minolta
- Koninklijke Philips
- Lotus Healthcare
- Mindray
- Planmed
- Samsung Group
- Shimadzu
- Siemens Healthineers
- Skanray Technologies Limited
- United Imaging Healthcare Co., Ltd.
- Varex Imaging
- Vieworks Co., Ltd.
Lea el análisis de las empresas de dispositivos de rayos x digitales

Oportunidades de mercado y perspectivas futuras
La gobernanza de dosis y la estandarización de datos están creando un espacio específico en las actualizaciones de DR que integran el monitoreo y la generación de informes de dosis en el flujo de trabajo habitual. En febrero de 2026, la Comisión Europea emitió la Recomendación (Euratom) 2026/403 sobre el establecimiento y uso de niveles de referencia de diagnóstico y el apoyo a la estandarización de datos de dosis, alentando a los proveedores a operacionalizar un seguimiento de dosis coherente en todos los centros y proveedores. Esto aumenta la demanda de salas de DR y sistemas portátiles capaces de exportar de manera confiable metadatos estructurados de dosis y de exámenes, reforzando el argumento comercial para reemplazar las instalaciones antiguas de película/CR y las digitales no conectadas.
La automatización de flujos de trabajo es otra área de oportunidad concreta vinculada a la escasez de radiógrafos y las limitaciones de rendimiento, con una diferenciación que se orienta hacia la guía en el propio dispositivo, los controles de calidad automatizados y la posibilidad de actualización de software. En junio de 2026, Agfa Radiology Solutions destacó funciones de automatización inteligente en plataformas de DR orientadas a reducir la carga de trabajo manual mediante guía impulsada por IA y aseguramiento de calidad automatizado, alineando las prioridades de compra hacia la productividad y la repetibilidad tanto en salas fijas como en entornos móviles. En cuanto al hardware, las mejoras en el rendimiento por dosis en los nuevos conjuntos de detectores respaldan los programas de renovación y actualización de flotas, particularmente cuando las restricciones de capital favorecen actualizaciones escalonadas mediante detectores inalámbricos, estaciones de trabajo modulares y modelos de servicio gestionado en lugar de reconstrucciones completas de las salas.
Recent Industry Developments in Mercado de Dispositivos de Rayos X Digitales
- Enero de 2026: Fujifilm anunció la primera instalación en el Reino Unido de la sala de rayos X digital actualizada FDR Visionary Suite en The Yorkshire Clinic. La instalación apunta a una inversión continua en la modernización de DR basada en salas y ofrece un sitio de referencia para actualizaciones orientadas al flujo de trabajo en mercados hospitalarios europeos maduros.
- Noviembre de 2025: Canon Medical Systems inició la venta del sistema de rayos X móvil Mobirex i9 / Smart Edition equipado con un detector de radiografía digital de la serie CXDI. El lanzamiento refuerza el énfasis competitivo en carros de DR móviles que combinan portabilidad con compatibilidad de ecosistema de detectores para una obtención de imágenes junto a la cama más rápida.
- Febrero de 2024: Canon Medical Systems Europe presentó Xavion, un sistema de R/F digital controlado remotamente con apoyo de IA, en el Congreso Europeo de Radiología. El anuncio destacó movimientos más amplios de los proveedores hacia el funcionamiento asistido por IA y las capacidades de control remoto que pueden mejorar la consistencia y reducir la carga del operador en entornos de imagenología de alto rendimiento.


Mercado de Dispositivos de Rayos X Digitales Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Para este estudio, el mercado de dispositivos de rayos X digitales abarca los sistemas de radiografía médica que capturan imágenes mediante radiografía computarizada o sensores digitales directos en hospitales, centros de diagnóstico y entornos de atención similares. Incluye sistemas de rayos X digitales fijos y portátiles, así como accesorios relacionados a nivel de dispositivo vendidos con el equipo.
Exclusiones del alcance: Las imágenes veterinarias, las pruebas no destructivas industriales y el software de análisis de imágenes independiente quedan excluidos del dimensionamiento de este mercado.
Descripción General de la Segmentación
- Por Aplicación
- Ortopédica
- Torácica / Pulmonar
- Dental
- Cardiovascular
- Oncológica
- Otras Aplicaciones
- Por Tecnología
- Radiografía Computarizada (RC)
- Radiografía Directa (RD)
- Detectores de Panel Plano
- Paneles CCD/CMOS
- Por Portabilidad
- Sistemas Fijos de Sala
- Sistemas Portátiles
- Unidades de Mano
- Carros Móviles
- Por Usuario Final
- Hospitales
- Centros de Diagnóstico por Imagen
- Centros Quirúrgicos Ambulatorios
- Otros Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Consejo de Cooperación del Golfo
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para construir el panorama inicial de la demanda, la oferta y la regulación de los sistemas de radiografía digital y radiografía computarizada. Se consultaron fuentes públicas como las bases de datos de dispositivos de la FDA de los Estados Unidos, las estadísticas de salud de la OCDE, los indicadores del sistema de salud de la Organización Mundial de la Salud, los datos macroeconómicos del Banco Mundial y las publicaciones de sociedades de radiología y asociaciones hospitalarias, lo que ayuda a enmarcar los volúmenes de procedimientos y la capacidad de diagnóstico por imagen de manera orientativa.
En paralelo, se revisaron informes anuales de empresas, presentaciones para inversores, folletos de productos y cobertura de prensa de fuentes reconocidas para comprender los ciclos de renovación de productos, los cambios de CR a DR y los factores de compra típicos (por ejemplo, renovaciones de salas y reemplazo de equipos). Cuando fue necesario, también se utilizaron suscripciones de pago para obtener información financiera e inteligencia empresarial, bases de datos de patentes y datos de importación y exportación a nivel de envíos para verificar la presencia de proveedores y los flujos comerciales. Estas fuentes documentales no son exhaustivas, y también se utilizaron otros materiales públicos para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué se contabiliza como una venta de dispositivo de rayos X digital, y luego en someter a prueba de estrés los supuestos de precios y reemplazo que son difíciles de inferir únicamente a partir de datos públicos. Se realizaron conversaciones con fabricantes, distribuidores, socios de servicio, administradores de radiología y equipos de adquisición o biomédicos en APAC, EMEA y las Américas. Las discusiones se utilizaron para alinear las tasas de adopción, el calendario de reemplazo de la base instalada y las bandas de precios típicas de los sistemas según la portabilidad y el entorno.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directores ejecutivos (CXO): 16% | APAC: 43% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 32% | EMEA: 30% |
| Actores más pequeños: 21% | Gerentes: 52% | Américas: 27% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento comenzó con una construcción de arriba hacia abajo en la que las señales de demanda y capacidad de diagnóstico por imagen se reconstruyeron por región, y luego se tradujeron en demanda de dispositivos utilizando la lógica de penetración y reemplazo para la radiografía digital y la radiografía computarizada. Para mantener el modelo fundamentado, se utilizaron aproximaciones de abajo hacia arriba como verificaciones cruzadas, como el muestreo de precios de venta promedio por tipo de sistema y la multiplicación por los envíos de unidades estimados o los volúmenes de actualización, confirmando luego a través de verificaciones con distribuidores y canales hospitalarios.
Los insumos que se rastrearon (a modo ilustrativo) incluyeron el cambio de CR a DR, la proporción de instalaciones portátiles frente a fijas, los ciclos de reemplazo de los sistemas de la base instalada, el crecimiento de procedimientos en usos clínicos clave y el movimiento de precios impulsado por los costos de detectores y el calendario de renovación de productos. Donde los datos eran escasos, las brechas se manejaron utilizando rangos conservadores confirmados en entrevistas, aplicando luego ponderaciones a nivel regional basadas en la infraestructura de salud y los patrones de adquisición.
Para el pronóstico, se utilizó el análisis de escenarios, respaldado por métodos de tendencia de series cortas como el suavizado exponencial para indicadores de demanda estable. Luego se ajustaron los resultados utilizando el consenso de expertos sobre las oleadas de actualización, los ciclos presupuestarios y los cambios regulatorios o de reembolso. El pronóstico se finalizó solo después de que los supuestos prospectivos fueron verificados para garantizar la coherencia interna, como si los volúmenes de unidades implícitos eran realistas en comparación con las ampliaciones de capacidad y el calendario de reemplazo.
Ciclo de Validación y Actualización de Datos
Los hallazgos fueron validados mediante la triangulación de múltiples señales, incluidas la dirección de procedimientos y capacidad, el movimiento comercial cuando fue relevante, y los comentarios sobre ingresos y combinación de productos de los proveedores. Se realizaron verificaciones de varianza a nivel regional y global, y cualquier valor atípico fue revisado por otro analista antes de la aprobación. Esto ayuda a detectar problemas como el doble conteo de la actividad de modernización o la sobreestimación de los precios de venta promedio (ASP).
El modelo se actualiza en un ciclo anual, y las actualizaciones intermedias se activan cuando se producen eventos materiales como acciones regulatorias importantes, cambios repentinos en las adquisiciones o cambios tecnológicos notables que afectan los precios y la combinación de productos. Antes de la entrega, se realiza una revisión actualizada para que los últimos indicadores públicos y los nuevos aprendizajes primarios queden reflejados en los números finales.
Tamaño del Mercado de Dispositivos de Rayos X Digitales de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Es normal observar diferentes tamaños de mercado publicados para los dispositivos de rayos X digitales, ya que los equipos contabilizan diferentes categorías de productos y también tratan los precios, la combinación de productos y la geografía de maneras distintas. Las variaciones también pueden surgir de si los valores reflejan los ingresos a precio de fábrica o el valor del canal, y de la rapidez con que se actualizan los supuestos cuando los sistemas portátiles ganan participación.
En este mercado, las brechas suelen provenir de qué se contabiliza como dispositivo de rayos X digital y de qué tan de cerca el modelo sigue la combinación de DR frente a CR a lo largo del tiempo. Algunas estimaciones incluyen sistemas específicos para odontología o elementos de servicio vendidos con el equipo, mientras que otras limitan el mercado a los ingresos por dispositivos de radiografía médica. La combinación de precios es otro factor determinante, ya que promediar sistemas portátiles y de sala fija sin una combinación clara puede desplazar el total, especialmente cuando el momento de la conversión de divisas difiere según el editor. Estas verificaciones de alcance y combinación se aplican de manera consistente y luego se vuelven a probar mediante entrevistas antes de que Mordor Intelligence finalice las cifras.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 16,15 mil millones de USD (2026) | |
| Consultora Global A | 14,23 mil millones de USD (2026) | Utiliza una combinación de precios y productos más estrecha para DR frente a CR y tiende a promediar la portabilidad sin reflejar completamente las instalaciones de sala fija de mayor precio, lo que reduce el precio de venta promedio (ASP) implícito y el total. |
| Editor de la Industria B | 14,30 mil millones de USD (2025) | Define los ingresos a precio de fábrica e incluye servicios relacionados vendidos con los bienes, y también incorpora categorías más amplias de sistemas dentales y asociados, lo que cambia la comparabilidad interanual y puede desplazar los totales frente a una visión exclusiva de hardware. |
La dispersión entre estos números proviene principalmente de qué se contabiliza como una venta de dispositivo y de cómo se combinan la mezcla de sistemas y los precios entre entornos fijos y portátiles. Al mantener las reglas de alcance explícitas y vincular los totales a las verificaciones de adopción, reemplazo y precios que pueden repetirse cada año, el tamaño del mercado permanece rastreable a insumos claros en lugar de inclusiones ocultas.


Preguntas Clave Respondidas en el Informe
¿Qué está impulsando a los proveedores de atención médica a reemplazar los equipos de radiografía computarizada por sistemas de radiografía directa?
Las penalizaciones de reembolso sobre la tecnología heredada, combinadas con las eficiencias de flujo de trabajo y las reducciones de dosis de radiación que ofrece la radiografía directa, están impulsando actualizaciones rápidas de equipos.
¿Cómo están redefiniendo los flujos de trabajo diagnósticos las unidades de rayos X digitales portátiles?
Los sistemas de mano y móviles extienden la imagen a las salas de urgencias, las camas de cuidados intensivos y los entornos de atención domiciliaria, permitiendo un triaje más rápido y reduciendo la necesidad de trasladar a pacientes frágiles.
¿Por qué la inteligencia artificial se ha convertido en un diferenciador clave entre los proveedores de rayos X digitales?
Los algoritmos integrados mejoran la calidad de la imagen, automatizan el posicionamiento y señalan posibles anomalías, lo que permite a las instalaciones aumentar el rendimiento y mitigar la escasez de radiólogos.
¿Qué desafíos en la cadena de suministro afectan la disponibilidad futura de detectores?
Los controles de exportación sobre los elementos de tierras raras utilizados en los centelleadores crean riesgos de abastecimiento, lo que lleva a los fabricantes a diversificar proveedores y explorar materiales alternativos.
¿Cómo están influyendo los centros quirúrgicos ambulatorios en las decisiones de compra en la industria de imagen?
Su preferencia por sistemas compactos y fáciles de instalar que se integren perfectamente con los registros electrónicos de salud está animando a los proveedores a desarrollar soluciones de rayos X llave en mano centradas en el software.
¿De qué manera los kits de detectores de modernización apoyan la adopción tecnológica en los hospitales de nivel medio?
Las opciones de modernización permiten a las instalaciones convertir las salas existentes a operación digital sin grandes obras de construcción, distribuyendo los costos de capital a lo largo del tiempo mientras obtienen beneficios inmediatos de productividad.


 Sus datos están seguros y nunca se venden ni se comparten.

