
Tamaño y Participación del Mercado de Gestión de Identidad Criptográfica
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 5.08 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.65 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.68 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Identidad Criptográfica por Mordor Intelligence
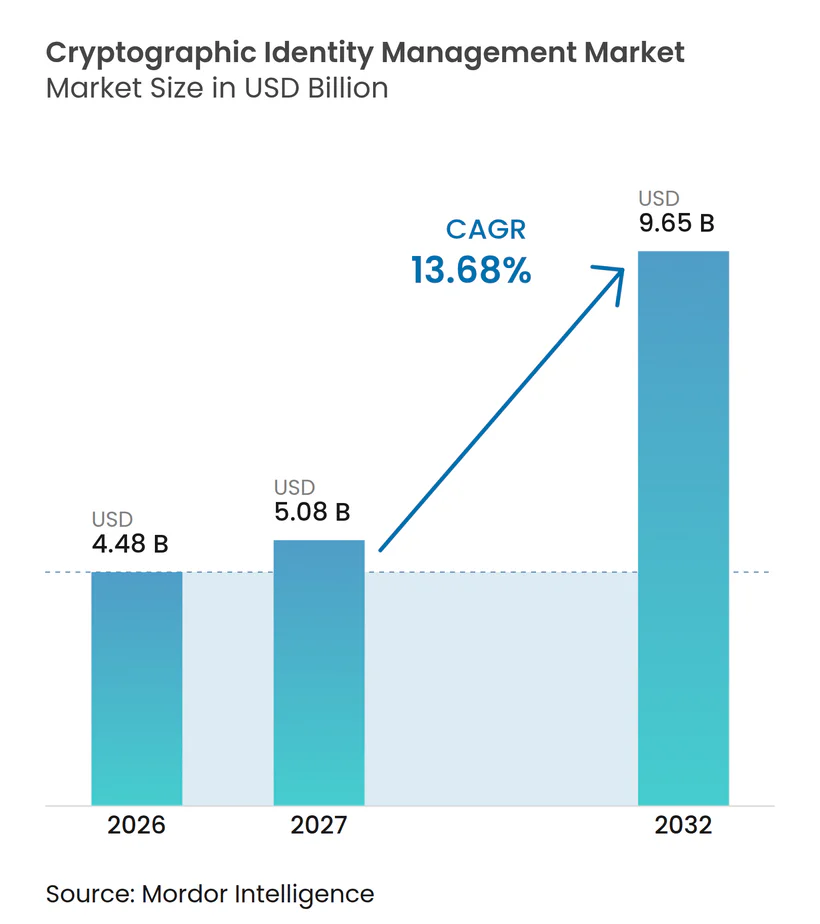
Se proyecta que el tamaño del mercado de gestión de identidad criptográfica se expanda desde 4,48 mil millones de USD en 2026 y 5,09 mil millones de USD en 2027 hasta 9,65 mil millones de USD en 2032, registrando una CAGR del 13,68% entre 2027 y 2032. Los períodos de validez más cortos de los certificados TLS están transformando la renovación de certificados de una tarea ocasional en una responsabilidad operativa continua. El mercado de gestión de identidad criptográfica se está orientando, por tanto, hacia la gestión automatizada del ciclo de vida de los certificados, la infraestructura de clave pública entregada en la nube y los controles de políticas centralizados. Las cargas de trabajo en la nube, IoT e inteligencia artificial también están aumentando el número de identidades no humanas que las organizaciones deben autenticar y gestionar. Esto crea oportunidades para los proveedores que pueden conectar el descubrimiento, la emisión, la renovación, la revocación y la generación de informes de certificados en entornos distribuidos. La competencia se centra en plataformas de confianza más amplias, integraciones para desarrolladores y preparación poscuántica, mientras que la escasez de habilidades en criptografía puede retrasar las implementaciones de los clientes y orientar a los compradores hacia experiencia gestionada, soporte de migración y administración de políticas más sencilla para organizaciones con diferente madurez técnica en entornos de seguridad en evolución.
Conclusiones Clave del Informe
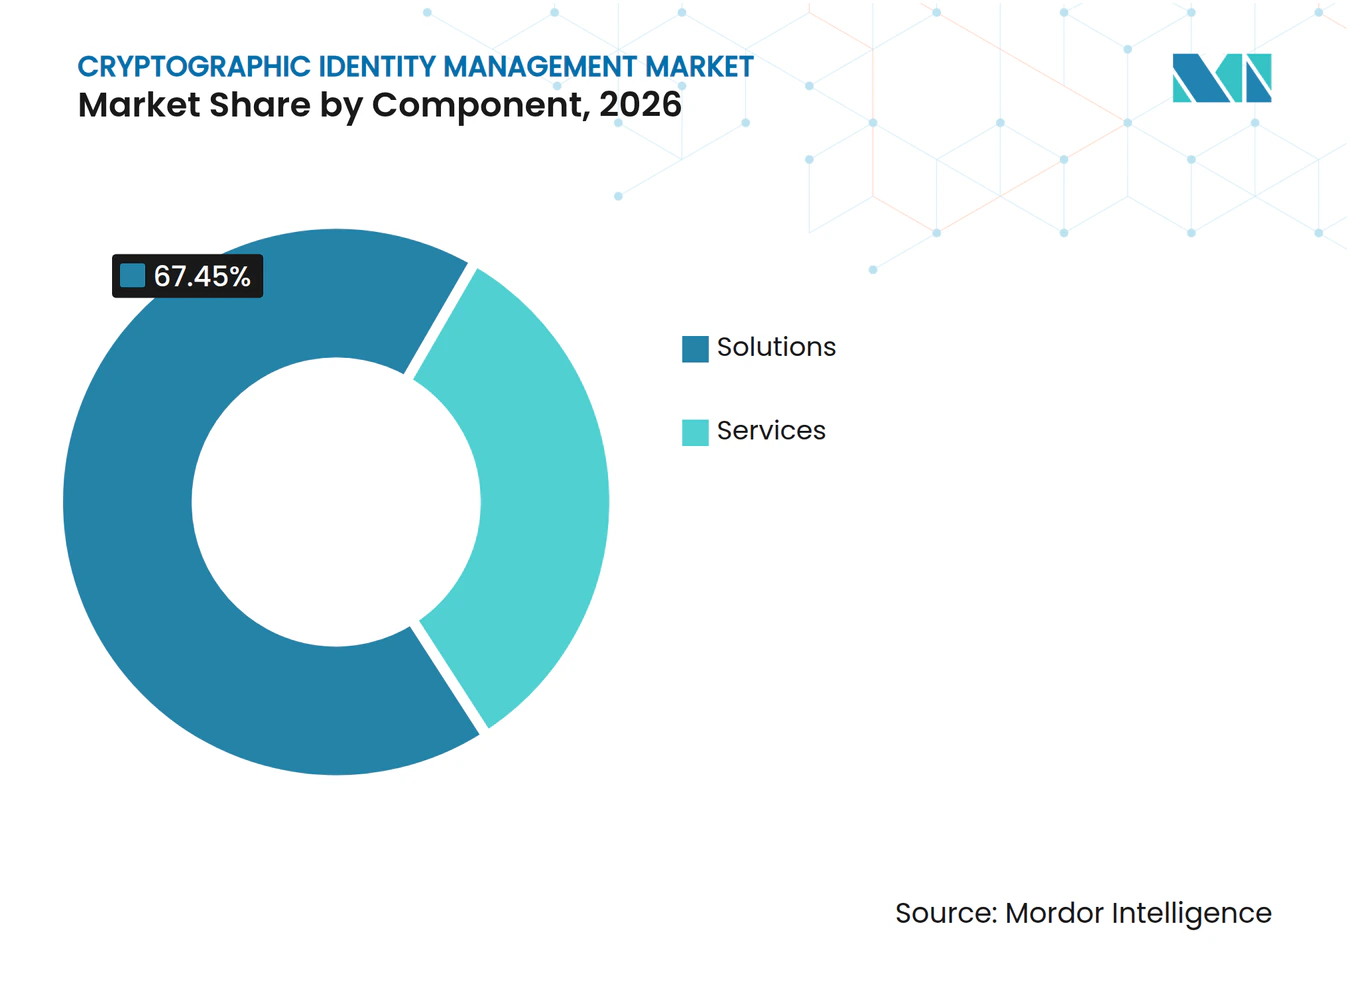
- Por componente, las soluciones representaron el 67,45% de la participación del mercado de gestión de identidad criptográfica en 2026, mientras que los servicios continúan apoyando el trabajo de PKI gestionada, implementación y migración poscuántica.
- Por modo de implementación, se proyecta que la implementación basada en la nube se expanda a una CAGR del 14,64% hasta 2032, mientras que la implementación en instalaciones propias sigue siendo relevante para entornos con aislamiento de red y altamente regulados.
- Por tipo de certificado e identidad, los certificados SSL/TLS representaron el 34,65% de la participación del mercado de gestión de identidad criptográfica en 2026, mientras que se proyecta que los certificados de identidad de cargas de trabajo y máquinas se expandan a una CAGR del 14,28% hasta 2032.
- Por usuario final, la banca, los servicios financieros y los seguros representaron el 24,18% de los ingresos en 2026, mientras que se proyecta que la manufactura y el sector automotriz se expandan a una CAGR del 14,39% hasta 2032.
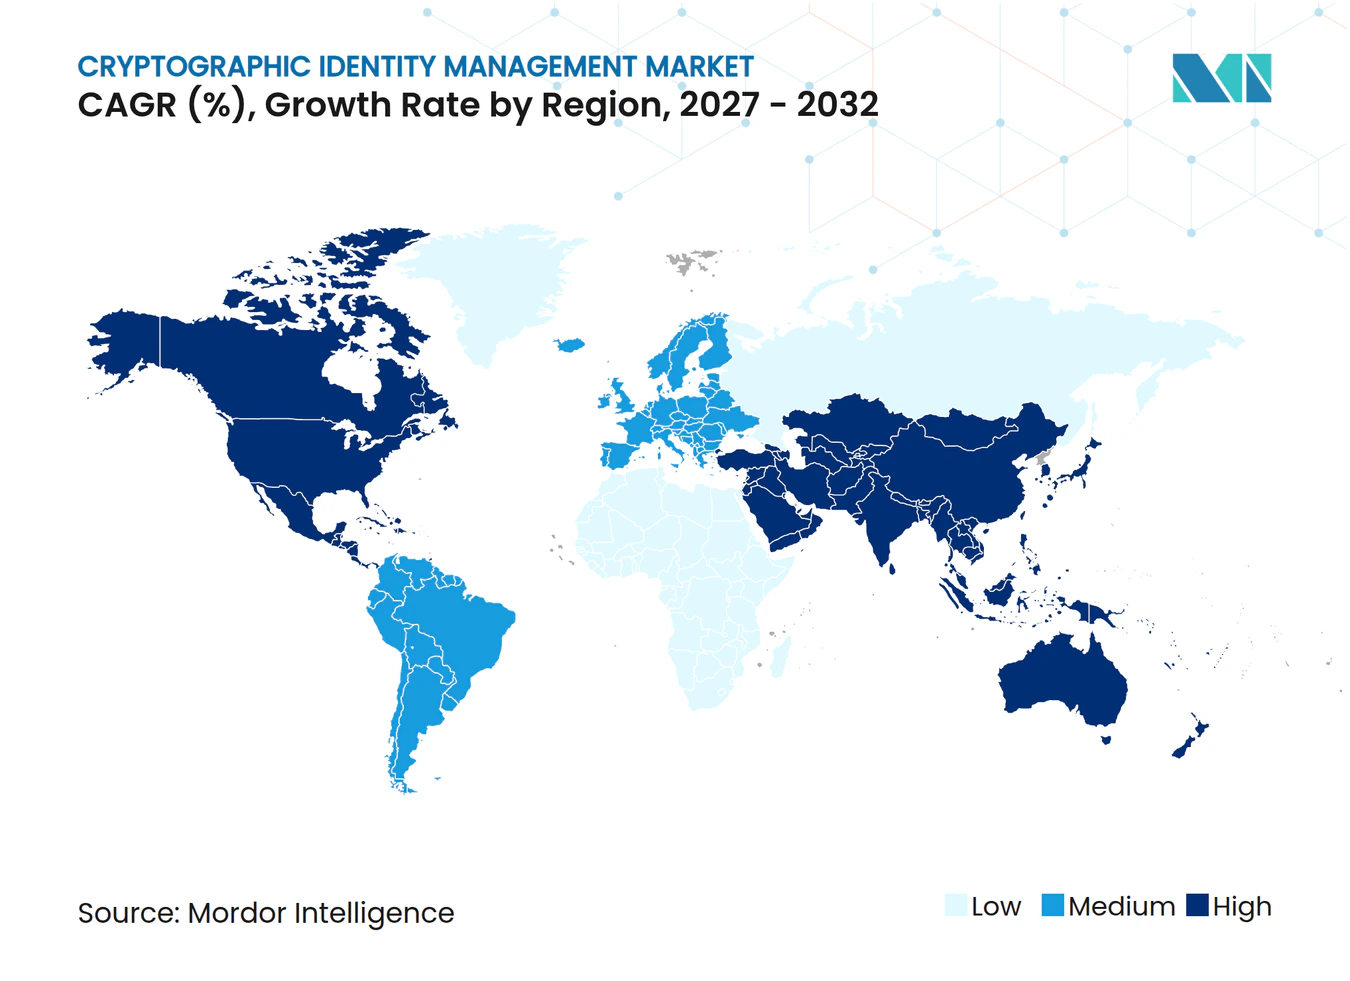
- Por geografía, América del Norte representó el 38,02% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 14,44% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de los Períodos de Validez de los Certificados | +2.8% | Global, con presión de adopción concentrada en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Aceleración de la Adopción de la Nube y la Nube Híbrida | +2.4% | Global, con gasto concentrado en América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de Identidades de Máquinas, IoT y Cargas de Trabajo | +2.2% | Global, con concentración manufacturera en Asia-Pacífico y Europa | Mediano plazo (2-4 años) |
| DevSecOps y Automatización de Certificados Basada en API | +1.8% | América del Norte y Europa, con expansión hacia Asia-Pacífico | Mediano plazo (2-4 años) |
| Gasto en Preparación para la Criptografía Poscuántica | +1.6% | Global, con liderazgo gubernamental en América del Norte, Europa y Oriente Medio | Largo plazo (≥ 4 años) |
| Regulación de Confianza Digital y Garantía de la Cadena de Suministro | +1.4% | Marcos nacionales de Europa, América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Reducción de los Períodos de Validez de los Certificados Obliga a Invertir en Automatización
El CA/Browser Forum aprobó la Votación SC-081v3 en abril de 2025, estableciendo una reducción escalonada en los períodos de validez de los certificados TLS y de reutilización de datos de validación.[1] La validez máxima de los certificados TLS se redujo a 200 días el 15 de marzo de 2026, y el calendario prevé 100 días en marzo de 2027 y 47 días en marzo de 2029. El mercado de gestión de identidad criptográfica se beneficia porque los procesos de renovación manual se vuelven más difíciles de mantener a medida que los ciclos de renovación se aceleran. Let's Encrypt también ha declarado que reducirá la vida útil de los certificados a 45 días en 2028. La reutilización de la validación del control de dominio se acortará junto con la validez del certificado, reduciendo el margen operativo que las organizaciones utilizaban anteriormente durante la renovación. La emisión y renovación automatizadas se están convirtiendo en una necesidad para proteger la disponibilidad del servicio en grandes inventarios de certificados.
La Aceleración de la Adopción de la Nube y la Nube Híbrida Reestructura la Entrega de PKI
Las arquitecturas multinube e híbridas están reduciendo la relevancia de los diseños de PKI construidos para servidores de centros de datos estáticos. El mercado de gestión de identidad criptográfica se está adaptando a las cargas de trabajo que operan en proveedores de nube, contenedores y entornos sin servidor. Estas cargas de trabajo necesitan credenciales que puedan emitirse, rotarse y revocarse sin esperar una administración manual. DigiCert lanzó un servicio DigiCert ONE alojado localmente en India en enero de 2026 para abordar los requisitos de soberanía de datos.[2] Keyfactor puso a disposición su Command MCP Server a través de AWS Marketplace en diciembre de 2025, acercando la automatización del ciclo de vida de los certificados a los equipos de desarrollo nativos de la nube. Los acuerdos híbridos proporcionan una vía de transición práctica porque pueden conservar las jerarquías de confianza en instalaciones propias mientras añaden orquestación e informes basados en la nube.
La Expansión de Identidades de Máquinas, IoT y Cargas de Trabajo Crea un Imperativo de Identidad No Humana
IBM declaró en noviembre de 2025 que las identidades no humanas superan en número a las identidades humanas en entornos de nube empresarial en una proporción superior a 40 a 1. Esta relación aumenta la necesidad del mercado de gestión de identidad criptográfica de controles que cubran dispositivos, cargas de trabajo, API, contenedores y agentes de inteligencia artificial. El Instituto Nacional de Estándares y Tecnología emitió orientación actualizada sobre la incorporación de dispositivos IoT y la gestión de credenciales del ciclo de vida en noviembre de 2025, reforzando la necesidad de identidades de dispositivos gestionadas.[3] Las credenciales de carga de trabajo pueden expirar en minutos u horas, lo que requiere emisión y revocación de alto volumen en lugar de procesos de renovación anuales. AppViewX adquirió Eos en marzo de 2026 para añadir un plano de control de identidad nativo de inteligencia artificial para cargas de trabajo autónomas. El cambio amplía la necesidad abordable más allá de los certificados de sitios web convencionales y las credenciales de dispositivos.
DevSecOps y la Automatización de Certificados Basada en API Integran la Confianza en los Flujos de Trabajo de Desarrollo
La gestión del ciclo de vida de los certificados se está integrando en los flujos de trabajo de CI/CD a través de conexiones con ACME, Terraform y cert-manager de Kubernetes. El mercado de gestión de identidad criptográfica ahora compite en los flujos de trabajo de los desarrolladores, además de en las operaciones de seguridad centrales. DigiCert ofrece una API de Ciclo de Vida de Confianza, mientras que AppViewX lanzó capacidades de políticas en noviembre de 2025 y Keyfactor amplió las funciones de automatización en marzo de 2026. Estas integraciones pueden reducir los retrasos entre la implementación de aplicaciones y la emisión de credenciales de confianza. También crean la necesidad de controles sobre la generación y el almacenamiento de claves privadas, porque los scripts automatizados pueden exponer material de claves a través de registros o sistemas de control de código fuente. Los proveedores que combinan la automatización con la aplicación de políticas y las pistas de auditoría pueden abordar tanto los requisitos de velocidad como los de gobernanza.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Especialistas en PKI y Criptografía | -1.8% | Global, más aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Interoperabilidad de PKI Heredada y Complejidad de la Migración | -1.4% | América del Norte, Europa y mercados maduros de Asia-Pacífico | Mediano plazo (2-4 años) |
| Mercantilización y Presión de Precios en Certificados Básicos | -1.0% | Global, más visible en el segmento SSL/TLS validado por dominio | Corto plazo (≤ 2 años) |
| Propiedad Fragmentada de Activos Criptográficos entre Unidades de Negocio | -0.8% | Global, más pronunciada en grandes empresas con TI descentralizada | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Escasez de Especialistas en PKI y Criptografía Limita la Velocidad de Implementación
ISACA informó en 2025 que el 55% de los equipos de ciberseguridad tenían personal insuficiente y el 65% tenía puestos sin cubrir. Sectigo informó que el 97% de las organizaciones enfrentaban brechas significativas de habilidades en criptografía poscuántica, y el 52% identificó la experiencia en criptografía como su deficiencia más aguda. Esta escasez puede ralentizar el mercado de gestión de identidad criptográfica porque los clientes pueden carecer de los especialistas necesarios para seleccionar, implementar y gestionar plataformas. Los servicios de PKI gestionada proporcionan una alternativa para las organizaciones que no pueden contratar arquitectos de criptografía calificados. La norma ISO 27001 y la orientación del NIST requieren prácticas documentadas de gestión de claves, lo que aumenta la dependencia de los proveedores que pueden apoyar la implementación y la recopilación de evidencias. La misma brecha apoya la demanda de servicios gestionados, pero puede retrasar la adopción directa de software.
La Interoperabilidad de PKI Heredada y la Complejidad de la Migración Retrasan la Modernización
Los sistemas de PKI heredados a menudo no pueden admitir protocolos de automatización como ACME y EST sin un rediseño sustancial. El mercado de gestión de identidad criptográfica enfrenta ciclos de ventas e implementación prolongados cuando los clientes deben trasladar los anclajes de confianza y las jerarquías de autoridades de certificación con una tolerancia limitada a las interrupciones. Sectigo completó la migración de más de 500.000 certificados SSL/TLS, S/MIME y de firma de código de Entrust entre enero y septiembre de 2025. Los sitios de manufactura e infraestructura crítica enfrentan restricciones adicionales porque los dispositivos de campo pueden llevar certificados integrados y pueden no admitir actualizaciones remotas. Los sistemas más antiguos también pueden depender de algoritmos criptográficos que no admiten certificados híbridos poscuánticos. Estas condiciones pueden extender los programas de modernización durante varios años incluso cuando un proveedor apoya la migración.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Las Soluciones Lideran la Inversión en Plataformas y AutomatizaciónLas soluciones representaron el 67,45% de la participación del mercado de gestión de identidad criptográfica en 2026. Esta posición refleja la demanda de gestión integrada del ciclo de vida de los certificados, administración de autoridades de certificación privadas y descubrimiento criptográfico. El tamaño del mercado de gestión de identidad criptográfica para plataformas de software está respaldado por el volumen operativo creado por los períodos de vida más cortos de los certificados. Las organizaciones no pueden escalar la actividad de renovación únicamente a través de personal de servicios profesionales. Los flujos de trabajo automatizados pueden asignar políticas, emitir credenciales y producir registros de auditoría en un volumen mucho mayor.
Los servicios siguen siendo importantes para la PKI gestionada, el trabajo de implementación y el soporte de migración poscuántica. Son especialmente relevantes para las organizaciones medianas que carecen de equipos internos de criptografía. Un estudio de Impacto Económico Total encargado por Keyfactor y publicado en febrero de 2026 reportó un retorno de la inversión del 356% y 12,7 millones de USD en beneficios durante 3 años gracias a la modernización del ciclo de vida de los certificados. DigiCert reportó ingresos recurrentes anuales récord para DigiCert ONE en marzo de 2026. Estos ejemplos respaldan la preferencia de los clientes por plataformas más amplias en lugar de productos puntuales separados.


Por Modo de Implementación:
La Arquitectura Basada en la Nube Desplaza las Pilas de PKI en Instalaciones PropiasSe proyecta que la implementación basada en la nube se expanda a una CAGR del 14,64% de 2027 a 2032. El mercado de gestión de identidad criptográfica respalda este patrón porque las plataformas en la nube pueden proporcionar capacidad de emisión elástica e infraestructura de autoridad de certificación gestionada. La aplicación de políticas basada en SaaS también facilita la administración de entornos distribuidos desde una consola central. La implementación en instalaciones propias sigue siendo necesaria en defensa, organizaciones altamente reguladas y entornos con aislamiento de red. Es posible que estos clientes no puedan conectar todos los sistemas de certificados a un servicio externo.
El servicio DigiCert ONE alojado localmente en India muestra cómo los proveedores pueden responder a los requisitos de soberanía sin abandonar la automatización. La implementación híbrida puede colocar una capa de gestión del ciclo de vida basada en la nube sobre las autoridades de certificación internas existentes. Este acuerdo preserva las estructuras de confianza más antiguas mientras mejora la visibilidad, la renovación automatizada y los informes de cumplimiento. Keyfactor posiciona Command SaaS para la configuración de autoservicio, la configuración simplificada y las actualizaciones automatizadas durante dichas transiciones. Las pistas de emisión auditables también pueden ayudar a las organizaciones a demostrar el cumplimiento de los requisitos de la norma ISO 27001.
Por Tipo de Certificado e Identidad:
SSL/TLS Respalda la Demanda Actual Mientras la Identidad de Máquinas se ExpandeLos certificados SSL/TLS representaron el 34,65% de la participación del mercado de gestión de identidad criptográfica en 2026. Siguen siendo esenciales para sitios web, puntos de conexión de API, balanceadores de carga y otra infraestructura orientada a Internet. El traslado planificado a un período de validez máximo de 47 días para 2029 aumentará la frecuencia de emisión y renovación de certificados. Esto incrementa la demanda de capacidades de descubrimiento, monitoreo y automatización. También eleva el costo de pasar por alto credenciales vencidas o mal configuradas.
Se proyecta que los certificados de identidad de cargas de trabajo y máquinas se expandan a una CAGR del 14,28% hasta 2032. El tamaño del mercado de gestión de identidad criptográfica para este subsegmento está vinculado a las cargas de trabajo en la nube, los contenedores y los agentes de inteligencia artificial que necesitan credenciales de corta duración. Los certificados de firma de código también respaldan los requisitos de seguridad de la cadena de suministro de software, y DigiCert participó en una iniciativa de seguridad DevSecOps liderada por el NIST en agosto de 2025. Los certificados S/MIME y de correo electrónico han ganado relevancia a través de la autenticación de correo electrónico y la verificación del remitente, respaldados por la adquisición de Valimail por parte de DigiCert en septiembre de 2025. Los certificados IoT, de autenticación de cliente, las claves SSH y la gestión de secretos se manejan cada vez más a través de plataformas unificadas de activos criptográficos.

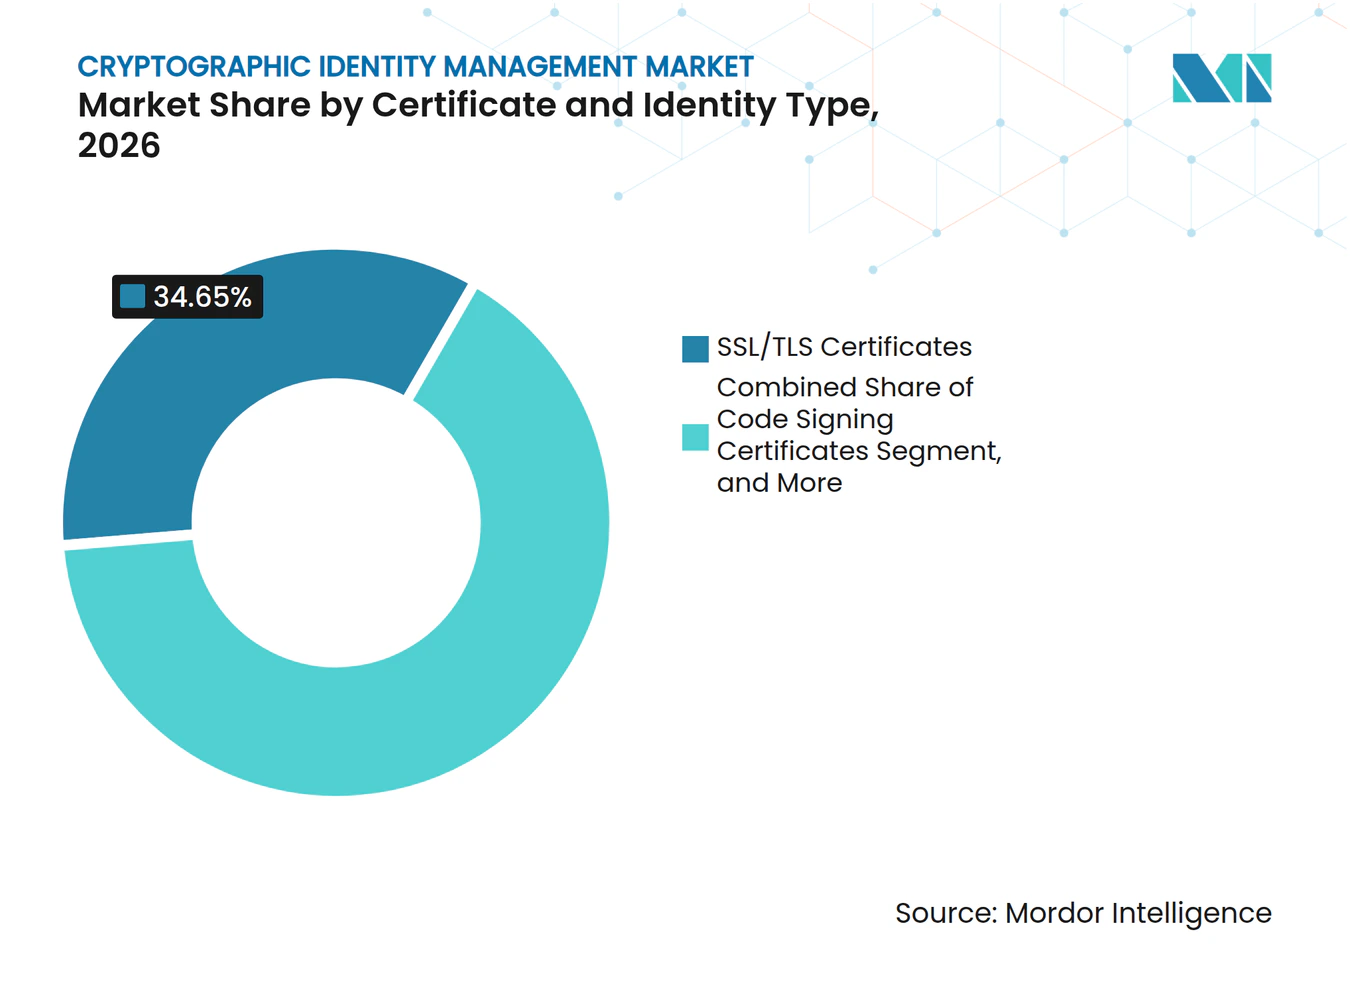
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
Manufactura y Automotriz es el Sector Vertical de Expansión Más RápidaLa banca, los servicios financieros y los seguros representaron el 24,18% del mercado en 2026. La demanda del sector está determinada por DORA, los estándares técnicos de PSD2 y la orientación de identidad digital del NIST. Las instituciones financieras necesitan evidencia de que la emisión de certificados, la gestión de claves y los controles de acceso cumplen con los requisitos de gobernanza. DigiCert fue seleccionado por ASC X9 para proporcionar infraestructura de servicio de PKI gestionada para los servicios financieros de los Estados Unidos, con una ceremonia de claves completada en junio de 2025. Este ejemplo muestra la necesidad de infraestructura de confianza compartida en entornos financieros regulados.
Se proyecta que la manufactura y el sector automotriz se expandan a una CAGR del 14,39% hasta 2032. Los sistemas de producción conectados, las cadenas de suministro de vehículos eléctricos y los volúmenes de dispositivos IoT industriales hacen que el aprovisionamiento manual de certificados sea impracticable. El mercado de gestión de identidad criptográfica también sirve a los sistemas de TI y telecomunicaciones que utilizan certificados para la autenticación de funciones de red 5G. La demanda del gobierno y el sector público está respaldada por los requisitos del Nivel 2 de CMMC en los Estados Unidos y los requisitos de eIDAS 2.0 en Europa. Las organizaciones de atención médica y ciencias de la vida necesitan autenticación de dispositivos, mientras que las organizaciones de comercio minorista y electrónico necesitan controles que respalden el cumplimiento de PCI DSS en los sistemas de pago.
Análisis Geográfico
Mercado de Gestión de Identidad Criptográfica en las Américas
América del Norte concentró el 38,02% del mercado en 2026. La región combina infraestructura de servicios financieros con requisitos federales de ciberseguridad, incluidos CMMC Nivel 2, la guía de gestión de claves del NIST y los requisitos NSA CNSA 2.0. Keyfactor obtuvo la certificación CMMC Nivel 2 en enero de 2026. La selección de DigiCert por parte de ASC X9 para la infraestructura de PKI gestionada demuestra cómo los organismos del sector están incorporando controles criptográficos en los sistemas de confianza de los servicios financieros. Canadá sigue patrones similares de gestión del ciclo de vida de certificados, mientras que Brasil apoya la demanda sudamericana a través del marco de PKI ICP-Brasil y la actividad fintech.
Mercado de Gestión de Identidad Criptográfica en Asia-Pacífico y Oriente Medio y África
Se proyecta que Asia-Pacífico se expanda a una CAGR del 14,44% hasta 2032. El tamaño del mercado de gestión de identidad criptográfica en la región está respaldado por el ecosistema de PKI en desarrollo de India, la actividad de IoT industrial en Corea del Sur y Japón, y los grandes programas de infraestructura digital de China. El servicio alojado localmente de DigiCert en India indica que la demanda regional requiere cada vez más infraestructura local y soporte de residencia de datos. Sectigo amplió su equipo de liderazgo en Asia-Pacífico en julio de 2025 en preparación para la transición de certificados TLS de 47 días. Oriente Medio está respaldado por la Visión 2030 de Arabia Saudita y las directrices actualizadas para proveedores de servicios de confianza de los Emiratos Árabes Unidos, mientras que Sudáfrica lidera la adopción temprana en África a través del sector bancario y Nigeria está construyendo una infraestructura formal de PKI.
Mercado de Gestión de Identidad Criptográfica en Europa
Europa es el segundo mercado regional más grande en el mercado de gestión de identidad criptográfica. eIDAS 2.0 entró en plena aplicación en 2026 y exige que los estados miembros de la UE ofrezcan Carteras de Identidad Digital Europea. Este despliegue requiere firmas electrónicas cualificadas y emisión de certificados a escala nacional. La BSI de Alemania publicó requisitos criptográficos actualizados para proyectos del gobierno federal en septiembre de 2025. La BSI también certificó la primera tarjeta inteligente cuánticamente segura bajo los estándares de Criterios Comunes en enero de 2025. Los requisitos de NIS2 y DORA continúan impulsando el gasto en gestión del ciclo de vida en las empresas europeas reguladas.
Panorama Competitivo
Concentración del Mercado
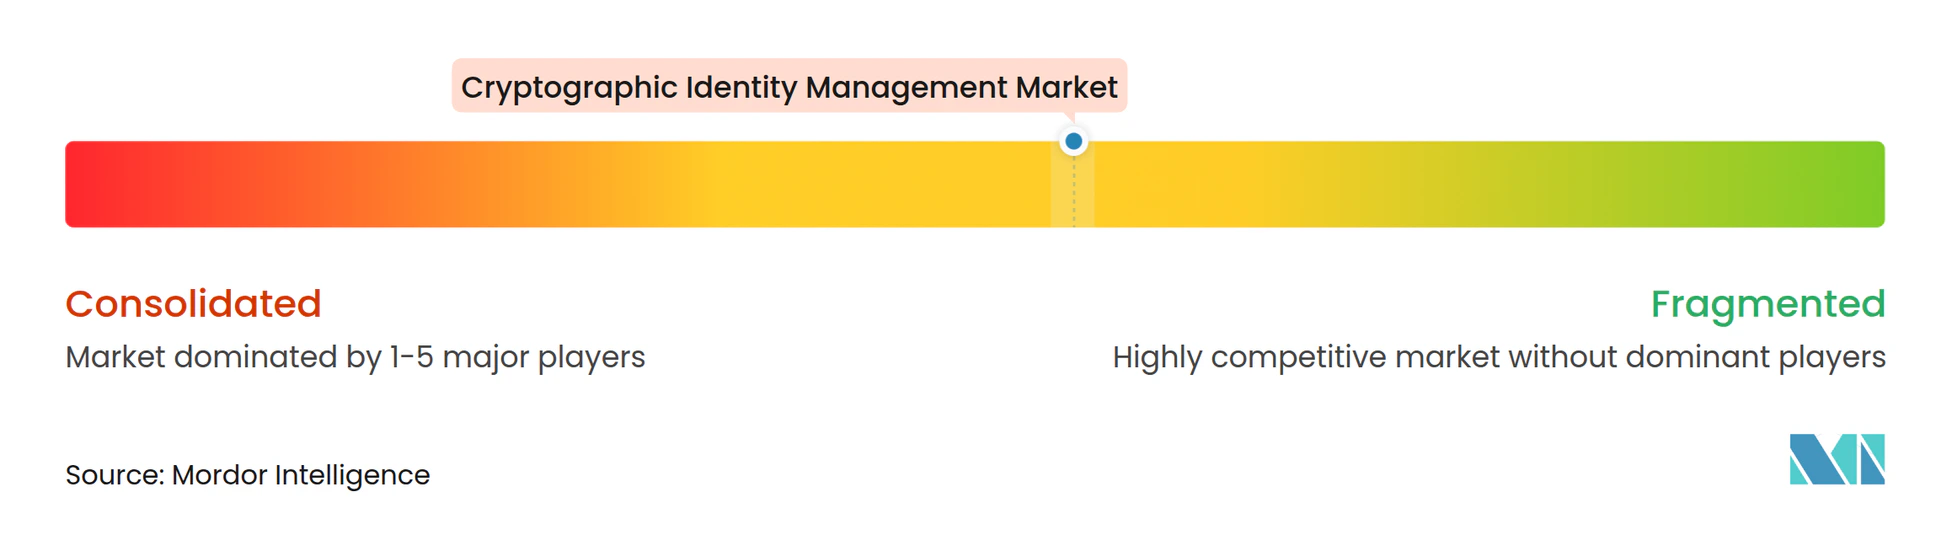
El mercado de gestión de identidad criptográfica está moderadamente consolidado a nivel de plataforma. DigiCert, Keyfactor, Sectigo, AppViewX, Entrust y Garantir son proveedores de plataformas activos en PKI empresarial y gestión del ciclo de vida de los certificados. Las empresas compiten a través de plataformas de confianza más amplias, cobertura de identidad de máquinas y preparación poscuántica. DigiCert combina PKI, gestión del ciclo de vida de los certificados, DNS y autenticación de correo electrónico a través de su plataforma DigiCert ONE. AppViewX adquirió Eos en marzo de 2026, añadiendo un plano de control de identidad nativo de inteligencia artificial para cargas de trabajo autónomas. SEALSQ lanzó una Raíz de Confianza Poscuántica con sede en los Estados Unidos en noviembre de 2025, alineando su elemento seguro QS7001 con los estándares del NIST y los requisitos de CNSA 2.0.
Keyfactor anunció una inversión estratégica de crecimiento de más de 1.000 millones de USD liderada por Summit Partners en julio de 2026. La inversión respalda el enfoque del mercado de gestión de identidad criptográfica en entornos empresariales impulsados por inteligencia artificial y poscuánticos. Sectigo adquirió el negocio de certificados públicos de Entrust en enero de 2025, duplicando sus operaciones empresariales. eMudhra adquirió una participación del 51% en CRYPTAS Group, incluido PrimeSign, en junio de 2025 para establecer una posición directa en los servicios de confianza cualificados europeos. Estas transacciones indican que la escala, la capacidad de cumplimiento regional y las relaciones de confianza establecidas son activos competitivos importantes. También amplían los recursos de productos y regiones disponibles para los compradores que deben gestionar los certificados existentes mientras se preparan para los nuevos tipos de identidad.
Una oportunidad importante es atender a las empresas medianas que necesitan preparación poscuántica sin equipos de criptografía dedicados. Los proveedores regionales como eMudhra e InfoCert pueden competir en mercados con alta intensidad de cumplimiento a través de conocimiento local especializado. Smallstep Labs y Garantir se centran en los flujos de trabajo de los desarrolladores y la simplicidad de las API en lugar de en amplias carteras de autoridades de certificación. El descubrimiento criptográfico asistido por inteligencia artificial también se está convirtiendo en un diferenciador porque puede localizar certificados, claves, algoritmos, dependencias de código fuente, contenedores y bases de datos. El Quantum Trust Hub de AppViewX y las capacidades de mapeo de activos de Keyfactor están posicionados para este tipo de inventario y planificación de migración. Por lo tanto, es probable que el mercado de gestión de identidad criptográfica recompense a los proveedores que puedan hacer que las tareas complejas de descubrimiento y migración sean prácticas para los clientes con recursos especializados limitados. Los compradores de plataformas también necesitan evaluar si las integraciones pueden cubrir los procesos de certificados, claves, cargas de trabajo y desarrolladores sin obligar a los equipos a mantener sistemas de políticas separados. Este requisito favorece a los proveedores que hacen que los informes operativos, la evidencia de políticas, los controles basados en roles y el estado de renovación sean accesibles junto con la emisión automatizada en todo el patrimonio digital.
Líderes de la Industria de Gestión de Identidad Criptográfica
-
DigiCert, Inc.
-
Sectigo Limited
-
Keyfactor, Inc.
-
GMO GlobalSign Holdings K.K.
-
AppViewX, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión de Identidad Criptográfica Empresas cubiertas en este informe
- DigiCert, Inc.
- Sectigo Limited
- Keyfactor, Inc.
- GMO GlobalSign Holdings K.K.
- AppViewX, Inc.
- Entrust Corporation
- Ascertia Pte. Ltd.
- eMudhra Limited
- SSL.com, Inc.
- HARICA S.A.
- SwissSign AG
- Buypass AS
- PrimeKey Solutions AB
- Smallstep Labs, Inc.
- Axiad IDS, Inc.
- Garantir, Inc.
- Certes Networks, Inc.
- InfoCert S.p.A.
- IdenTrust, Inc.
- Actalis S.p.A.
- WISeKey International Holding AG
- SEALSQ Corp.
Desarrollos recientes de la industria en Mercado de Gestión de Identidad Criptográfica
- Octubre de 2026: DigiCert añadió Lanzamientos Seguros al Administrador de Confianza de Software, extendiendo la gobernanza de firma criptográfica hacia el monitoreo de integridad del software posterior al lanzamiento en los flujos de trabajo de CI/CD empresariales para gestionar el riesgo de la cadena de suministro antes y después de la implementación.
- Septiembre de 2026: DigiCert lanzó el Administrador de Confianza de Inteligencia Artificial, permitiendo a las empresas gestionar la identidad criptográfica y la postura de riesgo de los agentes de inteligencia artificial, y por separado se asoció con Newfold Digital, que atiende a aproximadamente 6 millones de clientes, para modernizar la infraestructura SSL/TLS de sus marcas Network Solutions Group y Bluehost Group antes del mandato de vida útil de certificados de 47 días.
- Agosto de 2026: AppViewX nombró al exejecutivo de CyberArk Mike Durso como Director de Ingresos, escalando la ejecución comercial a medida que la empresa se expandía más allá de la gestión del ciclo de vida de los certificados hacia la seguridad de identidad de agentes de inteligencia artificial tras su adquisición de Eos.
- Julio de 2026: Keyfactor anunció una inversión estratégica de crecimiento de más de 1.000 millones de USD liderada por Summit Partners para expandir la infraestructura de identidad de máquinas para entornos empresariales impulsados por inteligencia artificial y poscuánticos, el mayor compromiso de capital único en el espacio de gestión de identidad criptográfica en el período actual.
Alcance del Informe Global del Mercado de Gestión de Identidad Criptográfica
El Mercado de Gestión de Identidad Criptográfica se refiere a la industria enfocada en soluciones y servicios que utilizan tecnologías criptográficas para establecer, gestionar, autenticar y proteger identidades digitales en empresas, organizaciones gubernamentales, entornos de nube y ecosistemas conectados.
El Informe del Mercado de Gestión de Identidad Criptográfica está segmentado por Componente (Soluciones, Servicios), Modo de Implementación (Basado en la Nube, En Instalaciones Propias, Híbrido), Tipo de Certificado e Identidad (Certificados SSL/TLS, Certificados de Firma de Código, Certificados S/MIME y de Correo Electrónico, Certificados de Autenticación de Cliente, Certificados IoT y de Dispositivos, Certificados de Identidad de Cargas de Trabajo y Máquinas, Claves SSH y Secretos), Usuario Final (Banca, Servicios Financieros y Seguros, TI y Telecomunicaciones, Gobierno y Sector Público, Atención Médica y Ciencias de la Vida, Manufactura y Automotriz, Comercio Minorista y Electrónico, Otros Usuarios Finales) y Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur, Oriente Medio, África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Soluciones |
| Servicios |
| Basado en la Nube |
| En Instalaciones Propias |
| Híbrido |
| Certificados SSL/TLS |
| Certificados de Firma de Código |
| Certificados S/MIME y de Correo Electrónico |
| Certificados de Autenticación de Cliente |
| Certificados IoT y de Dispositivos |
| Certificados de Identidad de Cargas de Trabajo y Máquinas |
| Claves SSH y Secretos |
| Banca, Servicios Financieros y Seguros |
| TI y Telecomunicaciones |
| Gobierno y Sector Público |
| Atención Médica y Ciencias de la Vida |
| Manufactura y Automotriz |
| Comercio Minorista y Electrónico |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Soluciones | |
| Servicios | ||
| Por Modo de Implementación | Basado en la Nube | |
| En Instalaciones Propias | ||
| Híbrido | ||
| Por Tipo de Certificado e Identidad | Certificados SSL/TLS | |
| Certificados de Firma de Código | ||
| Certificados S/MIME y de Correo Electrónico | ||
| Certificados de Autenticación de Cliente | ||
| Certificados IoT y de Dispositivos | ||
| Certificados de Identidad de Cargas de Trabajo y Máquinas | ||
| Claves SSH y Secretos | ||
| Por Usuario Final | Banca, Servicios Financieros y Seguros | |
| TI y Telecomunicaciones | ||
| Gobierno y Sector Público | ||
| Atención Médica y Ciencias de la Vida | ||
| Manufactura y Automotriz | ||
| Comercio Minorista y Electrónico | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gestión de identidad criptográfica?
Se proyecta que el mercado alcance los 5,09 mil millones de USD en 2027 y se prevé que llegue a los 9,65 mil millones de USD en 2032, con una CAGR del 13,68%.
¿Por qué son importantes los cambios en la validez de los certificados TLS para las empresas?
Se prevé que la validez máxima de los certificados TLS disminuya a 100 días en 2027 y a 47 días en 2029, aumentando la necesidad de emisión y renovación automatizadas.
¿Qué modelo de implementación se expande más rápidamente?
Se proyecta que la implementación basada en la nube se expanda a una CAGR del 14,64% hasta 2032, porque las empresas necesitan capacidad de emisión escalable y aplicación centralizada de políticas.
¿Qué categoría de certificados se expande más rápidamente?
Se proyecta que los certificados de identidad de cargas de trabajo y máquinas se expandan a una CAGR del 14,28% hasta 2032, respaldados por cargas de trabajo en la nube, contenedores y agentes de inteligencia artificial.
¿Qué sector de usuarios finales se expandirá más rápidamente?
Se proyecta que la manufactura y el sector automotriz se expandan a una CAGR del 14,39% hasta 2032, respaldados por sistemas de producción conectados y dispositivos IoT industriales.
¿Qué región se expandirá más rápidamente hasta 2032?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 14,44% hasta 2032, liderada por la demanda de PKI en India, la actividad de IoT industrial y los programas de infraestructura digital.