
Tamaño y Participación del Mercado de Pisos Modulares
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 15.58 Mil millones de dólares |
| Tamaño del Mercado (2032) | 19.21 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.27 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pisos Modulares por Mordor Intelligence
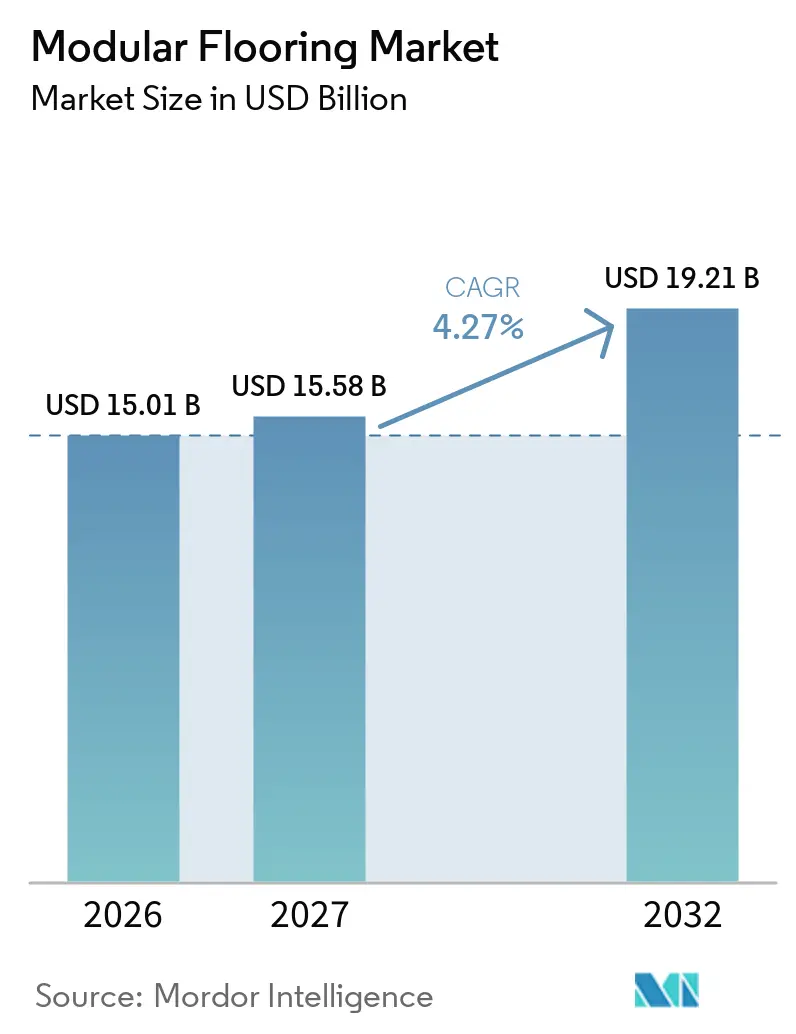
El tamaño del Mercado de Pisos Modulares fue valorado en 15,01 mil millones de USD en 2026 y se estima que crecerá desde 15,58 mil millones de USD en 2027 hasta alcanzar los 19,21 mil millones de USD en 2032, a una CAGR del 4,27% durante el período de pronóstico (2027-2032). La renovación comercial, las mejoras residenciales y las compras institucionales respaldan la demanda porque los compradores valoran los cierres más cortos, la sustitución selectiva y la capacidad de programar el trabajo en torno a las operaciones normales del edificio. En las economías maduras, los trabajos de sustitución proporcionan una base más estable para el mercado de pisos modulares que la nueva construcción, ya que los pisos en oficinas, escuelas, centros de salud y propiedades comerciales requieren actualizaciones periódicas. Los proveedores están respondiendo con productos que combinan superficies resistentes, control acústico, instalación más sencilla y opciones de diseño adecuadas para varias zonas interiores. La documentación medioambiental, los programas de devolución, los insumos reciclados y la información transparente sobre materiales son cada vez más importantes en la contratación institucional, especialmente cuando los proyectos persiguen requisitos de construcción sostenible. La respuesta competitiva depende cada vez más de ofrecer varios formatos de piso compatibles en lugar de una única categoría de material, lo que puede reducir el trabajo de coordinación para arquitectos, contratistas y administradores de instalaciones.
Conclusiones Clave del Informe
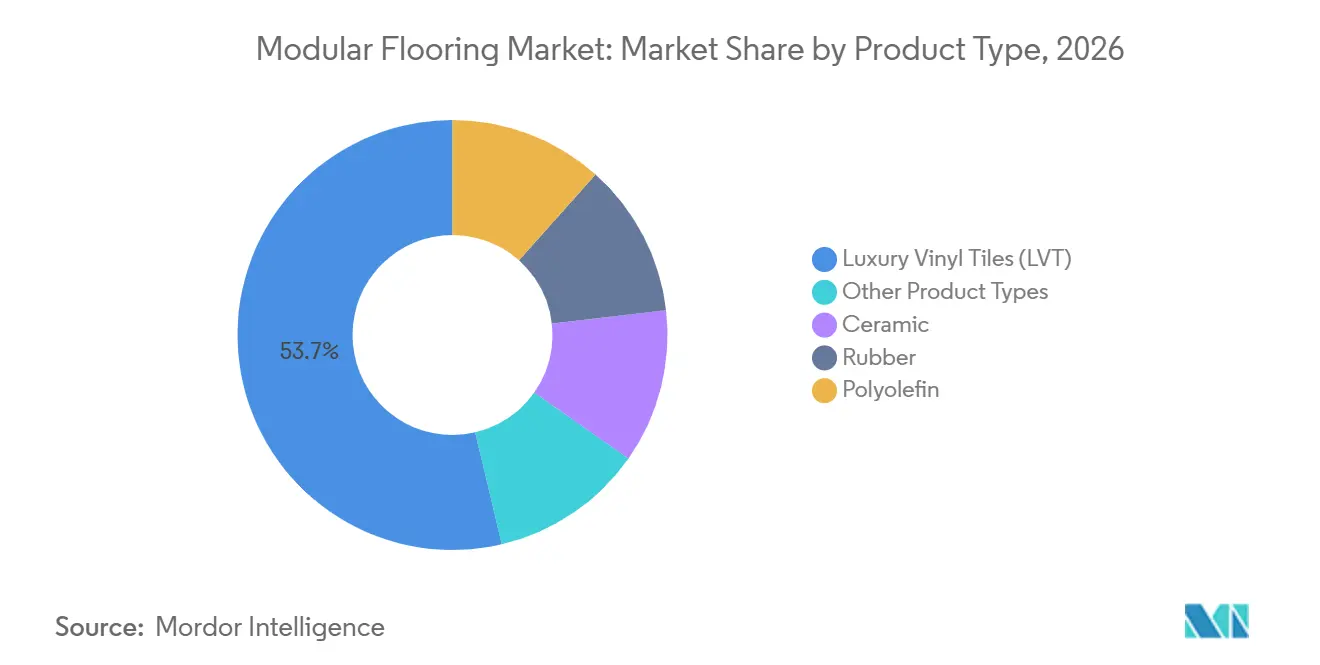
- Por tipo de producto, las baldosas de vinilo de lujo (LVT) representaron el 53,67% de la participación del mercado de pisos modulares en 2026 y se prevé que avancen a una CAGR del 4,89% hasta 2032.
- Por técnica de instalación, el interbloqueo representó el 34,19% de la participación del mercado de pisos modulares en 2026, mientras que se prevé que la colocación libre avance a una CAGR del 5,12% hasta 2032.
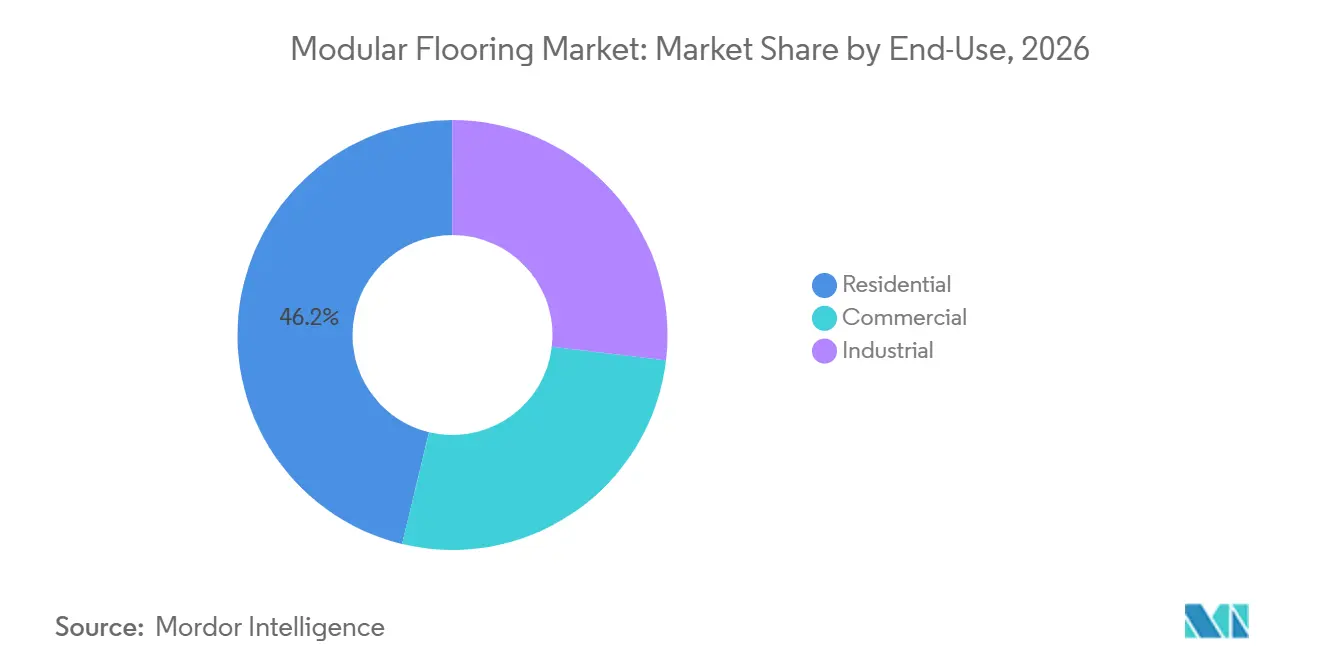
- Por uso final, el segmento residencial representó el 46,23% de la participación del mercado de pisos modulares en 2026 y se prevé que avance a una CAGR del 5,45% hasta 2032.
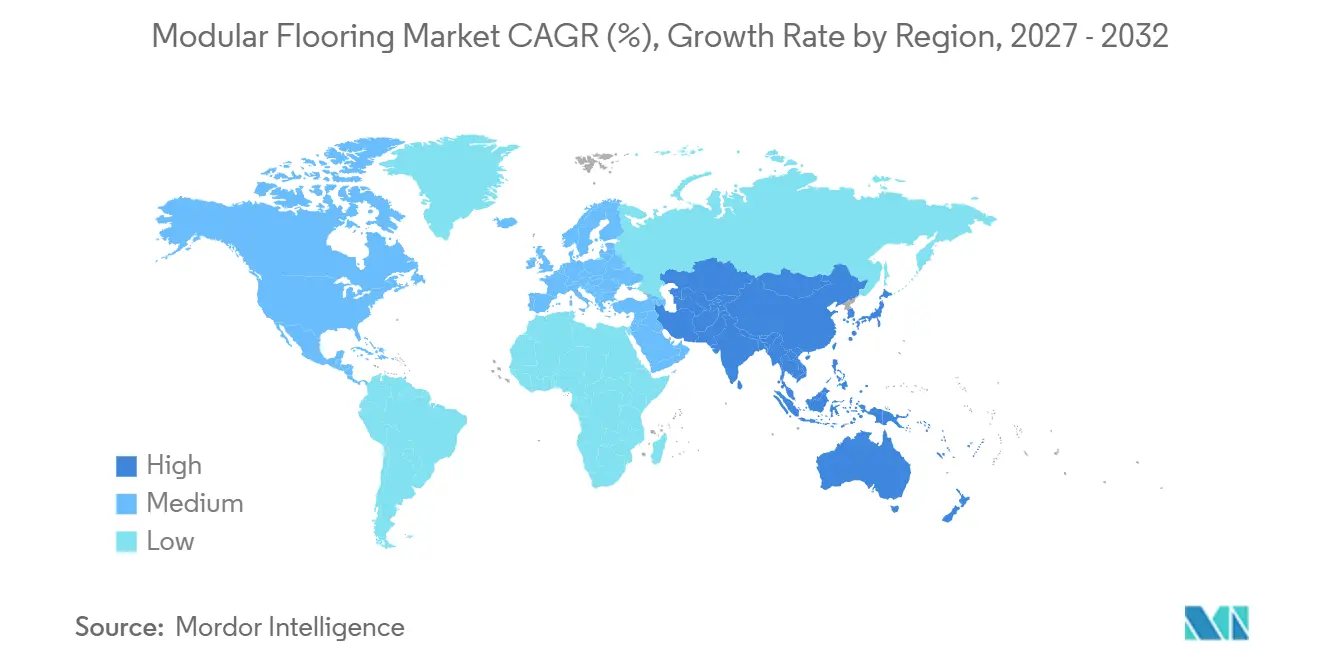
- Por geografía, América del Norte representó el 48,14% de la participación del mercado de pisos modulares en 2026, mientras que se prevé que Asia-Pacífico avance a una CAGR del 5,38% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclos de Renovación y Modernización Comercial | +1.2% | América del Norte y Europa; expansión hacia el núcleo de Asia-Pacífico | Mediano plazo (2–4 años) |
| Instalación de Baja Perturbación y Sustitución Selectiva | +0.9% | Global, con ganancias tempranas en América del Norte y Europa Occidental | Corto plazo (≤ 2 años) |
| Requisitos Acústicos y de Bienestar en Interiores Modernos | +0.7% | Núcleo de Europa y América del Norte; emergente en centros comerciales de Asia-Pacífico | Mediano plazo (2–4 años) |
| Contratación Circular y Certificación de Construcción Sostenible | +0.6% | América del Norte y UE; expansión hacia Asia-Pacífico | Largo plazo (≥ 4 años) |
| Sistemas Interoperables de Baldosas de Moqueta, LVT y Pisos de Caucho | +0.4% | Global | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Ciclos de Renovación y Modernización Comercial
Los trabajos de renovación son una fuente central de demanda para el mercado de pisos modulares en América del Norte y Europa, ya que la mayoría de las instalaciones ocupadas no pueden interrumpir sus servicios para una sustitución completa del piso. Los administradores de instalaciones pueden reemplazar un área definida sin cerrar todo un edificio ni retirar un piso completo, lo que hace que este enfoque sea útil cuando los ocupantes, pacientes, estudiantes, huéspedes o clientes permanecen en el lugar. Las propiedades de atención médica, educación, residencias para personas mayores, comercio minorista y oficinas necesitan trabajos por fases que mantengan los servicios disponibles y permitan que cada área de trabajo vuelva a estar en uso rápidamente. Este requisito favorece los formatos que pueden instalarse por etapas, sustituirse posteriormente sin grandes perturbaciones y especificarse para una combinación de espacios de alto y menor uso. El enfoque en la renovación también hace que la demanda sea menos dependiente de los nuevos permisos de construcción y la actividad de financiamiento, ya que los activos existentes aún requieren mantenimiento y mejoras interiores. Los propietarios pueden dirigir el capital disponible hacia la remodelación cuando retrasan proyectos de construcción más grandes, lo que mantiene una fuente de trabajo para los proveedores e instaladores de pisos.
Instalación de Baja Perturbación y Sustitución Selectiva
La sustitución selectiva cambia la forma en que los propietarios de edificios comparan los costos de los pisos a lo largo de la vida útil de un producto, ya que pueden evaluar la perturbación, la mano de obra y las necesidades de reparación futuras junto con el precio del material. Una baldosa dañada puede retirarse y sustituirse sin necesidad de retirar el piso adyacente, lo que resulta útil en hospitales, aeropuertos, tiendas minoristas, oficinas y otros lugares ocupados donde el acceso debe gestionarse con cuidado. Los productos con cierre de clic eliminan el tiempo de curado del adhesivo y permiten un uso más rápido del área terminada, mientras que los productos de colocación libre ofrecen una flexibilidad similar cuando los contratistas necesitan completar el trabajo durante una ventana de cierre corta. El mercado de pisos modulares se beneficia cuando el tiempo de inactividad reducido tiene un costo mayor que el precio inicial del material, especialmente para instalaciones con horarios de operación fijos o alto tráfico de personas. Los grandes proveedores pueden fortalecer la retención de clientes cuando las baldosas de repuesto, las garantías, el soporte de diseño y la orientación de instalación están disponibles a través del mismo canal. Esto puede convertir una sola instalación en una relación más duradera basada en el mantenimiento, la sustitución y los futuros trabajos de remodelación.
Requisitos Acústicos y de Bienestar en Interiores Modernos
Las oficinas abiertas, los centros educativos, los edificios de atención médica y los entornos residenciales compartidos necesitan cada vez más productos que gestionen el ruido de impacto. Forbo Holding AG ofrece productos Allura Decibel con una reducción del ruido de impacto de 19 dB, mientras que Gerflor ofrece formatos Creation LVT con rendimiento acústico integrado. Las capas acústicas integradas pueden eliminar la necesidad de una capa base separada y simplificar la selección de materiales. Esto facilita la especificación para proyectos que tienen objetivos de ruido y tiempo de instalación restringido. Milliken informó que los diseñadores comerciales están prestando más atención a las necesidades sensoriales en los entornos de trabajo y de atención médica. Los productos que combinan características acústicas, ergonómicas y de salud de los materiales pueden, por tanto, tener mayor valor para los arquitectos y los equipos de instalaciones.
Contratación Circular y Certificación de Construcción Sostenible
Los requisitos de construcción sostenible están aumentando la importancia del contenido reciclado, las declaraciones ambientales de productos, los programas de devolución y las divulgaciones de materiales. LEED v5 incluye criterios de selección de productos y contratación que abordan el clima, la salud humana, la salud de los ecosistemas y los factores de economía circular[1]. Los programas ReEntry de Interface, Inc. y ReTurn de Shaw Industries Group, Inc. son ejemplos de vías de responsabilidad extendida del productor reconocidas en el marco de materiales LEED. Estos programas pueden ayudar a los equipos de proyecto a gestionar los materiales al final de su vida útil y documentar las decisiones de contratación. El mercado de pisos modulares está bien posicionado donde los compradores buscan pisos que puedan retirarse, recuperarse y destinarse al reciclaje en lugar de a la eliminación. El enfoque también favorece a las empresas que pueden proporcionar información de sostenibilidad auditada en toda su cartera de productos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Exposición a Insumos Petroquímicos y Volatilidad de Materias Primas | -1.5% | Global; intensificado en Asia-Pacífico y Europa | Corto plazo (≤ 2 años) |
| Sensibilidad a la Humedad del Subsuelo, Planitud y Preparación | -1.0% | Global | Largo plazo (≥ 4 años) |
| Mayor Costo Inicial Frente a Pisos Convencionales | -0.8% | Asia-Pacífico, América del Sur, Oriente Medio y África (mercados sensibles al costo) | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Sensibilidad a la Humedad del Subsuelo, Planitud y Preparación
La preparación del subsuelo sigue siendo una restricción duradera para el mercado de pisos modulares. La humedad se identifica como una de las principales causas de fallo de los pisos, lo que hace que las pruebas y la remediación sean importantes antes de la instalación[2]. Los edificios existentes pueden requerir esmerilado, barreras de humedad y pruebas repetidas antes de que los instaladores puedan comenzar. Estos pasos añaden costos y pueden prolongar un proyecto de modernización en instalaciones con tiempo de inactividad limitado. Los sistemas magnéticos pueden reducir algunas preocupaciones de planitud en entornos especializados, aunque el costo del sistema restringe un uso más amplio. Los compradores que se centran principalmente en el precio de la primera instalación pueden seleccionar opciones convencionales cuando los gastos de remediación no se conocen en la etapa de licitación.
Exposición a Insumos Petroquímicos y Volatilidad de Materias Primas
Las baldosas de vinilo de lujo y los productos de poliolefina dependen de insumos vinculados a las cadenas de suministro petroquímicas. Los cambios en la disponibilidad o los precios de estos insumos pueden afectar los costos de los fabricantes y los precios de los contratos. Las empresas con ciclos de contratación cortos están más expuestas cuando los materiales son más difíciles de obtener. Esta exposición puede presionar los márgenes cuando la demanda de los programas de renovación sigue siendo sólida. Los sistemas de reciclaje proporcionan una vía para reducir la dependencia de los insumos de materiales vírgenes y al mismo tiempo apoyar los objetivos de contratación circular. El mercado de pisos modulares, por tanto, añade valor a los proveedores que combinan la capacidad de materiales reciclados con un control de calidad fiable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Baldosas de Vinilo de Lujo Combinan Escala con Desarrollo de ProductosLas baldosas de vinilo de lujo representaron el 53,67% del tamaño del mercado de pisos modulares en 2026 y se proyecta que avancen a una CAGR del 4,89% hasta 2032. El segmento se beneficia de los formatos de núcleo rígido con cierre de clic que reducen el uso de adhesivos, acortan el trabajo de instalación y respaldan la renovación de edificios ocupados donde el trabajo debe completarse en etapas definidas. Los productos compuestos de piedra plástica mejoran la estabilidad, la resistencia a las abolladuras y el rendimiento bajo condiciones interiores cambiantes, lo que amplía su uso en hogares, entornos comerciales, oficinas e interiores públicos. La impresión digital ofrece a los proveedores más opciones para diseños de madera, piedra y otras superficies, al tiempo que permite que las gamas de productos sirvan a varias preferencias estéticas. Estas características respaldan la demanda en la renovación residencial, así como en los proyectos de sustitución comercial, donde los usuarios buscan un equilibrio entre durabilidad, variedad visual y mantenimiento sencillo.
Los fabricantes están dirigiendo el desarrollo de productos hacia materiales de menor impacto, mejor rendimiento acústico, recuperación más fácil al final de la vida útil y mejor rendimiento de la superficie para espacios de uso intensivo. Shaw Industries Group, Inc. introdujo EcoWorx Resilient como una plataforma de pisos resilientes comerciales reciclables de circuito cerrado en 2025. Las baldosas modulares de cerámica siguen siendo relevantes en áreas húmedas y entornos institucionales que necesitan durabilidad, resistencia química y una superficie adecuada para la limpieza regular. Los formatos de caucho tienen un papel en la atención médica y la educación, donde la resistencia al deslizamiento, la comodidad bajo los pies, el rendimiento acústico y la larga vida útil son importantes. Los productos de poliolefina respaldan necesidades industriales especializadas y de salas limpias, lo que vincula sus requisitos de rendimiento a entornos controlados, tráfico de equipos y requisitos de higiene en lugar de a la remodelación general.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Técnica de Instalación:
El Interbloqueo Lidera Mientras que la Colocación Libre Respalda la Renovación RápidaEl interbloqueo representó el 34,19% del tamaño del mercado de pisos modulares en 2026 porque los sistemas de cierre de clic forman conexiones duraderas sin adhesivo. El método es adecuado para aeropuertos, centros logísticos, ubicaciones minoristas y otras áreas con tráfico intenso, ya que el piso puede mantener un ajuste estable bajo el uso frecuente y las cargas con ruedas. También ayuda a los instaladores a reemplazar unidades individuales durante los trabajos de renovación por fases sin perturbar toda el área del piso. Los contratistas valoran el ajuste predecible, la secuencia de instalación clara y la capacidad de devolver las áreas al uso rápidamente cuando los cronogramas del proyecto son restringidos. El formato puede tener un costo de material más alto, pero ayuda a reducir la dependencia del trabajo especializado con adhesivos y respalda la reparación futura sin una amplia eliminación de materiales.
Se proyecta que la colocación libre avance a una CAGR del 5,12% hasta 2032. Permite a los instaladores retirar y reposicionar las baldosas con un impacto limitado en el subsuelo, un beneficio práctico cuando el propietario del edificio espera cambios posteriores. Esto respalda la renovación en salas de hospitales, habitaciones de hotel y espacios de oficina ocupados donde un cierre de varios días es difícil. La gama Allura Decibel de Forbo Holding AG añade un respaldo acústico de 19 dB dentro del formato de baldosa, reduciendo la necesidad de una capa base separada. Los sistemas magnéticos continúan sirviendo a proyectos especializados con suelos de acceso, mientras que los productos de peel-and-stick se utilizan en entornos de menor tráfico y de instalación restringida.
Por Uso Final:
La Demanda Residencial Refleja la Actividad de Renovación por Cuenta PropiaEl segmento residencial representó el 46,23% de la participación del mercado de pisos modulares en 2026 y se proyecta que avance a una CAGR del 5,45% hasta 2032. Los propietarios de viviendas utilizan baldosas de vinilo de lujo y productos de interbloqueo en cocinas, baños, sótanos y otras habitaciones que se benefician de una instalación práctica. Los sistemas de cierre de clic pueden reducir la necesidad de adhesivos y equipos de instalación profesionales. Los canales minoristas y en línea ponen a disposición de los compradores domésticos una gama más amplia de productos. Las herramientas de visualización digital también ayudan a los propietarios a comparar diseños de superficie antes de la compra.
Tarkett ofrece un visualizador Tailored by Tarkett que respalda la selección de pisos para proyectos residenciales. La demanda de renovación residencial también refleja proyectos de mejora que los hogares pospusieron durante períodos de mayores costos de endeudamiento. El uso final comercial sigue siendo importante en oficinas, comercio minorista, hostelería, atención médica y educación, ya que estas ubicaciones requieren superficies duraderas y sustitución selectiva. Los compradores industriales eligen formatos de caucho y poliolefina donde la capacidad de carga, la resistencia química y la reparación puntual son importantes. Los centros de datos, los sitios farmacéuticos y las instalaciones logísticas añaden una demanda especializada de materiales que funcionan en condiciones controladas o de uso intensivo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Pisos Modulares de América del Norte
América del Norte concentró el 48,14% de la cuota del mercado de pisos modulares en 2026, respaldada por una amplia base instalada de propiedades comerciales que entran en ciclos regulares de renovación. Las oficinas corporativas, los centros de salud, las escuelas, los almacenes y los centros de datos impulsan la demanda de productos duraderos que pueden instalarse con una interrupción mínima de las operaciones diarias. Estados Unidos representa la mayor parte de la demanda regional, ya que los equipos de proyecto suelen recurrir a compras basadas en especificaciones técnicas y consideran la continuidad del servicio al planificar renovaciones de interiores. México se está consolidando como un importante polo de crecimiento, dado que la inversión manufacturera genera nuevos espacios industriales y comerciales que requieren pisos duraderos de instalación rápida.
Mercado de Pisos Modulares de Asia-Pacífico
Se proyecta que Asia-Pacífico avance a una CAGR del 5,38% hasta 2032. La urbanización, la formación de nuevos hogares y el aumento de los estándares de interiores impulsan la demanda en China, India y las economías del Sudeste Asiático. Los proyectos de educación, salud, comercio minorista, hotelería y uso mixto están ampliando el uso de productos seleccionados mediante procesos formales de diseño y adquisición. India registra una mayor adopción de baldosas de vinilo de lujo en el comercio minorista organizado, la hotelería y la vivienda de gama media, donde los compradores se inclinan hacia diseños de núcleo rígido con acabados visuales de madera y piedra. China sigue siendo relevante para la demanda regional, mientras que Vietnam, Indonesia y Tailandia son tanto centros de producción como mercados de consumo, a medida que los ingresos de los hogares elevan las expectativas en materia de acabados de interiores.
Mercado de Pisos Modulares de América del Sur y MEA
América del Sur y Oriente Medio y África son mercados en etapas más tempranas de desarrollo, donde el uso de formatos modulares se expande desde una base reducida. Brasil sustenta la demanda sudamericana a través de la renovación de viviendas multifamiliares, el sector inmobiliario corporativo y las crecientes redes de comercio minorista en São Paulo y Río de Janeiro. Arabia Saudita genera oportunidades en hotelería, educación y desarrollo comercial vinculados a la Visión 2030, mientras que Sudáfrica representa una fuente secundaria de demanda de renovación comercial. Los costos iniciales más elevados pueden limitar una adopción más amplia en ambas regiones, especialmente donde las láminas de vinilo convencionales y los azulejos cerámicos siguen siendo menos costosos y el análisis del costo total de propiedad no se aplica de forma sistemática.
Panorama Competitivo
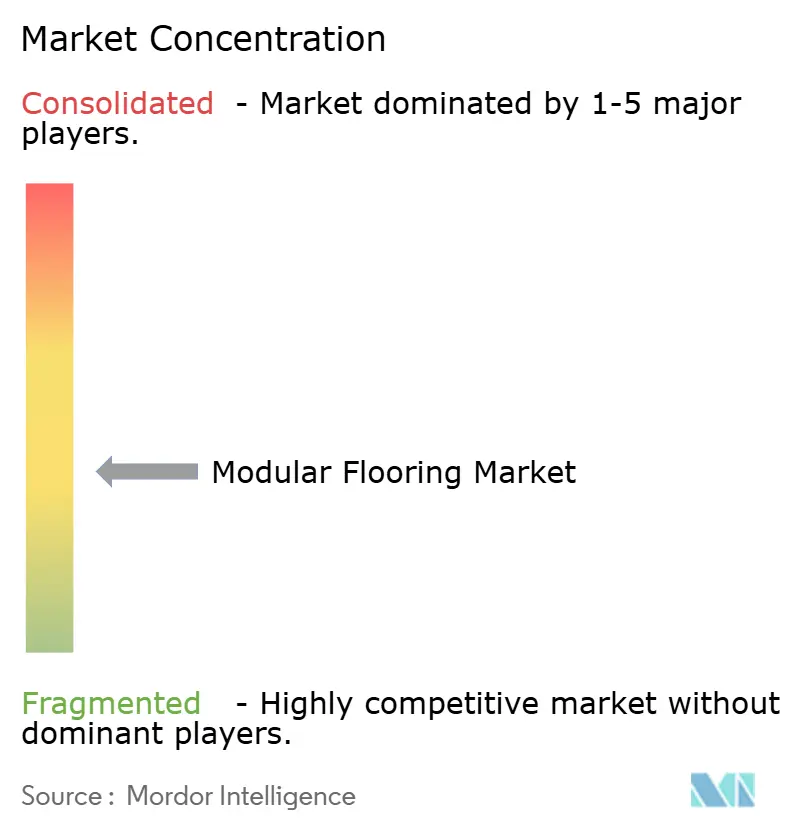
El mercado de pisos modulares está moderadamente concentrado, con los cinco principales actores que incluyen MOHAWK INDUSTRIES, INC., Shaw Industries Group, Inc., Interface, Inc., Tarkett y Forbo Holding AG. Los proveedores más grandes compiten a través del desarrollo de productos, el alcance de distribución, los programas de sostenibilidad y la amplitud de los formatos de productos. Las empresas regionales a menudo compiten a través de precios, preferencias de diseño local y capacidad de respuesta del servicio. Esta combinación hace que sea importante para los productores globales equilibrar las plataformas estandarizadas con las necesidades de los proyectos locales.
El diseño circular es una de las principales áreas de actividad competitiva en el mercado de pisos modulares. Interface, Inc. lanzó noravant en febrero de 2026 como una plataforma de pisos de caucho libre de cloruro de polivinilo con un programa de devolución de productos y la certificación Cradle to Cradle Certified Silver. Shaw Industries Group, Inc. utiliza su programa ReTurn para apoyar la recuperación de materiales, mientras que su plataforma EcoWorx Resilient amplía el trabajo de la empresa en pisos comerciales reciclables. Estos programas pueden ayudar a los equipos de proyecto a realizar selecciones de productos que tengan en cuenta la recuperación, la reutilización, el reciclaje, la información documentada sobre materiales y la planificación del final de la vida útil.
La coordinación de productos es otra prioridad competitiva en el mercado de pisos modulares. Interface, Inc. introdujo colecciones coordinadas de baldosas de moqueta y Baldosas de Vinilo de Lujo en 2025 para que los arquitectos pudieran especificar diseños conectados de un solo proveedor. Interface, Inc. también amplió su oferta resiliente con las Baldosas de Vinilo de Lujo In The Mix y Raw Materials en 2025, ampliando las opciones de diseño disponibles para interiores comerciales. Forbo Holding AG, Gerflor, Tarkett y Shaw Industries Group, Inc. también compiten incorporando rendimiento acústico, recuperación de productos y diseños complementarios en sus carteras más amplias. Este enfoque es útil para los proyectos comerciales que necesitan que diferentes materiales de piso funcionen juntos en espacios adyacentes.
Líderes de la Industria de Pisos Modulares
-
MOHAWK INDUSTRIES, INC.
-
Shaw Industries Group, Inc.
-
Interface, Inc.
-
Tarkett
-
Forbo Holding AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pisos Modulares Empresas cubiertas en este informe
- AHF, LLC
- Beaulieu International Group
- CFL Holding Limited
- DH Floors
- Forbo Holding AG
- Gerflor
- Interface, Inc.
- James Halstead PLC
- LX Hausys
- Mannington
- Milliken
- MOHAWK INDUSTRIES, INC.
- Shaw Industries Group, Inc.
- Tarkett
- Toli Floor
Desarrollos recientes de la industria en Mercado de Pisos Modulares
- Agosto de 2026: Interface, Inc. lanzó su colección de baldosas de moqueta Between the Notes, con tres diseños coordinados para lugares de trabajo, centros educativos, residencias para personas mayores y otros espacios comerciales. El lanzamiento respalda el mercado de pisos modulares al ampliar la flexibilidad de diseño y permitir diseños de pisos personalizados a través de baldosas de moqueta modulares.
- Junio de 2026: Tarkett introdujo su colección Transcribe, que combina baldosas de moqueta y baldosas de vinilo de lujo con patrones texturizados diseñados principalmente para interiores de lugares de trabajo. El lanzamiento respalda el mercado de pisos modulares al ampliar las opciones de pisos modulares para espacios comerciales que buscan estética coordinada y flexibilidad funcional.
Alcance del Informe Global del Mercado de Pisos Modulares
Los pisos modulares consisten en unidades de piso individuales diseñadas para una instalación, sustitución y mantenimiento convenientes sin necesidad de retirar todo el piso. Estos sistemas ofrecen flexibilidad en el diseño y la instalación, al tiempo que respaldan la durabilidad y el mantenimiento eficiente en diferentes entornos de construcción.
El Mercado de Pisos Modulares está segmentado por tipo de producto, técnica de instalación, uso final y geografía. Por tipo de producto, el mercado está segmentado en baldosas de vinilo de lujo (LVT), cerámica, caucho, poliolefina y otros tipos de productos. Por técnica de instalación, el mercado está segmentado en interbloqueo, colocación libre, sistemas magnéticos y otras técnicas de instalación. Por uso final, el mercado está segmentado en residencial, comercial e industrial. El informe también cubre el tamaño del mercado y los pronósticos para los pisos modulares en 16 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Baldosas de Vinilo de Lujo (LVT) |
| Cerámica |
| Caucho |
| Poliolefina |
| Otros Tipos de Productos |
| Interbloqueo |
| Colocación Libre |
| Sistemas Magnéticos |
| Otras Técnicas de Instalación |
| Residencial |
| Comercial |
| Industrial |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Baldosas de Vinilo de Lujo (LVT) | |
| Cerámica | ||
| Caucho | ||
| Poliolefina | ||
| Otros Tipos de Productos | ||
| Por Técnica de Instalación | Interbloqueo | |
| Colocación Libre | ||
| Sistemas Magnéticos | ||
| Otras Técnicas de Instalación | ||
| Por Uso Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de pisos modulares?
El tamaño del mercado de pisos modulares fue valorado en 15,01 mil millones de USD en 2026 y se estima que crecerá desde 15,58 mil millones de USD en 2027 hasta alcanzar los 19,21 mil millones de USD en 2032, a una CAGR del 4,27% durante el período de pronóstico (2027-2032).
¿Qué tipo de producto lidera la demanda global?
Las baldosas de vinilo de lujo (LVT) representaron una participación del 53,67% en 2026 y se proyecta que avancen a una CAGR del 4,89% hasta 2032.
¿Qué instalación se proyecta que avance más rápido hasta 2032?
Se proyecta que la colocación libre avance a una CAGR del 5,12% hasta 2032 porque respalda la renovación rápida con una perturbación mínima.
¿Qué uso final se proyecta que avance más rápido hasta 2032?
Se proyecta que el segmento residencial avance a una CAGR del 5,45% hasta 2032, respaldado por las necesidades de renovación e instalación por cuenta propia.