
Tamaño y Participación del Mercado de Gestión Integrada de Instalaciones de Asia-Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
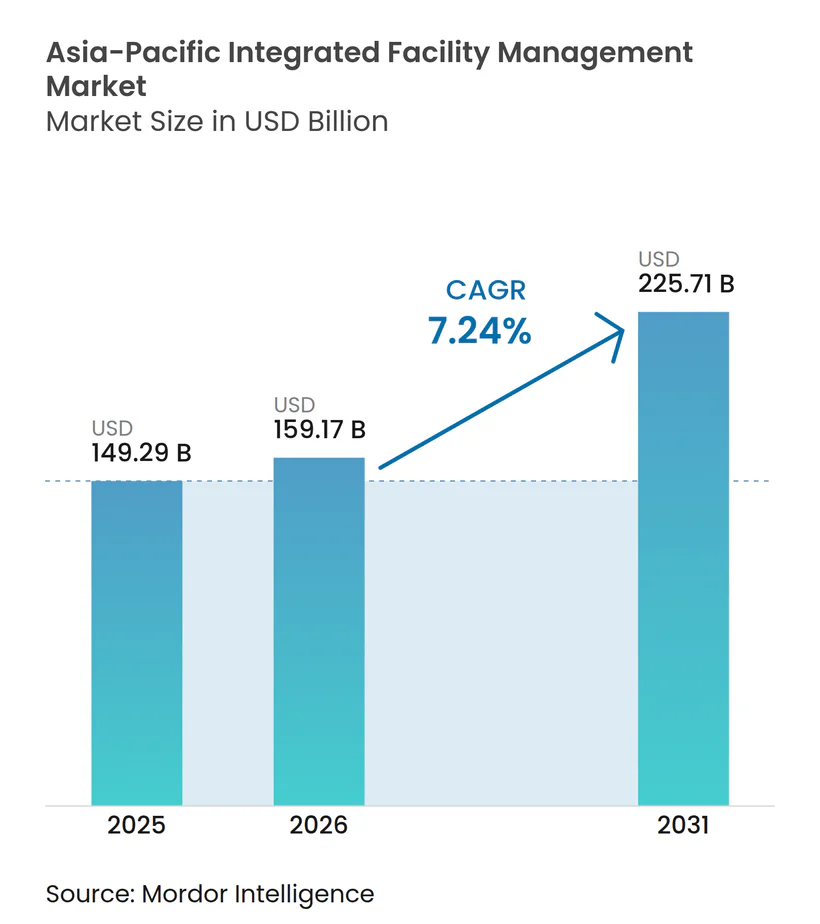
| Tamaño del mercado en el año base (2025) | 149.29 Mil millones de dólares |
| Tamaño del Mercado (2026) | 159.17 Mil millones de dólares |
| Tamaño del Mercado (2031) | 225.71 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.24 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión Integrada de Instalaciones de Asia-Pacífico por Mordor Intelligence
Se espera que el tamaño del mercado de Gestión Integrada de Instalaciones de Asia-Pacífico crezca de 149,29 mil millones USD en 2025 a 159,17 mil millones USD en 2026 y se prevé que alcance 225,71 mil millones USD en 2031 a una CAGR del 7,24% durante 2026-2031. El mercado de gestión integrada de instalaciones (GII) de Asia-Pacífico se está expandiendo porque los ocupantes corporativos, los gobiernos y los propietarios institucionales de activos están tratando las operaciones de instalaciones como una función de rendimiento en lugar de un costo de soporte. La regulación energética, la digitalización de carteras y la reconfiguración del sector inmobiliario posterior a la pandemia están orientando los contratos hacia una entrega basada en resultados con informes más sólidos y tecnología integrada. El mercado de GII de Asia-Pacífico también conserva un margen significativo de expansión en las economías en desarrollo, donde la penetración de la gestión de instalaciones (GI) externalizada sigue por debajo de la práctica internacional, dejando espacio para proveedores con amplias capacidades técnicas y de servicio. La competencia se está dividiendo entre operadores habilitados digitalmente que pueden respaldar el mantenimiento predictivo y los informes en tiempo real, y operadores tradicionales que aún dependen de la entrega manual, mientras que la exposición cibernética y la escasez de mano de obra están añadiendo presión a los márgenes en los mercados avanzados. La fijación de precios del carbono está reforzando este cambio porque los ahorros de energía medibles están facilitando la justificación de contratos de mayor especificación y mejorando la posición de los proveedores con credenciales de eficiencia verificables.
Conclusiones Clave del Informe
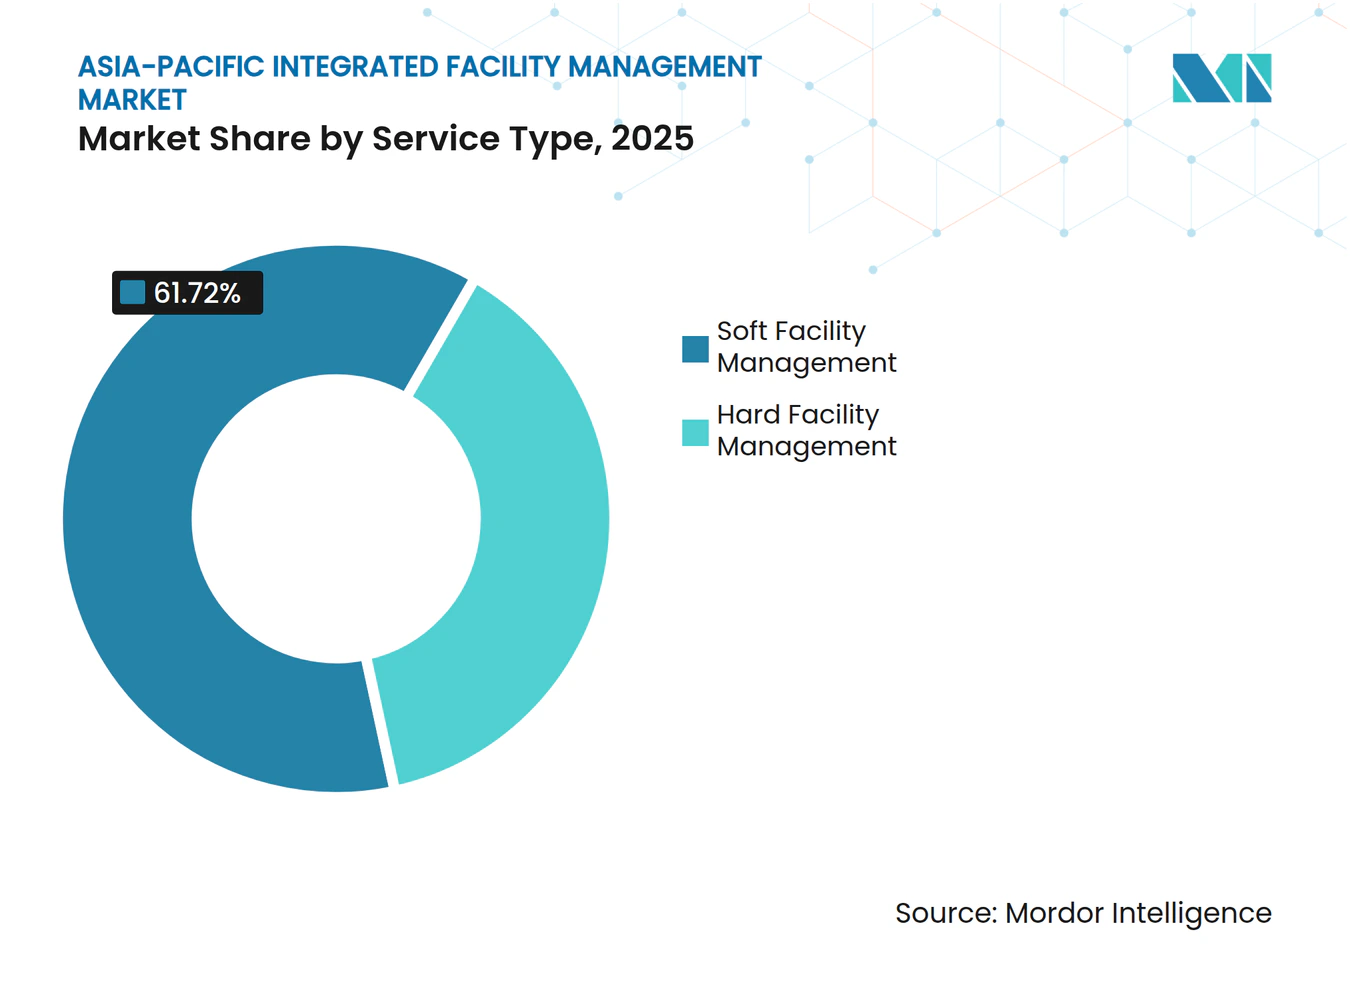
- Por tipo de servicio, los Servicios de Gestión Blanda de Instalaciones representaron el 61,72% de la participación del mercado de gestión integrada de instalaciones de Asia-Pacífico en 2025, mientras que los Servicios de Gestión Dura de Instalaciones se proyecta que avancen a la CAGR más rápida del 7,74% hasta 2031.
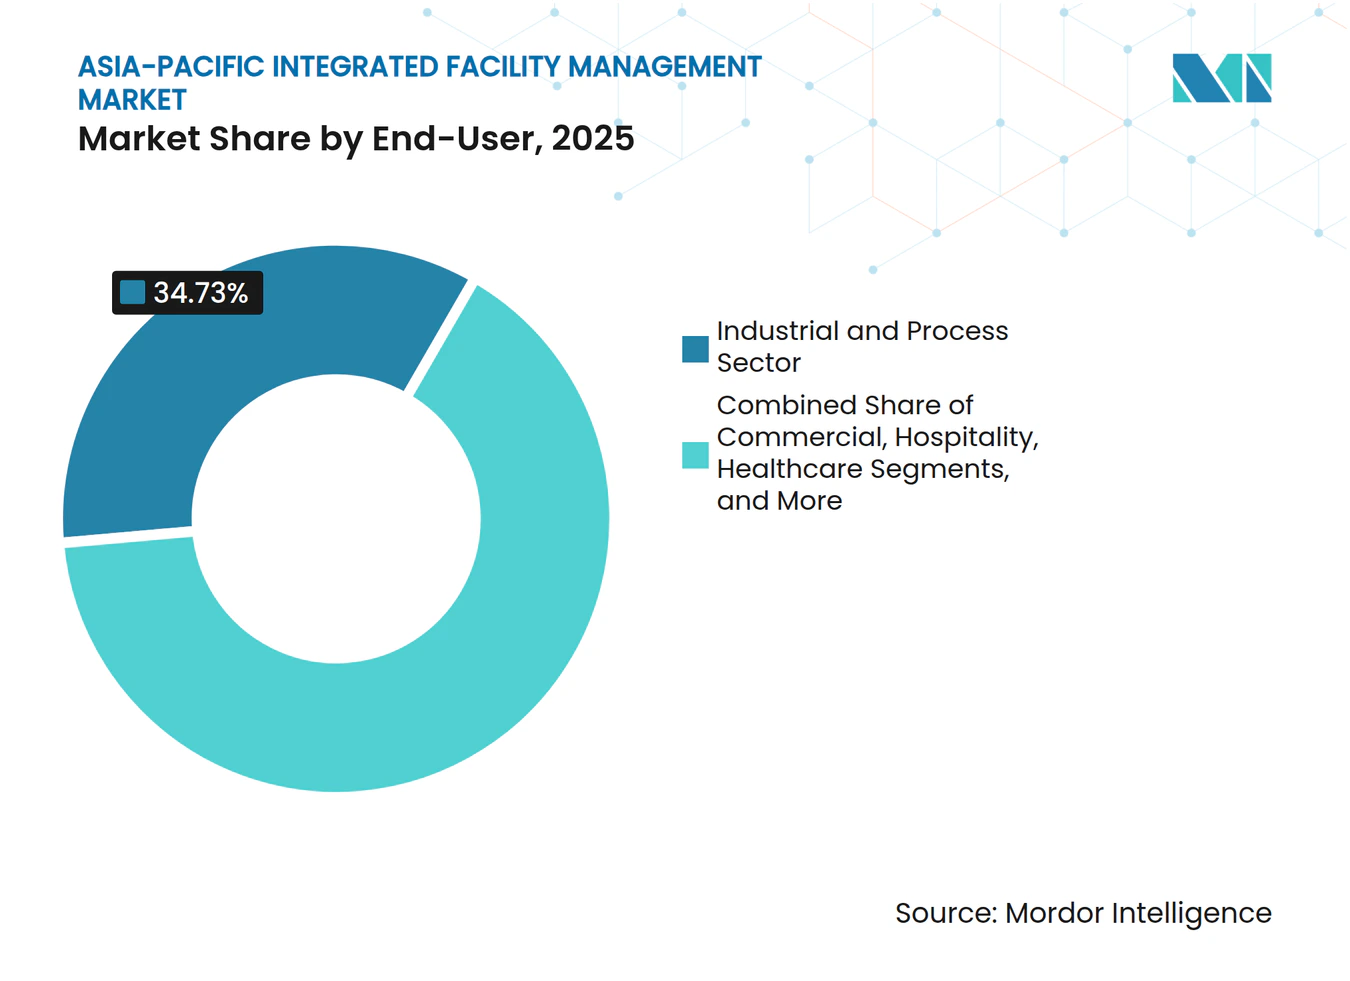
- Por usuario final, el Sector Industrial y de Procesos representó el 34,73% de la participación del tamaño del mercado de GII de Asia-Pacífico en 2025, mientras que el sector Comercial tiene previsto registrar la CAGR más alta del 7,64% hasta 2031.
- Por geografía, China representó el 25,33% de la participación en los ingresos regionales del mercado de GII de Asia-Pacífico en 2025, mientras que India está previsto que registre la CAGR más rápida del 8,54% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción Creciente de IoT y Tecnologías de Edificios Inteligentes en la Gestión de Instalaciones | +1.8% | Global, liderado por Singapur, Japón, Corea del Sur y Australia | Mediano plazo (2-4 años) |
| Demanda Creciente de Eficiencia Energética y Cumplimiento de Edificios Verdes | +1.5% | Núcleo de Asia-Pacífico, Singapur, Australia, China y Hong Kong, con expansión a Malasia e India | Mediano plazo (2-4 años) |
| Mandatos Gubernamentales de Carbono Neto Cero que Aceleran los Contratos de Retro-Puesta en Marcha | +1.0% | Singapur, Hong Kong, Australia y Nueva Zelanda, con expansión a Malasia e India | Largo plazo (≥ 4 años) |
| Rápido Crecimiento del Sector Inmobiliario Comercial en Ciudades de Nivel 2 de Asia-Pacífico | +0.9% | India, Vietnam e Indonesia, con ganancias secundarias en Malasia y Filipinas | Corto plazo (≤ 2 años) |
| Tendencia de Externalización entre Corporaciones Multinacionales para Funciones de GI No Esenciales | +0.8% | Centros de empresas multinacionales globales, Singapur, India y Australia, con demanda emergente en Vietnam e Indonesia | Corto plazo (≤ 2 años) |
| Envejecimiento del Parque de Edificios que Impulsa Modelos de Mantenimiento Predictivo como Servicio | +0.6% | Japón, Corea del Sur y Australia, con actividad en etapa inicial en ciudades de Nivel 1 de China | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción Creciente de IoT y Tecnologías de Edificios Inteligentes en la Gestión de Instalaciones
Los sistemas de edificios conectados están pasando de ser mejoras opcionales a herramientas operativas habituales en las carteras comerciales del mercado de gestión integrada de instalaciones de Asia-Pacífico.[1] El Plan Maestro de Edificios Verdes de Singapur hace un fuerte énfasis en mejorar el rendimiento de los edificios, lo que aumenta el valor del monitoreo integrado y la respuesta de servicio en las operaciones diarias. Los cambios en la Ley de Control de Edificios para los edificios existentes también hacen que el rendimiento energético y la eficiencia de las instalaciones sean más visibles en las decisiones operativas, lo que lleva a los propietarios a depender de modelos de GI ricos en datos en lugar de solo rondas manuales. Las normas de edificios verdes de Shanghái para 2025 añaden mayor impulso porque los estándares de rendimiento de referencia más altos aumentan la importancia de la integración de sistemas desde la puesta en marcha hasta las operaciones.[2] Esto está ampliando la brecha comercial entre los proveedores que pueden conectar sensores, datos de activos y órdenes de trabajo en un solo flujo de trabajo y los proveedores que solo ofrecen entrega basada en tareas. A medida que la adopción se amplía, el mercado de gestión integrada de instalaciones de Asia-Pacífico probablemente recompensará a los operadores que puedan convertir los datos de los edificios en decisiones de servicio más rápidas, registros de cumplimiento más claros y una calidad de servicio más estable.
Demanda Creciente de Eficiencia Energética y Cumplimiento de Edificios Verdes
La eficiencia energética se ha convertido en un requisito de adquisición en lugar de una mejora discrecional en gran parte del mercado de gestión integrada de instalaciones de Asia-Pacífico. El régimen de Mejora Energética Obligatoria de Singapur para grandes edificios de uso intensivo de energía requiere auditorías y reducciones medibles en la intensidad del uso de energía, lo que involucra directamente a los proveedores de GI en la planificación y ejecución del cumplimiento. Shanghái ahora exige que todos los nuevos edificios civiles cumplan al menos con un estándar verde de una estrella, mientras que los edificios gubernamentales y grandes edificios públicos deben alcanzar el nivel más alto de tres estrellas. Hong Kong ha ampliado las auditorías energéticas obligatorias a 11 tipos de edificios y ha acortado el ciclo de auditoría a 5 años, lo que aumenta la necesidad de revisión técnica recurrente y seguimiento. Estas normas favorecen a los proveedores que pueden combinar mantenimiento, retro-puesta en marcha e informes digitales en un solo contrato porque los propietarios necesitan pruebas de mejora operativa y no solo cobertura de servicio. El resultado es una posición de licitación más sólida para las empresas con capacidades certificadas de gestión energética en todo el mercado de gestión integrada de instalaciones de Asia-Pacífico.
Mandatos Gubernamentales de Carbono Neto Cero que Aceleran los Contratos de Retro-Puesta en Marcha
Las políticas de cero neto están creando un flujo separado de trabajo de retrofitting y retro-puesta en marcha dentro del mercado de GII de Asia-Pacífico. El renombramiento de JLL bajo el acuerdo de servicios inmobiliarios del Gobierno Australiano en su conjunto en 2026 incluyó un mandato específico para apoyar las iniciativas de Cero Neto en 28 entidades federales, lo que muestra cómo la contratación pública está vinculando la entrega de GI a los objetivos climáticos. El Consejo de Edificios Verdes de Nueva Zelanda también endureció su marco de Edificios Green Star en 2026 al exigir una reducción del 15% en el carbono inicial para proyectos que anteriormente apuntaban a la certificación de 4 estrellas. Estos movimientos de política desplazan la demanda de intervenciones correctivas únicas hacia programas operativos más largos que rastrean el rendimiento de los edificios a lo largo del tiempo. También hacen que la renovación de contratos sea más defendible para los titulares que pueden documentar resultados de carbono, energía y activos de una manera que los propietarios puedan usar para informes. El mercado de gestión integrada de instalaciones de Asia-Pacífico, por lo tanto, recibe apoyo de los marcos de cero neto que convierten las operaciones técnicas en parte de la vía de cumplimiento de un propietario de edificio.
Rápido Crecimiento del Sector Inmobiliario Comercial en Ciudades de Nivel 2 de Asia-Pacífico
La demanda ya no se concentra únicamente en los distritos de negocios de primer nivel, y el mercado de gestión integrada de instalaciones de Asia-Pacífico se está expandiendo hacia ciudades secundarias a medida que nuevas oficinas, activos logísticos y de uso mixto entran en funcionamiento. Esto es importante porque los mandatos de primer arrendamiento en edificios de Grado A más nuevos generalmente implican alcances más amplios, incluido el mantenimiento técnico, la limpieza, la seguridad y los informes desde el primer día. La oportunidad es más fuerte donde los ocupantes multinacionales y los promotores nacionales se están expandiendo juntos, ya que los estándares de adquisición aumentan rápidamente cuando la nueva oferta está respaldada por capital institucional. El crecimiento en ciudades secundarias también ayuda a los proveedores integrados a entrar en cuentas antes de que los modelos de servicio se fragmenten entre múltiples proveedores. Con el tiempo, esto puede mejorar la retención porque los operadores tempranos a menudo se integran en las rutinas operativas, la documentación de cumplimiento y las estructuras de personal a nivel de sitio. Para el mercado de GII de Asia-Pacífico, el efecto práctico es un campo más amplio de oportunidades de externalización en nuevos desarrollos más allá de los núcleos urbanos más saturados de la región.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Códigos Regulatorios Fragmentados en las Jurisdicciones de Asia-Pacífico que Aumentan los Costos de Cumplimiento | -0.8% | Asia-Pacífico global, más agudo en el Sudeste Asiático, incluidos Malasia, Indonesia, Vietnam y Filipinas | Largo plazo (≥ 4 años) |
| Vulnerabilidades de Ciberseguridad Derivadas de Sistemas de Edificios Conectados | -0.6% | Global, liderado por Singapur, Japón, Corea del Sur y Australia | Mediano plazo (2-4 años) |
| Baja Penetración de la GII en Pequeñas y Medianas Empresas Debido a la Sensibilidad al Costo | -0.5% | Sudeste Asiático y Asia del Sur, particularmente Indonesia, Vietnam e India Nivel 2+ | Corto plazo (≤ 2 años) a Mediano plazo (2-4 años) |
| Escasez de Mano de Obra Calificada en Roles Híbridos de GI Dura y Blanda Pospandemia | -0.4% | Japón, Singapur y Australia, con impacto secundario en Corea del Sur y Nueva Zelanda | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Códigos Regulatorios Fragmentados en las Jurisdicciones de Asia-Pacífico que Aumentan los Costos de Cumplimiento
La entrega de GI transfronteriza sigue siendo difícil porque las jurisdicciones de Asia-Pacífico aplican diferentes normas para el rendimiento energético de los edificios, la seguridad, los ciclos de auditoría y los informes. Un proveedor que atiende a Singapur, Australia, India y el Sudeste Asiático no puede depender de un único manual de cumplimiento, lo que aumenta los gastos generales y ralentiza la estandarización. La investigación sobre la adopción de edificios inteligentes en Malasia también identificó la ausencia de legislación específica y marcos de política como una barrera importante, junto con problemas de intercambio de datos y propiedad.[3] Estas fricciones importan más en los contratos regionales donde los clientes quieren consistencia entre sitios, pero las normas operativas locales obligan a la personalización mercado por mercado. Los operadores locales que permanecen dentro de una sola jurisdicción a menudo evitan parte de esta carga, lo que puede hacerlos parecer más baratos incluso cuando su alcance es más limitado. Hasta que los estándares se alineen más, el mercado de GII de Asia-Pacífico seguirá enfrentando presión sobre los márgenes por el trabajo de cumplimiento duplicado y los requisitos operativos desiguales.
Vulnerabilidades de Ciberseguridad Derivadas de Sistemas de Edificios Conectados
Los sistemas de edificios conectados están ampliando el riesgo cibernético operativo que lleva el mercado de gestión integrada de instalaciones de Asia-Pacífico porque los sistemas de HVAC, control de acceso, iluminación e incendios ahora comparten más puntos de contacto digitales. El problema no se limita a la pérdida de datos, ya que una brecha en los sistemas de un edificio también puede interrumpir las operaciones físicas y crear exposición de seguridad para los propietarios y proveedores de servicios. Taiwán ya ha respondido promoviendo hardware de edificios inteligentes fabricado localmente en entornos gubernamentales para reducir la exposición de la infraestructura y mejorar el control sobre los sistemas críticos.[4] Este tipo de respuesta muestra que la resiliencia cibernética se está convirtiendo en parte de la adquisición de edificios y no solo en una preocupación de TI. Para los proveedores de GI, el desafío comercial es que los clientes quieren los beneficios de eficiencia de los sistemas conectados, pero pueden dudar en colocar todo el control técnico bajo un solo proveedor si los límites de responsabilidad siguen siendo poco claros. Esa tensión puede ralentizar la adopción de servicios completos en la parte más avanzada del mercado de gestión integrada de instalaciones de Asia-Pacífico incluso cuando las herramientas digitales mejoran la calidad del mantenimiento y los informes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio:
Los Servicios de Gestión Dura de Instalaciones se Aceleran a Medida que Aumenta la Complejidad MEPLa Gestión Blanda de Instalaciones representó el 61,72% de los ingresos regionales en 2025, mientras que la Gestión Dura de Instalaciones está previsto que se expanda a una CAGR del 7,74% hasta 2031. Los servicios de gestión blanda de instalaciones siguieron siendo el grupo más grande porque la limpieza, la seguridad, el soporte de oficina y el catering son intensivos en mano de obra y están ampliamente externalizados en instalaciones comerciales, institucionales y públicas. Aun así, el equilibrio está cambiando porque los códigos de energía y la complejidad de los equipos están aumentando el valor del mantenimiento técnico dentro de los contratos integrados. La Gestión Dura de Instalaciones se beneficia directamente del creciente parque de activos con alta carga MEP, incluidos los centros de datos y los campus de ciencias de la vida, donde el tiempo de actividad y el cumplimiento importan tanto como la cobertura de servicio rutinaria. Esto está impulsando el mercado de gestión integrada de instalaciones de Asia-Pacífico hacia contratos donde la profundidad de ingeniería tiene más poder de fijación de precios que la ejecución básica de tareas.
La oportunidad de Gestión Dura de Instalaciones también está cambiando el modelo de ingresos porque el mantenimiento predictivo y el monitoreo remoto añaden capas digitales recurrentes a lo que solía ser trabajo programado o de reparación de averías. El requisito de auditoría periódica de plantas de aire acondicionado de Singapur y el alcance de auditoría más amplio de Hong Kong refuerzan la demanda de proveedores que puedan interpretar los datos de las plantas y traducirlos en acciones correctivas. El edificio Factorial Seongsu de Samsung Electronics en Corea del Sur mostró cómo los controles integrados de edificios pueden respaldar un menor uso de energía y credenciales más sólidas de edificios inteligentes, lo que refuerza el caso de los operadores técnicamente capaces. En la industria de gestión integrada de instalaciones, los proveedores que combinan técnicos de campo, experiencia energética y visibilidad de los sistemas de edificios están mejor posicionados que los proveedores de servicios blandos puros para capturar el lado de mayor crecimiento del mercado de GII de Asia-Pacífico.


Por Usuario Final:
El Sector Industrial y de Procesos Ancla la Demanda Mientras el Sector Comercial se AceleraEl Sector Industrial y de Procesos representó el 34,73% de la demanda regional en 2025, mientras que el sector Comercial tiene previsto crecer a la CAGR más rápida del 7,64% hasta 2031. Las instalaciones industriales siguen siendo centrales para el mercado de gestión integrada de instalaciones de Asia-Pacífico porque los sitios de fabricación, minería y energía necesitan mantenimiento continuo de activos, supervisión de seguridad y entornos de servicio gestionados de forma estricta. El contrato de Sodexo con Rio Tinto en 2026 en el Pilbara de Australia muestra cómo los mandatos industriales a menudo combinan alojamiento, transporte, catering y mantenimiento de instalaciones bajo un acuerdo de larga duración. Estos contratos tienden a ser estables porque los operadores se integran en la logística de sitios remotos, los servicios a la fuerza laboral y las rutinas de cumplimiento. El segmento comercial está creciendo más rápido porque las oficinas de Grado A, los activos logísticos, los centros de datos y los ocupantes multinacionales están ampliando la necesidad de coordinación de servicios de un solo proveedor.
El sector sanitario también está avanzando en la curva de calidad, con la higiene, el tiempo de actividad y los entornos regulados impulsando a los compradores hacia alcances integrados más amplios. La renovación del contrato de ISS en el Sudeste Asiático en el sector sanitario en 2025 mostró la escala y duración que las cuentas de salud pública pueden respaldar en esta parte de la región. La demanda de infraestructura institucional y pública se mantiene estable porque los ciclos de adquisición son largos y la continuidad del servicio es valorada, como se vio en la asociación de 25 años de Compass Group Australia con el Hospital Melton anunciada en 2024. En toda la industria de gestión integrada de instalaciones, esta combinación favorece a los proveedores que pueden ajustar los modelos de entrega según la criticidad del sitio mientras ofrecen un marco operativo único en todo el mercado de GII de Asia-Pacífico.


Análisis Geográfico
Mercado de Gestión Integral de Instalaciones en China e India
China representó el 25,33% de la cuota del mercado de gestión integral de instalaciones de Asia-Pacífico en 2025, mientras que se proyecta que India crecerá a una CAGR del 8,54% hasta 2031. La escala de China sigue otorgando a la región su base de demanda más amplia, ya que tanto los principales distritos comerciales como los corredores industriales requieren grandes redes de servicios. Las Regulaciones de Edificios Verdes de Shanghái, vigentes desde 2025, refuerzan esta demanda al elevar los estándares mínimos de sostenibilidad para nuevos edificios civiles y establecer umbrales más altos para los principales activos públicos. Este requisito favorece a los proveedores capaces de gestionar el rendimiento energético, la elaboración de informes y el mantenimiento técnico en una única plataforma de prestación de servicios. India es el país de mayor crecimiento en la combinación regional, dado que la expansión comercial, el establecimiento de multinacionales y la inversión en infraestructura están ampliando la base para la externalización integrada.
Mercado de Gestión Integral de Instalaciones en APAC
En el mercado de gestión integral de instalaciones de APAC, la oportunidad de Japón es diferente porque el mercado es maduro, los edificios son más antiguos y la escasez de mano de obra hace que la coordinación externalizada sea más atractiva. En Tokio y otros grandes centros urbanos, los propietarios prestan mayor atención a la economía de la rehabilitación a medida que aumentan los costos de demolición y las consideraciones sobre el carbono incorporado. Corea del Sur está ganando impulso gracias a la adopción de edificios inteligentes, y el proyecto Factorial Seongsu de Samsung Electronics ofrece a los ocupantes corporativos un ejemplo visible de lo que los controles integrados pueden lograr en términos de rendimiento operativo. Australia y Nueva Zelanda siguen siendo algunos de los entornos de externalización más desarrollados de la región, con modelos de contratación que otorgan mayor peso a los resultados y la sostenibilidad. La recontratación de JLL en 2026 en el marco del programa de servicios inmobiliarios del Gobierno australiano muestra cómo los clientes públicos están vinculando los servicios inmobiliarios con la ejecución de objetivos de cero emisiones netas y las obligaciones de reporte a largo plazo.
El resto de Asia-Pacífico, incluidos Vietnam, Indonesia, Malasia, Filipinas y Tailandia, sigue siendo la frontera de externalización más clara para el mercado de gestión integral de instalaciones de APAC. Estos países aún se encuentran por detrás de los mercados más externalizados; sin embargo, las prácticas de contratación están evolucionando a medida que los ocupantes multinacionales esperan paquetes de servicios más amplios y una mayor disciplina en la elaboración de informes. Las nuevas oficinas de Grado A, los parques logísticos y los desarrollos de uso mixto en estos mercados suelen comenzar con alcances de externalización más amplios que los edificios heredados, lo que ayuda a los proveedores integrados a incorporarse a las cuentas de forma temprana. En conjunto, la región combina una demanda madura de rehabilitación en las economías avanzadas con oportunidades de externalización de primera generación en las emergentes, lo que otorga al mercado de gestión integral de instalaciones de Asia-Pacífico una base de crecimiento amplia y diferenciada.
Panorama Competitivo
Concentración del Mercado
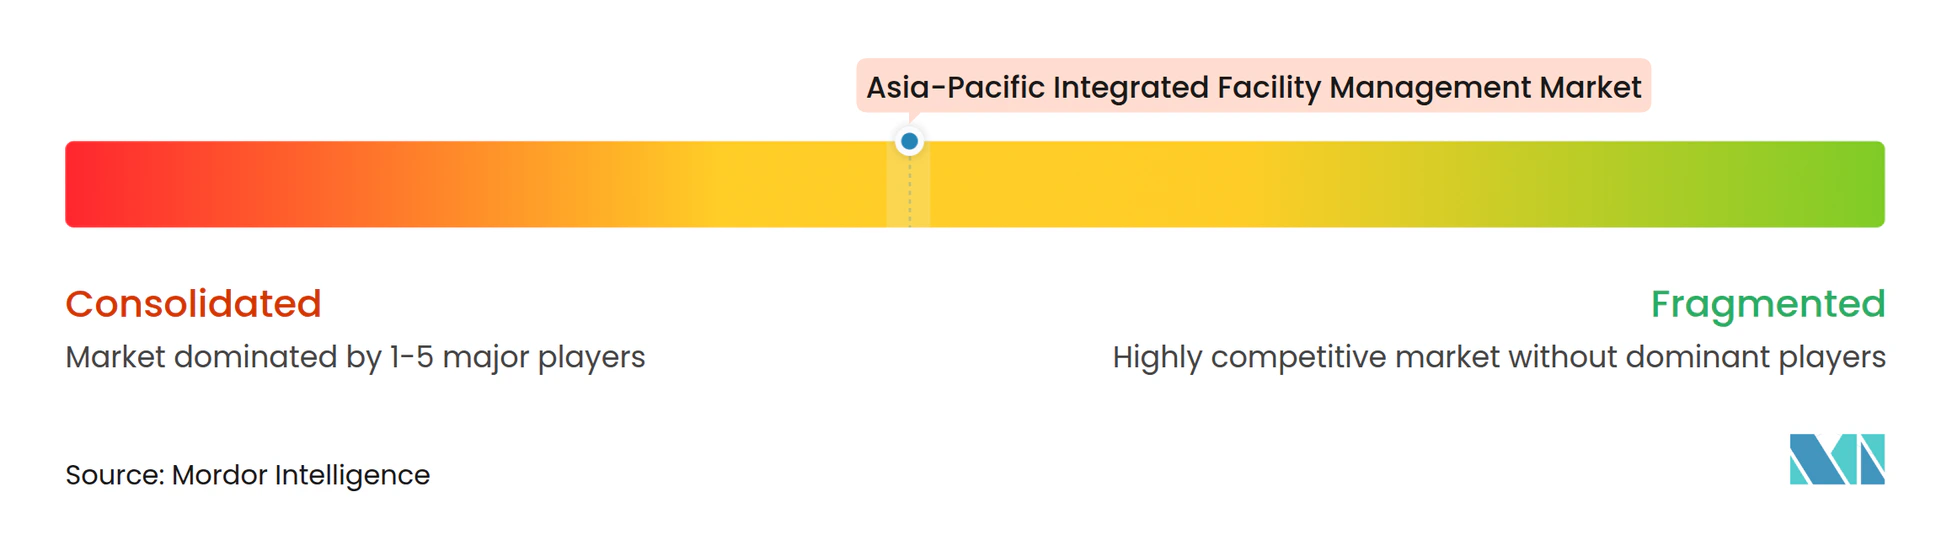
El mercado de gestión integrada de instalaciones de Asia-Pacífico está moderadamente concentrado en la cima y aún fragmentado en el campo más amplio, con operadores globales liderando grandes mandatos empresariales y especialistas nacionales manteniendo profundidad en cuentas locales. Sodexo, ISS, CBRE, Cushman & Wakefield y JLL siguen siendo prominentes en el trabajo empresarial y gubernamental regional porque pueden combinar servicios duros y blandos con gobernanza, informes y herramientas digitales. Los grupos nacionales como Aeon Delight, NIPPON KANZAI, Bluspring Enterprises y Ventia siguen siendo importantes porque el conocimiento del cumplimiento local y las redes de mano de obra aún determinan la calidad de la ejecución. Esto crea una división competitiva dentro del mercado de gestión integrada de instalaciones de Asia-Pacífico entre proveedores de escala que venden plataformas integradas y operadores locales que compiten por proximidad, personal y conocimiento jurisdiccional. El resultado no es una estructura de ganador único, sino un mercado donde el tipo de contrato y la sofisticación del cliente influyen fuertemente en quién puede competir.
Los movimientos estratégicos en 2025 y 2026 muestran que los principales proveedores están utilizando las renovaciones de contratos para profundizar las posiciones de capacidad en lugar de solo añadir volumen. ISS extendió un importante contrato global de servicios integrados de instalaciones en 2026, lo que subrayó la fortaleza de la titularidad cuando la prestación de servicios está estrechamente vinculada a los sistemas operativos del cliente. Cushman & Wakefield también renovó su acuerdo global con BHP en 2025 y alineó el alcance con la Hoja de Ruta Digital y de Inteligencia Artificial del Lugar de Trabajo de BHP, lo que muestra cómo la tecnología en el lugar de trabajo se está convirtiendo en parte de la creación de valor en GI. El reombramiento de JLL para los servicios inmobiliarios del Gobierno Australiano añadió un claro mandato de Cero Neto, lo que demuestra cómo la ejecución de sostenibilidad está ahora integrada en los grandes contratos del sector público. Estos ejemplos sugieren que el mercado de gestión integrada de instalaciones de Asia-Pacífico recompensa a los proveedores que pueden conectar las operaciones de servicio con las agendas digitales, del lugar de trabajo y de descarbonización.
Las oportunidades de espacio en blanco siguen siendo más fuertes en el sector sanitario, las ciencias de la vida, los centros de datos y la infraestructura pública porque estos entornos dan prioridad a la fiabilidad, la auditabilidad y el conocimiento técnico especializado. Los estándares de adquisición como ISO 41001, ISO 45001 e ISO 14001 también están elevando las barreras de entrada al hacer que los sistemas formales y los procesos certificados sean más importantes en la evaluación de ofertas. Esa tendencia reduce el margen para la competencia informal de precios y apoya a los proveedores más grandes cuando los clientes necesitan un operador responsable en varias líneas de servicio. Al mismo tiempo, la larga cola de proveedores locales más pequeños significa que el mercado de GII de Asia-Pacífico todavía ofrece espacio para la consolidación, los modelos de asociación y los nichos especializados.
Líderes de la Industria de Gestión Integrada de Instalaciones de Asia-Pacífico
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
Sodexo SA
-
ISS A/S
-
Compass Group PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gestión Integral de Instalaciones en Asia-Pacífico Empresas cubiertas en este informe
- Sodexo SA
- CBRE Group, Inc.
- ISS A/S
- Compass Group PLC
- Jones Lang LaSalle Incorporated
- Colliers International Group Inc.
- Cushman & Wakefield plc
- Ventia Services Group
- OCS Group Limited
- Aeon Delight Co. Ltd.
- Serco Group plc
- Aramark Corporation
- Quess Corp Limited
- Aden Services
- Atalian Global Services
- Sinar Jernih Sdn Bhd
- UEMS Solutions Pte Ltd.
- NIPPON KANZAI Co., Ltd.
- Keppel Land Limited (Keppel Infrastructure Services)
- SIS Limited
Desarrollos recientes de la industria en Mercado de Gestión Integral de Instalaciones en Asia-Pacífico
- Mayo 2026: Sodexo SA fue adjudicada con un contrato de siete años, con opción de extensión de tres años, para gestionar los pueblos de alojamiento de vuelo de entrada y salida (FIFO) de Rio Tinto en el Pilbara, los sitios operativos y las instalaciones comunitarias en Australia Occidental. El acuerdo cubre aproximadamente 19.000 habitaciones FIFO en 25 pueblos y alrededor de 2.900 casas residenciales, con un fuerte compromiso de empleo indígena y adquisición local, apoyando aproximadamente 2.500 puestos de Sodexo en la región del Pilbara.
- Marzo 2026: ISS A/S extendió su contrato de Servicios Integrados de Instalaciones con un gran cliente global por dos años, efectivo en el tercer trimestre de 2027, con un valor de contrato anual superior a 700 millones DKK (109 millones USD). El acuerdo abarca servicios de limpieza, catering, mantenimiento técnico y de edificios, ingeniería y experiencia en el lugar de trabajo entregados globalmente, incluidas las operaciones de ISS en Asia-Pacífico que abarcan Australia, China, Hong Kong, India, Indonesia, Japón, Malasia, Nueva Zelanda y Singapur.
- Febrero 2026: JLL fue reombrада como proveedor de servicios inmobiliarios bajo los Acuerdos de Adquisición Coordinada de Servicios Inmobiliarios del Gobierno Australiano en su Conjunto, un contrato de cinco años que cubre 28 entidades del Gobierno Federal, con un mandato específico para impulsar iniciativas de Cero Neto en las carteras de propiedades gestionadas. JLL ha mantenido una relación de 25 años con el Gobierno Australiano.
- Febrero 2026: JLL aseguró un contrato de seis años con el Departamento de Defensa Australiano para proporcionar Servicios de Programa Nacional para el Programa de Obras del Patrimonio de Defensa, gestionando y coordinando proyectos del patrimonio en la extensa cartera de Defensa y utilizando plataformas digitales integradas para la gestión de riesgos y la priorización de inversiones.
- Enero 2026: ISS A/S firmó un contrato de seis años con el Departamento de Defensa Australiano, valorado en aproximadamente 300 millones DKK (46,7 millones USD) anuales, para prestar servicios integrados de instalaciones, incluida la gestión de alojamiento, limpieza, catering y servicios técnicos, en 85 ubicaciones de Defensa en Australia Meridional y Australia Occidental.
Alcance del Informe del Mercado de Gestión Integrada de Instalaciones de Asia-Pacífico
El Informe del Mercado de Gestión Integrada de Instalaciones de Asia-Pacífico está segmentado por Tipo de Servicio (Gestión Dura de Instalaciones [Gestión de Activos, Servicios MEP y HVAC, Sistemas de Incendios y Seguridad, y Otros Servicios de Gestión Dura de Instalaciones], y Gestión Blanda de Instalaciones [Soporte de Oficina y Seguridad, Servicios de Limpieza, Servicios de Catering, y Otros Servicios de Gestión Blanda de Instalaciones]), Usuario Final (Comercial (incluye BFSI, TI y Telecomunicaciones, Comercio Minorista y Almacenes, etc.), Hospitalidad (incluye Establecimientos de Comida, Restaurantes y Hoteles de Gran Escala), Institucional e Infraestructura Pública (incluye Establecimientos Gubernamentales, Educación, Transporte como Aeropuertos y Ferrocarriles, etc.), Sanitario (incluye Instalaciones Sanitarias Públicas y Privadas), Sector Industrial y de Procesos (incluye Fabricación, Energía incluida la Exploración de Petróleo y Gas, Minería, etc.), y Otras Industrias de Usuarios Finales (Residencial Multifamiliar, Entretenimiento, Deportes y Ocio)), y Geografía (China, Japón, India, Corea del Sur, Australia, Nueva Zelanda y Resto de Asia-Pacífico). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Gestión Dura de Instalaciones | Gestión de Activos |
| Servicios MEP y HVAC | |
| Sistemas de Incendios y Seguridad | |
| Otros Servicios de Gestión Dura de Instalaciones | |
| Gestión Blanda de Instalaciones | Soporte de Oficina y Seguridad |
| Servicios de Limpieza | |
| Servicios de Catering | |
| Otros Servicios de Gestión Blanda de Instalaciones |
| Comercial |
| Hospitalidad |
| Institucional e Infraestructura Pública |
| Sanitario |
| Sector Industrial y de Procesos |
| Otras Industrias de Usuarios Finales |
| China |
| Japón |
| India |
| Corea del Sur |
| Australia |
| Nueva Zelanda |
| Resto de Asia-Pacífico |
| Por Tipo de Servicio | Gestión Dura de Instalaciones | Gestión de Activos |
| Servicios MEP y HVAC | ||
| Sistemas de Incendios y Seguridad | ||
| Otros Servicios de Gestión Dura de Instalaciones | ||
| Gestión Blanda de Instalaciones | Soporte de Oficina y Seguridad | |
| Servicios de Limpieza | ||
| Servicios de Catering | ||
| Otros Servicios de Gestión Blanda de Instalaciones | ||
| Por Usuario Final | Comercial | |
| Hospitalidad | ||
| Institucional e Infraestructura Pública | ||
| Sanitario | ||
| Sector Industrial y de Procesos | ||
| Otras Industrias de Usuarios Finales | ||
| Por Geografía | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Nueva Zelanda | ||
| Resto de Asia-Pacífico | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gestión integrada de instalaciones de Asia-Pacífico en 2026?
El mercado se sitúa en 159,17 mil millones USD en 2026 y se proyecta que alcance 225,71 mil millones USD en 2031 a una CAGR del 7,2%.
¿Qué tipo de servicio está creciendo más rápido en la gestión integrada de instalaciones de Asia-Pacífico?
La Gestión Dura de Instalaciones es el tipo de servicio de más rápido crecimiento, con una CAGR proyectada del 7,74% hasta 2031, respaldada por la creciente complejidad MEP y las necesidades de cumplimiento energético.
¿Qué grupo de usuarios finales genera la mayor demanda en esta región?
El Sector Industrial y de Procesos lideró la demanda en 2025 con una participación del 34,73%, respaldado por la escala y la intensidad de mantenimiento de los activos de fabricación, minería y energía.
¿Qué país se está expandiendo más rápido en este panorama regional?
India es el mercado de país de más rápido crecimiento, con una CAGR esperada del 8,5% hasta 2031, respaldada por el desarrollo comercial, la expansión multinacional y la inversión en infraestructura.
¿Por qué las regulaciones energéticas son cada vez más importantes para los proveedores de gestión de instalaciones?
Las auditorías energéticas, las normas de eficiencia de edificios y los mandatos de cero neto están impulsando a los propietarios a adquirir contratos que incluyan mantenimiento técnico, informes de cumplimiento y mejoras de rendimiento medibles.
¿Qué está dando forma a la competencia entre los principales proveedores en la gestión integrada de instalaciones de Asia-Pacífico?
Los grandes contratos favorecen cada vez más a los operadores que combinan plataformas digitales, ejecución de sostenibilidad y entrega de múltiples servicios, mientras que los especialistas locales siguen compitiendo fuertemente en conocimiento de cumplimiento y alcance de personal.