
Marktgröße und Marktanteil des integrierten Facility-Management-Markts im asiatisch-pazifischen Raum
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
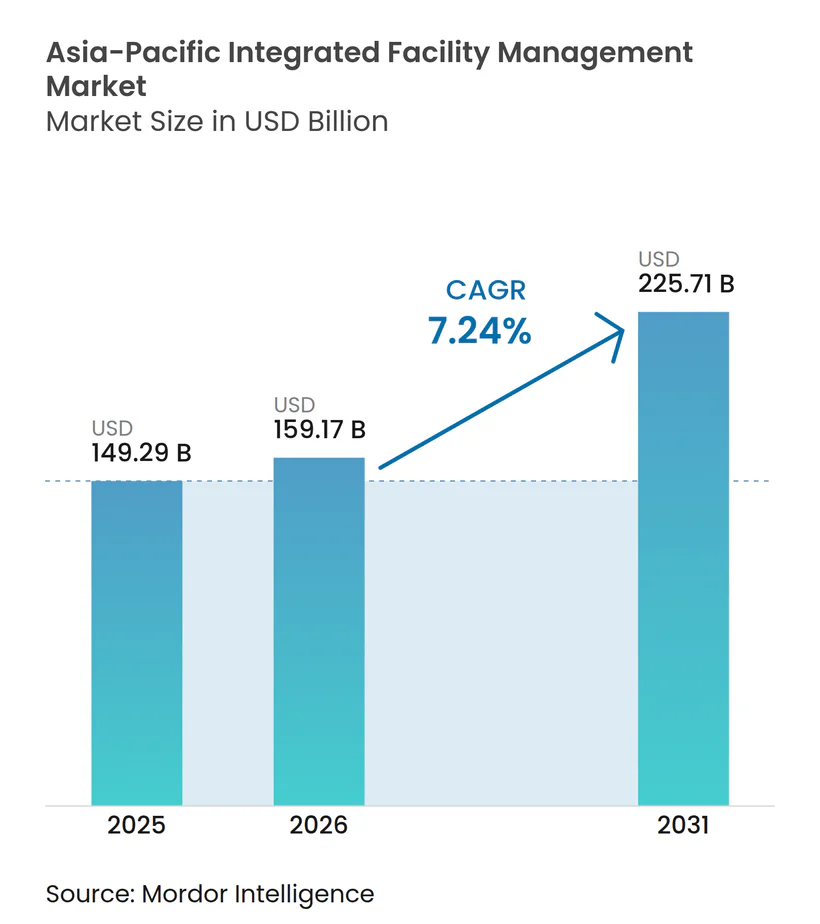
| Marktgröße im Basisjahr (2025) | 149.29 Milliarden US-Dollar |
| Marktgröße (2026) | 159.17 Milliarden US-Dollar |
| Marktgröße (2031) | 225.71 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.24 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des integrierten Facility-Management-Markts im asiatisch-pazifischen Raum von Mordor Intelligence
Die Marktgröße des integrierten Facility-Management-Markts im asiatisch-pazifischen Raum wird voraussichtlich von 149,29 Milliarden USD im Jahr 2025 auf 159,17 Milliarden USD im Jahr 2026 wachsen und bis 2031 225,71 Milliarden USD bei einem CAGR von 7,24 % über den Zeitraum 2026–2031 erreichen. Der integrierte Facility-Management-Markt (IFM) im asiatisch-pazifischen Raum expandiert, weil gewerbliche Nutzer, Regierungen und institutionelle Vermögenseigentümer den Gebäudebetrieb als Leistungsfunktion statt als Supportkosten betrachten. Energievorschriften, Portfolio-Digitalisierung und die Neugestaltung von Immobilien nach der Pandemie verlagern Verträge hin zu ergebnisbasierter Leistungserbringung mit stärkerer Berichterstattung und eingebetteter Technologie. Der IFM-Markt im asiatisch-pazifischen Raum bietet auch in Entwicklungsländern erhebliches Wachstumspotenzial, wo die Durchdringung des ausgelagerten Facility Managements (FM) unter dem internationalen Niveau liegt und Raum für Anbieter mit breiten technischen und dienstleistungsbezogenen Fähigkeiten lässt. Der Wettbewerb trennt sich in digital befähigte Betreiber, die vorausschauende Wartung und Live-Berichterstattung unterstützen können, und traditionelle Betreiber, die noch auf manuelle Leistungserbringung angewiesen sind, während Cyberrisiken und Arbeitskräftemangel den Margendruck in fortgeschrittenen Märkten erhöhen. Die CO₂-Bepreisung verstärkt diesen Wandel, da messbare Energieeinsparungen Verträge mit höheren Spezifikationen leichter rechtfertigbar machen und die Position von Anbietern mit nachweisbaren Effizienzqualifikationen verbessern.
Wichtigste Erkenntnisse des Berichts
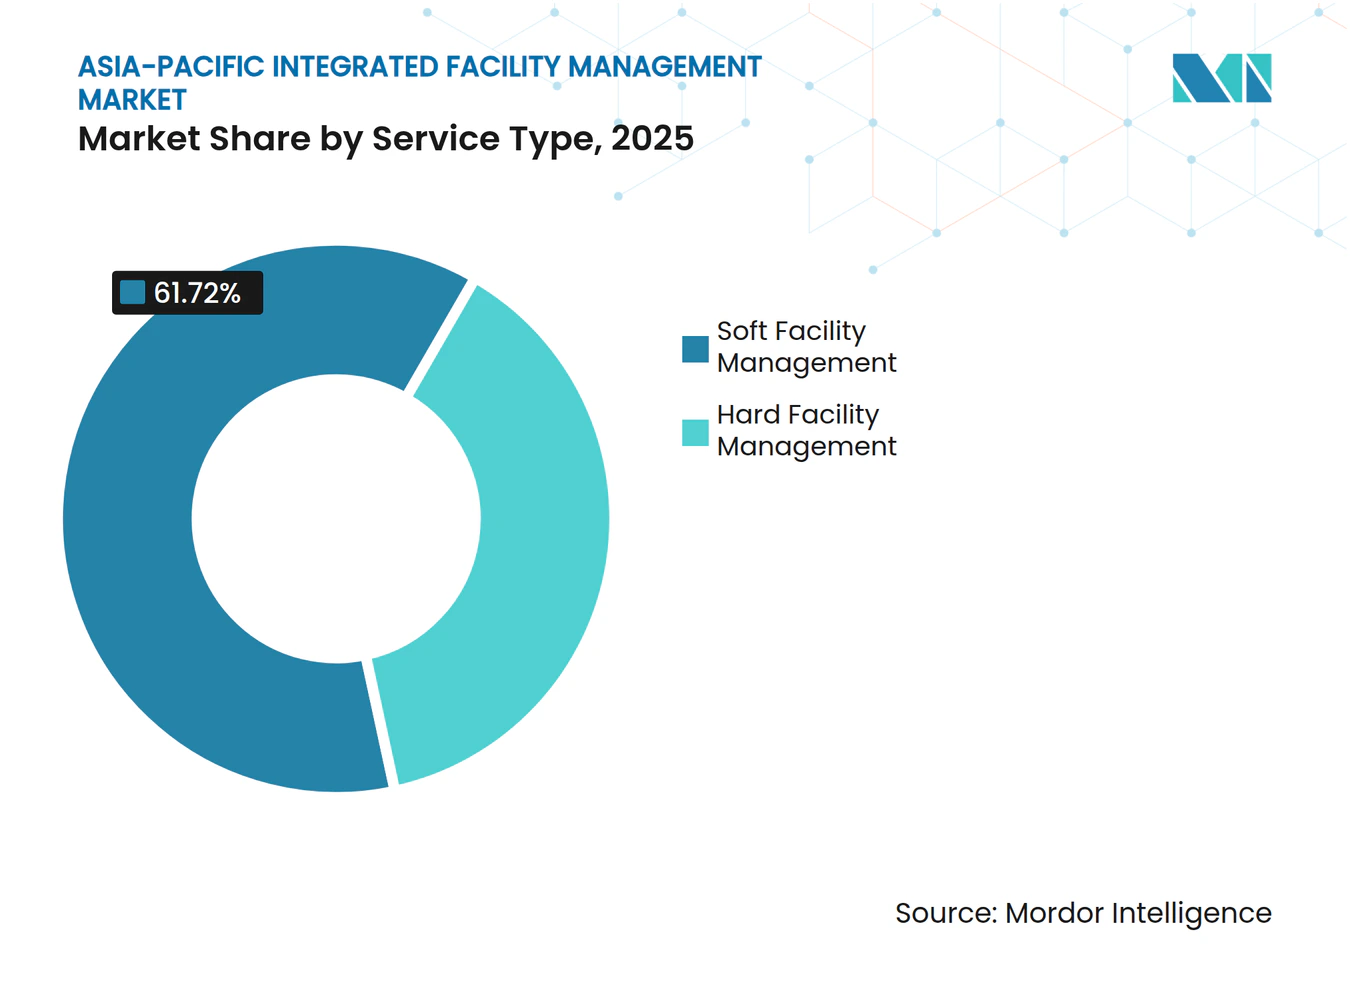
- Nach Servicetyp hielt das infrastrukturelle Facility Management 61,72 % des Marktanteils am integrierten Facility-Management-Markt im asiatisch-pazifischen Raum im Jahr 2025, während das technische Facility Management bis 2031 mit dem schnellsten CAGR von 7,74 % vorankommen soll.
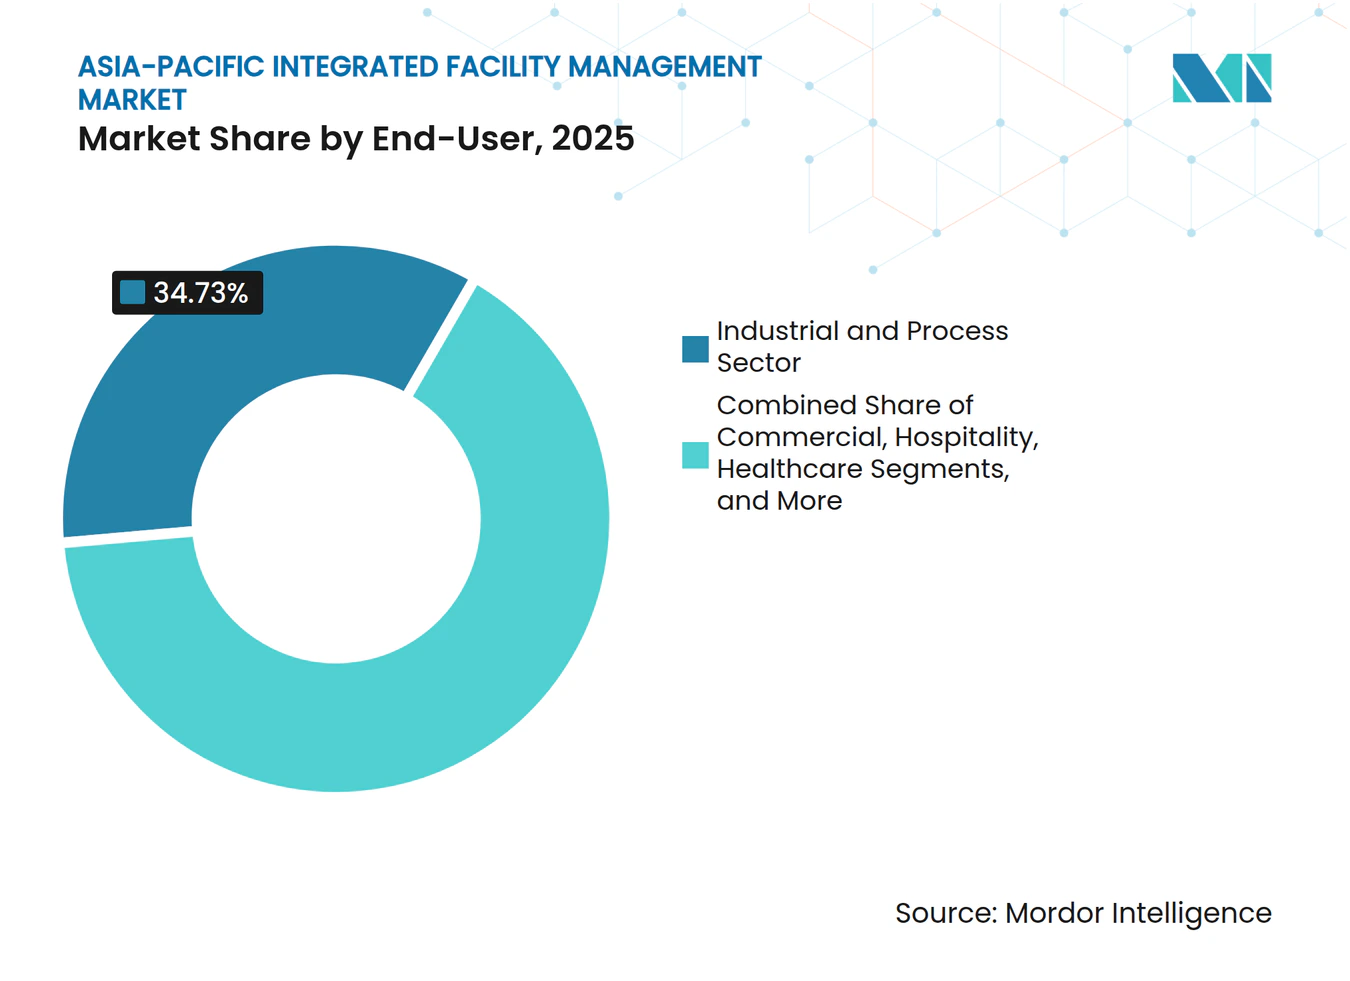
- Nach Endnutzer entfiel auf den Industrie- und Prozesssektor ein Anteil von 34,73 % an der Marktgröße des integrierten Facility-Managements im asiatisch-pazifischen Raum im Jahr 2025, während der Gewerbebereich bis 2031 den höchsten CAGR von 7,64 % verzeichnen soll.
- Nach Geografie repräsentierte China im Jahr 2025 einen Anteil von 25,33 % am regionalen Umsatz des IFM-Markts im asiatisch-pazifischen Raum, während Indien bis 2031 den schnellsten CAGR von 8,54 % erzielen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Einführung von IoT und intelligenten Gebäudetechnologien im Facility Management | +1.8% | Global, angeführt von Singapur, Japan, Südkorea und Australien | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Energieeffizienz und Einhaltung von Vorschriften für grüne Gebäude | +1.5% | APAC-Kernmärkte, Singapur, Australien, China und Hongkong, mit Ausstrahlungseffekten auf Malaysia und Indien | Mittelfristig (2–4 Jahre) |
| Staatliche Netto-Null-CO₂-Mandate beschleunigen Retro-Commissioning-Verträge | +1.0% | Singapur, Hongkong, Australien und Neuseeland, mit Ausweitung auf Malaysia und Indien | Langfristig (≥ 4 Jahre) |
| Rasantes Wachstum gewerblicher Immobilien in Städten der zweiten Reihe im asiatisch-pazifischen Raum | +0.9% | Indien, Vietnam und Indonesien, mit sekundären Gewinnen in Malaysia und den Philippinen | Kurzfristig (≤ 2 Jahre) |
| Auslagerungstrend bei multinationalen Unternehmen für nicht zum Kerngeschäft gehörende FM-Funktionen | +0.8% | Globale Standorte multinationaler Unternehmen, Singapur, Indien und Australien, mit aufkommender Nachfrage in Vietnam und Indonesien | Kurzfristig (≤ 2 Jahre) |
| Alternder Gebäudebestand treibt Modelle für vorausschauende Wartung als Dienstleistung voran | +0.6% | Japan, Südkorea und Australien, mit frühen Aktivitäten in Tier-1-Städten Chinas | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Einführung von IoT und intelligenten Gebäudetechnologien im Facility Management
Vernetzte Gebäudesysteme entwickeln sich von optionalen Upgrades zu routinemäßigen Betriebswerkzeugen in gewerblichen Portfolios im integrierten Facility-Management-Markt des asiatisch-pazifischen Raums.[1] Singapurs Masterplan für grüne Gebäude legt großen Wert auf eine bessere Gebäudeleistung, was den Wert von integriertem Monitoring und Servicereaktionen im täglichen Betrieb erhöht. Die Änderungen des Building Control Act für bestehende Gebäude machen Energieleistung und Anlageneffizienz in Betriebsentscheidungen sichtbarer, was Eigentümer dazu veranlasst, sich auf datenreiche FM-Modelle statt auf manuelle Rundgänge allein zu verlassen. Shanghais Vorschriften für grüne Gebäude von 2025 verleihen diesem Trend weiteren Schwung, da höhere Basisleistungsstandards die Bedeutung der Systemintegration von der Inbetriebnahme bis zum Betrieb erhöhen.[2] Dies vergrößert die kommerzielle Lücke zwischen Anbietern, die Sensoren, Asset-Daten und Arbeitsaufträge in einem Workflow verbinden können, und Anbietern, die nur aufgabenbasierte Leistungen anbieten. Mit zunehmender Verbreitung wird der integrierte Facility-Management-Markt im asiatisch-pazifischen Raum voraussichtlich Betreiber belohnen, die Gebäudedaten in schnellere Serviceentscheidungen, klarere Compliance-Nachweise und stabilere Servicequalität umwandeln können.
Steigende Nachfrage nach Energieeffizienz und Einhaltung von Vorschriften für grüne Gebäude
Energieeffizienz ist in weiten Teilen des integrierten Facility-Management-Markts im asiatisch-pazifischen Raum zu einer Beschaffungsanforderung statt eines optionalen Upgrades geworden. Singapurs Pflichtprogramm zur Energieverbesserung für große energieintensive Gebäude erfordert Audits und messbare Reduzierungen der Energieintensität, was FM-Anbieter direkt in die Compliance-Planung und -Umsetzung einbezieht. Shanghai verlangt nun, dass alle neuen Zivilgebäude mindestens einen Ein-Stern-Grünstandard erfüllen, während Regierungs- und große öffentliche Gebäude das höchste Drei-Sterne-Niveau erreichen müssen. Hongkong hat obligatorische Energieaudits auf 11 Gebäudetypen ausgeweitet und den Auditzyklus auf 5 Jahre verkürzt, was den Bedarf an wiederkehrender technischer Überprüfung und Nachverfolgung erhöht. Diese Vorschriften begünstigen Anbieter, die Wartung, Retro-Commissioning und digitale Berichterstattung in einem Vertrag kombinieren können, da Eigentümer Nachweise über betriebliche Verbesserungen und nicht nur Serviceabdeckung benötigen. Das Ergebnis ist eine stärkere Angebotsposition für Unternehmen mit zertifizierten Energiemanagementfähigkeiten im gesamten integrierten Facility-Management-Markt des asiatisch-pazifischen Raums.
Staatliche Netto-Null-CO₂-Mandate beschleunigen Retro-Commissioning-Verträge
Netto-Null-Richtlinien schaffen einen separaten Strom von Retrofit- und Retro-Commissioning-Arbeiten im IFM-Markt des asiatisch-pazifischen Raums. Die Wiederernennung von JLL im Rahmen der australischen Regierungsweiten Immobiliendienstleistungsvereinbarung im Jahr 2026 umfasste ein spezifisches Mandat zur Unterstützung von Netto-Null-Initiativen bei 28 Bundesbehörden, was zeigt, wie öffentliche Beschaffung FM-Leistungen mit Klimazielen verknüpft. Der Neuseeländische Rat für grünes Bauen verschärfte auch sein Green-Star-Buildings-Rahmenwerk im Jahr 2026, indem er eine 15-prozentige Reduzierung des vorgelagerten CO₂-Ausstoßes für Projekte forderte, die zuvor auf eine 4-Sterne-Zertifizierung abzielten. Diese politischen Maßnahmen verlagern die Nachfrage von einmaligen Korrekturmaßnahmen hin zu längeren Betriebsprogrammen, die die Gebäudeleistung im Laufe der Zeit verfolgen. Sie machen auch die Vertragsverlängerung für Bestandsanbieter vertretbarer, die CO₂-, Energie- und Asset-Ergebnisse so dokumentieren können, dass Eigentümer sie für die Berichterstattung nutzen können. Der integrierte Facility-Management-Markt im asiatisch-pazifischen Raum erhält daher Unterstützung durch Netto-Null-Rahmenwerke, die technische Betriebsabläufe zu einem Teil des Compliance-Wegs eines Gebäudeeigentümers machen.
Rasantes Wachstum gewerblicher Immobilien in Städten der zweiten Reihe im asiatisch-pazifischen Raum
Die Nachfrage konzentriert sich nicht mehr nur auf erstklassige Geschäftsviertel, und der integrierte Facility-Management-Markt im asiatisch-pazifischen Raum breitet sich in Sekundärstädte aus, da neue Büro-, Logistik- und Mischnutzungsimmobilien in Betrieb genommen werden. Dies ist bedeutsam, da Erstvermietungsmandate in neueren Gebäuden der Klasse A in der Regel breitere Leistungsumfänge umfassen, einschließlich technischer Wartung, Reinigung, Sicherheit und Berichterstattung ab dem ersten Tag. Die Chance ist am stärksten dort, wo multinationale Nutzer und inländische Entwickler gemeinsam expandieren, da Beschaffungsstandards schnell steigen, wenn neues Angebot durch institutionelles Kapital gedeckt wird. Das Wachstum in Sekundärstädten hilft integrierten Anbietern auch, Aufträge zu gewinnen, bevor Servicemodelle auf mehrere Anbieter aufgeteilt werden. Im Laufe der Zeit kann dies die Kundenbindung verbessern, da frühe Betreiber oft in Betriebsroutinen, Compliance-Dokumentation und standortbezogene Personalstrukturen eingebettet werden. Für den IFM-Markt im asiatisch-pazifischen Raum ist der praktische Effekt ein breiteres Feld an Greenfield-Auslagerungsmöglichkeiten jenseits der gesättigtsten städtischen Zentren der Region.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte Regulierungscodes in den Rechtsordnungen des asiatisch-pazifischen Raums erhöhen Compliance-Kosten | -0.8% | Gesamter APAC-Raum, am stärksten in Südostasien, einschließlich Malaysia, Indonesien, Vietnam und den Philippinen | Langfristig (≥ 4 Jahre) |
| Cybersicherheitsschwachstellen durch vernetzte Gebäudesysteme | -0.6% | Global, angeführt von Singapur, Japan, Südkorea und Australien | Mittelfristig (2–4 Jahre) |
| Geringe Durchdringung des integrierten Facility-Managements bei kleinen und mittleren Unternehmen aufgrund von Kostensensitivität | -0.5% | Südostasien und Südasien, insbesondere Indonesien, Vietnam und Indien Tier 2+ | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Fachkräftemangel in hybriden technisch-infrastrukturellen FM-Rollen nach der Pandemie | -0.4% | Japan, Singapur und Australien, mit sekundären Auswirkungen in Südkorea und Neuseeland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Regulierungscodes in den Rechtsordnungen des asiatisch-pazifischen Raums erhöhen Compliance-Kosten
Die grenzüberschreitende FM-Leistungserbringung bleibt schwierig, da die Rechtsordnungen im asiatisch-pazifischen Raum unterschiedliche Regeln für Gebäudeenergieeffizienz, Sicherheit, Auditzyklen und Berichterstattung anwenden. Ein Anbieter, der Singapur, Australien, Indien und Südostasien bedient, kann sich nicht auf ein einziges Compliance-Handbuch verlassen, was den Verwaltungsaufwand erhöht und die Standardisierung verlangsamt. Forschungen zur Einführung intelligenter Gebäude in Malaysia identifizierten auch das Fehlen spezifischer Rechtsvorschriften und politischer Rahmenbedingungen als wesentliches Hindernis, neben Fragen der Datenweitergabe und des Dateneigentums.[3] Diese Reibungspunkte sind am bedeutsamsten bei regionalen Verträgen, bei denen Kunden Konsistenz über Standorte hinweg wünschen, lokale Betriebsregeln jedoch eine marktspezifische Anpassung erzwingen. Lokale Betreiber, die innerhalb einer Rechtsordnung bleiben, vermeiden oft einen Teil dieser Belastung, was sie günstiger erscheinen lassen kann, selbst wenn ihr Leistungsumfang enger ist. Bis zur weiteren Angleichung von Standards wird der IFM-Markt im asiatisch-pazifischen Raum weiterhin mit Margendruck durch doppelte Compliance-Arbeit und uneinheitliche Betriebsanforderungen konfrontiert sein.
Cybersicherheitsschwachstellen durch vernetzte Gebäudesysteme
Vernetzte Gebäudesysteme erweitern das operative Cyberrisiko des integrierten Facility-Management-Markts im asiatisch-pazifischen Raum, da HLK-, Zutrittskontroll-, Beleuchtungs- und Brandschutzsysteme nun mehr digitale Berührungspunkte teilen. Das Problem beschränkt sich nicht auf Datenverlust, da ein Einbruch in Gebäudesysteme auch den physischen Betrieb stören und Sicherheitsrisiken für Eigentümer und Dienstleister schaffen kann. Taiwan hat bereits reagiert, indem es lokal hergestellte intelligente Gebäudehardware in Regierungseinrichtungen fördert, um die Infrastrukturexposition zu reduzieren und die Kontrolle über kritische Systeme zu verbessern.[4] Diese Art von Reaktion zeigt, dass Cyber-Resilienz zu einem Teil der Gebäudebeschaffung wird und nicht nur ein IT-Anliegen ist. Für FM-Anbieter besteht die kommerzielle Herausforderung darin, dass Kunden die Effizienzvorteile vernetzter Systeme wünschen, aber möglicherweise zögern, die gesamte technische Kontrolle einem einzigen Anbieter zu übertragen, wenn Haftungsgrenzen unklar bleiben. Diese Spannung kann die vollständige Serviceakzeptanz im fortgeschrittensten Teil des integrierten Facility-Management-Markts im asiatisch-pazifischen Raum verlangsamen, selbst wenn digitale Werkzeuge die Wartungsqualität und Berichterstattung verbessern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Technisches Facility Management beschleunigt sich mit steigender MEP-KomplexitätDas infrastrukturelle Facility Management machte 61,72 % des regionalen Umsatzes im Jahr 2025 aus, während das technische Facility Management bis 2031 mit einem CAGR von 7,74 % expandieren soll. Infrastrukturelle Facility-Management-Dienstleistungen blieben der größere Pool, da Reinigung, Sicherheit, Büroservice und Catering arbeitsintensiv sind und in gewerblichen, institutionellen und öffentlichen Einrichtungen weit verbreitet ausgelagert werden. Dennoch verschiebt sich das Gleichgewicht, da Energievorschriften und Gerätekomplexität den Wert technischer Wartung in integrierten Verträgen erhöhen. Das technische Facility Management profitiert direkt vom wachsenden Bestand an MEP-intensiven Anlagen, einschließlich Rechenzentren und Life-Sciences-Campussen, wo Betriebszeit und Compliance ebenso wichtig sind wie routinemäßige Serviceabdeckung. Dies treibt den integrierten Facility-Management-Markt im asiatisch-pazifischen Raum hin zu Verträgen, bei denen technische Tiefe mehr Preissetzungsmacht trägt als einfache Aufgabenausführung.
Die Chance im technischen Facility Management verändert auch das Umsatzmodell, da vorausschauende Wartung und Fernüberwachung wiederkehrende digitale Schichten zu dem hinzufügen, was früher geplante oder Reparaturarbeiten waren. Singapurs periodische Anforderung zur Prüfung von Klimaanlagen und Hongkongs erweiterter Prüfungsumfang stärken beide die Nachfrage nach Anbietern, die Anlagendaten interpretieren und in Korrekturmaßnahmen umsetzen können. Das Factorial-Seongsu-Gebäude von Samsung Electronics in Südkorea zeigte, wie integrierte Gebäudesteuerungen einen geringeren Energieverbrauch und stärkere Qualifikationen als intelligentes Gebäude unterstützen können, was den Fall für technisch fähige Betreiber stärkt. In der integrierten Facility-Management-Branche sind Anbieter, die Außentechniker, Energieexpertise und Gebäudesystemtransparenz kombinieren, besser positioniert als reine Anbieter infrastruktureller Dienstleistungen, um die schneller wachsende Seite des IFM-Markts im asiatisch-pazifischen Raum zu erschließen.


Nach Endnutzer:
Industrie- und Prozesssektor verankert die Nachfrage, während der Gewerbebereich beschleunigtDer Industrie- und Prozesssektor repräsentierte 34,73 % der regionalen Nachfrage im Jahr 2025, während der Gewerbebereich bis 2031 mit dem schnellsten CAGR von 7,64 % wachsen soll. Industrieanlagen bleiben zentral für den integrierten Facility-Management-Markt im asiatisch-pazifischen Raum, da Fertigungs-, Bergbau- und Energiestandorte kontinuierliche Asset-Pflege, Sicherheitsüberwachung und eng verwaltete Serviceumgebungen benötigen. Sodexos Rio-Tinto-Vertrag im australischen Pilbara im Jahr 2026 zeigt, wie industrielle Mandate oft Unterkunft, Transport, Catering und Anlagenwartung unter einer langfristigen Vereinbarung kombinieren. Diese Verträge neigen dazu, stabil zu sein, da Betreiber in die Logistik abgelegener Standorte, Personaldienstleistungen und Compliance-Routinen eingebettet werden. Das gewerbliche Segment wächst schneller, da Bürogebäude der Klasse A, Logistikanlagen, Rechenzentren und multinationale Nutzer den Bedarf an Servicekoordination durch einen einzigen Anbieter ausweiten.
Das Gesundheitswesen bewegt sich ebenfalls auf einer höheren Qualitätskurve, wobei Hygiene, Betriebszeit und regulierte Umgebungen Käufer zu breiteren integrierten Leistungsumfängen drängen. ISS' Verlängerung im südostasiatischen Gesundheitsbereich im Jahr 2025 zeigte den Umfang und die Dauer, die öffentliche Gesundheitskonten in diesem Teil der Region unterstützen können. Die Nachfrage nach institutioneller und öffentlicher Infrastruktur bleibt stabil, da Beschaffungszyklen lang sind und Servicekontinuität geschätzt wird, wie die 25-jährige Partnerschaft von Compass Group Australia mit dem Melton Hospital zeigt, die 2024 angekündigt wurde. In der gesamten integrierten Facility-Management-Branche begünstigt diese Mischung Anbieter, die Liefermodelle nach Standortkritikalität anpassen können und dabei einen einzigen Betriebsrahmen für den gesamten IFM-Markt im asiatisch-pazifischen Raum anbieten.


Geografische Analyse
Markt für integriertes Facility Management in China und Indien
China hielt im Jahr 2025 einen Anteil von 25,33 % am asiatisch-pazifischen Markt für integriertes Facility Management, während Indien bis 2031 voraussichtlich mit einer CAGR von 8,54 % wachsen wird. Chinas Größe verleiht der Region nach wie vor die breiteste Nachfragebasis, da sowohl große Geschäftsviertel als auch Industriekorridore umfangreiche Servicenetzwerke benötigen. Shanghais Vorschriften für grünes Bauen, die 2025 in Kraft treten, stärken diese Nachfrage, indem sie Mindeststandards für neue Wohngebäude und höhere Schwellenwerte für wichtige öffentliche Liegenschaften anheben. Diese Anforderung begünstigt Anbieter, die Energieeffizienz, Berichterstattung und technische Instandhaltung in einem einzigen Leistungspaket verwalten können. Indien ist das am schnellsten wachsende Land im regionalen Mix, da kommerzielle Expansion, Niederlassungen multinationaler Unternehmen und Infrastrukturinvestitionen die Basis für integriertes Outsourcing verbreitern.
Asien-Pazifik-Markt für integriertes Facility Management
Im asiatisch-pazifischen Markt für integriertes Facility Management ist Japans Situation eine andere, da der Markt reif ist, die Gebäude älter sind und der Arbeitskräftemangel ausgelagerte Koordination attraktiver macht. In Tokio und anderen großen Ballungszentren schenken Eigentümer der Wirtschaftlichkeit von Nachrüstungen mehr Aufmerksamkeit, da Abrisskosten und Überlegungen zum gebundenen Kohlenstoff zunehmen. Südkorea gewinnt durch die Einführung intelligenter Gebäude an Dynamik, und das Factorial-Seongsu-Projekt von Samsung Electronics bietet Unternehmensnutzern ein anschauliches Beispiel dafür, was integrierte Steuerungssysteme in der Betriebsleistung bewirken können. Australien und Neuseeland gehören nach wie vor zu den am weitesten entwickelten Outsourcing-Umgebungen in der Region, mit Beschaffungsmodellen, die Ergebnissen und Nachhaltigkeit ein größeres Gewicht beimessen. Die Wiederernennung von Jones Lang LaSalle Incorporated im Jahr 2026 im Rahmen des australischen Regierungsprogramms für Immobiliendienstleistungen zeigt, wie öffentliche Auftraggeber Immobiliendienstleistungen mit der Umsetzung von Netto-Null-Zielen und langfristigen Berichtspflichten verknüpfen.
Der Rest des asiatisch-pazifischen Raums, einschließlich Vietnam, Indonesien, Malaysia, der Philippinen und Thailands, bleibt die deutlichste Outsourcing-Grenze für den asiatisch-pazifischen Markt für integriertes Facility Management. Diese Länder liegen noch hinter den am stärksten ausgelagerten Märkten zurück, doch die Beschaffungspraktiken wandeln sich, da multinationale Nutzer umfassendere Servicepakete und eine stärkere Berichtsdisziplin erwarten. Neuere Bürogebäude der Klasse A, Logistikparks und gemischt genutzte Entwicklungen in diesen Märkten beginnen häufig mit einem breiteren ausgelagerten Leistungsumfang als Bestandsgebäude, was integrierten Anbietern einen frühen Markteintritt ermöglicht. Insgesamt vereint die Region eine ausgereifte Nachrüstungsnachfrage in fortgeschrittenen Volkswirtschaften mit erstmaligen Outsourcing-Möglichkeiten in aufstrebenden Märkten, was dem asiatisch-pazifischen Markt für integriertes Facility Management eine breite und differenzierte Wachstumsbasis verleiht.
Wettbewerbslandschaft
Marktkonzentration
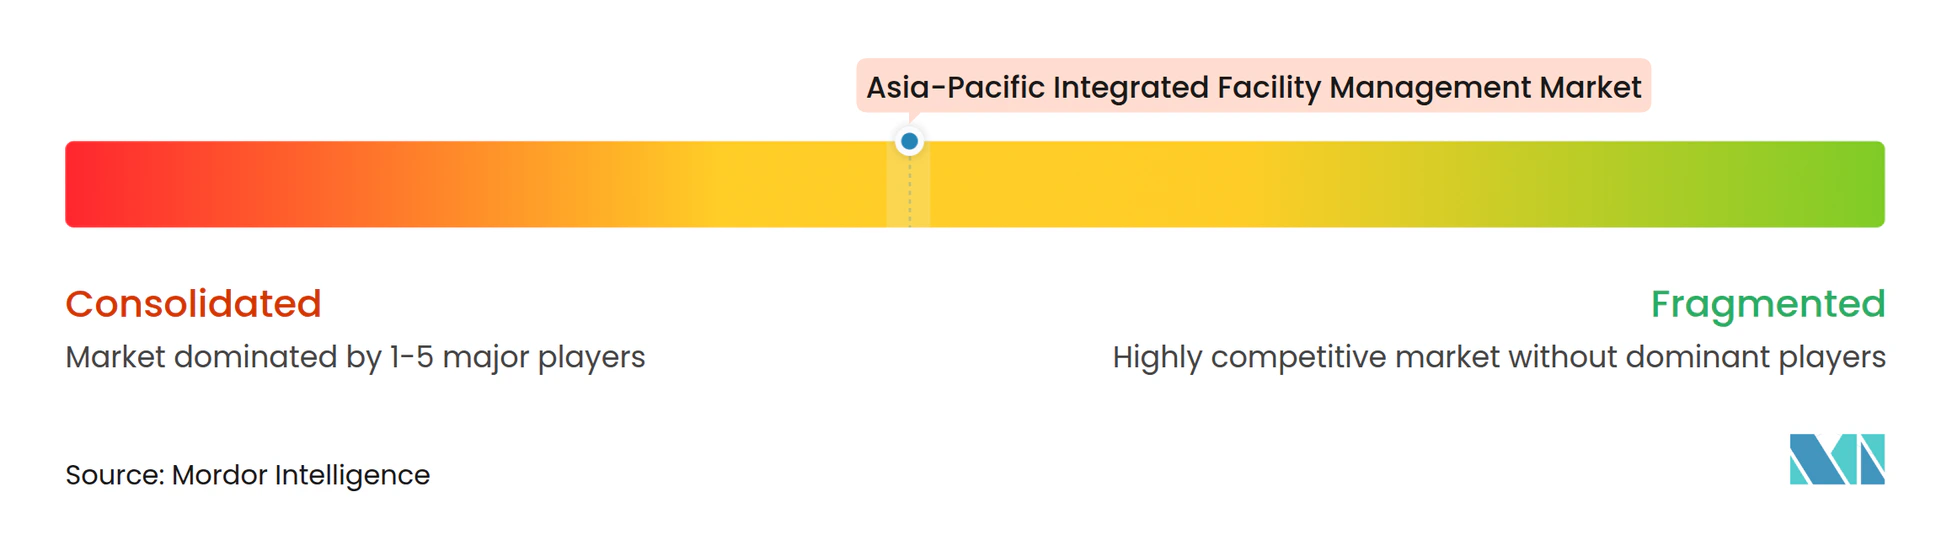
Der integrierte Facility-Management-Markt im asiatisch-pazifischen Raum ist an der Spitze mäßig konzentriert und im breiteren Feld noch fragmentiert, wobei globale Betreiber große Unternehmensmandate anführen und inländische Spezialisten Tiefe in lokalen Aufträgen halten. Sodexo, ISS, CBRE, Cushman & Wakefield und JLL bleiben in regionalen Unternehmens- und Regierungsaufträgen prominent, da sie technische und infrastrukturelle Dienstleistungen mit Governance, Berichterstattung und digitalen Werkzeugen bündeln können. Inländische Gruppen wie Aeon Delight, NIPPON KANZAI, Bluspring Enterprises und Ventia sind weiterhin bedeutsam, da lokales Compliance-Wissen und Arbeitsnetzwerke die Ausführungsqualität nach wie vor prägen. Dies schafft eine Wettbewerbsspaltung im integrierten Facility-Management-Markt im asiatisch-pazifischen Raum zwischen Skalenanbietern, die integrierte Plattformen verkaufen, und lokalen Betreibern, die auf Nähe, Personalausstattung und Rechtskenntnisse setzen. Das Ergebnis ist keine Alles-oder-Nichts-Struktur, sondern ein Markt, in dem Vertragstyp und Kundensophistikation stark beeinflussen, wer konkurrieren kann.
Strategische Schritte in den Jahren 2025 und 2026 zeigen, dass führende Anbieter Vertragsverlängerungen nutzen, um Fähigkeitspositionen zu vertiefen, statt nur Volumen hinzuzufügen. ISS verlängerte 2026 einen wichtigen globalen integrierten Facility-Services-Vertrag, was die Stärke der Bestandsposition unterstreicht, wenn die Serviceerbringung eng mit den Betriebssystemen des Kunden verknüpft ist. Cushman & Wakefield verlängerte auch seine globale Vereinbarung mit BHP im Jahr 2025 und richtete den Leistungsumfang an BHPs digitalem und KI-Arbeitsplatz-Fahrplan aus, was zeigt, wie Arbeitsplatztechnologie zu einem Teil der FM-Wertschöpfung wird. JLL's Wiederernennung für australische Regierungsimmobiliendienstleistungen fügte ein klares Netto-Null-Mandat hinzu, was zeigt, wie Nachhaltigkeitsumsetzung nun in großen öffentlichen Verträgen verankert ist. Diese Beispiele legen nahe, dass der integrierte Facility-Management-Markt im asiatisch-pazifischen Raum Anbieter belohnt, die Servicebetrieb mit digitalen, Arbeitsplatz- und Dekarbonisierungsagenden verbinden können.
Chancen in weißen Flecken sind am stärksten im Gesundheitswesen, in den Biowissenschaften, in Rechenzentren und in der öffentlichen Infrastruktur, da diese Umgebungen Zuverlässigkeit, Prüfbarkeit und spezialisiertes technisches Wissen in den Vordergrund stellen. Beschaffungsstandards wie ISO 41001, ISO 45001 und ISO 14001 erhöhen auch die Eintrittsbarrieren, indem sie formale Systeme und zertifizierte Prozesse in der Angebotsbewertung wichtiger machen. Dieser Trend schränkt den Raum für informellen Preiswettbewerb ein und unterstützt größere Anbieter, wenn Kunden einen verantwortlichen Betreiber über mehrere Servicelinien hinweg benötigen. Gleichzeitig bedeutet der lange Schwanz kleinerer lokaler Anbieter, dass der IFM-Markt im asiatisch-pazifischen Raum noch Raum für Konsolidierung, Partnerschaftsmodelle und spezialisierte Nischenspiele bietet.
Marktführer im integrierten Facility-Management-Markt im asiatisch-pazifischen Raum
-
CBRE Group, Inc.
-
Jones Lang LaSalle Incorporated
-
Sodexo SA
-
ISS A/S
-
Compass Group PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Asien-Pazifik-Markt für integriertes Facility Management Unternehmen in diesem Bericht
- Sodexo SA
- CBRE Group, Inc.
- ISS A/S
- Compass Group PLC
- Jones Lang LaSalle Incorporated
- Colliers International Group Inc.
- Cushman & Wakefield plc
- Ventia Services Group
- OCS Group Limited
- Aeon Delight Co. Ltd.
- Serco Group plc
- Aramark Corporation
- Quess Corp Limited
- Aden Services
- Atalian Global Services
- Sinar Jernih Sdn Bhd
- UEMS Solutions Pte Ltd.
- NIPPON KANZAI Co., Ltd.
- Keppel Land Limited (Keppel Infrastructure Services)
- SIS Limited
Neueste Industrielle Entwicklungen in Asien-Pazifik-Markt für integriertes Facility Management
- Mai 2026: Sodexo SA erhielt einen Sieben-Jahres-Vertrag mit einer Drei-Jahres-Verlängerungsoption zur Verwaltung der Fly-in-Fly-out-Unterkunftsdörfer, Betriebsstandorte und Gemeinschaftseinrichtungen von Rio Tinto im Pilbara in Westaustralien. Die Vereinbarung umfasst rund 19.000 FIFO-Zimmer in 25 Dörfern und etwa 2.900 Wohnhäuser, mit einer starken Verpflichtung zur Beschäftigung von Ureinwohnern und lokaler Beschaffung, die rund 2.500 Sodexo-Stellen in der Pilbara-Region unterstützt.
- März 2026: ISS A/S verlängerte seinen Vertrag über integrierte Facility-Services mit einem großen globalen Kunden um zwei Jahre, wirksam ab dem dritten Quartal 2027, bei einem jährlichen Vertragswert von über 700 Millionen DKK (109 Millionen USD). Die Vereinbarung umfasst Reinigungs-, Catering-, technische und gebäudetechnische Wartungs-, Ingenieur- und Arbeitsplatzerfahrungsdienstleistungen, die weltweit erbracht werden, einschließlich der APAC-Aktivitäten von ISS in Australien, China, Hongkong, Indien, Indonesien, Japan, Malaysia, Neuseeland und Singapur.
- Februar 2026: JLL wurde als Immobiliendienstleister im Rahmen der australischen Regierungsweiten koordinierten Beschaffungsvereinbarungen für Immobiliendienstleistungen wiederernannt, einem Fünf-Jahres-Vertrag, der 28 Bundesbehörden abdeckt, mit einem spezifischen Mandat zur Förderung von Netto-Null-Initiativen in verwalteten Immobilienportfolios. JLL pflegt eine 25-jährige Beziehung mit der australischen Regierung.
- Februar 2026: JLL sicherte sich einen Sechs-Jahres-Vertrag mit dem australischen Verteidigungsministerium zur Bereitstellung nationaler Programmdienstleistungen für das Verteidigungsimmobilien-Arbeitsprogramm, zur Verwaltung und Koordinierung von Immobilienprojekten im umfangreichen Portfolio der Verteidigung und zur Nutzung integrierter digitaler Plattformen für Risikomanagement und Investitionspriorisierung.
- Januar 2026: ISS A/S unterzeichnete einen Sechs-Jahres-Vertrag mit dem australischen Verteidigungsministerium, der auf rund 300 Millionen DKK (46,7 Millionen USD) jährlich bewertet wird, zur Erbringung integrierter Facility-Services, einschließlich Unterkunftsverwaltung, Reinigung, Catering und technischer Dienstleistungen, an 85 Verteidigungsstandorten in Südaustralien und Westaustralien.
Berichtsumfang des integrierten Facility-Management-Markts im asiatisch-pazifischen Raum
Der Bericht über den integrierten Facility-Management-Markt im asiatisch-pazifischen Raum ist segmentiert nach Servicetyp (Technisches Facility Management [Asset Management, MEP- und HLK-Dienstleistungen, Brandschutzsysteme und Sicherheit sowie weitere technische Facility-Management-Dienstleistungen] und Infrastrukturelles Facility Management [Büroservice und Sicherheit, Reinigungsdienstleistungen, Cateringdienstleistungen sowie weitere infrastrukturelle Facility-Management-Dienstleistungen]), Endnutzer (Gewerbe (einschließlich BFSI, IT und Telekommunikation, Einzelhandel und Lagerhäuser usw.), Gastgewerbe (einschließlich Gaststätten, Restaurants und Großhotels), Institutionelle und öffentliche Infrastruktur (einschließlich Regierungseinrichtungen, Bildung, Verkehr wie Flughäfen und Eisenbahnen usw.), Gesundheitswesen (einschließlich öffentlicher und privater Gesundheitseinrichtungen), Industrie- und Prozesssektor (einschließlich Fertigung, Energie einschließlich Öl- und Gasexploration, Bergbau usw.) und weitere Endnutzerindustrien (Mehrfamilienwohnhäuser, Unterhaltung, Sport und Freizeit)) sowie Geografie (China, Japan, Indien, Südkorea, Australien, Neuseeland und übriger asiatisch-pazifischer Raum). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Technisches Facility Management | Asset Management |
| MEP- und HLK-Dienstleistungen | |
| Brandschutzsysteme und Sicherheit | |
| Weitere technische Facility-Management-Dienstleistungen | |
| Infrastrukturelles Facility Management | Büroservice und Sicherheit |
| Reinigungsdienstleistungen | |
| Cateringdienstleistungen | |
| Weitere infrastrukturelle Facility-Management-Dienstleistungen |
| Gewerbe |
| Gastgewerbe |
| Institutionelle und öffentliche Infrastruktur |
| Gesundheitswesen |
| Industrie- und Prozesssektor |
| Weitere Endnutzerindustrien |
| China |
| Japan |
| Indien |
| Südkorea |
| Australien |
| Neuseeland |
| Übriger asiatisch-pazifischer Raum |
| Nach Servicetyp | Technisches Facility Management | Asset Management |
| MEP- und HLK-Dienstleistungen | ||
| Brandschutzsysteme und Sicherheit | ||
| Weitere technische Facility-Management-Dienstleistungen | ||
| Infrastrukturelles Facility Management | Büroservice und Sicherheit | |
| Reinigungsdienstleistungen | ||
| Cateringdienstleistungen | ||
| Weitere infrastrukturelle Facility-Management-Dienstleistungen | ||
| Nach Endnutzer | Gewerbe | |
| Gastgewerbe | ||
| Institutionelle und öffentliche Infrastruktur | ||
| Gesundheitswesen | ||
| Industrie- und Prozesssektor | ||
| Weitere Endnutzerindustrien | ||
| Nach Geografie | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der integrierte Facility-Management-Markt im asiatisch-pazifischen Raum im Jahr 2026?
Der Markt hat im Jahr 2026 einen Wert von 159,17 Milliarden USD und soll bis 2031 bei einem CAGR von 7,2 % 225,71 Milliarden USD erreichen.
Welcher Servicetyp wächst im integrierten Facility-Management im asiatisch-pazifischen Raum am schnellsten?
Das technische Facility Management ist der am schnellsten wachsende Servicetyp mit einem prognostizierten CAGR von 7,74 % bis 2031, unterstützt durch steigende MEP-Komplexität und Anforderungen an die Energiekonformität.
Welche Endnutzergruppe erzeugt in dieser Region die größte Nachfrage?
Der Industrie- und Prozesssektor führte die Nachfrage im Jahr 2025 mit einem Anteil von 34,73 % an, unterstützt durch den Umfang und die Wartungsintensität von Fertigungs-, Bergbau- und Energieanlagen.
Welches Land expandiert in dieser regionalen Landschaft am schnellsten?
Indien ist der am schnellsten wachsende Ländermarkt mit einem erwarteten CAGR von 8,5 % bis 2031, unterstützt durch gewerbliche Entwicklung, multinationale Expansion und Infrastrukturinvestitionen.
Warum werden Energievorschriften für Facility-Management-Anbieter so wichtig?
Energieaudits, Gebäudeeffizienzvorschriften und Netto-Null-Mandate drängen Eigentümer dazu, Verträge zu kaufen, die technische Wartung, Compliance-Berichterstattung und messbare Leistungsverbesserungen umfassen.
Was prägt den Wettbewerb unter den wichtigsten Anbietern im integrierten Facility-Management im asiatisch-pazifischen Raum?
Große Verträge begünstigen zunehmend Betreiber, die digitale Plattformen, Nachhaltigkeitsumsetzung und Multi-Service-Lieferung kombinieren, während lokale Spezialisten weiterhin stark auf Compliance-Wissen und Personalreichweite setzen.