
Marktgröße und Marktanteil für Warehouse Dimensioning Vision Systems
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 162.64 Millionen US-Dollar |
| Marktgröße (2031) | 336.89 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 15.68 % |
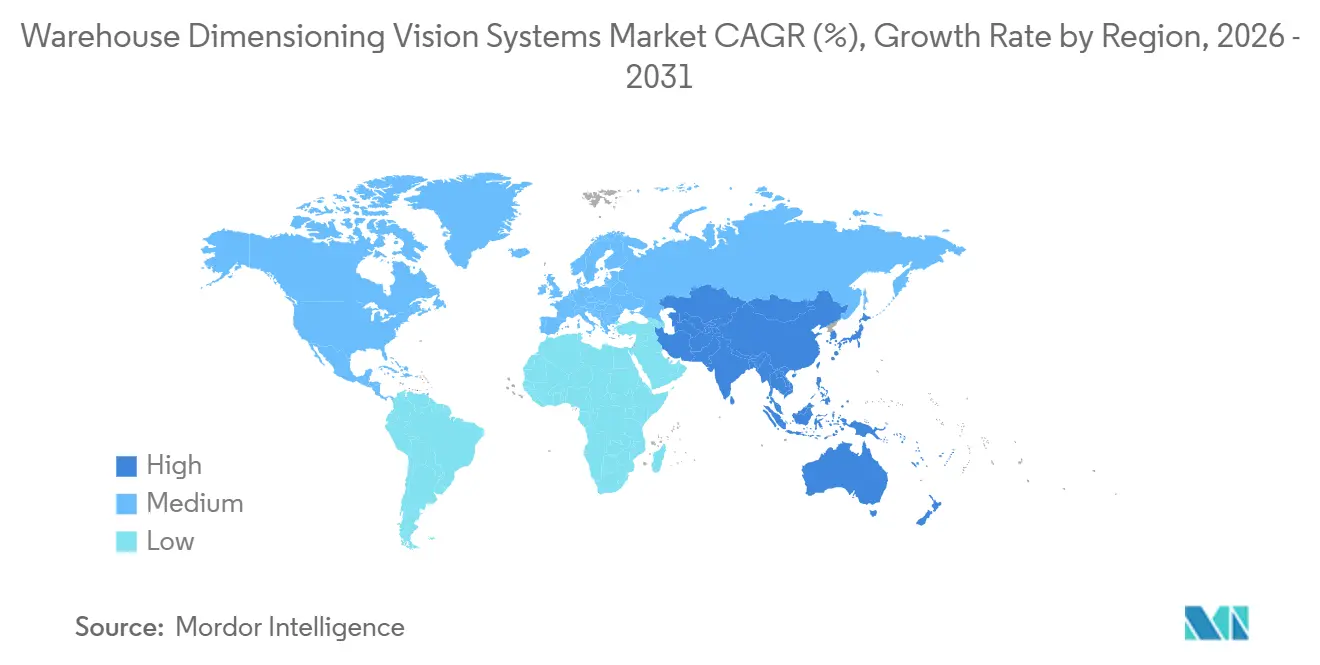
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
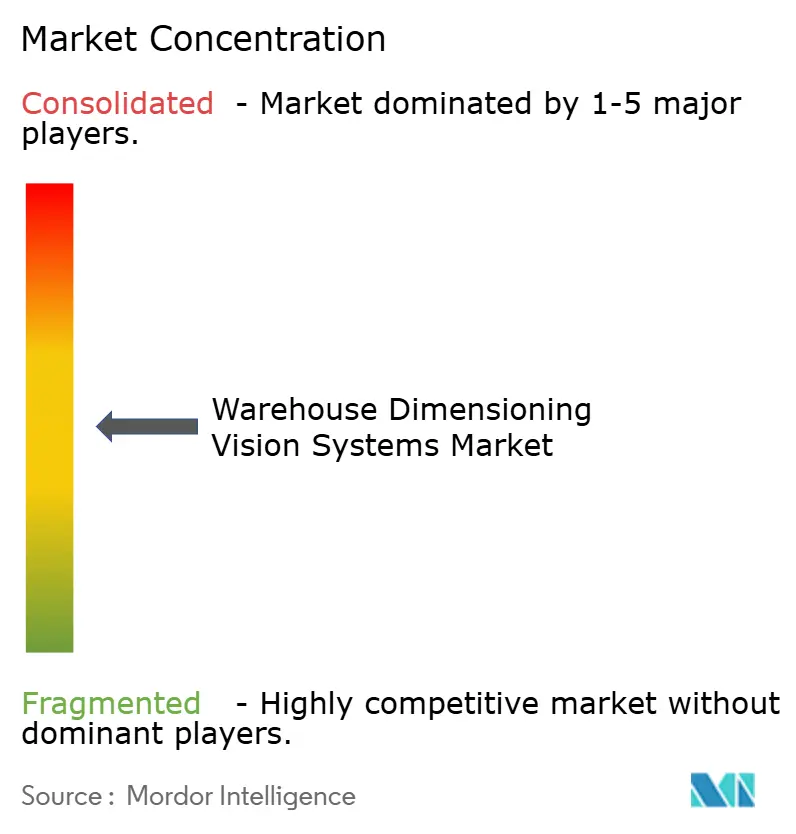
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Warehouse Dimensioning Vision Systems von Mordor Intelligence
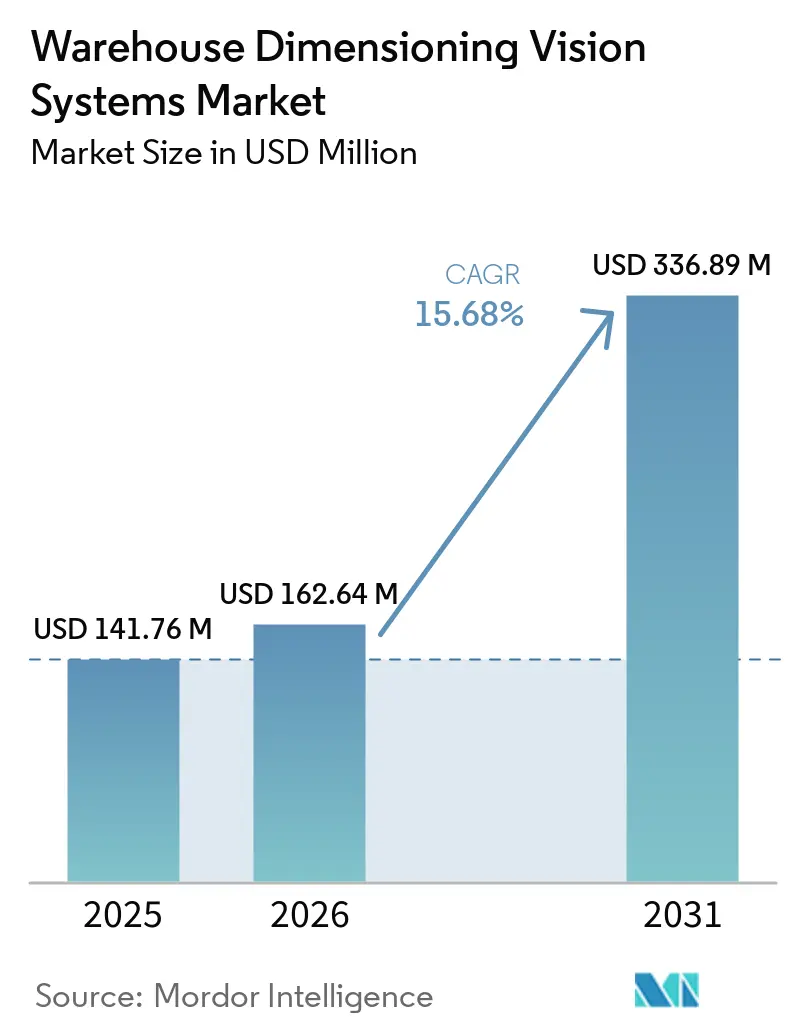
Die Marktgröße für Warehouse Dimensioning Vision Systems wurde im Jahr 2025 auf 141,76 Millionen USD geschätzt und soll von 162,64 Millionen USD im Jahr 2026 auf 336,89 Millionen USD bis 2031 anwachsen, bei einer CAGR von 15,68 % während des Prognosezeitraums (2026–2031). Frachtabrechnungsregeln auf Basis des Dimensionsgewichts haben präzise Paketermessungen wertvoller gemacht, da bereits ein kleiner Fehler die Dimensionsgewichtsgebühren über viele Sendungen hinweg beeinflussen kann. Der Markt für Warehouse Dimensioning Vision Systems profitiert zudem von höheren Paketvolumina, die Einrichtungen unter Druck setzen, Waren zu messen, ohne den Förderbetrieb zu verlangsamen. Lagerbetreiber verbinden Messwerkzeuge mit Lagerverwaltungssystemen, damit Dimensionsdaten die Kartonauswahl, Routenplanung, Lagerung und Rechnungsprüfung steuern können. Große Spediteure und E-Commerce-Betreiber bleiben zentrale Käufer, sodass schwächere Investitionsbudgets neue Projekte und Ersatzzyklen verzögern könnten. Hohe Integrationskosten, Cyberrisiken und ungenaue Messwerte bei weichen oder reflektierenden Waren schränken die Akzeptanz weiterhin ein, obwohl Compliance-Anforderungen und Verpackungseinsparungen die Nachfrage weiterhin stützen.
Wichtigste Erkenntnisse des Berichts
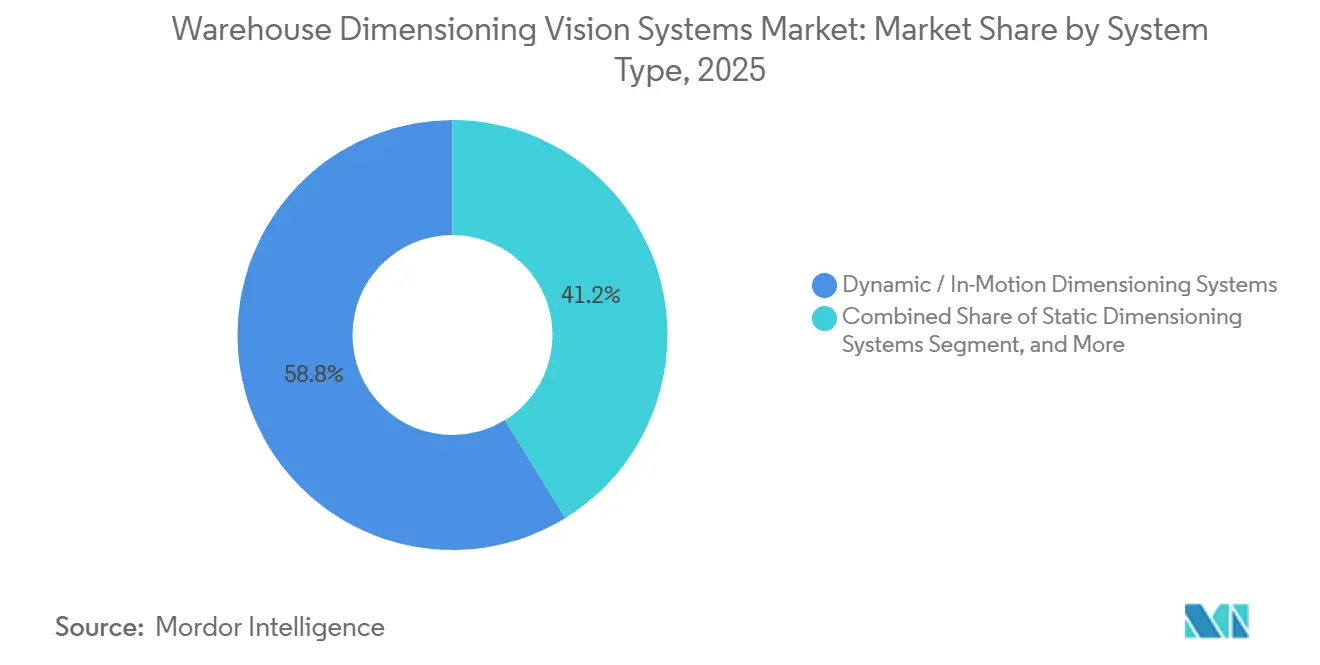
- Nach Systemtyp hielten Dynamische/In-Motion-Dimensionierungssysteme im Jahr 2025 einen Marktanteil von 58,81 % am Markt für Warehouse Dimensioning Vision Systems, während Mobile/Tragbare Dimensionierungssysteme bis 2031 voraussichtlich mit einer CAGR von 16,14 % wachsen werden.
- Nach Visionstechnologie hielt 3D-Stereovision im Jahr 2025 einen Umsatzanteil von 34,56 %, während Strukturiertes-Licht-3D-Vision bis 2031 voraussichtlich die höchste CAGR von 16,27 % verzeichnen wird.
- Nach Objekttyp entfielen im Jahr 2025 55,21 % des dimensionierten Objektdurchsatzes auf Pakete und Kartons, während Unregelmäßige/Nicht-Standardobjekte bis 2031 voraussichtlich mit einer CAGR von 16,12 % wachsen werden.
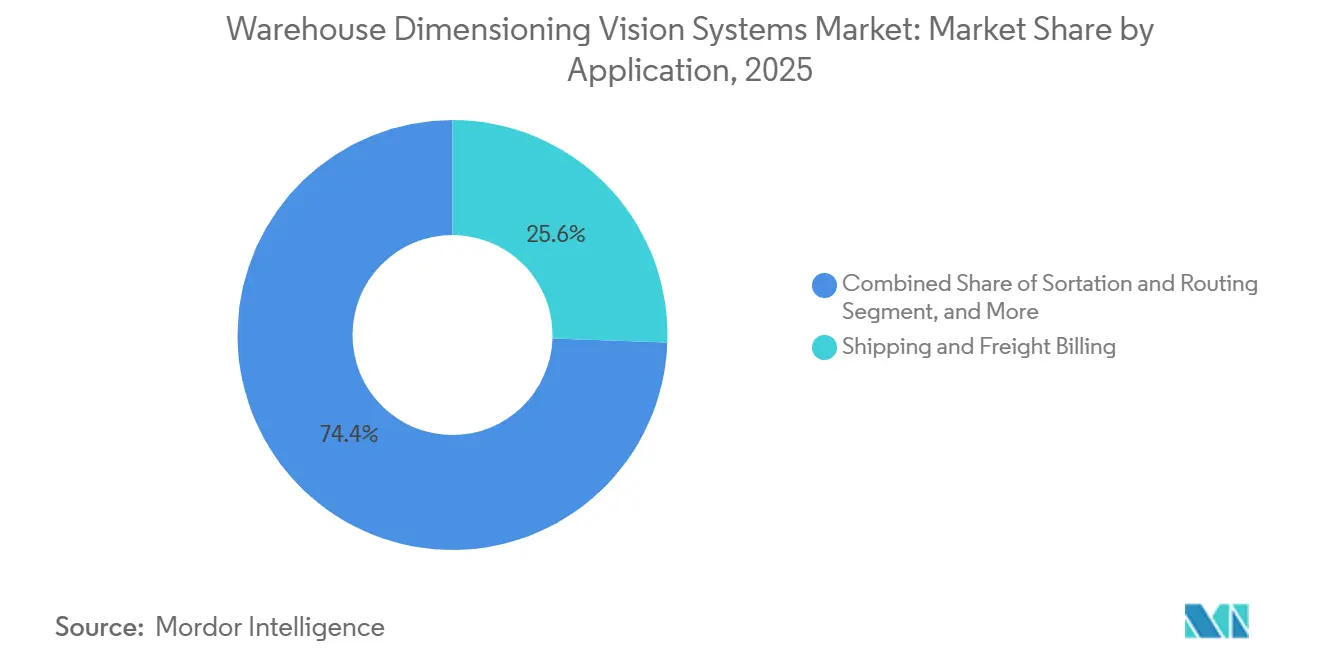
- Nach Anwendung hielt Versand und Frachtabrechnung im Jahr 2025 einen Umsatzanteil von 25,56 %, während Kartonisierung und Verpackungsoptimierung bis 2031 voraussichtlich mit einer CAGR von 16,33 % wachsen wird.
- Nach Endnutzer hielten E-Commerce und Fulfillment-Center im Jahr 2025 einen Umsatzanteil von 27,71 % und sollen bis 2031 mit einer CAGR von 16,28 % wachsen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Umsatzanteil von 33,51 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 16,38 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Warehouse Dimensioning Vision Systems
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion des E-Commerce-Paketvolumens | +3.5% | Global, mit der höchsten Konzentration in Nordamerika, China und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| Dimensionsgewichtsabrechnung und Frachtkosten-Rückgewinnung | +3.0% | Nordamerika und Europa, mit wachsender Relevanz im asiatisch-pazifischen Raum und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Lagerautomatisierung und Arbeitskräftemangel | +2.8% | Nordamerika, Europa, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Integration von Dimensionierungsdaten in Lagerverwaltungssysteme | +2.2% | Global, mit früher Akzeptanz konzentriert in Nordamerika und Nordeuropa | Mittelfristig (2–4 Jahre) |
| Edge-KI für die Klassifizierung unregelmäßiger Pakete | +1.8% | Global, mit der schnellsten Akzeptanz im asiatisch-pazifischen Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| Dimensionierungsdaten für dynamische Kartonisierung | +1.2% | Nordamerika und die EU, mit Ausweitung auf die wichtigsten asiatisch-pazifischen Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion des E-Commerce-Paketvolumens stützt die Grundnachfrage
Die globalen E-Commerce-Paketvolumina wuchsen weiterhin stark, was auf eine anhaltende Nachfrage und keinen kurzfristigen Volumenaufschwung hindeutet. China verzeichnete ein robustes Wachstum bei den Expresslieferungsvolumina, was sowohl inländische Fulfillment-Investitionen als auch automatisierte Dimensionierungsinstallationen unterstützt. Diese Volumina erschweren manuelle Messungen an großen Standorten, da sich kleine Fehler über große Sendungsmengen wiederholen und Frachtgebühren, Lagerentscheidungen und den Durchsatz beeinflussen können. Einrichtungen, die täglich hohe Paketvolumina verarbeiten, können durch geringfügige Messungenauigkeiten erhebliche Fracht- und Lagerverluste erleiden, insbesondere wenn Paketabmessungen in mehrere Betriebssysteme eingehen. Der Markt für Warehouse Dimensioning Vision Systems ist daher mit dem Bedarf an zuverlässigen Hochdurchsatzmessungen beim Wareneingang, der Sortierung und der ausgehenden Abwicklung verknüpft. In Indien, Südostasien und Brasilien werden neue Fulfillment-Standorte zunehmend von Anfang an mit automatisierten Messungen geplant, anstatt diese nachträglich hinzuzufügen, was Betreibern von Beginn an konsistentere Daten liefert.
Dimensionsgewichtsabrechnung und Frachtkosten-Rückgewinnung schaffen direkte ROI-Auslöser
FedEx und UPS wendeten im August 2025 Rundungsregeln für Paketabmessungen an, bei denen jeder Bruchteil eines Paketmaßes in Zoll vor der Berechnung des Dimensionsgewichts aufgerundet wird. Der überarbeitete Ansatz erhöhte die Kosten ungenauer Messungen für leichte und sperrige E-Commerce-Sendungen, die erheblichen Versandraum beanspruchen, ohne ein hohes tatsächliches Gewicht zu haben. Wiederholtes Aufrunden über 3 Dimensionen kann das Kubikvolumen erhöhen und zu zusätzlichen Handlingzuschlägen führen, sodass selbst bescheidene Fehler über eine große Sendungsbasis hinweg kumulieren können. Die Aktualisierung der National Motor Freight Classification im Juli 2025 führte neue dichtebasierte Klassen für Stückgutladungen ein und verstärkte den Bedarf an genauen Abmessungen bei der Frachtklassifizierung.[1]National Motor Freight Traffic Association, "Aktualisierung der National Motor Freight Classification," National Motor Freight Traffic Association, nmfta.org Zertifizierte Systeme liefern prüfbare Aufzeichnungen, die Rechnungsstreitigkeiten, rückwirkende Überprüfungen und die Frachtkosten-Rückgewinnung nach Ausstellung von Spediteurrechungen unterstützen können. Diese Funktion verschafft dem Markt für Warehouse Dimensioning Vision Systems einen klareren finanziellen Vorteil bei Kaufentscheidungen, die sonst längere Amortisationszeiträume erfordern.
Lagerautomatisierung und Arbeitskräftemangel verankern Dimensionierung in umfassenderen Programmen
Investitionen in die Lagerautomatisierung steigen, wenn Betreiber repetitive Logistikarbeiten in den Bereichen Wareneingang, Sortierung, Lagerung und Versand nicht zuverlässig besetzen können. In den Vereinigten Staaten stiegen die Lagerlöhne, während der Transport-, Lager- und Versorgungssektor mit einer erheblichen Anzahl unbesetzter Stellen konfrontiert war. Dimensionierungssysteme ersetzen eine fehleranfällige manuelle Aufgabe und liefern gleichzeitig Daten für Sortier-, Slotting- und Kommissioniergeräte, die auf zuverlässige Artikelprofile angewiesen sind. Ein automatisierter Kommissionierbetrieb ist weiterhin auf zuverlässige Dimensionsdaten angewiesen, wenn er geeignete Lagerplätze, Verpackungen und nachgelagerte Handlingmethoden auswählen soll. Manuelle Messungen können zu einem Datenengpass werden, wenn andere Lagerprozesse automatisiert sind, da unzuverlässige Eingaben jede nachfolgende Entscheidung beeinflussen. Untersuchungen zu Arbeitskräftemangel und Automatisierung ergaben, dass Betreiber Automatisierung zunehmend sowohl nach Durchsatz- als auch nach Datenqualitätsergebnissen bewerteten.
WMS-Integration wandelt Dimensionierung von der Datenerfassung zur Ausführungsintelligenz
Der Markt für Warehouse Dimensioning Vision Systems verlagert sich von eigenständigen Messwerkzeugen hin zu vernetzten Systemen, die Betriebsaufzeichnungen in Echtzeit über Lagerverwaltungs-, Spediteurrating- und Kartonisierungsprozesse hinweg aktualisieren. Wenn eine Messung in ein Lagerverwaltungssystem eingeht, bevor eine Palette das Dock verlässt, kann sie die Kartonauswahl, Routenplanung, Ladeplanung und Rechnungsvorbereitung unterstützen, solange noch Zeit zum Handeln besteht. Honeywell und Stereolabs gaben im August 2025 eine Zusammenarbeit bekannt, die ZED-Stereokameras mit SwiftDecoder-Software für Echtzeit-Paketdaten und Trailer-Ladeoptimierung kombiniert.[2]Honeywell International Inc., "Honeywell und Stereolabs entwickeln innovative mobile Lösung zur Vereinfachung der Logistik in der gesamten Lieferkette," Honeywell, honeywell.com Die Lösung erfordert keine feste Förderinfrastruktur, was ihre Nutzung an Docks, Trailer-Betrieben und anderen flexiblen Arbeitsbereichen erweitert. Betreiber erwarten zunehmend Kompatibilität mit Systemen von Manhattan Associates, Blue Yonder, SAP WM und Oracle WMS Cloud, da isolierte Messaufzeichnungen einen geringeren betrieblichen Wert haben. Anbieter ohne verifizierte Programmierschnittstellen können verdrängt werden, wenn Kunden ihre Lagertechnologie-Stacks vereinfachen und weniger manuelle Datenübertragungen anstreben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Integrationskosten | -2.5% | Global, am stärksten ausgeprägt in Südamerika, dem Nahen Osten und Afrika sowie Südostasien | Mittelfristig (2–4 Jahre) |
| Messfehler bei weichen, reflektierenden und unregelmäßigen Paketen | -1.8% | Global, insbesondere bei E-Commerce- und Einzelhandelsverteilungsoperationen mit hohem Polybeutelanteil | Langfristig (≥ 4 Jahre) |
| Cybersicherheits- und Datenschutzrisiken durch vernetzte Visionsysteme | -1.2% | Nordamerika und Europa, wo Datensouveränitätsrahmen am strengsten sind | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von Integrationsspezialisten für Visionsysteme | -0.8% | Global, am stärksten ausgeprägt in Schwellenmärkten und nicht-metropolitanen Einrichtungen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Integrationskosten schränken den Zugang für den mittleren Markt ein
Produktionsreife dynamische Systeme erfordern Ausgaben für Sensoren, Förderanlagenänderungen, IT-Middleware, Programmierschnittstellen und Zertifizierungstests, anstatt eines einzelnen Gerätekaufs. Diese Kosten können die Technologie für kleinere Logistikbetreiber mit engen Fulfillment-Margen und weniger vorhersehbaren Sendungsvolumina zunächst unerschwinglich machen. Ältere Standorte erfordern häufig individuelle Middleware für ältere Lagerverwaltungs- und ERP-Systeme, was ein technisch realisierbares Projekt finanziell schwerer genehmigbar macht. Dies kann die Projektlaufzeit von Wochen auf Monate verlängern und Servicekosten hinzufügen, die die Hardwareausgaben erreichen können. Das Ergebnis ist ein zweigeteilter Markt für Warehouse Dimensioning Vision Systems, in dem große Spediteure, wichtige Kontraktlogistikdienstleister und nationale Einzelhändler früher adoptieren als unabhängige Betreiber. Abonnementangebote und modulare Hardware erleichtern den Zugang, aber die Gesamtbetriebskosten bleiben in Märkten, in denen die Betriebsmargen unter anhaltendem Druck stehen, eine Beschaffungsbarriere.
Messfehler bei Nicht-Standardpaketen erhalten manuelle Messpfade aufrecht
Herkömmliche Laseranordnungs- und Laufzeitdesigns wurden für opake, rechteckige Kartons entwickelt, bei denen ein klarer Begrenzungsrahmen mit relativ konsistenter Genauigkeit erzeugt werden kann. Polybeutel, weich verpackte Bekleidung und mehrteilige Ladungen können Begrenzungsrahmenfehler erzeugen, die zu Abrechnungsfehlern, Lagerfehlern und Sortierfehlern führen. Eine aktuelle Studie ergab, dass Dimensionsfehler bei unregelmäßigen Paketen fortbestanden, selbst wenn ein kantenbasiertes Deep-Learning-System Bilder mit hoher Geschwindigkeit verarbeitete. Der Befund zeigt, dass die Messung nicht standardmäßiger Pakete eine ungelöste technische Herausforderung bleibt, auch wenn sich die Edge-Verarbeitungsgeschwindigkeiten verbessern. Keine einzelne Sensormethode bewältigt zuverlässig jede Oberfläche und jedes Paketprofil mit akzeptabler Genauigkeit über das gesamte Spektrum der Lagerwaren. Hybride Sensorsysteme können die Abdeckung verbessern, fügen jedoch auch Kosten und Komplexität für mittelständische Betreiber hinzu, die bereits schwierige Integrationsanforderungen bewerten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Systemtyp: In-Motion-Systeme führen bei Hochdurchsatzbetrieben
Dynamische/In-Motion-Dimensionierungssysteme hielten im Jahr 2025 58,81 % des Umsatzes und hatten damit den größten Marktanteil am Markt für Warehouse Dimensioning Vision Systems unter den Systemtypen. Ihre Position spiegelt die Anforderungen von Hochdurchsatzstandorten wider, an denen das Anhalten von Paketen für statische Messungen die Sortiereffizienz verringern und den breiteren Förderfluss unterbrechen kann. Diese Systeme können Pakete mit Geschwindigkeiten von bis zu 3,3 Metern pro Sekunde messen. Sie können auch Dimensionsmessung und Barcode-Lesen während eines einzigen Förderdurchlaufs kombinieren, was den Bedarf an separaten Identifizierungs- und Messphasen reduziert. Dieses Design unterstützt eine konsistente Datenerfassung, während Waren durch eine stark frequentierte Einrichtung bewegt werden.
Statische Dimensionierungssysteme dienen Wareneingangs-Docks und Compliance-Stationen, an denen Betreiber kontrollierte Messungen benötigen und weniger Bedarf an unterbrechungsfreier Förderverarbeitung haben. Mettler-Toledos TLD870 kann bis zu 240 Paletten pro Stunde messen und stieß bei japanischen Logistikbetreibern aufgrund seiner Lagerverwaltungssystemintegration auf Interesse. Mobile/Tragbare Dimensionierungssysteme sollen bis 2031 mit einer CAGR von 16,14 % wachsen. Gabelstapler-montierte und handgehaltene Geräte unterstützen Trailer-Messungen, temporäre Arbeitsbereiche und sich ändernde Lagerlayouts. Die Lösung von Honeywell und Stereolabs zeigte, wie mobile Geräte Paket- und Palettendaten ohne feste Förderbänder erfassen können. Tragbare Designs können die Starrheit fester Installationen reduzieren, wenn sich Arbeitsabläufe ändern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Visionstechnologie: Stereovision führt, während strukturiertes Licht expandiert
3D-Stereovision hielt im Jahr 2025 34,56 % des Umsatzes und hatte damit den führenden Marktanteil am Markt für Warehouse Dimensioning Vision Systems nach Technologie. Die installierte Basis spiegelt Jahrzehnte industrieller Nutzung und eine Erfolgsbilanz bei Kalibrierung und Zuverlässigkeit in Umgebungen wider, in denen gemessene Daten verlässlich sein müssen. Diese Eigenschaften sind wichtig, wenn Logistikbetreiber eine Produktionszertifizierung anstreben. Stereovision dient auch gemischten Lagereinheiten-Umgebungen, die eine zuverlässige Tiefenmessung über verschiedene Artikel hinweg erfordern. Ihre etablierte Position unterstützt die weitere Nutzung in vielen Dimensionierungsinstallationen.
Strukturiertes-Licht-3D-Vision soll bis 2031 mit einer CAGR von 16,27 % wachsen. Es kann nicht-kuboidale und transparente Pakete besser handhaben, wenn Stereoalgorithmen die Merkmalskorrespondenz verlieren. Seine Verwendung mit KI-Inferenz kann die Messabdeckung für Profile erweitern, die reine Lasersysteme schlecht handhaben. Zivid stellte im November 2025 den Zivid 3 XL250 mit Millimetergenauigkeit bis zu 4,5 Metern, einem 2,5 Quadratmeter großen Sichtfeld und Punktwolkenerfassung in unter 500 Millisekunden vor.[3]Zivid, "Zivid 3 setzt einen neuen Standard für große Roboter bei der Depalettierung und dem großen Bin-Picking," Zivid, blog.zivid.com Laufzeit-3D-Vision, Laser- und Kameravision sowie andere Systeme bedienen die verbleibende Nachfrage, während Sensorfusion in Docks mit schwieriger Beleuchtung an Relevanz gewinnt. SICK stellte im August 2026 seine Nova-Plattform vor, die Deep-Learning-KI mit präziser 3D-Höhendatenprofilierung für eine farb- und kontrastunabhängige Erkennung kombiniert.
Nach Objekttyp: Pakete und Kartons verankern die Nachfrage, während unregelmäßige Objekte vorrücken
Pakete und Kartons repräsentierten im Jahr 2025 55,21 % des dimensionierten Objektdurchsatzes und waren damit die größte Objektkategorie. Vorhandene Sensoren können diesen Pakettyp mit rechtlich zertifizierbarer Präzision messen. Die Kategorie verankert daher den aktuellen Umsatz für den Markt für Warehouse Dimensioning Vision Systems. Standardkartons passen auch zu den Handhabungsmustern herkömmlicher Fördersysteme und etablierter Frachtabläufe. Ihre Verbreitung gibt Lieferanten eine große Basis vertrauter Messaufgaben.
Paletten und Großfracht erfordern Systeme, die bei Gabelstaplergeschwindigkeiten arbeiten und schwierige Oberflächen, größere Ladungen und unterschiedliche Handhabungswege bewältigen können. Mettler-Toledo brachte im August 2025 den dynamischen Palettendimensionierer TLD970 in Japan für Geschwindigkeiten von 3–15 km/h sowie für Materialien mit schlechter Reflexionsfähigkeit und Holzkisten auf den Markt. Polybeutel und Weichverpackungen bieten die stärkste Chance für KI-basierte Messsysteme, da feste Algorithmen mit ihren Formen zu kämpfen haben. Unregelmäßige/Nicht-Standardobjekte sollen bis 2031 mit einer CAGR von 16,12 % wachsen. Die Marktplatz-Fulfillment bringt Werkzeuge, Sportartikel und unverpackte Artikel in Lagerabläufe. KI-Systeme erreichen eine Begrenzungsrahmengenauigkeit von ±3–5 mm bei unregelmäßigen Formen, verglichen mit ±2 mm bei rechteckigen Kartons, sodass die Leistungslücke weitere Investitionen weiterhin unterstützt.
Nach Anwendung: Frachtabrechnung führt, während Kartonisierung beschleunigt
Versand und Frachtabrechnung hielt im Jahr 2025 25,56 % des Anwendungsumsatzes und repräsentierte damit den größten Anwendungsanteil. Die führende Position folgt dem Spediteur-Compliance-Bedarf, um zu verhindern, dass ungenaue Dimensionsdaten zu einer prüfbaren Kostenbelastung werden. Die Marktgröße für Warehouse Dimensioning Vision Systems für die Frachtabrechnung wird durch Systeme gestützt, die überprüfbare Messaufzeichnungen während der gesamten Sendungsabwicklung aufbewahren. Die Spediteur-Rundungsänderungen von 2025 und die NMFC-Dichteklassen-Aktualisierung verstärkten den Fall für zertifizierte Messungen im Versand- und Stückgutbetrieb. Diese Anforderungen verknüpfen die Messgenauigkeit direkt mit der Rechnungskontrolle.
Kartonisierung und Verpackungsoptimierung soll bis 2031 mit einer CAGR von 16,33 % wachsen. Echtzeit-Dimensionen können Kartonisierungsmaschinen helfen, Füllmaterial, Verpackungsmaterialverbrauch und Dimensionsgewicht zu reduzieren, bevor eine Sendung versiegelt wird. Eine Messinvestition kann daher Einsparungen über mehrere Betriebskostenlinien hinweg erzielen. Raum- und Slotting-Optimierung sowie Inventar-Stammdatenerfassung sind ebenfalls wachsende Anwendungen. Die Messung eines Artikels beim ersten Eingang kann einen dauerhaften verifizierten Produktdatensatz erstellen und wiederholte Messungen für dieselbe Lagereinheit reduzieren. Sortierung und Routing sowie Qualitäts-/Dimensionsverifizierung vervollständigen den Anwendungsmix und werden zunehmend in der Retourenverarbeitung eingesetzt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Fulfillment-Center bleiben die größten und am schnellsten wachsenden Käufer
E-Commerce und Fulfillment-Center hielten im Jahr 2025 27,71 % des Endnutzerumsatzes und sollen bis 2031 mit einer CAGR von 16,28 % wachsen. Diese Kombination macht die Gruppe sowohl zum größten als auch zum am schnellsten wachsenden Endnutzersegment. Der Marktanteil für Warehouse Dimensioning Vision Systems für diese Einrichtungen spiegelt ihren Bedarf wider, große Paketvolumina mit konsistenten Messungen über schnell laufende Fulfillment-Operationen hinweg zu verarbeiten. Ihre Expansion ist an die Greenfield-Entwicklung durch dieselbe Käufergruppe gebunden und nicht an eine breite Verschiebung über alle Endnutzer hinweg. Diese Standorte benötigen auch Daten, die direkt in Auftragserfüllungsentscheidungen einfließen können.
Kontraktlogistikdienstleister und Drittlogistikanbieter bilden die zweitgrößte Endnutzergruppe und nutzen Dimensionsdatentransparenz zur Unterstützung von Versenderkunden und Spediteur-Rechnungsprüfungen. Kurier-, Express- und Paketdienstleister nutzen Hochgeschwindigkeits-In-Motion-Systeme an Sortierhubs, wobei viele Käufe inkrementelle Upgrades der bestehenden Infrastruktur darstellen. Einzelhandels-Distributionszentren nutzen Messungen für Slotting und Retouren, insbesondere wenn von Verbrauchern zurückgegebene Artikel vor der Wiedereinlagerung verifiziert werden müssen. Fertigungs- und Industrielager sind eine aufkommende Nutzergruppe, da Dimensionen robotergestützte Kommissionierzellen und automatisierte Palettenaufbauten unterstützen können. Diese Anwendungen erweitern den Markt für Warehouse Dimensioning Vision Systems über seine traditionelle Logistikbasis hinaus.
Geografische Analyse
Nordamerika hielt im Jahr 2025 33,51 % des globalen Umsatzes und hatte damit den führenden Marktanteil am Markt für Warehouse Dimensioning Vision Systems nach Region. Dichte E-Commerce-Fulfillment-Netzwerke und ausgereifte Spediteur-Compliance-Programme stützen die Position der Region. Die Paketabmessungs-Rundungsregeln von FedEx und UPS gaben US-amerikanischen Betreibern einen direkten Grund, Messsysteme aufzurüsten. Die Lagerlöhne blieben erhöht, während Transport, Lagerung und Versorgung mit anhaltenden Stellenvakanzen konfrontiert waren. Diese Arbeitsbedingungen begünstigen Investitionen in Systeme, die manuelle Messarbeiten reduzieren.
Kanada ist ein sekundärer regionaler Markt durch seine nationalen Spediteurnetze und händlereigene Distributionszentren, während Mexikos durch Nearshoring getriebene Fertigungsexpansion neue Lager schafft, in denen Visionsysteme bereits in der Planungsphase berücksichtigt werden. Europa ist ein wichtiges regionales Cluster, angeführt von Deutschland, dem Vereinigten Königreich und Frankreich. Europäische Verpackungsvorschriften unterstützen die Rechtsgrößenanpassung, was das Interesse an Kartonisierungsanwendungen steigert. SICKs Konzernumsatz demonstriert das Ausmaß der europäischen Sensorherstellung. Mettler-Toledos norwegischer Produktionsstandort und Zivids Osloer Basis unterstützen Skandinaviens Rolle in der Produktentwicklung und -herstellung.
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 16,38 % wachsen, der schnellsten regionalen Rate im Markt für Warehouse Dimensioning Vision Systems. China verarbeitete ein erhebliches Volumen an Expresslieferungssendungen mit starkem jährlichen Wachstum und unterstützte die Nachfrage nach inländischen und multinationalen Dimensionierungssystemen. Japans alternde Belegschaft unterstützt Investitionen in den Arbeitskräfteersatz, einschließlich Paletten- und statischer Dimensionierer, die von Logistikbetreibern genutzt werden. Indiens expandierende E-Commerce-Branche, Südkoreas fortschrittliches Logistiknetzwerk und Vietnams Fulfillment-Projekte in Fertigungsparks bieten zusätzliche regionale Nachfrage. Südamerika, der Nahe Osten und Afrika bleiben kleinere Entwicklungsmärkte, in denen die Ausweitung der Dimensionsgewichtsabrechnung durch globale Logistikunternehmen als wichtiger Akzeptanzkatalysator dient.

Wettbewerbslandschaft
Der Markt für Warehouse Dimensioning Vision Systems ist mäßig konzentriert unter globalen industriellen Maschinenvisions-Lieferanten und Spezialanbietern. Cognex, SICK und Mettler-Toledo haben Vorteile durch ihre installierte Basis, da Kunden zertifizierte Genauigkeit und breite Lagerverwaltungssystemintegration schätzen. Spezialanbieter wie Cubiscan, vMeasure, VITRONIC und Parcelcube konkurrieren durch Pakettyp-Flexibilität und einfachere Bereitstellung. Zertifizierungsanforderungen von NTEP in den Vereinigten Staaten und OIML/MID-Standards in Europa legen eine Genauigkeitsschwelle für glaubwürdige Anbieter fest. Der Wettbewerb erstreckt sich daher über den Preis hinaus auf Systemleistung, Integration und die Fähigkeit, verschiedene Paketprofile zu handhaben.
Cognex hielt in den letzten Jahren einen schnellen Produktzyklus aufrecht. Das Unternehmen brachte das SLX Logistics Portfolio auf den Markt, das KI-fähige Geräte enthält, die Lagermitarbeiter ohne technische Ausbildung einsetzen können, und Purolator übernahm das Portfolio in seinem Terminalnetzwerk. Cognex brachte anschließend einen NVIDIA Jetson-betriebenen In-Sight Vision Controller mit leistungsstarken Edge-KI-Inferenzfähigkeiten auf den Markt. Darauf folgte OneVision, das verteilten Teams ermöglicht, Inspektionsmodelle über Einrichtungen hinweg zu trainieren, zu verfeinern und einzusetzen. Cognex verwendet auch patentierte symbolisches-Licht-3D-Erfassung in seinen Visionsystemen, was technische Differenzierung unterstützt und die Wechselkosten für bestehende Kunden erhöht.
Mettler-Toledo, Datalogic und Honeywell konkurrieren um mittelständische Projekte durch integrierte Dimensionierungs-, Wiege- und Scansysteme. Datalogic präsentierte seine Matrix 830/930-Plattform auf der LogiMAT 2026 für großflächiges Förderband-Scanning und Paketidentifikation bei primären Sortiergeschwindigkeiten. Honeywells Zusammenarbeit mit Stereolabs zielte auf mobile Messungen und Echtzeit-Lagerverwaltungssystemintegration ab. Die Messung von Polybeuteln und unregelmäßigen Objekten bleibt ein offener Bereich, in dem KI-gestützte Systeme die Automatisierungsabdeckung erweitern können. vMeasure, Parcelcube und BeeVision bieten OIML/MID-zertifizierte KI-gestützte Dimensionierer an, die mittlere Anbieter bei Abdeckung und Preis herausfordern. Körber und Vanderlande integrieren Dimensionierungssysteme zunehmend in größere Automatisierungsprojekte, was Kaufentscheidungen in Richtung Systemintegratoren verlagert.
Branchenführer im Markt für Warehouse Dimensioning Vision Systems
-
Cognex Corporation
-
SICK AG
-
Keyence Corporation
-
Mettler-Toledo International Inc.
-
Datalogic S.p.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: SICK AG brachte KI-gestützte 3D-Qualitätsinspektion über seine Nova-Maschinenvisions-Plattform auf den Markt, die Deep-Learning mit hochpräziser 3D-Höhendatenprofilierung für farb- und kontrastunabhängige Erkennung kombiniert; Logistikanwendungen umfassen die Erkennung von Paketverformungen und die Verifizierung der Behältervollständigkeit, was SICKs erste KI-eingebettete Fähigkeit in seiner hochpräzisen 3D-Maschinenvisions-Produktlinie markiert. SICK meldete einen Konzernumsatz von 1,8 Milliarden EUR im Geschäftsjahr 2025.
- Mai 2026: Cognex Corporation veröffentlichte OneVision, eine kollaborative KI-Visionsentwicklungsumgebung, die verteilten Teams ermöglicht, KI-Inspektionsmodelle über globale Einrichtungsnetzwerke hinweg zu trainieren, zu verfeinern und einzusetzen, ohne KI-Spezialisten auf Einrichtungsebene zu benötigen.
- Mai 2026: Cognex Corporation brachte den In-Sight 6900 Vision Controller auf den Markt, betrieben von NVIDIA Jetson und unterstützt bis zu 157 TOPS KI-Inferenz, mit einer modularen kameraauswechselbaren Architektur, die parallele Multi-Modell-Ausführung für Lager- und Distributionsinspektions-Workflows ermöglicht.
- März 2026: Datalogic S.p.A. stellte die Matrix 830/930-Hochgeschwindigkeits-Förderband- und Pakethandhabungsplattform auf der LogiMAT 2026 in Stuttgart für großflächiges Förderband-Scanning und Hochgeschwindigkeits-Paketidentifikation bei primären Sortiergeschwindigkeiten vor; das Unternehmen zeigte gleichzeitig eine Vorschau auf die Falcon X60/X65 und Skorpio X40/X45 mobile Logistikcomputer der nächsten Generation.


Berichtsumfang des globalen Marktes für Warehouse Dimensioning Vision Systems
Der Markt für Warehouse Dimensioning Vision Systems bezieht sich auf automatisierte Messlösungen, die visionbasierte Sensoren (3D-Kameras, strukturiertes Licht, Laufzeit, Lasertriangulation und Photogrammetrie) verwenden, um Länge, Breite, Höhe und häufig das Gewicht von Paketen, Kartons, Behältern und Paletten in Lagern und Distributionszentren zu erfassen.
Der Marktbericht für Warehouse Dimensioning Vision Systems ist segmentiert nach Systemtyp (Statisch, In-Motion und Tragbar), Visionstechnologie (3D-Stereo, Strukturiertes Licht, ToF, Laser+Kamera und andere Visionstechnologien), Objekttyp (Pakete und Kartons, Polybeutel und Weichverpackungen, Paletten und Großfracht sowie Unregelmäßige/Nicht-Standardobjekte), Anwendung (Raum- und Slotting-Optimierung, Versand und Frachtabrechnung, Kartonisierung und Verpackungsoptimierung, Inventar-Stammdatenerfassung, Sortierung und Routing sowie Qualitäts-/Dimensionsverifizierung), Endnutzer (E-Commerce und Fulfillment-Center, Drittlogistik/Kontraktlogistik, Einzelhandels-Distributionszentren, Kurier-, Express- und Paketdienste, Fertigungs- und Industrielager, Groß- und Vertriebshandel sowie sonstige Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Statische Dimensionierungssysteme |
| Dynamische / In-Motion-Dimensionierungssysteme |
| Mobile / Tragbare Dimensionierungssysteme |
| 3D-Stereovision |
| Strukturiertes-Licht-3D-Vision |
| Laufzeit-3D-Vision (ToF) |
| Laser- und Kameravision |
| Andere Visionstechnologien |
| Pakete und Kartons |
| Polybeutel und Weichverpackungen |
| Paletten und Großfracht |
| Unregelmäßige / Nicht-Standardobjekte |
| Raum- und Slotting-Optimierung |
| Versand und Frachtabrechnung |
| Kartonisierung und Verpackungsoptimierung |
| Inventar-Stammdatenerfassung |
| Sortierung und Routing |
| Qualitäts-/Dimensionsverifizierung |
| E-Commerce und Fulfillment-Center |
| Drittlogistik / Kontraktlogistik |
| Einzelhandels-Distributionszentren |
| Kurier-, Express- und Paketdienste |
| Fertigungs- und Industrielager |
| Groß- und Vertriebshandel |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| ASEAN | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
| Nach Systemtyp | Statische Dimensionierungssysteme | ||
| Dynamische / In-Motion-Dimensionierungssysteme | |||
| Mobile / Tragbare Dimensionierungssysteme | |||
| Nach Visionstechnologie | 3D-Stereovision | ||
| Strukturiertes-Licht-3D-Vision | |||
| Laufzeit-3D-Vision (ToF) | |||
| Laser- und Kameravision | |||
| Andere Visionstechnologien | |||
| Nach Objekttyp | Pakete und Kartons | ||
| Polybeutel und Weichverpackungen | |||
| Paletten und Großfracht | |||
| Unregelmäßige / Nicht-Standardobjekte | |||
| Nach Anwendung | Raum- und Slotting-Optimierung | ||
| Versand und Frachtabrechnung | |||
| Kartonisierung und Verpackungsoptimierung | |||
| Inventar-Stammdatenerfassung | |||
| Sortierung und Routing | |||
| Qualitäts-/Dimensionsverifizierung | |||
| Nach Endnutzer | E-Commerce und Fulfillment-Center | ||
| Drittlogistik / Kontraktlogistik | |||
| Einzelhandels-Distributionszentren | |||
| Kurier-, Express- und Paketdienste | |||
| Fertigungs- und Industrielager | |||
| Groß- und Vertriebshandel | |||
| Sonstige Endnutzer | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| ASEAN | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Türkei | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Nigeria | |||
| Ägypten | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Warehouse Dimensioning Vision Systems?
Die Marktgröße für Warehouse Dimensioning Vision Systems wird im Jahr 2026 auf 162,64 Millionen USD geschätzt und soll bis 2031 bei einer CAGR von 15,68 % 336,89 Millionen USD erreichen.
Was treibt die Nachfrage nach Warehouse Dimensioning Vision Systems an?
Paketvolumenexpansion, Dimensionsgewichtsabrechnung, Lagerautomatisierung und Echtzeit-Lagerverwaltungssystemintegration unterstützen die Akzeptanz.
Welcher Systemtyp führt bei Warehouse Dimensioning-Installationen?
Dynamische/In-Motion-Dimensionierungssysteme führten im Jahr 2025 mit einem Umsatzanteil von 58,81 %, da sie Pakete messen, ohne die Förderbewegung zu stoppen.
Welche Visionstechnologie soll am schnellsten wachsen?
Strukturiertes-Licht-3D-Vision soll bis 2031 mit einer CAGR von 16,27 % wachsen, unterstützt durch die Fähigkeit, nicht-kuboidale und transparente Pakete zu handhaben.
Welche Region soll bei Dimensionierungs-Visionsystemen am schnellsten wachsen?
Der asiatisch-pazifische Raum soll bis 2031 mit einer CAGR von 16,38 % wachsen, unterstützt durch Paketwachstum und Investitionen in die Logistikautomatisierung.
Was schränkt die Akzeptanz von Warehouse Dimensioning-Systemen ein?
Anfängliche Integrationskosten, Paketmessfehler, Cyberrisiken und begrenzte Integrationsfähigkeiten können Projekte verzögern, insbesondere bei kleineren Betreibern.
Seite zuletzt aktualisiert am:



