
Taille et part du marché des systèmes de vision pour le dimensionnement en entrepôt
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 162.64 Millions de dollars américains |
| Taille du Marché (2031) | 336.89 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 15.68 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes de vision pour le dimensionnement en entrepôt par Mordor Intelligence
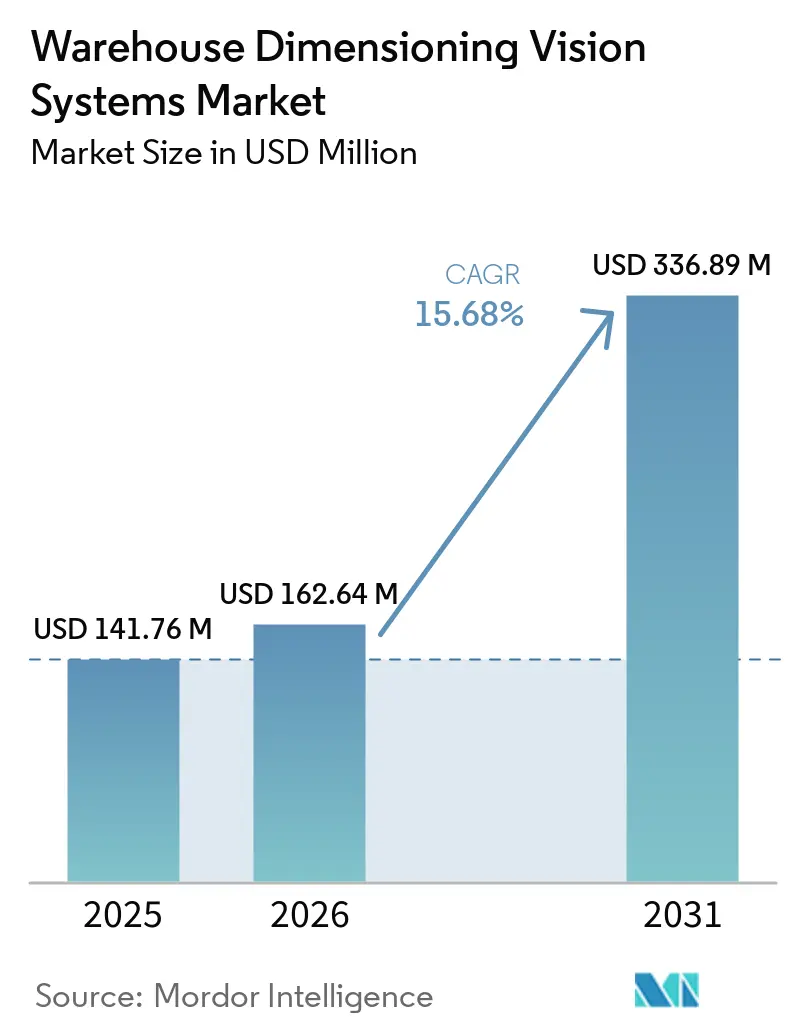
La taille du marché des systèmes de vision pour le dimensionnement en entrepôt était évaluée à 141,76 millions USD en 2025 et devrait s'étendre de 162,64 millions USD en 2026 pour atteindre 336,89 millions USD d'ici 2031, à un CAGR de 15,68 % durant la période de prévision (2026-2031). Les règles de facturation des transporteurs ont rendu les mesures précises des colis plus précieuses, car une petite erreur peut affecter les frais de poids volumétrique sur de nombreuses expéditions. Le marché des systèmes de vision pour le dimensionnement en entrepôt bénéficie également de volumes de colis plus élevés, qui exercent une pression sur les installations pour mesurer les marchandises sans ralentir les opérations de convoyage. Les opérateurs d'entrepôts connectent les outils de mesure aux systèmes de gestion d'entrepôt afin que les données dimensionnelles puissent guider la sélection des cartons, le routage, le stockage et la vérification des factures. Les grands transporteurs et les opérateurs du commerce électronique restent les principaux acheteurs, de sorte que des budgets d'investissement plus faibles pourraient reporter de nouveaux projets et les cycles de remplacement. Les coûts d'intégration élevés, le risque cybernétique et les lectures inexactes sur les marchandises souples ou réfléchissantes limitent encore l'adoption, bien que les besoins de conformité et les économies d'emballage continuent de soutenir la demande.
Points clés du rapport
- Par type de système, les systèmes de dimensionnement dynamiques/en mouvement ont détenu 58,81 % de la part du marché des systèmes de vision pour le dimensionnement en entrepôt en 2025, tandis que les systèmes de dimensionnement mobiles/portables devraient se développer à un CAGR de 16,14 % jusqu'en 2031.
- Par technologie de vision, la vision stéréo 3D a détenu une part de revenus de 34,56 % en 2025, tandis que la vision 3D à lumière structurée devrait enregistrer le CAGR le plus élevé de 16,27 % jusqu'en 2031.
- Par type d'objet, les colis et cartons ont représenté 55,21 % du débit d'objets dimensionnés en 2025, tandis que les objets irréguliers/non standard devraient se développer à un CAGR de 16,12 % jusqu'en 2031.
- Par application, l'expédition et la facturation du fret ont détenu une part de revenus de 25,56 % en 2025, tandis que la cartonisation et l'optimisation des emballages devraient se développer à un CAGR de 16,33 % jusqu'en 2031.
- Par utilisateur final, le commerce électronique et les centres de traitement des commandes ont détenu une part de revenus de 27,71 % en 2025 et devraient se développer à un CAGR de 16,28 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a détenu une part de revenus de 33,51 % en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 16,38 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des systèmes de vision pour le dimensionnement en entrepôt
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du volume de colis du commerce électronique | +3.5% | Mondial, avec la plus forte concentration en Amérique du Nord, en Chine et en Europe occidentale | Court terme (≤ 2 ans) |
| Facturation du poids volumétrique et récupération des coûts de fret | +3.0% | Amérique du Nord et Europe, avec une pertinence croissante en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Automatisation des entrepôts et pénuries de main-d'œuvre | +2.8% | Amérique du Nord, Europe, Japon et Corée du Sud | Moyen terme (2-4 ans) |
| Intégration des données de dimensionnement avec les systèmes de gestion d'entrepôt | +2.2% | Mondial, avec une adoption précoce concentrée en Amérique du Nord et en Europe du Nord | Moyen terme (2-4 ans) |
| IA en périphérie pour la classification des colis irréguliers | +1.8% | Mondial, avec l'adoption la plus rapide en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Données de dimensionnement pour la cartonisation dynamique | +1.2% | Amérique du Nord et UE, en expansion vers les principaux marchés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion du volume de colis du commerce électronique soutient la demande de base
Les volumes mondiaux de colis du commerce électronique ont continué de croître fortement, indiquant une demande soutenue plutôt qu'un bref rebond des volumes. La Chine a enregistré une croissance robuste des volumes de livraison express, soutenant à la fois l'investissement dans le traitement des commandes domestiques et les déploiements de dimensionnement automatisé. Ces volumes rendent la mesure manuelle plus difficile à gérer sur les grands sites, car de petites erreurs se répètent sur de grands flux d'expéditions et peuvent affecter les frais de fret, les décisions de stockage et le débit. Les installations qui traitent de grands volumes de colis chaque jour peuvent subir des pertes matérielles de fret et de stockage dues à de légères imprécisions de mesure, surtout lorsque les dimensions des colis entrent dans plusieurs systèmes d'exploitation. Le marché des systèmes de vision pour le dimensionnement en entrepôt est donc lié à la nécessité d'une mesure fiable et à haut débit lors de la réception, du tri et de la manutention sortante. En Inde, en Asie du Sud-Est et au Brésil, les nouveaux sites de traitement des commandes sont de plus en plus conçus avec une mesure automatisée intégrée dès le départ plutôt qu'ajoutée ultérieurement, ce qui donne aux opérateurs des données plus cohérentes dès leur premier jour d'ouverture.
La facturation du poids volumétrique et la récupération des coûts de fret créent des déclencheurs directs de retour sur investissement
FedEx et UPS ont appliqué des règles d'arrondi des dimensions des colis en août 2025, arrondissant chaque fraction de pouce de colis vers le haut avant de calculer le poids volumétrique. La nouvelle approche a augmenté le coût des mesures imprécises pour les expéditions de commerce électronique légères et volumineuses qui occupent un espace d'expédition considérable sans avoir un poids réel élevé. L'arrondi répété sur 3 dimensions peut augmenter le volume cubique et peut entraîner des suppléments de manutention supplémentaires, de sorte que même des erreurs modestes peuvent s'accumuler sur une grande base d'expéditions. La mise à jour de la Classification nationale du fret motorisé de juillet 2025 a introduit de nouvelles classes basées sur la densité pour les expéditions de chargement partiel, renforçant la nécessité de dimensions précises dans la classification du fret.[1]National Motor Freight Traffic Association, "National Motor Freight Classification Update," National Motor Freight Traffic Association, nmfta.org Les systèmes certifiés fournissent des enregistrements auditables pouvant étayer les contestations de factures, les révisions rétrospectives et la récupération des coûts de fret après que les transporteurs ont émis des factures. Ce rôle confère au marché des systèmes de vision pour le dimensionnement en entrepôt un argument financier plus clair dans les décisions d'achat qui nécessitent autrement des périodes de retour sur investissement plus longues.
L'automatisation des entrepôts et les pénuries de main-d'œuvre intègrent le dimensionnement dans des programmes plus larges
L'investissement dans l'automatisation des entrepôts augmente lorsque les opérateurs ne peuvent pas assurer de manière fiable le personnel pour les tâches logistiques répétitives dans les domaines de la réception, du tri, du stockage et de l'expédition. Aux États-Unis, les salaires dans les entrepôts ont augmenté, tandis que le secteur du transport, de l'entreposage et des services publics a été confronté à un nombre substantiel de postes non pourvus. Les systèmes de dimensionnement remplacent une tâche manuelle sujette aux erreurs tout en fournissant des données pour les équipements de tri, de slotting et de préparation de commandes qui nécessitent des profils d'articles fiables. Une opération de préparation de commandes automatisée dépend toujours d'informations dimensionnelles fiables pour sélectionner des emplacements de stockage, des emballages et des méthodes de manutention en aval appropriés. La mesure manuelle peut devenir un goulot d'étranglement de données lorsque d'autres processus d'entrepôt sont automatisés, car des données d'entrée peu fiables affectent chaque décision qui s'ensuit. Les recherches sur les pénuries de main-d'œuvre et l'automatisation ont révélé que les opérateurs évaluaient de plus en plus l'automatisation à travers les résultats de débit et de qualité des données.
L'intégration des systèmes de gestion d'entrepôt transforme le dimensionnement de la collecte de données en intelligence d'exécution
Le marché des systèmes de vision pour le dimensionnement en entrepôt évolue des outils de mesure autonomes vers des systèmes connectés qui mettent à jour les enregistrements opérationnels en temps réel dans les processus de gestion d'entrepôt, de tarification des transporteurs et de cartonisation. Lorsqu'une mesure entre dans un système de gestion d'entrepôt avant qu'une palette ne quitte le quai, elle peut soutenir la sélection des boîtes, la planification des itinéraires, la planification des chargements et la préparation des factures pendant qu'il est encore temps d'agir. Honeywell et Stereolabs ont annoncé une collaboration en août 2025 combinant des caméras stéréoscopiques ZED avec le logiciel SwiftDecoder pour des données de colis en temps réel et l'optimisation du chargement des remorques.[2]Honeywell International Inc., "Honeywell and Stereolabs Develop Innovative Mobile Solution to Simplify Logistics Across the Supply Chain," Honeywell, honeywell.com La solution ne nécessite pas d'infrastructure de convoyeur fixe, ce qui élargit son utilisation aux quais, aux opérations de remorques et à d'autres zones de travail flexibles. Les opérateurs s'attendent de plus en plus à une compatibilité avec les systèmes de Manhattan Associates, Blue Yonder, SAP WM et Oracle WMS Cloud, car les enregistrements de mesures isolés ont moins de valeur opérationnelle. Les fournisseurs sans interfaces de programmation d'applications vérifiées peuvent faire face à un déplacement à mesure que les clients simplifient leurs piles technologiques d'entrepôt et cherchent à réduire les transferts de données manuels.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Investissement initial élevé et coûts d'intégration | -2.5% | Mondial, le plus aigu en Amérique du Sud, au Moyen-Orient et en Afrique, et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Erreurs de mesure avec les colis souples, réfléchissants et irréguliers | -1.8% | Mondial, particulièrement dans les opérations de commerce électronique et de distribution de détail à forte proportion de polybags | Long terme (≥ 4 ans) |
| Exposition à la cybersécurité et à la résidence des données provenant des systèmes de vision connectés | -1.2% | Amérique du Nord et Europe, où les cadres de souveraineté des données sont les plus stricts | Moyen terme (2-4 ans) |
| Disponibilité limitée de spécialistes en intégration de systèmes de vision | -0.8% | Mondial, le plus aigu dans les marchés émergents et les installations non métropolitaines | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
L'investissement initial élevé et les coûts d'intégration limitent l'accès au marché intermédiaire
Les systèmes dynamiques de qualité production nécessitent des dépenses en capteurs, modifications de convoyeurs, intergiciels informatiques, interfaces de programmation d'applications et tests de certification, plutôt qu'un seul achat d'équipement. Ces coûts peuvent placer la technologie hors de portée immédiate des petits opérateurs logistiques aux marges de traitement des commandes étroites et aux volumes d'expédition moins prévisibles. Les sites plus anciens nécessitent souvent des intergiciels personnalisés pour les systèmes hérités de gestion d'entrepôt et de planification des ressources d'entreprise, rendant un projet techniquement réalisable plus difficile à approuver financièrement. Cela peut prolonger le calendrier du projet de semaines à mois et ajouter des coûts de service pouvant égaler les dépenses matérielles. Il en résulte un marché des systèmes de vision pour le dimensionnement en entrepôt à deux niveaux dans lequel les grands transporteurs, les principaux prestataires logistiques tiers et les détaillants nationaux adoptent plus tôt que les opérateurs indépendants. Les offres par abonnement et le matériel modulaire facilitent l'accès, mais le coût total de possession reste un obstacle à l'approvisionnement sur les marchés où les marges opérationnelles sont sous pression continue.
Les erreurs de mesure sur les colis non standard maintiennent les voies de mesure manuelle
Les conceptions conventionnelles à réseau laser et à temps de vol ont été conçues pour les cartons opaques et rectangulaires, où une boîte englobante claire peut être produite avec une précision relativement constante. Les polybags, les vêtements à emballage souple et les chargements en plusieurs pièces peuvent créer des erreurs de boîte englobante qui alimentent des erreurs de facturation, des erreurs de stockage et des défauts de tri. Une étude récente a révélé que des erreurs dimensionnelles persistaient pour les colis irréguliers, même lorsqu'un système d'apprentissage profond basé sur les contours traitait des images à grande vitesse. Ce résultat montre que la mesure des colis non standard reste un défi technique non résolu même si les vitesses de traitement en périphérie s'améliorent. Aucune méthode de détection unique ne gère de manière fiable chaque surface et profil de colis avec une précision acceptable sur l'ensemble des marchandises d'entrepôt. Les systèmes de capteurs hybrides peuvent améliorer la couverture, mais ils ajoutent également des coûts et de la complexité pour les opérateurs du marché intermédiaire qui évaluent déjà des exigences d'intégration difficiles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de système : les systèmes en mouvement dominent les opérations à haut débit
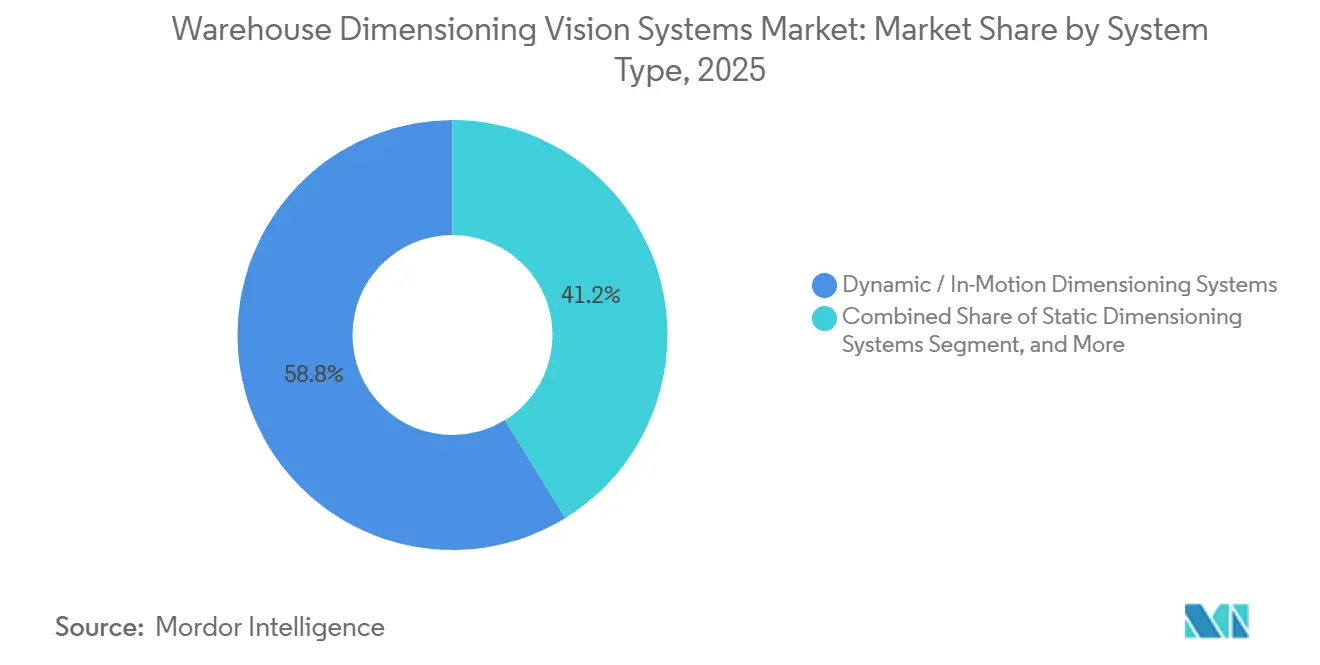
Les systèmes de dimensionnement dynamiques/en mouvement ont détenu 58,81 % des revenus en 2025, ce qui leur a conféré la plus grande part du marché des systèmes de vision pour le dimensionnement en entrepôt parmi les types de systèmes. Leur position reflète les besoins des sites à haut débit où l'arrêt des colis pour une mesure statique peut réduire l'efficacité du tri et interrompre le flux général du convoyeur. Ces systèmes peuvent mesurer des colis à des vitesses allant jusqu'à 3,3 mètres par seconde. Ils peuvent également combiner la mesure dimensionnelle et la lecture de codes-barres lors d'un seul passage sur le convoyeur, ce qui réduit le besoin d'étapes d'identification et de mesure séparées. Cette conception soutient une capture de données cohérente pendant que les marchandises se déplacent dans une installation très fréquentée.
Les systèmes de dimensionnement statiques servent les quais de réception et les postes de conformité où les opérateurs ont besoin de mesures contrôlées et ont moins besoin d'un traitement de convoyeur ininterrompu. Le TLD870 de Mettler-Toledo peut mesurer jusqu'à 240 palettes par heure et a suscité l'intérêt des opérateurs logistiques japonais en raison de son intégration avec les systèmes de gestion d'entrepôt. Les systèmes de dimensionnement mobiles/portables devraient se développer à un CAGR de 16,14 % jusqu'en 2031. Les unités montées sur chariot élévateur et portatives soutiennent la mesure des remorques, les zones de travail temporaires et les agencements d'entrepôt changeants. La solution Honeywell et Stereolabs a montré comment les équipements mobiles peuvent capturer des données de colis et de palettes sans convoyeurs fixes. Les conceptions portables peuvent réduire la rigidité des installations fixes lorsque les flux de travail changent.


Par technologie de vision : la vision stéréo domine tandis que la lumière structurée se développe
La vision stéréo 3D a détenu 34,56 % des revenus en 2025, représentant la part de marché dominante des systèmes de vision pour le dimensionnement en entrepôt par technologie. Sa base installée reflète des décennies d'utilisation industrielle et un bilan d'étalonnage et de fiabilité dans des environnements où les données mesurées doivent être fiables. Ces caractéristiques importent lorsque les opérateurs logistiques recherchent une certification de production. La vision stéréo sert également les environnements à unités de gestion des stocks mixtes qui nécessitent une mesure de profondeur fiable sur des articles variés. Sa position établie soutient une utilisation continue dans de nombreux déploiements de dimensionnement.
La vision 3D à lumière structurée devrait se développer à un CAGR de 16,27 % jusqu'en 2031. Elle peut mieux gérer les colis non cuboïdaux et transparents lorsque les algorithmes stéréo perdent la correspondance des caractéristiques. Son utilisation avec l'inférence par intelligence artificielle peut étendre la couverture de mesure pour les profils que les systèmes à laser uniquement gèrent mal. Zivid a présenté le Zivid 3 XL250 en novembre 2025 avec une précision au millimètre jusqu'à 4,5 mètres, un champ de vision de 2,5 mètres carrés et une capture de nuage de points en moins de 500 millisecondes.[3]Zivid, "Zivid 3 Sets a New Standard for Big Robots in Depalletization and Large Bin-Picking," Zivid, blog.zivid.com La vision 3D à temps de vol, la vision laser et caméra, et d'autres systèmes répondent à la demande restante, tandis que la fusion de capteurs gagne en pertinence dans les quais à éclairage difficile. SICK a présenté sa plateforme Nova en août 2026, combinant l'intelligence artificielle par apprentissage profond avec un profilage précis des données de hauteur 3D pour une détection indépendante de la couleur ou du contraste.
Par type d'objet : les colis et cartons ancrent la demande tandis que les objets irréguliers progressent
Les colis et cartons ont représenté 55,21 % du débit d'objets dimensionnés en 2025, ce qui en fait la plus grande catégorie d'objets. Les capteurs existants peuvent mesurer ce type de colis avec une précision légalement certifiable. Cette catégorie ancre donc les revenus actuels du marché des systèmes de vision pour le dimensionnement en entrepôt. Les cartons standard s'adaptent également aux schémas de manutention des systèmes de convoyeurs conventionnels et aux flux de fret établis. Leur prévalence offre aux fournisseurs une large base de tâches de mesure familières.
Les palettes et le fret volumineux nécessitent des systèmes qui fonctionnent à des vitesses de chariot élévateur et peuvent gérer des surfaces difficiles, des charges plus importantes et des voies de manutention différentes. Mettler-Toledo a lancé le dimensionneur de palettes dynamique TLD970 au Japon en août 2025 pour des vitesses de 3 à 15 km/h et pour les matériaux à faible réflectivité et les caisses en bois. Les polybags et les emballages souples offrent la plus grande opportunité pour les systèmes de mesure basés sur l'intelligence artificielle, car les algorithmes fixes peinent avec leurs formes. Les objets irréguliers/non standard devraient se développer à un CAGR de 16,12 % jusqu'en 2031. Le traitement des commandes sur les places de marché introduit des outils, des articles de sport et des articles non emballés dans les flux d'entrepôt. Les systèmes d'intelligence artificielle atteignent une précision de boîte englobante de ±3 à 5 mm sur les formes irrégulières, contre ±2 mm sur les cartons rectangulaires, de sorte que l'écart de performance soutient encore des investissements supplémentaires.
Par application : la facturation du fret domine tandis que la cartonisation s'accélère
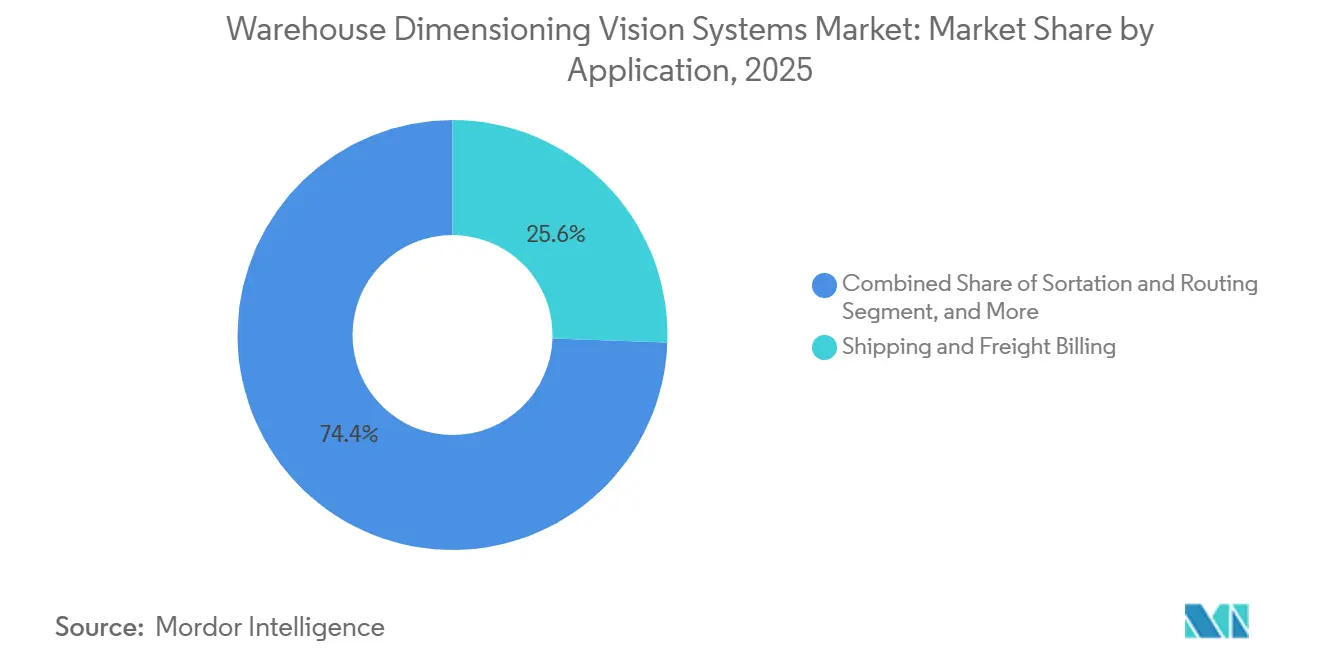
L'expédition et la facturation du fret ont détenu 25,56 % des revenus d'application en 2025, représentant la plus grande part d'application. La position dominante suit le besoin de conformité des transporteurs pour éviter que des données dimensionnelles inexactes ne deviennent une exposition aux coûts auditables. La taille du marché des systèmes de vision pour le dimensionnement en entrepôt pour la facturation du fret est soutenue par des systèmes qui conservent des enregistrements de mesures vérifiables tout au long de la manutention des expéditions. Les changements d'arrondi des transporteurs de 2025 et la mise à jour des classes de densité NMFC ont renforcé l'argument en faveur d'une mesure certifiée dans les opérations d'expédition et de chargement partiel. Ces exigences lient directement la précision des mesures au contrôle des factures.
La cartonisation et l'optimisation des emballages devraient se développer à un CAGR de 16,33 % jusqu'en 2031. Les dimensions en temps réel peuvent aider les moteurs de cartonisation à réduire le remplissage de vide, l'utilisation de matériaux d'emballage et le poids volumétrique avant qu'une expédition ne soit scellée. Un investissement de mesure peut donc créer des économies sur plusieurs lignes de coûts opérationnels. L'optimisation de l'espace et du slotting et la capture des données de référence des stocks sont également des applications en expansion. La mesure d'un article à la première réception peut créer un enregistrement de produit vérifié permanent et réduire les mesures répétées pour la même unité de gestion des stocks. Le tri et le routage, ainsi que la vérification de la qualité et des dimensions, complètent la gamme d'applications et sont de plus en plus utilisés dans le traitement des retours.
Par utilisateur final : les centres de traitement des commandes restent les plus grands acheteurs et ceux qui connaissent la croissance la plus rapide
Le commerce électronique et les centres de traitement des commandes ont détenu 27,71 % des revenus des utilisateurs finaux en 2025 et devraient se développer à un CAGR de 16,28 % jusqu'en 2031. Cette combinaison fait du groupe à la fois le plus grand et le segment d'utilisateurs finaux à la croissance la plus rapide. La part du marché des systèmes de vision pour le dimensionnement en entrepôt pour ces installations reflète leur besoin de traiter de grands volumes de colis avec des mesures cohérentes dans le cadre d'opérations de traitement des commandes à mouvement rapide. Leur expansion est liée au développement de nouveaux sites par le même groupe d'acheteurs plutôt qu'à un large changement parmi tous les utilisateurs finaux. Ces sites nécessitent également des données pouvant être directement intégrées dans les décisions d'exécution des commandes.
Les prestataires logistiques tiers et de logistique contractuelle constituent le deuxième groupe d'utilisateurs finaux et utilisent la transparence des données dimensionnelles pour soutenir les clients expéditeurs et les révisions des factures des transporteurs. Les opérateurs de courrier, express et colis utilisent des systèmes en mouvement à grande vitesse dans les centres de tri, faisant de nombreux achats des mises à niveau progressives d'une infrastructure établie. Les centres de distribution de détail utilisent les mesures pour le slotting et les retours, en particulier lorsque les articles retournés par les consommateurs nécessitent une vérification avant le restockage. Les entrepôts de fabrication et industriels constituent un groupe d'utilisateurs émergent, car les dimensions peuvent soutenir les cellules de préhension robotique et la construction automatisée de palettes. Ces applications étendent le marché des systèmes de vision pour le dimensionnement en entrepôt au-delà de sa base logistique traditionnelle.
Analyse géographique
L'Amérique du Nord a détenu 33,51 % des revenus mondiaux en 2025, représentant la part de marché dominante des systèmes de vision pour le dimensionnement en entrepôt par région. Les réseaux denses de traitement des commandes du commerce électronique et les programmes matures de conformité des transporteurs soutiennent la position de la région. Les règles d'arrondi des dimensions des colis de FedEx et UPS ont donné aux opérateurs américains une raison directe de mettre à niveau leurs systèmes de mesure. Les salaires dans les entrepôts sont restés élevés, tandis que le transport, l'entreposage et les services publics ont fait face à des postes vacants persistants. Ces conditions de main-d'œuvre favorisent l'investissement dans des systèmes qui réduisent le travail de mesure manuelle.
Le Canada est un marché régional secondaire grâce à ses réseaux de transporteurs nationaux et aux centres de distribution appartenant aux détaillants, tandis que l'expansion manufacturière du Mexique liée à la délocalisation de proximité crée de nouveaux entrepôts avec des systèmes de vision intégrés dès la phase de conception. L'Europe est un grand cluster régional, dirigé par l'Allemagne, le Royaume-Uni et la France. La réglementation européenne sur les emballages soutient le dimensionnement optimal, ce qui accroît l'intérêt pour les applications de cartonisation. Le chiffre d'affaires du groupe SICK démontre l'ampleur de la fabrication de capteurs européens. Le site de production norvégien de Mettler-Toledo et la base d'Oslo de Zivid soutiennent le rôle de la Scandinavie dans le développement de produits et la fabrication.
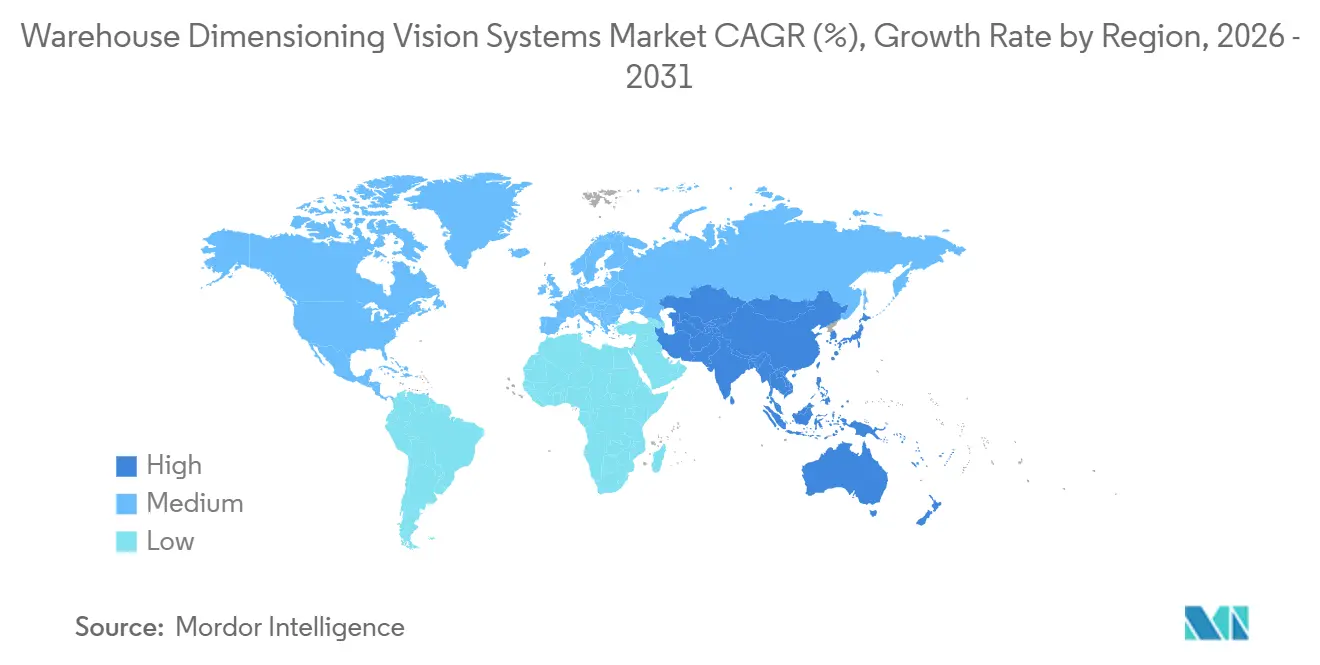
L'Asie-Pacifique devrait se développer à un CAGR de 16,38 % jusqu'en 2031, le taux régional le plus rapide du marché des systèmes de vision pour le dimensionnement en entrepôt. La Chine a traité un volume substantiel d'expéditions de livraison express, avec une forte croissance annuelle, soutenant la demande de systèmes de dimensionnement nationaux et multinationaux. Le vieillissement de la main-d'œuvre japonaise soutient les investissements de substitution de main-d'œuvre, notamment les dimensionneurs de palettes et statiques utilisés par les opérateurs logistiques. L'industrie du commerce électronique en expansion de l'Inde, le réseau logistique avancé de la Corée du Sud et les projets de traitement des commandes dans les parcs manufacturiers du Vietnam fournissent une demande régionale supplémentaire. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés en développement plus petits, où l'extension de la facturation du poids volumétrique par les entreprises logistiques mondiales constitue un catalyseur d'adoption important.

Paysage concurrentiel
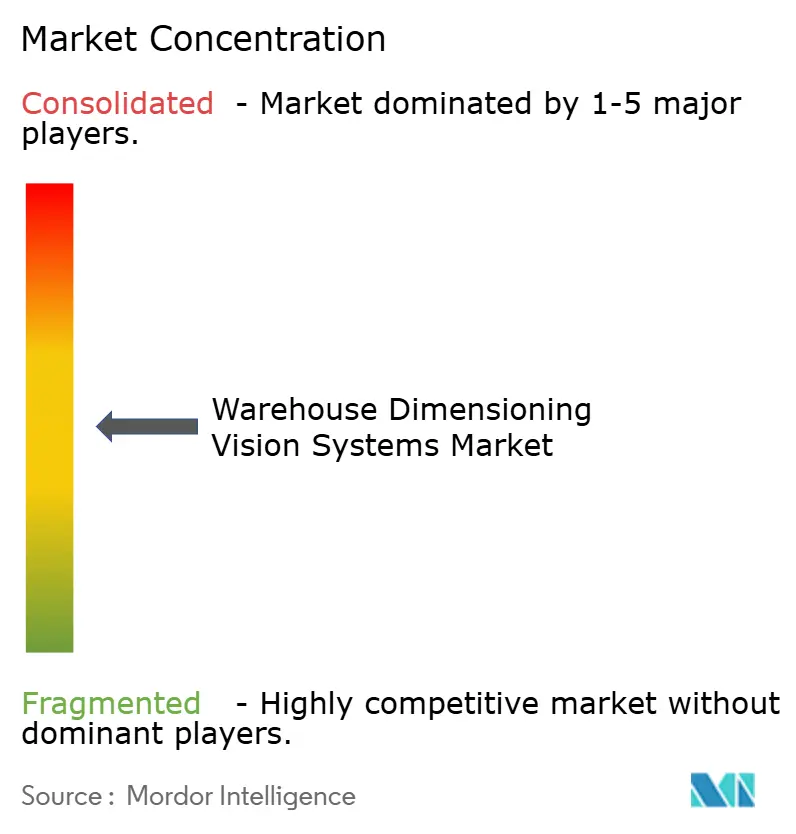
Le marché des systèmes de vision pour le dimensionnement en entrepôt est modérément concentré parmi les fournisseurs mondiaux de vision industrielle par machine et les fournisseurs spécialisés. Cognex, SICK et Mettler-Toledo bénéficient d'avantages liés à leur base installée, car les clients accordent de l'importance à la précision certifiée et à l'intégration étendue avec les systèmes de gestion d'entrepôt. Les fournisseurs spécialisés tels que Cubiscan, vMeasure, VITRONIC et Parcelcube se distinguent par leur flexibilité en matière de types de colis et leur déploiement simplifié. Les exigences de certification de la NTEP aux États-Unis et les normes OIML/MID en Europe établissent un seuil de précision pour les fournisseurs crédibles. La concurrence s'étend donc au-delà du prix aux performances du système, à l'intégration et à la capacité à gérer des profils de colis variés.
Cognex a maintenu un cycle de produits rapide ces dernières années. Elle a lancé le portefeuille SLX Logistics, comprenant des appareils dotés d'intelligence artificielle que le personnel d'entrepôt sans formation technique peut déployer, et Purolator a adopté le portefeuille dans l'ensemble de son réseau de terminaux. Cognex a ensuite lancé un contrôleur de vision In-Sight alimenté par NVIDIA Jetson avec des capacités d'inférence d'intelligence artificielle en périphérie haute performance. Cela a été suivi par OneVision, qui permet aux équipes distribuées de former, d'affiner et de déployer des modèles d'inspection dans les installations. Cognex utilise également la capture 3D par lumière symbolique brevetée dans ses systèmes de vision, soutenant la différenciation technique et augmentant les coûts de changement pour les comptes existants.
Mettler-Toledo, Datalogic et Honeywell se disputent les projets du marché intermédiaire grâce à des systèmes intégrés de dimensionnement, de pesage et de numérisation. Datalogic a présenté sa plateforme Matrix 830/930 à LogiMAT 2026 pour la numérisation de convoyeurs à grande surface et l'identification de colis à des vitesses de tri primaire. Le travail de Honeywell avec Stereolabs ciblait la mesure mobile et l'intégration en temps réel des systèmes de gestion d'entrepôt. La mesure des polybags et des objets irréguliers reste un domaine ouvert où les systèmes assistés par intelligence artificielle peuvent élargir la couverture de l'automatisation. vMeasure, Parcelcube et BeeVision proposent des dimensionneurs assistés par intelligence artificielle certifiés OIML/MID qui défient les fournisseurs de niveau intermédiaire sur la couverture et le prix. Körber et Vanderlande incluent de plus en plus des systèmes de dimensionnement dans des projets d'automatisation plus importants, ce qui oriente les décisions d'achat vers les intégrateurs de systèmes.
Leaders du secteur des systèmes de vision pour le dimensionnement en entrepôt
Cognex Corporation
SICK AG
Keyence Corporation
Mettler-Toledo International Inc.
Datalogic S.p.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : SICK AG a lancé l'inspection qualité 3D alimentée par l'intelligence artificielle, via sa plateforme de vision par machine Nova, combinant l'apprentissage profond avec un profilage précis des données de hauteur 3D pour une détection indépendante de la couleur et du contraste ; les applications logistiques comprennent la détection de déformation des colis et la vérification de l'exhaustivité des bacs, marquant la première capacité d'intelligence artificielle intégrée de SICK dans sa gamme de produits de vision par machine 3D haute précision. SICK a déclaré un chiffre d'affaires de groupe de 1,8 milliard EUR pour l'exercice 2025.
- Mai 2026 : Cognex Corporation a lancé OneVision, un environnement de développement de vision par intelligence artificielle collaboratif permettant aux équipes distribuées de former, d'affiner et de déployer des modèles d'inspection par intelligence artificielle dans les réseaux d'installations mondiales sans personnel spécialisé en intelligence artificielle au niveau des installations.
- Mai 2026 : Cognex Corporation a lancé le contrôleur de vision In-Sight 6900, alimenté par NVIDIA Jetson et prenant en charge jusqu'à 157 TOPS d'inférence par intelligence artificielle, avec une architecture modulaire à caméras interchangeables permettant l'exécution parallèle de plusieurs modèles pour les flux de travail d'inspection en entreposage et distribution.
- Mars 2026 : Datalogic S.p.A. a dévoilé la plateforme de convoyeur haute vitesse et de manutention de colis Matrix 830/930 à LogiMAT 2026 à Stuttgart pour la numérisation de convoyeurs à grande surface et l'identification de colis à grande vitesse aux vitesses de tri primaire ; l'entreprise a simultanément présenté en avant-première les ordinateurs mobiles logistiques de nouvelle génération Falcon X60/X65 et Skorpio X40/X45.


Portée du rapport mondial sur le marché des systèmes de vision pour le dimensionnement en entrepôt
Le marché des systèmes de vision pour le dimensionnement en entrepôt désigne les solutions de mesure automatisées qui utilisent des capteurs basés sur la vision (caméras 3D, lumière structurée, temps de vol, triangulation laser et photogrammétrie) pour capturer la longueur, la largeur, la hauteur et souvent le poids des colis, cartons, bacs et palettes dans les entrepôts et les centres de distribution.
Le rapport sur le marché des systèmes de vision pour le dimensionnement en entrepôt est segmenté par type de système (statique, en mouvement et portable), technologie de vision (vision stéréo 3D, lumière structurée, ToF, laser et caméra, et autres technologies de vision), type d'objet (colis et cartons, polybags et emballages souples, palettes et fret volumineux, et objets irréguliers/non standard), application (optimisation de l'espace et du slotting, expédition et facturation du fret, cartonisation et optimisation des emballages, capture des données de référence des stocks, tri et routage, et vérification de la qualité et des dimensions), utilisateur final (commerce électronique et centres de traitement des commandes, prestataires logistiques tiers et de logistique contractuelle, centres de distribution de détail, courrier, express et colis, entrepôts de fabrication et industriels, commerce de gros et distribution, et autres utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Systèmes de dimensionnement statiques |
| Systèmes de dimensionnement dynamiques / en mouvement |
| Systèmes de dimensionnement mobiles / portables |
| Vision stéréo 3D |
| Vision 3D à lumière structurée |
| Vision 3D à temps de vol (ToF) |
| Vision laser et caméra |
| Autres technologies de vision |
| Colis et cartons |
| Polybags et emballages souples |
| Palettes et fret volumineux |
| Objets irréguliers / non standard |
| Optimisation de l'espace et du slotting |
| Expédition et facturation du fret |
| Cartonisation et optimisation des emballages |
| Capture des données de référence des stocks |
| Tri et routage |
| Vérification de la qualité et des dimensions |
| Commerce électronique et centres de traitement des commandes |
| Prestataires logistiques tiers / de logistique contractuelle |
| Centres de distribution de détail |
| Courrier, express et colis |
| Entrepôts de fabrication et industriels |
| Commerce de gros et distribution |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
| Par type de système | Systèmes de dimensionnement statiques | ||
| Systèmes de dimensionnement dynamiques / en mouvement | |||
| Systèmes de dimensionnement mobiles / portables | |||
| Par technologie de vision | Vision stéréo 3D | ||
| Vision 3D à lumière structurée | |||
| Vision 3D à temps de vol (ToF) | |||
| Vision laser et caméra | |||
| Autres technologies de vision | |||
| Par type d'objet | Colis et cartons | ||
| Polybags et emballages souples | |||
| Palettes et fret volumineux | |||
| Objets irréguliers / non standard | |||
| Par application | Optimisation de l'espace et du slotting | ||
| Expédition et facturation du fret | |||
| Cartonisation et optimisation des emballages | |||
| Capture des données de référence des stocks | |||
| Tri et routage | |||
| Vérification de la qualité et des dimensions | |||
| Par utilisateur final | Commerce électronique et centres de traitement des commandes | ||
| Prestataires logistiques tiers / de logistique contractuelle | |||
| Centres de distribution de détail | |||
| Courrier, express et colis | |||
| Entrepôts de fabrication et industriels | |||
| Commerce de gros et distribution | |||
| Autres utilisateurs finaux | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| ASEAN | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Turquie | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Nigéria | |||
| Égypte | |||
| Reste de l'Afrique | |||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes de vision pour le dimensionnement en entrepôt ?
La taille du marché des systèmes de vision pour le dimensionnement en entrepôt est estimée à 162,64 millions USD en 2026 et devrait atteindre 336,89 millions USD d'ici 2031 à un CAGR de 15,68 %.
Qu'est-ce qui stimule la demande de systèmes de vision pour le dimensionnement en entrepôt ?
L'expansion du volume de colis, la facturation du poids volumétrique, l'automatisation des entrepôts et l'intégration en temps réel des systèmes de gestion d'entrepôt soutiennent l'adoption.
Quel type de système domine les déploiements de dimensionnement en entrepôt ?
Les systèmes de dimensionnement dynamiques/en mouvement ont dominé avec une part de revenus de 58,81 % en 2025, car ils mesurent les colis sans arrêter le mouvement du convoyeur.
Quelle technologie de vision devrait se développer le plus rapidement ?
La vision 3D à lumière structurée devrait se développer à un CAGR de 16,27 % jusqu'en 2031, soutenue par sa capacité à gérer les colis non cuboïdaux et transparents.
Quelle région devrait se développer le plus rapidement pour les systèmes de vision de dimensionnement ?
L'Asie-Pacifique devrait se développer à un CAGR de 16,38 % jusqu'en 2031, soutenue par la croissance des colis et les investissements dans l'automatisation logistique.
Qu'est-ce qui limite l'adoption des systèmes de dimensionnement en entrepôt ?
Les coûts d'intégration initiaux, les erreurs de mesure des colis, l'exposition cybernétique et les compétences d'intégration limitées peuvent retarder les projets, en particulier chez les opérateurs plus petits.
Dernière mise à jour de la page le:



