
Marktgröße und Marktanteil der Vision-basierten Qualitätsanalytik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.76 Milliarden US-Dollar |
| Marktgröße (2031) | 3.53 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 14.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
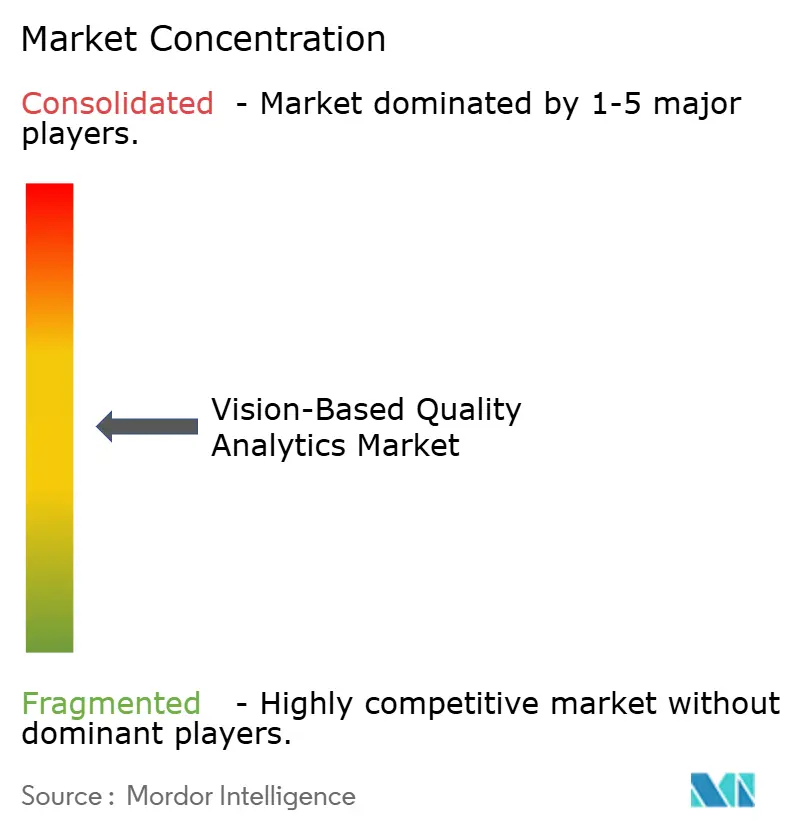
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für Vision-basierte Qualitätsanalytik von Mordor Intelligence
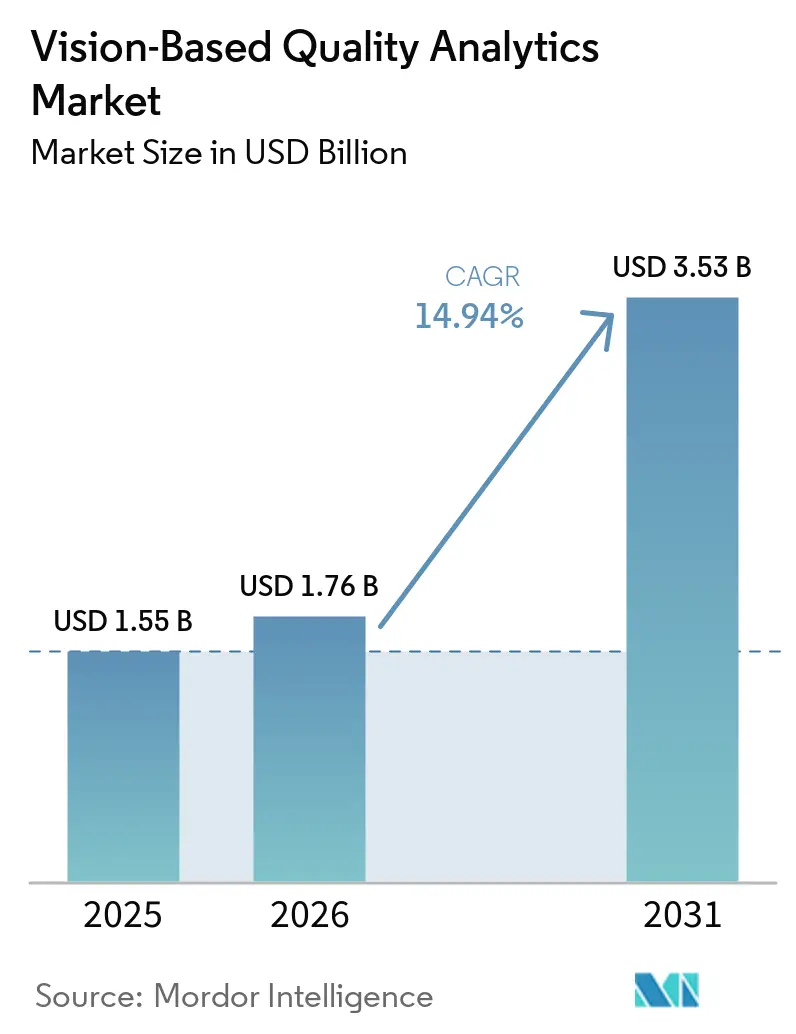
Die Marktgröße für Vision-basierte Qualitätsanalytik wird voraussichtlich von 1,55 Milliarden USD im Jahr 2025 und 1,76 Milliarden USD im Jahr 2026 auf 3,53 Milliarden USD bis 2031 anwachsen, was einer CAGR von 14,94 % zwischen 2026 und 2031 entspricht. Hersteller verlagern die Inspektion näher an den Produktionsprozess, da Defekte zu Ausschuss, Nacharbeit, Garantieansprüchen, Rückrufen, Materialverlusten und Unterbrechungen nachgelagerter Betriebsabläufe führen können. Der Markt für Vision-basierte Qualitätsanalytik entwickelt sich weg von der Stichprobenprüfung und Endlinienkontrollen hin zur kontinuierlichen automatisierten Bewertung. Inspektionssysteme werden zunehmend Teil von Produktionsentscheidungen und sind verstärkt mit Manufacturing-Execution-Systemen, Enterprise-Resource-Planning-Systemen und Prozesssteuerungen verbunden. Wettbewerbliche Prioritäten konzentrieren sich auf zuverlässige Bereitstellung, kontinuierliche Modellpflege, Integration in bestehende Fabrikausrüstung sowie konsistente Leistung bei sich ändernden Betriebsbedingungen und Produktdesigns. Die stärksten Chancen bestehen dort, wo ein übersehener Defekt ein hochwertiges Produkt, eine Produktionscharge, ein Batteriemodell, einen Wafer oder eine nachgelagerte Baugruppe beeinträchtigen kann.
Wichtigste Erkenntnisse des Berichts
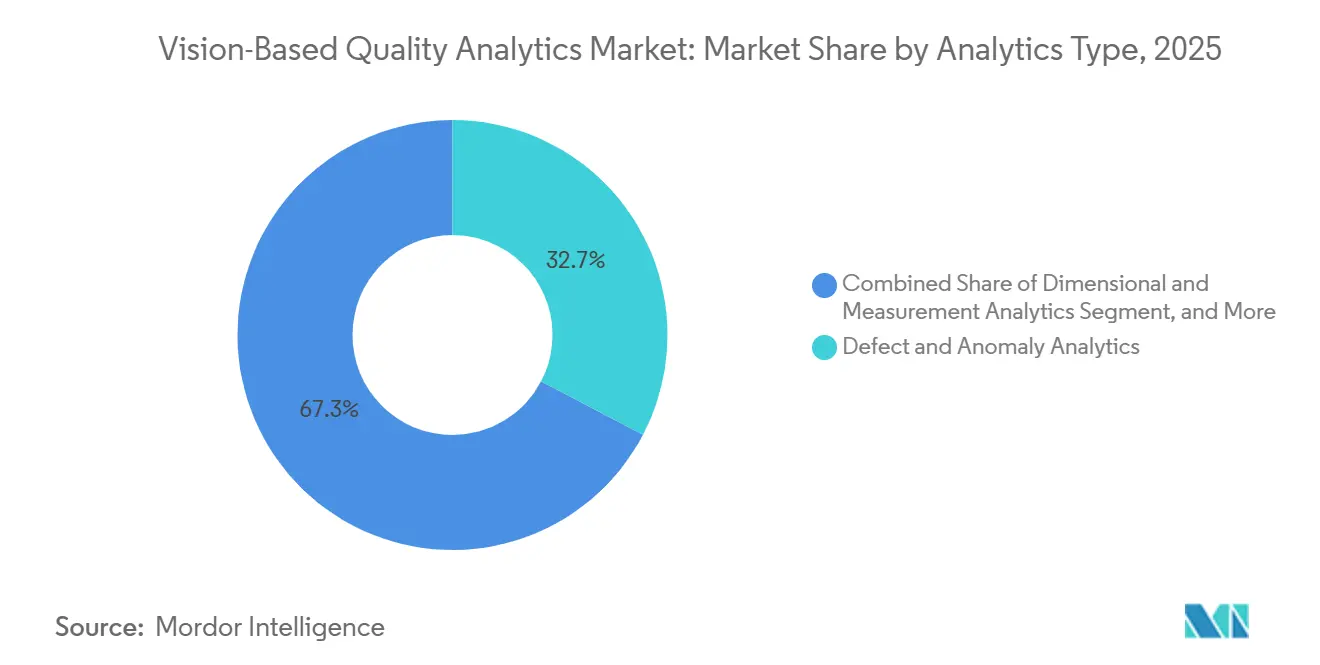
- Nach Analysetyp hielt Defekt- und Anomalieanalytik im Jahr 2025 einen Marktanteil von 32,67 % am Markt für Vision-basierte Qualitätsanalytik, während Prädiktive Qualitätsanalytik bis 2031 voraussichtlich mit einer CAGR von 15,56 % wachsen wird.
- Nach Technologie entfiel auf Traditionelle Regelbasierte Analytik im Jahr 2025 ein Anteil von 43,67 % an der Marktgröße für Vision-basierte Qualitätsanalytik, während KI/Deep-Learning-basierte Analytik bis 2031 voraussichtlich mit einer CAGR von 15,63 % wachsen wird.
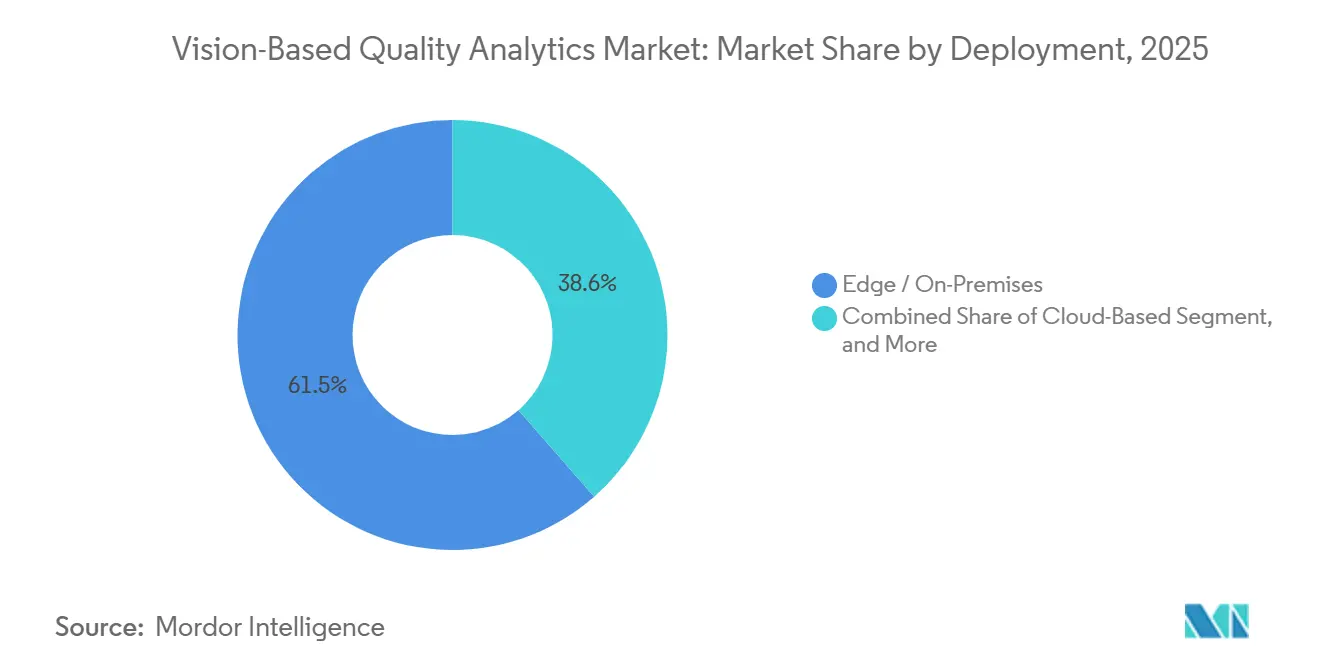
- Nach Bereitstellung hielt Edge/On-Premises im Jahr 2025 einen Anteil von 61,45 %, während Cloud-basierte Bereitstellung bis 2031 voraussichtlich mit einer CAGR von 16,28 % wachsen wird.
- Nach Endnutzerbranche entfiel auf Elektronik und Halbleiter im Jahr 2025 ein Anteil von 24,51 %, während EV- und Batterieherstellung bis 2031 voraussichtlich mit einer CAGR von 16,07 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 36,12 % und wird bis 2031 voraussichtlich mit einer CAGR von 16,21 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Vision-basierte Qualitätsanalytik
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Übergang zur automatisierten KI-gestützten Defekterkennung | +3.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Präzisionsanalytik in EV-Batterien und Halbleitern | +2.8% | Asien-Pazifik als Kernmarkt, Ausstrahlungseffekte auf Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Edge-Plattformen für die Echtzeit-Inline-Bewertung | +2.4% | Global, mit früher Konzentration in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Prädiktive Qualitätsanalytik zur Reduzierung von Ausschuss und Nacharbeit | +2.1% | Global | Mittelfristig (2–4 Jahre) |
| Regulatorische und Rückverfolgbarkeitsstandards in Medizinprodukten und Pharmazeutika | +1.8% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Hybride KI- und regelbasierte Inspektionsalgorithmen | +1.5% | Global, mit Konzentration in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rascher Übergang von der manuellen Inspektion zur automatisierten KI-gestützten Defekterkennung
Manuelle Inspektion wird zunehmend schwieriger aufrechtzuerhalten, wenn Produktionsvolumina steigen und die Defekttoleranz sinkt. Ein Konsumgüterhersteller ersetzte manuelle Stichprobenkontrollen durch unüberwachte Edge-basierte Anomalieerkennung und zielte auf eine Reduzierung des Inspektionspersonals von 40 % auf 4 % der Belegschaft seiner Anlage ab. Der Markt für Vision-basierte Qualitätsanalytik profitiert, wenn Hersteller die Inspektion auf Schritte ausweiten, die zuvor aufgrund von Zeit- oder Kostenbeschränkungen keine vollständige Abdeckung hatten. TSMC nutzt NVIDIA Metropolis und das NVIDIA TAO Toolkit, um die Defektklassifizierung im Nanometerbereich zu verbessern und gleichzeitig den Bedarf an wiederholter Kennzeichnung und Neutraining bei sich ändernden Bedingungen zu reduzieren. Eine VCSEL-Inspektionsstudie mit 22.410 Bildern berichtete von einer Genauigkeit von 98,7 % und einer Reduzierung der Inspektionszeit pro Einheit von 17,7 Sekunden auf 1,5 Sekunden. Dieselbe Studie berichtete von einer 89-prozentigen Reduzierung der Inspektionszeit und einer Hardware-Amortisationszeit von 4,5 Monaten.
Steigende Nachfrage nach hochpräziser visueller Analytik in der EV-Batterie- und Halbleiterfertigung
Batterie- und Halbleiterproduktion erfordern beide eine enge Kontrolle, da ein einzelner Defekt eine gesamte Charge, ein Modul oder ein Fertigprodukt gefährden kann. Der Markt für Vision-basierte Qualitätsanalytik hat daher hochwertige Anwendungen in diesen Produktionsumgebungen. Forscher präsentierten AOI-SSL auf dem CVPR-2026-Workshop als selbstüberwachten Ansatz für die Inspektion von drahtgebondeten Halbleitern, wobei domänenspezifisches Vision-Transformer-Vortraining auf kleineren Inspektionsdatensätzen eingesetzt wird. Der LIBAD-Benchmark, der im August 2026 veröffentlicht wurde, umfasst 744 Elektrodenproben aus realen Rolle-zu-Rolle-Produktionslinien und deckt 11 Defektkategorien ab.[1]arXiv, "LIBAD: Ein multimodaler Anomalieerkennungs-Benchmark für die Herstellung von Lithium-Ionen-Batterieelektroden," arxiv.org Er kombiniert Sichtlichtbildgebung, hochauflösende Röntgenaufnahmen und inline-kompatible Röntgenradiografie. Zellformate, einschließlich zylindrischer, prismatischer und Pouch-Designs, erfordern Inspektionssysteme, die sich an unterschiedliche Konfigurationen und Defektmuster anpassen können.
Verbreitung von Edge-Computing-Plattformen zur Ermöglichung der Echtzeit-Inline-Qualitätsbewertung
Edge Computing ermöglicht die Inspektion mit Produktionsgeschwindigkeit, ohne für jede Entscheidung auf einen Netzwerk-Roundtrip angewiesen zu sein. Cognex brachte im April 2026 auch den In-Sight 6900 Vision Controller auf den Markt, der NVIDIA-Jetson-Technologie nutzt, um leistungsfähigere KI-Workloads am Edge auszuführen. Der Markt für Vision-basierte Qualitätsanalytik hat einen klaren Bedarf an diesen Systemen auf Elektronik- und Halbleiterlinien, die Inferenzzeiten unter 100 ms erfordern. Forschungen zur Edge-Cloud-Kollaboration ergaben, dass die selektive Weiterleitung komplexer Fälle an die Cloud-Verarbeitung die Laufzeit um bis zu 22,4 % reduzierte. Dieselbe Forschung berichtete von Energieeinsparungen pro korrekter Entscheidung von 40–74 % im Vergleich zu vollständig Cloud-abhängigen Pipelines.
Zunehmende Verlagerung hin zur prädiktiven Qualitätsanalytik zur Reduzierung von Ausschussraten und Nacharbeitskosten
Prädiktive Systeme nutzen Inspektions- und Prozessdaten, um Abweichungen zu erkennen, bevor sie zu Defekten führen. Der Markt für Vision-basierte Qualitätsanalytik profitiert von dieser Verlagerung, da Hersteller fehlerhafte Ausgaben verhindern wollen, anstatt sie nur nachträglich auszusortieren. Ein geschlossenes CNN-LSTM-Framework, das auf dem SECOM-Halbleiterdatensatz evaluiert wurde, berichtete von einer Qualitätsverbesserung von 23,5 %. Die Studie berichtete auch von 8,7–12,3 % niedrigeren Betriebskosten als eigenständige KI- oder traditionelle Modelle. Die American Society for Quality gibt an, dass die Kosten schlechter Qualität bis zu 20 % des Umsatzes erreichen können, wenn Ausschuss, Nacharbeit, Garantieansprüche und Inspektionsaufwand einbezogen werden. Prädiktive Modelle können multivariable Muster identifizieren, die feste statistische Schwellenwerte möglicherweise übersehen, und ermöglichen es Bedienern, Prozesseinstellungen früher anzupassen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionskosten und Integrationsaufwand mit Altanlagen | -2.9% | Global, am stärksten ausgeprägt in Südamerika, dem Nahen Osten und Afrika sowie kleineren Märkten in Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Begrenzte gekennzeichnete Daten für seltene Defekte | -2.3% | Global | Mittelfristig (2–4 Jahre) |
| Optische und umgebungsbedingte Einflüsse auf die Genauigkeit | -1.8% | Global | Mittelfristig (2–4 Jahre) |
| Mangel an Edge-Machine-Learning-Fachkräften | -1.5% | Nordamerika, EU, Südamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionskosten und Integrationskomplexität mit Altanlagen
Der Markt für Vision-basierte Qualitätsanalytik steht vor einer praktischen Hürde in Anlagen, die ältere, SPS-gesteuerte Ausrüstung verwenden und über eine begrenzte Dateninfrastruktur verfügen. Ein Pilotprojekt erfordert in der Regel manuelle Ausweichlösungen, Bewertungsmeilensteine und die Anbindung an ein Manufacturing-Execution-System, bevor ein KI-Inspektionssystem für die vollständige Produktion bereit ist. Kleinere Hersteller sehen sich mit den Kosten kommerzieller automatisierter optischer Inspektionssysteme konfrontiert. Eine VCSEL-Studie beschrieb hardwarebeschränkte Architekturen, die für Umgebungen konzipiert sind, in denen größere etablierte Plattformen nicht realisierbar sind. Ältere Anlagen verfügen möglicherweise auch nicht über die hochdurchsatzfähige, latenzarme Konnektivität, die erforderlich ist, um Kameras, Edge-Knoten und Unternehmenssysteme zu verbinden. Neurala berichtete, dass seine L-DNN-Technologie ohne Cloud-Konnektivität oder GPU-Hardware trainieren und inferieren kann, was Anlagen mit begrenzter Bereitstellungskapazität entgegenkommt.
Mangel an hochwertigen gekennzeichneten Trainingsdatensätzen für seltene industrielle Defektmodelle
Seltene Defekte schaffen ein inhärentes Datenproblem, da überwachte Modelle repräsentative gekennzeichnete Beispiele benötigen. In der VCSEL-Halbleiterproduktion machten Rissdefekte in einer Studie weniger als 0,4 % der Produktionsbilder aus. Der Markt für Vision-basierte Qualitätsanalytik kann verzögert werden, wenn Klassenungleichgewichte den Recall für selten auftretende Defekte schwächen. Eine systematische Überprüfung ergab, dass reine Transformer-Modelle häufig in Labor- oder Benchmark-Umgebungen verbleiben, da ihre Anforderungen an die Datenkennzeichnung und den Rechenaufwand hoch sind. IMDD-1M, das auf dem CVPR 2026 vorgestellt wurde, enthält 1.000.000 ausgerichtete Bild-Text-Paare über mehr als 60 Materialkategorien und mehr als 400 Defekttypen. Seine breite Abdeckung beseitigt nicht den Bedarf an Daten, die dem spezifischen Prozess und der Defektmorphologie jeder Anlage entsprechen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Analysetyp: Defektinspektion führt, während prädiktive Werkzeuge expandieren
Defekt- und Anomalieanalytik hielt im Jahr 2025 einen Anteil von 32,67 % und war damit die größte Analysekategorie im Markt für Vision-basierte Qualitätsanalytik. Elektronik-, Automobil- und Lebensmittelverarbeitungslinien nutzen diese Kategorie für Oberflächen- und Strukturprüfungen, um festzustellen, ob eine Einheit die Prüfung besteht oder nicht. Installierte automatisierte optische Inspektionssysteme erzeugen Klassifizierungsaufzeichnungen, die mit Manufacturing-Execution-Systemen geteilt werden können. Dimensions- und Messanalytik unterstützt die Präzisionsmetrologie in der variantenreichen Einzelteilfertigung. Muster- und Klassifikationsanalytik unterstützt die Komponentenidentifikation und Rückverfolgbarkeit in der Automobil- und Elektronikmontage.
Prädiktive Qualitätsanalytik wird bis 2031 voraussichtlich mit einer CAGR von 15,56 % wachsen. Die Branche für Vision-basierte Qualitätsanalytik übernimmt prädiktive Werkzeuge, da die Endlinienerfassung die Kosten für bereits verbrauchtes Material oder bereits durchgeführte Verarbeitung nicht zurückgewinnt. Prozessqualitätsanalytik verknüpft Inspektionsergebnisse mit vorgelagerten Prozessvariablen und unterstützt frühere Korrekturmaßnahmen. Weitere Analysetypen umfassen spezialisierte Anwendungen, die in einzelnen Produktionsumgebungen entstehen. Die SECOM-Studie zeigte, wie ein geschlossenes Modell sich an veränderte Prozessbedingungen anpassen kann.


Nach Technologie: Regelbasierte Systeme bleiben etabliert, während Deep Learning voranschreitet
Traditionelle Regelbasierte Analytik hielt im Jahr 2025 einen Anteil von 43,67 %, was eine installierte Basis von Systemen widerspiegelt, die auf festen Schwellenwerten, Kantenerkennung und geometrischen Regeln aufgebaut sind. Diese Systeme bleiben nützlich, wo Produkte und Betriebsbedingungen stabil sind. Der Markt für Vision-basierte Qualitätsanalytik ist nach wie vor auf regelbasierte Methoden für validierte Aufgaben angewiesen, die eine konsistente Logik erfordern. Ihre Grenzen werden deutlicher, wenn sich Beleuchtung, Produktvarianten oder Prozessparameter ändern. Eine systematische Überprüfung berichtete, dass YOLO-basierte Ansätze auf PCB-Defektdatensätzen einen mAP von 98,6 % erzielten.
KI/Deep-Learning-basierte Analytik wird bis 2031 voraussichtlich mit einer CAGR von 15,63 % wachsen. Die Branche für Vision-basierte Qualitätsanalytik setzt Deep Learning ein, wo manuell konfigurierte Regeln bei variablen oder komplexen Merkmalen versagen. Dieselbe Überprüfung berichtete, dass HSA-RTDETR bei einer 6-Defekt-PCB-Inspektionsaufgabe einen mAP von 96,9 % bei 66,2 FPS erreichte. Hybride KI- und Regelbasierte Analytik bewahrt validierte Regeln für vorhersehbare Prüfungen und wendet gleichzeitig KI auf variable Bedingungen an. SICK kündigte aktualisierte Funktionen für seine Nova-Plattform an, darunter Werkzeuge für die 3D-Datenverarbeitung und neuronale Netzwerkobjekterkennung, für seine Vision-2026-Präsentation.
Nach Bereitstellung: Edge ist die wichtigste Produktionsarchitektur und Cloud unterstützt die Skalierung
Edge/On-Premises-Bereitstellung hielt im Jahr 2025 einen Anteil von 61,45 %, da Hochgeschwindigkeitsproduktionslinien Entscheidungen mit sehr geringer Latenz benötigen. Der Markt für Vision-basierte Qualitätsanalytik ist auf lokale Inferenz angewiesen, wenn Cloud-Roundtrip-Zeiten die Liniengeschwindigkeitsanforderungen nicht konsistent erfüllen können. Edge-Systeme halten die Bildverarbeitung nah an Kameras und Maschinen. Dies kann einen stabilen Betrieb auch dann unterstützen, wenn die externe Konnektivität eingeschränkt ist – eine Überlegung für Anlagen, die mit eingeschränktem Netzwerkzugang oder lokalisierten Datensystemen arbeiten. On-Premises-Bereitstellung hilft Anlagen auch dabei, die direkte Kontrolle über Inspektionsabläufe, Bilddaten, Integrationseinstellungen und den Zeitpunkt von Produktionslinienentscheidungen zu behalten.
Cloud-basierte Bereitstellung wird bis 2031 voraussichtlich mit einer CAGR von 16,28 % wachsen. Der Markt für Vision-basierte Qualitätsanalytik nutzt Cloud-Plattformen für zentrales Training, Versionskontrolle und standortübergreifendes Modellmanagement, anstatt für jede Echtzeit-Entscheidung. Cognex OneVision wurde im Mai 2026 nach einer Betaphase mit mehr als 100 Kunden allgemein verfügbar.[2]Cognex Corporation, "Cognex OneVision Adoption Ramps as Manufacturers Scale AI Vision Globally," Cognex Investor Relations, investor.cognex.com Schneider Electric berichtete von einer verdoppelten Ausbeute und weniger Fehlablehnungen, während Essity die Entwicklung von KI-Inspektionsanwendungen von mehr als 1 Jahr auf weniger als 1 Tag reduzierte. Ein hybrider Ansatz kombiniert lokale Inferenz mit Cloud-Modell-Governance und selektiver Cloud-Verarbeitung für komplexe Fälle.
Nach Endnutzerbranche: Halbleiter führen und EV-Batterien wachsen am schnellsten
Elektronik und Halbleiter behielten im Jahr 2025 einen Anteil von 24,51 %, unterstützt durch den Bedarf an 100-prozentiger In-Prozess-Inspektion an fortschrittlichen Knoten. Der Markt für Vision-basierte Qualitätsanalytik bedient Fertigungsstätten, in denen ein einzelner weitergegebener Defekt eine gesamte Wafer-Charge beeinträchtigen kann. Die Halbleiterinspektion ist anspruchsvoll, da sie sehr hohe Präzision und regelmäßige Modellaktualisierungen erfordert. TSMCs Einsatz von NVIDIA-Systemen demonstriert die Rolle von Vision-KI bei der Klassifizierung im Nanometerbereich und dem Ausbeute-Management. Diese Anforderungen machen Halbleiter zu einem wichtigen Nachfragetreiber für Inspektionssoftware und -hardware.
EV- und Batterieherstellung wird bis 2031 voraussichtlich mit einer CAGR von 16,07 % wachsen. Der Markt für Vision-basierte Qualitätsanalytik expandiert in diesem Bereich, da Hersteller zylindrische, prismatische und Pouch-Zellen sowie Schweißnähte und Rückverfolgbarkeitsaufzeichnungen inspizieren. Automobil, Pharmazeutika und Medizinprodukte sowie Luft- und Raumfahrt und Verteidigung sind etablierte Inspektionsanwender mit formalen Qualitätsprozessen. Lebensmittel und Getränke, Logistik und Lagerhaltung ergänzen die Nachfrage durch Verpackungsprüfungen, Frischeerkennung und Kommissioniergenauigkeitsverifizierung.
Geografische Analyse
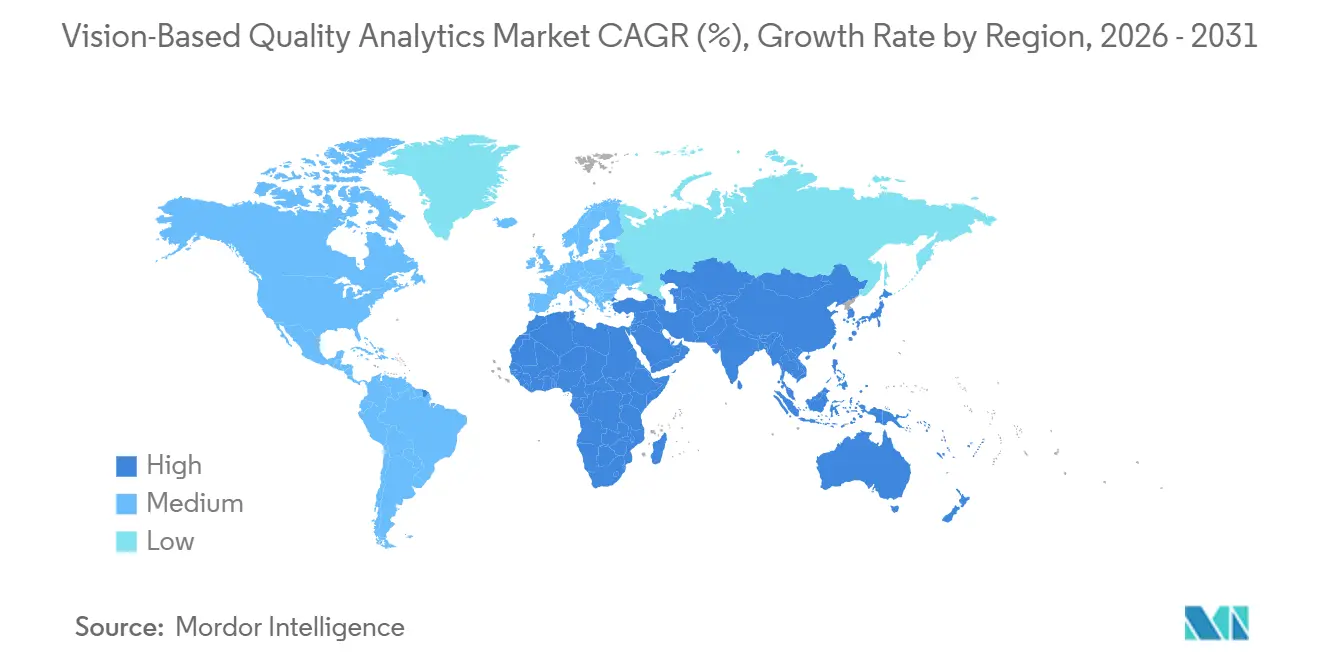
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 36,12 % und wird bis 2031 voraussichtlich mit einer CAGR von 16,21 % wachsen. Der Markt für Vision-basierte Qualitätsanalytik hat seine größte regionale Basis in Asien-Pazifik, da China, Südkorea, Japan und Taiwan eine dichte Halbleiter-, Elektronik- und Batterieproduktion aufweisen. China baut seine inländische Halbleiterkapazität aus, während Südkorea über DRAM- und OLED-Cluster verfügt. Japan unterstützt die VCSEL- und Automobilsensorherstellung, und Taiwan verfügt über fortschrittliche Foundry-Betriebe. Indien ist ein aufstrebender Nachfragestandort, da Halbleiteranreize und eine expandierende Elektronikfertigungsdienstleistungsbranche die künftige Inspektionsübernahme unterstützen.
Der im August 2026 veröffentlichte LIBAD-Benchmark verwendete reale Rolle-zu-Rolle-Produktionsdaten und 3 Bildgebungsmethoden für die Batterieelektrodeninspektion. Diese Arbeit spiegelt die zunehmende Komplexität der Qualitätsanforderungen wider, da die regionale Batteriekapazität wächst. Vietnam, Thailand und Malaysia tragen ebenfalls zur Nachfrage bei, da Lieferketten Präzisionsproduktionskapazitäten aufbauen. Nordamerika ist die zweitgrößte Region mit Nachfrage in der Halbleiterfertigung, Pharmazeutika, Luft- und Raumfahrt und Verteidigung sowie der Automobilinspektion. Die Vereinigten Staaten verzeichnen eine starke Nachfrage in den Halbleiterclustern in Arizona und Texas, dem Automobilkorridor der Großen Seen sowie den Pharmazeutika- und Biotechnologieanlagen an der Ostküste.
Die FDA-Qualitätsmanagementsystemverordnung trat am 2. Februar 2026 in Kraft und integrierte ISO 13485:2016 per Verweis in 21 CFR Teil 820.[3]US-amerikanische Behörde für Lebensmittel- und Arzneimittelsicherheit, "Medizinprodukte, Änderungen der Qualitätssystemverordnung," Bundesregister, thefederalregister.org Dies schafft Dokumentations- und Validierungsanforderungen für visuelle Inspektionssysteme in US-amerikanischen Medizinprodukteanlagen. Kanada unterstützt spezialisierte Nachfrage durch Automobilzulieferer in Ontario und Luft- und Raumfahrthersteller in Quebec, während Mexiko Elektronikfertigungsaktivitäten hinzufügt. Europa wird von Deutschlands Automobil-, Robotik- und Präzisionstechniksektoren angeführt. Frankreich, das Vereinigte Königreich und Italien tragen durch Luft- und Raumfahrtkomponenten, Pharmazeutika und Lebensmittelverarbeitung bei. Südamerika, der Nahe Osten und Afrika bleiben kleinere Nachfragegebiete, die sich auf Brasilien, die Vereinigten Arabischen Emirate und Südafrika konzentrieren, wo Cloud- und Hybridmodelle die Infrastrukturanforderungen senken können.

Wettbewerbslandschaft
Der Markt für Vision-basierte Qualitätsanalytik umfasst Maschinenvisionsspezialisten wie Cognex Corporation, Keyence Corporation und Teledyne Technologies Incorporated. Der Markt für Vision-basierte Qualitätsanalytik umfasst auch KI-native Softwareunternehmen wie Landing AI, Neurala Inc., Sight Machine Inc. und Instrumental Inc. Hardware-integrierte Anbieter profitieren von Fabrikintegrationserfahrung, Zertifizierungen und etablierten Inspektionsbibliotheken. Softwareorientierte Anbieter konkurrieren durch anpassungsfähige Modelle, Low-Code-Schnittstellen und Werkzeuge, die für kleinere gekennzeichnete Datensätze konzipiert sind. Dies schafft Wettbewerb auf den Ebenen Hardware, Algorithmus, Anwendungsentwicklung, Integration und Unternehmensbereitstellung, anstatt durch ein einziges, einheitliches Anbietermodell.
Cognex machte OneVision im Mai 2026 allgemein verfügbar, um zentralisierte Modell-Governance und standortübergreifende KI-Inspektionsbereitstellung zu unterstützen. Landing AI integrierte LandingLens in die ABB-Robotics-Software, nachdem ABB im September 2025 in das Unternehmen investiert hatte. Landing AI erklärte, dass die Integration die Zeit zum Trainieren und Bereitstellen von Roboter-Vision-KI um bis zu 80 % reduzieren kann. Siemens AG und NVIDIA erweiterten ihre Partnerschaft im Januar 2026, um ein industrielles KI-Betriebssystem zu entwickeln, das Qualitätsanalytik, digitale Zwillinge, Simulation und adaptive Fertigungsfähigkeiten umfasst.[4]Siemens AG, "Siemens und NVIDIA erweitern Partnerschaft zum Aufbau des industriellen KI-Betriebssystems," Siemens Presse, press.siemens.com Der erste genannte Implementierungsstandort ist die Siemens Electronics Factory in Erlangen, Deutschland.
Neurala erweiterte sein Technologielizenzierungsprogramm im Juli 2026 und machte seine L-DNN-Engine für die Einbettung in Produkte von FLIR Systems, IHI Logistics und Sony Semiconductor Solutions verfügbar. Die Technologie ist für Standard-Edge-Hardware ausgelegt und erfordert keine Cloud-Konnektivität oder GPU-Infrastruktur. Kleinere Anbieter, darunter Elementary Robotics, Kitov Systems und Overview, konzentrieren sich auf autonome Patrouillieninspektion und Modelle mit geringem Einrichtungsaufwand. Das Wettbewerbsfeld umfasst etablierte Ausrüstungsanbieter und eine breite Gruppe softwareorientierter Unternehmen, wobei der Wettbewerb auf verbundenen, aber unterschiedlichen Ebenen stattfindet.
Marktführer der Vision-basierten Qualitätsanalytik
-
Cognex Corporation
-
Keyence Corporation
-
Siemens AG
-
Teledyne Technologies Incorporated
-
Zebra Technologies Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Neurala erweiterte sein Technologielizenzierungsprogramm am 1. Juli 2026 und machte seine L-DNN-Edge-native-Vision-KI-Engine für die Einbettung in Produkte von FLIR Systems, IHI Logistics und Sony Semiconductor Solutions verfügbar. Das Programm ermöglicht es Endnutzern, Vision-KI vollständig auf Standard-Edge-Hardware zu trainieren und auszuführen, ohne Cloud-Konnektivität oder GPU-Infrastruktur, und richtet sich an Maschinenbauer, die KI-Inspektion als natives Produktmerkmal hinzufügen möchten.
- Juni 2026: NVIDIA gab am 1. Juni 2026 bekannt, dass TSMC NVIDIA Metropolis und das TAO Toolkit einsetzt, um die automatisierte Defektinspektion mit Vision-KI voranzutreiben, die Erkennung von Defekten im Nanometerbereich zu verbessern und gleichzeitig wiederholte Kennzeichnung und Neutraining bei sich ändernden Prozessbedingungen zu reduzieren. Die Bereitstellung ist Teil einer umfassenderen Zusammenarbeit zwischen NVIDIA und TSMC, die Lithografiesimulation, Prozesskontrolle und Optimierung des Fabrikbetriebs umfasst.
- Mai 2026: Cognex gab am 13. Mai 2026 die allgemeine Verfügbarkeit von OneVision bekannt. Seit der Betaversion im Juni 2025 haben mehr als 100 Kunden die Plattform genutzt, um KI-Inspektionen von Einzellinien-Pilotprojekten auf standortübergreifende Unternehmensbereitstellungen in Tagen statt Monaten zu skalieren, mit berichteten Kosteneinsparungen von bis zu 50 % gegenüber der unabhängigen Duplizierung der KI-Entwicklung über Standorte hinweg.
- April 2026: Siemens AG brachte im April 2026 seine Industrial AI Suite auf den Markt, die auf einer neuen Linie von Industrie-PCs mit NVIDIA-GPUs läuft. Die Suite vereinfacht den KI-Lebenszyklus von der Modellverpackung und -bereitstellung bis hin zur Überwachung und Konnektivität über das Siemens Industrial Edge-Ökosystem für skalierbare, standortübergreifende KI-Betriebe.


Globaler Berichtsumfang des Marktes für Vision-basierte Qualitätsanalytik
Der Markt für Vision-basierte Qualitätsanalytik umfasst Software und Systeme, die Computer Vision, künstliche Intelligenz und maschinelles Lernen einsetzen, um Produkte zu inspizieren, Defekte zu erkennen, Produktionsprozesse zu überwachen und Qualitätsdaten in Echtzeit zu analysieren. Diese Lösungen helfen Herstellern, die Qualitätskontrolle zu verbessern, Betriebsfehler zu reduzieren, die Produktionseffizienz zu steigern und die Einhaltung von Branchenstandards sicherzustellen.
Der Bericht zum Markt für Vision-basierte Qualitätsanalytik ist segmentiert nach Analysetyp (Defekt- und Anomalieanalytik, Dimensions- und Messanalytik, Muster- und Klassifikationsanalytik, Prozessqualitätsanalytik, Prädiktive Qualitätsanalytik und weitere Analysetypen), Technologie (KI/Deep-Learning-basierte Analytik, Traditionelle Regelbasierte Analytik und Hybride KI- und Regelbasierte Analytik), Bereitstellung (Edge/On-Premises, Cloud-basiert und Hybrid), Endnutzerbranche (Elektronik und Halbleiter, EV- und Batterieherstellung, Automobil, Pharmazeutika und Medizinprodukte, Lebensmittel und Getränke, Luft- und Raumfahrt und Verteidigung, Logistik und Lagerhaltung sowie weitere Endnutzerbranchen) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Defekt- und Anomalieanalytik |
| Dimensions- und Messanalytik |
| Muster- und Klassifikationsanalytik |
| Prozessqualitätsanalytik |
| Prädiktive Qualitätsanalytik |
| Weitere Analysetypen |
| KI / Deep-Learning-basierte Analytik |
| Traditionelle Regelbasierte Analytik |
| Hybride KI- und Regelbasierte Analytik |
| Edge / On-Premises |
| Cloud-basiert |
| Hybrid |
| Elektronik und Halbleiter |
| EV- und Batterieherstellung |
| Automobil |
| Pharmazeutika und Medizinprodukte |
| Lebensmittel und Getränke |
| Luft- und Raumfahrt und Verteidigung |
| Logistik und Lagerhaltung |
| Weitere Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Katar | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Analysetyp | Defekt- und Anomalieanalytik | |
| Dimensions- und Messanalytik | ||
| Muster- und Klassifikationsanalytik | ||
| Prozessqualitätsanalytik | ||
| Prädiktive Qualitätsanalytik | ||
| Weitere Analysetypen | ||
| Nach Technologie | KI / Deep-Learning-basierte Analytik | |
| Traditionelle Regelbasierte Analytik | ||
| Hybride KI- und Regelbasierte Analytik | ||
| Nach Bereitstellung | Edge / On-Premises | |
| Cloud-basiert | ||
| Hybrid | ||
| Nach Endnutzerbranche | Elektronik und Halbleiter | |
| EV- und Batterieherstellung | ||
| Automobil | ||
| Pharmazeutika und Medizinprodukte | ||
| Lebensmittel und Getränke | ||
| Luft- und Raumfahrt und Verteidigung | ||
| Logistik und Lagerhaltung | ||
| Weitere Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Katar | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Vision-basierte Qualitätsanalytik?
Die Marktgröße für Vision-basierte Qualitätsanalytik beträgt 1,76 Milliarden USD im Jahr 2026 und wird bis 2031 voraussichtlich 3,53 Milliarden USD bei einer CAGR von 14,94 % erreichen.
Welche Analysekategorie hat den größten Anteil?
Defekt- und Anomalieanalytik führte im Jahr 2025 mit einem Anteil von 32,67 %, unterstützt durch breiten Einsatz in der Elektronik-, Automobil- und Lebensmittelverarbeitung. Diese Bereiche sind auf häufige Bestehen-Nichtbestehen-Entscheidungen für Oberflächen, Strukturen, Komponenten und fertige Baugruppen während der Routineproduktion angewiesen.
Welche Technologie wächst am schnellsten in der Vision-basierten Qualitätsanalytik?
KI/Deep-Learning-basierte Analytik wird bis 2031 voraussichtlich mit einer CAGR von 15,63 % wachsen, da Hersteller sie für variable und komplexe Inspektionsaufgaben einsetzen.
Warum setzen Hersteller Edge-Bereitstellung für die Inspektion ein?
Edge-Bereitstellung hielt im Jahr 2025 einen Anteil von 61,45 %, da Hochgeschwindigkeitslinien latenzarme Entscheidungen nahe an der Produktionsausrüstung benötigen. Sie ermöglicht es Anlagen, visuelle Daten lokal zu verarbeiten und Inspektionen mit dem Produktionstakt abzustimmen, anstatt für jede Einheit auf eine externe Antwort angewiesen zu sein.
Welcher Endnutzersektor expandiert am schnellsten?
EV- und Batterieherstellung wird bis 2031 voraussichtlich mit einer CAGR von 16,07 % wachsen, angetrieben durch Zellformatvariationen, Schweißnahtprüfungen und Rückverfolgbarkeitsanforderungen. Hersteller benötigen Inspektionssysteme, die zylindrische, prismatische und Pouch-Zellen abdecken und gleichzeitig die Sichtbarkeit der Produktionsqualität aufrechterhalten können.
Welche Region führt die Nachfrage nach Vision-basierter Qualitätsanalytik an?
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 36,12 % und wird bis 2031 voraussichtlich mit einer CAGR von 16,21 % wachsen, aufgrund seiner Elektronik-, Halbleiter- und Batteriefertigungsbasis. Fertigungsaktivitäten in China, Südkorea, Japan, Taiwan, Indien und Südostasien unterstützen die anhaltende Nachfrage nach hochpräziser Inspektion.
Seite zuletzt aktualisiert am:



