
ビジョンベース品質アナリティクス市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.76 十億米ドル |
| 市場規模 (2031) | 3.53 十億米ドル |
| Growth Rate (2026 - 2031) | 14.94 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるビジョンベース品質アナリティクス市場分析
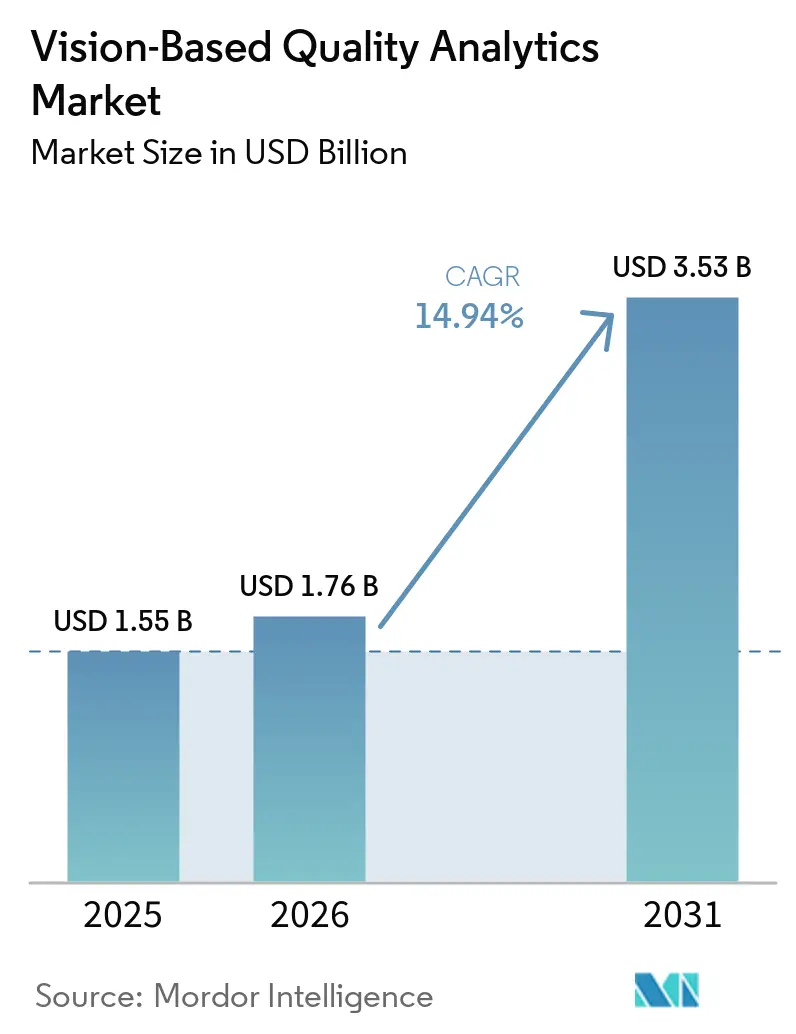
ビジョンベース品質アナリティクス市場規模は、2025年の1.55 ビリオン 米ドルおよび2026年の1.76 ビリオン 米ドルから、2031年までに3.53 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 14.94%を記録すると予測されます。欠陥はスクラップ、手直し、保証請求、リコール、材料損失、および下流工程の中断につながるため、製造業者は検査を生産プロセスにより近い位置に配置しています。ビジョンベース品質アナリティクス市場は、バッチサンプリングおよびライン末端検査から、継続的な自動評価へと移行しています。検査システムは生産上の意思決定の一部となりつつあり、製造実行システム、基幹業務システム、およびプロセス制御との連携が進んでいます。競争上の優先事項は、信頼性の高いデプロイメント、継続的なモデルメンテナンス、既存の工場設備との統合、ならびに稼働条件や製品設計の変化に対応した安定したパフォーマンスに集中しています。見逃した欠陥が高付加価値製品、生産ロット、バッテリーモジュール、ウェーハ、または下流の組立工程に影響を与える可能性がある領域において、機会が最も大きくなっています。
主要レポートのポイント
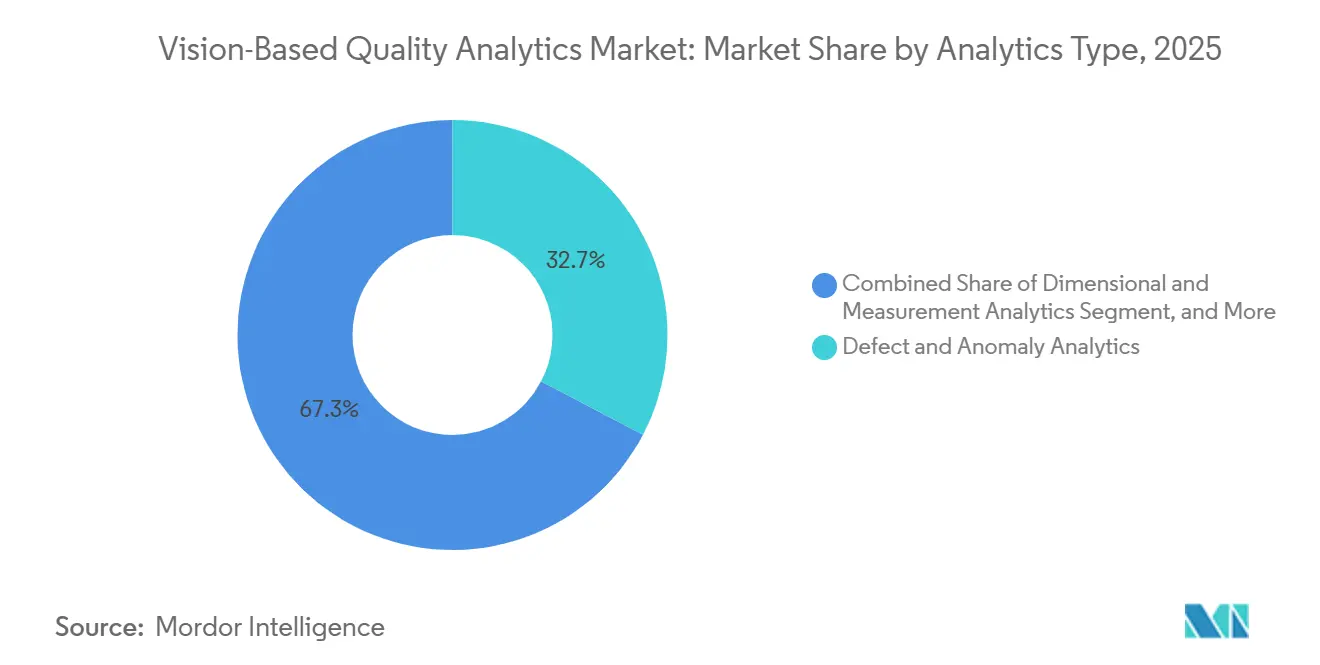
- アナリティクスタイプ別では、欠陥・異常アナリティクスが2025年のビジョンベース品質アナリティクス市場シェアの32.67%を占め、予測品質アナリティクスは2031年にかけてCAGR 15.56%で拡大する見込みです。
- テクノロジー別では、従来型ルールベースアナリティクスが2025年のビジョンベース品質アナリティクス市場規模の43.67%を占め、AI・ディープラーニングベースアナリティクスは2031年にかけてCAGR 15.63%で成長する見込みです。
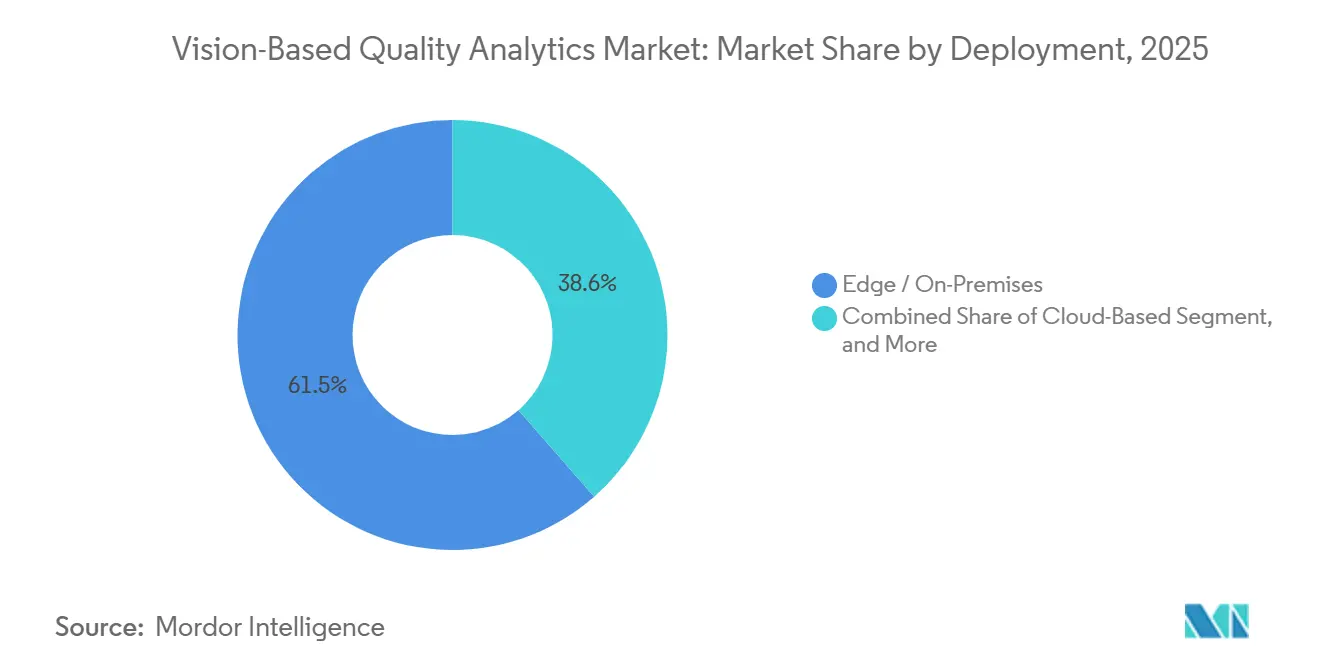
- デプロイメント別では、エッジ・オンプレミスが2025年に61.45%のシェアを占め、クラウドベースのデプロイメントは2031年にかけてCAGR 16.28%で成長すると予測されます。
- エンドユーザー産業別では、電子機器・半導体が2025年に24.51%のシェアを占め、EV・バッテリー製造は2031年にかけてCAGR 16.07%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年に36.12%のシェアを占め、2031年にかけてCAGR 16.21%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルビジョンベース品質アナリティクス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動化AIによる欠陥認識への移行 | +3.2% | グローバル | 短期(2年以内) |
| EVバッテリーおよび半導体における高精度アナリティクス需要 | +2.8% | アジア太平洋中心、北米およびEUへの波及 | 中期(2~4年) |
| リアルタイムインライン評価を可能にするエッジプラットフォーム | +2.4% | グローバル、アジア太平洋および北米での早期集中 | 短期(2年以内) |
| スクラップおよび手直しを削減するための予測品質アナリティクス | +2.1% | グローバル | 中期(2~4年) |
| 医療機器および医薬品における規制・トレーサビリティ基準 | +1.8% | 北米およびEU | 中期(2~4年) |
| ハイブリッドAIおよびルールベース検査アルゴリズム | +1.5% | グローバル、アジア太平洋での集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
手動検査から自動化AIによる欠陥認識への急速な移行
生産量が増加し欠陥許容度が狭まると、手動検査の維持が困難になっています。ある消費財メーカーは手動スポット検査を教師なしエッジベース異常検知に置き換え、工場従業員に占める検査労働力の割合を40%から4%に削減することを目標としました。ビジョンベース品質アナリティクス市場は、時間やコストの制約から従来は十分なカバレッジが得られなかった工程にまで検査を拡大する製造業者によって恩恵を受けています。TSMCはNVIDIA MetropolisおよびNVIDIA TAO Toolkitを活用し、条件変化に伴う繰り返しのラベリングや再トレーニングの必要性を低減しながら、ナノメートルスケールの欠陥分類を改善しています。22,410枚の画像を使用したVCSEL検査研究では、98.7%の精度が報告され、ユニットあたりの検査時間が17.7秒から1.5秒に短縮されました。同研究では、検査時間の89%削減および4.5ヶ月のハードウェア投資回収期間も報告されています。
EVバッテリーおよび半導体製造における高精度ビジュアルアナリティクスへの需要増大
バッテリーおよび半導体の生産はいずれも厳密な管理を必要とします。単一の欠陥がロット全体、モジュール、または完成品を危険にさらす可能性があるためです。したがって、ビジョンベース品質アナリティクス市場はこれらの生産環境において高付加価値のアプリケーションを有しています。研究者らはCVPR 2026ワークショップにてAOI-SSLを発表しました。これはワイヤーボンド半導体検査向けの自己教師あり手法であり、より小規模な検査データセットに対してドメイン固有のビジョントランスフォーマー事前学習を使用しています。2026年8月にリリースされたLIBADベンチマークは、実際のロールツーロール生産ラインからの744個の電極サンプルを含み、11の欠陥カテゴリをカバーしています。[1]arXiv、「LIBAD:リチウムイオンバッテリー電極製造のためのマルチモーダル異常検知ベンチマーク」、arxiv.org 可視光イメージング、高解像度X線、およびインライン対応X線ラジオグラフィを組み合わせています。円筒形、角形、パウチ形を含むセルフォーマットは、異なる構成や欠陥パターンに適応できる検査システムを必要とします。
リアルタイムインライン品質評価を可能にするエッジコンピューティングプラットフォームの普及
エッジコンピューティングは、各判断のためにネットワーク往復に依存することなく、生産速度での検査を可能にします。Cognexは2026年4月にNVIDIA Jetsonテクノロジーを使用してエッジでより高容量のAIワークロードを実行するIn-Sight 6900ビジョンコントローラーを発売しました。ビジョンベース品質アナリティクス市場は、100ミリ秒未満の推論時間を必要とする電子機器・半導体ラインにおいてこれらのシステムを明確に必要としています。エッジクラウド連携に関する研究では、複雑なケースをクラウド推論に選択的にルーティングすることで、実行時間が最大22.4%削減されることが判明しました。同研究では、完全クラウド依存パイプラインと比較して、正確な判断あたりのエネルギー消費が40~74%削減されることも報告されています。
スクラップ率および手直しコスト削減に向けた予測品質アナリティクスへのシフトの高まり
予測システムは検査データとプロセスデータを使用して、欠陥につながる前にドリフトを特定します。ビジョンベース品質アナリティクス市場は、製造業者が欠陥品を事後に選別するだけでなく、欠陥品の発生を防止したいと考えているため、このシフトから恩恵を受けています。SECOMの半導体データセットで評価されたクローズドループCNN-LSTMフレームワークは、品質において23.5%の改善を報告しました。同研究では、スタンドアロンAIまたは従来型モデルと比較して、運用コストが8.7~12.3%低下することも報告されています。米国品質協会は、スクラップ、手直し、保証請求、および検査オーバーヘッドを含めると、低品質コストが売上高の20%に達する可能性があると述べています。予測モデルは、固定された統計的閾値では見逃す可能性のある多変量パターンを特定し、オペレーターがより早期にプロセス設定を調整できるようにします。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 初期コストおよびレガシー設備との統合 | -2.9% | グローバル、南米・中東・アフリカおよびアジア太平洋の小規模市場で最も深刻 | 短期(2年以内) |
| 希少欠陥向けのラベル付きデータの不足 | -2.3% | グローバル | 中期(2~4年) |
| 精度に影響する光学的・環境的要因 | -1.8% | グローバル | 中期(2~4年) |
| エッジ機械学習人材の不足 | -1.5% | 北米、EU、南米、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期デプロイメントコストおよびレガシー機械との統合の複雑さ
ビジョンベース品質アナリティクス市場は、旧式のPLC駆動設備を使用しデータインフラが限られた施設において実際的な障壁に直面しています。パイロット導入には通常、AIによる検査システムが本格生産に対応できるようになる前に、手動フォールバック、評価マイルストーン、および製造実行システムへの接続が必要です。中小規模の製造業者は商業用動光学検査システムのコストを課題と感じています。VCSEL研究では、大規模な既存プラットフォームが実現可能でない環境向けに設計されたハードウェア制約アーキテクチャが説明されています。旧式の工場では、カメラ、エッジノード、および基幹業務システムを接続するために必要な高スループット・低レイテンシ接続が不足している場合もあります。NeuralaはそのL-DNNテクノロジーがクラウド接続やGPUハードウェアなしでトレーニングおよび推論が可能であると報告しており、デプロイメント能力が限られた施設の課題に対応しています。
希少な産業欠陥モデル向けの高品質ラベル付きトレーニングデータセットの不足
希少な欠陥は、教師ありモデルが代表的なラベル付きサンプルを必要とするため、本質的なデータ問題を生じさせます。VCSEL半導体生産において、ある研究ではクラック欠陥が生産画像の0.4%未満を占めるにすぎませんでした。ビジョンベース品質アナリティクス市場は、クラスの不均衡が発生頻度の低い欠陥の再現率を低下させる場合に遅延が生じる可能性があります。系統的レビューでは、純粋なトランスフォーマーモデルはデータラベリングおよび計算要件が高いため、実験室またはベンチマーク環境にとどまることが多いと報告されています。CVPR 2026で発表されたIMDD-1Mは、60以上の材料カテゴリおよび400以上の欠陥タイプにわたる1,000,000件の整合された画像テキストペアを含んでいます。その広範なカバレッジは、各工場の特定のプロセスおよび欠陥形態に合致したデータの必要性を排除するものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アナリティクスタイプ別:欠陥検査がリードし予測ツールが拡大
欠陥・異常アナリティクスは2025年に32.67%のシェアを占め、ビジョンベース品質アナリティクス市場において最大のアナリティクスカテゴリとなっています。電子機器、自動車、食品加工ラインは、ユニットが合格か不合格かを判定するための表面・構造検査にこのカテゴリを使用しています。設置された自動光学検査システムは、製造実行システムと共有可能な分類記録を生成します。寸法・計測アナリティクスは、ハイミックス個別製造における高精度計測を支援します。パターン・分類アナリティクスは、自動車および電子機器の組立におけるコンポーネントの識別とトレーサビリティを支援します。
予測品質アナリティクスは2031年にかけてCAGR 15.56%で拡大すると予測されています。ビジョンベース品質アナリティクス産業は、ライン末端での検出では既に消費された材料や加工コストを回収できないため、予測ツールを採用しています。プロセス品質アナリティクスは検査結果を上流のプロセス変数と結びつけ、より早期の是正措置を支援します。その他のアナリティクスタイプには、個々の生産環境で新たに登場している特化したアプリケーションが含まれます。SECOM研究は、クローズドループモデルがプロセス条件の変化に適応できる方法を示しました。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます


テクノロジー別:ルールベースシステムが確立された地位を維持しディープラーニングが進展
従来型ルールベースアナリティクスは2025年に43.67%のシェアを占め、固定閾値、エッジ検出フィルター、および幾何学的ルールを中心に構築されたシステムの設置基盤を反映しています。これらのシステムは、製品および稼働条件が安定している場合に引き続き有用です。ビジョンベース品質アナリティクス市場は、一貫したロジックを必要とする検証済みタスクに対してルールベース手法に依然として依存しています。照明、製品バリアント、またはプロセスパラメータが変化すると、その限界がより明確になります。系統的レビューでは、YOLOベースのアプローチがPCB欠陥データセットでmAP 98.6%を達成したと報告されています。
AI・ディープラーニングベースアナリティクスは2031年にかけてCAGR 15.63%で成長すると予測されています。ビジョンベース品質アナリティクス産業は、手動設定ルールが多様または複雑な特徴に対応しにくい場合にディープラーニングを活用しています。同レビューでは、HSA-RTDETRが6欠陥PCB検査タスクにおいて66.2 FPSでmAP 96.9%を達成したと報告されています。ハイブリッドAIおよびルールベースアナリティクスは、予測可能な検査には検証済みルールを維持しながら、変動する条件にはAIを適用します。SICKはVision 2026ショーケースにて、3Dデータ処理およびニューラルネットワーク物体検出ツールを含む、そのNovaプラットフォームの更新された機能を発表しました。
デプロイメント別:エッジが主要な生産アーキテクチャであり、クラウドがスケールを支援
エッジ・オンプレミスのデプロイメントは2025年に61.45%のシェアを占めました。高速生産ラインは非常に低いレイテンシでの判断を必要とするためです。ビジョンベース品質アナリティクス市場は、クラウドの往復時間がライン速度要件を一貫して満たせない場合にローカル推論に依存しています。エッジシステムは画像処理をカメラおよび機械の近くに保ちます。これにより、外部接続が制限されている場合でも安定した稼働を支援でき、制限されたネットワークアクセスまたはローカライズされたデータシステムで稼働する施設にとって重要な考慮事項となります。オンプレミスのデプロイメントはまた、工場が検査ワークフロー、画像データ、統合設定、および生産ライン判断のタイミングを直接管理するのに役立ちます。
クラウドベースのデプロイメントは2031年にかけてCAGR 16.28%で成長すると予測されています。ビジョンベース品質アナリティクス市場は、すべてのリアルタイム判断ではなく、集中トレーニング、バージョン管理、およびマルチサイトモデル管理にクラウドプラットフォームを活用しています。Cognex OneVisionは、100社以上の顧客とのベータ期間を経て、2026年5月に一般提供が開始されました。[2]Cognex Corporation、「Cognex OneVisionの採用が加速、製造業者がグローバルにAIビジョンを拡大」、Cognex資家向け情報、investor.cognex.com Schneider Electricは歩留まりの倍増と誤検知の減少を報告し、EssityはAI検査アプリケーションの開発期間を1年以上から1日未満に短縮しました。ハイブリッドアプローチは、ローカル推論とクラウドモデルガバナンス、および複雑なケースへの選択的クラウド処理を組み合わせます。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:半導体がリードしEVバッテリーが最速成長
電子機器・半導体は2025年に24.51%のシェアを維持し、先端ノードにおける100%インプロセス検査の必要性に支えられています。ビジョンベース品質アナリティクス市場は、単一の伝播欠陥がウェーハロット全体に影響を与える可能性のある半導体製造工場にサービスを提供しています。半導体検査は非常に高い精度と定期的なモデル更新を必要とするため、要求が高い分野です。TSMCによるNVIDIAシステムの活用は、ナノメートルスケールの分類と歩留まり管理におけるビジョンAIの役割を示しています。これらの要件により、半導体は検査ソフトウェアおよびハードウェアの需要における主要なドライバーとなっています。
EV・バッテリー製造は2031年にかけてCAGR 16.07%で成長すると予測されています。ビジョンベース品質アナリティクス市場は、生産者が円筒形、角形、パウチ形セル、ならびに溶接部およびトレーサビリティ記録を検査するにつれて、この分野で拡大しています。自動車、医薬品・医療機器、ならびに航空宇宙・防衛は、正式な品質プロセスを持つ確立された検査ユーザーです。食品・飲料、物流・倉庫管理は、包装検査、鮮度検出、およびピッキング精度検証を通じて需要を追加しています。
地域分析
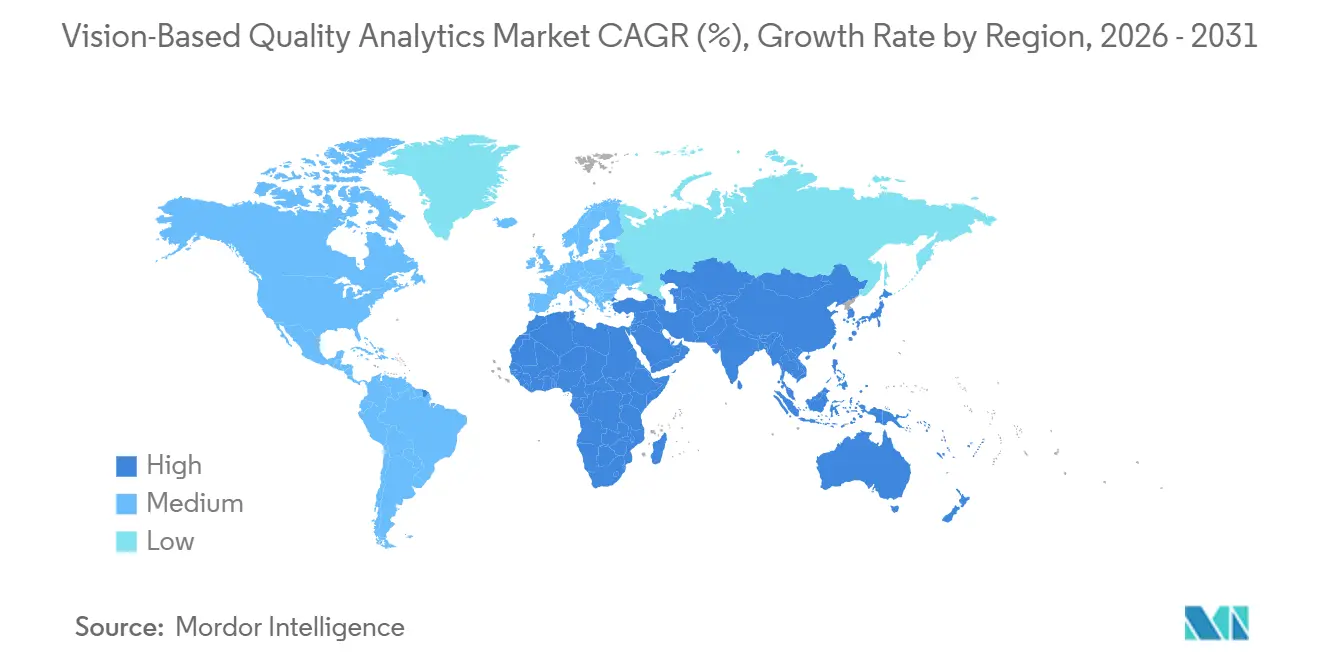
アジア太平洋は2025年に36.12%のシェアを占め、2031年にかけてCAGR 16.21%で成長すると予測されています。ビジョンベース品質アナリティクス市場は、中国、韓国、日本、台湾が半導体、電子機器、バッテリー生産の密集した拠点を有するため、アジア太平洋に最大の地域基盤を持っています。中国は国内半導体能力を拡大しており、韓国にはDRAMおよびOLEDクラスターがあります。日本はVCSELおよび自動車センサー製造を支援し、台湾は先端ファウンドリ事業を有しています。インドは半導体インセンティブと拡大する電子機器製造サービスが将来の検査採用を支援しているため、新興の需要地となっています。
2026年8月にリリースされたLIBADベンチマークは、バッテリー電極検査に実際のロールツーロール生産データと3つのイメージング手法を使用しました。この研究は、地域のバッテリー能力が拡大するにつれて品質要件の複雑さが増していることを反映しています。ベトナム、タイ、マレーシアも、サプライチェーンが精密生産能力を追加するにつれて需要に貢献しています。北米は第2位の地域であり、半導体製造、医薬品、航空宇宙・防衛、および自動車検査にわたる需要があります。米国はアリゾナ州およびテキサス州の半導体クラスター、五大湖自動車回廊、ならびに東海岸の医薬品・バイオテクノロジー施設において主要な需要を有しています。
FDA品質マネジメントシステム規制は2026年2月2日に発効し、21 CFR第820条にISO 13485:2016を参照として組み込みました。[3]米国食品医薬品局、「医療機器、品質システム規制改正」、連邦官報、thefederalregister.org これにより、米国の医療機器施設におけるビジョン検査システムに対して文書化および検証要件が生じます。カナダはオンタリオ州の自動車サプライヤーおよびケベック州の航空宇宙製造業者を通じて特化した需要を支援し、メキシコは電子機器製造活動を追加しています。欧州はドイツの自動車、ロボティクス、精密工学セクターが主導しています。フランス、英国、イタリアは航空宇宙コンポーネント、医薬品、食品加工を通じて貢献しています。南米、中東、アフリカは、ブラジル、UAE、南アフリカを中心とした小規模な需要地域にとどまっており、クラウドおよびハイブリッドモデルがインフラ要件を低減できます。

競合環境
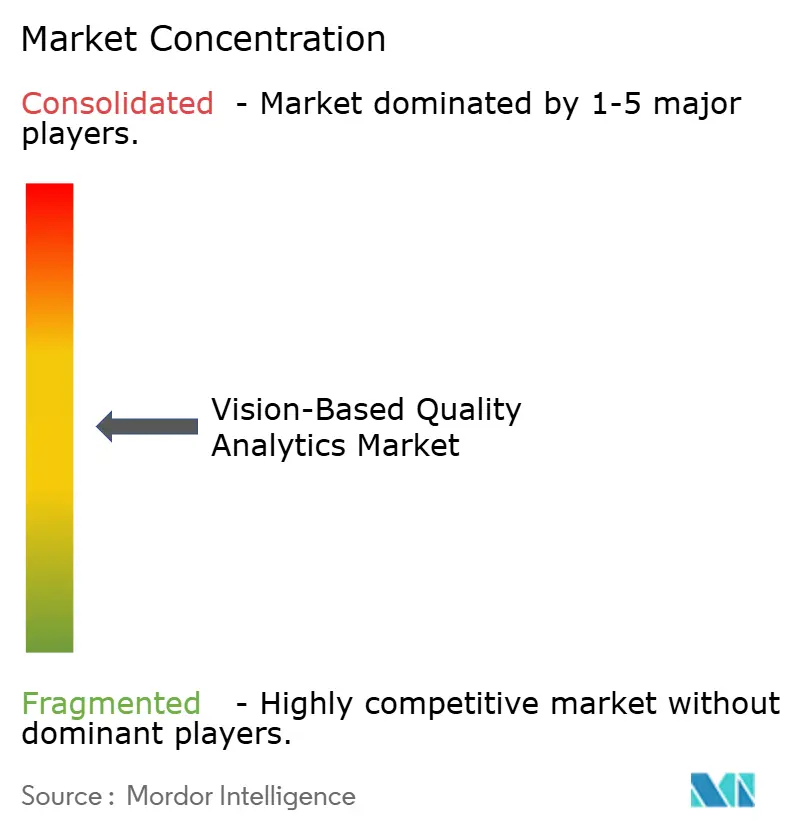
ビジョンベース品質アナリティクス市場には、Cognex Corporation、Keyence Corporation、Teledyne Technologies Incorporatedなどのマシンビジョン専門企業が含まれます。ビジョンベース品質アナリティクス市場にはまた、Landing AI、Neurala Inc.、Sight Machine Inc.、Instrumental Inc.などのAIネイティブソフトウェア企業も含まれます。ハードウェア統合サプライヤーは、工場統合の経験、認証、および確立された検査ライブラリから恩恵を受けています。ソフトウェア重視のサプライヤーは、適応可能なモデル、ローコードインターフェース、および小規模なラベル付きデータセット向けに設計されたツールで競争しています。これにより、単一の均一なベンダーモデルではなく、ハードウェア、アルゴリズム、アプリケーション開発、統合、およびエンタープライズデプロイメントの各レイヤーにわたって競争が生じています。
Cognexは2026年5月にOneVisionを一般提供し、集中型モデルガバナンスおよびマルチサイトAI検査デプロイメントを支援しています。Landing AIは、ABBが2025年9月に同社に投資した後、LandingLensをABBロボティクスソフトウェアと統合しました。Landing AIは、この統合によりロボットビジョンAIのトレーニングおよびデプロイメントにかかる時間を最大80%削減できると述べています。Siemens AGとNVIDIAは2026年1月にパートナーシップを拡大し、品質アナリティクス、デジタルツイン、シミュレーション、および適応型製造能力を含む産業用AIオペレーティングシステムの開発に取り組んでいます。[4]Siemens AG、「Siemens AGとNVIDIAが産業用AIオペレーティングシステム構築に向けてパートナーシップを拡大」、Siemensプレス、press.siemens.com 最初に名前が挙げられた実装サイトは、ドイツのエアランゲンにあるSiemens AG電子機器工場です。
Neuralaは2026年7月にテクノロジーライセンスプログラムを拡大し、FLIR Systems、IHI Logistics、Sony Semiconductor Solutionsの製品へのL-DNNエンジンの組み込みを可能にしました。このテクノロジーは標準的なエッジハードウェア向けに位置付けられており、クラウド接続やGPUインフラを必要としません。Elementary Robotics、Kitov Systems、Overviewを含む中小規模のプロバイダーは、自律巡回検査および低セットアップモデルに注力しています。競合分野には確立された設備プロバイダーと幅広いソフトウェア重視企業が含まれており、競争は連携しているが異なるレイヤーにわたって行われています。
ビジョンベース品質アナリティクス産業リーダー
Cognex Corporation
Keyence Corporation
Siemens AG
Teledyne Technologies Incorporated
Zebra Technologies Corporation
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年7月:Neuralaは2026年7月1日にテクノロジーライセンスプログラムを拡大し、FLIR Systems、IHI Logistics、Sony Semiconductor Solutionsの製品へのL-DNNエッジネイティブビジョンAIエンジンの組み込みを可能にしました。このプログラムにより、エンドユーザーはクラウド接続やGPUインフラなしに標準的なエッジハードウェア上でビジョンAIのトレーニングと実行が完全に可能となり、AI検査をネイティブな製品機能として追加しようとする機械メーカーを対象としています。
- 2026年6月:NVIDIAは2026年6月1日に、TSMCがNVIDIA MetropolisおよびTAO Toolkitを使用してビジョンAIによる自動欠陥検査を進化させ、プロセス条件の変化に伴う繰り返しのラベリングや再トレーニングを削減しながらナノメートルスケールの欠陥検出を改善していると発表しました。このデプロイメントは、リソグラフィシミュレーション、プロセス制御、および半導体製造工場の運用最適化にわたるNVIDIAとTSMCの広範な協業の一部です。
- 2026年5月:Cognexは2026年5月13日にOneVisionの一般提供を発表しました。2025年6月のベータ版以降、100社以上の顧客がこのプラットフォームを使用して、AI検査を単一ラインのパイロットからマルチサイトのエンタープライズデプロイメントへと数ヶ月ではなく数日で拡大しており、サイト間でAI開発を独自に複製する場合と比較して最大50%のコスト削減が報告されています。
- 2026年4月:Siemens AGは2026年4月に産業用AIスイートを発売しました。NVIDIA GPUを搭載した新しい産業用PCのラインで動作します。このスイートは、スケーラブルなマルチサイトAI運用のためのSiemens産業用エッジエコシステムを通じて、モデルのパッケージングとデプロイメントから監視と接続性まで、AIライフサイクルを簡素化します。


グローバルビジョンベース品質アナリティクス市場レポートの調査範囲
ビジョンベース品質アナリティクス市場は、コンピュータビジョン、人工知能、および機械学習を使用して製品を検査し、欠陥を検出し、生産プロセスを監視し、品質データをリアルタイムで分析するソフトウェアおよびシステムで構成されています。これらのソリューションは、製造業者が品質管理を改善し、運用上のエラーを削減し、生産効率を向上させ、業界標準への準拠を確保するのに役立ちます。
ビジョンベース品質アナリティクス市場レポートは、アナリティクスタイプ(欠陥・異常アナリティクス、寸法・計測アナリティクス、パターン・分類アナリティクス、プロセス品質アナリティクス、予測品質アナリティクス、その他のアナリティクスタイプ)、テクノロジー(AI・ディープラーニングベースアナリティクス、従来型ルールベースアナリティクス、ハイブリッドAIおよびルールベースアナリティクス)、デプロイメント(エッジ・オンプレミス、クラウドベース、ハイブリッド)、エンドユーザー産業(電子機器・半導体、EV・バッテリー製造、自動車、医薬品・医療機器、食品・飲料、航空宇宙・防衛、物流・倉庫管理、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| 欠陥・異常アナリティクス |
| 寸法・計測アナリティクス |
| パターン・分類アナリティクス |
| プロセス品質アナリティクス |
| 予測品質アナリティクス |
| その他のアナリティクスタイプ |
| AI・ディープラーニングベースアナリティクス |
| 従来型ルールベースアナリティクス |
| ハイブリッドAIおよびルールベースアナリティクス |
| エッジ・オンプレミス |
| クラウドベース |
| ハイブリッド |
| 電子機器・半導体 |
| EV・バッテリー製造 |
| 自動車 |
| 医薬品・医療機器 |
| 食品・飲料 |
| 航空宇宙・防衛 |
| 物流・倉庫管理 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| カタール | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| アナリティクスタイプ別 | 欠陥・異常アナリティクス | |
| 寸法・計測アナリティクス | ||
| パターン・分類アナリティクス | ||
| プロセス品質アナリティクス | ||
| 予測品質アナリティクス | ||
| その他のアナリティクスタイプ | ||
| テクノロジー別 | AI・ディープラーニングベースアナリティクス | |
| 従来型ルールベースアナリティクス | ||
| ハイブリッドAIおよびルールベースアナリティクス | ||
| デプロイメント別 | エッジ・オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| エンドユーザー産業別 | 電子機器・半導体 | |
| EV・バッテリー製造 | ||
| 自動車 | ||
| 医薬品・医療機器 | ||
| 食品・飲料 | ||
| 航空宇宙・防衛 | ||
| 物流・倉庫管理 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| カタール | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
ビジョンベース品質アナリティクス市場の規模はどのくらいですか?
ビジョンベース品質アナリティクス市場規模は2026年に1.76 ビリオン 米ドルであり、CAGR 14.94%で2031年までに3.53 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つアナリティクスカテゴリはどれですか?
欠陥・異常アナリティクスは2025年に32.67%のシェアでリードしており、電子機器、自動車、食品加工における幅広い用途に支えられています。これらの環境は、通常の生産中における表面、構造、コンポーネント、および完成品の組立に対する頻繁な合否判定に依存しています。
ビジョンベース品質アナリティクスにおいて最も急速に成長しているテクノロジーはどれですか?
AI・ディープラーニングベースアナリティクスは、製造業者が多様で複雑な検査タスクに活用するにつれて、2031年にかけてCAGR 15.63%で拡大すると予測されています。
製造業者が検査にエッジデプロイメントを使用する理由は何ですか?
エッジデプロイメントは2025年に61.45%のシェアを占めました。高速ラインは生産設備の近くで低レイテンシの判断を必要とするためです。これにより、工場は各ユニットの外部応答に依存するのではなく、ビジュアルデータをローカルで処理し、検査を生産タイミングに合わせることができます。
最も急速に拡大しているエンドユーザーセクターはどれですか?
EV・バッテリー製造は、セルフォーマットの多様性、溶接検査、およびトレーサビリティニーズに牽引され、2031年にかけてCAGR 16.07%で成長すると予測されています。製造業者は、生産品質への可視性を維持しながら円筒形、角形、パウチ形セルに対応できる検査システムを必要としています。
ビジョンベース品質アナリティクスの需要をリードしている地域はどこですか?
アジア太平洋は2025年に36.12%のシェアを占め、電子機器、半導体、バッテリー生産基盤により2031年にかけてCAGR 16.21%で成長すると予測されています。中国、韓国、日本、台湾、インド、東南アジアにおける製造活動が高精度検査への継続的な需要を支えています。
最終更新日:



