
Marktgröße und Marktanteil für vasomotorische Symptome
Marktübersicht
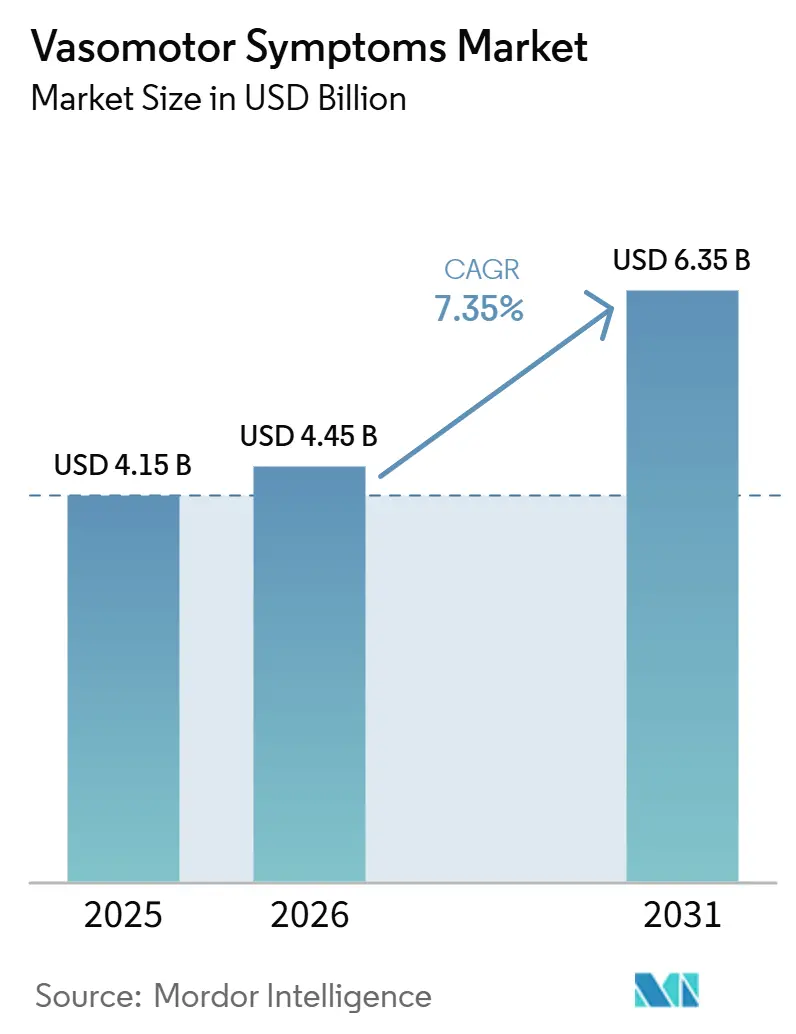
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 4.45 Milliarden US-Dollar |
| Marktgröße (2031) | 6.35 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.35 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für vasomotorische Symptome von Mordor Intelligence
Der Markt für vasomotorische Symptome wurde im Jahr 2025 auf 4,2 Milliarden USD geschätzt und soll von 4,5 Milliarden USD im Jahr 2026 auf 6,4 Milliarden USD bis 2031 wachsen, bei einer CAGR von 7,4 % während des Prognosezeitraums 2026–2031. Die Nachfragebasis für den Markt für vasomotorische Symptome bleibt strukturell stark, da im Jahr 2025 mehr als 1 Milliarde Frauen in den Wechseljahren waren und diese Zahl bis 2030 voraussichtlich auf 1,2 Milliarden ansteigen wird. Der klinische Bedarf ist ebenfalls breit gefächert, da bis zu 80 % der Frauen während des Übergangs in die Menopause Hitzewallungen oder Nachtschweiß erleben, was einen großen Anteil der Patientinnen in verschiedenen Versorgungsumgebungen in Behandlungsbedarf hält. Der Markt für vasomotorische Symptome verändert sich auch, weil das rasche Aufkommen neuer nicht-hormoneller Neurokinin-Rezeptor-Antagonisten die Verschreibungsoptionen erweitert und nach einer langen Phase begrenzter therapeutischer Veränderungen ein aktiveres Wettbewerbsfeld geschaffen hat. Das Wachstum des Marktes für vasomotorische Symptome wird nach wie vor durch die Überwachung der Lebersicherheit bei Fezolinetant, eine uneinheitliche Erstattung außerhalb entwickelter Märkte und soziale Stigmatisierung gebremst, die die Inanspruchnahme von Versorgungsleistungen in Teilen Asiens sowie des Nahen Ostens und Afrikas verringert. Der Zugang wird gleichzeitig durch betriebliche Menopause-Programme, den Ausbau der virtuellen Versorgung und digitale Unterstützungstools erweitert, die gemeinsam den aktuellen Wachstumspfad des Marktes für vasomotorische Symptome stützen.
Wichtigste Erkenntnisse des Berichts
- Nach Behandlungsart hielt die hormonelle Behandlung im Jahr 2025 einen Anteil von 68,4 %, während die nicht-hormonelle Behandlung bis 2031 voraussichtlich mit einer CAGR von 10,8 % wachsen wird.
- Nach Verabreichungsweg hielt die orale Verabreichung im Jahr 2025 einen Anteil von 56,5 %, während transdermale Gel- und Spray-Formate bis 2031 voraussichtlich mit einer CAGR von 8,8 % wachsen werden.
- Nach Vertriebskanal hielten Einzelhandelsapotheken im Jahr 2025 einen Anteil von 46,9 %, während Online-Apotheken bis 2031 voraussichtlich mit einer CAGR von 12,7 % wachsen werden.
- Nach Menopausestadium hielt die frühe Postmenopause im Jahr 2025 einen Anteil von 43,6 %, während die Perimenopause bis 2031 voraussichtlich mit einer CAGR von 8,4 % wachsen wird.
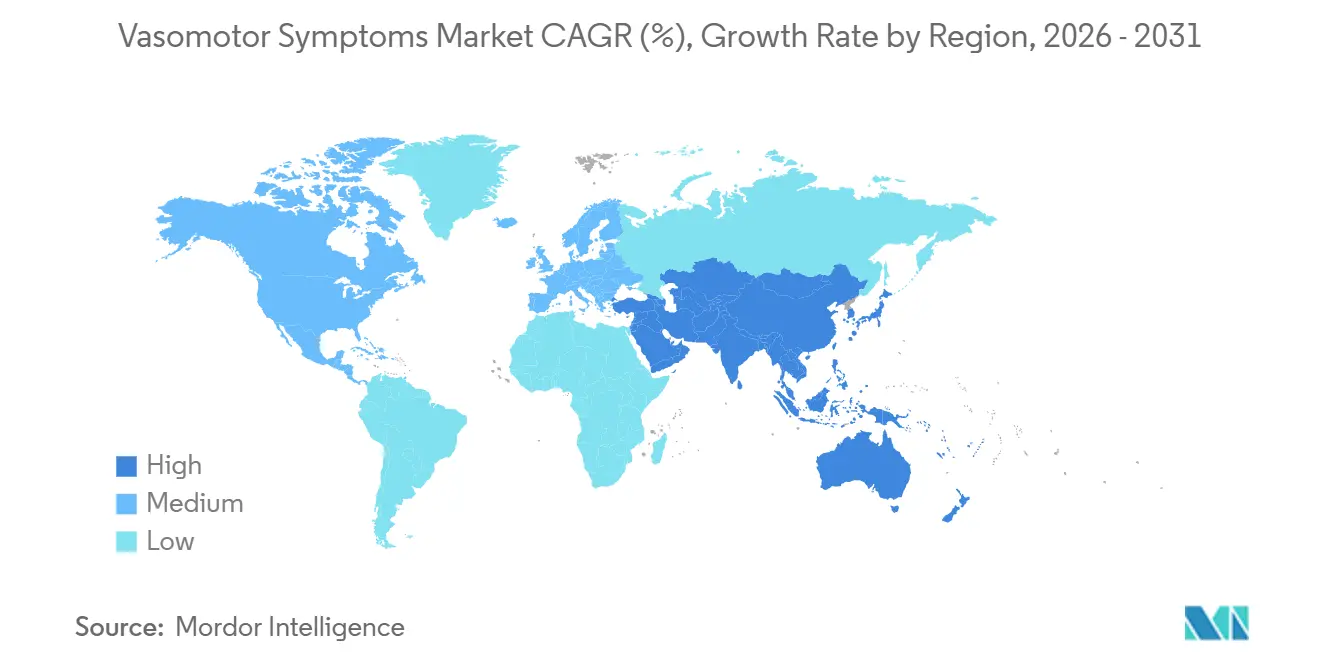
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 41,9 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 10,5 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Anstieg der postmenopausalen weiblichen Bevölkerungsbasis | +2.1% | Global | Langfristig (≥ 4 Jahre) |
| Wachsende pharmazeutische Investitionen in Portfolios für die Frauengesundheit | +1.5% | Nordamerika, Europa, asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Rasche Zulassungen von Neurokinin-3-Rezeptor-Antagonisten | +1.2% | Nordamerika, Europa, Australien, Kanada | Kurzfristig (≤ 2 Jahre) |
| Übernahme von Menopause-Leistungsplattformen durch Arbeitgeber | +0.8% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| KI-gestützte Präzisionsdosierung und Begleitdiagnostik | +0.50% | Nordamerika und EU; Ausweitung auf Südkorea und China | Mittelfristig (2–4 Jahre) |
| Ausbau von virtuellen Tele-Menopause-Kliniken in unterversorgten Regionen | +0.7% | Asiatisch-pazifischer Raum, Südamerika, Naher Osten und Afrika, ländliches Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anstieg der postmenopausalen weiblichen Bevölkerungsbasis
Der Markt für vasomotorische Symptome profitiert weiterhin von einer großen und dauerhaften demografischen Basis, die jedes Jahr neue Patientinnen in die Behandlungserwägung bringt. Im Jahr 2025 befanden sich mehr als 1 Milliarde Frauen in den Wechseljahren, und die Weltgesundheitsorganisation erwartet, dass diese Zahl bis 2030 auf 1,2 Milliarden ansteigen wird.[1]Weltgesundheitsorganisation, "Menopause," WHO-Merkblatt, who.int Die Belastung ist nicht gleichmäßig verteilt, da ein großer Anteil der postmenopausalen Frauen in Ländern mit niedrigem und mittlerem Einkommen leben wird, wo die Behandlungsinfrastruktur dünner ist als in OECD-Märkten. Da bis zu 80 % der Frauen während des Übergangs in die Menopause vasomotorische Symptome erleben, trägt das Bevölkerungswachstum zu einem bereits unterversorgten Pool bei, anstatt nur einen vollständig versorgten Markt zu erweitern.
Wachsende pharmazeutische Investitionen in Portfolios für die Frauengesundheit
Der Markt für vasomotorische Symptome zieht mehr sichtbare pharmazeutische Aufmerksamkeit auf sich, da große Unternehmen ihren Fokus auf die Frauengesundheit durch Akquisitionen, Zulassungen und Entwicklungsaktivitäten in der späten Phase vertiefen. Sun Pharmaceutical Industries gab im April 2026 bekannt, dass das Unternehmen Organon & Co. in einem Bargeschäft im Wert von 11,75 Milliarden USD übernehmen wird, wodurch ein breites Frauengesundheitsportfolio mit globaler Reichweite in mehr als 140 Ländern zusammengeführt wird. Bayer erweiterte das kommerzielle Profil von Elinzanetant durch Zulassungen im Vereinigten Königreich, den Vereinigten Staaten und der Europäischen Union im Jahr 2025, was ein nachhaltiges Kapitalengagement für eine neue nicht-hormonelle Klasse zeigt. Astellas brachte Fezolinetant in Japan im Jahr 2026 durch ein positives Phase-3-Ergebnis voran, was die Pipeline in den wichtigsten Regionen aktiv hält und nicht nur in Nordamerika und Europa. Dieses Muster ist für den Markt für vasomotorische Symptome wichtig, da größere Portfolios in der Regel eine stärkere Markteinführungsunterstützung, einen breiteren Registrierungsaufwand und ein konsistenteres Engagement bei Kostenträgern mit sich bringen.
Rasche Zulassungen von Neurokinin-3-Rezeptor-Antagonisten
Der Markt für vasomotorische Symptome hat sich grundlegend verändert, weil 2 Neurokinin-Rezeptorantagonisten innerhalb kurzer Zeit die Zulassung erhielten und eine neue nicht-hormonelle Behandlungsoption schufen. Fezolinetant wurde im Mai 2023 als erster NK-3-Rezeptorantagonist von der FDA zugelassen, und Bayers Elinzanetant erhielt anschließend im Jahr 2025 Zulassungen im Vereinigten Königreich, den Vereinigten Staaten und der Europäischen Union.[2]Semantic Scholar, "Die globale Bevölkerung postmenopausaler Frauen und die langfristige Gesundheit," Semantic Scholar PDF, pdfs.semanticscholar.org Elinzanetant erhielt zudem eine breitere europäische Zulassung, die auch Hitzewallungen einschließt, die durch adjuvante endokrine Therapie bei Brustkrebs verursacht werden, was ihm einen größeren adressierbaren Anwendungsbereich verschafft als anderen zugelassenen nicht-hormonellen Optionen. Die breitere Pipeline bleibt in China aktiv, wo sich weitere NK-3-Antagonisten-Kandidaten in der Phase-2-Entwicklung befanden. Jede Zulassung gibt Kostenträgern und Klinikern auch einen Anlass, Behandlungspfade zu überdenken, sodass die Auswirkungen auf den Markt für vasomotorische Symptome über ein einzelnes Markteintrittsereignis hinausgehen.
Übernahme von Menopause-Leistungsplattformen durch Arbeitgeber
Arbeitgebergestützte Versorgungsmodelle eröffnen einen separaten Zugangsweg für den Markt für vasomotorische Symptome, insbesondere für Therapien, die in Standardplänen möglicherweise auf Erstattungshürden stoßen. Die Society for Human Resource Management berichtete, dass 5 % der US-amerikanischen Arbeitgeber im Jahr 2024 menopausespezifische Leistungen anboten, gegenüber 4 % im Jahr 2023.[3]Sun Pharmaceutical Industries, "Sun Pharma unterzeichnet endgültige Vereinbarung zur Übernahme von Organon," Business Wire, businesswire.com Sun Life US fügte im März 2025 über Progyny einen Menopause-Benefit hinzu und verwies auf Belege, dass 73 % der Frauen keine angemessene Behandlung für Menopausesymptome suchen, was zeigt, warum Arbeitgeber eine Lücke sehen, die es wert ist, geschlossen zu werden. CVS Health wurde im März 2025 auch das erste US-amerikanische Unternehmen, das die Menopause Friendly Accreditation erhielt, und integrierte klinische und nicht-klinische Unterstützung in die Mitarbeiter- und Kundenleistungen. Diese Programme sind für den Markt für vasomotorische Symptome wichtig, da sie die Patientenreibung verringern und einen direkteren Weg zu Beratung, Verschreibung und Nachsorge schaffen können.
Ausbau von virtuellen Tele-Menopause-Kliniken in unterversorgten Regionen
Die virtuelle Versorgung wird zu einem wichtigen Zugangshebel für den Markt für vasomotorische Symptome, da die Facharztkapazität allein durch traditionelle Klinikmodelle nicht schnell genug ausgebaut werden kann. Die Uniformed Services University betreibt seit Juni 2024 ein Telemedizin-Modell für US-amerikanisches Militärpersonal und deren Familien, was zeigt, dass Menopauseversorgung in großem Maßstab über verstreute Bevölkerungsgruppen hinweg erbracht werden kann. In Australien startete die Regierung von New South Wales im Juli 2026 ein viertes virtuelles Menopause-Zentrum für den Südwesten Sydneys und erweiterte damit den Facharztzugang in West-Sydney und dem Murrumbidgee-Distrikt auf bis zu 200 Frauen pro Monat in der Anfangsphase. Digitale Plattformen für die Frauengesundheit verbinden auch Beratung und Medikamentenlieferung miteinander, was eine schnellere Behandlungseinleitung über Online-Kanäle unterstützt. Dies ist für den Markt für vasomotorische Symptome wichtig, da unterversorgte Regionen oft eine Neugestaltung der Versorgung mehr benötigen als eine schrittweise Klinkerweiterung.
KI-gestützte Präzisionsdosierung und Begleitdiagnostik
Digitale Entscheidungsunterstützung beginnt, den Markt für vasomotorische Symptome zu gestalten, indem sie die Symptomstadierung und Therapieplanung strukturierter macht. Das Fraunhofer-Institut für Experimentelles Software Engineering startete im November 2025 das PETRA-KI-Projekt, und das Programm entwickelt eine App, die individuell zugeschnittene Menopause-Therapieempfehlungen gibt und anonymisierte Daten in die Forschung zurückführt. Natural Cycles brachte 2025 auch NC° Perimenopause auf den Markt und nutzt dabei Zyklusmuster, Wearable-Daten und Symptomverfolgung, um das Menopausestadium früher zu identifizieren. Der praktische Wert für den Markt für vasomotorische Symptome besteht darin, dass eine konsistentere Stadierung die Zeit zwischen der Symptomerkennung und der Therapieauswahl verkürzen kann. Im Laufe der Zeit können diese Tools auch eine bessere Generierung von Real-World-Evidenz unterstützen, was für neuere Therapien wichtig ist, die noch stärkere Langzeitnutzungsdaten benötigen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Langfristige Bedenken hinsichtlich der Lebersicherheit von NK-3-Antagonisten | -0.6% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Erstattung außerhalb der OECD-Märkte | -0.8% | Asiatisch-pazifischer Raum, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Kulturelle Stigmatisierung, die die Inanspruchnahme von Versorgungsleistungen in Asien sowie im Nahen Osten und Afrika unterdrückt | -0.5% | Asiatisch-pazifischer Raum, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Regulatorische Unklarheit bei botanischen OTC-Nahrungsergänzungsmitteln | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Langfristige Bedenken hinsichtlich der Lebersicherheit von NK-3-Antagonisten
Die Sicherheitsüberwachung bleibt eine der deutlichsten kurzfristigen Einschränkungen des Marktes für vasomotorische Symptome, da sie das Verschreibungsverhalten und die Therapietreue der Patientinnen direkt beeinflusst. Die FDA gab im September 2024 zunächst eine Arzneimittelsicherheitsmitteilung zu Fezolinetant heraus und fügte im Dezember 2024 nach postmarketingbezogenen Berichten über schwere Leberschäden einen Warnhinweis in einem Rahmen hinzu. Das überarbeitete Protokoll erfordert eine Leberfunktionstestung zu Beginn, monatliche Tests in den ersten 3 Monaten sowie weitere Tests in den Monaten 6 und 9, was eine praktische Belastung für die Routineanwendung darstellt. Die Europäische Arzneimittel-Agentur gab 2025 ebenfalls eine direkte Mitteilung an medizinische Fachkräfte heraus, was zeigt, dass das Überwachungsproblem nicht auf die Vereinigten Staaten beschränkt ist. Obwohl Elinzanetant in den OASIS-Studien ein saubereres Leberprofil zeigte, wird das Verschreibervertrauen in die breitere Klasse weiterhin von längerfristigen Sicherheitserfahrungen abhängen.
Begrenzte Erstattung außerhalb der OECD-Märkte
Eine uneinheitliche Erstattung verlangsamt den Markt für vasomotorische Symptome, da der Behandlungszugang von mehr als dem klinischen Bedarf allein abhängt. NICE empfahl Fezolinetant für die Nutzung im National Health Service in England und verlangte eine Finanzierung innerhalb von 90 Tagen für berechtigte Patientinnen, was zeigt, wie eine formale Erstattung die Akzeptanz beschleunigen kann, sobald ein Pfad etabliert ist. Außerhalb Westeuropas haben viele nationale Systeme zur Bewertung von Gesundheitstechnologien NK-3-Antagonisten noch nicht vollständig bewertet, was neuere Therapien in einem Wartezustand für große Patientenpopulationen belässt. In den Vereinigten Staaten verlangt UnitedHealthcare eine Vorabgenehmigung für Fezolinetant und Elinzanetant, einschließlich des Nachweises einer vorherigen Behandlung, was zeigt, dass die Zugangsbedingungen selbst in fortgeschrittenen Märkten kontrolliert bleiben. Diese Hürden sind für den Markt für vasomotorische Symptome wichtig, da sie die Umwandlung von diagnostiziertem Bedarf in bezahlte Behandlung einschränken.
Kulturelle Stigmatisierung, die die Inanspruchnahme von Versorgungsleistungen in Asien sowie im Nahen Osten und Afrika unterdrückt
Soziale Einstellungen schränken den Markt für vasomotorische Symptome in mehreren Regionen weiterhin ein, da Stigmatisierung viele Frauen davon abhält, Versorgungsleistungen in Anspruch zu nehmen oder Symptome überhaupt zu besprechen. Ein Scoping-Review aus dem Jahr 2025 in Ländern mit niedrigem und mittlerem Einkommen ergab, dass viele Frauen in asiatischen und afrikanischen Umgebungen die Menopause immer noch als eine natürliche Phase betrachteten, die keine medizinische Aufmerksamkeit erfordert, während einige Frauen in China im familiären Umfeld als psychisch instabil beschrieben wurden. In Nigeria suchten 80,6 % der Frauen ohne erlebte Stigmatisierung professionelle Hilfe, verglichen mit 48,6 % der Frauen, die Stigmatisierung erlebt hatten, was zeigt, wie der soziale Kontext das Behandlungsverhalten direkt verändert. Derselbe Review wies auch auf Wissenslücken bei Leistungserbringern in China, Malaysia, Thailand, Nigeria und dem Nahen Osten hin, was ein evidenzbasiertes Management selbst dann einschränkt, wenn Frauen das Gesundheitssystem aufsuchen. Eine Analyse aus dem Jahr 2026 in Frontiers in Global Women's Health ergab, dass vielen Ländern des Nahen Ostens immer noch nationale Leitlinien oder öffentliche Aufklärungskampagnen zur Menopause fehlen, was die Versorgungspfade schwach hält.
Regulatorische Unklarheit bei botanischen OTC-Nahrungsergänzungsmitteln
Das Nahrungsergänzungsmittelsegment schafft einen unsichereren Teil des Marktes für vasomotorische Symptome, da die Regeln zu Aussagen und Nachweisen in den wichtigsten Rechtsordnungen unterschiedlich sind. Harvard Health stellte 2025 fest, dass der US-amerikanische Rahmen Struktur-Funktions-Aussagen für Nahrungsergänzungsmittel erlaubt, aber keine Krankheitsaussagen zulässt, während die Kontrolle für Produkte, die auf Symptomlinderung ohne ausreichende Begründung ausgerichtet sind, zugenommen hat. In Europa bestätigte der Gerichtshof der Europäischen Union 2025, dass botanische Produkte keine gesundheitsbezogenen Angaben ohne formale Genehmigung auf der Grundlage einer wissenschaftlichen Bewertung machen können, was die akzeptable Marketingsprache für viele menopausebezogene Nahrungsergänzungsmittel einschränkte. Ein Review in Frontiers in Nutrition stellte ebenfalls eine lange Lücke in der umfassenden globalen Leitlinie für natürliche Gesundheitsprodukte fest, was das breitere politische Umfeld uneinheitlich lässt. Dies schränkt den Markt für vasomotorische Symptome ein, da es die Compliance-Kosten erhöht, die Produktdifferenzierung schwächt und viele Verbraucher gegenüber botanischen Alternativen vorsichtiger macht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Behandlungsart:
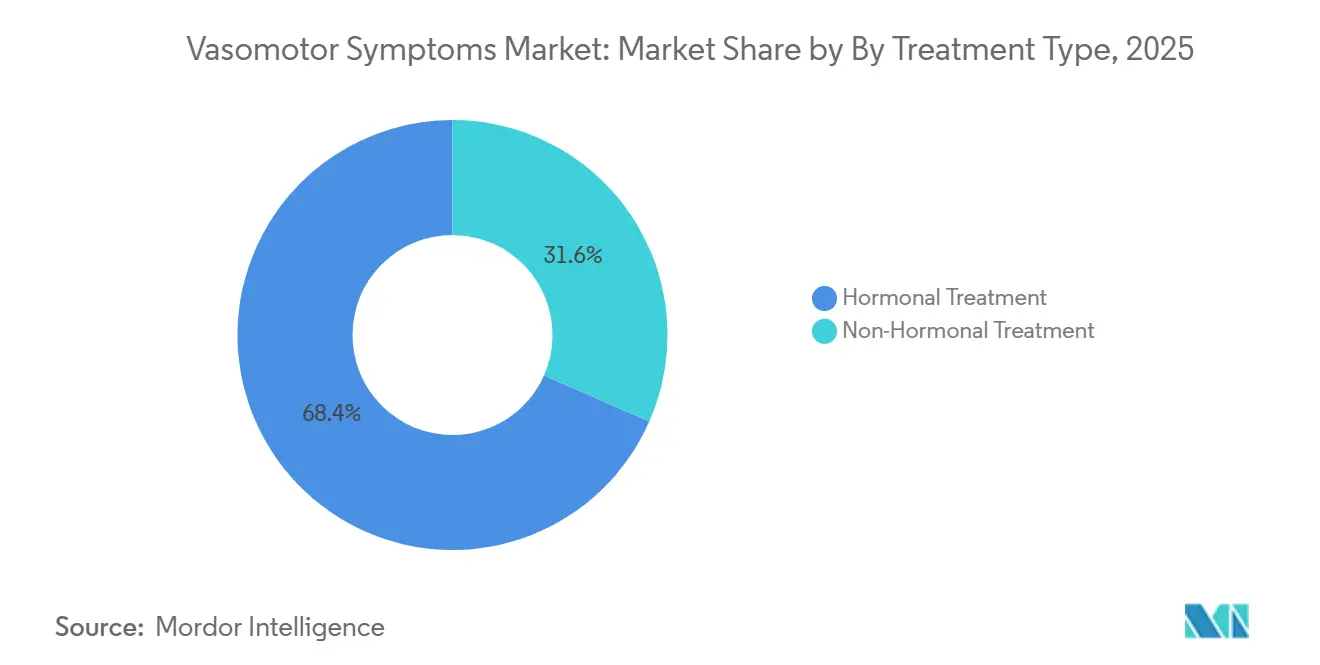
Hormontherapie dominiert, nicht-hormoneller Schwung nimmt zuDie hormonelle Behandlung hielt im Jahr 2025 einen Anteil von 68,4 % am Markt für vasomotorische Symptome, was sie zum größten Umsatzpool unter den Behandlungsoptionen machte. Diese Position spiegelt die lange klinische Anwendung, die breite Vertrautheit der Ärzte und die starken Belege wider, dass die menopausale Hormontherapie die Häufigkeit vasomotorischer Symptome im Vergleich zu Placebo um bis zu 75 % reduzieren kann. Östrogen-Monopräparate dienen Frauen ohne Gebärmutter, während Östrogen-Gestagen-Kombinationspräparate für Frauen mit intakter Gebärmutter zentral bleiben, sodass die Verschreibungsmuster durch Standard-Risikoscreening und Patientenanamnese geprägt werden. Die Hormontherapie profitiert auch von etablierten Erstattungswegen in entwickelten Märkten, was eine stabile Nutzung in der Primärversorgung und in gynäkologischen Praxen unterstützt.
Die Marktgröße für vasomotorische Symptome bei nicht-hormoneller Behandlung soll bis 2031 mit einer CAGR von 10,8 % wachsen, was sie zur am schnellsten wachsenden Behandlungsgruppe macht. Dieses Wachstum wird hauptsächlich durch NK-gezielte Therapien angetrieben, insbesondere Fezolinetant von Astellas und Elinzanetant von Bayer, die Klinikern eine neue Option für Patientinnen gegeben haben, die keine Hormone verwenden können oder wollen. SSRIs und SNRIs spielen nach wie vor eine praktische Rolle für Frauen mit Hormonkontraindikationen, obwohl ihre Anwendung selektiver ist und ihr Wirkungsprofil weniger direkt ist als bei gezielten NK-Therapien. Pflanzliche und diätetische Nahrungsergänzungsmittel bleiben der fragmentierteste Bereich der Branche für vasomotorische Symptome, und ihr Wachstum wird durch strengere Regeln für Symptomaussagen und eine schwächere Produktdifferenzierung eingeschränkt.


Nach Verabreichungsweg:
Orale Führungsposition durch transdermale Innovation herausgefordertDie orale Verabreichung entfiel 2025 auf 56,5 % des Marktes für vasomotorische Symptome und lag damit vor allen anderen Applikationswegen. Diese Führungsposition spiegelt die seit Langem etablierte Rolle der oralen Hormontherapie und die Tatsache wider, dass beide zugelassenen NK-zielgerichteten Therapien einmal täglich oral eingenommen werden. Die Vertrautheit der Ärzte mit tablettenbasierten Therapieschemata unterstützt die orale Kontinuität zusätzlich, da Titration, Beratung und Nachfüllverhalten in der Routinepraxis bereits gut verstanden sind. Die Konsensusaussage der Asia-Pacific Menopause Federation aus dem Jahr 2025 stellte ferner fest, dass die orale Hormontherapie das in der Region am häufigsten verschriebene Format bleibt.
Transdermale Gel- und Sprühformulierungen werden voraussichtlich bis 2031 mit einem CAGR von 8,8 % wachsen, was sie zum dynamischsten Applikationsweg macht. Ihre Attraktivität ergibt sich aus der Umgehung des hepatischen First-Pass-Metabolismus, der Reduzierung des Thromboembolierisikos im Vergleich zu einigen oralen Optionen sowie einer gleichmäßigeren Hormonexposition im täglichen Gebrauch. Dieser Weg ist besonders relevant in einem Markt für vasomotorische Symptome, in dem das Lebermonitoring bei einigen nicht-hormonellen Wirkstoffen stärker in den Vordergrund gerückt ist, da Kliniker im Gesamtbehandlungsplan möglicherweise einen höheren Wert auf eine sauberere Verabreichungslogik legen. Pflaster, parenterale Formulierungen sowie vaginale oder topische Applikationswege bleiben für spezifischere klinische Bedürfnisse wichtig, erreichen jedoch noch nicht das Ausmaß der oralen Anwendung oder die aktuelle Dynamik der transdermalen Innovation.
Nach Vertriebskanal:
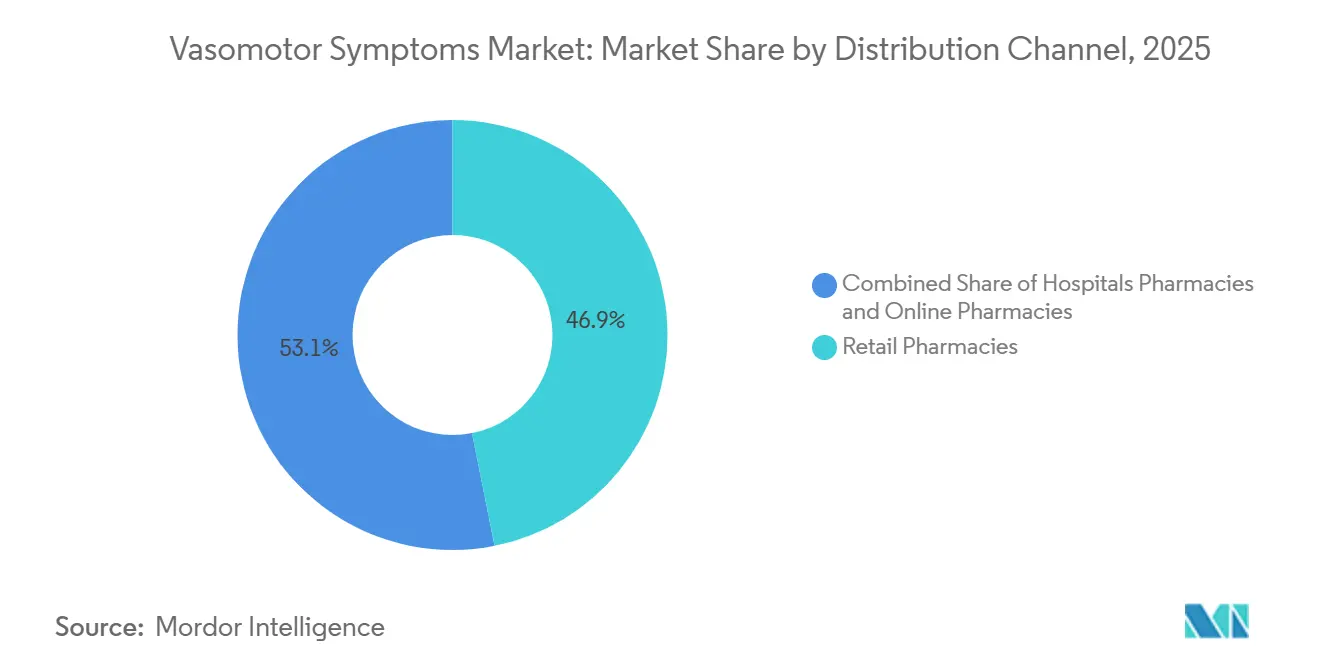
Einzelhandel hält Marktanteil, digitale Kanäle übertreffen traditionelle KennzahlenEinzelhandelsapotheken hielten im Jahr 2025 einen Anteil von 46,9 % und blieben damit der wichtigste Abgabepunkt für Marken-Hormonprodukte, Generika-Therapien und rezeptfreie Nahrungsergänzungsmittel. Ihr Vorsprung ist mit geografischer Reichweite, Tageszugang und der routinemäßigen Nutzung durch Patientinnen verbunden, die Rezepte von der Primärversorgung oder gynäkologischen Praxen erhalten. Einzelhandelsformate bleiben auch im Markt für vasomotorische Symptome wichtig, da sie Rezepttherapie und Selbstversorgungskäufe in einem Umfeld verbinden. Dieser Kanal sollte auch dann relevant bleiben, wenn neuere Therapien expandieren, da Patientinnen weiterhin lokalen Nachfüllzugang und Apothekerunterstützung benötigen.
Die Marktgröße für vasomotorische Symptome bei Online-Apotheken soll bis 2031 mit einer CAGR von 12,7 % wachsen, was die digitale Erfüllung zum am schnellsten wachsenden Kanal macht. Das Wachstum wird durch Tele-Menopause-Modelle unterstützt, die Beratung, Verschreibung und Heimlieferung in einem einzigen Patientenworkflow kombinieren. Diese Struktur entspricht den Bedürfnissen von Frauen, die Privatsphäre, Komfort und eine einfachere Nachsorge wünschen, insbesondere in der Perimenopause und frühen Postmenopause, wenn sich Symptommuster schnell ändern können. Krankenhausapotheken bleiben im Gesamtvolumen kleiner, sind aber für die institutionell geführte gynäkologische und onkologische Versorgung weiterhin wichtig, insbesondere da die Brustkrebs-bezogene Indikation von Elinzanetant ihre Relevanz in formalen Versorgungsumgebungen erweitert.
Nach Menopausestadium:
Frühe Postmenopause dominiert, Perimenopause bestimmt die WachstumskurveDie frühe Postmenopause machte im Jahr 2025 43,6 % der Marktgröße für vasomotorische Symptome aus und spiegelt den Zeitraum wider, in dem Hitzewallungen und Nachtschweiß oft am häufigsten und störendsten sind. Dieses Stadium zieht in der Regel die höchste Behandlungsintensität auf sich, da die Symptombelastung klarer ist und die Evidenzbasis für Interventionen gut etabliert ist. Sowohl hormonelle als auch nicht-hormonelle Optionen werden in dieser Gruppe intensiv untersucht, was ein sicheres Verschreiben unterstützt. Die späte Postmenopause hat einen kleineren Anteil, da die Symptomschwere im Laufe der Zeit oft nachlässt und neue Behandlungsstarts seltener werden.
Die Perimenopause soll bis 2031 mit einer CAGR von 8,4 % wachsen, was sie zur am schnellsten wachsenden Stadiumskategorie im Markt für vasomotorische Symptome macht. Eine frühere Symptomerkennung unterstützt diese Verschiebung, da Kliniker vasomotorischen Symptomen vor dem endgültigen Ausbleiben der Menstruation mehr Aufmerksamkeit schenken, anstatt auf einen bestätigten postmenopausalen Status zu warten. Digitale Tools wie NC° Perimenopause treiben die Versorgung auch früher voran, indem sie Frauen helfen, Stadienveränderungen durch Symptom- und Zyklusverfolgung zu identifizieren. Dies hat kommerzielle Bedeutung, da ein früherer Einstieg die durchschnittliche Behandlungsdauer verlängern und Therapien mit besserer Verträglichkeit und einfacherer laufender Anwendung belohnen kann.
Geografische Analyse
Nordamerikanischer Markt für vasomotorische Symptome
Nordamerika hielt im Jahr 2025 einen Marktanteil von 41,9 % am Markt für vasomotorische Symptome und war damit der führende regionale Beitragsgeber. Die Region profitiert von einem starken Zugang zu Fachärzten, der frühen Einführung neuer Therapien und besser etablierten Erstattungssystemen als die meisten anderen Märkte. Die Boxed Warning der FDA aus dem Jahr 2024 zu Fezolinetant erhöhte die Überwachungskomplexität, lenkte die Aufmerksamkeit jedoch auch stärker auf die Differenzierung innerhalb der Wirkstoffklasse, anstatt das kommerzielle Interesse an nicht-hormonellen Behandlungen zu bremsen. Arbeitgeberfinanzierte Menopauseprogramme von Organisationen wie Sun Life U.S. und CVS Health erweitern zudem den Zugang über die üblichen Kostenträgerwege hinaus.
Europäischer Markt für vasomotorische Symptome
Europa blieb der zweitgrößte regionale Block und wird weiterhin durch formale Erstattungsprüfungen und regulatorische Meilensteine geprägt. Bayer berichtete, dass rund 40 % der Frauen in Europa auf Basis der Daten aus dem klinischen OASIS-Programm moderate bis schwere vasomotorische Symptome erleben. Die Europäische Kommission genehmigte Elinzanetant im November 2025 sowohl für menopausebedingte vasomotorische Symptome als auch für vasomotorische Symptome im Zusammenhang mit einer endokrinen Therapie bei Brustkrebs und verschaffte der Region damit die breiteste zugelassene nicht-hormonelle Indikation in dieser Kategorie. NICE verpflichtete den National Health Service zudem, die Erstattung von Fezolinetant innerhalb von 90 Tagen für berechtigte Patientinnen sicherzustellen, obwohl die Erstattung in den europäischen Ländern nach wie vor uneinheitlich ist und ein Zwei-Geschwindigkeiten-Zugangsmodell schafft.
Markt für vasomotorische Symptome in der Asien-Pazifik-Region, im Nahen Osten und Afrika sowie in Südamerika
Der Markt für vasomotorische Symptome im Asien-Pazifik-Raum wird voraussichtlich bis 2031 mit einer CAGR von 10,5 % wachsen, was ihn zum am schnellsten wachsenden regionalen Segment macht. Japan bleibt ein wichtiges Land, das es zu beobachten gilt, da Astellas im Februar 2026 positive Phase-3-Ergebnisse für Fezolinetant dort berichtete, die eine künftige Zulassungseinreichung unterstützen. Australien hat sich ebenfalls frühzeitig mit der Zulassung von Elinzanetant positioniert und den Zugang durch ein viertes virtuelles Menopause-Zentrum in New South Wales im Jahr 2026 erweitert. Gleichzeitig hemmen Wissenslücken bei Leistungserbringern in Teilen Asiens sowie anhaltende Stigmatisierung im Nahen Osten und Afrika weiterhin die Diagnose und die Inanspruchnahme von Behandlungen. Südamerika bleibt ein kleineres Marktpotenzial, und eine künftige Expansion dort dürfte von stärker strukturierten Zugangswegen und einem breiteren Engagement im Bereich der Frauengesundheit abhängen.

Wettbewerbslandschaft
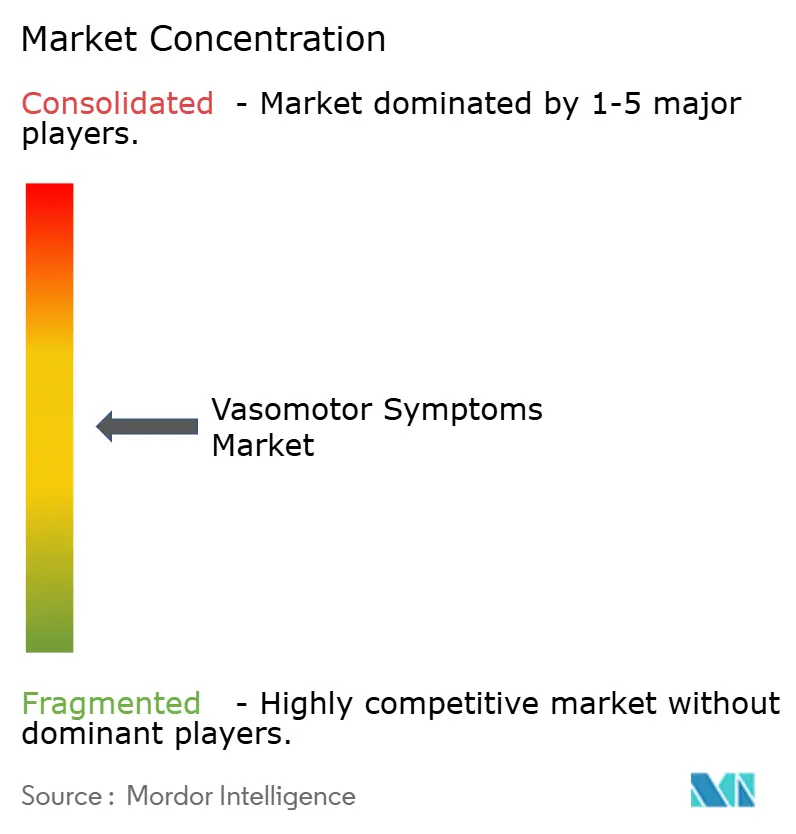
Der Markt für vasomotorische Symptome weist eine mäßig konzentrierte Struktur auf, wobei Bayer AG, Astellas Pharma, Pfizer, AbbVie und Organon als wichtige Referenzpunkte neben Generikaherstellern und spezialisierten Akteuren im Bereich Frauengesundheit erscheinen. Das Wettbewerbsfeld ist nicht von einem einzigen Unternehmen dominiert, da die Führungsposition zwischen etablierten Hormonportfolios und neueren nicht-hormonellen Innovationen aufgeteilt ist. Im April 2026 kam es zum bedeutendsten Konsolidierungsschritt, als Sun Pharmaceutical Industries seinen Plan zur Übernahme von Organon & Co. für 11,75 Milliarden USD ankündigte – ein Schritt, der mehr als 70 Produkte in über 140 Märkten zusammenführen und eine größere globale Plattform für Frauengesundheit schaffen würde. Dieser Deal ist für den Markt für vasomotorische Symptome von Bedeutung, da Skalierung die kommerzielle Reichweite, die Verhandlungsposition gegenüber Kostenträgern und die Portfoliobündelung in angrenzenden Kategorien der Frauengesundheit stärken kann.
Bayer hat durch Elinzanetant einen klaren Differenzierungspunkt aufgebaut, das als einzige zugelassene nicht-hormonelle Therapie eine duale Indikation besitzt, die auch endokrinetherapiebedingte vasomotorische Symptome bei Brustkrebspatientinnen einschließt. Astellas bleibt durch Fezolinetant zentral im Markt für vasomotorische Symptome und setzt die Produktausweitung in Japan nach dem positiven Phase-3-Ergebnis 2026 fort. Generikahersteller wie Cipla, Lupin, Teva und Viatris sind besser im Bereich der Hormontherapie positioniert, wo lange Produkthistorien und Patentabläufe mehr Raum für Volumenwettbewerb schaffen. Das NK-zielgerichtete Segment hingegen bleibt durch neueres geistiges Eigentum und begrenztere direkte Konkurrenz geschützt.
Strategische Schritte im Markt für vasomotorische Symptome konzentrieren sich zunehmend ebenso sehr auf den Zugang wie auf die Molekülentwicklung. Bayer nutzte 2025 aufeinanderfolgende Zulassungen im Vereinigten Königreich, den Vereinigten Staaten und der Europäischen Union, um eine breite Markteinführungsbasis für Elinzanetant zu etablieren. Sun Pharma wählte den Weg der Portfolioacquisition, was seine Relevanz im Bereich Frauengesundheit schnell steigern könnte, ohne auf die Reifung eines einzelnen Produktzyklus warten zu müssen. Eine Präsentation von Real-World-Evidence auf dem ENDO 2026 unterstützte zudem den Wertnachweis für Fezolinetant, indem sie Verbesserungen bei Hitzewallungen, Depressionen und Angstsymptomen bei 656 Frauen zeigte. Weißer Fleck verbleibt bei Präzisionsauswahlwerkzeugen, der Generierung von Real-World-Evidence und einer breiteren Zulassung außerhalb der OECD-Märkte, sodass der Wettbewerb im Markt für vasomotorische Symptome voraussichtlich aktiv bleiben und kein Alles-oder-nichts-Ergebnis annehmen wird.
Branchenführer im Bereich vasomotorische Symptome
-
AbbVie Inc.
-
Astellas Pharma Inc.
-
Bayer AG
-
Endoceutics Inc.
-
Viatris Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für vasomotorische Symptome
- Abbvie
- Astellas Pharma
- Bayer
- Besins Healthcare
- Cipla
- Eisai
- Endoceutics Inc.
- Ferring Pharmaceuticals
- Fervent Pharmaceuticals
- Hisamitsu Pharmaceutical Co.
- KaNDy Therapeutics
- Knight Therapeutics Inc.
- Lupin
- Mithra Pharmaceuticals
- Novo Nordisk
- Organon and Co.
- Pfizer
- Sun Pharma Industries Ltd.
- Teva Pharmaceutical Industries
- Theramex
- Viatris

Recent Industry Developments in Markt für vasomotorische Symptome
- April 2026: Sun Pharmaceutical Industries unterzeichnete eine endgültige Vereinbarung zur Übernahme von Organon & Co. für 14,00 USD pro Aktie in einer reinen Bartransaktion mit einem Unternehmenswert von 11,75 Milliarden USD. Das Geschäft, das voraussichtlich Anfang 2027 abgeschlossen wird, integriert Organons Portfolio von über 70 Produkten für Frauengesundheit und Allgemeinmedizin in mehr als 140 Märkten in die globalen Aktivitäten von Sun Pharma und strebt eine Top-3-Platzierung in der globalen Frauengesundheit an.
- Februar 2026: Astellas Pharma gab bekannt, dass seine pivotale Phase-3-Studie STARLIGHT 2 zu Fezolinetant in Japan ihren primären Endpunkt für die Behandlung von vasomotorischen Symptomen im Zusammenhang mit der Menopause erreicht hat. Die vollständigen Ergebnisse sollen zur Veröffentlichung eingereicht und Ende 2026 auf einem wissenschaftlichen Kongress präsentiert werden, und die Daten werden eine regulatorische Einreichung in Japan unterstützen.
- November 2025: Die Europäische Kommission erteilte die Marktzulassung für Bayers Lynkuet (Elinzanetant) in der EU sowohl für menopausebedingte vasomotorische Symptome als auch für vasomotorische Symptome, die durch adjuvante endokrine Therapie bei Brustkrebs verursacht werden, was es zum einzigen nicht-hormonellen Arzneimittel gegen vasomotorische Symptome weltweit mit dieser dualen Indikation macht.
- März 2025: Sun Life US fügte über Progyny einen Menopause-Benefit für Mitarbeiter hinzu und erkannte an, dass 73 % der Frauen keine angemessene Behandlung für Menopausesymptome suchen.
- März 2025: CVS Health wurde das erste US-amerikanische Unternehmen, das die Menopause Friendly Accreditation von MiDOViA erhielt, und integrierte klinische und nicht-klinische Menopauselösungen, einschließlich eines virtuellen Anbieternetzwerks, in seinen Mitarbeiter- und Kundenleistungsrahmen.


Globaler Berichtsumfang für den Markt für vasomotorische Symptome
| Hormonelle Behandlung | Östrogen |
| Gestagen | |
| Östrogen-Gestagen-Kombination | |
| Nicht-hormonelle Behandlung | NK-3-Rezeptor-Antagonisten |
| SSRIs | |
| SNRIs | |
| Gabapentinoide | |
| Pflanzliche und diätetische Nahrungsergänzungsmittel |
| Oral |
| Transdermales Pflaster |
| Transdermales Gel und Spray |
| Parenteral, injizierbar |
| Topisch, vaginal und dermal |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Perimenopause |
| Frühe Postmenopause, weniger als 5 Jahre |
| Späte Postmenopause, mehr als 5 Jahre |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| APAC | China |
| Indien | |
| Japan | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Behandlungsart | Hormonelle Behandlung | Östrogen |
| Gestagen | ||
| Östrogen-Gestagen-Kombination | ||
| Nicht-hormonelle Behandlung | NK-3-Rezeptor-Antagonisten | |
| SSRIs | ||
| SNRIs | ||
| Gabapentinoide | ||
| Pflanzliche und diätetische Nahrungsergänzungsmittel | ||
| Nach Verabreichungsweg | Oral | |
| Transdermales Pflaster | ||
| Transdermales Gel und Spray | ||
| Parenteral, injizierbar | ||
| Topisch, vaginal und dermal | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Nach Menopausestadium | Perimenopause | |
| Frühe Postmenopause, weniger als 5 Jahre | ||
| Späte Postmenopause, mehr als 5 Jahre | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| APAC | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für vasomotorische Symptome und wie schnell wächst er?
Der Markt für vasomotorische Symptome wurde im Jahr 2025 auf 4,2 Milliarden USD geschätzt, steht im Jahr 2026 bei 4,5 Milliarden USD und soll bis 2031 bei einer CAGR von 7,4 % 6,4 Milliarden USD erreichen.
Welche Behandlungskategorie führt derzeit die Versorgung vasomotorischer Symptome an?
Die hormonelle Behandlung führte im Jahr 2025 mit einem Anteil von 68,4 %, da sie die längste klinische Geschichte, eine breite Vertrautheit der Ärzte und die stärksten Belege zur Symptomreduktion aufweist.
Warum gewinnen nicht-hormonelle Therapien mehr Aufmerksamkeit?
Die nicht-hormonelle Behandlung soll bis 2031 mit einer CAGR von 10,8 % wachsen, da NK-gezielte Therapien die Optionen für Frauen erweitert haben, die keine Hormone verwenden können oder wollen.
Welche Region ist heute die größte und welche wächst am schnellsten?
Nordamerika hielt im Jahr 2025 einen Anteil von 41,9 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich am schnellsten mit einer CAGR von 10,5 % wachsen wird.
Was sind die Hauptrisiken, die die Einführung neuerer Therapien beeinflussen?
Das wichtigste kurzfristige Problem ist die Lebersicherheitsüberwachung bei Fezolinetant, während eine uneinheitliche Erstattung und soziale Stigmatisierung die Umwandlung von ungedecktem Bedarf in behandelte Nachfrage weiterhin verlangsamen.
Wie verändern sich die Versorgungsmodelle in diesem Bereich?
Online-Apotheken sollen mit einer CAGR von 12,7 % wachsen, und Arbeitgeberprogramme, Tele-Menopause-Kliniken sowie digitale Stadierungstools erleichtern den Zugang zu Beratung und Behandlung.
Seite zuletzt aktualisiert am:



