
血管運動症状市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
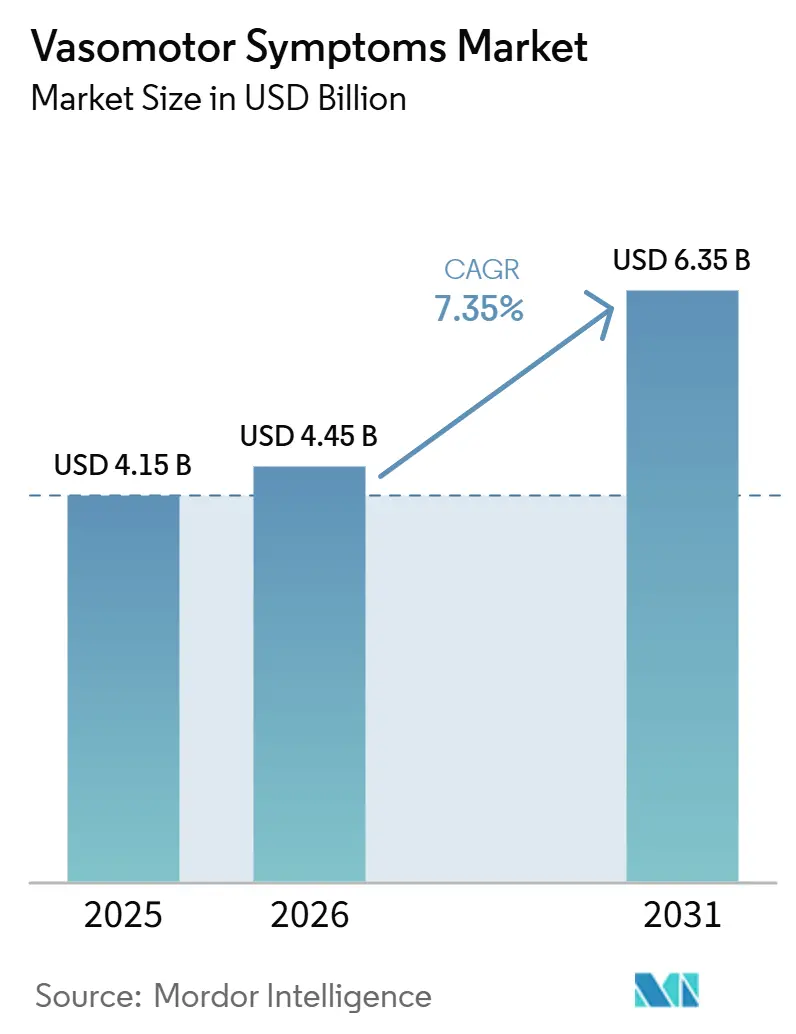
| 市場規模 (2026) | 4.45 十億米ドル |
| 市場規模 (2031) | 6.35 十億米ドル |
| Growth Rate (2026 - 2031) | 7.35 % |
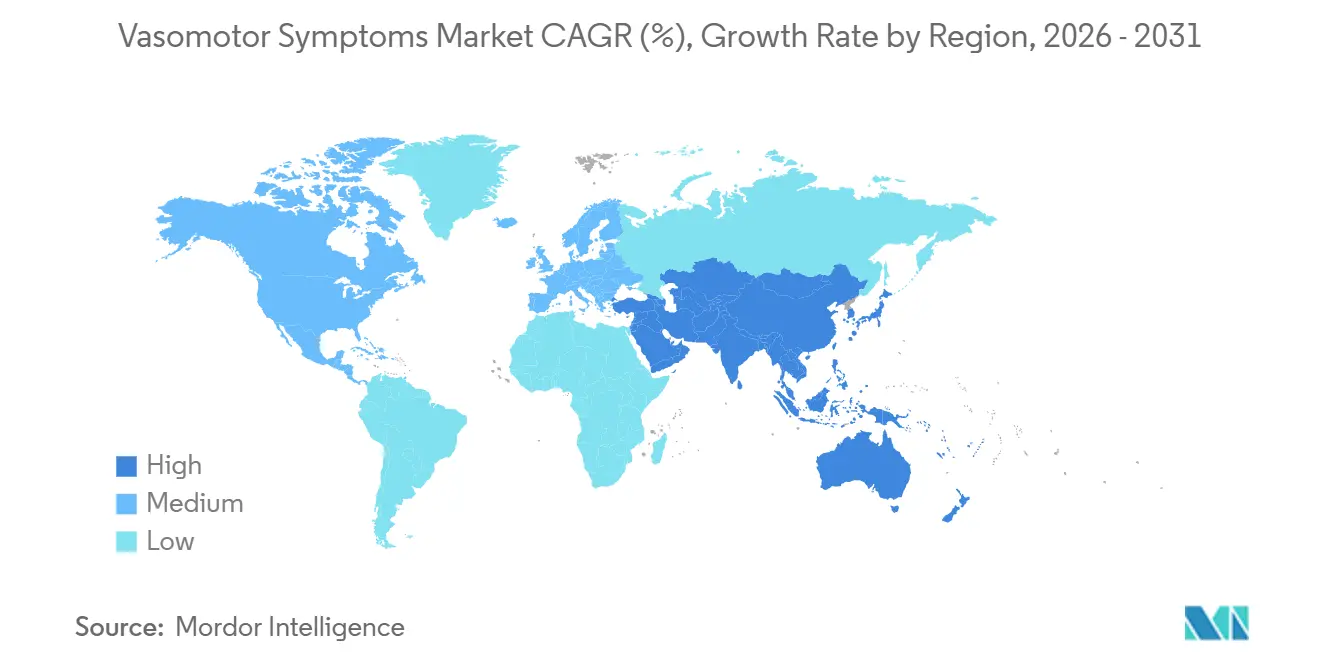
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
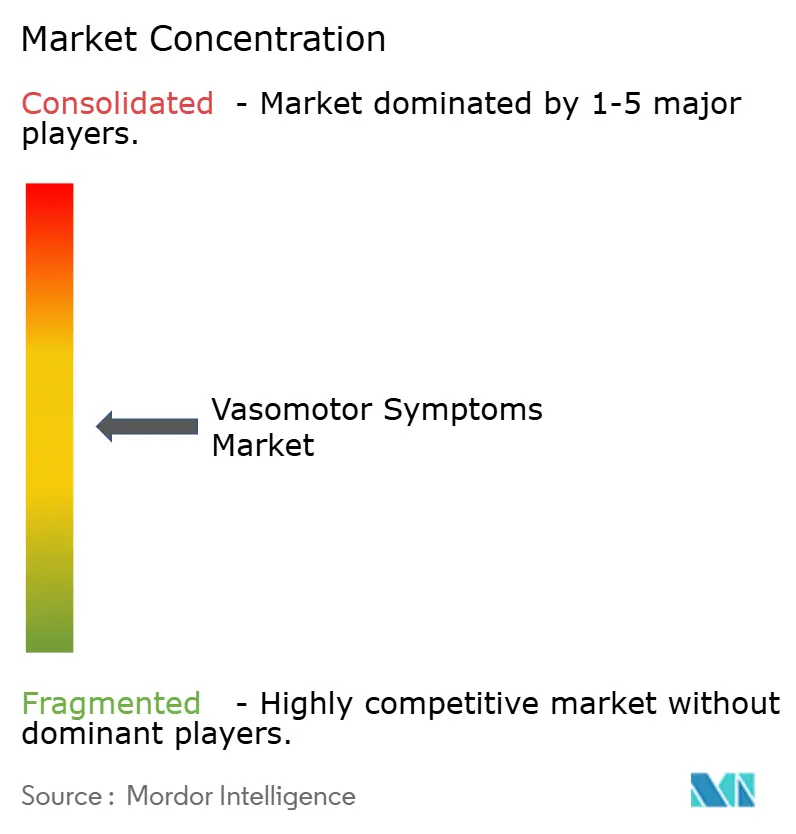
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる血管運動症状市場分析
血管運動症状市場は2025年に42億米ドルと評価され、2026年の45億米ドルから2031年には64億米ドルに達すると推定されており、予測期間2026年~2031年のCAGRは7.4%です。血管運動症状市場の需要基盤は構造的に強固であり、2025年には10億人以上の女性が閉経後の年齢にあり、その総数は2030年までに12億人に達すると予想されています。また、閉経移行期にホットフラッシュや寝汗を経験する女性が最大80%に上るため、さまざまなケア環境において症状緩和を必要とする患者の大きな割合が維持されており、臨床的ニーズも依然として広範です。血管運動症状市場はまた、新しい非ホルモン性ニューロキニン受容体拮抗薬の急速な登場により変化しており、長期にわたって限られていた治療上の変化の後、処方の選択肢が広がり、より活発な競争環境が生まれています。血管運動症状市場の成長は、フェゾリネタントの肝安全性モニタリング、先進国市場以外での不均一な償還、アジアおよび中東・アフリカの一部でのケア受診を減少させる社会的スティグマによる摩擦に依然として直面しています。一方で、雇用主による閉経プログラム、バーチャルケアの拡大、デジタルサポートツールを通じてアクセスが拡大しており、これらが血管運動症状市場の現在の成長軌道を支えています。
主要レポートのポイント
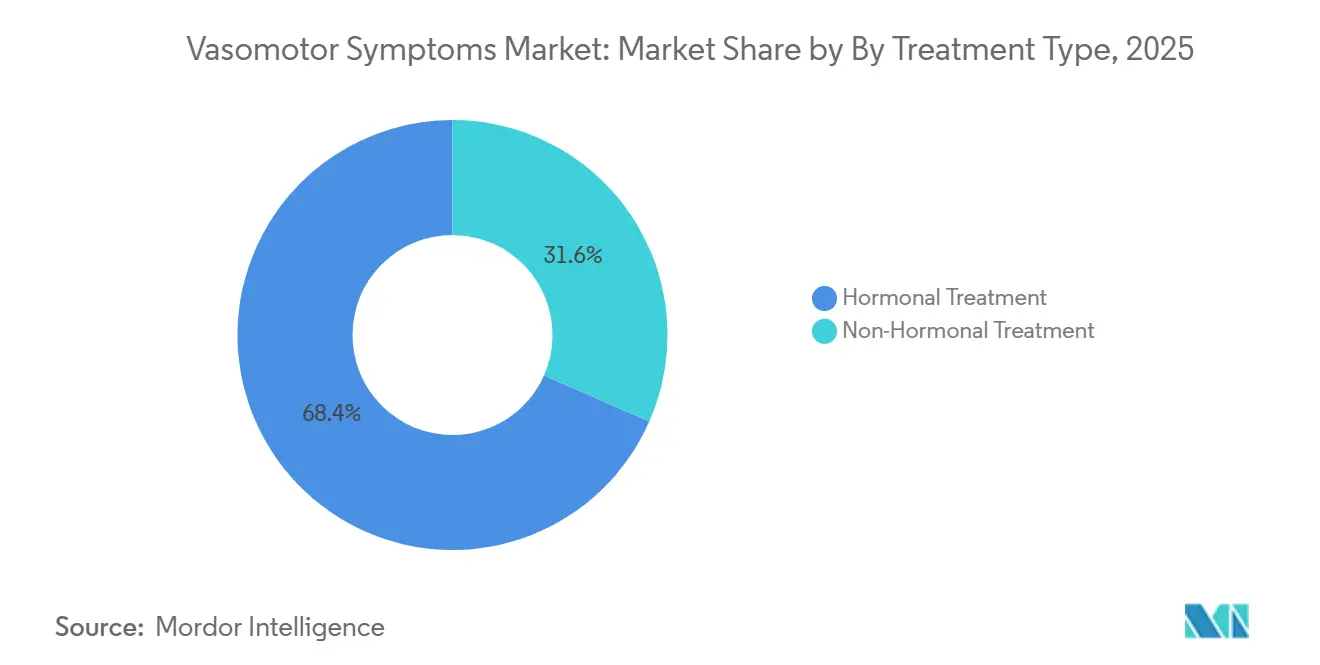
- 治療タイプ別では、ホルモン療法が2025年に68.4%のシェアを占め、非ホルモン療法は2031年にかけて10.8%のCAGRで拡大すると予測されています。
- 投与経路別では、経口投与が2025年に56.5%のシェアを占め、経皮ゲルおよびスプレー剤形は2031年にかけて8.8%のCAGRで成長すると予測されています。
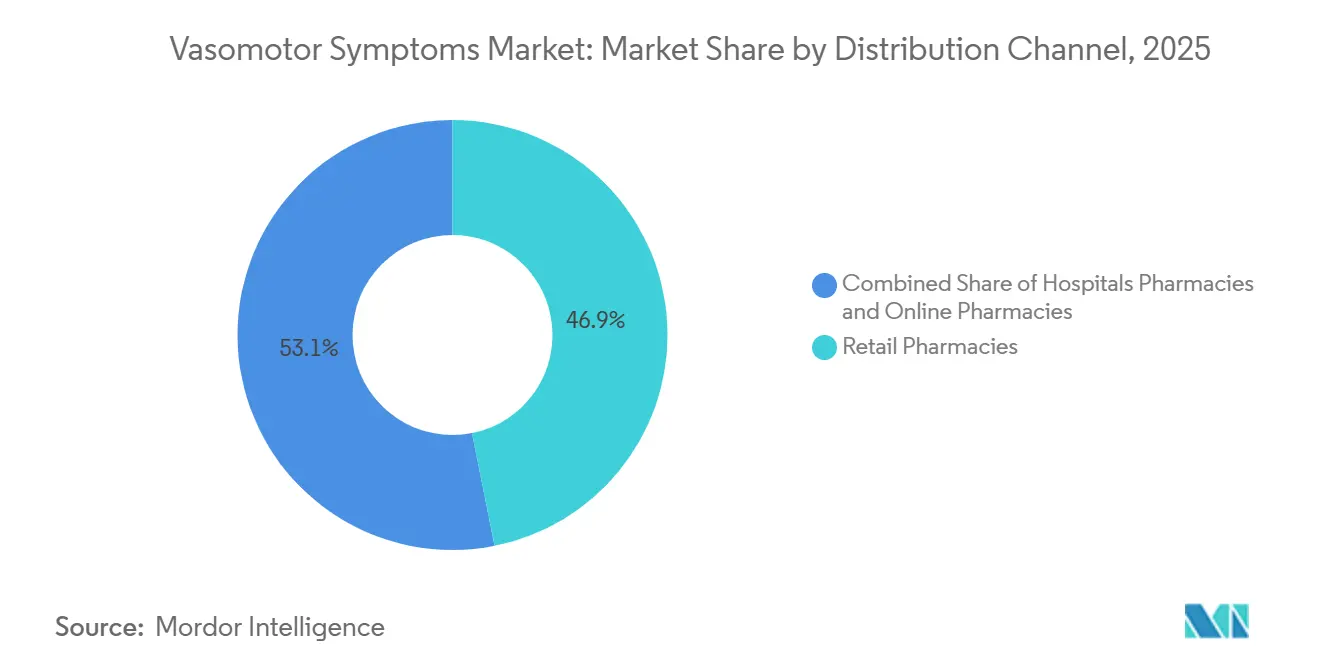
- 流通チャネル別では、小売薬局が2025年に46.9%のシェアを占め、オンライン薬局は2031年にかけて12.7%のCAGRで拡大すると予測されています。
- 閉経段階別では、閉経早期が2025年に43.6%のシェアを占め、閉経周辺期は2031年にかけて8.4%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に41.9%のシェアを占め、アジア太平洋地域は2031年にかけて10.5%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 閉経後女性人口基盤の増加 | +2.1% | グローバル | 長期(4年以上) |
| 女性の健康ポートフォリオへの製薬投資の拡大 | +1.5% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| ニューロキニン-3受容体拮抗薬の迅速な承認 | +1.2% | 北米、欧州、オーストラリア、カナダ | 短期(2年以内) |
| 雇用主による閉経ベネフィットプラットフォームの採用 | +0.8% | 北米、欧州 | 中期(2〜4年) |
| AI対応の精密投与とコンパニオン診断 | +0.50% | 北米および欧州連合;韓国および中国への波及 | 中期(2〜4年) |
| 未充足地域におけるテレ閉経バーチャルクリニックの拡大 | +0.7% | アジア太平洋、南米、中東・アフリカ、北米農村部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
閉経後女性人口基盤の増加
血管運動症状市場は、毎年新たな患者が治療検討に入り続ける大規模かつ持続的な人口統計学的基盤から恩恵を受け続けています。2025年には10億人以上の女性が閉経後の年齢にあり、世界保健機関はその数が2030年までに12億人に達すると予測しています。[1]世界保健機関、「閉経」、WHO ファクトシート、who.int この負担は均等に分布しておらず、閉経後女性の大部分はOECD市場よりも医療インフラが薄い低・中所得国に居住しています。閉経移行期に血管運動症状を経験する女性が最大80%に上るため、人口増加は完全に充足された市場を拡大するだけでなく、すでに治療が不十分なプールに加わることになります。
女性の健康ポートフォリオへの製薬投資の拡大
血管運動症状市場は、大手企業が買収、承認、後期開発活を通じて女性の健康への注力を深めるにつれ、より目立った製薬業界の注目を集めています。Sun Pharmaceutical Industriesは2026年4月、Organon & Co.を110億7,500万米ドルの現金取引で買収すると発表し、140カ国以上にわたるグローバルリーチを持つ幅広い女性の健康ポートフォリオを統合します。Bayerは2025年に英国、米国、欧州連合でエリンザネタントの商業プロファイルを拡大し、新しい非ホルモン系クラスへの持続的な資本コミットメントを示しました。Astellasも2026年に日本でフェゾリネタントのフェーズ3陽性結果を通じて前進し、北米と欧州だけでなく主要地域全体でパイプラインを活発に維持しています。このパターンは血管運動症状市場にとって重要であり、より大きなポートフォリオは通常、より強力な上市支援、より広範な登録努力、より一貫した支払者エンゲージメントをもたらすためです。
ニューロキニン-3受容体拮抗薬の迅速な承認
血管運動症状市場は、2つのニューロキニン受容体拮抗薬が短期間のうちに承認を取得し、新たな非ホルモン治療の領域を創出したことにより、大きく変化した。フェゾリネタントは2023年5月にFDAが承認した初のNK-3受容体拮抗薬となり、その後BayerのエリンザネタントがUK、米国、欧州連合において2025年中に承認を取得した。[2]Semantic Scholar、「閉経後女性の世界人口と長期的健康」、Semantic Scholar PDF、pdfs.semanticscholar.orgエリンザネタントはさらに、乳がんに対する補助内分泌療法によって引き起こされるホットフラッシュを適応症に含む、より広範な欧州ラベルを取得しており、これにより他の承認済み非ホルモン選択肢よりも広い対象使用例を持つこととなった。より広範なパイプラインは中国においても引き続き活発であり、追加のNK-3拮抗薬候補が第2相開発段階にある。各承認はまた、支払者や臨床医が治療経路を見直契機となるため、血管運動症状市場への影響は単一の製品発売イベントにとどまらない。
雇用主による閉経ベネフィットプラットフォームの採用
雇用主が支援するケアモデルは、特に標準的なプランで償還の障壁に直面する可能性のある治療に対して、血管運動症状市場に別のアクセス経路を開いています。米国人材管理協会は、2024年に米国の雇用主の5%が閉経特有のベネフィットを提供しており、2023年の4%から増加したと報告しました。[3]Sun Pharmaceutical Industries、「Sun PharmaがOrganonの買収に関する最終契約に署名」、Business Wire、businesswire.com Sun Life U.S.は2025年3月にProgynyを通じて閉経ベネフィット追加し、女性の73%が閉経症状に対して適切な治療を求めていないというエビデンスを引用し、雇用主が対処すべきギャップを認識していることを示しました。CVS Healthも2025年3月に米国初の閉経フレンドリー認定を取得し、バーチャルプロバイダーネットワークを含む臨床的・非臨床的サポートを従業員および顧客のベネフィットに組み込みました。これらのプログラムは血管運動症状市場にとって重要であり、患者の摩擦を低減し、診察、処方、フォローアップケアへのより直接的な経路を生み出すことができるためです。
未充足地域におけるテレ閉経バーチャルクリニックの拡大
バーチャルケアは、専門医の能力が従来のクリニックモデルだけでは十分に拡大しないため、血管運動症状市場にとって重要なアクセスレバーになりつつあります。ユニフォームドサービス大学は2024年6月から米軍人員とその家族向けに遠隔医療モデルを運営しており、閉経ケアが分散した人口全体に大規模に提供できることを示しています。オーストラリアでは、ニューサウスウェールズ州政府が2026年7月にシドニー南西部向けに4番目のバーチャル閉経ハブを開設し、初期段階で月最大200人の女性にウェスタンシドニーおよびマランビジー地区全体への専門医アクセスを拡大しました。デジタル女性健康プラットフォームも診察と薬の調達を結びつけており、オンラインチャネルを通じた治療開始の迅速化を支援しています。これは血管運動症状市場にとって重要であり、未充足の地域では段階的なクリニック拡大よりもサービスの再設計が必要なことが多いためです。
AI対応の精密投与とコンパニオン診断
デジタル意思決定支援は、症状のステージング治療計画をより体系化することで、血管運動症状市場を形成し始めています。フラウンホーファー実験的ソフトウェアエンジニアリング研究所は2025年11月にPETRA AIプロジェクトを立ち上げ、個別に調整された閉経療法の推奨を提供しながら匿名化されたデータを研究にフィードバックするアプリを開発しています。Natural Cyclesも2025年にNC° 閉経周辺期を立ち上げ、周期パターン、ウェアラブルデータ、症状追跡を使用して閉経段階をより早期に特定する支援をしています。血管運動症状市場にとっての実用的な価値は、より一貫したステージングが症状認識から治療選択までの時間を短縮できることです。長期的には、これらのツールはより良いリアルワールドエビデンスの生成を支援することもでき、これはより強力な長期使用データをまだ必要としている新しい治療法にとって重要です。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| NK-3拮抗薬の長期的な肝安全性への念 | -0.6% | グローバル、北米と欧州で最も深刻 | 短期(2年以内) |
| OECD市場外での限られた償還 | -0.8% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| アジアおよび中東・アフリカにおけるケア受診を抑制する文化的スティグマ | -0.5% | アジア太平洋、中東・アフリカ | 長期(4年以上) |
| 植物性OTCサプリメントに対する規制上の曖昧さ | -0.4% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
NK-3拮抗薬の長期的な肝安全性への懸念
安全性モニタリングは、処方の快適性と患者のフォローアップに直接影響するため、血管運動症状市場に対する最も明確な近期的制約の一つであり続けています。FDAは2024年9月にフェゾリネタントに関する医薬品安全性情報を最初に発行し、その後2024年12月に市販後の重篤な肝障害の報告を受けてボックス警告を追加しました。改訂されたプロトコルでは、ベースラインの肝機能検査、最初の3ヶ月間の月次検査、6ヶ月目と9ヶ月目のさらなる検査が必要であり、日常的な使用に実際的な負担を加えています。欧州医薬品庁も2025年に医療専門家への直接通知を発行しており、モニタリングの問題が米国に限定されないことを示しています。エリンザネタントがOASIS試験でより良好な肝プロファイルを示したとしても、より広いクラスに対する処方者の信頼は依然として長期的な安全性経験に依存します。
OECD市場外での限られた償還
不均一な償還は、治療アクセスが臨床的ニーズだけに依存しないため、血管運動症状市場を遅らせます。NICEはイングランドの国民保健サービスでのフェゾリネタントの使用を推奨し、適格患者に対して90日以内の資金提供を義務付けており、経路が確立されると正式な償還がいかに普及を加速できるかを示しています。西欧以外では、多くの国の医療技術評価システムがNK-3拮抗薬を完全に評価しておらず、大規模な患者集団にわたって新しい治療法が保留状態に置かれています。米国では、UnitedHealthcareがフェゾリネタントとエリンザネタントに対して事前承認を要求しており、以前の治療使用のエビデンスを含む条件があり、先進市場でもアクセス条件が管理されたままであることを示しています。これらの障壁は血管運動症状市場にとって重要であり、診断されたニーズから有償治療への転換を制限するためです。
アジアおよび中東・アフリカにおけるケア受診を抑制する文化的スティグマ
社会的態度は、スティグマが多くの女性をケアを求めることや症状について話し合うことさえ妨げるため、いくつかの地域で血管運動症状市場を引き続き制限しています。2025年の低・中所得国を対象としたスコーピングレビューでは、アジアおよびアフリカの環境の多くの女性が閉経を医療的注意を必要としない自然な段階と見なしており、中国の一部の女性は家族の中で精神的に不安定と描写されていることが明らかになりました。ナイジェリアでは、スティグマを経験していない女性の80.6%が専門的なケアを受けたのに対し、スティグマに遭遇した女性では48.6%であり、社会的文脈が治療行動を直接変えることを示しています。同じレビューは、中国、マレーシア、タイ、ナイジェリア、中東全体でのプロバイダーの知識ギャップも指摘しており、女性が医療システムに入った後でもエビデンスに基づく管理を制限しています。Frontiers in Global Women's Healthの2026年の分析では、多くの中東諸国が閉経に関する国家ガイドラインや公衆教育キャンペーンをまだ欠いており、ケア経路が弱いままであることが明らかになりました。
植物性OTCサプリメントに対する規制上の曖昧さ
サプリメントセグメントは、主要な管轄区域間でクレームとエビデンスに関するルールが異なるため、血管運動症状市場のより不確実な部分を生み出しています。ハーバードヘルスは2025年に、米国の枠組みがサプリメントの構造・機能クレームを許可しているが疾患クレームは許可しておらず、適切な実証なしに症状緩和を中心に位置付けられた製品への精査が強化されていると指摘しました。欧州では、欧州連合司法裁判所が2025年に、植物性製品は科学的評価に基づく正式な承認なしに健康クレームを行うことができないと確認し、閉経向けサプリメントの多くの許容されるマーケティング言語を狭めました。Frontiers in Nutritionのレビューも、天然健康製品に関する包括的なグローバルガイダンスの長いギャップを指摘しており、より広い政策環境が不均一なままです。これは血管運動症状市場を制限します。なぜなら、コンプライアンスコストを引き上げ、製品の差別化を弱め、多くの消費者が植物性代替品についてより慎重になるためです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
ホルモン療法が優位、非ホルモン療法の勢いが増すホルモン療法は2025年に血管運動症状市場シェアの68.4%を占め、治療オプション全体で最大の収益プールとなりました。この地位は、長い臨床使用歴、広範な医師の親しみやすさ、および閉経ホルモン療法がプラセボと比較して血管運動症状の頻度を最大75%低減できるという強力なエビデンスを反映しています。エストロゲン単独製品は子宮のない女性に使用され、エストロゲン・プロゲステロン配合製品は子宮が温存されている女性に中心的な役割を果たすため、処方パターンは標準的なリスクスクリーニングと患者の病歴によって形成されます。ホルモン療法はまた、先進国市場での確立された支払者経路から恩恵を受けており、プライマリケアおよび産婦人科設定での安定した使用を支援しています。
非ホルモン療法の血管運動症状市場規模は2031年にかけて10.8%のCAGRで拡大すると予測されており、最も成長の速い治療グループとなっています。この拡大は主にNK標的療法、特にAstellasのフェゾリネタントとBayerのエリンザネタントによって推進されており、ホルモンを使用できないまたは使用したくない患者に対して臨床医に新しい選択肢を提供しています。SSRIとSNRIはホルモン禁忌のある女性に対して実用的な役割を依然として果たしていますが、その使用はより選択的であり、標的NK療法よりも効果プロファイルが直接的ではありません。ハーブおよび栄養補助食品は血管運動症状産業の最も断片化したコーナーであり続けており、その成長は症状クレームに関するより厳しいルールと製品差別化の弱さによって制約されています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です


投与経路別:
経口投与のリーダーシップが経皮イノベーションによって試される経口投与は2025年の血管運動症状市場において56.5%を占め、他のすべての投与経路を上回る首位を維持した。このリードは、経口ホルモン療法の長年にわたる確立された役割と、承認済みのNK標的療法がいずれも1日1回経口投与であるという事実を反映している。錠剤ベースの投与レジメンに対する医師の習熟度も経口投与の継続を支持しており、用量調整、カウンセリング、および処方更新の行動はすでに日常診療において十分に理解されている。アジア太平洋閉経連合の2025年コンセンサス声明もまた、経口ホルモン療法が同地域全体で最も一般的に処方される形態であることを指摘している。
経皮ゲルおよびスプレー製剤は2031年までに8.8%のCAGRで成長すると予測されており、最も成長力のある投与経路となっている。その魅力は、初回通過肝代謝を回避すること、一部の経口選択肢と比較して血栓塞栓症リスクを低減すること、および日常使用において安定したホルモン曝露を提供することにある。この投与経路は、一部の非ホルモン薬剤において肝臓モニタリングがより重視されるようになっている血管運動症状市場において特に重要であり、臨床医が全体的な治療計画においてよりクリーンな投与ロジックに高い価値を置く可能性があるためである。パッチ、非経口製剤、および膣内または局所投与経路は、より限定的な臨床ニーズに対して引き続き重要であるが、経口使用の規模や経皮イノベーションの現在の勢いにはまだ及ばない。
流通チャネル別:
小売がシェアを維持、デジタルチャネルが従来の指標を上回る小売薬局は2025年に46.9%のシェアを占め、ブランドホルモン製品、ジェネリック療法、および市販サプリメントの主要な調剤拠点あり続けました。そのリードは地理的リーチ、当日アクセス、およびプライマリケアまたは婦人科診療から処方を受ける患者による日常的な使用に結びついています。小売形式はまた、処方療法とセルフケア購入を一つの環境で橋渡しするため、血管運動症状市場において引き続き重要です。このチャネルは、患者が地元での再処方アクセスと薬剤師のサポートを依然として必要としているため、新しい治療法が拡大しても関連性を維持するはずです。
オンライン薬局の血管運動症状市場規模は2031年にかけて12.7%のCAGRで拡大すると予測されており、デジタル調剤が最も成長の速いチャネルとなっています。成長は、診察、処方、および自宅配送を単一の患者ワークフローに組み合わせたテレ閉経モデルによって支援されています。この構造は、プライバシー、利便性、および容易なフォローアップを望む女性のニーズに合致しており、特に症状パターンが急速に変化する可能性がある閉経周辺期および閉経早期において当てはまります。病院薬局は全体的な量では小さいままですが、特にエリンザネタントの乳がん関連適応症が正式なケア環境での関連性を拡大するにつれて、施設主導の婦人科および腫瘍科ケアにとって依然として重要です。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
閉経段階別:
閉経早期が優位、閉経周辺期が成長曲線をリード閉経早期は2025年に血管運動症状市場規模の43.6%を占め、ホットフラッシュや寝汗が最も頻繁で最も支障をきたすことが多い時期を反映しています。この段階は通常、症状の負担がより明確であり、介入のエビンス基盤が確立されているため、最も高い治療強度を引き付けます。ホルモン療法と非ホルモン療法の両方がこのグループで広く研究されており、自信を持った処方を支援しています。閉経後期は、症状の重症度が時間とともに緩和されることが多く、新規治療開始が少なくなるため、より小さなシェアを占めています。
閉経周辺期は2031年にかけて8.4%のCAGRで成長すると予測されており、血管運動症状市場で最も成長の速い段階カテゴリーとなっています。より早期の症状認識がこのシフトを支援しており、臨床医は最終月経停止を確認するまで待つのではなく、閉経前に血管運動症状により注意を払うようになっています。NC° 閉経周辺期などのデジタルツールも、症状と周期追跡を通じて女性が段階の変化をより早く特定するのを助けることで、ケアをより早期に推進しています。これは商業的に重要であり、より早期の参入が平均治療期間を延長し、より良い忍容性と容易な継続使用を持つ治療法に報いることができるためです。
地域分析
北米血管運動症状市場
北米は2025年の血管運動症状市場シェアの41.9%を占め、主要な地域貢献者となっています。この地域は、専門医へのアクセスの充実、新療法の早期導入、および他の多くの市場よりも確立された償還制度の恩恵を受けています。FDAによる2024年のフェゾリネタントへのボックス警告は監視複雑さを増しましたが、非ホルモン系ケアへの商業的関心を止めるのではなく、クラスの差別化への注目を高めることにもなりました。Sun Life U.S.やCVS Healthなどの組織による雇用主スポンサー付き更年期プログラムも、標準的な支払者チャネルを超えてアクセスを拡大しています。
欧州血管運動症状市場
欧州は第2位の地域ブロックであり続け、正式な償還審査および規制上のマイルストーンによって引き続き形成されています。Bayerは、OASISクリニカルプログラムのデータに基づき、欧州の女性の約40%が中等度から重度の血管運動症状を経験していると報告しました。欧州委員会は2025年11月に、更年期に関連する血管運動症状および乳がんの内分泌療法に関連する血管運動症状の両方に対してエリンザネタントを承認し、この地域にカテゴリー内で最も広範な承認済み非ホルモン系ラベルをもたらしました。NICEもまた、適格患者に対して90日以内にフェゾリネタントの国民保健サービス(NHS)による資金提供を義務付けましたが、欧州各国での償還は依然として不均一であり、二速アクセスパターンを生み出しています。
アジア太平洋、中東・アフリカおよび南米血管運動症状市場
アジア太平洋地域の血管運動症状市場規模は2031年までに10.5%のCAGRで成長すると予測されており、最も成長の速い地域セグメントとなっています。日本は引き続き注目すべき主要国であり、Astellasは2026年2月に同国でのフェゾリネタントのフェーズ3試験で陽性結果を報告し、将来の規制申請を支持しています。オーストラリアもエリンザネタントの承認において早期に動き、2026年にニューサウスウェールズ州で4番目のバーチャル更年期ハブを通じたアクセス拡大を実現しました。同時に、アジアの一部における医療提供者の知識格差や、中東・アフリカにおける根強いスティグマが、診断および治療の普及を引き続き抑制しています。南米は依然として小規模な機会にとどまっており、同地域での将来的な拡大は、より強固な構造化されたアクセス経路と女性の健康への幅広い関与に依存する可能性が高いです。

競合環境
血管運動症状市場は中程度に集中した構造を持ち、Bayer AG、Astellas Pharma、Pfizer、AbbVie、およびOrganonが、ジェネリックメーカーや特化型女性健康プレーヤーとともに主要な参照点として登場している。リーダーシップは確立されたホルモンポートフォリオと新たな非ホルモンイノベーションの間で分かれているため、競争領域は一社によって固定されていない。2026年4月には最も重要な統合ステップが訪れ、Sun Pharmaceutical Industries LtdがOrganon & Co.を110.75 ビリオン 米ドルで買収する計画を発表した。この動きは140以上の市場にわたる70以の製品を統合し、より大きなグローバル女性健康プラットフォームを創出するものである。このディールが血管運動症状市場にとって重要なのは、規模が商業的リーチ、支払者交渉、および隣接する女性健康カテゴリー全体にわたるポートフォリオバンドリングを強化できるためである。
Bayerはエリンザネタントを通じて明確な差別化ポイントを構築しており、同薬は乳がん患者における内分泌療法関連の血管運動症状を含む二重適応症を持つ唯一の承認済み非ホルモン療法である。Astellas Pharmaはフェゾリネタントを通じて血管運動症状市場の中心的存在であり続け、2026年の第3相試験の陽性結果を受けて日本への製品展開を継続している。Cipla、Lupin、Teva、およびViatrisなどのジェネリックプレーヤーは、長い製品履歴と特許切れがボリューム競争の余地を生み出すホルモン療法においてより有利な立場にある。対照的に、NK標的セグメントは新しい知的財産によって保護されており、直接競争はより限定的である。
血管運動症状市場における戦略的動向は、分子開発と同様にアクセスにも重点が置かれるようになっている。Bayerは2025年にUK、米国、欧州連合にわたる順次承認を活用し、エリンザネタントの広範な発売基盤を確立した。Sun Pharmaはポートフォリオ買収の経路を選択し、単一製品サイクルの成熟を待つことなく女性健康分野での存在感を迅速に高める可能性がある。ENDO 2026での実世界エビデンスの発表もまた、656名の女性においてホットフラッシュ、うつ病、および不安症状の改善を示すことにより、フェゾリネタントの価値事例を支持した。精密選択ツール、実世界エビデンスの創出、およびOECD市場外での広範な登録においてホワイトスペースが残っているため、血管運動症状市場における競争は勝者総取りになるのではなく、引き続き活発であり続ける可能性が高い。
血管運動症状産業のリーダー
AbbVie Inc.
Astellas Pharma Inc.
Bayer AG
Endoceutics Inc.
Viatris Inc.
- *免責事項:主要選手の並び順不同
血管運動症状市場
- Abbvie
- Astellas Pharma
- Bayer
- Besins Healthcare
- Cipla
- Eisai
- Endoceutics Inc.
- Ferring Pharmaceuticals
- Fervent Pharmaceuticals
- Hisamitsu Pharmaceutical Co.
- KaNDy Therapeutics
- Knight Therapeutics Inc.
- Lupin
- Mithra Pharmaceuticals
- Novo Nordisk
- Organon and Co.
- Pfizer
- Sun Pharma Industries Ltd.
- Teva Pharmaceutical Industries
- Theramex
- Viatris

Recent Industry Developments in 血管運動症状市場
- 2026年4月:Sun Pharmaceutical Industriesは、1株当たり14.00米ドルの全額現金取引で、企業価値117億5,000万米ドルのOrganon & Co.を買収する最終契約に署名しました。2027年初頭に完了が見まれるこの取引は、140以上の市場にわたる70以上の女性の健康および一般医薬品製品のOrganonのポートフォリオをSun Pharmaのグローバル事業に統合し、グローバル女性の健康においてトップ3のランキングを目指します。
- 2026年2月:Astellas Pharmaは、日本における閉経に関連する血管運動症状の治療に関するフェゾリネタントのSTARLIGHT 2フェーズ3ピボタル試験が主要エンドポイントを達成したと発表しました。完全な結果は2026年後半に学術誌への投稿および学術会議での発表が予定されており、そのデータは日本での規制申請を支援します。
- 2025年11月:欧州委員会は、閉経関連の血管運動症状と乳がんの補助内分泌療法による血管運動症状の両方に対して、BayerのLynkuet(エリンザネタント)の欧州連合での販売承認を付与し、この二重適応症を持つ唯一の非ホルモン性血管運動症状薬として世界初となりました。
- 2025年3月:Sun Life USは、女性の73%が閉経症状に対して適切な治療を求めていないことを認識し、Progynyを通じて従業員向けの閉経ベネフィットを追加しました。
- 2025年3月:CVS Healthは、バーチャルプロバイダーネットワークを含む臨床的・非臨床的閉経ソリューションを従業員および顧客のベネフィットフレームワークに組み込み、MiDOViAから閉経フレンドリー認定を取得した米国初の企業となりました。


世界の血管運動症状市場レポートの範囲
| ホルモン療法 | エストロゲン |
| プロゲステロン | |
| エストロゲン・プロゲステロン配合 | |
| 非ホルモン療法 | NK-3受容体拮抗薬 |
| SSRI | |
| SNRI | |
| ガバペンチノイド | |
| ハーブおよび栄養補助食品 |
| 経口 |
| 経皮パッチ |
| 経皮ゲルおよびスプレー |
| 非経口、注射剤 |
| 局所、膣および皮膚 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| 閉経周辺期 |
| 閉経早期(5年未満) |
| 閉経後期(5年超) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 治療タイプ別 | ホルモン療法 | エストロゲン |
| プロゲステロン | ||
| エストロゲン・プロゲステロン配合 | ||
| 非ホルモン療法 | NK-3受容体拮抗薬 | |
| SSRI | ||
| SNRI | ||
| ガバペンチノイド | ||
| ハーブおよび栄養補助食品 | ||
| 投与経路別 | 経口 | |
| 経皮パッチ | ||
| 経皮ゲルおよびスプレー | ||
| 非経口、注射剤 | ||
| 局所、膣および皮膚 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| 閉経段階別 | 閉経周辺期 | |
| 閉経早期(5年未満) | ||
| 閉経後期(5年超) | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
血管運動症状分野の現在の規模はどのくらいで、どのくらいの速さで成長していますか?
血管運動症状市場は2025年に42億米ドルと評価され、2026年には45億米ドルに達し、7.4%のCAGRで2031年までに64億米ドルに達すると予測されています。
現在、どの治療カテゴリーが血管運動症状ケアをリードしていますか?
ホルモン療法は、最も長い臨床歴、広範な医師の親しみやすさ、および最も強力な症状軽減エビデンスを持つため、2025年に68.4%のシェアでリードしました。
なぜ非ホルモン療法がより多くの注目を集めているのですか?
NK標的療法がホルモンを使用できないまたは使用したくない女性の選択肢を拡大したため、非ホルモン療法は2031年にかけて10.8%のCAGRで成長すると予測されています。
現在最大の地域はどこで、最も成長が速い地域はどこですか?
北米は2025年に41.9%のシェアを占め、アジア太平洋地域は2031年にかけて10.5%のCAGRで最も速く成長すると予測されています。
新しい治療法の採用に影響する主なリスクは何ですか?
主な近期的問題はフェゾリネタントに関する肝安全性モニタリングであり、不均一な償還と社会的スティグマが未充足ニーズから治療済み需要への転換を引き続き遅らせています。
この分野でケア提供モデルはどのように変化していますか?
オンライン薬局は12.7%のCAGRで成長すると予測されており、雇用主プログラム、テレ閉経クリニック、デジタルステージングツールが診察と治療アクセスをより容易にしています。
最終更新日:



