
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
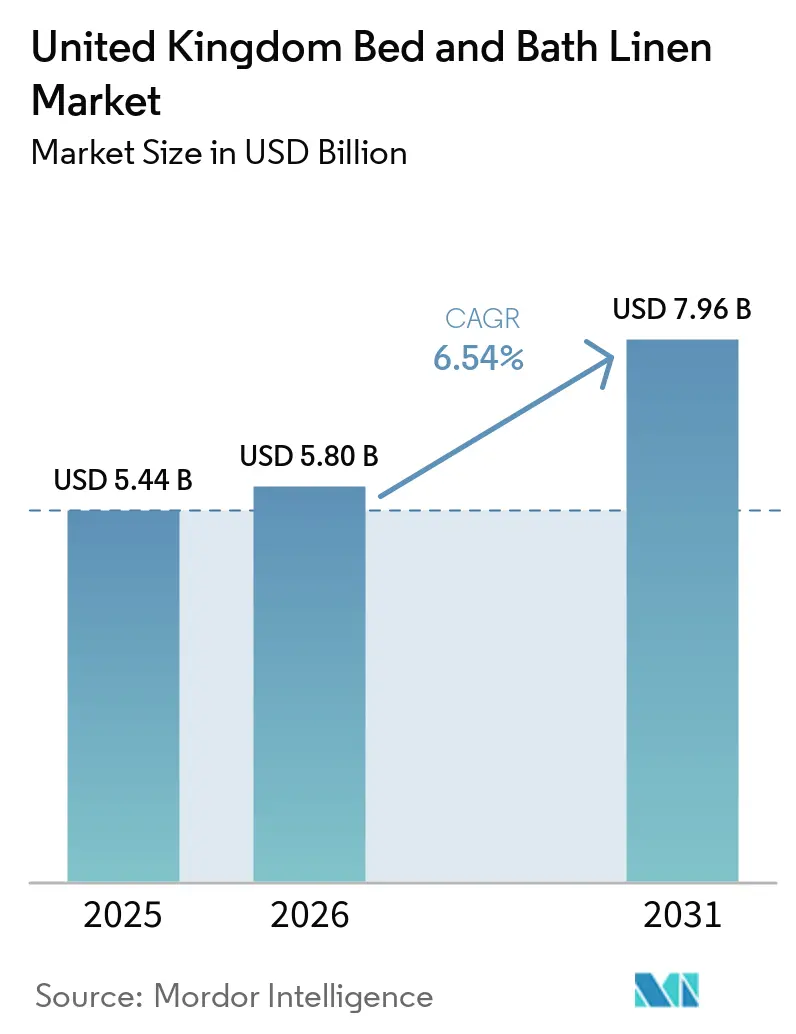
| Tamanho do mercado no ano base (2025) | 5.44 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.80 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.96 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.54 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Roupa de Cama e Banho do Reino Unido por Mordor Intelligence
O tamanho do mercado de roupa de cama e banho do Reino Unido em 2026 é estimado em 5,8 bilhões de USD, crescendo a partir de um valor de 5,44 bilhões de USD em 2025, com projeções para 2031 mostrando 7,96 bilhões de USD, crescendo a um CAGR de 6,54% no período de 2026 a 2031. O mercado de roupa de cama e banho do Reino Unido é sustentado pela atividade contínua de melhoria habitacional, pelo aumento dos investimentos em hotelaria e por uma crescente preferência por tecidos sustentáveis e premium. Os consumidores estão cada vez mais a renovar roupas de cama e toalhas como parte de reformas residenciais e melhorias de decoração, criando procura de substituição nas categorias de produtos de valor e premium. A expansão do pipeline de hotéis de luxo reforça ainda mais a procura comercial, uma vez que os operadores de hotelaria priorizam roupas de cama duráveis, de alta qualidade e de origem sustentável. O comércio eletrónico também está a remodelar o comportamento de compra, proporcionando sortimentos de produtos mais amplos, entrega conveniente, recomendações personalizadas e visualização aprimorada de produtos. Entretanto, a crescente consciencialização dos consumidores sobre questões ambientais está a incentivar a adoção de algodão orgânico, fibras recicladas e programas de recolha circular. No lado comercial, requisitos de higiene mais rigorosos por parte de unidades de saúde e operadores de hotelaria estão a apoiar a procura por roupas de cama orientadas para o desempenho, com propriedades antimicrobianas, duráveis e de fácil manutenção. Estas tendências incentivam coletivamente a inovação de produtos, a premiumização, a distribuição omnicanal e o abastecimento sustentável em todo o mercado.
Principais Conclusões do Relatório
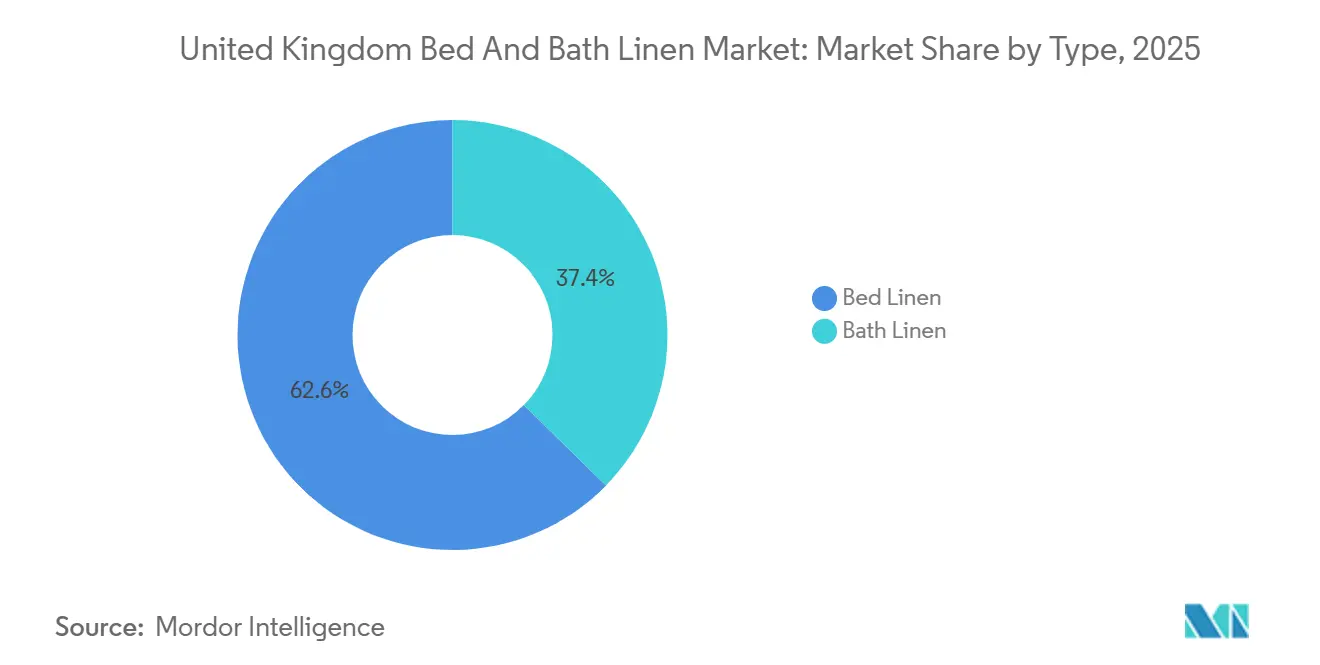
- Por tipo de produto, a roupa de cama liderou com 62,65% da participação do Mercado de Roupa de Cama e Banho do Reino Unido em 2025; a roupa de banho está prevista para expandir a um CAGR de 7,18% até 2031.
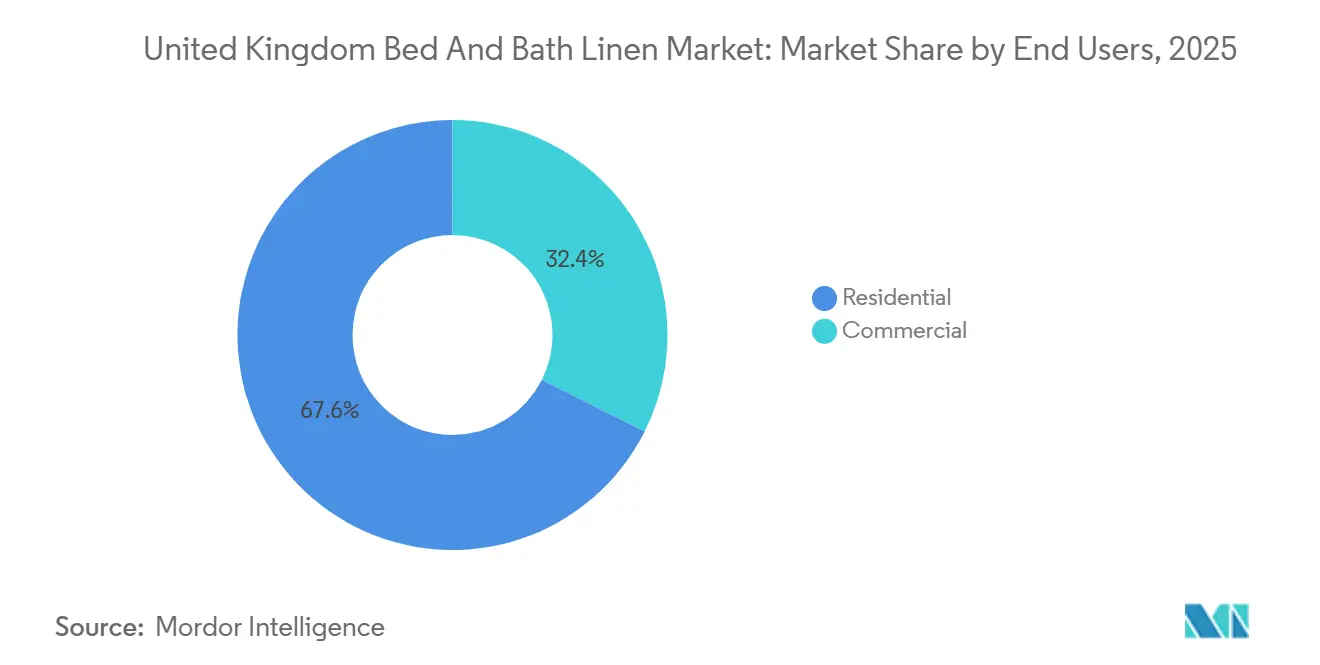
- Por utilizadores finais, o segmento residencial capturou 67,60% da participação do Mercado de Roupa de Cama e Banho do Reino Unido em 2025; o segmento comercial está projetado para avançar a um CAGR de 7,10% entre 2026 e 2031.
- Por canal de distribuição, hipermercados e supermercados contribuíram com 37,75% da participação do Mercado de Roupa de Cama e Banho do Reino Unido em 2025, e as vendas por comércio eletrónico deverão acelerar a um CAGR de 10,15% no mesmo período.
- Por geografia, a Inglaterra representou 78,90% da participação do Mercado de Roupa de Cama e Banho do Reino Unido em 2025, e a Escócia está definida para crescer mais rapidamente com um CAGR de 7,35% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Boom pós-pandemia de renovação doméstica | 1.0% | Nacional, com maior impacto em Inglaterra e no País de Gales | Médio prazo (2-4 anos) |
| Expansão da carteira de hotéis de luxo do Reino Unido | 0.8% | Nacional, concentrado em Inglaterra e na Escócia | Médio prazo (2-4 anos) |
| Ganhos de quota do comércio eletrónico em têxteis para o lar | 1.2% | Nacional, com maior adoção em áreas urbanas | Longo prazo (≥ 4 anos) |
| Mudança do consumidor para tecidos sustentáveis e orgânicos | 0.7% | Nacional, liderado por Inglaterra e Escócia | Longo prazo (≥ 4 anos) |
| Protocolos de controlo de infeções do NHS para roupas de cama de saúde | 0.5% | Nacional, concentrado em Inglaterra | Curto prazo (≤ 2 anos) |
| Adoção precoce de tecnologia de roupa de cama inteligente | 0.4% | Inglaterra e Escócia, limitado ao País de Gales/Irlanda do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Boom Pós-Pandemia de Renovação Doméstica
Os agregados familiares continuam a canalizar rendimentos discricionários para melhorias domésticas que incluem lençóis, edredões e toalhas de maior qualidade, à medida que os estilos de vida permanecem mais centrados no lar. Os dados de tráfego em lojas de retalho mostram que as categorias de roupa de cama sustentaram um crescimento de volume de dígito médio único em 2024, mesmo após o fim dos confinamentos[1]. Os consumidores que inicialmente adquiriram roupa de cama económica durante as restrições de oferta estão agora a transitar para algodão orgânico e contagens de fios premium, impulsionando os preços médios de venda. As grandes cadeias de retalho aproveitam conjuntos de quarto agrupados para capturar este ciclo de melhoria, enquanto os retalhistas especializados em comércio eletrónico recorrem a ferramentas de design personalizáveis para converter visitantes em compradores recorrentes. A tendência é mais pronunciada entre proprietários de imóveis recentemente renovados, onde a roupa de cama coordenada se torna o toque final que eleva a estética interior. A atividade de bricolagem em curso atua, portanto, como um estímulo fiável à procura de substituição tanto nos segmentos de valor como nos segmentos premium.
Expansão da Carteira de Hotéis de Luxo do Reino Unido
Os operadores hoteleiros anunciaram ou inauguraram milhares de quartos de alto nível que exigem especificações premium de roupa de cama, sustentando uma base estável de procura institucional. A IHG adicionou sozinha mais de 900 quartos no Reino Unido e na Irlanda em 2024 e especificou contagens de fios mais elevadas para aumentar as métricas de satisfação dos hóspedes[2]. Os hoteleiros encarnam agora a roupa de cama como um diferenciador custo-efetivo para a receita por quarto disponível, impulsionando contratos de fornecimento com cláusulas rigorosas de durabilidade e sustentabilidade. As reservas antecipadas para imóveis patrimoniais em renovação sinalizam um apetite contínuo por alojamento de luxo, especialmente em Londres e Edimburgo. Uma vez que cada conjunto de cama de luxo inclui tipicamente múltiplos lençóis, capas de edredão e protetores de almofada, os volumes de aquisição aumentam rapidamente, beneficiando os fornecedores capazes de cumprir prazos de entrega rigorosos. A expansão da carteira de projetos proporciona, portanto, uma procura previsível que ajuda os fabricantes a suavizar a volatilidade nos canais de consumo.
Ganhos de Quota do Comércio Eletrónico em Têxteis para o Lar
A migração digital remodela os hábitos de compra à medida que a melhoria das imagens, a entrega no mesmo dia nas principais cidades e as políticas de devolução sem complicações superam a necessidade tradicional de sentir os tecidos na loja. As vendas de roupa de cama online subiram para 37% da receita da Dunelm no exercício fiscal de 2024, duplicando a sua quota face a 2020. As ferramentas de pesquisa com inteligência artificial e a visualização em realidade aumentada ajudam os clientes a combinar cores com a decoração do quarto, aumentando as taxas de conversão. Os operadores de mercados digitais e as marcas diretas ao consumidor exploram custos gerais mais baixos para praticar preços inferiores aos do retalho físico sem sacrificar as margens. Para os consumidores em zonas rurais, o comércio eletrónico estende a gama de estilos para além do que os retalhistas locais oferecem, acelerando ainda mais a adoção digital. Os parceiros logísticos expandem a capacidade antes das promoções de feriados bancários, assegurando que a rapidez de entrega permaneça um diferenciador à medida que os canais convergem.
Mudança do Consumidor para Tecidos Sustentáveis e Orgânicos
Os compradores preocupados com o ambiente examinam certificados de origem e consumo de água, impulsionando o algodão orgânico e as misturas recicladas para as gamas convencionais. A investigação do Royal College of Art (Faculdade Real de Arte) mostra que o design circular poderá reduzir para metade as emissões do setor têxtil até 2030, se for amplamente adotado[3]. Os retalhistas respondem com códigos QR nas gôndolas que rastreiam as cadeias de abastecimento da quinta à prateleira, aumentando a transparência. Os prémios de preço para a roupa de cama orgânica mantiveram-se resilientes apesar das pressões do custo de vida, indicando uma forte atribuição de valor aos atributos ambientais. As marcas que lançam programas de devolução de roupa de cama registam maior fidelização dos clientes e vendas incrementais aquando do resgate de vales para os produtos devolvidos. Esta mudança verde pressiona os fabricantes convencionais a investir em tinturaria com poupança de água e no uso de energias renováveis para acompanhar as expectativas em evolução dos compradores.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Volatilidade nos preços globais do algodão e do linho | -0.8% | Nacional, afetando todas as regiões | Curto prazo (≤ 2 anos) |
| Afluxo de importações asiáticas de baixo custo a desencadear guerras de preços | -0.5% | Nacional, concentrado em Inglaterra | Médio prazo (2-4 anos) |
| Atrasos na documentação aduaneira pós-Brexit | -0.3% | Nacional, com maior impacto nos importadores | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra qualificada nas fábricas têxteis do Reino Unido | -0.3% | Inglaterra e País de Gales, limitado à Escócia/Irlanda do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços Globais do Algodão e do Linho
Os futuros do algodão oscilaram entre USD 0,70 e USD 0,80 por libra em 2024 devido a choques climáticos e perturbações comerciais, comprimindo as margens das fábricas do Reino Unido dependentes de importações. A incerteza dos preços à vista desincentiva longas séries de produção, obrigando os retalhistas a manter maiores stocks de segurança ou a recorrer a substitutos sintéticos. As flutuações cambiais desde o Brexit amplificam as variações dos custos das matérias-primas ao converter faturas denominadas em USD ou EUR. Alguns fornecedores transitam para fibras recicladas para mitigar a exposição, embora os volumes de oferta continuem insuficientes para uma substituição em larga escala. Os retalhistas recorrem, por isso, a motores de preços dinâmicos, repercutindo parte do pico nos consumidores, mas correndo o risco de enfrentar elasticidade da procura nos segmentos de valor. As reversões abruptas dos custos dos fatores de produção também criam riscos de valorização de inventário, complicando o planeamento promocional.
Afluxo de Importações Asiáticas de Baixo Custo a Desencadear Guerras de Preços
Os fabricantes asiáticos aproveitam a escala e as vantagens salariais para fornecer roupa de cama de entrada a preços que os produtores nacionais não conseguem igualar. Os retalhistas do segmento de valor intensificam a frequência promocional, erodindo as margens ao longo da cadeia. Os consumidores preocupados com a qualidade reportam por vezes desgaste prematuro e migração de tintura nos artigos importados, abrindo oportunidades às marcas locais que destacam o artesanato britânico. Contudo, as tarifas permanecem baixas, pelo que a penetração das importações se mantém acima de 65% em termos de volume. As fábricas nacionais concentram-se na produção de entrega rápida e por encomenda para evitar a concorrência direta de preços, mas as limitações de capacidade restringem a recuperação da quota de mercado. A pressão sustentada das importações restringe assim o crescimento do preço médio de venda, mesmo quando os subsegmentos premium se expandem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise dos Segmentos
Por Tipo:
A Dominância da Roupa de Cama Enfrenta a Aceleração da Roupa de BanhoA roupa de cama representa 62,65% da receita de 2025, sublinhando o papel enraizado da categoria nos ciclos de renovação doméstica que se alinham com promoções sazonais e picos de oferta de presentes. A concentração da quota do mercado de roupa de cama e banho do Reino Unido em lençóis é reforçada por robustos programas de marca própria nas cadeias de supermercados, que atraem os compradores que procuram conveniência num único ponto de compra. Contudo, o mercado de roupa de cama e banho do Reino Unido está a assistir a um crescimento unitário mais rápido para toalhas de banho e roupões, à medida que os compradores hoteleiros substituem o stock com maior frequência para cumprir as normas de controlo de infeções. As ordens de compra comerciais especificam frequentemente pesos GSM mais elevados e acabamentos antimicrobianos, aumentando o valor por unidade e sustentando as margens dos fornecedores. No segmento premium, os conjuntos de toalhas com ambiente de spa comercializados através de influenciadores nas redes sociais estimulam oportunidades de venda cruzada de tapetes de banho e cortinas de chuveiro coordenados. Por outro lado, a inovação em roupa de cama centra-se na termorregulação e na absorção de humidade, como se observa nas capas de colchão com controlo de temperatura que atingem o triplo do preço médio da roupa de cama convencional.
A dimensão do mercado de roupa de cama e banho do Reino Unido para a roupa de banho está projetada para crescer a um CAGR de 7,18%, superando o ritmo de 6,03% previsto para a roupa de cama, o que evidencia que a diversificação de produtos está a remodelar os portfólios estratégicos. Os ciclos de renovação hoteleira amplificam os volumes de roupa de banho porque cada quarto de hóspedes requer múltiplos tamanhos de toalhas, toalhas de mão e tapetes de banho. Os fabricantes capazes de pré-tratar as toalhas para resistência ao cloro ganham vantagem competitiva entre as lavandarias institucionais que rodam os artigos centenas de vezes. Entretanto, os retalhistas aproveitam a comercialização por conjunto de cores para subir de categoria na venda de renovações completas de casas de banho, agrupando toalhas com cortinas de chuveiro e acessórios correspondentes para elevar o valor do cesto de compras. Os investimentos na cadeia de abastecimento em tinturaria com baixo rácio de líquido reduzem o consumo de água, alinhando-se com as mensagens de sustentabilidade e diminuindo os custos operacionais. No geral, a trajetória de dupla velocidade entre os segmentos de cama e banho exige uma gestão ágil de inventário e um marketing direcionado para evitar excedentes de stock nas referências de rotação mais lenta.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Utilizadores Finais:
Liderança Residencial em Meio à Aceleração ComercialOs clientes residenciais capturaram 67,60% da faturação de 2025 graças aos estilos de vida centrados no lar que persistem e a uma coorte de millennials a entrar nos anos de pico de formação de agregados familiares. O mercado de roupa de cama e banho do Reino Unido beneficia de consumidores que encaram a roupa de cama tanto como uma necessidade funcional como uma declaração de decoração, aumentando a disponibilidade para pagar por algodão orgânico e contagens de fios mais elevadas. No entanto, as instituições comerciais, desde hotéis de luxo a unidades do NHS, estão definidas para superar os agregados familiares com um CAGR de 7,10% até 2031, à medida que a ocupação hoteleira se aproxima dos níveis pré-pandemia. Os contratos institucionais incluem frequentemente cláusulas de reabastecimento plurianuais, oferecendo volumes previsíveis que ajudam as fábricas a otimizar a capacidade. No entanto, as concessões de preços exigidas pelos quadros de contratação pública pressionam as margens, a menos que os fornecedores se diferenciem em funcionalidades de desempenho. Os canais residenciais, pelo contrário, permitem uma narrativa mais rica em torno do bem-estar e da sustentabilidade, amortecendo os ciclos de desconto.
O tamanho do mercado de roupa de cama e banho do Reino Unido alocado a compradores comerciais assenta na frequência de compra repetida em vez da magnitude do pedido inicial, pelo que a capacidade de resposta do fornecedor e as credenciais de conformidade frequentemente superam o reconhecimento da marca. Os prestadores de cuidados de saúde exigem instruções detalhadas de lavagem e certificações de vida útil do produto, tornando o processo de concurso mais rigoroso. Os grupos hoteleiros, por sua vez, incorporam a qualidade da roupa de cama nos padrões da marca, tornando as mudanças de fornecedor menos comuns uma vez aprovados. Para os compradores residenciais, as compras por impulso em corredores de supermercados e as vendas flash online criam picos de procura voláteis que testam a agilidade de cumprimento. Consequentemente, as empresas com estratégias de canal duplo protegem-se das oscilações cíclicas, aproveitando transversalmente as produções para servir tanto as especificações do consumidor como as institucionais com mudanças mínimas. Esta exposição equilibrada suporta um EBITDA estável apesar dos choques sectoriais.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Canal de Distribuição:
Resiliência do Retalho Tradicional em Meio à Disrupção DigitalOs hipermercados e supermercados mantiveram uma participação de 37,75% em 2025 devido à elevada frequência de compradores e a preços atrativos, confirmando a relevância das lojas físicas no segmento de roupas de cama. O mercado de roupa de cama e banho do Reino Unido inclina-se, no entanto, cada vez mais para os cliques, uma vez que o comércio eletrónico regista um CAGR de 10,15%, conquistando demografias mais jovens que dependem de avaliações e entrega no dia seguinte. As cadeias de supermercados respondem integrando prateleiras virtuais baseadas em QR que alargam os sortimentos para além das restrições de espaço no local, defendendo assim a sua quota. As lojas especializadas diferenciam-se através de gamas selecionadas e experiências táteis, mas a recuperação do fluxo de clientes permanece desigual, especialmente fora das principais localizações em ruas comerciais. Ao mesmo tempo, os operadores de marketplaces utilizam a análise de dados para personalizar ofertas e reduzir os custos de pesquisa, aumentando a conversão e o valor médio do pedido. A gestão das devoluções para artigos sensíveis à textura melhora através de descritores de produtos de fácil lavagem e imagens em 360 graus.
A participação do mercado de roupa de cama e banho do Reino Unido capturada pelos retalhistas físicos poderá erodir se a adoção de pagamentos digitais acelerar ainda mais entre as coortes mais velhas, mas os pontos de venda físicos ainda desempenham um papel fundamental no cumprimento omnicanal. Os serviços de clique e recolha representaram um terço das encomendas de roupa de cama online em 2024 nas principais cadeias de artigos para o lar. Este modelo híbrido reduz os custos de última milha e impulsiona compras incrementais na loja. Os hipermercados investem em quiosques digitais nos corredores que permitem aos compradores navegar em catálogos alargados sem sair da loja, combinando conveniência com gratificação imediata. Os retalhistas online experimentam modelos de subscrição que fornecem toalhas novas a cada trimestre, suavizando a receita e reforçando a fidelização dos clientes. No geral, as fronteiras entre canais esbatam-se à medida que os retalhistas perseguem percursos de cliente sem fricções enquanto mitigam os gastos logísticos.
Análise Geográfica
A Inglaterra contribuiu com 78,90% do valor de 2025 devido à densidade dos centros populacionais, à maior renda disponível e à concentração de hotéis de luxo que demandam roupas de cama premium. O tamanho do mercado de roupa de cama e banho do Reino Unido na Inglaterra beneficia-se de redes de abastecimento integradas centradas no corredor logístico das Midlands, permitindo entrega no dia seguinte na maioria dos códigos postais. Os consumidores de Londres, com gosto apurado por design, impulsionam as tendências de premiumização que se propagam para as cidades regionais por meio da influência das redes sociais. A Escócia, embora menor, registra o crescimento mais rápido, com um CAGR de 6,05%, impulsionado pela retomada do turismo e por projetos de infraestrutura do setor público que aumentam a demanda por roupas de cama para hotelaria. O País de Gales e a Irlanda do Norte apresentam avanços mais estáveis, porém modestos, vinculados a mudanças demográficas e ao posicionamento de valor entre os varejistas.
As disparidades regionais na renda domiciliar moldam o mix de SKUs: o Sudeste da Inglaterra tende ao algodão egípcio orgânico, enquanto partes do País de Gales preferem misturas de poliéster e algodão que atendem às faixas de preço acessíveis. Os custos de transporte aumentam em direção às regiões periféricas, levando os varejistas a instalar centros de microfulfillment para manter os níveis de serviço. As fábricas têxteis escocesas aproveitam subsídios governamentais de inovação para modernizar os teares, permitindo maior agilidade na produção e designs de tartan personalizados que dialogam com as iniciativas de valorização do patrimônio local. A Irlanda do Norte aproveita as rotas comerciais intra-Reino Unido sem restrições para mitigar as fricções alfandegárias do Brexit, estabilizando os fluxos de importação de tecidos brutos. Espera-se que a participação de mercado de roupa de cama e banho do Reino Unido referente à Inglaterra recue ligeiramente até 2031, à medida que as regiões de crescimento mais acelerado reduzem gradualmente sua dominância, embora os ganhos absolutos permaneçam os maiores em razão da escala.
Panorama regulatório
O mercado de roupas de cama e banho do Reino Unido opera sob regras de segurança de produtos e rotulagem que regem as alegações voltadas ao consumidor e a devida diligência dos varejistas. O General Product Safety Regulations 2005 estabelece a exigência básica de que apenas produtos seguros sejam colocados no mercado da Grã-Bretanha, enquanto o Textile Products (Labelling and Fibre Composition) Regulations 2012 rege as declarações de composição de fibras usadas nas linhas de roupas de cama e toalhas nas lojas e on-line.
Para estofados usados em determinadas aplicações, os requisitos de segurança contra incêndio influenciam as escolhas de materiais e acabamentos e aumentam o valor das evidências de teste e da rastreabilidade entre os parceiros da cadeia de suprimentos. Uma mudança de conformidade entrou em vigor em 30 de outubro de 2025, quando o The Furniture and Furnishings (Fire) (Safety) (Amendment) Regulations 2025 passou a vigorar, eliminando a exigência de etiquetas de exibição (swing labels) em estofados domésticos e ampliando o prazo para as autoridades de fiscalização abrirem processos de 6 para 12 meses sob a estrutura do Consumer Protection Act. Isso prolonga o período de exposição de conformidade para fornecedores e varejistas que mantêm registros de produtos.
Análise da cadeia de valor
A cadeia de valor vai do fornecimento de fibras e fios (algodão, linho e misturas) até a formação e o acabamento do tecido (tingimento, estampagem e acabamentos antimicrobianos ou de desempenho para toalhas comerciais), montagem de corte e costura, e embalagem e rotulagem. A distribuição segue então por hipermercados e supermercados, varejistas especializados em artigos para o lar e comércio eletrônico. Como o mercado depende de importações tanto para matérias-primas quanto para produtos acabados, fornecedores internacionais e despachantes de carga desempenham um papel maior, e a conformidade alfandegária e a documentação de produtos tornam-se essenciais para as listagens de varejo no Reino Unido.
Os programas de conformidade técnica e sustentabilidade são apoiados por organismos de teste, certificação e setoriais sediados no Reino Unido, aos quais varejistas e compradores comerciais recorrem em processos de licitação. Organizações como a Furniture Industry Research Association (FIRA) fornecem orientação técnica para o ecossistema mais amplo de mobiliário, enquanto o Furniture Industry Sustainability Programme (FISP, criado em 2006) é usado como referência de sustentabilidade nas cadeias de suprimento de mobiliário. O engajamento upstream também é apoiado por associações comerciais, incluindo a British Furniture Confederation e a British Furniture Association. Downstream, a logística cada vez mais combina entrega domiciliar com click-and-collect e logística reversa para gerenciar devoluções e projetos-piloto de recolhimento circular de têxteis em fim de vida útil.
Panorama Competitivo
Concentração do Mercado
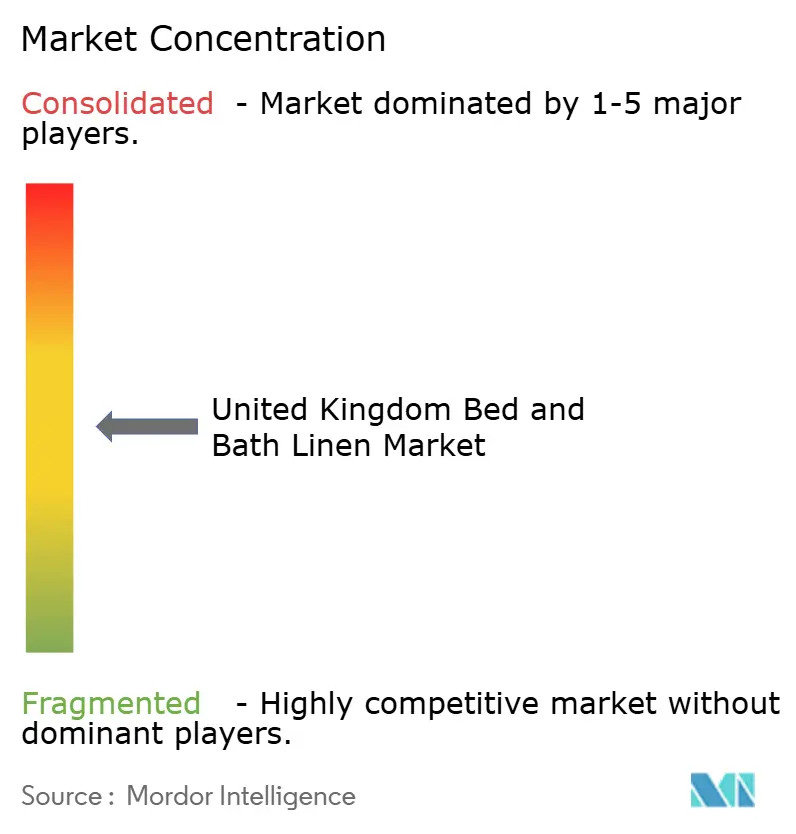
O mercado de roupa de cama e banho do Reino Unido é moderadamente fragmentado, com as cinco principais empresas a deter coletivamente uma parte significativa do mercado. Isto cria oportunidades tanto para o crescimento em grande escala como para estratégias de nicho especializadas. A Dunelm destaca-se como líder de mercado, demonstrando a força da sua abordagem omnicanal e do foco no valor. No segmento de topo do mercado, The White Company estabeleceu uma presença sólida ao enfatizar o luxo e as vendas diretas ao consumidor. Em conjunto, estes operadores ilustram as diversas formas como as marcas podem ter sucesso num panorama competitivo. A dinâmica competitiva é cada vez mais moldada pela resiliência da cadeia de abastecimento e pelo aprovisionamento sustentável, à medida que os consumidores exigem práticas de fabrico éticas e ambientalmente responsáveis.
As complexidades aduaneiras pós-Brexit estão a proporcionar vantagem aos operadores nacionais e aos importadores experientes com robusta infraestrutura logística e de conformidade. Estas alterações criam barreiras para os novos participantes internacionais de menor dimensão que carecem de proficiência em documentação e experiência aduaneira. Os esforços estratégicos em toda a indústria centram-se na integração vertical, com a Dunelm a avançar para o fabrico de tratamentos de janelas por medida. Esta mudança visa capturar encomendas personalizadas de margem mais elevada e reduzir a dependência de fornecedores externos. Como resultado, as empresas estão melhor posicionadas para controlar a qualidade, os custos e a experiência do cliente.
A tecnologia está a transformar rapidamente o setor através de inovações como a pesquisa com inteligência artificial, ferramentas de realidade aumentada e sistemas de inventário inteligentes. Estas soluções enriquecem o percurso do cliente e melhoram a eficiência operacional, aumentando as taxas de conversão e reduzindo as necessidades de capital de trabalho. As iniciativas de economia circular estão a ganhar tração, com a Dunelm e o Exército da Salvação a pilotar programas de devolução de têxteis. Estes programas não só promovem soluções sustentáveis no fim de vida como também reforçam a fidelização dos clientes através da responsabilidade ambiental. A próxima legislação de Responsabilidade Alargada do Produtor (RAP) deverá beneficiar as empresas de maior dimensão com logística inversa madura, enquanto o aumento dos custos de conformidade poderá desafiar os concorrentes menores com menos recursos.
Líderes da Indústria de Roupa de Cama e Banho do Reino Unido
-
Dunelm Group plc
-
John Lewis Partnership plc
-
Marks & Spencer Group plc
-
IKEA Ltd (UK)
-
The White Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Roupa de Cama e Banho do Reino Unido Empresas cobertas neste relatório
- Dunelm Group plc
- John Lewis Partnership plc
- Marks & Spencer Group plc
- IKEA Ltd (UK)
- The White Company
- Next plc
- Bedeck Ltd
- Christy (Welspun UK)
- Soak & Sleep Ltd
- Belledorm (Fine Bedding Co.)
- Dreams Ltd
- Sheridan (Hanover Acceptances)
- Sanderson Design Group
- Brabantia UK
- House of Fraser Ltd
- Habitat Retail Ltd
- Laura Ashley Ltd
- Slumberdown (Comfy Quilts)
- Brook + Wilde
- Dunroven House UK
Oportunidades de mercado e perspectivas futuras
A capacidade de circularidade e logística reversa está surgindo como uma área em que os varejistas ainda estão construindo a execução prática, à medida que rotas de recolhimento e reciclagem são testadas enquanto os têxteis enfrentam maior escrutínio quanto à gestão de resíduos. Projetos-piloto no Reino Unido, como o recolhimento de têxteis domésticos da Dunelm e do The Salvation Army via ACT UK (lançado em julho de 2024) e o início operacional da unidade Project Reclaim em Kettering, Northamptonshire (maio de 2024), oferecem a fabricantes e varejistas caminhos viáveis para vouchers, triagem e resultados de reciclagem vinculados a compras de roupas de cama e toalhas. Isso apoia propostas diferenciadas além das promoções baseadas em preço.
As adições no setor de hospitalidade e as compras na área de saúde sustentam a demanda por toalhas de maior durabilidade e roupas de cama prontas para contratos, com a IHG adicionando mais de 900 quartos no Reino Unido e na Irlanda em 2024. No lado da oferta, empresas com balanços mais sólidos podem buscar a racionalização de sortimento, melhorar a previsão e construir fontes de suprimento e cumprimento mais resilientes para gerenciar as pressões contínuas de despesas gerais e estoque.
Desenvolvimentos industriais recentes em Mercado de Roupa de Cama e Banho do Reino Unido
- Julho de 2026: A John Lewis Partnership anunciou um programa de investimento de GBP 50 milhões em cinco unidades de loja no Reino Unido, incluindo uma reforma de GBP 20 milhões para sua loja de departamentos em Glasgow. O reinvestimento nas lojas apoia linhas de produtos para o lar de maior giro e uma execução omnichannel mais robusta, influenciando como as marcas de roupas de cama e banho são organizadas, exibidas e reabastecidas por meio de um grande varejista nacional.
- Julho de 2025: O Trident Group anunciou sua entrada no mercado de têxteis domésticos do Reino Unido, lançando sua marca Trident Threads para roupas de cama e banho. A nova entrante adiciona presença direta no mercado nos segmentos médio e de valor e aumenta a escala de fornecimento, potencialmente pressionando os players estabelecidos em preço e ritmo promocional.
- Julho de 2024: A Dunelm e o The Salvation Army lançaram um programa-piloto de recolhimento de têxteis domésticos por meio da ACT UK. O piloto operacionaliza a coleta e a logística reversa de têxteis domésticos usados, reforçando propostas de economia circular e alinhando os processos de varejo às crescentes expectativas de gestão de fim de vida útil.
Mercado de Roupa de Cama e Banho do Reino Unido Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
Para este relatório, o mercado abrange o valor de roupa de cama e roupa de banho vendida para uso no Reino Unido por compradores residenciais e comerciais, contabilizado no ponto de venda através de canais de retalho offline e online.
Exclusões do âmbito: Têxteis decorativos para o lar, como cortinas, tecidos de estofamento e carpetes, estão excluídos deste mercado.
Visão Geral da Segmentação
- Por Tipo
- Roupa de Cama
- Roupa de Banho
- Por Utilizadores Finais
- Residencial
- Comercial
- Por Canal de Distribuição
- Hipermercados e Supermercados
- Lojas Especializadas
- Comércio Eletrónico
- Outros Canais de Distribuição
- Por Geografia
- Inglaterra
- Escócia
- País de Gales
- Irlanda do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Começamos por construir uma base de factos clara sobre o consumo e o comércio de têxteis no Reino Unido, porque a roupa de cama e de banho circula tanto através de canais de abastecimento doméstico como de importação intensiva. As referências comuns incluem estatísticas oficiais de comércio e alfândegas do Reino Unido, tabelas de despesas dos agregados familiares do Gabinete de Estatísticas Nacionais e publicações do HMRC onde relevantes para os fluxos de valor por categoria. Para compreender a procura comercial, analisamos indicadores de hotelaria e alojamento de fontes como o VisitBritain e comunicados de ocupação da indústria, uma vez que a substituição de roupa de cama está ligada às noites de quarto e às aberturas de hotéis.
Do lado da oferta e dos preços, cruzamos os registos das empresas e os materiais para investidores dos grandes retalhistas e marcas, juntamente com cobertura de imprensa de reputação sobre mudanças de sortimento e promoções. Publicações académicas sobre têxteis e sustentabilidade são utilizadas para verificar as mudanças na composição de tecidos que podem mover os preços médios de venda ao longo do tempo. Utilizamos também bases de dados pagas para dados financeiros de empresas e monitorização de notícias, e para bases de dados de patentes quando os sinais de inovação são relevantes para materiais e acabamentos. As fontes documentais mencionadas acima são ilustrativas e não exaustivas, e foram utilizadas referências públicas e pagas adicionais para recolha de dados, validação e esclarecimento de pesquisa.
Entrevistas Primárias e Inquéritos
As entrevistas primárias foram utilizadas para testar pressupostos que são difíceis de ler a partir de dados públicos, como as mudanças de mix entre lençóis, fronhas, toalhas e roupões de banho, e como as promoções afetam os preços realizados. Falámos com uma combinação de retalhistas, distribuidores e participantes ligados à lavandaria comercial ou à hotelaria em todo o Reino Unido, e depois utilizámos perguntas de acompanhamento para reconciliar as diferenças entre o que os respondentes do lado da oferta e do lado do comprador relataram.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Posição do respondente |
|---|---|
| Nível superior: 25% | CXOs: 15% |
| Nível médio: 58% | Líderes Funcionais/de Unidade: 28% |
| Players Menores: 17% | Gestores: 57% |
Dimensionamento do Mercado e Previsão
O dimensionamento começa a partir de uma construção de cima para baixo onde os indicadores de consumo dos agregados familiares e os sinais de vendas a retalho são utilizados para reconstruir o conjunto de gastos em roupa de cama e banho no Reino Unido, que é depois dividido por grupos de produtos e tipos de compradores. Corroboramos esse total com aproximações seletivas de baixo para cima, como pontos de preço amostrados por canais multiplicados pelo rendimento unitário esperado, seguidos de verificações em relação à exposição de categoria dos retalhistas vista em registos públicos e entrevistas.
Alguns inputs práticos que importam neste mercado incluem a progressão do preço médio de venda por tipo de artigo (por exemplo, toalhas versus conjuntos de lençóis), a intensidade de promoção por canal, a participação do comércio eletrónico em têxteis para o lar, a atividade hoteleira que influencia os ciclos de substituição comercial e as tendências do valor das importações que podem refletir-se nos preços e na disponibilidade. Onde os sinais de baixo para cima são escassos para canais menores, preenchemos as lacunas utilizando intervalos baseados em entrevistas e depois verificamos novamente o resultado em relação ao conjunto de gastos global para que o número final se mantenha realista.
Para a previsão, é utilizada uma análise de cenários em torno das variáveis que os respondentes sinalizaram de forma mais consistente, nomeadamente reajustes de preços impulsionados pela inflação, mudanças no mix de canais e tendências de procura hoteleira e de estadia curta. O caso base é então testado com uma verificação de séries temporais mais simples para que a trajetória não se afaste do que o crescimento histórico e os sinais de retalho de curto prazo suportariam.
Validação de Dados e Ciclo de Atualização
Validamos os resultados através de múltiplas verificações cruzadas, onde os totais do modelo são comparados com indicadores independentes como o movimento do valor do comércio, as divulgações dos grandes retalhistas e as mudanças direcionais nos gastos dos agregados familiares. Os valores atípicos são revistos ao nível dos pressupostos e, quando uma variância não pode ser explicada pela sazonalidade, mudanças de canal ou movimentos de preços pontuais, voltamos a contactar os respondentes para confirmar o que mudou e quando ocorreu.
Antes da aprovação final, o trabalho passa por uma revisão analítica passo a passo para que a aritmética, a consistência das unidades e o tratamento da moeda estejam alinhados. O relatório é atualizado anualmente, e são feitas atualizações intercalares quando ocorrem eventos materiais que podem alterar os preços, a procura ou a oferta. Imediatamente antes da entrega, realizamos uma passagem de atualização final para que a visão do mercado reflita as últimas publicações públicas disponíveis e os resultados das entrevistas.
Tamanho do Mercado de Roupa de Cama e Banho do Reino Unido da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para roupa de cama e banho do Reino Unido podem variar mesmo quando o tema parece o mesmo, porque o cabaz de produtos, a cobertura de canais e o ano utilizado para os preços podem ser tratados de forma diferente. As diferenças também surgem quando uma estimativa se baseia mais em sinais de comércio ou produção, enquanto outra se baseia mais em padrões de gastos a retalho e preços ajustados por promoções.
As cortinas e os artigos têxteis mais amplos para o lar são mantidos fora do âmbito da Mordor Intelligence, o que é uma das razões pelas quais o total do mercado pode parecer diferente das estimativas que agrupam várias categorias de têxteis num único número. Outro fator de diferença são os preços, uma vez que alguns editores utilizam preços de tabela ou um único ajuste de inflação, enquanto o nosso modelo utiliza preços realizados verificados por entrevistas por tipo de artigo e canal antes de anualizar. O momento da conversão de moeda e a cadência de atualização também são importantes, porque as atualizações mais recentes tendem a refletir os últimos descontos a retalho e as mudanças na procura hoteleira mais cedo.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,80 mil milhões de USD (2026) | |
| Publicação Especializada A | 6,50 mil milhões de USD (2026) | Frequentemente agrupa roupa de cama e banho com categorias adjacentes de têxteis para o lar e aplica uma inflação ampla dos preços a retalho, o que pode sobrestimar os gastos quando as promoções e as mudanças no mix de produtos não são ajustadas. |
| Consultora Global B | 5,10 mil milhões de USD (2025) | Utiliza um ano base anterior e pode depender mais fortemente de sinais de valor baseados em importações, o que pode subestimar as vendas de origem doméstica e algumas aquisições comerciais encaminhadas através de distribuidores locais. |
Em conjunto, a dispersão provém principalmente do que é incluído no cabaz de produtos, de como os preços são normalizados para os níveis de transação reais e de se o ano base reflete as condições de compra atuais. Ao manter o âmbito restrito à roupa de cama e banho e ao vincular a construção a um conjunto repetível de verificações de procura e preços, a estimativa mantém-se mais fácil de auditar e atualizar ano após ano.
Principais Questões Respondidas no Relatório
Qual é a dimensão do mercado de roupa de cama e banho do Reino Unido em 2026?
Totaliza 5,8 bilhões de USD e deverá atingir 7,96 bilhões de USD até 2031, crescendo a um CAGR de 6,54%.
Qual categoria de produto lidera as vendas?
A roupa de cama representa 62,65% da receita de 2025, dominando devido aos frequentes ciclos de substituição e à premiumização.
Qual canal está a expandir-se mais rapidamente?
O comércio eletrónico está a avançar a um CAGR de 10,15%, à medida que os consumidores adotam a conveniência digital e sortimentos mais alargados.
Por que razão a Escócia é vista como um polo de crescimento?
A recuperação do turismo e os novos projetos hoteleiros impulsionam a procura regional, elevando o CAGR previsto para a Escócia a 6,05%.