
Marktgröße und Marktanteil für telezentrische Maschinensicht-Objektive
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 173.15 Millionen US-Dollar |
| Marktgröße (2031) | 256.78 Millionen US-Dollar |
| Growth Rate (2026 - 2031) | 8.20 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für telezentrische Maschinensicht-Objektive von Mordor Intelligence
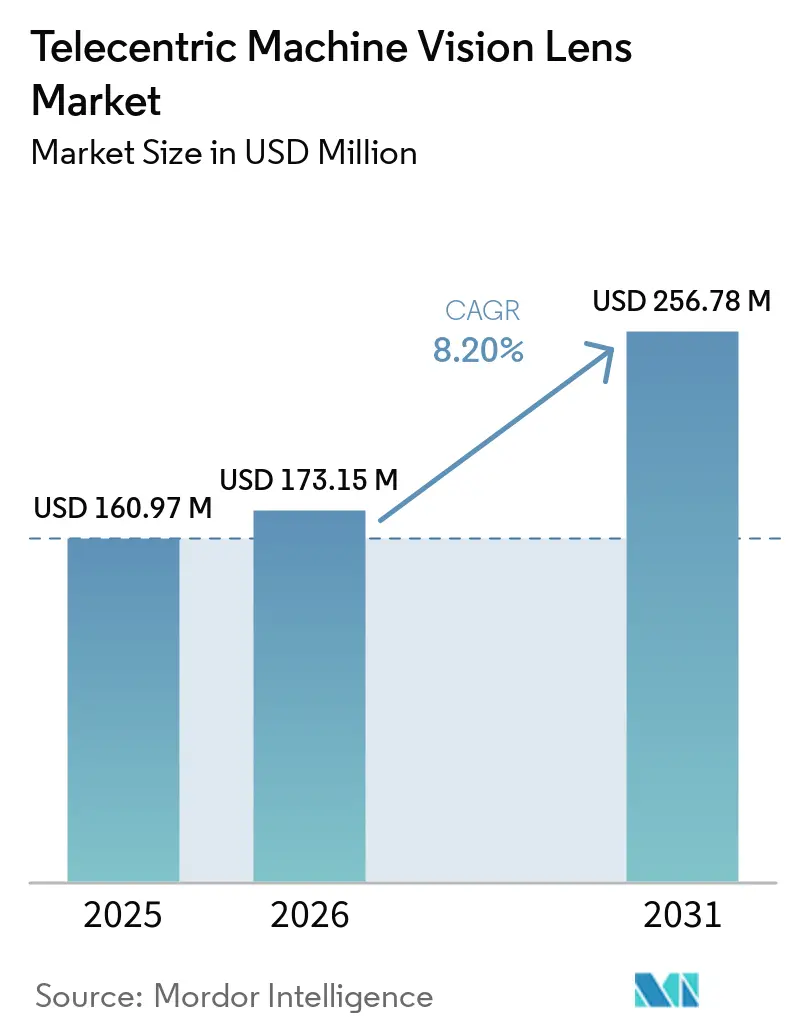
Die Marktgröße für telezentrische Maschinensicht-Objektive wird im Jahr 2026 auf 173,15 Millionen USD geschätzt und soll bis 2031 einen Wert von 256,782 Millionen USD erreichen, bei einer CAGR von 8,20 % während des Prognosezeitraums 2026–2031. Präzisionshersteller wechseln von Stichprobenprüfungen zur kontinuierlichen Inline-Inspektion, was den Bedarf an zuverlässiger Dimensionsmessung an jedem kritischen Produktionsschritt erhöht. Telezentrische Optiken halten die Vergrößerung bei Änderungen der Objekttiefe aufrecht und eignen sich daher gut für Anwendungen, bei denen kleine Positionierungsfehler Qualitätsentscheidungen beeinflussen können. Halbleiterfertigung, Produktion von Elektrofahrzeugbatterien und Medizingeräteherstellung sind wichtige Nachfragefelder, da jedes auf wiederholbare Inspektionsergebnisse angewiesen ist. Der Wechsel von 2/3-Zoll-Sensoren zu 1,1-Zoll- und 4/3-Zoll-Sensoren erfordert Objektive mit größeren Aperturen, was die Designkomplexität erhöht und die durchschnittlichen Verkaufspreise steigern kann. Lieferanten reagieren auch mit softwaregesteuerter Fokussierung und anwendungsspezifischen Produkten, während langwierige Kundenqualifizierungszyklen und Integrationskosten wesentliche Einschränkungen für die Akzeptanz bleiben.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten objektseitige telezentrische Objektive im Jahr 2025 einen Marktanteil von 46,37 % am Markt für telezentrische Maschinensicht-Objektive, während bi-telezentrische Objektive bis 2031 voraussichtlich mit einer CAGR von 10,14 % wachsen werden.
- Nach Vergrößerungstyp hielten Objektive mit fester Vergrößerung im Jahr 2025 einen Marktanteil von 72,43 % am Markt für telezentrische Maschinensicht-Objektive, während Objektive mit variabler Vergrößerung bis 2031 voraussichtlich mit einer CAGR von 11,27 % wachsen werden.
- Nach Anwendung entfielen im Jahr 2025 34,28 % der Marktgröße für telezentrische Maschinensicht-Objektive auf Dimensionsmessung und Metrologie, während Roboterführung und Bin-Picking bis 2031 voraussichtlich mit einer CAGR von 10,83 % wachsen werden.
- Nach Endverbraucherbranche hielten Halbleiter und Elektronik im Jahr 2025 einen Marktanteil von 25,17 % am Markt für telezentrische Maschinensicht-Objektive, während Automobil und Elektrofahrzeuge bis 2031 voraussichtlich mit einer CAGR von 10,21 % wachsen werden.
- Nach Geografie entfiel im Jahr 2025 ein Anteil von 39,26 % des Marktes für telezentrische Maschinensicht-Objektive auf den asiatisch-pazifischen Raum, der bis 2031 voraussichtlich mit einer CAGR von 10,57 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende automatisierte Dimensionsinspektion in Elektronik und Halbleitern | +2.5% | Global, konzentriert im asiatisch-pazifischen Raum, China, Südkorea, Taiwan und Japan | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Smart Factories und Inline-Qualitätskontrolle | +1.8% | Global, mit früher Intensität in Nordamerika und dem asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Hochauflösende Sensoren und KI-gestützte Bildverarbeitung | +1.4% | Global | Mittelfristig (2–4 Jahre) |
| Nachfrage nach fehlerfreier Messung in der Produktion von Elektrofahrzeugbatterien und Medizingeräten | +1.1% | Asiatisch-pazifischer Raum, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Koaxiale Beleuchtung und Integration von Großformat-Zeilenscan | +0.7% | Kern asiatisch-pazifischer Raum, mit Nutzung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Qualifizierung telezentrischer Optiken für Produktionslinien mit mehreren Höhen und hoher Variantenvielfalt | +0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende automatisierte Dimensionsinspektion in Elektronik und Halbleitern
Die fortschrittliche Halbleiterproduktion erfordert Inspektionssysteme, die die Positionskonsistenz über das gesamte Bildfeld aufrechterhalten. Telezentrische Designs begegnen diesem Bedarf, indem sie Vergrößerungsvariationen begrenzen, wenn sich die inspizierte Oberfläche in ihrer Position verändert. Samsung-Ingenieure berichteten, dass KI-gestützte optische Inspektion die Fehlererfassung um bis zu 20 % verbessern oder die Budgets für die Überprüfung mit Rasterelektronenmikroskopen um 89 % für 2-nm- und 1,4-nm-Technologieknoten reduzieren könnte. Diese Ergebnisse hängen von stabilen Eingangsbildern ab, da das Erkennungssystem Prozessfehler von Bildvariationen unterscheiden muss. M52-Leitfäden spezifizieren Scanning-Oberflächeninspektionssysteme für Siliziumwafer über definierte Technologiegenerationen hinweg.[1]SEMI, "M05200 - SEMI M52 - Leitfaden zur Spezifikation von Scanning-Oberflächeninspektionssystemen für Siliziumwafer für die Technologiegenerationen von 130 nm bis 11 nm," SEMI, store-us.semi.org. Da die Inspektionspunkte entlang einer Fertigungslinie zunehmen, kann die Nachfrage nach telezentrischen Maschinensicht-Objektiven das Volumen der fertiggestellten Wafer übersteigen.
Ausbau von Smart Factories und Inline-Qualitätskontrolle
Fabriksysteme kombinieren zunehmend telezentrische Bildgebung für Messungen mit KI-Modellen zur Erkennung komplexer Defekte. Diese Aufteilung ermöglicht es dem optischen System, konsistente Messungen zu liefern, während die Software weniger vorhersehbare Fehlermuster bewertet. Im Jahr 2026 beschrieb Siemens autonome Maschinensicht als Ermöglichung kontinuierlicher Inline-Inspektion und Echtzeit-Rückmeldung in Produktionsprozesse. Anlagensysteme können Inspektionsergebnisse mit Manufacturing-Execution-Systemen oder Enterprise-Resource-Planning-Aufzeichnungen für die Rückverfolgbarkeit auf Teileebene verknüpfen. Ein Übergang zur vollständigen Inline-Abdeckung erfordert mehr Inspektionsstationen als ein stichprobenbasierter Qualitätsprozess. Diese Anforderung unterstützt eine zusätzliche Nachfrage nach Objektiven, selbst wenn das Design einer einzelnen Station unverändert bleibt.
Hochauflösende Sensoren und KI-gestützte Bildverarbeitung
Der Markt für telezentrische Maschinensicht-Objektive wird durch den Übergang zu kleineren Pixelabständen und größeren Bildsensoren beeinflusst. Objektivdesigner müssen geringe Verzerrung und nutzbare Auflösung beibehalten, während Kamerasysteme mehr Bilddetails erfassen. Eine Studie aus dem Jahr 2026 berichtete von einer Genauigkeit von 98,4 % für ein leichtgewichtiges Vision-Transformer-Modell bei der Klassifizierung von Defektkarten für Halbleiterwafer. Die Studie berichtete auch von einer bis zu 2,8 % höheren Präzision als tiefe Faltungsnetzwerke bei komplexen gemischten Defektmustern. Stabile, verzerrungsfreie Bilder bleiben wichtig, da die Softwareleistung von der Qualität des optischen Eingangs abhängt. Die Computar-Sparte von CBC führte ihre LensConnect-Telezentrikserie mit motorisiertem, softwaregesteuertem Fokus für rezeptbasierte Inspektionsabläufe ein.
Nachfrage nach fehlerfreier Messung in der Produktion von Elektrofahrzeugbatterien und Medizingeräten
Die Batteriezellproduktion erfordert die Messung von Elektrodenfolien, Schweißnähten und Gehäusemerkmalen während der Hochvolumenmontage. BMW beschrieb sein Batteriewerk in Woodruff, South Carolina, als eines, das KI, digitale Zwillinge, Echtzeit-Schweißinspektion und End-of-Line-Prüfungen vor dem Versand einsetzt. Solche Inspektionsanordnungen legen Wert auf Optiken, die in der Lage sind, konsistente Dimensionsergebnisse zu dokumentieren. Die Qualitätsmanagementsystem-Verordnung der FDA trat am 2. Februar 2026 in Kraft und verweist auf ISO 13485:2016. Die Verordnung erhöht die Bedeutung der Inspektionsdokumentation für Medizingerätehersteller. Der Markt für telezentrische Maschinensicht-Objektive profitiert daher dort, wo Hersteller prüfbare Messaufzeichnungen neben Produktionsqualitätskontrollen benötigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangskosten im Vergleich zu Standard-Maschinensicht-Objektiven | -1.8% | Global, am stärksten ausgeprägt in preissensiblen Segmenten kleiner und mittlerer Unternehmen in Süd- und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Komplexe optisch-mechanische Integration und qualifizierte Kalibrierung | -1.2% | Global, am stärksten ausgeprägt in Schwellenmärkten mit begrenztem optischen Ingenieurwesen-Talent | Mittelfristig (2–4 Jahre) |
| Kompromisse bei Arbeitsabstand und Sichtfeld in kompakten Zellen | -0.8% | Global, konzentriert in kompakten Automatisierungszellen in der Automobil- und Elektronikindustrie | Mittelfristig (2–4 Jahre) |
| Kleinserienfertigung und lange OEM-Qualifizierungszyklen | -0.6% | Global, hauptsächlich spezialisierte Industriesegmente betreffend | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangskosten im Vergleich zu Standard-Maschinensicht-Objektiven
Telezentrische Objektive tragen einen Preisaufschlag von 3x–10x gegenüber Festbrennweiten-Designs mit äquivalenter Apertur. Größere optische Elemente, präzise Luftspaltmontage, engere mechanische Toleranzen und geringere Produktionsvolumina tragen zu diesem Aufschlag bei. Das Objektiv ist auch Teil eines umfassenderen Systems, das eine gepaarte koaxiale Beleuchtung und einen kompatiblen Kamerasensor erfordern kann. Dies erhöht die Anfangsinvestition für kleine und mittlere Hersteller, die eine gewisse Messpräzision akzeptieren können. Die Kostensensibilität ist besonders relevant in Südostasien und Südamerika, wo günstigere Alternativen weniger anspruchsvolle Inspektionsaufgaben erfüllen können. Opto Engineering gibt an, dass seine CORE PLUS-Serie die Systemlänge im Vergleich zu herkömmlichen telezentrischen Designs um bis zu 45 % reduziert und damit die Integrationsanforderungen in kompakten Zellen senkt.
Komplexe optisch-mechanische Integration und qualifizierte Kalibrierung
Ein telezentrisches Objektiv muss mit der anwendungsspezifischen optischen Achse, dem Arbeitsabstand und der Objektebene ausgerichtet werden. Dieser Prozess kann spezialisierte Ingenieurressourcen erfordern, die außerhalb großer Originalgerätehersteller und spezialisierter Integratoren weniger verfügbar sind. Umrüstungen werden schwieriger, wenn Produktionssysteme Objekte unterschiedlicher Höhe inspizieren. Eine Studie in Applied Optics aus dem Jahr 2025 beschrieb die Designherausforderung, eine Verzerrung unter 0,18 % über einen Vergrößerungsbereich von -0,4x bis -0,6x in einem doppeltelzentrischen Zoom-System zu erreichen. Die Arbeit erforderte die Kontrolle paraxialer Aberrationen und eine separate Korrektur bei jeder Vergrößerungseinstellung. Lieferanten können Einrichtungshürden durch vorab ausgerichtete Halterungen, eingebettete Kalibrierungsunterstützung und softwaregeführte Inbetriebnahme reduzieren, aber diese Maßnahmen beseitigen nicht die zugrunde liegende Qualifikationsanforderung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
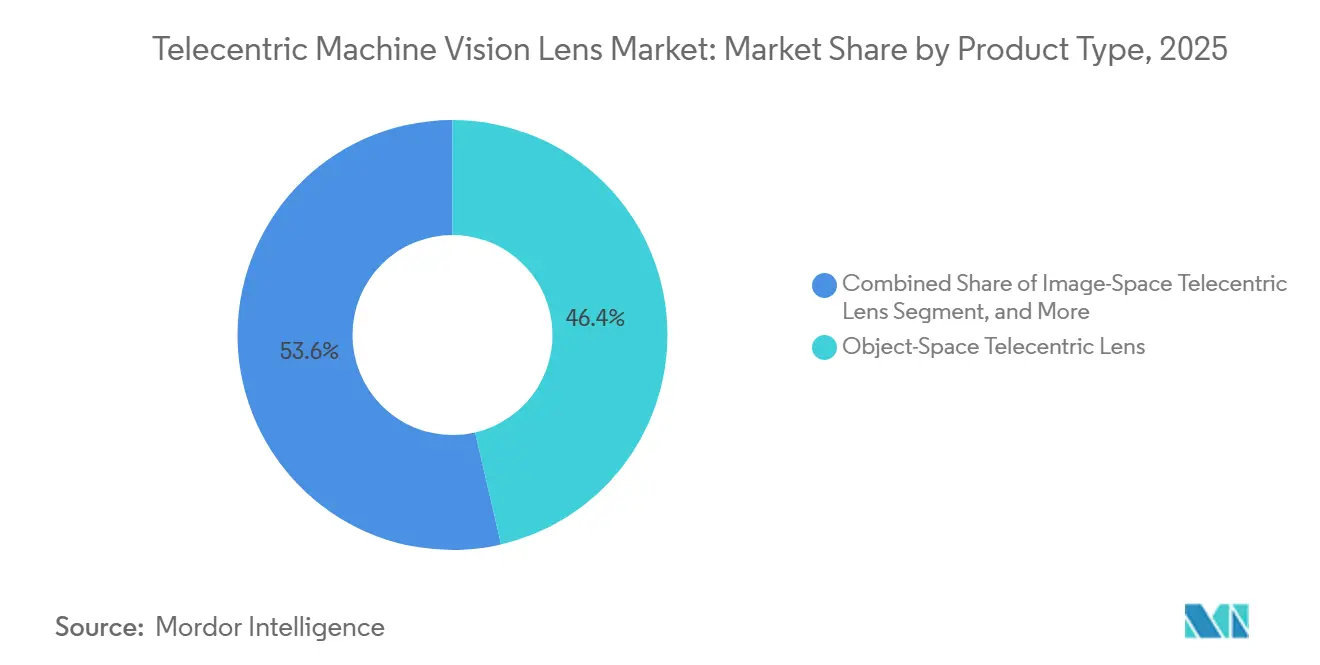
Bi-telezentrische Architektur gewinnt an Bedeutung in hochpräzisen AnwendungenObjektseitige telezentrische Objektive machten im Jahr 2025 46,37 % des Marktes für telezentrische Maschinensicht-Objektive aus. Ihre Position spiegelte ihre breite Verwendung in Dimensionsmess- und automatisierten optischen Inspektionssystemen wider, bei denen die objektseitige Telezentrität die Messanforderungen in etablierten Produktionsumgebungen erfüllte. Diese Objektive reduzieren Änderungen der scheinbaren Größe eines Objekts, wenn es sich innerhalb des zulässigen Tiefenbereichs bewegt. Bildseitige telezentrische Objektive nahmen eine kleinere, aber stabile Rolle ein, wobei die kameraseitige Vergrößerungskonsistenz die zentrale Anforderung für die installierte Kamerakonfiguration war. Ihre Verwendung blieb relevant, wenn Sensorplatzierung und Bildgebung eine größere Kontrolle erforderten.
Bi-telezentrische Objektive sollen bis 2031 mit einer CAGR von 10,14 % wachsen. Die Architektur kontrolliert die Vergrößerung sowohl auf der Objekt- als auch auf der Bildseite. Eine Studie über doppeltelzentrische Zoom-Systeme erreichte eine Verzerrung unter 0,18 % über den getesteten Vergrößerungsbereich. VICO Imaging präsentierte 2024 sein COOLENS bi-telezentrisches Matrixobjektiv für die Schweißnahtinspektion von Lithium-Ionen-Batterien.[2]VICO Imaging, "Vision Stuttgart 2024: Erleben Sie die hochmodernen Lösungen von VICO Imaging für Li-Ionen-Batterie- und PCBA-Inspektionen," VICO Imaging, vicoimaging.com. Teiltelezentrische Objektive blieben eine Nischenoption für kostensensible Inspektionsaufgaben, bei denen vollständige Telezentrität nicht erforderlich war.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Vergrößerungstyp:
Feste Designs bleiben etabliert, während variable Optionen gemischte Teilefertigungslinien unterstützenObjektive mit fester Vergrößerung machten im Jahr 2025 72,43 % des Marktes für telezentrische Maschinensicht-Objektive aus. Ihre einfachere mechanische Konstruktion, geringere Kosten und wiederholbare Leistung eigneten sich für Einprodukt- und variantenarme Produktionslinien mit etablierten Inspektionsroutinen. Halbleiter- und Elektronikproduzenten validieren häufig eine optische Konfiguration während der Werkzeugqualifizierung. Diese Validierungspraktiken können eine Substitution während der Betriebslebensdauer des Geräts entmutigen, selbst wenn neuere optische Designs verfügbar werden. Feste Designs bleiben mit vielen etablierten automatisierten optischen Inspektions- und Messsystemen kompatibel.
Objektive mit variabler Vergrößerung sollen bis 2031 mit einer CAGR von 11,27 % wachsen. Automobil- und Unterhaltungselektronikeinrichtungen verwenden sie, wenn eine einzelne Inspektionsstation Teile unterschiedlicher Größen handhabt. Eine Studie aus dem Jahr 2025 demonstrierte Modulationsübertragungsfunktionswerte über 0,28 bei einer Nyquist-Frequenz von 50 Lp/mm über den kontinuierlich einstellbaren Vergrößerungsbereich eines doppeltelzentrischen Systems. Die TCZRS-Zoom-Serie von Opto Engineering verwendet einen bipolaren Schrittmotor und einen inkrementellen Magnetencoder. Das System bietet Bi-Telezentrität und Wiederholbarkeit bei 4 programmierbaren Vergrößerungseinstellungen.
Nach Anwendung:
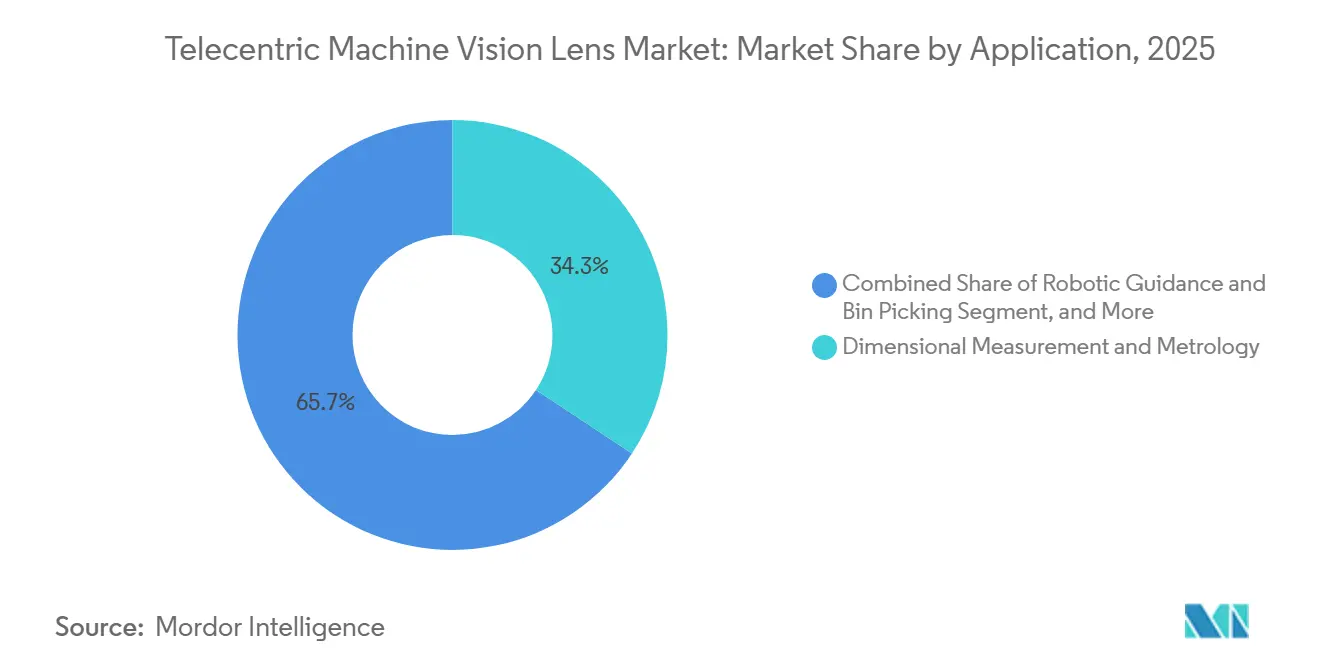
Dimensionsmetrologie unterstützt den Umsatz, während die Roboterbildverarbeitung voranschreitetDimensionsmessung und Metrologie machten im Jahr 2025 34,28 % der Marktgröße für telezentrische Maschinensicht-Objektive aus. Diese Anwendung umfasst Präzisionsmessung für Automobilkomponenten, elektronische Steckverbinder, pharmazeutische Tablettengeometrie und Halbleiter-Die-Platzierung in streng kontrollierten Produktionsprozessen. Telezentrische Bildgebung bietet einen stabilen Maßstab für diese Messaufgaben. Automatisierte optische Inspektion und Fehlererkennung stellen eine weitere wichtige Anwendung dar, da Hersteller Inline-Prüfungen in der Halbleiter-Backend-Verpackung und der Leiterplattenbestückung ausweiten. Diese Anwendungen erfordern eine konsistente Bildgebung, wenn Systeme kleine Platzierungs-, Oberflächen- oder Dimensionsfehler identifizieren.
Roboterführung und Bin-Picking sollen bis 2031 mit einer CAGR von 10,83 % wachsen. Herkömmliche Bin-Picking-Systeme verwenden häufig strukturiertes Licht oder Time-of-Flight-Kameras, um dreidimensionale Punktwolken zu erstellen. Telezentrische Optiken können diese Systeme ergänzen, indem sie eine zweidimensionale Posenmessung vor dem Greifen ermöglichen. Diese Anordnung nutzt dreidimensionale Bildgebung für die Lokalisierung und telezentrische Bildgebung für eine stabile Referenzmessung. Optische Zeichenerkennung und Code-Lesen bleiben eine kleinere, stabile Anwendung in der pharmazeutischen Rückverfolgung und Lebensmittelverpackung.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Halbleiterführerschaft setzt sich fort, während EV-Anforderungen steigenHalbleiter und Elektronik machten im Jahr 2025 25,17 % des Marktes für telezentrische Maschinensicht-Objektive aus. Fertigungsanlagen und ausgelagerte Halbleitermontage- und Testeinrichtungen verwenden Inspektionsstationen für fortschrittliche Verpackung, Wafer-Kantenprüfungen, Die-Bond-Ausrichtung und damit verbundene Prozessverifizierung. M52 leitet die Spezifikation von Scanning-Oberflächeninspektionssystemen für Siliziumwafer. SEMI-Prozessaufrüstungen können Inspektionsstufen hinzufügen und eine wiederkehrende Beschaffung von Präzisionsoptiken unterstützen. Diese Kundengruppe legt auch Wert auf dokumentierte optische Leistung während der Gerätequalifizierung.
Automobil und Elektrofahrzeuge sollen bis 2031 mit einer CAGR von 10,21 % wachsen. Die Produktion von Batteriezellen, Modulen und Packs erfordert Prüfungen an mehreren Punkten im Fertigungsprozess. GM entwickelte das BVSeal-Inspektionssystem zur Identifizierung von Lecks in Elektrofahrzeug-Batteriewannen während der Produktion. Medizingeräte, Pharmazeutika, Gesundheitswesen und Biowissenschaften erfordern ebenfalls gut dokumentierte Inspektionsgenauigkeit. Lebensmittel und Getränke, Logistik und Verpackung, Energie und Strom sowie Industriefertigung schaffen eine breitere, wiederkehrende Nachfragebasis über routinemäßige Produktionsinspektionsaktivitäten hinweg.
Geografische Analyse
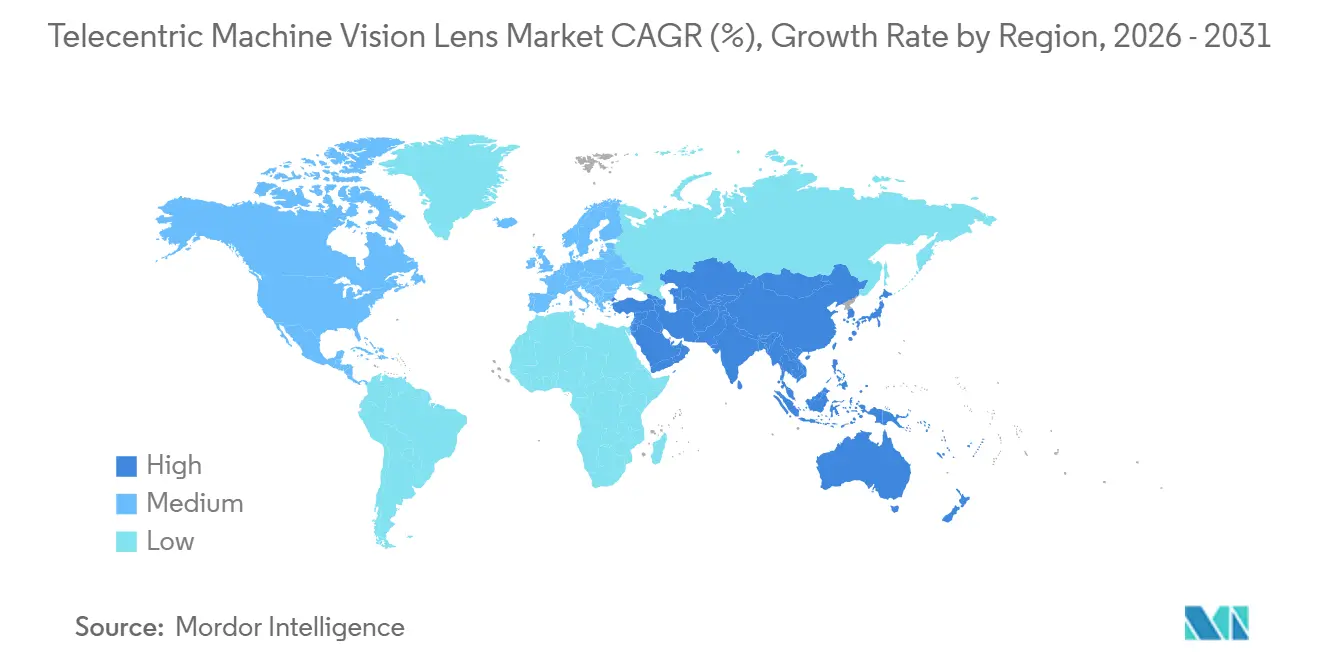
APAC-Markt für telezentrische Maschinenbildverarbeitungslinsen
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 39,26 % am Markt für telezentrische Maschinenbildverarbeitungslinsen und wird voraussichtlich bis 2031 mit einer CAGR von 10,57 % wachsen. China, Japan, Südkorea und Taiwan bilden die wichtigste Nachfragebasis der Region durch die Halbleiter-, Display-Panel- und Elektronikindustrie. Chinesische Kamera- und Systemhersteller setzen zunehmend telezentrische Optiken von inländischen und internationalen Lieferanten ein. Dies spiegelt Qualitätsanforderungen wider, die zunehmend an globalen Produktionsstandards ausgerichtet sind. Japan stützt die Nachfrage durch Spezialisten wie VS Technology, Moritex, KOWA und Myutron. Japanische Lieferanten entwickeln zudem Linsen für größere Hochauflösungs-Sensorformate.
Markt für telezentrische Maschinenbildverarbeitungslinsen in Nordamerika und Europa
Nordamerika nimmt eine bedeutende Position ein, da der Halbleiterbau eine Präzisionsinspektion über Wafer- und Substratprozesse hinweg erfordert. TSMC, Samsung und Intel haben Kapazitätsinvestitionen angekündigt, die diesen Inspektionsbedarf unterstützen. EV-Batteriewerke setzen ebenfalls Anordnungen von Maschinenbildverarbeitungskameras für die Inspektion von Zellen, Modulen und Packs ein. Die Luft- und Raumfahrt sowie die Medizingeräteherstellung erhöhen die Nachfrage nach präzisen Messsystemen. Europa bleibt durch die deutsche Automobil- und Maschinenbaubasis etabliert. Der VDMA berichtete, dass der europäische Maschinenbildverarbeitungsmarkt im Jahr 2025 um 2 % schrumpfte, während für 2026 ein Wachstum von 3 % prognostiziert wurde.
Markt für telezentrische Maschinenbildverarbeitungslinsen in MEA und Südamerika
Südamerika, der Nahe Osten und Afrika bleiben kleinere Teile des Marktes für telezentrische Maschinenbildverarbeitungslinsen. Brasiliens Automobilmontage und agroindustrielle Lebensmittelverarbeitungsaktivitäten unterstützen die frühe Nachfrage in Südamerika. Elektronikmontage und Medizingeräteherstellung tragen zur Akzeptanz in den Vereinigten Arabischen Emiraten und Saudi-Arabien bei. Die südafrikanische Automobilkomponentenbasis und Ägyptens Elektronikmontagesektor führen die Aktivitäten in Afrika an. Begrenzte lokale optische Ingenieurkapazitäten bleiben eine praktische Herausforderung für Integration und Kalibrierung. Diese Einschränkung kann die Akzeptanz selbst dort begrenzen, wo Kapitalinvestitionen verfügbar sind.

Wettbewerbslandschaft
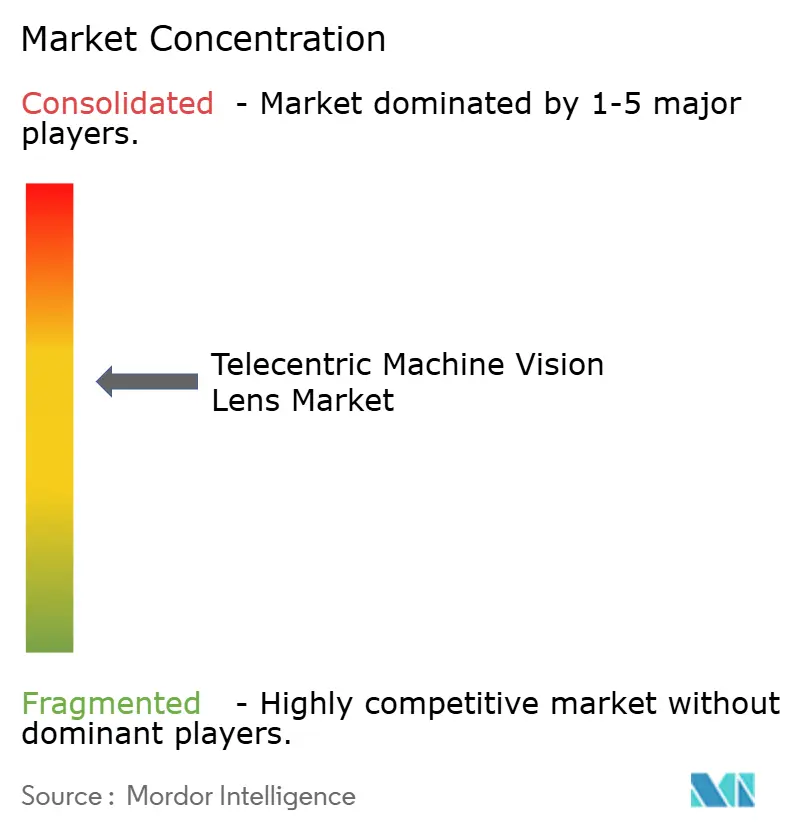
Der Markt für telezentrische Maschinensicht-Objektive ist mäßig fragmentiert, wobei kein einzelner Lieferant alle Produkttypen, Vergrößerungsbereiche und Anwendungen dominiert. Europäische Spezialisten, insbesondere in Deutschland und Italien, konzentrieren sich auf hochpräzise Designs für Halbleiter- und Medizinalanwendungen. Japanische Hersteller konzentrieren sich auf kompakte Produkte mit fester Vergrößerung für die Elektronikinspektions- und Präzisionsmessung. US-amerikanische Optikfirmen und Distributoren fügen häufig maßgeschneiderte Integrationsunterstützung für nordamerikanische Originalgerätehersteller hinzu. Chinesische Lieferanten konkurrieren stärker in Standard-Vergrößerungsstufen, wo der Preis bei Kaufentscheidungen ein größeres Gewicht hat. Der kombinierte Anteil der führenden Anbieter wurde nicht angegeben, sodass ein Konzentrationsgrad mit der angegebenen anteilsbasierten Methode nicht zugewiesen werden kann.
Lieferanten erweitern die Kompatibilität mit 1,1-Zoll- und 4/3-Zoll-Sensorformaten, da Kunden hochauflösendere Kameras einsetzen. Sie fügen auch aktive Komponenten hinzu, darunter Flüssiglinsen und motorisierte Fokussteuerungen, um softwaregesteuerte Inspektionsrezepte zu unterstützen. Sill Optics führte ein 2-fach vergrößerndes telezentrisches Objektiv mit integrierter Flüssiglinse ein, das mindestens 6 mm automatische Fokusanpassung für 12–20-Megapixel-Sensoren ermöglicht.[3]Sill Optics, "2-fach vergrößerndes telezentrisches Objektiv mit integrierter Flüssiglinse," Sill Optics, silloptics.de. Die Computar-Marke von CBC veröffentlichte LensConnect-Telezentrik-Produkte mit softwaregesteuerter Fokus- und Blendenverstellung über eine Programmierschnittstelle. Diese Strategien positionieren das Objektiv als Teil eines integrierten Inspektionssystems und nicht als passives optisches Bauteil.
JENOPTIK berichtete für das erste Halbjahr 2026 einen Umsatz von 230,4 Millionen EUR (251,1 Millionen USD) im Bereich Halbleiter und fortschrittliche Fertigung. Das Unternehmen berichtete von einem Anstieg von 10,2 % im Jahresvergleich und einem Anstieg des Auftragseingangs von 85,3 % für dieses Geschäft. JENOPTIK kündigte auch den Ausbau der Optikfertigungskapazität an seinem Standort in Jena an, wobei die Renovierung im Sommer 2026 beginnen sollte. Kleinere Lieferanten wie Avantier, Canrill Optics und Myutron konkurrieren durch schnellere kundenspezifische Designzyklen für Kleinserieanwendungen. Der Markt für telezentrische Maschinensicht-Objektive bietet Raum für Lieferanten, die anwendungsspezifisches optisches Design mit dokumentierter Kalibrierung und Integrationsunterstützung verbinden können.
Marktführer in der Branche für telezentrische Maschinensicht-Objektive
-
Opto Engineering S.p.A.
-
Edmund Optics, Inc.
-
Sill Optics GmbH & Co. KG
-
VS Technology Corporation
-
Moritex Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für telezentrische Maschinenbildverarbeitungslinsen
- Opto Engineering S.p.A.
- Edmund Optics, Inc.
- Sill Optics GmbH & Co. KG
- VS Technology Corporation
- Moritex Corporation
- KOWA Company, Ltd.
- CBC Co., Ltd.
- JENOPTIK Optical Systems GmbH
- Nikon Instruments
- Jos. Schneider Optische Werke GmbH
- Shanghai Optics Inc.
- Thorlabs, Inc.
- Ricoh Industrial Solutions Inc.
- Computar
- Navitar, Inc.
- Avantier, Inc.
- Canrill Optics Co., Ltd.
- Myutron Inc.
- Tamron Co., Ltd.
- KYOCERA Corporation

Recent Industry Developments in Markt für telezentrische Maschinenbildverarbeitungslinsen
- August 2026: JENOPTIK AG berichtete für das erste Halbjahr 2026 einen Umsatz von 230,4 Millionen EUR (251,1 Millionen USD) im Bereich Halbleiter und fortschrittliche Fertigung, ein Anstieg von 10,2 % im Jahresvergleich. Der Konzernauftragseingang stieg um 53,0 % auf 723,4 Millionen EUR (788,5 Millionen USD). Das Unternehmen bestätigte den geplanten Ausbau der Optikfertigungskapazität an seinem Standort in Jena, der direkt die Produktion von Inspektionsobjektiven für Halbleitergeräte unterstützt.
- August 2026: JENOPTIK bestätigte den geplanten Ausbau der Optikfertigungskapazität an seinem Standort in Jena. Die Renovierung war für Sommer 2026 geplant und unterstützt direkt die Produktion von Inspektionsobjektiven für Halbleitergeräte.
- Februar 2026: Die Qualitätsmanagementsystem-Verordnung der US-amerikanischen Lebensmittel- und Arzneimittelbehörde trat am 2. Februar 2026 in Kraft. Die Verordnung verweist auf ISO 13485:2016 und macht interne Inspektionsaufzeichnungen für die Überprüfung durch die Behörde zugänglich.
- Januar 2026: JENOPTIK präsentierte zusammen mit seinen Tochtergesellschaften SwissOptic und TRIOPTICS auf der SPIE Photonics West 2026. Das Unternehmen präsentierte optische Lösungen für Halbleitergeräte, Lasertechnologien, Biowissenschaften und fortschrittliche Fertigung und unterstrich damit seinen Fokus auf Präzisionsoptikanwendungen.


Globaler Berichtsumfang des Marktes für telezentrische Maschinensicht-Objektive
Der Markt für telezentrische Maschinensicht-Objektive umfasst spezialisierte optische Objektive für industrielle Maschinensichtsysteme, die hochpräzise Bildgebung mit minimaler Perspektivverzerrung und konsistenter Vergrößerung liefern und eine genaue Inspektion und Messung von gefertigten Komponenten ermöglichen. Der Markt umfasst objektseitige telezentrische Objektive, bildseitige telezentrische Objektive, bi-telezentrische Objektive und teiltelezentrische Objektive, die in Konfigurationen mit fester und variabler Vergrößerung erhältlich sind.
Der Bericht über den Markt für telezentrische Maschinensicht-Objektive ist segmentiert nach Produkttyp (objektseitiges telezentrisches Objektiv, bildseitiges telezentrisches Objektiv, bi-telezentrisches Objektiv und teiltelzentrisches Objektiv), Vergrößerungstyp (feste Vergrößerung und variable Vergrößerung), Anwendung (Dimensionsmessung und Metrologie, automatisierte optische Inspektion und Fehlererkennung, Roboterführung und Bin-Picking, optische Zeichenerkennung und Code-Lesen sowie weitere Anwendungen), Endverbraucherbranche (Halbleiter und Elektronik, Automobil und Elektrofahrzeug, Medizingeräte, Pharmazeutika, Gesundheitswesen und Biowissenschaften, Lebensmittel und Getränke, Logistik, Verpackung und Konsumgüter, Energie und Strom, Industriefertigung sowie weitere Endverbraucherbranchen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Objektseitiges telezentrisches Objektiv |
| Bildseitiges telezentrisches Objektiv |
| Bi-telezentrisches Objektiv |
| Teiltelzentrisches Objektiv |
| Feste Vergrößerung |
| Variable Vergrößerung |
| Dimensionsmessung und Metrologie |
| Automatisierte optische Inspektion und Fehlererkennung |
| Roboterführung und Bin-Picking |
| Optische Zeichenerkennung und Code-Lesen |
| Weitere Anwendungen |
| Halbleiter und Elektronik |
| Automobil und Elektrofahrzeug |
| Medizingeräte, Pharmazeutika, Gesundheitswesen und Biowissenschaften |
| Lebensmittel und Getränke |
| Logistik, Verpackung und Konsumgüter |
| Energie und Strom |
| Industriefertigung |
| Weitere Endverbraucherbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Übriges Afrika |
| Nach Produkttyp | Objektseitiges telezentrisches Objektiv | |
| Bildseitiges telezentrisches Objektiv | ||
| Bi-telezentrisches Objektiv | ||
| Teiltelzentrisches Objektiv | ||
| Nach Vergrößerungstyp | Feste Vergrößerung | |
| Variable Vergrößerung | ||
| Nach Anwendung | Dimensionsmessung und Metrologie | |
| Automatisierte optische Inspektion und Fehlererkennung | ||
| Roboterführung und Bin-Picking | ||
| Optische Zeichenerkennung und Code-Lesen | ||
| Weitere Anwendungen | ||
| Nach Endverbraucherbranche | Halbleiter und Elektronik | |
| Automobil und Elektrofahrzeug | ||
| Medizingeräte, Pharmazeutika, Gesundheitswesen und Biowissenschaften | ||
| Lebensmittel und Getränke | ||
| Logistik, Verpackung und Konsumgüter | ||
| Energie und Strom | ||
| Industriefertigung | ||
| Weitere Endverbraucherbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für telezentrische Maschinensicht-Objektive im Jahr 2026?
Die Marktgröße für telezentrische Maschinensicht-Objektive beträgt im Jahr 2026 173,15 Millionen USD und soll bis 2031 bei einer CAGR von 8,20 % einen Wert von 256,782 Millionen USD erreichen. Die Nachfrage wird durch Präzisionsinspektionsanforderungen in der Halbleiter-, Elektrofahrzeugbatterie- und Medizingeräteproduktion unterstützt.
Welcher Produkttyp führte die Nachfrage nach telezentrischen Maschinensicht-Objektiven an?
Objektseitige telezentrische Objektive führten im Jahr 2025 mit einem Anteil von 46,37 %, da sie weit verbreitet für etablierte Dimensionsmess- und automatisierte optische Inspektionsaufgaben eingesetzt werden. Bi-telezentrische Objektive sollen bis 2031 mit einer CAGR von 10,14 % das schnellste Produktwachstum verzeichnen.
Warum werden telezentrische Objektive bei der Halbleiterinspektion eingesetzt?
Sie helfen dabei, die Vergrößerungskonsistenz bei Dimensionsmessungen, Waferinspektion, Verpackungsprüfungen und Die-Bond-Ausrichtung aufrechtzuerhalten. Diese Konsistenz ist nützlich, wenn ein Inspektionssystem stabile Bilder für eine genaue Fehlererkennung und Prozessverifizierung benötigt.
Welche Endverbrauchsanwendung soll am schnellsten wachsen?
Roboterführung und Bin-Picking sollen bis 2031 mit einer CAGR von 10,83 % wachsen. Diese Systeme können dreidimensionale Positionsdaten mit telezentrischer zweidimensionaler Posenmessung kombinieren, bevor ein Roboter eine Komponente greift oder handhabt.
Welcher Endverbrauchssektor hat den größten Einsatz telezentrischer Objektive?
Halbleiter und Elektronik hielten im Jahr 2025 einen Anteil von 25,17 %, unterstützt durch fortschrittliche Verpackung, Wafer-Kantenverifizierung und Die-Bond-Ausrichtung. Qualifizierungsanforderungen und zusätzliche Inspektionsstufen können eine wiederkehrende Nachfrage nach Präzisionsoptiken unterstützen.
Welche Region soll die Nachfrage bis 2031 anführen?
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Anteil von 39,26 % und soll bis 2031 mit einer CAGR von 10,57 % wachsen. Halbleiter-, Display-Panel- und Elektronikfertigung in China, Japan, Südkorea und Taiwan bilden die größte Nachfragebasis der Region.
Seite zuletzt aktualisiert am:



