
テレセントリックマシンビジョンレンズ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 173.15 百万米ドル |
| 市場規模 (2031) | 256.78 百万米ドル |
| Growth Rate (2026 - 2031) | 8.20 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるテレセントリックマシンビジョンレンズ市場分析
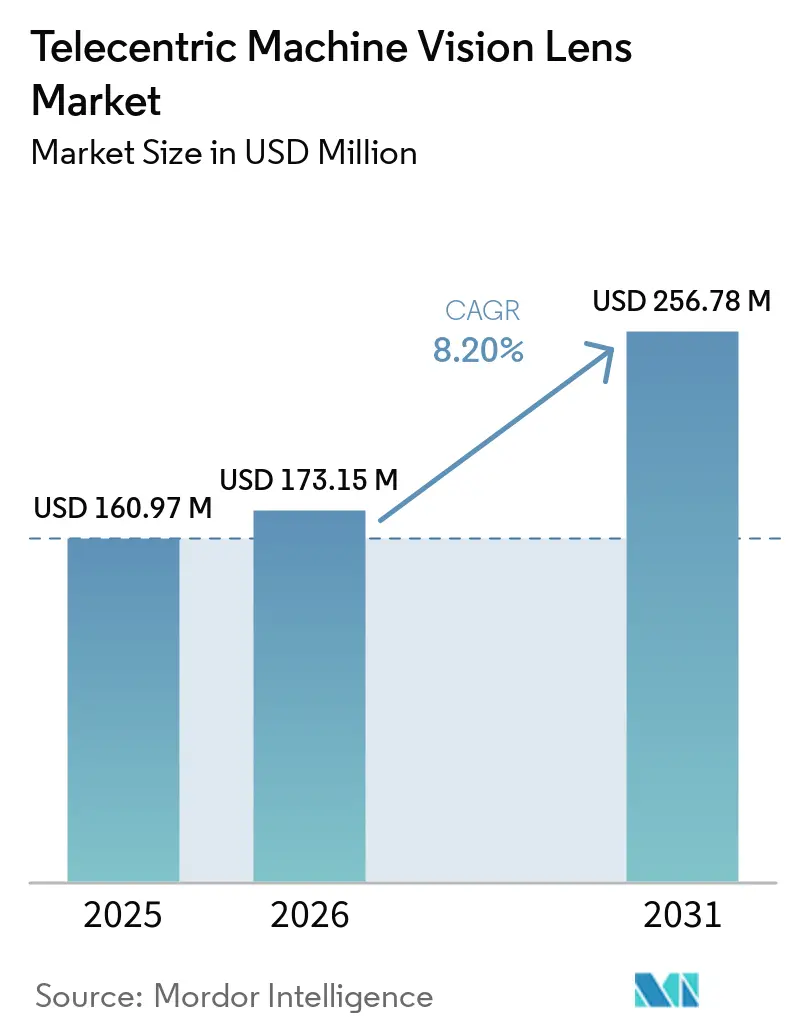
テレセントリックマシンビジョンレンズ市場規模は2026年に173.15 ミリオン 米ドルと推定され、予測期間2026年~2031年においてCAGR 8.20%で成長し、2031年までに256.782 ミリオン 米ドルに達すると予測されています。精密製造業者はサンプル検査から継続的なインライン検査へと移行しており、各重要生産工程における信頼性の高い寸法計測へのニーズが高まっています。テレセントリック光学系は、物体の深度変化に対して倍率を一定に保つため、わずかな位置決め誤差が品質判断に影響する用途に適しています。半導体製造、EVバッテリー生産、医療機器製造は、いずれも繰り返し可能な検査結果を必要とするため、重要な需要分野となっています。2/3インチセンサーから1.1インチおよび4/3インチセンサーへの移行により、より大きな開口径を持つレンズが必要となり、設計の複雑さが増し、平均販売価格が上昇する可能性があります。サプライヤーはソフトウェア制御フォーカスや用途特化型製品でも対応を進めていますが、長期にわたる顧客認定サイクルと統合コストは依然として採用の大きな制約となっています。
主要レポートのポイント
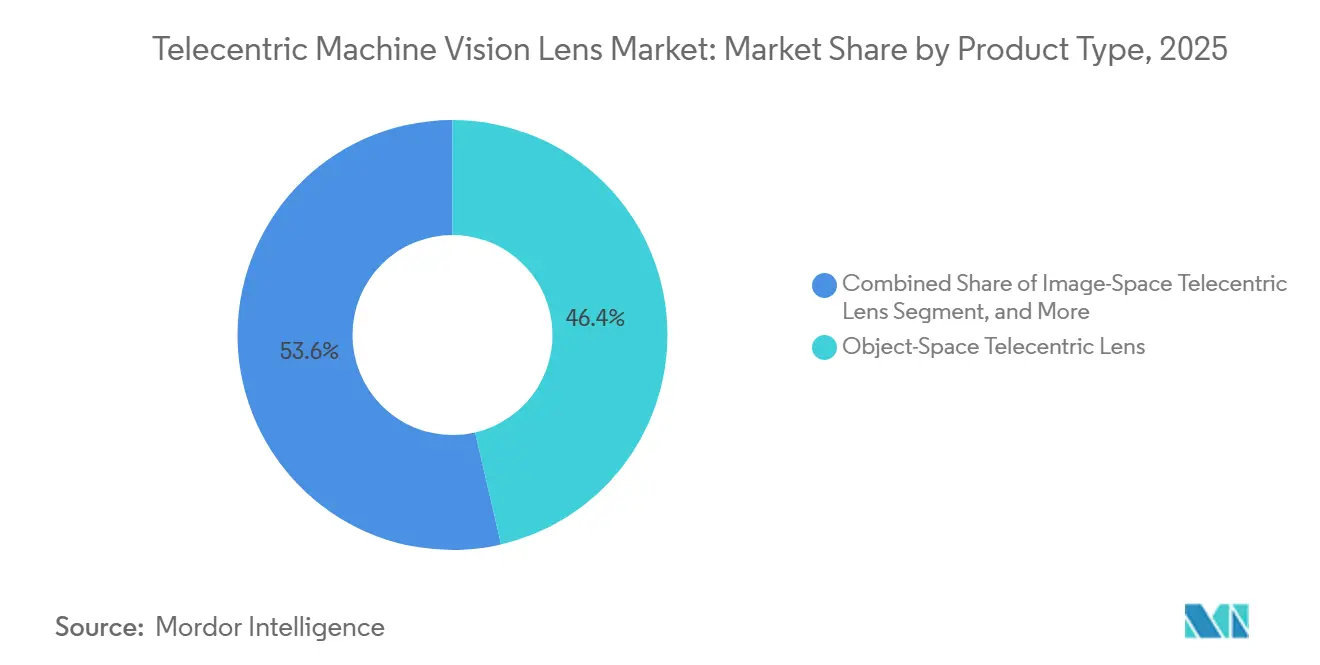
- 製品タイプ別では、物体側テレセントリックレンズが2025年のテレセントリックマシンビジョンレンズ市場シェアの46.37%を占め、両側テレセントリックレンズは2031年までにCAGR 10.14%で拡大すると予測されています。
- 倍率タイプ別では、固定倍率レンズが2025年のテレセントリックマシンビジョンレンズ市場シェアの72.43%を占め、可変倍率レンズは2031年までにCAGR 11.27%で拡大すると予測されています。
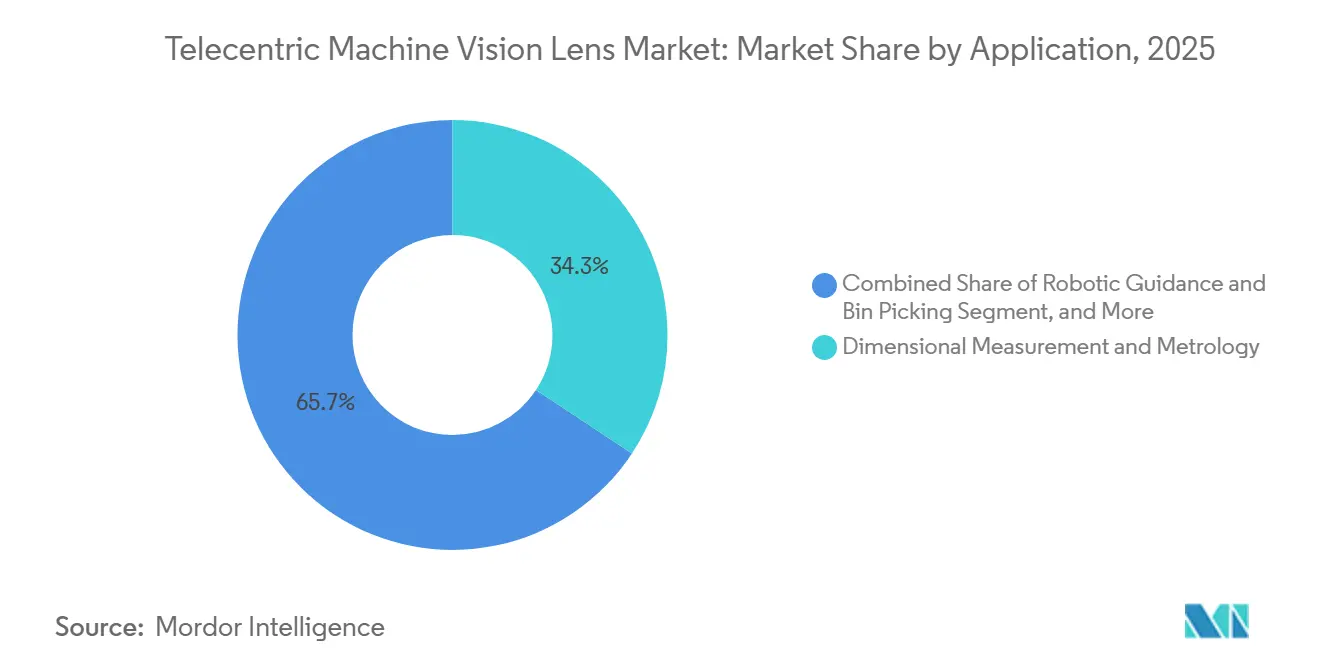
- 用途別では、寸法計測およびメトロロジーが2025年のテレセントリックマシンビジョンレンズ市場規模の34.28%を占め、ロボットガイダンスおよびビンピッキングは2031年までにCAGR 10.83%で成長すると予測されています。
- エンドユーザー産業別では、半導体・電子機器が2025年のテレセントリックマシンビジョンレンズ市場シェアの25.17%を占め、自動車および電気自動車は2031年までにCAGR 10.21%で拡大すると予測されています。
- 地域別では、アジア太平洋地域が2025年のテレセントリックマシンビジョンレンズ市場の39.26%を占め、2031年までにCAGR 10.57%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子機器・半導体における自動寸法検査の拡大 | +2.5% | アジア太平洋地域、中国、韓国、台湾、日本に集中したグローバル市場 | 短期(2年以内) |
| スマートファクトリーおよびインライン品質管理の拡大 | +1.8% | 北米およびアジア太平洋地域で先行するグローバル市場 | 中期(2〜4年) |
| 高解像度センサーおよびAI支援ビジョン | +1.4% | グローバル | 中期(2〜4年) |
| EVバッテリーおよび医療機器生産における誤差ゼロ計測への需要 | +1.1% | アジア太平洋地域、北米、欧州 | 中期(2〜4年) |
| 同軸照明および大判ラインスキャン統合 | +0.7% | アジア太平洋地域を中心に、北米および欧州でも活用 | 長期(4年以上) |
| マルチハイト・ハイミックス生産ラインへのテレセントリック光学系の認定 | +0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電子機器・半導体における自動寸法検査の拡大
先端半導体生産では、画像フィールド全体にわたって位置の一貫性を維持する検査システムが必要です。テレセントリック設計は、検査対象面の位置が変化しても倍率変動を抑制することでこのニーズに対応します。Samsungのエンジニアは、AIを活用した光学検査により、2nmおよび1.4nm技術ノードにおいて欠陥検出率を最大20%向上させるか、走査型電子顕微鏡のレビューコストを89%削減できると報告しました。これらの結果は安定した入力画像に依存しており、検出システムはプロセス欠陥と画像変動を区別する必要があります。M52ガイドは、定義された技術世代にわたるシリコンウェーハ向けスキャニング表面検査システムの仕様を規定しています。[1]SEMI、「M05200 - SEMI M52 - 130nmから11nm技術世代のシリコンウェーハ向けスキャニング表面検査システム仕様ガイド」、SEMI、store-us.semi.org。 製造ライン上の検査ポイントが増加するにつれ、テレセントリックマシンビジョンレンズへの需要は完成ウェーハの生産量を上回る可能性があります。
スマートファクトリーおよびインライン品質管理の拡大
工場システムは、計測のためのテレセントリックイメージングと複雑な欠陥認識のためのAIモデルをますます組み合わせるようになっています。この分業により、光学システムが一貫した計測値を提供しながら、ソフトウェアが予測困難な欠陥パターンを評価することが可能になります。2026年、Siemensは自律型マシンビジョンが継続的なインライン検査と生産プロセスへのリアルタイムフィードバックを可能にすると説明しました。工場システムは、部品レベルのトレーサビリティのために、検査結果を製造実行システムや基幹業務システムの記録と連携させることができます。完全なインラインカバレッジへの移行には、サンプルベースの品質プロセスよりも多くの検査ステーションが必要です。この要件は、個々のステーションの設計が変わらない場合でも、レンズへの追加需要を支えます。
高解像度センサーおよびAI支援ビジョン
テレセントリックマシンビジョンレンズ市場は、より小さなピクセルピッチと大型イメージセンサーへの移行によって影響を受けています。カメラシステムがより多くの画像情報を収集するにつれ、レンズ設計者は低歪みと有効解像度を維持しなければなりません。2026年の研究では、半導体ウェーハ欠陥マップの分類において、軽量ビジョントランスフォーマーモデルが98.4%の精度を達成したと報告されました。また、複雑な混合欠陥パターンに対して深層畳み込みネットワークより最大2.8%高い精度を達成したとも報告されました。ソフトウェアの性能は光学入力の品質に依存するため、安定した歪みのない画像は引き続き重要です。CBCのComputar部門は、レシピベースの検査ワークフロー向けにモーター駆動のソフトウェア制御フォーカスを備えたLensConnectテレセントリックシリーズを発表しました。
EVバッテリーおよび医療機器生産における誤差ゼロ計測への需要
バッテリーセル生産では、大量組立中に電極箔、溶接シーム、ハウジング部品の計測が必要です。BMWは、サウスカロライナ州ウッドラフのバッテリー工場がAI、デジタルツイン、リアルタイム溶接検査、および出荷前のライン末端検査を活用していると説明しました。このような検査体制は、一貫した寸法結果を記録できる光学系に価値をもたらします。FDAの品質マネジメントシステム規制は2026年2月2日に発効し、ISO 13485:2016を参照として組み込んでいます。この規制により、医療機器メーカーにとって検査文書化の重要性が高まっています。したがって、テレセントリックマシンビジョンレンズ市場は、製造業者が生産品質管理とともに監査可能な計測記録を必要とする場面で恩恵を受けます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 標準マシンビジョンレンズと比較した高い初期コスト | -1.8% | 南アジアおよび東南アジアの価格感応度の高い中小企業セグメントで最も顕著なグローバル市場 | 短期(2年以内) |
| 複雑な光学・機械統合と高度な校正技術 | -1.2% | 光学エンジニアリング人材が限られた新興市場で最も顕著なグローバル市場 | 中期(2〜4年) |
| コンパクトセルにおける長い作動距離と視野のトレードオフ | -0.8% | 自動車および電子機器のコンパクト自動化セルに集中したグローバル市場 | 中期(2〜4年) |
| 少量カスタマイズと長いOEM認定サイクル | -0.6% | 特定の産業セグメントに主に影響するグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
標準マシンビジョンレンズと比較した高い初期コスト
テレセントリックレンズは、同等の開口径を持つ固定焦点距離設計と比較して3〜10倍の価格プレミアムを持ちます。大型光学素子、精密なエアギャップ組立、より厳しい機械的公差、および少量生産がそのプレミアムの要因です。また、このレンズは、対応する同軸照明と互換性のあるカメラセンサーを必要とする場合がある、より広いシステムの一部でもあります。これにより、ある程度の計測誤差を許容できる中小規模の製造業者にとっての初期投資が増加します。コスト感応度は、より低価格の代替品がより要求の低い検査タスクを満たせる東南アジアや南米において特に顕著です。Opto Engineeringは、CORE PLUSシリーズが従来のテレセントリック設計と比較してシステム長を最大45%短縮し、コンパクトセルでの統合要件を低減すると述べています。
複雑な光学・機械統合と高度な校正技術
テレセントリックレンズは、用途固有の光軸、作動距離、および物体面に合わせて位置合わせする必要がありす。このプロセスには、大手OEMや専門インテグレーター以外では入手しにくい専門的なエンジニアリングリソースが必要になる場合があります。生産システムが高さの異なる物体を検査する場合、段取り替えはより困難になります。2025年のApplied Optics誌の論文では、両側テレセントリックズームシステムにおいて倍率範囲-0.4x〜-0.6xにわたって歪みを0.18%以下に抑えるという設計上の課題が説明されました。この研究では、近軸収差の制御と各倍率設定での個別補正が必要でした。サプライヤーは、事前整列マウント、組み込み校正サポート、ソフトウェアガイド付きコミッショニングによってセットアップの障壁を低減できますが、これらの措置は根本的なスキル要件を排除するものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
両側テレセントリックアーキテクチャが高精度用途で存在感を高める物体側テレセントリックレンズは2025年のテレセントリックマシンビジョンレンズ市場の46.37%を占めました。その地位は、寸法ゲージングおよび自動光学検査システムでの広範な使用を反映しており、物体側テレセントリシティが確立された生産環境での計測要件を満たしていました。これらのレンズは、物体が許容深度範囲内で移動する際の見かけのサイズ変化を低減します。像側テレセントリックレンズは、設置されたカメラ構成に対するカメラ側の倍率一貫性を中心的な要件として、より小さいながらも安定した役割を占めました。センサーの配置と結像においてより高い制御が必要な場合に、その使用は引き続き有効でした。
両側テレセントリックレンズは2031年までにCAGR 10.14%で拡大すると予測されています。このアーキテクチャは物体側と像側の両方で倍率を制御します。両側テレセントリックズームシステムの研究では、試験された倍率範囲全体で歪みが0.18%以下を達成しました。VICO Imagingは2024年にリチウムイオンバッテリー溶接検査向けのCOOLENS両側テレセントリックマトリックスレンズを発表しました。[2]VICO Imaging、「Vision Stuttgart 2024:リチウムイオンバッテリーおよびPCBA検査向けVICO Imagingの最先端ソリューションを体験」、VICO Imaging、vicoimaging.com。 部分テレセントリックレンズは、完全なテレセントリシティが不要なコスト感応度の高い検査タスク向けのニッチな選択肢にとどまりました。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


倍率タイプ別:
固定設計が確立された地位を維持しながら可変オプションが混流生産ラインを支援固定倍率レンズは2025年のテレセントリックマシンビジョンレンズ市場の72.43%を占めました。そのシプルな機械的構造、低コスト、および繰り返し可能な性能は、確立された検査ルーティンを持つ単品種・低多様性生産ラインに適していました。半導体・電子機器メーカーは、ツール認定時に光学構成を検証することが多く、新しい光学設計が利用可能になった場合でも、機器の使用期間中の代替を抑制する可能性があります。固定設計は、多くの確立された自動光学検査およびゲージングシステムとの互換性を維持しています。
可変倍率レンズは2031年までにCAGR 11.27%で拡大すると予測されています。自動車および民生用電子機器の施設では、単一の検査ステーションが異なるサイズの部品を処理する場合に使用されます。2025年の研究では、両側テレセントリックシステムの連続調整可能な倍率範囲全体にわたって、50 lp/mmのナイキスト周波数において0.28以上の変調伝達関数値が実証されました。Opto EngineeringのTCZRSズームシリーズは、バイポーラステッピングモーターとインクリメンタル磁気エンコーダーを使用しています。このシステムは、4つのプログラム可能な倍率設定において両側テレセントリシティと繰り返し精度を提供します。
用途別:
寸法メトロロジーが収益を支えながらロボットビジョンが進展寸法計測およびメトロロジーは2025年のテレセントリックマシンビジョンレンズ市場規模の34.28%を占めました。この用途には、厳密に管理された生産プロセスにおける自動車部品、電子コネクタ、医薬品錠剤の形状、および半導体ダイ配置の精密ゲージングが含まれます。テレセントリックイメージングはこれらの計測タスクに安定したスケールを提供します。自動光学検査および欠陥検出は別の主要な用途であり、製造業者が半導体バックエンドパッケージングおよびプリント回路基板組立においてインライン検査を拡大しています。これらの用途では、システムが小さな配置、表面、または寸法欠陥を識別する際に一貫したイメージングが必要です。
ロボットガイダンスおよびビンピッキングは2031年までにCAGR 10.83%で成長すると予測されています。従来のビンピッキングシステムは、3次元点群を生成するために構造化光またはタイム・オブ・フライトカメラを使用することが多いです。テレセントリック光学系は、把持前の2次元姿勢計測を可能にすることでこれらのシステムを補完できます。この構成は、位置特定に3次元イメージングを使用し、安定した基準計測にテレセントリックイメージングを使用します。光学文字認識およびコード読み取りは、医薬品トラッキングおよび食品包装において小規模で安定した用途にとどまっています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:
半導体のリーダーシップが継続しEV需要が増加半導体・電子機器は2025年のテレセントリックマシンビジョンレンズ市場の25.17%を占めました。製造工場および半導体アウトソシング組立・テスト施設は、先端パッケージング、ウェーハエッジ検査、ダイボンドアライメント、および関連するプロセス検証のために検査ステーションを使用しています。M52はシリコンウェーハ向けスキャニング表面検査システムの仕様を規定しています。SEMIプロセスのアップグレードにより検査段階が追加され、精密光学系の継続的な調達が支援されます。この顧客グループは、機器認定時に文書化された光学性能も重視します。
自動車および電気自動車は2031年までにCAGR 10.21%で拡大すると予測されています。バッテリーセル、モジュール、パックの生産では、製造プロセスの複数の時点での検査が必要です。GMは、生産中にEVバッテリートレイの漏れを特定するためのBVSeal検査システムを開発しました。医療機器、医薬品、ヘルスケア、ライフサイエンスも、十分に文書化された検査精度を必要とします。食品・飲料、物流・包装、エネルギー・電力、産業製造は、日常的な生産検査活動全体にわたってより広い継続的需要基盤を形成しています。
地域分析
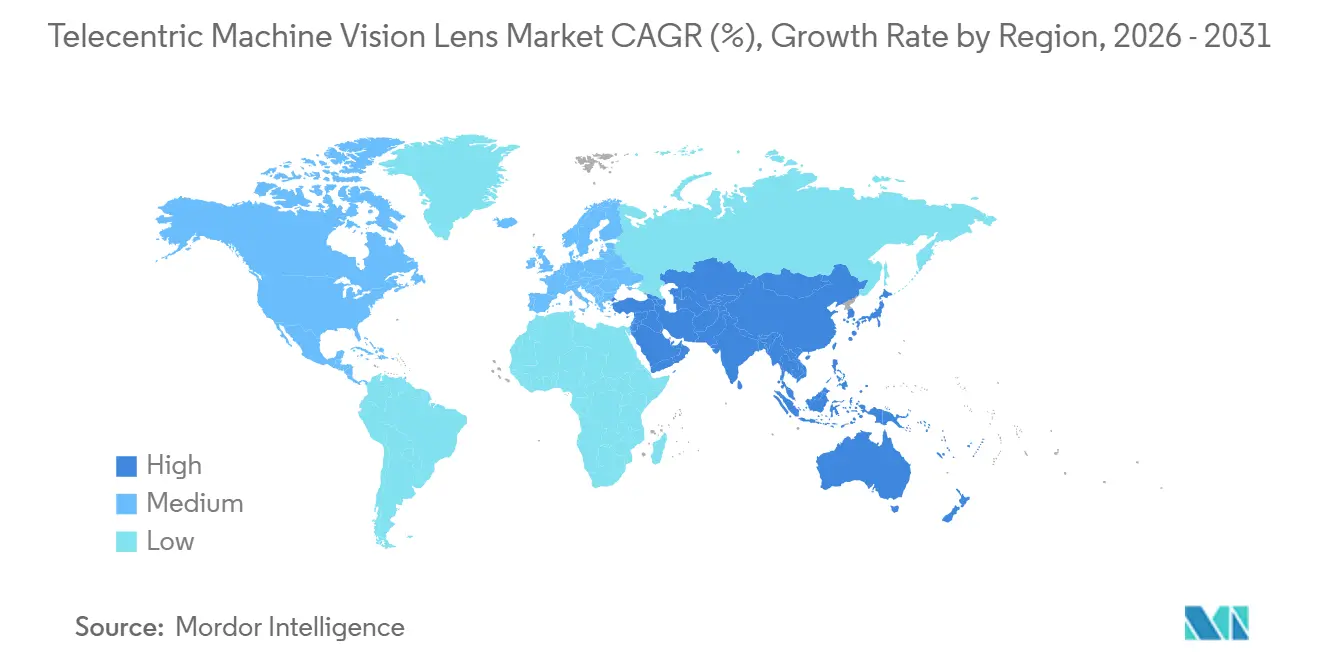
アジア太平洋地域テレセントリック・マシンビジョンレンズ市場
アジア太平洋地域は2025年のテレセントリック・マシンビジョンレンズ市場シェアの39.26%を占め、2031年にかけて10.57%のCAGRで拡大すると予測されている。中国、日本、韓国、台湾が半導体、ディスプレイパネル、電子機器製造を通じて同地域の主要需要基盤を形成している。中国のカメラおよびシステムメーカーは、国内外のサプライヤーからテレセントリック光学系をますます採用している。これは、グローバルな生産基準にますます整合しつつある品質要件を反映している。日本はVS Technology、Moritex、KOWA、Myutronなどの専門メーカーを通じ需要を支えている。日本のサプライヤーはまた、より大型の高解像度センサーフォーマット向けレンズの開発も進めている。
北米および欧州テレセントリック・マシンビジョンレンズ市場
北米は、半導体製造においてウェーハおよび基板プロセス全体にわたる精密検査が必要とされるため、重要な地位を占めている。TSMC、Samsung、Intelはこの検査要件を支える設備投資を発表している。EVバッテリー工場もセル、モジュール、パックの検査にマシンビジョンカメラのアレイを使用している。航空宇宙および医療機器製造も精密計測システムへの需要を加えている。欧州はドイツの自動車および機械製造基盤を通じて確固たる地位を維持している。VDMAは欧州マシンビジョン市場が2025年に2%縮小し、2026年の成長率は3%と予測されると報告した。
中東・アフリカおよび南米テレセントリック・マシンビジョンレンズ市場
南米、中東、アフリカはテレセントリック・マシンビジョンレンズ市場において依然として小規模な部分を占めている。ブラジルの自動車組立および農業・食品加工活動が南米における初期需要を支えている。電子機器組立および医療機器製造がアラブ首長国連邦およびサウジアラビアにおける採用に貢献している。南アフリカの自動車部品基盤とエジプトの電子機器組立セクターがアフリカにおける活動をリードしている。現地の光学エンジニアリング能力の限界が、統合およびキャリブレーションにおける実際的な課題として残っている。この制約は、資本投資が可能な場合でも採用を制限する可能性がある。

競合環境
テレセントリックマシンビジョンレンズ市場は適度に分散しており、すべての製品タイプ、倍率範囲、用途にわたってリードする単一のサプライヤーは存在しません。欧州の専門メーカー、特にドイツとイタリアのメーカーは、半導体および医療用途向けの高精度設計に注力しています。日本のメーカーは、電子機器検査および精密ゲージング向けのコンパクトな固定倍率製品に注力しています。米国の光学メーカーおよびディストリビューターは、北米のOEM向けにカスタマイズされた統合サポートを追加することが多いです。中国のサプライヤーは、購買決定において価格の比重が大きい標準倍率ティアでより強く競争しています。上位プレイヤーの合計シェアは提供されていないため、記載のシェアベースの方法を使用した集中度スコアを割り当てることはできません。
サプライヤーは、顧客が高解像度カメラを採用するにつれて、1.1インチおよび4/3インチセンサーフォーマットとの互換性を拡大しています。また、ソフトウェア管理の検査レシピをサポートするために、液体レンズやモーター駆動フォーカス制御などのアクティブコンポーネントも追加しています。Sill Opticsは、12〜20メガピクセルセンサー向けに少なくとも6mmの自動フォーカス調整を可能にする液体レンズを統合した2倍拡大テレセントリックレンズを発表しました。[3]Sill Optics、「液体レンズ統合型2倍拡大テレセントリックレンズ」、Sill Optics、silloptics.de。 CBCのComputarブランドは、アプリケーションプログラミングインターフェースを通じたソフトウェア制御フォーカスおよび絞り調整機能を備えたLensConnectテレセントリック製品をリリースしました。これらの戦略は、レンズを受動的な光学部品としてではなく、統合された検査システムの一部として位置付けるものです。
JENOPTIKは2026年上半期の半導体・先端製造部門の売上高として2億3,040万ユーロ(251.1 ミリオン 米ドル)を報告しました。同社は前年同期比10.2%の増収と、その事業における受注高の85.3%増を報告しました。JENOPTIKはまた、2026年夏に改修を開始するイエナキャンパスでの光学製造能力の拡大を発表し、半導体機器検査レンズ生産を直接支援しています。Avantier、Canrill Optics、Myutronなどの中小サプライヤーは、少量用途向けのより迅速なカスタム設計サイクルを通じて競争しています。テレセントリックマシンビジョンレンズ市場は、用途特化型の光学設計と文書化された校正・統合サポートを組み合わせることができるサプライヤーに機会を提供しています。
テレセントリックマシンビジョンレンズ産業リーダー
Opto Engineering S.p.A.
Edmund Optics, Inc.
Sill Optics GmbH & Co. KG
VS Technology Corporation
Moritex Corporation
- *免責事項:主要選手の並び順不同
テレセントリック・マシンビジョンレンズ市場
- Opto Engineering S.p.A.
- Edmund Optics, Inc.
- Sill Optics GmbH & Co. KG
- VS Technology Corporation
- Moritex Corporation
- KOWA Company, Ltd.
- CBC Co., Ltd.
- JENOPTIK Optical Systems GmbH
- Nikon Instruments
- Jos. Schneider Optische Werke GmbH
- Shanghai Optics Inc.
- Thorlabs, Inc.
- Ricoh Industrial Solutions Inc.
- Computar
- Navitar, Inc.
- Avantier, Inc.
- Canrill Optics Co., Ltd.
- Myutron Inc.
- Tamron Co., Ltd.
- KYOCERA Corporation

Recent Industry Developments in テレセントリック・マシンビジョンレンズ市場
- 2026年8月:JENOPTIK AGは2026年上半期の半導体・先端製造部門の売上高として2億3,040万ユーロ(251.1 ミリオン 米ドル)を報告し、前年同期比10.2%の増収となりました。グループ受注高は53.0%増の7億2,340万ユーロ(788.5 ミリオン 米ドル)となりました。同社は、半導体機器検査レンズ生産を直接支援するイエナサイトでの光学製造能力の計画的拡大を確認しました。
- 2026年8月:JENOPTIKはイエナサイトでの光学製造能力の計画的拡大を確認しました。改修は2026年夏に開始予定であり、半導体機器検査レンズ生産を直接支援します。
- 2026年2月:米国食品医薬品局の品質マネジメントシステム規制が2026年2月2日に発効しました。この規制はISO 13485:2016を参照として組み込み、内部検査記録をFDAの審査対象とします。
- 2026年1月:JENOPTIKは、子会社のSwissOpticおよびTRIOPTICSとともにSPIE Photonics West 2026に出展しました。同社は半導体機器、レーザー技術、ライフサイエンス、先端製造向けの光学ソリューションを展示し、精密光学用途への注力を強調しました。


テレセントリックマシンビジョンレンズ市場のグローバルレポートスコープ
テレセントリックマシンビジョンレンズ市場は、最小限の遠近歪みと一貫した倍率で高精度イメージングを提供し、製造部品の正確な検査と計測を可能にする産業用マシンビジョンシステム向けの専門光学レンズで構成されています市場には、物体側テレセントリックレンズ、像側テレセントリックレンズ、両側テレセントリックレンズ、部分テレセントリックレンズが含まれ、固定倍率および可変倍率構成で提供されます。
テレセントリックマシンビジョンレンズ市場レポートは、製品タイプ(物体側テレセントリックレンズ、像側テレセントリックレンズ、両側テレセントリックレンズ、部分テレセントリックレンズ)、倍率タイプ(固定倍率、可変倍率)、用途(寸法計測およびメトロロジー、自動光学検査および欠陥検出、ロボットガイダンスおよびビンピッキング、光学文字認識およびコード読み取り、その他の用途)、エンドユーザー産業(半導体・電子機器、自動車・電気自動車、医療機器・医薬品・ヘルスケア・ライフサイエンス、食品・飲料、物流・包装・消費財、エネルギー・電力、産業製造、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 物体テレセントリックレンズ |
| 像側テレセントリックレンズ |
| 両側テレセントリックレンズ |
| 部分テレセントリックレンズ |
| 固定倍率 |
| 可変倍率 |
| 寸法計測およびメトロロジー |
| 自動光学検査および欠陥検出 |
| ロボットガイダンスおよびビンピッキング |
| 光学文字認識およびコード読み取り |
| その他の用途 |
| 半導体・電子機器 |
| 自動車・電気自動車 |
| 医療機器・医薬品・ヘルスケア・ライフサイエンス |
| 食品・飲料 |
| 物流・包装・消費財 |
| エネルギー・電力 |
| 産業製造 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカその他 |
| 製品タイプ別 | 物体テレセントリックレンズ | |
| 像側テレセントリックレンズ | ||
| 両側テレセントリックレンズ | ||
| 部分テレセントリックレンズ | ||
| 倍率タイプ別 | 固定倍率 | |
| 可変倍率 | ||
| 用途別 | 寸法計測およびメトロロジー | |
| 自動光学検査および欠陥検出 | ||
| ロボットガイダンスおよびビンピッキング | ||
| 光学文字認識およびコード読み取り | ||
| その他の用途 | ||
| エンドユーザー産業別 | 半導体・電子機器 | |
| 自動車・電気自動車 | ||
| 医療機器・医薬品・ヘルスケア・ライフサイエンス | ||
| 食品・飲料 | ||
| 物流・包装・消費財 | ||
| エネルギー・電力 | ||
| 産業製造 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||


レポートで回答される主要な質問
テレセントリックマシンビジョンレンズ市場の2026年の規模は?
テレセントリックマシンビジョンレンズ市場規模は2026年に173.15 ミリオン 米ドルであり、CAGR 8.20%で成長し、2031年までに256.782 ミリオン 米ドルに達すると予測されています。需要は半導体、EVバッテリー、医療機器生産における精密検査要件によって支えられています。
テレセントリックマシンビジョンレンズ需要をリードした製品タイプは?
物体側テレセントリックレンズが2025年に46.37%のシェアでリードしました。これは、確立された寸法ゲージングおよび自動光学検査タスクに広く使用されているためです。両側テレセントリックレンズは、2031年までにCAGR 10.14%で最も速い製品成長を記録すると予測されています。
テレセントリックレンズが半導体検査に使用される理由は?
寸法計測、ウェーハ検査、パッケージング検査、ダイボンドアライメントにおける倍率の一貫性を維持するのに役立ちます。この一貫性は、検査システムが正確な欠陥識別とプロセス検証のために安定した画像を必要とする場合に有用です。
最も速く拡大すると予測されるエンドユーザー用途は?
ロボットガイダンスおよびビンピッキングは2031年までにCAGR 10.83%で成長すると予測されています。これらのシステムは、ロボットが部品を把持または取り扱う前に、3次元位置データとテレセントリック2次元姿勢計測を組み合わせることができます。
テレセントリックレンズの最大のエンドユーザーセクターは?
半導体・電子機器が2025年に25.17%のシェアを占め、先端パッケージング、ウェーハエッジ検証、ダイボンドライメントによって支えられています。認定要件と追加の検査段階が精密光学系への継続的な需要を支援します。
2031年まで需要をリードすると予測される地域は?
アジア太平洋地域が2025年に39.26%を占め、2031年までにCAGR 10.57%で拡大すると予測されています。中国、日本、韓国、台湾における半導体、ディスプレイパネル、電子機器製造が地域最大の需要基盤を提供しています。
最終更新日:



