
Tansania-Gebrauchtwagenmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 0.79 Milliarden US-Dollar |
| Marktgröße (2026) | 0.85 Milliarden US-Dollar |
| Marktgröße (2031) | 1.21 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 7.35 % |
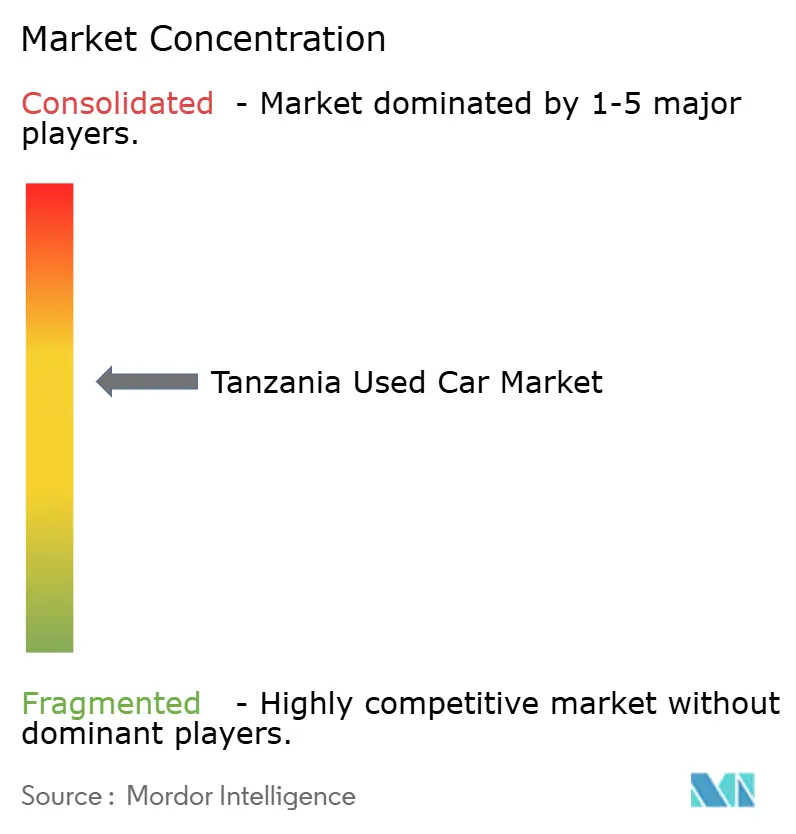
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Tansania-Gebrauchtwagenmarkt Analyse von Mordor Intelligence
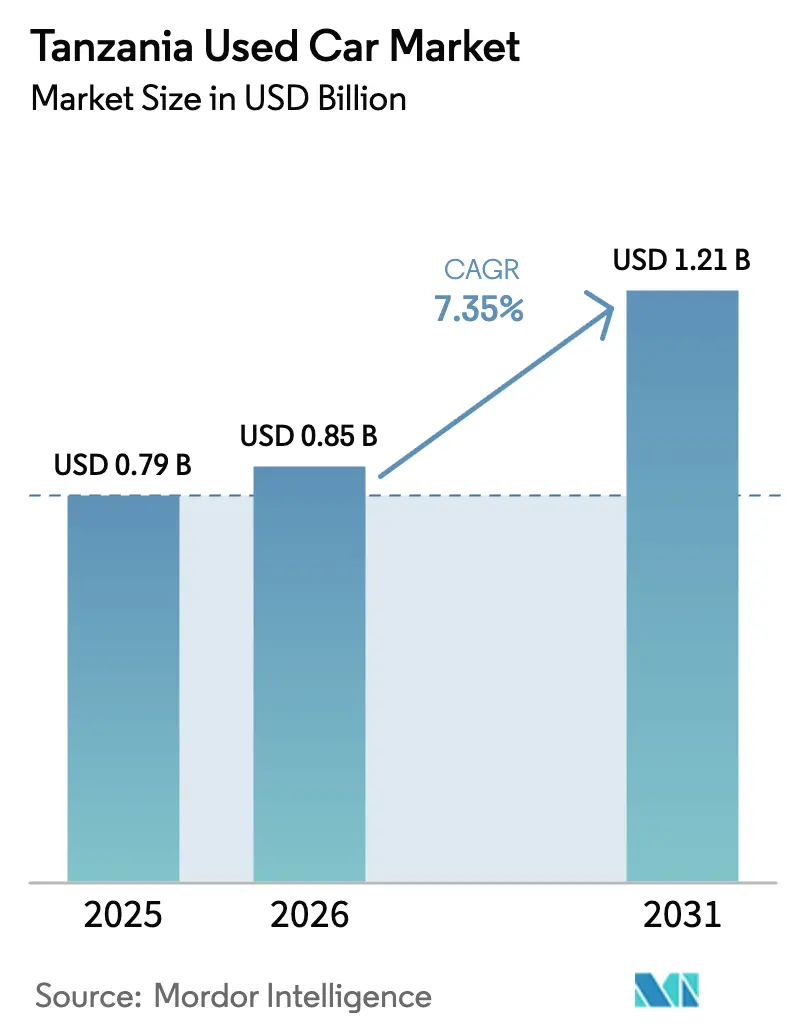
Die Größe des tansanischen Gebrauchtwagenmarkts wird im Jahr 2026 auf 0,85 Milliarden USD geschätzt, gegenüber 0,79 Milliarden USD im Jahr 2025, mit Projektionen für 2031 von 1,21 Milliarden USD, was einer Wachstumsrate von 7,35 % CAGR über 2026–2031 entspricht. Robuste Urbanisierung, eine wachsende Mittelschicht und eine stetige digitale Akzeptanz erweitern weiterhin den Zugang zu Gebrauchtfahrzeugen, insbesondere für Erstkäufer, die erschwingliche Mobilitätslösungen suchen. Mobile-First-Kleinanzeigen bilden nun den Mittelpunkt für Suche und Entdeckung, während verbesserte Straßeninfrastruktur die Nachfrage über Daressalam hinaus in Sekundärstädte unterstützt. Lokale Banken, Fintechs und Mobile-Money-Betreiber vertiefen die Kreditdurchdringung und senken die Einstiegshürden für jüngere Verbraucher. Importzollrabatte auf Hybrid-, Erdgas- und batterieelektrische Fahrzeuge beschleunigen einen schrittweisen Übergang weg von herkömmlichen Kraftstofftypen, der in den nächsten fünf Jahren die Modellverfügbarkeit neu gestalten dürfte.
Wichtigste Erkenntnisse des Berichts
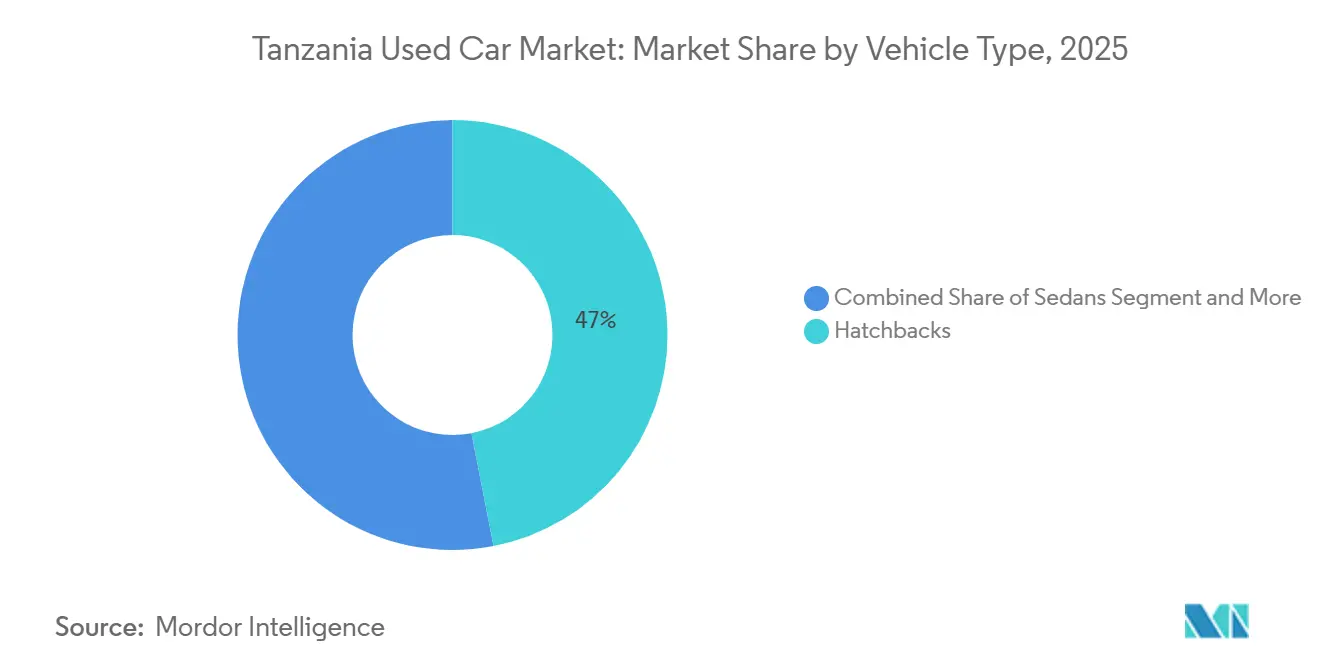
- Nach Fahrzeugtyp führten Schräghecklimousinen mit einem Anteil von 46,95 % am tansanischen Gebrauchtwagenmarkt im Jahr 2025, während SUVs bis 2031 die höchste CAGR von 11,16 % verzeichneten.
- Nach Anbietertyp hielt der unorganisierte Kanal im Jahr 2025 einen Anteil von 71,99 % am tansanischen Gebrauchtwagenmarkt, während organisierte Händler mit einer CAGR von 9,44 % bis 2031 vorankamen.
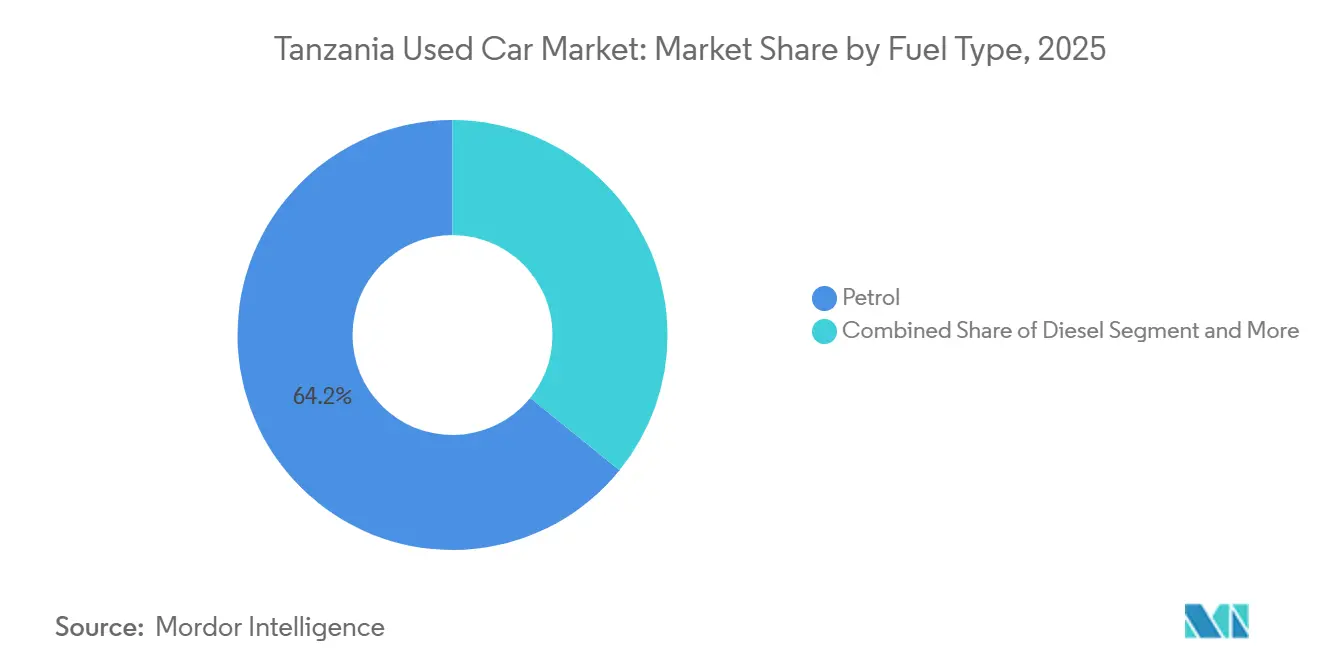
- Nach Kraftstofftyp dominierten Benzinmodelle mit einem Anteil von 64,17 % im Jahr 2025, aber batterieelektrische Fahrzeuge expandierten im Prognosezeitraum mit einer CAGR von 20,29 %.
- Nach Fahrzeugalter erfasste das Band von 3 bis 5 Jahren im Jahr 2025 einen Marktanteil von 38,29 %; Einheiten von 0 bis 2 Jahren werden bis 2031 die höchste CAGR von 10,35 % aufweisen.
- Nach Preissegment repräsentierten Modelle unter 5.000 USD im Jahr 2025 44,29 % der Verkäufe, doch das Band von 20.000 bis 29.999 USD wird mit 11,16 % am schnellsten wachsen.
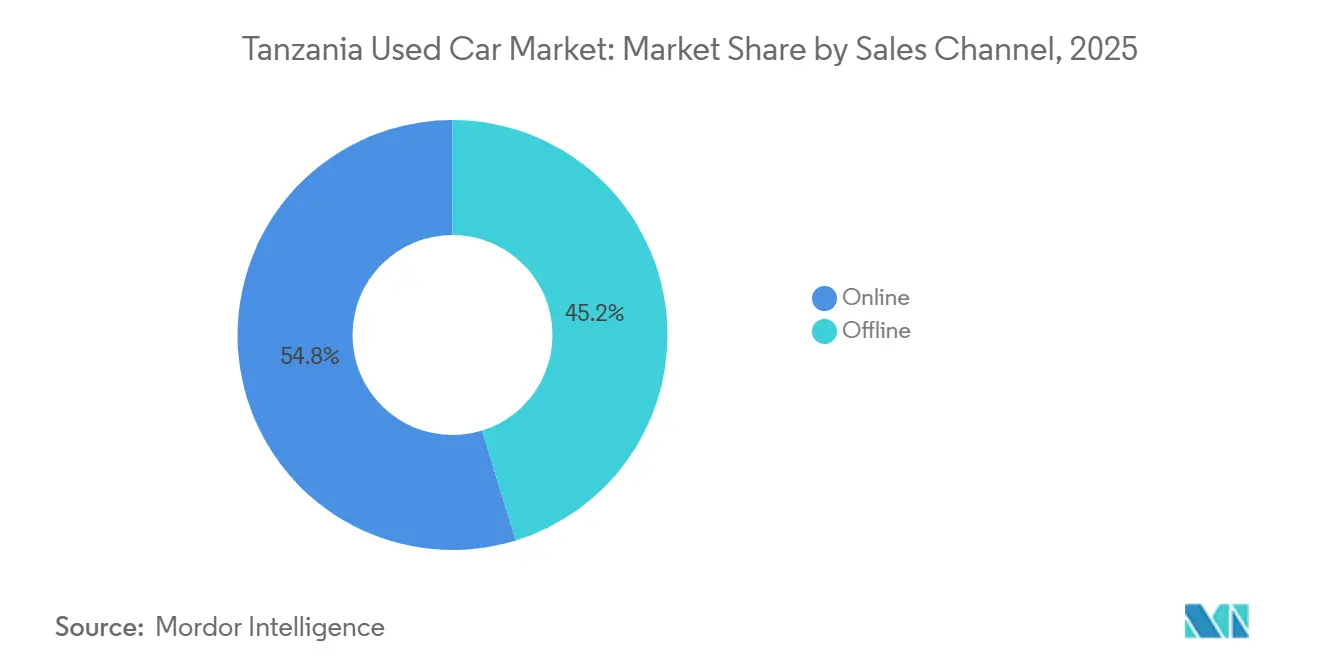
- Nach Vertriebskanal beherrschten Online-Plattformen im Jahr 2025 einen Anteil von 54,78 % und sind auf dem Weg zu einer CAGR von 11,57 % bis 2031.
- Nach Eigentümerschaft bildeten Fahrzeuge mit mehreren Vorbesitzern im Jahr 2025 68,85 % der Transaktionen, während Wiederverkäufe von Ersteigentümern bis 2031 mit einer CAGR von 9,33 % steigen werden.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Tansania-Gebrauchtwagenmarkt Trends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Mobile-First-Digitalkleinanzeigen | +1.8% | National, konzentriert in Daressalam und städtischen Zentren | Mittelfristig (2–4 Jahre) |
| Aufstrebende Käufer der mittleren Einkommensschicht | +1.6% | National, mit frühen Gewinnen in Daressalam, Arusha, Mwanza | Langfristig (≥ 4 Jahre) |
| Ausweitung der Gebrauchtwagenfinanzierung | +1.4% | National, unter Nutzung der Mobile-Money-Infrastruktur | Mittelfristig (2–4 Jahre) |
| Importzollrabatte | +1.1% | National, zur Unterstützung der Einführung von Elektro- und Hybridfahrzeugen | Langfristig (≥ 4 Jahre) |
| KI-gestützte Preisgestaltung und Inspektion | +0.9% | Städtische Zentren, Ausweitung auf Sekundärstädte | Kurzfristig (≤ 2 Jahre) |
| Zufluss japanischer Kleinstwagen | +0.7% | National, besonders attraktiv für kostenbewusste Segmente | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verbreitung von Mobile-First-Digitalkleinanzeigen
In Tansania floriert der Gebrauchtwagenmarkt, angetrieben durch Mobile-First-Plattformen. Im ersten Quartal des Geschäftsjahres 2025 sind über 80 % der Bevölkerung online, mit mehr als 56 Millionen Internetabonnements[1]Peter Nyanje, "Tansanias digitaler Boom: Internet- und Mobilfunkdienste steigen rasant" Business Insider Tanzania, businessinsider.co.tz. Online-Anwendungen integrieren nahtlos Mobile-Money-Zahlungen, standortbasierte Angebote und Chat-Funktionen, die eng mit den lokalen Kaufgewohnheiten übereinstimmen. Thamani.co.tz, ein Vorreiter bei KI-gestützten Bewertungsdienstleistungen, schließt die Informationslücke für Käufer und Verkäufer. Diese erhöhte Transparenz fördert das Vertrauen in Ferngeschäfte und verringert die Bedeutung traditioneller Straßenhändlerplätze. Infolgedessen steigt die Markteffizienz, was zu einem höheren Einheitenumsatz in allen Preisklassen führt.
Wachstum aufstrebender Käufer der mittleren Einkommensschicht
Steigende verfügbare Einkommen und ein wirtschaftliches Wachstum von 6,3 % im Jahresvergleich im zweiten Quartal 2025 stärken die Kaufkraft der Haushalte[2]Nationales Statistikamt (NBS) – Tansania, "Jährliche BIP-Wachstumsrate Tansanias", Trading Economics, tradingeconomics.com. Ein jüngeres demografisches Profil führt zu Ambitionen beim Erstkauf eines Fahrzeugs, wobei die Nachfrage auf kompakte Importe aus Japan konzentriert ist. Zunehmende Kreditaufnahme, die sich im jährlichen Wachstum der Kreditvergabe an den Privatsektor widerspiegelt, ermöglicht es Familien, ihre Budgets auf neuere Modelle auszudehnen. Eine kontrollierte Inflation von nahezu 3 % hat die monatliche Ratenplanung stabilisiert. Insgesamt untermauern diese sozioökonomischen Gewinne ein nachhaltiges Volumenwachstum im tansanischen Gebrauchtwagenmarkt.
Ausweitung von Gebrauchtwagenfinanzierungsprodukten
Fintech-Kreditgeber, Mikrofinanzunternehmen und traditionelle Banken konvergieren auf digitales Underwriting, das mit Mobile-Wallet-Daten verknüpft ist. Sofortige Kreditgenehmigungen verkürzen die Entscheidungszyklen von Wochen auf Tage. Partnerschaften zwischen Telekommunikationsbetreibern und Kreditanbietern reduzieren Sicherheitenhürden und steigern die Genehmigungsquoten für Arbeitnehmer im informellen Sektor. Der Querverkauf von Versicherungs- und Wartungsplänen über dieselben Apps verlängert den Kundenwert für Händler. Der daraus resultierende Liquiditätszufluss belebt den Lagerumschlag organisierter Händler und unterstützt höhere durchschnittliche Verkaufspreise.
Importzollrabatte für emissionsarme Fahrzeuge
Null-Prozent-Importzoll auf nicht montierte Hybridfahrzeuge, zusammen mit Verbrauchsteuerbefreiungen für Elektrofahrzeuge und Erdgasfahrzeuge, verändert die Anschaffungsökonomie zugunsten saubererer Antriebsstränge. Lokale Händler bündeln nun Steuerersparnisse in wettbewerbsfähige Listenpreise, die mit herkömmlichen Benzinmodellen konkurrieren. Der wachsende Ausbau von Erdgastankstellen stärkt das Vertrauen in die Streckenabdeckung. Zusammen beschleunigen diese Maßnahmen den erwarteten Kraftstoffmix-Übergang im tansanischen Gebrauchtwagenmarkt im nächsten Jahrzehnt.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Horizont der Auswirkung |
|---|---|---|---|
| Volatile Kraftstoffpreise im Einzelhandel | -1.1% | National, Auswirkungen auf Betriebskosten | Kurzfristig (≤ 2 Jahre) |
| Abwertung des tansanischen Schillings | -1.0% | National, Auswirkungen auf Importkosten | Mittelfristig (2–4 Jahre) |
| Altersgrenz- und Emissionsvorschriften | -0.9% | National, Reduzierung des verfügbaren Bestands | Langfristig (≥ 4 Jahre) |
| Begrenztes Ladenetz | -0.6% | Städtische Zentren, Einschränkung des Wachstums im Elektrofahrzeugsegment | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Kraftstoffpreise im Einzelhandel
Schwankungen der Zapfsäulenpreise verunsichern die Haushaltsplanung und veranlassen Käufer, kleinere Motoren oder alternative Kraftstoffe zu bevorzugen. Vorübergehende Preiserleichterungen bieten nur kurzlebige Stimmungsverbesserungen, während breitere Ölmarktschwankungen die Berechnungen der Gesamtbetriebskosten im Fluss halten. Größere SUVs leiden daher trotz verbesserter Straßeninfrastruktur unter periodischen Nachfrageeinbrüchen – Händler hedgen die Volatilität durch flexible Finanzierungspläne, die plötzliche Anstiege der Tankkosten abfedern. Dennoch wirkt die anhaltende Unvorhersehbarkeit als leichte Bremse auf das Gesamtwachstum im tansanischen Gebrauchtwagenmarkt.
Abwertung des tansanischen Schillings gegenüber JPY und USD
Währungsschwäche erhöht die CIF-Preise bei japanischen Importen und treibt direkt die Listenpreise in die Höhe. Zusätzliche Mehrwertsteuer- und Verbrauchsteuerlagen verstärken den Kostendruck für Endverbraucher. Händler geben Schwankungen oft an die Käufer weiter, was Käufer dazu veranlasst, Käufe zu verzögern oder auf ältere Einheiten umzusteigen. Absicherungsinstrumente sind noch unterentwickelt, sodass die meisten Händler exponiert bleiben. Folglich stellt die Devisenvolatilität das bedeutendste makroökonomische Risiko für die nachhaltige Expansion des tansanischen Gebrauchtwagenmarkts dar.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp: Kompaktformate verankern die Nachfrage
Schräghecklimousinen machten im Jahr 2025 einen Anteil von 46,95 % am Gebrauchtwagenmarkt in Tansania aus. Ihre Dominanz spiegelt enge städtische Parkverhältnisse, niedrigere Kraftstoffkosten und günstige Importzölle auf Motoren unter 1.500 ccm wider. SUVs, obwohl mit einer CAGR von 11,16 % schnell aufkommend, bleiben Wunschkäufe, die an Zugkraft gewinnen, wenn Straßenausbauten sich ins Landesinnere ausbreiten. Limousinen behalten ihre Relevanz für professionelle Nutzer, während Mehrzweckfahrzeuge den Familien- und leichten Nutzfahrzeugbedarf abdecken.
Anhaltende Bevölkerungszuflüsse nach Daressalam dürften den Schwung bei Kompaktfahrzeugen weiter stärken. Staatliche Zollrabattanreize erhöhen die Nachfrage nach kraftstoffsparenden Modellen, einschließlich Hybridvarianten beliebter Schräghecklimousinen, zusätzlich. Der tansanische Gebrauchtwagenmarkt für SUVs wird inmitten von Lebensstiländerungen stetig wachsen, doch Kompaktplattformen werden bis 2031 wahrscheinlich die Volumenanker bleiben.


Nach Anbietertyp: Formale Kanäle gewinnen an Bedeutung
Unorganisierte Anbieter behielten im Jahr 2025 einen dominanten Anteil von 71,99 % der Transaktionen, was das Gewicht langjähriger persönlicher Netzwerke und bargeldgetriebener Verhandlungen in Tansanias Stadtvierteln widerspiegelt. Doch organisierte Händler, unterstützt von Franchise-Importeuren und lokalen Banken, steigerten ihren Umsatz mit einer kräftigen CAGR von 9,44 %, was beweist, dass strukturierte Garantien und transparente Preisgestaltung bei risikoaversen Familien Anklang finden. Digitale Schaufenster präsentieren einheitliche Inspektionsberichte und verringern die Informationslücke, die einst aggressives Feilschen auf Straßenplätzen begünstigte. Finanzierungskooperationen erweitern den Zugang weiter und ermöglichen es Gehaltsempfängern, Mobile-Money-Historien in formelle Kreditwürdigkeitsbewertungen umzuwandeln, ohne Ersparnisse zu erschöpfen. Zusammen nagen diese Merkmale an der Dominanz des informellen Sektors und heben die Verbrauchererwartungen hinsichtlich der Nachverkaufsverantwortung.
Das staatliche Interesse an stärkeren Verbraucherschutzregeln signalisiert wachsenden Druck auf locker regulierte Händlerplätze, insbesondere da Steuerbehörden elektronische Quittungssysteme erproben, die jedes Geschäft verfolgen. Organisierte Akteure nutzen Betriebskapitallinien, um den Bestand schnell zu erneuern, sodass Käufer neuere Modelle finden, die informelle Mitbewerber kaum importieren können. Dieselbe Bilanzkraft finanziert Mitarbeiterschulungen und Ersatzteilbestände und hebt die Servicequalität weit über einmalige Straßenhändler hinaus. Da digitale Kleinanzeigen vollständige Fahrzeughistorien normalisieren, werden Käufer weniger tolerant gegenüber undokumentierten Reparaturen und lenken den Verkehr zu Markenshowrooms. Alle Zeichen deuten daher auf eine stetig steigende formelle Durchdringung im tansanischen Gebrauchtwagenmarkt bis zum Ende des Jahrzehnts hin.
Nach Kraftstofftyp: Übergangspfade vervielfältigen sich
Benzinfahrzeuge beherrschten den Markt weiterhin mit einem Anteil von 64,17 % im Jahr 2025, da die Tankstelleninfrastruktur sowohl städtische als auch ländliche Korridore abdeckt. Batterieelektrische Fahrzeuge, obwohl von einer kleinen Basis ausgehend, verzeichneten eine bemerkenswerte CAGR von 20,29 %, da Importzollbefreiungen die Preiswettbewerbsfähigkeit schärften und frühe Anwender niedrige Betriebskosten schätzten. Diesel behält einen Anteil in Transportflotten, sieht sich jedoch verschärften Emissionsgebühren gegenüber, die seinen traditionellen Kostenvorteil aushöhlen. Hybridfahrzeuge überbrücken Reichweitenbedenken mit Rekuperationsbremsung und umschaltbaren Antriebssträngen und sind damit ein praktischer Kompromiss für den Stop-and-go-Stadtverkehr. Insgesamt deuten diese Verschiebungen auf eine eventuelle Abkehr von der alleinigen Abhängigkeit von Benzin hin.
Die Ausweitung der Erdgastankstellen von 3 auf 13 Standorte, kombiniert mit günstigeren Umrüstungskosten, überzeugt Fahrdienstvermittler, Gas für vorhersehbare Stadtrouten zu erproben. Werkstätten in Daressalam haben begonnen, Hochdruckzylinder zu bevorraten, was die Lieferkettenbereitschaft für größere Flottenübergänge signalisiert. Politische Entscheidungsträger stärken den Schwung, indem sie das Ziel der vollständigen Gasmobilität bis 2050 bekräftigen – ein langer Horizont, der dennoch heute die Bestandsentscheidungen der Händler beeinflusst. Dennoch halten die landesweite Stromzuverlässigkeit und die Knappheit an Ladepunkten die meisten Privatkäufer kurzfristig an Benzin gebunden. Die kommenden Jahre werden daher eher eine schrittweise Neuausrichtung des Kraftstoffmixes als einen abrupten Sprung zeigen.
Nach Fahrzeugalter: Frische erzielt einen Aufpreis
Fahrzeuge im Alter von 3 bis 5 Jahren machten im Jahr 2025 38,29 % des Marktes aus und trafen den optimalen Punkt zwischen Erschwinglichkeit und Zuverlässigkeit für Haushalte der mittleren Einkommensschicht. Frisch genug, um Airbags und modernes Infotainment zu bieten, qualifizieren sich diese Einheiten auch für günstige Versicherungstarife, was die Gesamtbetriebskosten senkt. Steigende Ansprüche trieben den Verkauf von 0 bis 2 Jahre alten Modellen zum am schnellsten wachsenden Segment mit einer CAGR von 10,35 %, da flexible Finanzierung den Preisschock für technikaffine jüngere Fachkräfte abfederte. Importe, die älter als acht Jahre sind, werden nun mit einer höheren Verbrauchsteuer belegt, was ihren Preisvorteil verringert und den Trend zu neuerem Bestand verstärkt. Händler nutzen dies, indem sie erweiterte Serviceverträge bündeln, die Käufer beruhigen, die längere Eigentumszyklen anstreben.
Digitale Kilometerzählerprüfungen, die über mobile Apps verfügbar sind, reduzieren Betrugsbedenken beim Kilometerstand, die historisch ältere Bestände plagten, und veranlassen Käufer, einen erkennbaren Aufpreis für verifizierte Kilometer zu zahlen. Organisierte Händlerplätze zeigen vollständige Wartungshistorien prominent an, was das Vertrauen stärkt und den Umschlag bei frischeren Kohorten beschleunigt. Unterdessen erleben Straßenhändler längere Verweildauern bei alternden Einheiten, da Verbraucher gegenüber nicht offengelegten Reparaturen skeptischer werden. Kreditinstitute spiegeln die Marktstimmung wider, indem sie niedrigere Zinssätze für nach 2021 hergestellte Fahrzeuge anbieten, mit Verweis auf stärkere Sicherheitenwerte. Diese miteinander verflochtenen Anreize verbessern stetig die durchschnittliche Fahrzeugqualität im tansanischen Gebrauchtwagenmarkt.
Nach Preissegment: Budgetboden, Premiumdecke
Fahrzeuge mit einem Preis unter 5.000 USD erfassten im Jahr 2025 einen Anteil von 44,29 % und spiegeln damit deutlich die Einkommensgrenze für einen großen Teil der Erstkäufer wider. Käufer in diesem Band priorisieren grundlegende Funktionalität gegenüber kosmetischer Perfektion und akzeptieren höhere Laufleistungen, solange die Motoren mechanisch einwandfrei bleiben. Mittlere Preisklassen bis 15.000 USD ziehen Beamte und KMU-Inhaber an, die Klimaanlage, Automatikgetriebe und werkseitiges Infotainment ohne Luxusansprüche wünschen. Das Band von 20.000 bis 29.999 USD verzeichnete die schnellste Wachstumsrate von 11,16 %, da Gehaltsempfänger auf Image- und Sicherheitsmerkmale aufrüsteten, unterstützt durch arbeitgebergarantierte Darlehen. Jede Sprosse der Leiter spiegelt daher eine eigene Lifestyle-Aussage und eine Finanzierungsschwelle wider.
Währungsvolatilität erhöht gelegentlich die CIF-Kosten und reduziert die Modelloptionen in den oberen Segmenten, doch nachhaltiges BIP-Wachstum hält die Nachfrage nach Aufstiegsmodellen lebendig. Händler hedgen, indem sie Preise in wöchentlich aktualisierten Schilling-Äquivalenten angeben und so den Preisschock abfedern, wenn die Landeswährung schwächer wird. Mobile-Money-Kreditprodukte teilen Anzahlungen in überschaubare Tranchen auf und ermutigen Haushalte, früher in ihren Verdienstzyklen nach höheren Ausstattungsvarianten zu greifen. Erfahrungsberichte von Gleichaltrigen in sozialen Medien legitimieren Ausgaben jenseits des Einstiegsniveaus und fördern positive Rückkopplungsschleifen.
Nach Vertriebskanal: Online-Vorsprung wächst
Online-Marktplätze sicherten sich im Jahr 2025 einen Umsatzanteil von 54,78 % und verzeichnen bis 2031 eine CAGR von 11,57 % – ein Ergebnis, das durch Smartphone-Durchdringung, Suchfilter und treuhandähnliche Zahlungsfunktionen angetrieben wird, die Betrug minimieren. Hochauflösende Bilder und Rundumvideos komprimieren mehrere Händlerbesuche in einen Abend des Scrollens und sparen Käufern Zeit und Fahrtkosten. Reine Online-Händler optimieren Seiten für Bereiche mit geringer Bandbreite und ermöglichen ländlichen Käufern die Teilnahme ohne Desktop-Computer. Bewertungs- und Rezensionssysteme heben vertrauenswürdige Verkäufer hervor und verdrängen schrittweise undurchsichtige Einmalinserate. Diese Verbesserungen der Nutzererfahrung festigen digitale Kanäle als Standard-Entdeckungspunkt für Tansanias städtische Jugend.
Physische Händlerplätze sind weiterhin wichtig für Probefahrten und abschließende Formalitäten, daher übernehmen viele Händler hybride Ansätze, die QR-codierte Fensterscheibenetiketten mit chatfähigen Web-Katalogen verbinden. Auktionshäuser übertragen Hammergebote live, erweitern den Bieterkreis über Daressalam hinaus und normalisieren die Teilnahme aus der Ferne. Hersteller experimentieren mit zertifizierten Gebraucht-Mikro-Websites und versprechen Pannenhilfe und Originalteile, um das wahrgenommene Risiko zu reduzieren. Banken integrieren Kreditrechner direkt in Angebotsseiten und verwandeln das Stöbern in nahezu sofortige Kreditgenehmigungsprozesse. Das Ergebnis ist eine zunehmend kanalübergreifende Landschaft, in der digitale Bequemlichkeit und physische Sicherheit sich gegenseitig verstärken statt kannibalisieren.
Nach Eigentümerschaft: Herkunft prägt den wahrgenommenen Wert
Fahrzeuge mit mehreren Vorbesitzern hielten im Jahr 2025 einen beherrschenden Anteil von 68,85 %, da ihre niedrigeren Wiederverkaufswerte Schlüssel für budgetbeschränkte Haushalte erreichbar machen. Käufer akzeptieren einige kosmetische Mängel, solange die Kernmechanik intakt bleibt, und betrachten Kompromisse als rationale Abwägungen. Wiederverkäufe von Ersteigentümern wuchsen mit einer gesunden CAGR von 9,33 %, gestützt durch Kreditgeber, die saubere Eigentumshistorien bevorzugen, und durch organisierte Händler, die begrenzte Garantien anbieten. Erweiterte Deckung lindert latente Sorgen über versteckte Unfälle und macht Premiumpreise für aufstrebende Verbraucher akzeptabler. Im Laufe der Zeit fügt diese Verschiebung ein Qualitätsgefälle in das Eigentumsspektrum ein, das zuvor nicht existierte.
Größere Datentransparenz erodiert stetig die Informationsasymmetrie, die einst steile Rabatte für Fahrzeuge mit mehreren Vorbesitzern schützte. Mobile-App-Fahrzeugidentifikationsnummer-Abfragen legen nun Servicelücken und Versicherungsansprüche offen und ermöglichen es Käufern, Risiken zu quantifizieren statt zu erraten. Da die Gewissheit zunimmt, wird erwartet, dass sich die historische Preislücke zwischen Erst- und Mehrfacheigentümern verringert und den Wert mit dem verifizierbaren Zustand statt mit anekdotischen Zusicherungen neu ausrichtet. Händler, die auf Einzeleigentümer-Importe spezialisiert sind, reagieren mit der Vermarktung von Kilometerstandsgarantien und Rückkaufversprechen und stärken so Vertrauensschleifen. Solche Dynamiken kalibrieren die Verbraucherhierarchien im tansanischen Gebrauchtwagenmarkt schrittweise neu, während die Erschwinglichkeit an der Basis erhalten bleibt.
Geografische Analyse
Daressalam verankert den tansanischen Gebrauchtwagenmarkt, da der Hafen nahezu alle Seeimporte kanalisiert und die Straßen unmittelbaren Zugang zu dichten Verbraucherclustern bieten. Händler dort profitieren von kürzeren Vorlaufzeiten vom Schiffsentladen bis zur Showroom-Präsentation, was in frischerem Bestand resultiert. Umfangreiche Schnellbuslinien helfen den Einwohnern, ihre Pendelzonen zu erweitern und die allgemeine Fahrzeugnutzung zu steigern. Lokale Banken konzentrieren auch ihre Hauptsitze in der Stadt, was die Kreditbearbeitung für Privatkäufer beschleunigt. Folglich bleibt die Küstenhauptstadt der Maßstab für landesweite Nachfrageverschiebungen.
Sekundärstädte wie Arusha und Mwanza zeigen stärkeren Schwung, da Tourismus-, Bergbau- und Agrarunternehmenserträge die regionalen Volkswirtschaften diversifizieren. Verbesserte Hauptstraßen senken die Transportkosten und ermöglichen es Händlern, Bestände ohne prohibitive Aufschläge umzuverteilen. Verbraucher in diesen Gebieten schätzen weiterhin die physische Inspektion, daher entstehen schnell hybride Einzelhandelsmodelle, die Online-Lead-Generierung mit Pop-up-Händlerplätzen kombinieren. Die Allgegenwart von Mobile Money kompensiert leichtere Bankfilialpräsenzen und ermöglicht Anzahlungen vor Ort. Im Laufe der Zeit sollte eine ausgewogene geografische Diffusion die historische Konzentration im tansanischen Gebrauchtwagenmarkt abschwächen.
Ländliche Bezirke schließen sich dank laufender Elektrifizierungsprojekte, die das Wachstum von Kleinstunternehmen stimulieren, schrittweise der Kundenbasis an. Wenn kleine Geschäfte ihre Einnahmen steigern, rüsten Inhaber oft von Motorrädern auf Kompaktfahrzeuge um, die regionale Märkte erreichen können. Gemeinschaftliche Spargruppen koordinieren Sammelkäufe bei Stadthändlern und arrangieren gemeinsamen Transport, um Fahrzeuge in Konvois nach Hause zu fahren. Obwohl die Volumina in absoluten Zahlen gering bleiben, säen solche Basisnachfragen zukünftige Durchdringung. Da Logistikkorridore wie die Normalspurbahn reifen, werden auch entlegene Regionen Zugang zu Beständen mit weniger Zwischenhändlern haben, was den physischen Fußabdruck des tansanischen Gebrauchtwagenmarkts erweitert.
Regulatorisches Umfeld
Tansania reguliert Gebrauchtfahrzeugimporte durch verpflichtende Konformitätsprüfungen und mehrstufige Einfuhrbesteuerung. Das Tanzania Bureau of Standards (TBS) verlangt, dass Gebrauchtfahrzeuge vor dem Versand das Programm zur Vorabversandprüfung der Konformität (Pre-Shipment Verification of Conformity, PVoC) durchlaufen, um ein Certificate of Roadworthiness (CoR) zu erhalten. Nichteinhaltung kann eine Kontrolle am Bestimmungsort sowie eine Strafgebühr von 15 % auf den Rechnungswert nach sich ziehen, was die inspektionsgestützte Kontrolle von Importen verstärkt.
Auf fiskalischer Seite erhebt die Tanzania Revenue Authority (TRA) Einfuhrzoll (25 % des CIF-Werts), Verbrauchsteuer (üblicherweise 0 % bis 10 % je nach Hubraum), Mehrwertsteuer (18 %), eine Abgabe zur Eisenbahnentwicklung (1,5 % des CIF-Werts) sowie eine Zollbearbeitungsgebühr (0,6 % des CIF-Werts). Altersbezogene Maßnahmen prägen zudem das Marktangebot, da Fahrzeuge, die älter als 8 Jahre sind, eine zusätzliche altersabhängige Verbrauchsteuer (Dumpinggebühr) im Bereich von 15 % bis 30 % auferlegt bekommen können. Dies erhöht die Anlandekosten für ältere Bestände und lenkt die Nachfrage hin zu neueren Modelljahren.
Wertschöpfungskettenanalyse
Tansanias Wertschöpfungskette für Gebrauchtwagen ist importzentriert und konzentriert sich auf Compliance, Zollabfertigung und Vertrieb ab den wichtigsten Einfuhrpunkten. Die Beschaffung wird von ausländischen Exporteuren und Auktions-Ökosystemen dominiert (üblicherweise Japan und andere Lieferländer), die nach Tansania liefern, wo der PVoC-Schritt über benannte Inspektionsdienstleister abgewickelt wird (zum Beispiel EAA Company Ltd und Quality Inspection Services Japan, QISJ). Die TBS-CoR-Anforderung fügt der vorgelagerten Kette faktisch eine Vorabversandprüfung hinzu und beeinflusst, welche Fahrzeuge und Zustände in das tansanische Einzelhandelsangebot gelangen.
Nachgelagert werden Zollabfertigung und Besteuerung über TRA-Prozesse verwaltet, die die Registrierung und Bewertung im Used Motor Vehicle Valuation System (UMVVS) umfassen, wobei eine manuelle Bewertung angewendet wird, wenn ein Fahrzeugdatensatz im System nicht verfügbar ist. Importeure und Händler bewegen die Einheiten anschließend durch Logistik und Feinverteilung, wobei der Hafen von Dar es Salaam das wichtigste Tor für maritime Ankünfte darstellt und auch der Julius Nyerere International Airport sowie der Kilimanjaro International Airport als Einfuhrpunkte aufgeführt werden. Der Einzelhandel umfasst sowohl unorganisierte Straßenstände als auch zunehmend digitalisierte, organisierte Händler und Online-Plattformen, während Finanzierung, gebündelte Versicherungen, Inspektionsberichte und Kundendienstleistungen die Konversion und die Margen prägen.
Wettbewerbslandschaft
Das Wettbewerbsfeld, mäßig konzentriert, umfasst internationale Exporteure wie Be Forward und SBT Japan, die Skalenvorteile bei Beschaffung, Versand und Ersatzteilversorgung nutzen. Ihre Markenhändlerplätze versichern Käufern eine vorhersehbare Qualität und erleichtern die Finanzierung über Partnerbanken. Die lokale Plattform Jiji setzt auf schiere Angebotsvolumen und aggressives Marketing und positioniert sich als Standard-Suchmaschine für Gebrauchtwagen. Spezialisierte Fintechs wie Laina Finance bieten Echtzeit-Kreditgenehmigungen, reibungslose Checkout-Abläufe und stärken die Kundenbindung. Diese miteinander verflochtenen Dienste schaffen Ökosystem-Klebrigkeit, die kleinere Anbieter kaum replizieren können.
Straßenhändler bestehen dennoch, indem sie persönliche Beziehungen pflegen, Ratenzahlungspläne anbieten, die auf informelle Bargeldzyklen zugeschnitten sind, und Inzahlungnahmen akzeptieren, die globale Exporteure oft ablehnen – einige bilden lockere Kooperativen, um gemeinsam Container zu importieren, was die Frachtkosten pro Einheit senkt und die Modellvielfalt erweitert. Reparaturwerkstätten fungieren gelegentlich als Kleinsthändler und bündeln mechanische Sicherheit für Gemeinschaftskunden. Der Wettbewerb entwickelt sich daher nicht nur über den Preis, sondern auch über Nachbarschaftsbequemlichkeit und wahrgenommene Ehrlichkeit. Die Fragmentierung bleibt ausgeprägt, obwohl digitale Werkzeuge langsam das Basisniveau der Professionalität anheben.
Strategische Konsolidierung prägt das formelle Segment, exemplifiziert durch die Übernahme der Canara Bank Tansania durch die Exim Bank, die die Kreditpipeline für Franchise-Showrooms stärkt. Die Technologieakzeptanz trennt weiter Marktführer von Nachzüglern; KI-gestützte Bewertungsmaschinen reduzieren Bewertungsfehler und beschleunigen Inzahlungnahmeverhandlungen und geben organisierten Akteuren einen operativen Vorteil. Partnerschaften mit Versicherungsunternehmen liefern gebündelte Deckungen, die die Compliance für Ersteigentümer vereinfachen. Unterdessen veranlassen politische Anreize für sauberere Fahrzeuge führende Händler, dedizierte Elektrofahrzeugbereiche zu erproben, was Anpassungsfähigkeit signalisiert. Insgesamt halten diese Maßnahmen eine mäßige Branchenkonzentration aufrecht und lassen gleichzeitig ausreichend Raum für innovative Neueinsteiger im tansanischen Gebrauchtwagenmarkt.
Marktführer der tansanischen Gebrauchtwagenbranche
SBT Japan
Be Forward
CarTanzania
UsedCars.co.tz
Jiji
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Die Digitalisierung von Compliance und Preisgestaltung schafft Freiräume für Plattformen und organisierte Händler, um Transaktionsreibung und Streitigkeiten zu reduzieren. Das UMVVS der TRA liefert standardisierte Referenzwerte (CRSP nach Marke, Modell, Baujahr, Kraftstoffart und Hubraum), die als Steuerbemessungsgrundlage für Einfuhrzoll, Verbrauchsteuer und Mehrwertsteuer dienen. Dies unterstützt eine konsistentere Schätzung der Anlandekosten sowie eine engere Integration von Zollrechnern, Finanzierungsvorabgenehmigungen und transparenter Preisgestaltung auf der Plattform. Da Online-Plattformen bereits einen großen Anteil der Gebrauchtwagenverkäufe in Tansania ausmachen (54,78 % Umsatzanteil im Jahr 2025), besteht Spielraum, compliance-geführte Arbeitsabläufe (CoR/PVoC-Status, UMVVS-Bewertungsbereitschaft und Dokumenten-Checklisten) als Differenzierungsmerkmale zu produktisieren, die organisierten Kanälen helfen, mehr entfernte Käufer zu konvertieren.
Politische Signale und die steuerliche Behandlung emissionsärmerer Antriebe schaffen zudem Sortiments- und Servicechancen über konventionelle Benzinfahrzeuge hinaus. Der Berichtskontext hebt Zollrabatte und -befreiungen hervor, die Hybride, CNG und Elektrofahrzeuge unterstützen, während das Marktverhalten auf eine frühe Ökosystembildung hinweist, einschließlich des Ausbaus von CNG-Tankstellen von 3 auf 13 Standorte und Werkstätten, die Umrüstungskomponenten führen. Händler und Servicenetzwerke, die verifizierte Inspektionshistorien, garantiegestützten Einzelhandel und praktische Nutzungsunterstützung kombinieren, können Adoptionshürden angehen und dabei die Gesamtbetriebskosten für budgetsensible Käufer nachvollziehbar halten, einschließlich Beratung zum EV-Laden, zur Umrüstung und Zylinderwartung bei CNG sowie zur Batteriezustandsberichterstattung bei Hybriden und Elektrofahrzeugen.
Aktuelle Branchenentwicklungen
- Juni 2026: Regierung von Tansania - Das Parlament verabschiedete das Finance Act 2026, das neue Verbrauchsteuern auf importierte Gebrauchtfahrzeuge einführte, gültig ab dem 1. Juli 2026: Fahrzeuge im Alter von 8 bis 10 Jahren werden mit 18 % besteuert, 10 bis 20 Jahre mit 35 % und über 20 Jahre mit 40 %. Zusätzlich unterliegen Fahrzeuge mit einem Hubraum von nicht mehr als 1.000 cm³ nun einer Verbrauchsteuer von 5 %. Das Gesetz erhöht die Vorabkosten für ältere Importe und verändert die Bestandsentscheidungen der Händler im tansanischen Gebrauchtwagenmarkt.
- Mai 2026: Tanzania Bureau of Standards (TBS) - Das TBS beauftragte EAA Company Limited mit der Durchführung von Pre-Shipment Verification of Conformity (PVoC)-Inspektionen für alle aus den Vereinigten Arabischen Emiraten importierten Gebrauchtfahrzeuge und -teile, gültig ab dem 21. Juni 2026. Bei Nichteinhaltung wird eine Strafgebühr von 15 % des von der Tanzania Revenue Authority bewerteten Warenwerts fällig. Die Maßnahme verschärft die Importprüfung und könnte die Einführungszeiten und -kosten für Händler beeinflussen, die Bestände aus den VAE beziehen möchten.
- Mai 2026: Regierung von Tansania - Die Behörden setzten die 8-Jahres-Importbeschränkung für Fahrzeuge aktiv durch und beschränkten Importe auf Fahrzeuge, die nicht vor 2018 hergestellt wurden. Fahrzeuge, die 2017 oder früher hergestellt wurden, unterliegen erheblichen Strafverbrauchsteuern (25 % für Nicht-Nutzfahrzeuge und 5 % für Nutzfahrzeuge). Diese Durchsetzung kalibriert den Marktzugang neu, indem sie die Nachfrage hin zu relativ neueren Modellen verschiebt und die gesamte Preisdynamik verändert.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst den Wert, der durch Transaktionen mit gebrauchten Personenkraftwagen in Tansania generiert wird, einschließlich Verkäufen über organisierte Händler, unabhängige Händler und direkte Verbraucher-zu-Verbraucher-Kanäle, bei denen ein zuvor zugelassenes Fahrzeug den Besitzer wechselt.
Ausgeschlossen aus dem Anwendungsbereich: Wir schließen Neuwagenverkäufe, den Weiterverkauf von Motorrädern, Teile, Reparaturen, Versicherungen und eigenständige Finanzierungsgebühren aus, die nicht in den Verkaufspreis des Fahrzeugs eingebunden sind.
Übersicht der Segmentierung
- Nach Fahrzeugtyp
- Schräghecklimousinen
- Limousinen
- Sport-Utility-Fahrzeuge (SUVs)
- Mehrzweckfahrzeuge (MPVs)
- Nach Anbietertyp
- Organisiert
- Unorganisiert
- Nach Kraftstofftyp
- Benzin
- Diesel
- Hybrid (HEV und PHEV)
- Batterieelektrisch (BEV)
- LPG / Erdgas / Sonstige
- Nach Fahrzeugalter
- 0 bis 2 Jahre
- 3 bis 5 Jahre
- 6 bis 8 Jahre
- 9 bis 12 Jahre
- Über 12 Jahre
- Nach Preissegment
- Unter 5.000 USD
- 5.000 bis 9.999 USD
- 10.000 bis 14.999 USD
- 15.000 bis 19.999 USD
- 20.000 bis 29.999 USD
- 30.000 USD und darüber
- Nach Vertriebskanal
- Online
- Digitale Kleinanzeigenportale
- Reine Online-Händler
- Herstellerzertifizierte Online-Shops
- Offline
- Herstellerfranchise-Händler
- Mehrmarken-Unabhängigkeitshändler
- Physische Auktionshäuser
- Online
- Nach Eigentümerschaft
- Wiederverkauf durch Ersteigentümer
- Mehrfacheigentümer
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung legte die Grundstruktur für das Modell fest und half uns, eine Doppelzählung über Import- und Weiterverkaufsschritte hinweg zu vermeiden. Wir nutzten hauptsächlich öffentliche Handels- und fahrzeugbezogene Statistiken, wie UN Comtrade für Muster bei Gebrauchtfahrzeugimporten, makroökonomische Indikatoren der Weltbank (Einkommen und Inflation) sowie Wechselkurs- und Preisreihen des IWF zur Umrechnung und Normalisierung von Werten über die Jahre hinweg.
Um Volumina und Marktrichtung zu überprüfen, haben wir zudem Veröffentlichungen und Datensätze der Tanzania Revenue Authority und der Tanzania Ports Authority herangezogen, sofern relevant, sowie breitere Straßen- und Verkehrsindikatoren von Regierungsportalen und internationalen Institutionen. Unternehmensberichte, Investorenpräsentationen und glaubwürdige Presseberichte wurden genutzt, um Verschiebungen im Kanalmix und gängige Preislogiken zu verstehen. Wir stützten uns auf interne kostenpflichtige Abonnements (Unternehmensfinanzdaten und -analysen, Nachrichten und Finanzdaten sowie Fahrzeugbestand und Verkäufe, sofern verfügbar), um Händlerpräsenz, Importabhängigkeit und Preisspannen zu validieren. Diese Liste ist nicht erschöpfend, und weitere Quellen wurden ebenfalls für Datenerhebung, Validierung und Klärung genutzt.
Primärinterviews und Umfragen
Expertengespräche und Umfragen in Tansania umfassen Händler, Importeure, Auktionsteilnehmer, Flottenbetreiber, Finanzierungsfachleute und Fahrzeugservicespezialisten. Diese Gespräche helfen, Sekundärdaten zu überprüfen, Lücken bei Wiederverkaufsvolumina und durchschnittlichen Verkaufspreisen zu schließen und Annahmen zu Fahrzeugalter, Kraftstoffart, Steuern und Vertriebskanälen zu prüfen. Widersprüchliche Antworten werden erneut überprüft, bevor die endgültige Analyse akzeptiert wird.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten |
|---|---|
| Top-Tier: 28% | CXOs: 18% |
| Mid-Tier: 47% | Funktions-/Bereichsleiter: 32% |
| Kleinere Akteure: 25% | Manager: 50% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung begann mit einer Top-down-Rekonstruktion des Nachfragepools, der den Wert des tansanischen Gebrauchtwagenmarkts mit beobachtbaren Signalen wie Gebrauchtfahrzeugimporten, dem aktiven Fahrzeugbestand und dem Weiterverkaufsumsatzverhalten verknüpft, und anschließend unter Verwendung tansaniarelevanter Preise in Werte übersetzt. Nach diesem ersten Durchgang haben wir die Gesamtwerte durch selektive Bottom-up-Prüfungen bestätigt, einschließlich stichprobenartiger Händlerpreisspannen, dem von Marktteilnehmern gemeldeten Konversionsverhalten von Angebot zu Verkauf und Kanalprüfungen zum typischen monatlichen Durchsatz.
Zu den wichtigsten Eingaben, die das Modell realistisch hielten, gehörten die Volumina und der Mix der Gebrauchtfahrzeugimporte, durchschnittliche Anlandekostenstrukturen (Kaufpreis, Versand, Zölle, Hafen- und Abfertigungskosten), Wechselkurse zwischen TZS und USD, die Kraftstoffpreisentwicklung, die die Käuferpräferenz hin zu kleineren Motoren verschiebt, sowie der Anteil der Transaktionen, die über Händler versus Direktverkauf erfolgen. Wo genaue Aufteilungen nicht durchgängig beobachtet werden konnten, wendeten wir in Interviews vereinbarte Bandbreiten an und testeten die Sensitivität, sodass die endgültige Zahl nicht von einer einzelnen Annahme abhing.
Für die Prognose verwendeten wir eine Szenarioanalyse, da der Markt stark von politischen und Wechselkursschwankungen betroffen ist. Anschließend führten wir wichtige Variablen mittels kurzer Zeitreihenglättung von Makroindikatoren fort. Wachstumsannahmen wurden erst finalisiert, nachdem sie mit dem Feldfeedback zur Kreditverfügbarkeit, dem Angebotsfluss aus wichtigen Exportländern und den erwarteten Änderungen bei Importregeln und der Erschwinglichkeit für Verbraucher übereinstimmten.
Datenvalidierung & Aktualisierungszyklus
Die Validierung stützte sich auf den Abgleich des endgültigen Marktwerts mit unabhängigen Signalen, einschließlich implizierter Stückzahlen, typischer Einzelhandelspreisspannen und des von Praktikern beschriebenen importgeführten Auffüllungsmusters. Wenn eine Abweichung groß erschien, überprüften wir die Treiber erneut und kontrollierten Zeitpunkte der Währungsumrechnung, Zollannahmen und Kanalmargen, bevor wir das Modell festlegten.
Wir führten eine mehrstufige interne Überprüfung durch, sodass die Berechnungslogik, die Einheitenkonsistenz und die Jahresveränderungen von einem anderen Analysten vor der Freigabe geprüft wurden. Berichte werden jährlich aktualisiert, wobei Zwischenaktualisierungen durch wesentliche Ereignisse wie größere Zolländerungen, Wechselkursschocks oder Angebotsstörungen, die Importe betreffen, ausgelöst werden. Vor der Auslieferung führten wir eine abschließende Prüfung durch, um sicherzustellen, dass die neuesten öffentlichen Indikatoren und das Interviewfeedback in der endgültigen Ansicht berücksichtigt wurden.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den tansanischen Gebrauchtwagenmarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Zahlen für den tansanischen Gebrauchtwagenmarkt stimmen oft nicht überein, hauptsächlich weil jeder Herausgeber die Marktgrenzen unterschiedlich zieht und sich auf unterschiedliche Preis- und Volumenbausteine stützt. Unterschiede zeigen sich zudem, wenn eine Schätzung den formellen Händlerverkauf betont, während eine andere breitere Weiterverkaufsaktivitäten einbezieht, die schwerer zu beobachten sind.
Die Hauptlücke ergibt sich daraus, ob lokal weiterverkaufte Gebrauchtimporte einmal zum Einzelhandelsübertragungswert gezählt werden oder wiederholt über Importwert, Händleraufschläge und Folgeweiterverkäufe hinweg. Im Ansatz von Mordor Intelligence behandeln wir den Markt als den Wert zum Zeitpunkt des Eigentümerwechsels innerhalb Tansanias, unter Anwendung einer Einfachzählregel, die an typische Transaktionspreise und validierte Umschlagsraten gekoppelt ist.
Vergleichsbenchmark
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 0,85 Mrd. USD (2026) | |
| Globale Unternehmensberatung A | 1,05 Mrd. USD (2025) | Behandelt häufig den Importwert zuzüglich Händleraufschlag als Marktproxy und kann auch Jahre unter Verwendung durchschnittlicher Wechselkurse vermischen, was den Wert aufbläht, wenn die Währung im Jahresverlauf schwächer wird. |
| Branchenblog B | 0,99 Mrd. USD (2024) | Extrapoliert häufig aus breiten Mobilitäts- oder Fahrzeughandelsnarrativen mit begrenzter Überprüfung des Weiterverkaufsumsatzes, und die Preisannahmen sind nicht eindeutig an Anlandekosten und Einzelhandelsspannen verankert, wie sie bei lokalen Geschäften zu beobachten sind. |
Die Streuung zwischen den Quellen erklärt sich größtenteils durch Zähllogik, Wechselkurszeitpunkt und die Zuverlässigkeit der Messung des Weiterverkaufsumsatzes. Indem die Annahmen nachvollziehbar an Importe, typische Preisstrukturen und validiertes Kanalverhalten gebunden bleiben, bleibt die Schätzung reproduzierbar und weniger anfällig für einmalige Schlagzeilen.


Im Bericht beantwortete Schlüsselfragen
Wie schnell wird der tansanische Gebrauchtwagenmarkt bis 2031 voraussichtlich wachsen?
Es wird prognostiziert, dass er zwischen 2026 und 2031 eine CAGR von 7,35 % verzeichnen wird.
Welcher Fahrzeugtyp verkauft sich im tansanischen Gebrauchtfahrzeugsegment am meisten?
Schräghecklimousinen machen nahezu die Hälfte aller verkauften Einheiten aus und spiegeln den städtischen Fahrbedarf wider.
Warum gewinnen Online-Plattformen in Tansania an Bedeutung?
Mobile-First-Kleinanzeigen integrieren Zahlungen, Finanzierung und umfangreiche Angebote, die den Kaufprozess für Smartphone-Nutzer vereinfachen.
Welche politischen Anreize unterstützen Elektrofahrzeuge in Tansania?
Das Finanzgesetz 2024 setzte den Importzoll auf 0 % für nicht montierte Hybridfahrzeuge fest und befreite Elektrofahrzeuge und Erdgasfahrzeuge von der Verbrauchsteuer.
Wie wirkt sich Währungsvolatilität auf Gebrauchtwagenpreise aus?
Die Abwertung des Schillings gegenüber dem japanischen Yen und dem US-Dollar erhöht die Importkosten, was sich häufig in höheren Einzelhandelspreisen niederschlägt.
Seite zuletzt aktualisiert am:



