
Marktgröße und Marktanteile des südamerikanischen Elektroantriebs-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.83 Milliarden US-Dollar |
| Marktgröße (2026) | 1.91 Milliarden US-Dollar |
| Marktgröße (2031) | 2.48 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.36 % |
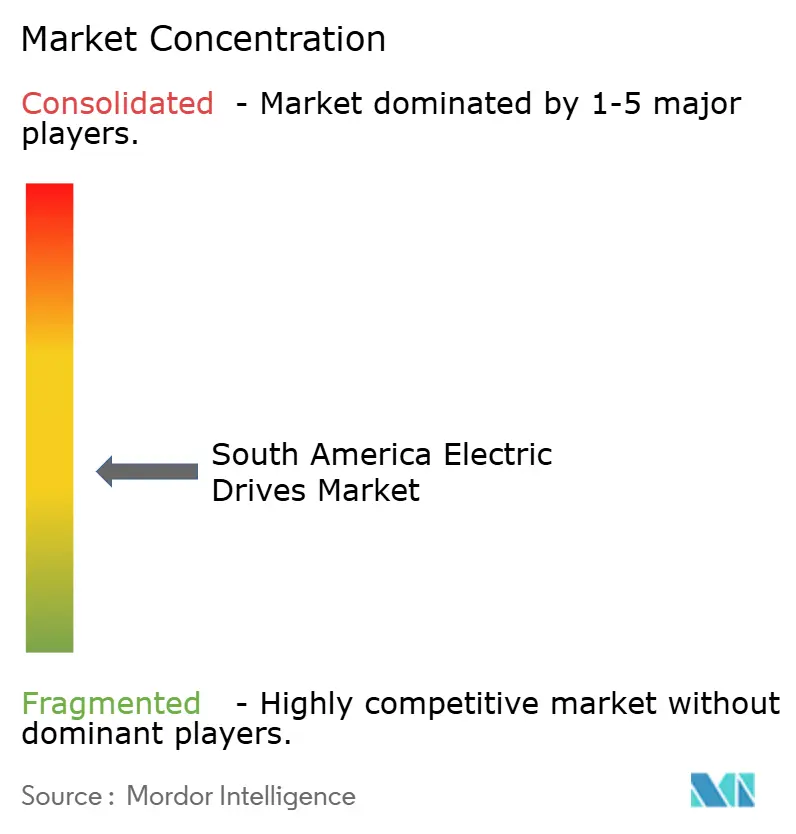
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des südamerikanischen Elektroantriebs-Marktes durch Mordor Intelligence
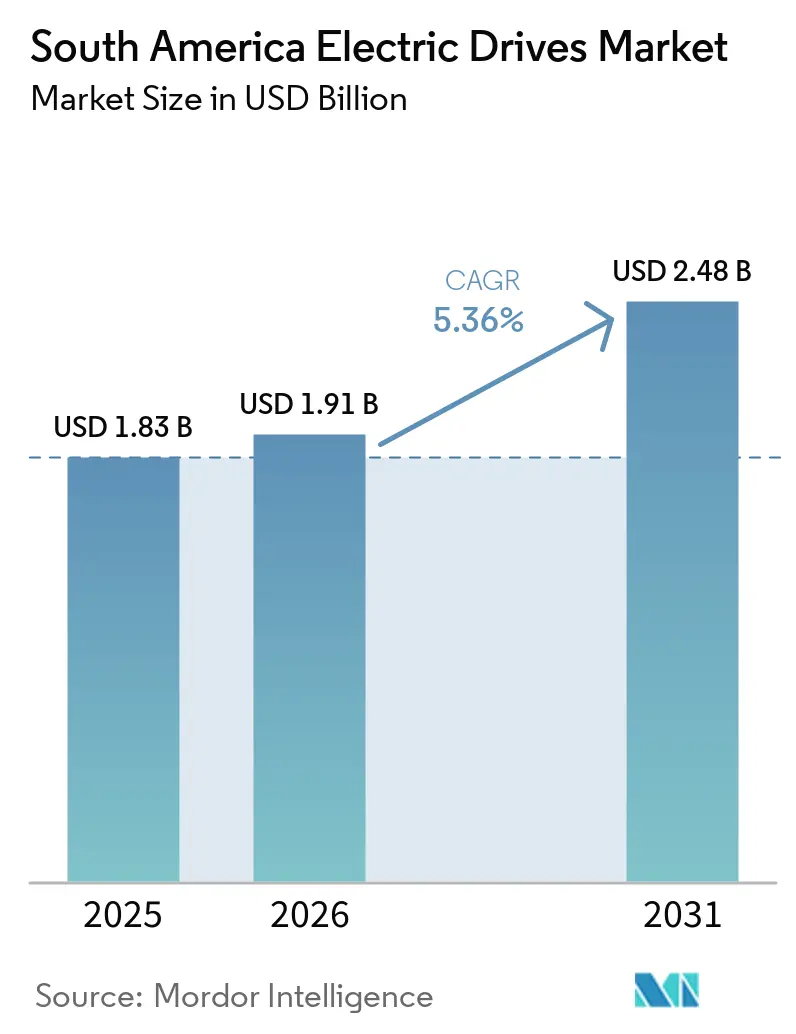
Die Marktgröße des südamerikanischen Elektroantriebs-Marktes wurde im Jahr 2025 auf 1,83 Milliarden USD geschätzt und soll von 1,91 Milliarden USD im Jahr 2026 auf 2,48 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,36 % während des Prognosezeitraums (2026–2031). Höhere Energiekosten machen die drehzahlvariable Regelung in Industrieanlagen mit Pumpen, Lüftern, Kompressoren und anderen motorgetriebenen Geräten zunehmend relevant. Ersatzaktivitäten in älteren Fabriken unterstützen ebenfalls die Nachfrage, da Betreiber Festdrehzahlsysteme aktualisieren und Prozessunterbrechungen reduzieren. Bergbau, Öl und Gas, Lebensmittelverarbeitung, Wasseraufbereitung und Zellstoffproduktion bleiben wichtige Nachfragequellen in ganz Südamerika. Lieferanten konkurrieren zunehmend über lokale Serviceabdeckung, digitale Inbetriebnahme und Motor-Antriebs-Pakete statt nur über Hardware. Importierte Komponenten, Finanzierungsengpässe und Währungsschwankungen schränken die Akzeptanz bei kleineren Industrieunternehmen weiterhin ein.
Wichtigste Erkenntnisse des Berichts
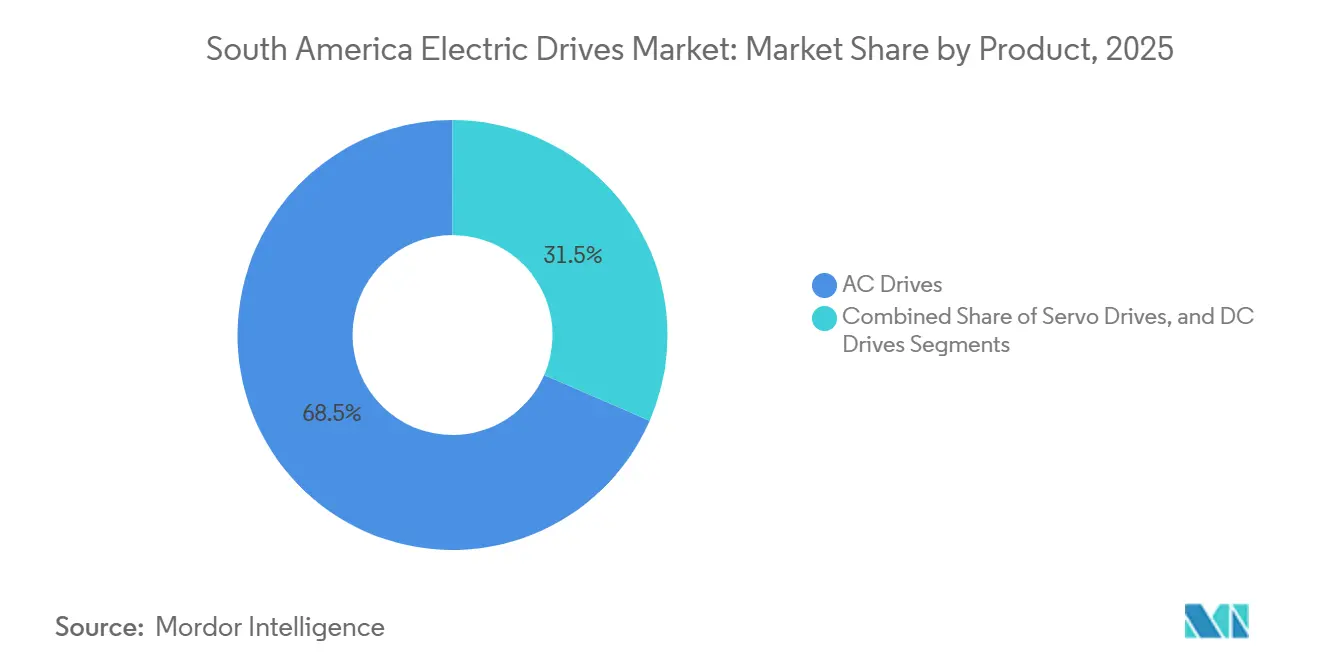
- Nach Produkt hielten Wechselstromantriebe im Jahr 2025 einen Marktanteil von 68,47 % am südamerikanischen Elektroantriebs-Markt, während Servoantriebe bis 2031 mit einer CAGR von 5,92 % wachsen sollen.
- Nach Spannung entfielen im Jahr 2025 74,62 % des Umsatzes auf Niederspannungsantriebe, während Mittelspannungsantriebe bis 2031 mit einer CAGR von 6,21 % wachsen sollen.
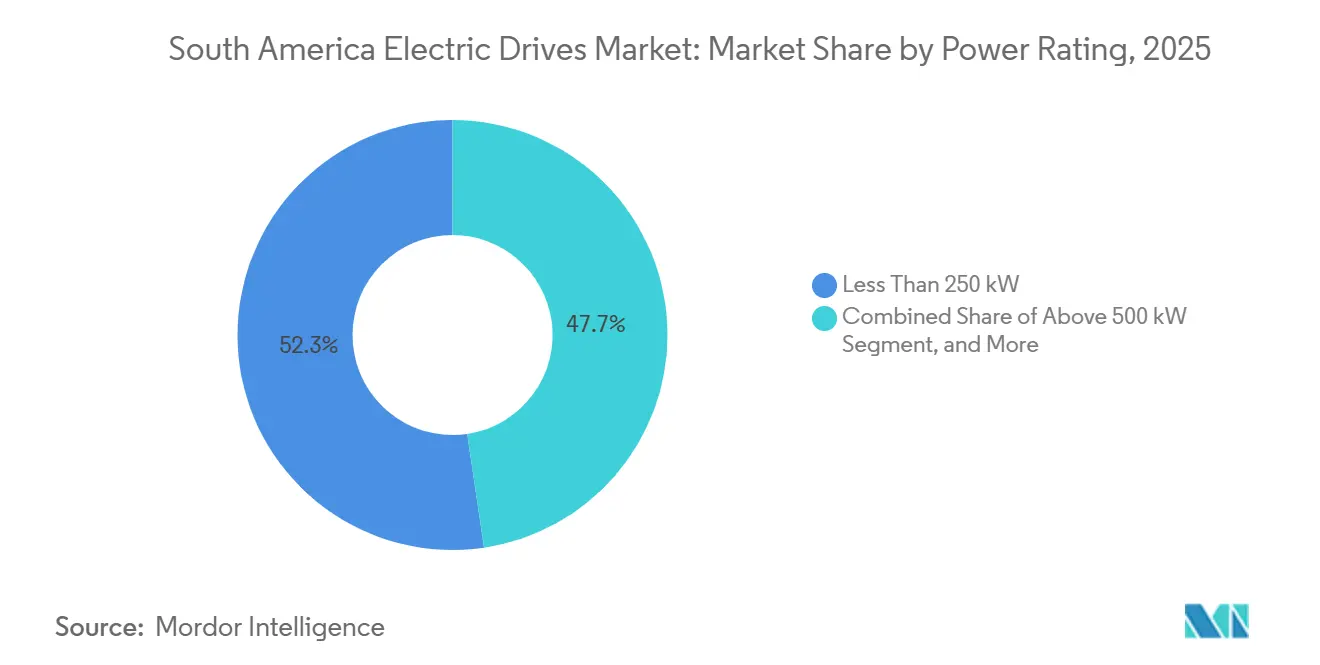
- Nach Leistungsklasse hielten Installationen unter 250 kW im Jahr 2025 einen Umsatzanteil von 52,34 %, während Installationen über 500 kW bis 2031 mit einer CAGR von 5,74 % wachsen sollen.
- Nach Endverbraucherbranche hielt Öl und Gas im Jahr 2025 einen Umsatzanteil von 21,68 %, während Lebensmittel und Getränke bis 2031 mit einer CAGR von 6,63 % wachsen sollen.
- Nach Geografie hielt Brasilien im Jahr 2025 einen Marktanteil von 42,68 % am südamerikanischen Elektroantriebs-Markt, während Chile bis 2031 mit einer CAGR von 6,17 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Industrieautomatisierung und Modernisierung von Bestandsanlagen | +1.4% | Brasilien, Argentinien, übriges Südamerika | Mittelfristig (2–4 Jahre) |
| Vorschriften zur Motoreffizienz und Senkung der Energiekosten | +1.2% | Brasilien, Chile und Kolumbien | Langfristig (≥ 4 Jahre) |
| Investitionen in Bergbau, Metalle, Zellstoff und Papier sowie Wasserinfrastruktur | +1.1% | Chile, Brasilien, Argentinien und Peru | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Präzisionsbewegung aus Batterie-, Automobil- und Verpackungslinien | +0.8% | Brasilien | Kurzfristig (≤ 2 Jahre) |
| Ausbau des lokalen Motor-Antriebs-Ökosystems durch brasilianische Hersteller | +0.5% | Brasilien, Argentinien und Chile | Langfristig (≥ 4 Jahre) |
| Antriebsbasierte vorausschauende Wartung für abgelegene und raue Umgebungen | +0.4% | Chile, Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrieautomatisierung und Modernisierung von Bestandsanlagen
Hersteller ersetzen Festdrehzahlanlagen durch drehzahlvariable Systeme in alternden Produktionsstätten in ganz Südamerika. Diese Aktivität unterstützt die Ersatznachfrage im südamerikanischen Elektroantriebs-Markt, insbesondere in Brasiliens etablierten Industriegebieten. Die Entscheidung zur Modernisierung spiegelt zunehmend sowohl Produktionsanforderungen als auch Energieeinsparungen wider. Die digitale Inbetriebnahme kann den Engineeringaufwand reduzieren und Standortunterbrechungen bei komplexen Nachrüstungen verkürzen. Rockwell Automation berichtete im Februar 2026 über verkürzte Projektlieferzeiten und reduzierten Engineeringaufwand bei Falcare Industrial Equipment in Brasilien.[1] Lieferanten mit Außentechnikern und etablierten Servicenetzwerken sind für Mehrfachantrieb-Nachrüstarbeiten besser positioniert.
Vorschriften zur Motoreffizienz und Senkung der Energiekosten
Brasiliens Effizienzvorschriften unterstützen Ersatzzyklen für ältere Motoren und zugehörige Steuerungsgeräte. Die Kombination eines effizienten Motors mit einem Antrieb kann den Stromverbrauch in Anwendungen mit variablem Drehmoment wie Pumpen und Lüftern reduzieren. Das Umweltprogramm der Vereinten Nationen identifiziert Motorsystemrichtlinien als einen Weg zur schnelleren Einführung effizienter Elektromotoren.[2] Der südamerikanische Elektroantriebs-Markt profitiert auch, wenn Upgrades Oberwellen- und Sicherheitsanforderungen einschließen. ABB installierte 15 ACQ580-Antriebe und hocheffiziente Motoren an 4 Pumpstationen von Saneago in Goiás. Das Projekt reduzierte den Energieverbrauch um 25 %, was mehr als 6.000 MWh jährlich entspricht, und erzielte jährliche Einsparungen von 3,4 Millionen BRL (586.000 USD).[3]
Investitionen in Bergbau, Metalle, Zellstoff und Papier sowie Wasserinfrastruktur
Große Bergbau- und Industrieprojekte schaffen Nachfrage nach leistungsstärkeren Antriebsgeräten in ganz Südamerika. Chiles Bergbauinvestitionspipeline umfasst Kupferkonzentratoren, Entsalzungsanlagen und Verarbeitungsanlagen, die Motorsteuerung und elektrische Integration erfordern. Die US-amerikanische International Trade Administration berichtete, dass Chiles Bergbausektor im Jahr 2026 über eine erhebliche Projektpipeline verfügte. Brasiliens Wasser- und Sanitäraufrüstungen unterstützen ebenfalls die Nachfrage nach Pumpenantrieben, während Zellstoff- und Papierprojekte große elektrische Systeme erfordern. Der südamerikanische Elektroantriebs-Markt gewinnt Servicemöglichkeiten, die über den ursprünglichen Geräteauftrag hinausgehen.
Nachfrage nach Präzisionsbewegung aus Batterie-, Automobil- und Verpackungslinien
Batterieproduktion, Fahrzeugmontage und automatisierte Verpackung steigern die Nachfrage nach Servo- und Wechselstromantrieben in Brasilien. BYD plante Investitionen von bis zu 500 Millionen BRL (98 Millionen USD) in die lokalisierte Batterieproduktion und eine jährliche Produktion von 150.000 Elektrofahrzeugen in Camaçari bis Ende 2026. Bosch kündigte im April 2026 eine Investition von 1 Milliarde BRL (172 Millionen USD) für Produktionslinien für Hochvolt-Elektromotoren in Brasilien an. Produktionslinien für Schweißen, Modulhandhabung, Sortierung und Palettierung erfordern präzise Bewegungssteuerung. Der südamerikanische Elektroantriebs-Markt profitiert, wenn diese Anlagen vom Anlagenbau in den Betrieb übergehen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestition im Vergleich zu Schützstartern | -0.9% | Brasilien, Argentinien, übriges Südamerika | Kurzfristig (≤ 2 Jahre) |
| Währungsvolatilität und Abhängigkeit von importierter Leistungselektronik | -0.7% | Brasilien und Argentinien | Mittelfristig (2–4 Jahre) |
| Begrenzte regionale Servicekompetenz außerhalb großer Industriezentren | -0.5% | Übriges Südamerika, ländliches Brasilien und Argentinien | Langfristig (≥ 4 Jahre) |
| Komplexität der Nachrüstung hinsichtlich Oberwellen, Wärme und Netzkompatibilität | -0.3% | Brasilien, Peru und Kolumbien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestition im Vergleich zu Schützstartern
Frequenzumrichtersysteme können 3- bis 8-mal mehr kosten als vergleichbare Direktanlauf-Schützstarter. Diese Preislücke bleibt eine wesentliche Hürde für kleine und mittlere Unternehmen mit begrenztem Zugang zu Finanzierungen. Höhere inländische Zinssätze in Brasilien im Jahr 2025 erhöhten die Kostenhürde für Projekte mit kleineren Motorlasten. Viele Betreiber bewerten Geräte weiterhin anhand der Anschaffungskosten statt der Lebenszykluskosten für Strom. Große Industriebetreiber können Antriebe über formelle Energiemanagementsysteme einführen, während kleinere Betriebe möglicherweise weiterhin Schütze und Sanftanlasser wählen. Dieses zweigleisige Kaufverhalten dämpft das kurzfristige Wachstum im südamerikanischen Elektroantriebs-Markt.
Währungsvolatilität und Abhängigkeit von importierter Leistungselektronik
Importierte Leistungselektronikkomponenten setzen Antriebslieferanten und -käufer Wechselkursschwankungen aus. Brasilien bezog im Jahr 2025 laut ABINEE-Berichten 45 % seiner Elektro- und Elektronikinputs aus China. Währungsveränderungen können die lokalen Kosten für IGBT-Module, Kondensatoren und Steuerplatinen erhöhen. Die OECD beschrieb die makroökonomischen Bedingungen und politischen Anpassungen, die Argentiniens Erholung im Jahr 2025 beeinflussten. Der südamerikanische Elektroantriebs-Markt kann Auftragsverzögerungen erfahren, wenn die Kosten für Ersatzteile ungewiss sind. Unsichere Kosten können auch die Ersatzteillagerbestände reduzieren und die Reparaturzeiten an abgelegenen Industriestandorten verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkt:
Wechselstromantriebe führen das Volumen an, während Servoantriebe in Premium-Anwendungen expandierenWechselstromantriebe machten im Jahr 2025 68,47 % des Produktumsatzes aus und waren die größte Produktkategorie im südamerikanischen Elektroantriebs-Markt. Sie werden häufig in Pumpen, Lüftern, Lüftungsgeräten und Kompressoren eingesetzt, da sie eine drehzahlvariable Regelung für gängige Industrielasten bieten. Ihre installierte Basis unterstützt die Ersatznachfrage in der Wasseraufbereitung, Lebensmittelverarbeitung und allgemeinen Fertigung. Gleichstromantriebe dienten weiterhin älteren Geräten in Zellstoff-, Druck- und Metallbearbeitungsanwendungen. Servoantriebe sollen bis 2031 mit einer CAGR von 5,92 % wachsen.
Servosysteme ermöglichen präzise, wiederholbare Bewegungen beim Abfüllen, Etikettieren, Verpacken, in der Elektronik und bei der Fahrzeugmontage. Ihr Wachstum spiegelt neue automatisierte Produktionskapazitäten in Brasilien wider und nicht den Umfang der installierten Wechselstromantriebsbasis. Sicherheitsanforderungen für automatisierte Geräte begünstigen ebenfalls Systeme mit integrierten Sicherheitsfunktionen. Lieferanten positionieren Servoantriebe als Teil umfassenderer Bewegungssteuerungspakete. Hochwertige Anwendungen, die eine präzise Maschinensteuerung erfordern, unterstützen die Nachfrage nach diesen Systemen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Spannung:
Niederspannungssysteme erhalten die installierte Basis aufrecht, während Mittelspannungsprojekte wachsenNiederspannungsantriebe machten im Jahr 2025 74,62 % des Umsatzes aus, getrieben durch die große Anzahl von Motoren unter 690 V. Diese Systeme bedienen Lebensmittelbetriebe, Wassernetze, HLK-Geräte und diskrete Fertigungslinien. Ihre breite installierte Basis sorgt für wiederkehrende Nachfrage, auch wenn größere Investitionsprojekte verzögert werden. Mittelspannungsantriebe sollen bis 2031 mit einer CAGR von 6,21 % wachsen. Der Niederspannungsanteil spiegelt die Volumenachfrage wider und nicht den Wert einzelner Aufträge.
Kupferkonzentratoren, Offshore-Kompressionssysteme, Zellstofffabriken und Hochkapazitätsaufbereitungsanlagen sind zentrale Anwendungen für Mittelspannungsgeräte. Solche Projekte haben längere Genehmigungs-, Installations- und Servicezyklen als Niederspannungsersatz. Elektrische Systeme in neuen Bergwerken werden zunehmend um große Elektromotoren und integrierte Steuerungen herum konzipiert. Dieser Ansatz erhöht die Bedeutung von Lieferanten, die Geräte, Standortunterstützung und langfristige Wartung bereitstellen können. Der südamerikanische Elektroantriebs-Markt umfasst Spannungsebenen mit unterschiedlichen Kaufzyklen und Kundenanforderungen.
Nach Leistungsklasse:
Kleine Installationen führen das Volumen an, während Hochleistungsprojekte schneller wachsenInstallationen unter 250 kW hielten im Jahr 2025 einen Umsatzanteil von 52,34 % und blieben die größte Leistungsklasse. Sie bedienen die große Anzahl kleiner Pumpen, Lüfter, HLK-Geräte und leichte Fertigungsanlagen in der Region. Diese Klasse profitiert von wiederkehrender Ersatznachfrage und geringerer Projektkomplexität. Installationen über 500 kW sollen bis 2031 mit einer CAGR von 5,74 % wachsen. Der Bereich 251–500 kW bedient chemische, petrochemische und mittelgroße Bergbaulasten.
Kupferverarbeitung, Zellstoffkocher und Offshore-Kompressorzüge erfordern Antriebe mit hoher Ausgangsleistung und zuverlässiger Standortunterstützung. Diese Aufträge umfassen häufig zugehörige Motoren, Schaltanlagen, Inbetriebnahme und Lebenszyklusdienstleistungen. WEG kündigte im September 2025 Investitionen in industrielle Expansion in Höhe von 1,1 Milliarden BRL (190 Millionen USD) für die Produktion großer Geräte in Brasilien an. Die Investition stärkt die regionale Komponentenkapazität für Großprojekte. Der südamerikanische Elektroantriebs-Markt hängt vom Zeitpunkt der Investitionen in Bergbau, Energie und Prozessindustrien ab.[4]
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbraucherbranche:
Öl und Gas führt die Nachfrage an, während Lebensmittel und Getränke am schnellsten wachsenÖl und Gas hielt im Jahr 2025 einen Endverbraucherumsatzanteil von 21,68 % und blieb die größte Kundengruppe. Offshore-Produktion, Kompression, Pumpen, Raffination und Verarbeitungsanlagen erfordern hochspezifizierte Motorsteuerungssysteme. Petrobras plant Investitionsausgaben von 19,6 Milliarden USD im Jahr 2026, mit Schwerpunkt auf Vor-Salz-Produktion und Raffineriemodernisierung. Lebensmittel und Getränke sollen bis 2031 mit einer CAGR von 6,63 % wachsen. Die Lebensmittelproduktion erfordert zunehmende Automatisierung beim Abfüllen, Verpacken und in der Materialhandhabung.
Rockwell Automation unterstützte die automatisierte Anlage von Tate and Lyle in Matão, São Paulo, mit Prozesssteuerungsanwendungen von der Materialhandhabung bis zur chemischen Dosierung. Wasser- und Abwassersysteme schaffen ebenfalls Nachfrage nach Pumpenantriebssystemen, da Kommunen die Behandlungskapazitäten ausbauen. Chemie, Stromerzeugung, HLK, Zellstoff und Papier sowie diskrete Industrien liefern zusätzliche Nachfrage in ganz Südamerika. Die Nachfrage über diese Endverbraucher hinweg reduziert die Abhängigkeit von einem einzelnen Industriezyklus. Der regionale Ausblick hängt von der Projektdurchführung in den größten energieintensiven Bereichen ab.
Geografische Analyse
Brasilien-Markt für elektrische Antriebe
Brasilien hielt im Jahr 2025 einen Anteil von 42,68 % am regionalen Umsatz und blieb der größte Markt für elektrische Antriebe in Südamerika. Die Nachfragebasis umfasst die Lebensmittel- und Getränkeproduktion, die Fahrzeugmontage, die Zellstoff- und Papierindustrie, die Petrochemie, die Wasserversorgung und die Offshore-Energie. Das Offshore-Programm von Petrobras stützt die Nachfrage nach elektrisch angetriebenen Verdichtungs- und Automatisierungssystemen. ABB gewann einen Elektro- und Automatisierungsauftrag für die Schiffe der nächsten FPSO-Generation von Petrobras, darunter P-84 und P-85. WEG kündigte im Jahr 2025 Investitionen in Höhe von 2,6 Milliarden BRL (448 Millionen USD) an, um Kapazitäten und Innovationen auszubauen.
Chile-Markt für elektrische Antriebe
Für Chile wird bis 2031 ein CAGR von 6,17 % prognostiziert, was die höchste Wachstumsrate im regionalen Markt darstellt. Der Kupferbergbau ist der zentrale Treiber der Nachfrage nach Hochleistungsantrieben, getriebelosen Mahlsystemen und damit verbundenen Dienstleistungen. Die U.S. International Trade Administration identifizierte Bergbauinvestitionen im Jahr 2026 als bedeutende Quelle der Ausrüstungsnachfrage in Chile. Bergbauprojekte erfordern lokale technische Unterstützung und Zertifizierungskapazitäten. Diese Nachfrage unterstützt Ausrüstungs- und Servicemöglichkeiten im gesamten Land.
Südamerika-Markt für elektrische Antriebe
Argentiniens industrielle Erholung und Energieinvestitionen stützen die selektive Nachfrage nach Maschinen und Hochleistungsantrieben. Die OECD berichtete, dass Argentiniens BIP im ersten Quartal 2025 nach dem Rückgang im Jahr 2024 im Jahresvergleich um 5,8 % gewachsen ist. Die Aktivitäten in Vaca Muerta erfordern Pumpen und Kompressoren für Bohr- und Verarbeitungsbetriebe. Peru, Kolumbien, Ecuador und Uruguay tragen durch kommunale Wasserversorgungssysteme, die Lebensmittelverarbeitung und Bergbauaktivitäten zur Nachfrage bei.
Wettbewerbslandschaft
Der südamerikanische Elektroantriebs-Markt ist mäßig konzentriert unter ABB, Siemens, WEG, Schneider Electric und Rockwell Automation. Diese Lieferanten konkurrieren durch Produktbreite, Serviceabdeckung, technische Zertifizierung und integrierte Automatisierungsplattformen. WEG verfügt über einen regionalen Fertigungsvorteil, der Lieferzeiten und lokale Garantieabdeckung unterstützen kann. Große Kunden bewerten zunehmend den Lebenszyklusservice neben der Geräteleistung. Dies begünstigt Unternehmen mit lokalen Ingenieuren und etablierten Ersatzteilnetzwerken.
Siemens und Schneider Electric entwickeln digitale Angebote, die Inbetriebnahme, Datenmanagement und Zustandsüberwachung unterstützen. ABB gewann im Jahr 2025 einen Elektro- und Automatisierungsauftrag für Petrobras' FPSO-Schiffe der nächsten Generation. WEG erweiterte seine Pläne zur Fertigung großer Geräte in Brasilien im Jahr 2025. Diese Schritte verbinden Bewegungsgeräte mit Daten- und Wartungsdienstleistungen. Der regionale Markt belohnt Lieferanten, die Geräte und betriebliche Verbesserungen unterstützen können.
Danfoss, Yaskawa, SEW-EURODRIVE, Bonfiglioli, Lenze, Parker-Hannifin, Delta Electronics, Kollmorgen und Fuji Electric konkurrieren stark im mittleren Marktsegment. Der Preiswettbewerb ist am deutlichsten in der Wechselstromantriebskategorie unter 250 kW, wo importbasierte Lieferanten expandieren. Vorausschauende Wartungsdienstleistungen bleiben eine Chance an abgelegenen Bergwerken und Wasseranlagen. Der Wettbewerb konzentriert sich weiterhin auf Servicequalität, Anwendungstechnik und Preisdisziplin.
Marktführer der südamerikanischen Elektroantriebs-Branche
-
ABB Ltd
-
Siemens AG
-
WEG S.A.
-
Schneider Electric SE
-
Danfoss A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika-Markt für elektrische Antriebe Unternehmen in diesem Bericht
- ABB Ltd
- Siemens AG
- WEG S.A.
- Schneider Electric SE
- Danfoss A/S
- Rockwell Automation, Inc.
- Yaskawa Electric Corporation
- Mitsubishi Electric Corporation
- Nidec Corporation
- Fuji Electric Co., Ltd.
- Hitachi, Ltd.
- Toshiba International Corporation
- Emerson Electric Co.
- Eaton Corporation plc
- TMEIC Corporation
- SEW-EURODRIVE GmbH & Co KG
- Bonfiglioli Riduttori S.p.A.
- Lenze SE
- Parker-Hannifin Corporation
- Delta Electronics, Inc.
- Kollmorgen Corporation
- Envases del Plata S.A.
- Impress Brasil Embalagens Metálicas Ltda.
- Metalgráfica Industria e Comércio Ltda.
Neueste Industrielle Entwicklungen in Südamerika-Markt für elektrische Antriebe
- August 2026: ABB und Vale formalisierten eine strategische Allianz zur Ausweitung von Automatisierung, KI und Digitalisierung auf mehrere Eisenerzverarbeitungsanlagen in Brasilien, aufbauend auf einem Erstphasenprojekt im Werk Conceição II in Itabira, das eine Produktivitätssteigerung von 25 % erzielte. Die Partnerschaft schafft einen wiederverwendbaren Technologierahmen für die Automatisierung von Vales breiterem Aufbereitungsnetzwerk, wobei antriebsbasierte Bewegungssteuerung als Betriebsstandard für zukünftige Standorte verankert ist.
- Juni 2026: Schneider Electric unterzeichnete eine endgültige Vereinbarung zur Übernahme von Cognite Holding, einem Unternehmen für industrielle KI- und Datenbetriebssoftware, für 3,1 Milliarden USD. Die Übernahme integriert Cognites industrielle Datenplattform mit Schneiders Aveva-Softwaresuite und verbessert die vorausschauende Automatisierung und Antriebszustandsüberwachungsfähigkeiten für südamerikanische Industriekunden.
- April 2026: Petrobras genehmigte die endgültige Investitionsentscheidung für das SEAP-I-Tiefseeprojekt im Sergipe-Alagoas-Becken. Zusammen mit der Entscheidung für SEAP II im Dezember 2025 zielen die 2 Module auf eine kombinierte Produktion von 240.000 Barrel pro Tag und kombinierte Investitionen von 60 Milliarden BRL (10,3 Milliarden USD) ab.
- April 2026: Bosch kündigte eine Investition von 1 Milliarde BRL (172 Millionen USD) in Brasilien an, um Produktionslinien für Hochvolt-Elektromotoren und zugehörige Komponenten für Nutzfahrzeuge einzurichten.
Berichtsumfang des südamerikanischen Elektroantriebs-Marktes
Der südamerikanische Elektroantriebs-Markt bezieht sich auf elektronische Geräte, die die Drehzahl, das Drehmoment und die Richtung von Elektromotoren in verschiedenen industriellen Anwendungen steuern. Diese Antriebe werden nach Produkttyp (Wechselstrom-, Gleichstrom- und Servoantriebe), Spannungsebenen (Nieder- und Mittelspannung) und Leistungsklassen kategorisiert und sind für die Optimierung des Energieverbrauchs und der Prozessgenauigkeit unerlässlich. Sie werden in der gesamten Region in den Bereichen Öl und Gas, Wasser und Abwasser, Lebensmittel und Getränke sowie Fertigung eingesetzt, um die Betriebseffizienz zu verbessern und den mechanischen Verschleiß zu reduzieren.
Der Bericht über den südamerikanischen Elektroantriebs-Markt ist segmentiert nach Produkt (Wechselstromantriebe, Gleichstromantriebe und Servoantriebe), Spannung (Niederspannungsantriebe und Mittelspannungsantriebe), Leistungsklasse (unter 250 kW, 251–500 kW und über 500 kW), Endverbraucherbranche (Öl und Gas, Wasser und Abwasser, Chemie und Petrochemie, Lebensmittel und Getränke, Stromerzeugung, HLK, Zellstoff und Papier, diskrete Industrien und sonstige Endverbraucherbranchen) sowie Geografie (Brasilien, Chile, Argentinien und übriges Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Wechselstromantriebe |
| Gleichstromantriebe |
| Servoantriebe |
| Niederspannungsantriebe |
| Mittelspannungsantriebe |
| Unter 250 kW |
| 251–500 kW |
| Über 500 kW |
| Öl und Gas |
| Wasser und Abwasser |
| Chemie und Petrochemie |
| Lebensmittel und Getränke |
| Stromerzeugung |
| HLK |
| Zellstoff und Papier |
| Diskrete Industrien |
| Sonstige Endverbraucherbranchen |
| Brasilien |
| Chile |
| Argentinien |
| Übriges Südamerika |
| Nach Produkt | Wechselstromantriebe |
| Gleichstromantriebe | |
| Servoantriebe | |
| Nach Spannung | Niederspannungsantriebe |
| Mittelspannungsantriebe | |
| Nach Leistungsklasse | Unter 250 kW |
| 251–500 kW | |
| Über 500 kW | |
| Nach Endverbraucherbranche | Öl und Gas |
| Wasser und Abwasser | |
| Chemie und Petrochemie | |
| Lebensmittel und Getränke | |
| Stromerzeugung | |
| HLK | |
| Zellstoff und Papier | |
| Diskrete Industrien | |
| Sonstige Endverbraucherbranchen | |
| Nach Geografie | Brasilien |
| Chile | |
| Argentinien | |
| Übriges Südamerika |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der südamerikanische Elektroantriebs-Markt?
Der südamerikanische Elektroantriebs-Markt wird im Jahr 2026 auf 1,91 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 5,36 % einen Wert von 2,48 Milliarden USD erreichen.
Welche Produktkategorie führt die Nachfrage nach Elektroantrieben in Südamerika an?
Wechselstromantriebe führten den Produktumsatz mit 68,47 % im Jahr 2025 an, da sie häufig in Pumpen, Lüftern, Kompressoren und Lüftungsanlagen eingesetzt werden.
Welche Elektroantriebs-Anwendung wächst in Südamerika am schnellsten?
Lebensmittel und Getränke sollen bis 2031 mit einer CAGR von 5,74 % wachsen, unterstützt durch automatisierte Produktions- und Verpackungsanlagen.
Welches Land führt die Nachfrage nach Elektroantrieben in Südamerika an?
Brasilien hielt im Jahr 2025 einen regionalen Umsatzanteil von 42,68 %, unterstützt durch seine breite Industriebasis und lokale Gerätefertigung.
Warum gewinnen Mittelspannungsantriebe in Südamerika an Nachfrage?
Bergbau, Offshore-Energie, Zellstoffproduktion und große Wasserprojekte erfordern Hochkapazitäts-Motorsteuerungssysteme, was ein prognostiziertes Wachstum von 8,94 % bis 2031 unterstützt.
Was schränkt die Einführung von Elektroantrieben in kleineren Betrieben ein?
Höhere Anfangsinvestitionskosten, Finanzierungsengpässe, Abhängigkeit von importierten Komponenten und begrenzte Servicekompetenz können Ersatzentscheidungen verzögern.