
Methylacetat-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 335.62 Millionen US-Dollar |
| Marktgröße (2032) | 485.64 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.67 % |
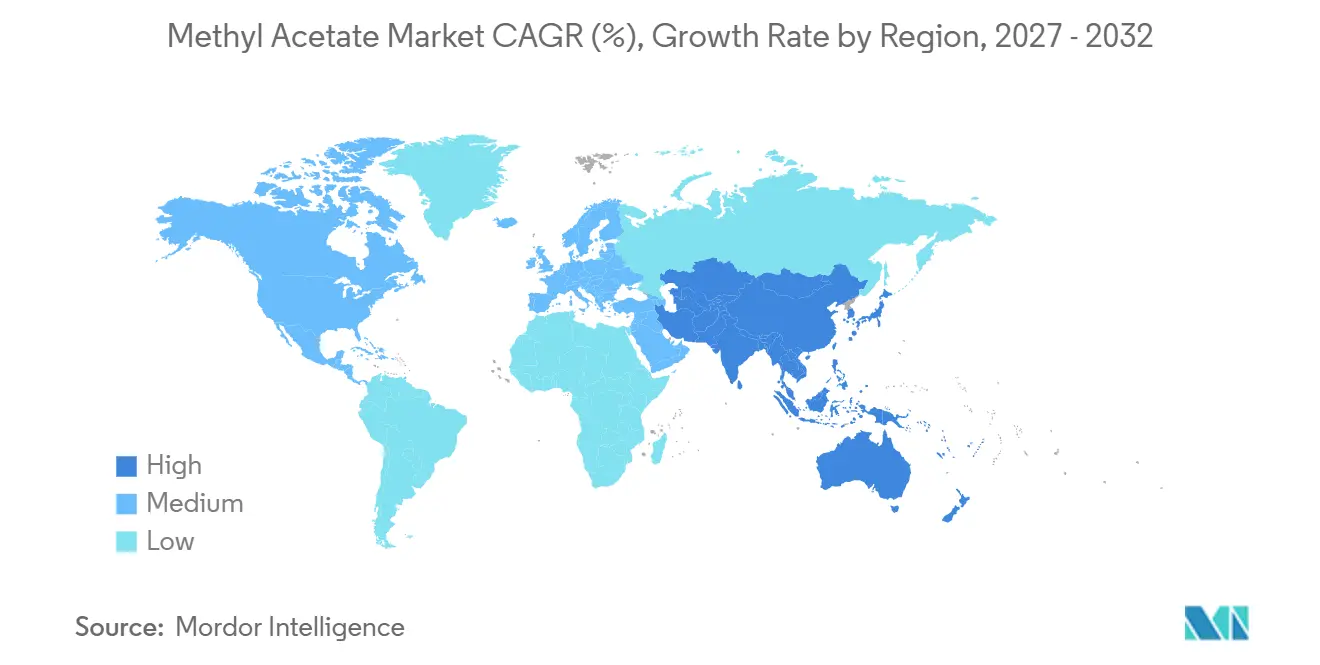
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
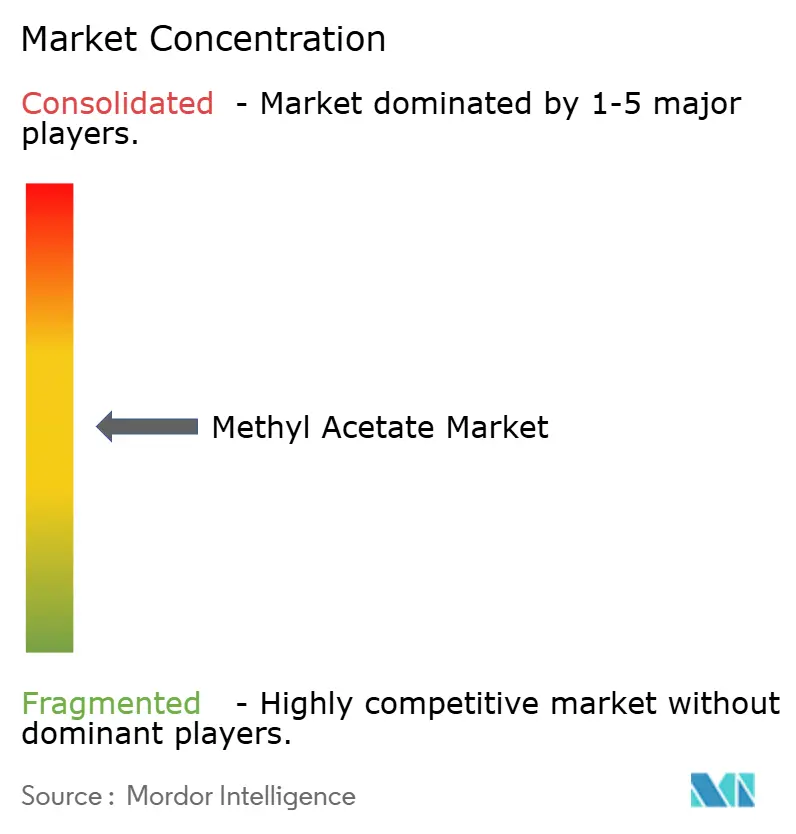
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Methylacetat-Marktanalyse von Mordor Intelligence
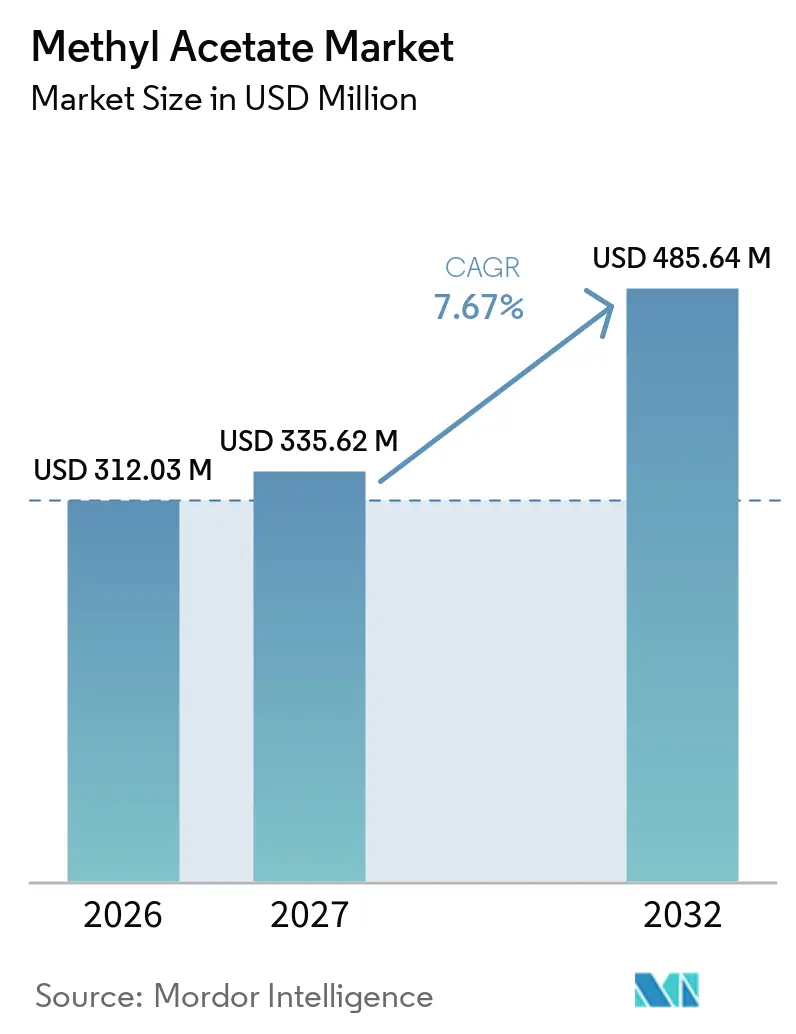
Die Methylacetat-Marktgröße wurde 2026 auf USD 312,03 Millionen geschätzt und soll von USD 335,62 Millionen im Jahr 2027 auf USD 485,64 Millionen bis 2032 wachsen, bei einem CAGR von 7,67 % während des Prognosezeitraums (2027–2032). Der Methylacetat-Markt entwickelt sich über seine traditionelle Rolle als Massenlösungsmittel hinaus, da Vorschriften und höherwertige Anwendungen zunehmend Produkte mit geringer Reaktivität bevorzugen. Seine geringe photochemische Reaktivität unterstützt den Einsatz in Formulierungen, die die Anforderungen an flüchtige organische Verbindungen (VOC) erfüllen müssen, während Bau, Automobilproduktion und Verpackungsdruck die Grundnachfrage bei großvolumigen Kundengruppen in mehreren globalen Regionen weiterhin stützen. Der Methylacetat-Markt profitiert auch von steigenden Anforderungen an schneller trocknende Beschichtungen und sorgfältig spezifizierte Lösungsmittel in der Pharmazie und Elektronik, wo Leistung und Compliance gemeinsam bewertet werden können. Integrierte Hersteller und Unternehmen mit Hochreinheitsverarbeitungskapazitäten sind besser positioniert, um diese Anforderungen zu erfüllen und qualifizierten Kunden eine dokumentierte Produktkonsistenz zu bieten. Rohstoffpreisbewegungen, Entflammbarkeitskontrolle und konkurrierende Lösungsmittelsysteme bleiben wichtige Einschränkungen für Nachfrage und Herstellermargen, insbesondere für Hersteller ohne integrierte Rohstoffversorgung.
Wichtigste Erkenntnisse des Berichts
- Nach Qualitätsstufe hielt Industriequalität 2026 einen Methylacetat-Marktanteil von 62,45 %, während Pharmaqualität bis 2032 voraussichtlich mit einem CAGR von 8,13 % wachsen wird.
- Nach Reinheit hielt die Reinheitsstufe 90 % bis 99 % im Jahr 2026 einen Methylacetat-Marktanteil von 44,06 %, während die Reinheitsstufe größer als oder gleich 99 % bis 2032 voraussichtlich mit einem CAGR von 8,36 % wachsen wird.
- Nach Endverbrauchsbranche hielten Farben und Lacke 2026 einen Methylacetat-Marktanteil von 48,38 %, während Körperpflege und Kosmetik bis 2032 voraussichtlich mit einem CAGR von 8,67 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik 2026 einen Methylacetat-Marktanteil von 45,73 % und wird bis 2032 voraussichtlich mit einem CAGR von 8,59 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitution durch VOC-arme und VOC-befreite Lösungsmittel | +2.5% | Global, mit frühester und stärkster Auswirkung in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an schnelle Trocknung in Beschichtungen und Druckfarben | +2.0% | Global, Kernnachfrage in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Hochreinheitsnachfrage aus Pharmazie und Elektronik | +1.5% | Kernbereich Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Wachsende Produktion von Bau-, Automobil- und Industriebeschichtungen | +1.2% | Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Regionalisierung der Chemieproduktion in Asien-Pazifik | +0.8% | Asien-Pazifik, mit frühen Gewinnen in China, Indien und den ASEAN-Ländern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution durch VOC-arme und VOC-befreite Lösungsmittel
Die Regulierung von Emissionen flüchtiger organischer Verbindungen (VOC) ist ein zentraler Nachfragetreiber für den Methylacetat-Markt. Die U.S. Environmental Protection Agency behielt den photochemischen Reaktivitätsfaktor von Methylacetat bei 0,07 g O₃/g VOC im Rahmen der Aerosolbeschichtungsregel von 2025 bei, was seinen Befreiungsstatus im Rahmen des einschlägigen Bundesrahmens unterstützt[1]. Der schrittweise Ausstieg des South Coast Air Quality Management District aus Parachlorbenzotrifluorid (PCBTF) und tert-Butylacetat ab Januar 2026 schränkte die konformen Lösungsmitteloptionen für Anwendungen in Kalifornien ein. BASF entwickelte Ausgangsformulierungen für PCBTF-freie 2K-Polyurethan-Automobillackierungen, die Methylacetat als konformes Alternativlösungsmittel verwenden. Die Anforderungen der Europäischen Chemikalienagentur an Entflammbarkeits- und Arbeitsschutzdokumentation begünstigen ebenfalls Lieferanten mit etablierter technischer Dokumentation. Da Compliance-Fristen näher rücken, haben Formulierer einen Anreiz, konforme Lösungsmittel zu qualifizieren, bevor eine Vorschrift in Kraft tritt.
Anforderungen an schnelle Trocknung in Beschichtungen und Druckfarben
Methylacetat hat einen Siedepunkt von 57 °C, was eine schnelle Lösungsmittelfreisetzung bei Beschichtungs- und Druckvorgängen unterstützt. Diese Eigenschaft ist relevant für Hochvolumenlinien, bei denen die Trocknungsgeschwindigkeit den Durchsatz und die Linieneffizienz beeinflusst. Im Flexo- und Tiefdruck können langsamere Lösungsmittel die Produktivität verringern, was den Einsatz von Methylacetat in schnelllebigen Verpackungsanwendungen unterstützt. 2K-Polyurethanbeschichtungen benötigen Material in Urethangüte mit kontrolliertem Wasser- und Alkoholgehalt, was einen Teil der Nachfrage in Richtung höherreiner Produkte verschiebt. Eastman Chemical Company positioniert sein hochreines Methylacetat für feuchtigkeitsempfindliche Polyurethansysteme, bei denen die Spezifikationskonsistenz Teil der Lieferantenqualifizierung ist[2]. Diese Anforderung bietet Lieferanten mit zuverlässigen Destillations- und Zertifizierungskapazitäten einen klareren Zugang zur höherwertigen Nachfrage.
Hochreinheitsnachfrage aus Pharmazie und Elektronik
Der pharmazeutische Einsatz verlagert sich im Methylacetat-Markt von der Massenextraktion hin zu spezifizierten Reaktionsmedien und Arzneimittelverabreichungsanwendungen. Methylacetat ist ein Restlösungsmittel der Klasse 3 gemäß dem Internationalen Rat für Harmonisierung (ICH) Q3C, was auf ein geringeres toxikologisches Bedenken für Anwendungen wie die Synthese aktiver pharmazeutischer Wirkstoffe und die Tablettenumhüllung hinweist. Die Halbleiterfertigung und die Reinigung von Leiterplatten erfordern ebenfalls Lösungsmittel mit kontrollierten Verunreinigungsprofilen. Der VOC-Befreiungsstatus kann die Compliance-Anforderungen für Einrichtungen in Luftqualitätsnichterfüllungsgebieten reduzieren. Celanese Corporation identifiziert Speziallösungsmittel für pharmazeutische und fortschrittliche Materialanwendungen innerhalb seiner integrierten Acetylkette. Rückverfolgbarkeit der Lieferkette und Charge-zu-Charge-Qualität werden daher zu stärkeren Wettbewerbsüberlegungen für die Hochreinheitsversorgung.
Wachsende Produktion von Bau-, Automobil- und Industriebeschichtungen
Bauwerksbezogene Beschichtungen bleiben eine große Nachfragequelle für den Methylacetat-Markt. Industriequalitätsmaterial wird in Architekturfarben, Schutzanstrichen und industriellen Wartungsprodukten in Entwicklungsländern eingesetzt. Automobilwerke in China und Südkorea verwenden es in Erstausrüstungs-Lackierlinien und Nachrüstlackierungsanwendungen, da schnelle Trocknung und Harzkompatibilität kurze Produktionszyklen unterstützen. Chinas integriertes Chemiesystem unterstützt die inländische Verfügbarkeit von Essigsäure, Methanol und nachgelagerten Esterprodukten. Hersteller in der Nähe von Rohstoffen können Industriekäufern, die preis- und lieferempfindlich sind, Versorgungszuverlässigkeit bieten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Entflammbarkeits-, Lagerungs- und Transportanforderungen | -0.8% | Global, am stärksten ausgeprägt im Nahen Osten und Afrika sowie in Südamerika | Mittelfristig (2–4 Jahre) |
| Preisvolatilität bei Methanol und Essigsäure | -0.6% | Global, margensensitivste Auswirkung in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch Aceton, Ethylacetat und wasserbasierte Formulierungen | -0.5% | Global, am intensivsten in preissensitiven Märkten in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Entflammbarkeits-, Lagerungs- und Transportanforderungen
Methylacetat hat einen Flammpunkt von −10 °C und ist als hochentzündliche Flüssigkeit der Klasse 3 der Vereinten Nationen (UN) eingestuft. Diese Einstufung erfordert getrennte Lagerung, spezielle Tankerzertifizierung und Einschränkungen beim gemeinsamen Verladen. Diese Anforderungen erhöhen die Logistik- und Handhabungskosten im Vergleich zu wasserbasierten oder weniger entflammbaren Alternativen, insbesondere wenn die Lieferdistanzen lang oder die Lagerkapazitäten begrenzt sind. Die Belastung ist größer für kleinere Nutzer in Teilen Südamerikas und Afrikas, wo die Infrastruktur für Gefahrgüter weniger entwickelt ist. Die Anforderungen der Europäischen Chemikalienagentur verlangen zudem Kontrollen der beruflichen Exposition und entsprechende Dokumentation. Bei Aerosolanwendungen kann die Entflammbarkeit des Lösungsmittels den Einsatz einschränken, wenn sie die Einstufung der fertigen Formulierung beeinflusst.
Preisvolatilität bei Methanol und Essigsäure
Die Methylacetatproduktion hängt von Essigsäure und Methanol ab, sodass Veränderungen bei einem der beiden Rohstoffe die Herstellerkosten direkt beeinflussen. Versorgungsunterbrechungen in Europa und geopolitischer Druck auf die Methanolversorgung aus dem Nahen Osten erhöhten den Kostendruck in den Jahren 2025 und 2026. Celanese Corporation kündigte im Februar, März und Mai 2026 Preiserhöhungen in der Acetylkette an, was zeigt, wie höhere Inputkosten durch die Wertschöpfungskette weitergegeben wurden. Hersteller ohne vorgelagerte Integration tragen ein größeres Risiko der Margenkompression, wenn die Rohstoffkosten steigen, insbesondere wenn Kundenverträge keine schnellen Preisanpassungen erlauben. Ihre Kapazitätserweiterungen und Qualitätszertifizierungsinvestitionen können dadurch schwieriger zu finanzieren werden. Käufer in der Druckfarben- und Klebstoffbranche können auch zwischen qualifizierten Lösungsmitteln wechseln, wenn die Methylacetatpreise weniger günstig werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe:
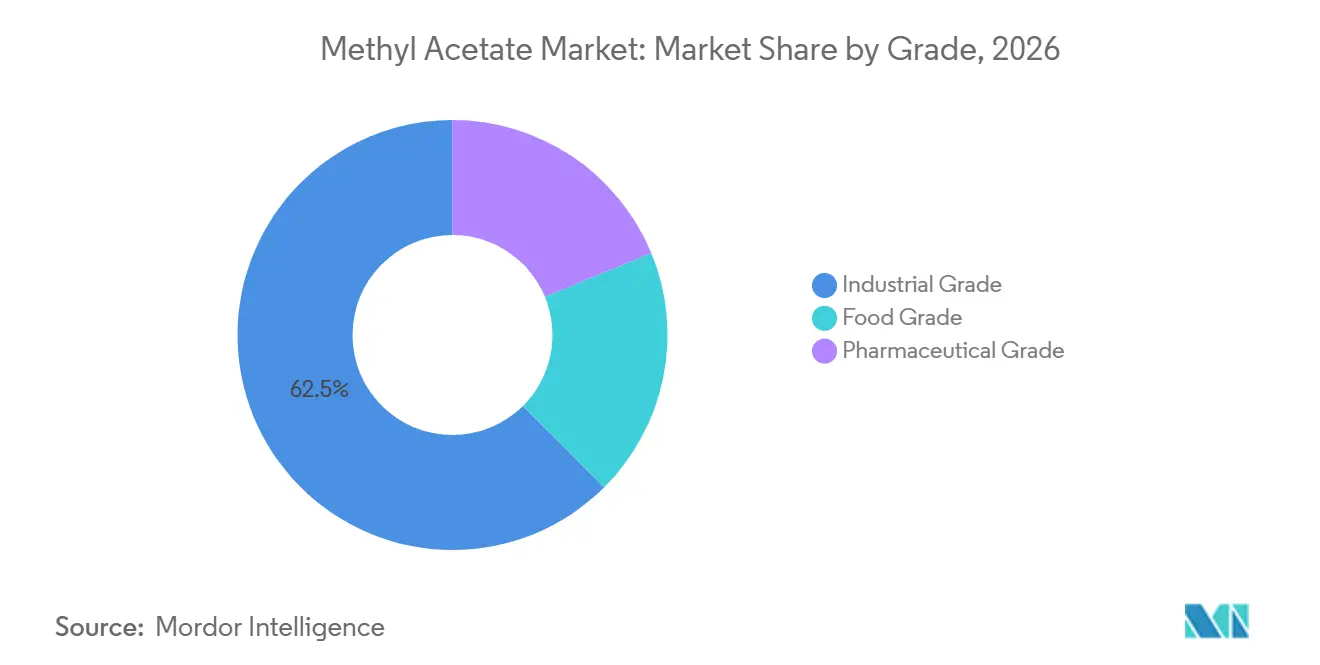
Industriequalität behält die Umsatzführerschaft, während Pharmaqualität expandiertIndustriequalität hielt 2026 einen Methylacetat-Marktanteil von 62,45 %. Sie bedient die breite Nachfragebasis in Farben, Klebstoffen, Druckfarben und Standard-Industriereinigungsanwendungen. Diese Verwendungen sorgen für eine stetige Nachfrage, da Bau, Fahrzeugwartung und Industriebetrieb geografisch vielfältig sind. Industriekunden neigen auch dazu, Lösungsmitteloptionen eng an den Gesamtformulierungskosten zu messen. Lebensmittelqualität dient Aroma- und Duftstoffanwendungen, bei denen der fruchtige Geruch von Methylacetat die beabsichtigte Formulierung unterstützt. Es nimmt eine kleinere, aber stabile Position innerhalb des Qualitätsstufenmix ein.
Pharmaqualität wird voraussichtlich bis 2032 mit einem CAGR von 8,13 % im Methylacetat-Markt wachsen. Die Nachfrage wird durch strengere Spezifikationen für aktive pharmazeutische Wirkstoffe und mehr Tablettenumhüllungsanwendungen gestützt. Pharmaqualität und die Reinheitsstufe größer als oder gleich 99 % sind eng miteinander verbunden, da beide von konsistenten Spezifikationen abhängen. Chang Chun Group hat pharmazeutische Methylacetatvarianten für Tablettenumhüllungsanwendungen entwickelt. Lieferanten, die sich ausschließlich auf Standard-Industrieprodukte konzentrieren, haben möglicherweise weniger Zugang zur Nachfrage nach Premiumqualitäten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Reinheit:
90 % bis 99 % Reinheit führt, während Größer als oder gleich 99 % Reinheit expandiertDas Reinheitssegment 90 % bis 99 % hielt 2026 einen Methylacetat-Marktanteil von 44,06 %. Beschichtungen, Klebstoffe und Druckfarben verwenden diesen Bereich, wo höhere Reinheit für die Leistung nicht erforderlich ist. Bau- und Automobillackierungen in Asien-Pazifik und Nordamerika stützen ihre große Nachfragebasis. Material mit weniger als 90 % Reinheit dient niedrigspezifizierten industriellen Reinigungsanwendungen und chemischen Prozessanwendungen. Bei diesen Anwendungen betonen Beschaffungsentscheidungen Kosten mehr als Reinheit. Die Nachfrage nach dieser Stufe kann allmählich zurückgehen, wenn die Produktanforderungen strenger werden.
Größer als oder gleich 99 % Reinheit wird voraussichtlich bis 2032 mit einem CAGR von 8,36 % wachsen. Pharmazie, Elektronik und Spezialbeschichtungen erfordern eine bessere Kontrolle von Verunreinigungen und Feuchtigkeit. Diese Anwendungen unterstützen Premiumpreise, wenn Lieferanten die Produktkonsistenz dokumentieren können. Die Verfügbarkeit von zertifizierter Versorgung und zuverlässiger Spezifikationskontrolle bleibt für Kunden in diesen Anwendungen wichtig.
Nach Endverbrauchsbranche:
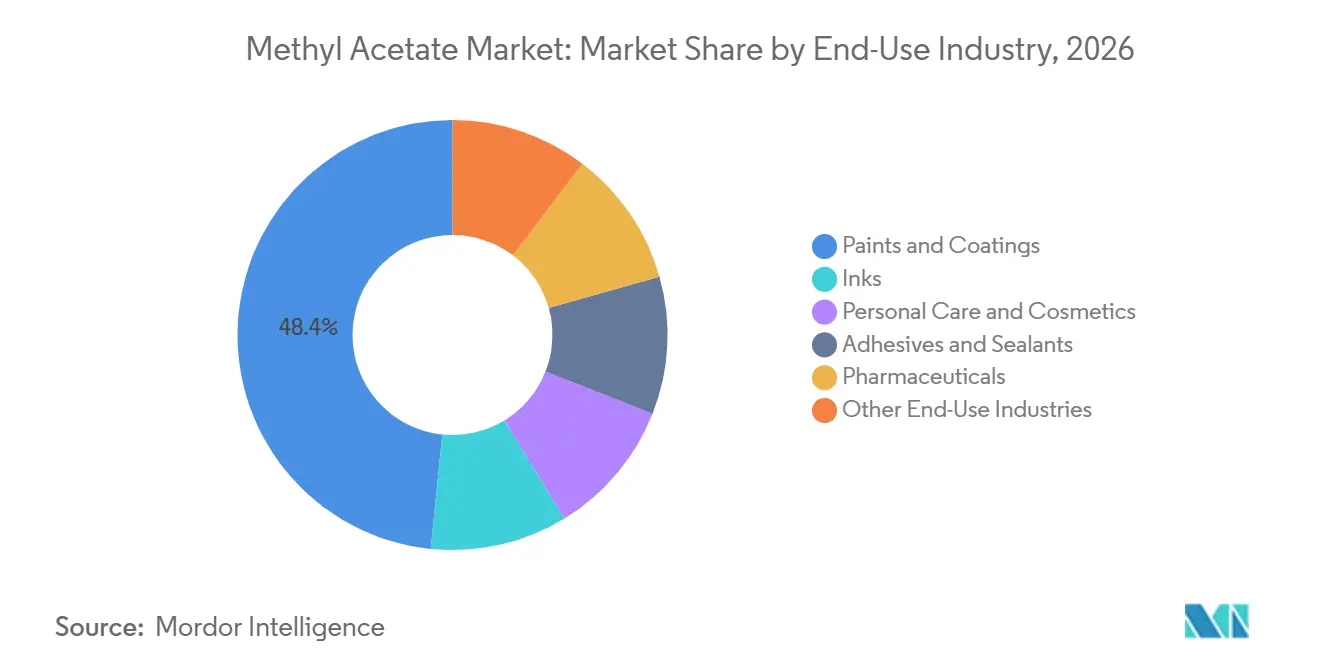
Farben und Lacke führen die Nachfrage an, während Körperpflege und Kosmetik schneller wachsenFarben und Lacke hielten 2026 einen Methylacetat-Marktanteil von 48,38 %. Dieser Endverbrauch umfasst Architekturprodukte, Automobil-Erstausrüstungsbeschichtungen, Nachrüstlackierungssysteme, Industriegrundierungen und marine Schutzanstriche. Seine Bedeutung ergibt sich aus dem hohen Materialdurchsatz über viele Beschichtungstypen hinweg. Klebstoffe und Dichtstoffe verwenden Methylacetat ebenfalls, da es Harzsysteme lösen kann, die im Bau und in der Automobilmontage eingesetzt werden. Pharmazie und Druckfarben stellen speziellere Nachfragepools mit unterschiedlichen Spezifikationsanforderungen dar. Weitere Verwendungen umfassen Aromatisierung, Agrochemikalien und die Synthese von Spezialchemikalien.
Körperpflege und Kosmetik werden voraussichtlich bis 2032 mit einem CAGR von 8,67 % wachsen. Formulierer verwenden Methylacetat in der Nagelpflege, beim Duftstoffmischen, in Haarnebeln und Aerosolprodukten, bei denen schnelle Verdunstung und geringe Rückstände wichtig sind. Eastman Chemical Company identifiziert Methylacetat als Lösungsmittel für Anwendungen, die eine kontrollierte Produktleistung erfordern. Körperpflegeanwendungen können kosmetische Qualität oder Lebensmittelqualität erfordern, was ihr Wachstum mit der Nachfrage nach hochreinen Produkten verknüpft. Dies schafft einen weiteren Weg für Lieferanten, die definierte Qualitätsanforderungen erfüllen können. Die Verschiebung in diesem Endverbrauch unterstützt einen höherwertigen Mix im Methylacetat-Markt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Methylacetat-Markt
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 45,73 % am Methylacetat-Markt und wird voraussichtlich bis 2032 mit einer CAGR von 8,59 % wachsen. China ist ein bedeutender Produzent und Verbraucher, da es über eine integrierte Produktion von Essigsäure, Methanol und nachgelagerten Lösungsmitteln verfügt. Dieses System unterstützt Kostenvorteile für inländische Produzenten und die Exportversorgung. Indien und die ASEAN-Länder steigern die Nachfrage durch Bautätigkeit, Automobilproduktion und Fertigungslokalisierung. Japan und Südkorea tragen eine spezialisierte Nachfrage nach pharmazeutischer Qualität und Elektronikqualität bei. Ihre strengen Kundenqualifizierungsanforderungen machen sie zu wichtigen wertorientierten Märkten in der Region.
Nordamerika-Methylacetat-Markt
Nordamerika bleibt ein bedeutender Verbraucher und regulatorischer Referenzpunkt für den Methylacetat-Markt. Bundesweite VOC-Vorschriften fördern die Nachfrage in Beschichtungs- und Reinigungsanwendungen, bei denen Formulierer reaktionsarme Optionen benötigen. Celanese Corporation betreibt eine integrierte Acetylkette und meldete für 2025 einen Nettoumsatz von 9,5 Milliarden USD in seinen Geschäftsbereichen Acetylkette und technische Werkstoffe. Mexiko steigert die Nachfrage durch Nearshoring in der Fahrzeugfertigung und Elektronikmontagefertigung. Diese Anlagen verwenden Beschichtungs- und Klebstofflösungsmittel in neuen Industriebetrieben.
EMEA- und Südamerika-Methylacetat-Markt
Europa operiert im Rahmen des Registrierungs-, Bewertungs-, Zulassungs- und Beschränkungsrahmens für Chemikalien (REACH) der Europäischen Chemikalienagentur, der Dokumentation zu Gefahren, Exposition und Lieferkette erfordert. BASF unterstützt die europäische Versorgung durch seine integrierten Chemiestandorte und Investitionen in Antwerpen, Belgien. Südamerika verzeichnet eine Nachfrage, die mit Bau- und Automobilaktivitäten verbunden ist, obwohl Importabhängigkeit und Konjunkturzyklen die Planbarkeit einschränken. Der Nahe Osten und Afrika weisen eine derzeit geringere Marktdurchdringung auf, da die Logistik für Gefahrgüter und die VOC-Compliance-Anforderungen weniger entwickelt sind. Beide Regionen behalten ein längerfristiges Potenzial, da Industrietätigkeit und Stadtentwicklung voranschreiten.
Wettbewerbslandschaft
Der Methylacetat-Markt ist mäßig konzentriert, wobei die fünf führenden Unternehmen Eastman Chemical Company, Celanese Corporation, Wacker Chemie AG, Anhui Wanwei Group Co., Ltd. und Chang Chun Group umfassen. Ihre etablierten Vertriebsnetze und technischen Ressourcen sind wichtig, wenn pharmazeutische und elektronische Kunden zuverlässige Dokumentation, Rückverfolgbarkeit und wiederholbare Chargenleistung erfordern. Chinesische Hersteller konkurrieren häufig durch Volumenproduktion, Rohstoffnähe und Zugang zu inländischen Beschichtungs- und Klebstoffkunden. Diese lokale Position kann die Transportkomplexität für Standard-Industrienutzer reduzieren und die Reaktionsfähigkeit bei Nachfrageänderungen unterstützen. Der Wettbewerb ist am direktesten bei Produkten in Industriequalität, wo Kostenunterschiede bedeutsam sind. Pharmaqualitäts- und Elektronikqualitätsmaterialien sind stärker durch Kundenqualifizierung und Spezifikationsanforderungen geschützt.
Celanese Corporation gab im Oktober 2025 bekannt, dass es beabsichtigt, die Acetatfaserherstellung in seinem Werk in Lanaken, Belgien, im Jahr 2026 einzustellen, da der Betrieb wirtschaftlich nicht rentabel war. Diese Maßnahme spiegelt die Rationalisierung hochkostiger europäischer Kapazitäten wider und unterstützt den Fokus auf margenstarke Produkte. BASF hat PCBTF-freie Ausgangsformulierungen für Automobillackierungen unter Verwendung von Methylacetat entwickelt, um Kunden bei der Erfüllung der sich ändernden Anforderungen in Kalifornien zu unterstützen. Die Formulierungsarbeit ist wichtig, da Kunden die Lösungsmittelleistung innerhalb eines Systems bewerten können, anstatt ein Eingangsmaterial isoliert zu ändern. Eastman Chemical Company liefert hochreines Methylacetat für feuchtigkeitsempfindliche Polyurethan-Anwendungen und stärkt damit seine Position in spezifikationsgeführten Segmenten. Diese Schritte zeigen, dass Anwendungsunterstützung und zuverlässige Produktqualität ebenso wichtig sein können wie der Produktionsmaßstab. Sie erhöhen auch die Bedeutung von Beziehungen zu Formulierern während der Produktqualifizierung.
Nachhaltigkeit und Prozessentwicklung sind weitere Bereiche der Wettbewerbsdifferenzierung im Methylacetat-Markt. Celanese Corporation führte 2025 die ECO-CC-Produktlinie in Clear Lake, Texas, ein, unter Verwendung von kohlenstoffarmem Methanol aus seinem Fairway-Kohlenstoffabscheidungs- und -nutzungs-Joint-Venture mit Massenbilanzverfolgung und Lebenszyklusanalyse. Diese Entwicklung kann kohlenstoffärmere Acetylkettenprodukte, einschließlich Estergüten, unterstützen, bei denen Kunden Informationen zu Rohstoffemissionen benötigen. Biobasiertes Methylacetat und zertifiziertes kohlenstoffarmes Material sind in der kommerziellen Verfügbarkeit noch begrenzt. Lieferanten, die glaubwürdige Lebenszyklus- oder Massenbilanzdokumentation bereitstellen können, können Kunden ansprechen, die Emissionsinformationen für eingekaufte Materialien suchen. Solche Dokumentation kann in europäischen und nordamerikanischen Kundenbeschaffungsprozessen relevant sein, die nun Lieferketteninformationen neben Preis und technischer Eignung bewerten. Die Wettbewerbslandschaft bleibt breit, da die führende Lieferantengruppe keinen dominanten Versorgungsanteil hält.
Führende Unternehmen im Methylacetat-Markt
-
Eastman Chemical Company
-
Celanese Corporation
-
Wacker Chemie AG
-
Anhui Wanwei Group Co., Ltd.
-
Chang Chun Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Methylacetat-Markt Unternehmen in diesem Bericht
- Anhui Wanwei Group Co., Ltd.
- BASF
- Celanese Corporation
- Chang Chun Group
- Changzhou Xinkang Chemical Co., Ltd.
- China National Petroleum Corporation
- Eastman Chemical Company
- Hunan Xiangwei Co., Ltd.
- Jiangsu Ruifeng Polymer Materials Co., Ltd.
- Jiangsu Sopo Chemical Co., Ltd.
- Shanxi Sanwei Group Co Ltd.
- Sichuan Chuanwei Group Co., Ltd.
- Sinochem Plastics Co., Ltd.
- Wacker Chemie AG
- Yixing Jiangnan Chemical Co., Ltd.
- Zhangzhou Oushuo Chemical Co., Ltd.
Neueste Industrielle Entwicklungen in Methylacetat-Markt
- Mai 2026: Celanese Corporation kündigte Preiserhöhungen für sein gesamtes Acetylketten-Portfolio an, einschließlich Essigsäure, Vinylacetatmonomer, Ethylacetat, Essigsäureanhydrid und ausgewählter Lösungsmittel, mit sofortiger Wirkung in den Regionen Amerika und EMEA. Die Preisanpassungen sind für den Methylacetat-Markt relevant, da Änderungen bei der Preisgestaltung verwandter Acetylkettenchemikalien die Preisdynamik auf dem Lösungsmittelmarkt und die Beschaffungskosten für nachgelagerte Hersteller beeinflussen können.
- März 2026: Wissenschaftler am CSIR–National Chemical Laboratory (CSIR-NCL) in Pune entwickelten eine einheimische Technologie zur Herstellung von Dimethylether (DME), einem chemischen Zwischenprodukt, das bei der Herstellung von niederen Olefinen, Dimethylsulfat und Methylacetat verwendet wird. Die Entwicklung unterstützt den Methylacetat-Markt, indem sie die inländischen Produktionskapazitäten für einen vorgelagerten chemischen Rohstoff, der bei der Methylacetatsynthese verwendet wird, vorantreibt.
Globaler Methylacetat-Marktberichtsumfang
Methylacetat ist ein flüchtiges organisches Lösungsmittel und ein Ester, der in industriellen Formulierungen und der chemischen Verarbeitung eingesetzt wird. Seine schnelle Verdunstungsrate und Lösungsmitteleigenschaften machen es geeignet für Anwendungen, die eine effiziente Auflösung, Formulierungskompatibilität und kontrollierte Trocknung erfordern.
Der Methylacetat-Markt ist nach Qualitätsstufe, Reinheit, Endverbrauchsbranche und Geografie segmentiert. Nach Qualitätsstufe ist der Markt in Industriequalität, Pharmaqualität und Lebensmittelqualität segmentiert. Nach Reinheit ist der Markt in größer als oder gleich 99 % Reinheit, 90 % bis 99 % Reinheit und weniger als 90 % Reinheit segmentiert. Nach Endverbrauchsbranche ist der Markt in Farben und Lacke, Klebstoffe und Dichtstoffe, Pharmazeutika, Druckfarben, Körperpflege und Kosmetik sowie sonstige Endverbrauchsbranchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Methylacetat in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| Industriequalität |
| Pharmaqualität |
| Lebensmittelqualität |
| Größer als oder gleich 99 % Reinheit |
| 90 % bis 99 % Reinheit |
| Weniger als 90 % Reinheit |
| Farben und Lacke |
| Klebstoffe und Dichtstoffe |
| Pharmazeutika |
| Druckfarben |
| Körperpflege und Kosmetik |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Qualitätsstufe | Industriequalität | |
| Pharmaqualität | ||
| Lebensmittelqualität | ||
| Nach Reinheit | Größer als oder gleich 99 % Reinheit | |
| 90 % bis 99 % Reinheit | ||
| Weniger als 90 % Reinheit | ||
| Nach Endverbrauchsbranche | Farben und Lacke | |
| Klebstoffe und Dichtstoffe | ||
| Pharmazeutika | ||
| Druckfarben | ||
| Körperpflege und Kosmetik | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Methylacetat-Markt?
Die Methylacetat-Marktgröße wurde 2026 auf USD 312,03 Millionen geschätzt und soll von USD 335,62 Millionen im Jahr 2027 auf USD 485,64 Millionen bis 2032 wachsen, bei einem CAGR von 7,67 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Methylacetat an?
VOC-Compliance, schnelle Trocknung in Beschichtungen und Druck sowie Hochreinheitsbedarf in Pharmazie und Elektronik stützen die Nachfrage.
Welche Qualitätsstufe hielt 2026 den größten Anteil?
Industriequalität hielt 2026 einen Anteil von 62,45 %, da Farben, Klebstoffe, Druckfarben und industrielle Reinigung eine breite Nachfragebasis schaffen.
Welche Reinheitsstufe wird bis 2032 am schnellsten wachsen?
Größer als oder gleich 99 % Reinheit wird voraussichtlich bis 2032 mit einem CAGR von 8,36 % wachsen, gestützt durch pharmazeutische, elektronische und Spezialbeschichtungsanwendungen.