
Marktgröße und Marktanteile für aromatische Lösungsmittel
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 7.15 Milliarden US-Dollar |
| Marktgröße (2031) | 9.02 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.75 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für aromatische Lösungsmittel von Mordor Intelligence
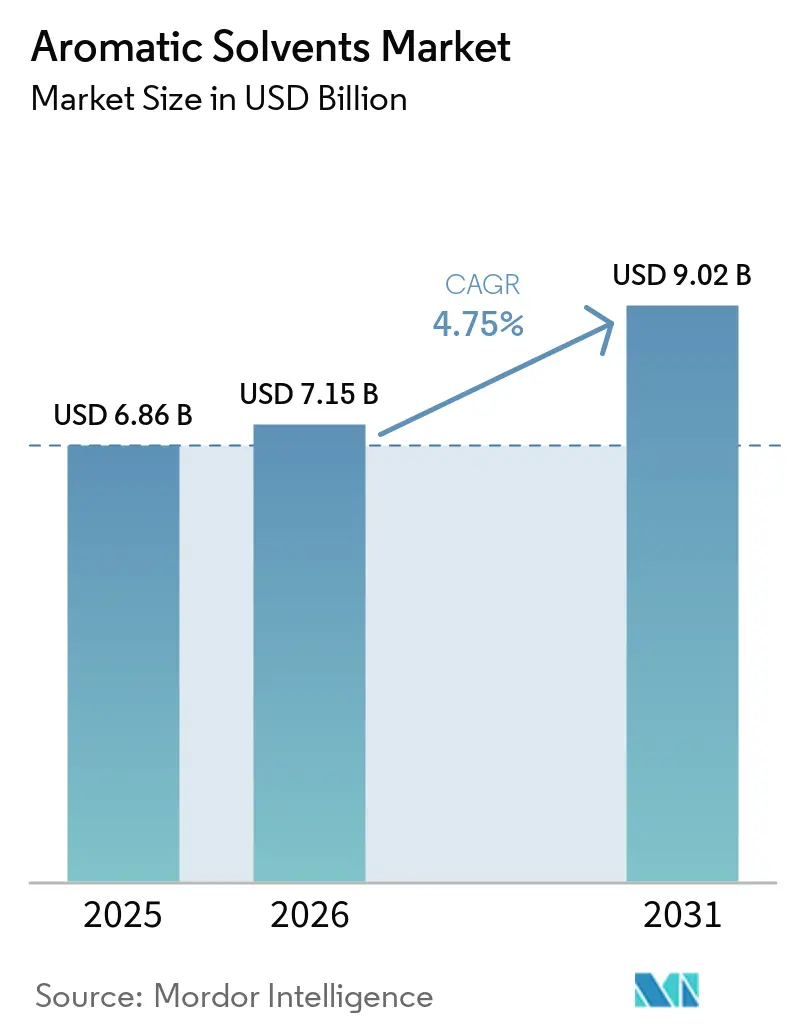
Die Marktgröße für aromatische Lösungsmittel wurde im Jahr 2025 auf 6,86 Milliarden USD geschätzt und soll von 7,15 Milliarden USD im Jahr 2026 auf 9,02 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,75 % während des Prognosezeitraums (2026–2031). Der Markt für aromatische Lösungsmittel wird durch Industrielacke, Hochleistungsklebstoffe, Druckfarben, Reinigung und chemische Fertigung gestützt. Toluol, Xylol und Ethylbenzol bleiben zentrale Materialien aufgrund ihrer starken Lösekraft, kontrollierten Verdunstung und Harzkompatibilität. Diese Eigenschaften sind wichtig, wenn Hersteller ein stabiles Anwendungsverhalten bei unterschiedlichen Temperaturen, Substraten, Produktionsbedingungen, Schichtdicken, Trocknungszeiten und Harzsystemen benötigen. Lösungsmittelbasierte Formulierungen bleiben relevant, wo wasserbasierte oder biobasierte Systeme die erforderliche Betriebsleistung nicht erfüllen. Qualifizierte Industrieformulierungen erfordern Zeit und Investitionen zur Änderung, was eine schnelle Substitution in Anwendungen mit definierten Leistungsanforderungen begrenzt. Regulatorische Maßnahmen fördern die Neuformulierung, insbesondere bei dekorativen Beschichtungen, während leistungsgetriebene Anwendungen weitgehend unberührt bleiben. Integrierte Produzenten verwalten Rohstoff- und Lösungsmittelmargen entlang der gesamten Wertschöpfungskette. Neue Kapazitäten im Asien-Pazifik-Raum erweitern das regionale Angebot, während die Lösungsmittelrückgewinnung bei wichtigen Kundenstandorten die Nachfrage nach Primärmaterial in ausgewählten Anwendungen dämpft. Die Nachfragebedingungen werden durch technische Anforderungen, regulatorische Verpflichtungen, Rohstoffökonomie, Einkaufsentscheidungen der Lieferanten, regionale Angebotsbedingungen, Anwendungsqualifizierungszyklen und die Kapazitätsentscheidungen integrierter Produzenten in wichtigen regionalen Märkten geprägt.
Wichtigste Erkenntnisse des Berichts
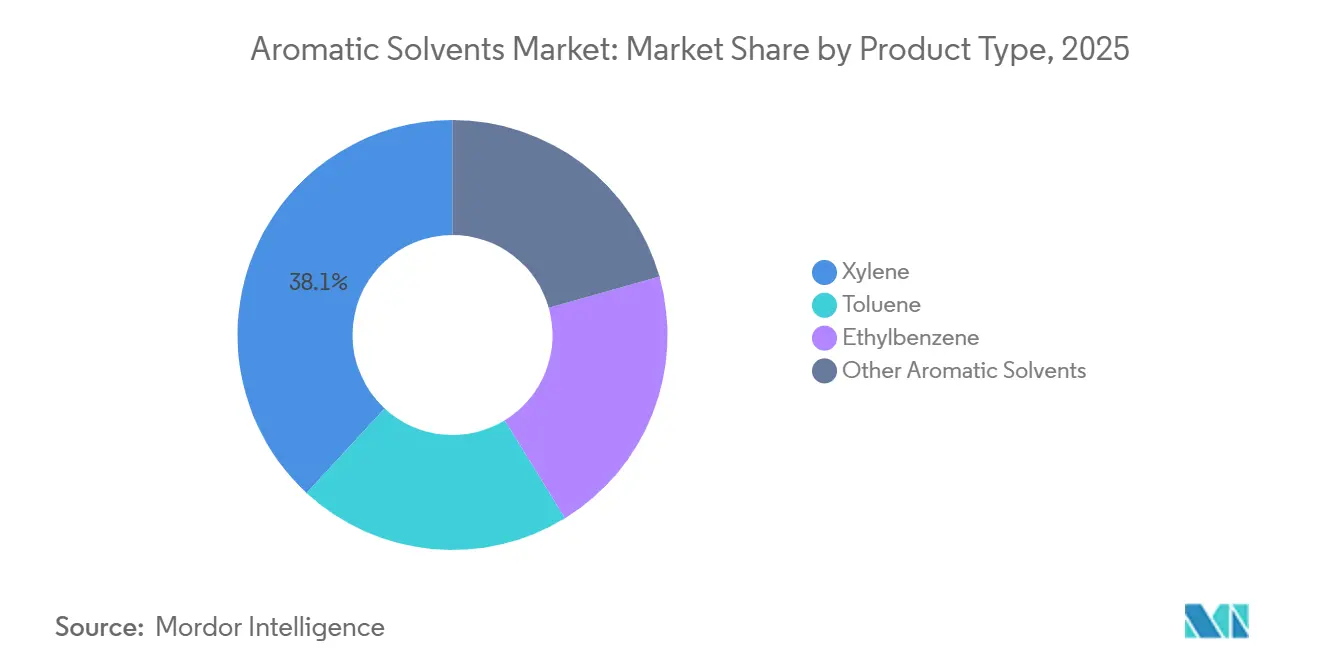
- Nach Produkttyp hielt Xylol im Jahr 2025 einen Anteil von 38,13 % und soll bis 2031 mit einer CAGR von 5,13 % wachsen.
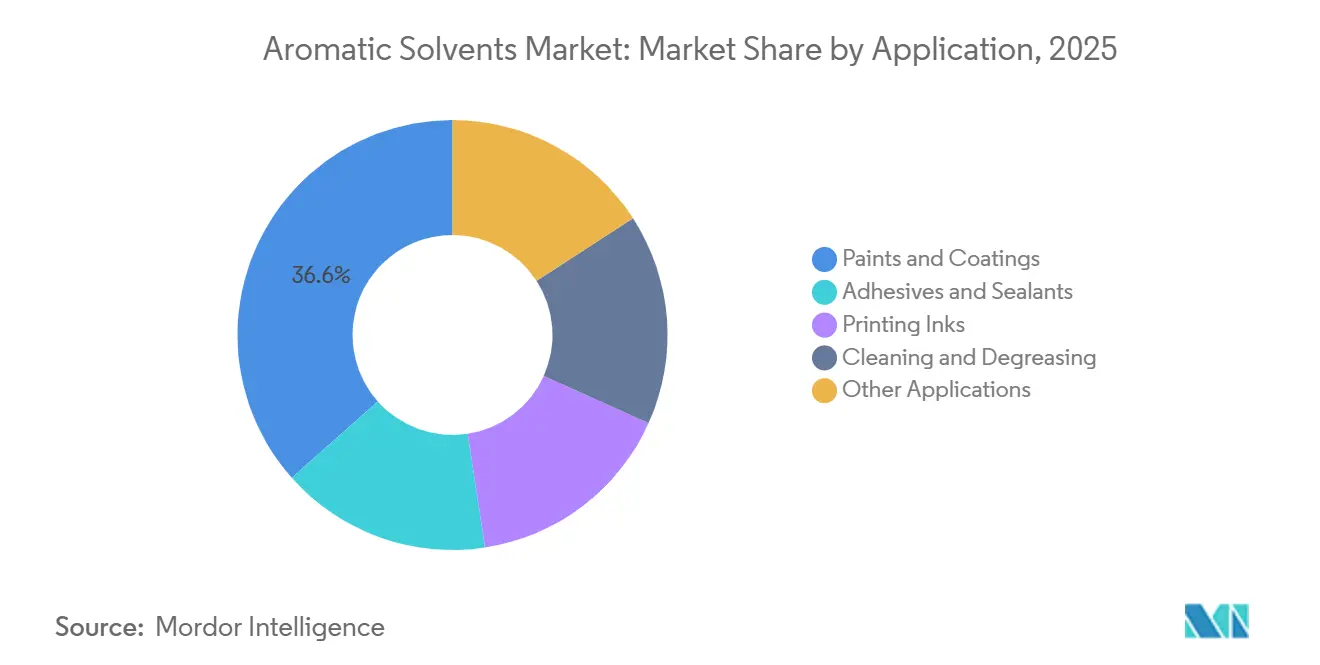
- Nach Anwendung entfielen auf Farben und Lacke im Jahr 2025 ein Anteil von 36,56 %, während Klebstoffe und Dichtstoffe bis 2031 mit einer CAGR von 5,45 % wachsen sollen.
- Nach Geografie entfiel auf den Asien-Pazifik-Raum im Jahr 2025 ein Anteil von 41,32 % am Markt, und er soll bis 2031 mit einer CAGR von 5,67 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für aromatische Lösungsmittel
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach Farben und Lacken | +1.8% | Global, mit Schwerpunkt in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Wachsende Automobil- und Transportproduktion | +1.0% | Asien-Pazifik als Kern, einschließlich China, Indien und Südkorea, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Wachstum bei industrieller Reinigung, Klebstoffen und Druckfarben | +0.8% | Global, mit frühen Gewinnen in den ASEAN-Fertigungskorridoren | Mittelfristig (2–4 Jahre) |
| Ausbau der petrochemischen und chemischen Zwischenproduktherstellung in Asien-Pazifik | +1.1% | Asien-Pazifik als Kern, mit sekundären Auswirkungen auf die Handelsströme in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Einführung von Lösungsmittelrückgewinnung und geschlossenen Rückgewinnungskreisläufen | +0.2% | Nordamerika und Europa, mit früher Einführung in chinesischen Lackierbetrieben von Erstausrüstern (OEM) | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach Farben und Lacken
Farben und Lacke bleiben der größte Verbrauchskanal für den Markt für aromatische Lösungsmittel. Lösungsmittelbasierte Alkyd-, Epoxid-, Polyurethan- und Acrylsysteme werden in der industriellen Instandhaltung, im Schiffbau und bei der Automobillackierung eingesetzt. Gemischtes Xylol und Toluol unterstützen eine kontrollierte Verdunstung und Harzkompatibilität unter unterschiedlichen Anwendungsbedingungen. Wasserbasierte Systeme haben einige dekorative Lackanwendungen ersetzt, erfüllen jedoch nicht alle technischen Anforderungen bei Industrielacken. Der regulatorische Druck hat leistungsschwächere Architekturanwendungen von leistungsgetriebenen Industrieanwendungen getrennt. Eine Studie aus dem Jahr 2026 ergab, dass britische Dekorfarben infolge der EU-Lackrichtlinie von Alkan-Lösungsmitteln auf Alkohole, Ketone, Ester und Siloxane umgestellt worden waren.
Diese Verschiebung bei dekorativen Beschichtungen beseitigt nicht den Bedarf an aromatischen Lösungsmitteln in allen Lackformulierungen. Industrielle Anwender müssen Lacke häufig neu qualifizieren, bevor sie ein Lösungsmittelsystem ersetzen – ein Prozess, der Änderungen bei Schutz-, Schiffbau- und Automobillackanwendungen verzögern kann. Der Markt für aromatische Lösungsmittel behält daher die Nachfrage dort, wo Leistung, Prozesskontrolle und Substratkompatibilität eng miteinander verknüpft sind. Hochreinheitsgüten haben eine stärkere Position, wo Anwender strengen technischen Spezifikationen unterliegen. Diese Unterscheidung erklärt, warum die Neuformulierung bei dekorativen Beschichtungen weiter fortgeschritten ist als bei vielen Industriesystemen.
Wachsende Automobil- und Transportproduktion
Die Automobilproduktion unterstützt den Markt für aromatische Lösungsmittel durch Beschichtungen, Klebstoffe, Gummiverarbeitung und Reinigungsoperationen. Die Fahrzeugmontage erfordert Materialien, die definierten Anwendungs- und Aushärtungsbedingungen entsprechen. Die Montage von Elektrofahrzeugen verwendet auch Strukturklebstoffe in Fahrzeugkonstruktionen aus mehreren Materialien, und diese Klebstoffe benötigen Lösungsmittelträger zur Steuerung der Viskosität und der offenen Zeit während der Anwendung. Strukturelles Kleben schafft daher einen zusätzlichen Nachfrageweg für aromatische Lösungsmittel in der Fahrzeugfertigung, der für China, Indien, Südkorea und andere regionale Produktionszentren relevant ist.
Die Transportfertigung beeinflusst nicht alle Verwendungen aromatischer Lösungsmittel gleichermaßen. Beschichtungen bleiben wichtig für Schutz, Reparatur und Veredelung, während Klebstoffe das Fügen und Montieren unterstützen. Der Markt für aromatische Lösungsmittel profitiert, wenn diese Verwendungen innerhalb großer Fertigungslieferketten stattfinden. Indiens politische Unterstützung für Automobilkomponenten stärkt die Bedingungen für inländische Fertigungsaktivitäten. Chinas hohe Fahrzeugproduktion macht seine Lieferkette auch zu einem wichtigen Ziel für Beschichtungs- und Klebematerialien. Die Nachfrage ist eher mit der Industrietätigkeit als allein mit dem Personenfahrzeugabsatz verknüpft.
Wachstum bei industrieller Reinigung, Klebstoffen und Dichtstoffen sowie Druckfarben
Industrielle Reinigung, Klebstoffe und Dichtstoffe sowie Druckfarben bieten dem Markt für aromatische Lösungsmittel eine vielfältige Palette von Nachfragetreibern. Aromatische Lösungsmittel lösen synthetische Harze, Polymere und Tintenkomponenten effektiv auf. Tief- und Flexodruckfarben verwenden Lösungsmittelträger in Anwendungen für flexible Verpackungen, und die Nachfrage nach flexiblen Verpackungen wird durch den anhaltenden Bedarf an Verbraucher- und E-Commerce-Vertriebsformaten gestützt. Lösungsmittelbasierte Kontaktklebstoffe bleiben in der Schuh-, Möbel- und Industrieklebung in Südostasien wichtig. Diese Endverwendungen verringern die Abhängigkeit von einem einzigen Verbrauchskanal.
Die Elektronikmontage in Vietnam, Malaysia und den Philippinen unterstützt eine selektive Nachfrage nach Präzisionslösungsmittelreinigung. Gemischte Xylolgüten werden in Anwendungen wie dem Ablösen von Fotolacken und der Leiterplattenaufbereitung eingesetzt, die besondere Aufmerksamkeit auf Kontaminationskontrolle und Materialkompatibilität erfordern. Die Verlagerung eines Teils der Elektronikproduktion nach Südostasien verbreitert die regionale Nachfragebasis für den Markt für aromatische Lösungsmittel. Druckfarben bieten einen stabilen Absatzkanal für schnelle Verdunstung auf Hochgeschwindigkeitsdruckmaschinen, während Klebstoffe die Nachfrage aus Verpackung, Konsumgütern und Industriemontage steigern.
Ausbau der petrochemischen und chemischen Zwischenproduktherstellung in Asien-Pazifik
Petrochemische Investitionen im Asien-Pazifik-Raum beeinflussen den Markt für aromatische Lösungsmittel sowohl auf der Angebots- als auch auf der Nachfrageseite. Die Produktion von gereinigter Terephthalsäure, Styrol und Polyurethanvorläufern erhöht den internen Verbrauch aromatischer Rohstoffe. China, Indien und Südkorea bleiben wichtige Standorte für diese nachgelagerte Aktivität. Größere integrierte Standorte können aromatische Ströme intern nutzen oder Handelsgüten an nahegelegene Kunden liefern, was die Verfügbarkeit unterstützt und gleichzeitig den regionalen Wettbewerb erhöht. Diese Struktur stärkt auch die Verbindung zwischen Lösungsmittelpreisen und der breiteren Benzol-, Toluol- und Xylol-Wertschöpfungskette (BTX). Steamcracker, die Ethan statt Naphtha verwenden, produzieren weniger BTX-Koprodukte, was die Verfügbarkeit von Handelsaromaten an einigen Standorten einschränken kann. Raffinerieintegrierte Produktionserweiterungen in Asien können daher die Preisunterschiede zwischen integrierten Standorten und Handelsmärkten beeinflussen.
Sinopec begann 2025 mit der Erweiterung des Tahe-Raffinerie- und Chemieprojekts in Xinjiang. Das Projekt umfasst einen Aromaten-Komplex mit einer Kapazität von 800.000 Tonnen pro Jahr und soll bis 2029 fertiggestellt werden. Das Upgrade umfasst auch eine kontinuierliche katalytische Reformierungsanlage mit einer Kapazität von 1,5 Millionen Tonnen pro Jahr, wodurch die Rohölverarbeitungskapazität auf 8,5 Millionen Tonnen pro Jahr erhöht wird. BASF erklärte, dass der Standort 18 Anlagen und 32 Produktionslinien umfasst. Diese Projekte erhöhen die Kapazität der regionalen Chemieproduktion und können den Wettbewerb um Handelslösungsmittelverkäufe intensivieren. Indien bleibt ein wichtiges Ziel für neue inländische Aromatenproduktion, da Produzenten ihre Importabhängigkeit verringern wollen. Mangalore Refinery and Petrochemicals Limited (MRPL) begann im Januar 2025 mit dem Versand von Toluol aus seinem Aromaten-Komplex, ein Schritt, den das Unternehmen als Maßnahme zur Verringerung seiner Abhängigkeit beschrieb[1]The Hindu, „MRPL Flags Off First Parcel Truck of Toluene”, The Hindu, thehindu.com..
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatile Rohstoff- und rohölgebundene Preisgestaltung | -0.3% | Global, mit akuter Empfindlichkeit in importabhängigen Regionen Süd- und Südostasiens sowie Europas | Kurzfristig (≤ 2 Jahre) |
| VOC-, Arbeitsbelastungs- und Gefahrstoffbeschränkungen | -0.5% | Nordamerika und Europa, mit wachsendem regulatorischen Einfluss in ASEAN und China | Langfristig (≥ 4 Jahre) |
| Formulierungsqualifizierungskosten für aromatarme Substitution | -0.2% | Global, konzentriert bei mittelgroßen Lack- und Klebstoffherstellern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatile Rohstoff- und rohölgebundene Preisgestaltung
Aromatische Lösungsmittel sind eng mit der Naphtha-Ökonomie und den Rohölpreisbewegungen verknüpft. Änderungen der Rohölpreise können sich schnell durch die Lieferkette fortpflanzen. Bei Preiserhöhungen sehen sich Produzenten mit höheren Inputkosten konfrontiert, während Kunden Käufe möglicherweise verzögern, während sie die künftige Preisentwicklung abschätzen. Dies kann Nachfrage und Margen gleichzeitig unter Druck setzen. Der Effekt ist besonders schwierig für Distributoren ohne Rohstoffabsicherung oder integrierte Produktion. Unternehmen, die Margen über Benzol-, Toluol- und Xylol-Operationen (BTX) und Derivatoperationen ausgleichen können, sind im Markt für aromatische Lösungsmittel besser positioniert. Käufer können auch den Bestellzeitpunkt anpassen, um das Betriebskapital zu verwalten und Käufe bei plötzlichen Preisbewegungen zu vermeiden. Dieses Verhalten kann die kurzfristige Nachfrage schwächer erscheinen lassen, auch wenn sich der zugrunde liegende Verbrauch nicht verändert hat. Das Rohstoffrisiko bleibt ein wichtiger Aspekt bei der Lieferantenauswahl, der Bestandsplanung und den Vertragsverhandlungen entlang der Lösungsmittelwertschöpfungskette.
Integrierte Raffinerien können einen Teil des Kostendrucks innerhalb breiterer Raffinerie- und Chemieoperationen abfedern. Reine Distributoren haben weniger Möglichkeiten, schnelle Bewegungen bei Spotpreisen auszugleichen. Importabhängige Regionen sind einem erhöhten Risiko ausgesetzt, wenn Fracht- und Rohstoffkosten gleichzeitig steigen. Chinas Investitionen in die Umwandlung von Raffinerien in Chemiestandorte können die lokale Verfügbarkeit erhöhen, aber neue Kapazitäten können auch vorübergehende Überangebote bei einzelnen Güten erzeugen und die regionalen Handelspreise beeinflussen. Die Preisvolatilität bleibt eine Planungsherausforderung für Formulierer, Distributoren und Käufer lösungsmittelintensiver Materialien.
Beschränkungen für flüchtige organische Verbindungen (VOC), Arbeitsbelastung und Gefahrstoffe
Vorschriften zu flüchtigen organischen Verbindungen (VOC), Anforderungen an die Exposition am Arbeitsplatz und Gefahrstoffklassifizierungen schaffen ein komplexes Compliance-Umfeld für Lösungsmittelanwender. Die Belastung ist oft größer für mittelgroße Formulierer, die in mehrere Rechtsgebiete verkaufen. Die US-amerikanische Umweltschutzbehörde änderte im Januar 2025 die nationalen VOC-Emissionsstandards für Aerosolbeschichtungen. Die endgültige Regelung fügte 17 Verbindungen hinzu und überarbeitete Reaktivitätsfaktoren, Produktkategorien, Tests, Berichterstattung und damit verbundene Anforderungen. Die Hersteller mussten bis zum 17. Juli 2025 die Vorschriften einhalten, obwohl überarbeitete Grenzwerte und Faktoren ab dem Inkrafttreten der Regelung übernommen werden konnten[2]US-amerikanische Umweltschutzbehörde, „National Volatile Organic Compound Emission Standards for Aerosol Coatings, Final Rule”, Federal Register, govinfo.gov.. Diese Änderungen erhöhen die Bedeutung von Formulierungsüberprüfungen und dokumentierter Compliance.
Die Neuformulierung dekorativer Farben in Europa veranschaulicht, wie Regulierung die Lösungsmittelwahl im Laufe der Zeit verändern kann. Eine britische Studie aus dem Jahr 2026 berichtete von einem deutlichen Rückgang der VOC-Massenemissionen aus Farben nach der Umsetzung der EU-Lackrichtlinie. Sie stellte auch fest, dass Lackformulierungen aus dem Jahr 2024 praktisch keinen Alkangehalt mehr aufwiesen und stattdessen Alkohole, Ketone, Ester und Siloxane verwendeten. Der Markt für aromatische Lösungsmittel bleibt dort exponiert, wo Vorschriften für verbraucherorientierte Formulierungen gelten. Industrielle Verwendungen können sich langsamer verschieben, da Produktzulassungs- und Leistungsanforderungen anspruchsvoller sind. Compliance-Anforderungen können Kosten erhöhen und Entscheidungszyklen für alle Lösungsmittelanwender verlängern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Xylols Doppelmarktposition treibt die Kategorieführerschaft an
Xylol hielt im Jahr 2025 einen Anteil von 38,13 % am Markt für aromatische Lösungsmittel, und die Marktgröße für aromatische Lösungsmittel bei Xylol soll bis 2031 mit einer CAGR von 5,13 % wachsen. Xylol dient als funktionelles Lösungsmittel in Industrielacken und Klebstoffen und ist auch mit Para-Xylol-, gereinigter Terephthalsäure- und Polyesterwertschöpfungsketten verbunden. Diese Doppelrolle gibt integrierten Produzenten Flexibilität bei der Zuteilung von Material zwischen Lösungsmittel- und Derivatverwendungen. Das Verhältnis zwischen Handels- und Eigenverbrauch kann Verfügbarkeit und Preisgestaltung beeinflussen. Das Wachstum von Xylol spiegelt die Nachfrage sowohl aus der nachgelagerten Chemieproduktion als auch aus lösungsmittelverbrauchenden Anwendungen wider.
Toluol ist der zweitgrößte Produkttyp und wird in Farben, Klebstoffen und Druckfarben verwendet. Es kann auch als Transalkylierungsrohstoff zur Herstellung von zusätzlichem Xylol dienen, wodurch sein Nachfragezyklus eng mit Xylol und der breiteren Benzol-, Toluol- und Xylol-Ökonomie (BTX) verknüpft ist. Ethylbenzol wird hauptsächlich innerhalb styrolintegrierter Komplexe produziert, was seine Position als Handelslösungsmittel einschränkt. Zu seinen spezialisierten Verwendungen gehören Labor-, Pharma- und Elektronikreinigungsanwendungen. Andere aromatische Materialien, einschließlich Trimethylbenzolfraktionen und aromatischer C9-C10-Naphtha, werden in Hochfeststoff-Industrielacken verwendet, wo eine geringere Flüchtigkeit einen höheren Feststoffgehalt unterstützen kann.
Sinopecs neue integrierte Aromaten-Technologie der nächsten Generation erhielt im April 2026 eine offizielle Begutachtung. Die Technologie umfasst ein Para-Xylol-Adsorptionsmittel und einen Ethylbenzol-zu-Xylol-Isomerisierungskatalysator an einer Aromatenanlage mit einer Kapazität von 890.000 Tonnen pro Jahr. Der Chinesische Verband der Erdöl- und Chemieindustrie erkannte die Technologie an, und 25 nationale Erfindungspatente wurden erteilt. Die Entwicklung spiegelt den anhaltenden Fokus auf Trenneffizienz und Ausbeiteoptimierung wider. Große integrierte Standorte können solche Verbesserungen nutzen, um ihre Betriebsökonomie zu stärken, während kleinere Produzenten es möglicherweise schwerer haben, diese Gewinne ohne ähnliche technische Fähigkeiten zu erzielen.


Nach Anwendung: Klebstoffe und Dichtstoffe fordern die strukturelle Dominanz von Beschichtungen heraus
Farben und Lacke entfielen im Jahr 2025 auf einen Anteil von 36,56 % am Markt für aromatische Lösungsmittel, während Klebstoffe und Dichtstoffe bis 2031 voraussichtlich eine CAGR von 5,45 % verzeichnen werden. Industrielle Instandhaltung, Schutz-, Schiffbau- und Automobillackierarbeiten unterstützen die Nachfrage nach Beschichtungen. Strukturelles Kleben in Elektrofahrzeugen und flexible Verpackungen unterstützen die Klebstoffnachfrage. Diese Anwendungen haben unterschiedliche Exposition gegenüber VOC-Vorschriften und unterschiedliche Produktzulassungszyklen, was dem Markt für aromatische Lösungsmittel mehrere Wachstumswege bietet.
Klebstoffformulierungen in Automobil- und Schuhanwendungen in Asien sind weniger direkt von Architekturlackvorschriften betroffen, was die weitere Verwendung in Anwendungen unterstützt, bei denen die Klebeleistung zentral ist. Druckfarben bieten einen weiteren stabilen Absatzkanal, insbesondere in Tiefdruck-Systemen, die eine schnelle Verdunstung auf Hochgeschwindigkeits-Rollendruckmaschinen erfordern. Reinigung und Entfettung wachsen selektiv in Elektronikmontagestandorten in Vietnam, Malaysia und den Philippinen, wo hochreine gemischte Xylol- und Toluolgüten zur Kontaminationskontrolle eingesetzt werden. Pharmazeutische Synthese, Gummiverarbeitung und Agrochemikalienproduktion sind kleinere Anwendungen, bei denen strenge Reinheitsanforderungen höherwertige Verkäufe unterstützen können.
Der Anwendungsmix verringert die Abhängigkeit von baugetriebenen Lackierzyklen allein. Automobil, Verpackung, Elektronik und Industriefertigung schaffen jeweils separate Nachfragebedingungen. Wasserbasierte Alternativen sind in einigen dekorativen Lackanwendungen etablierter, lassen sich jedoch in leistungsgetriebenen Beschichtungs-, Klebe- oder Druckanwendungen weniger leicht substituieren. Käufer bewerten die Lösungsmittelwahl anhand von Verarbeitungsanforderungen, Materialkompatibilität und Compliance-Anforderungen, wobei anwendungsspezifische technische Anforderungen für den Markt für aromatische Lösungsmittel zentral bleiben.
Geografische Analyse
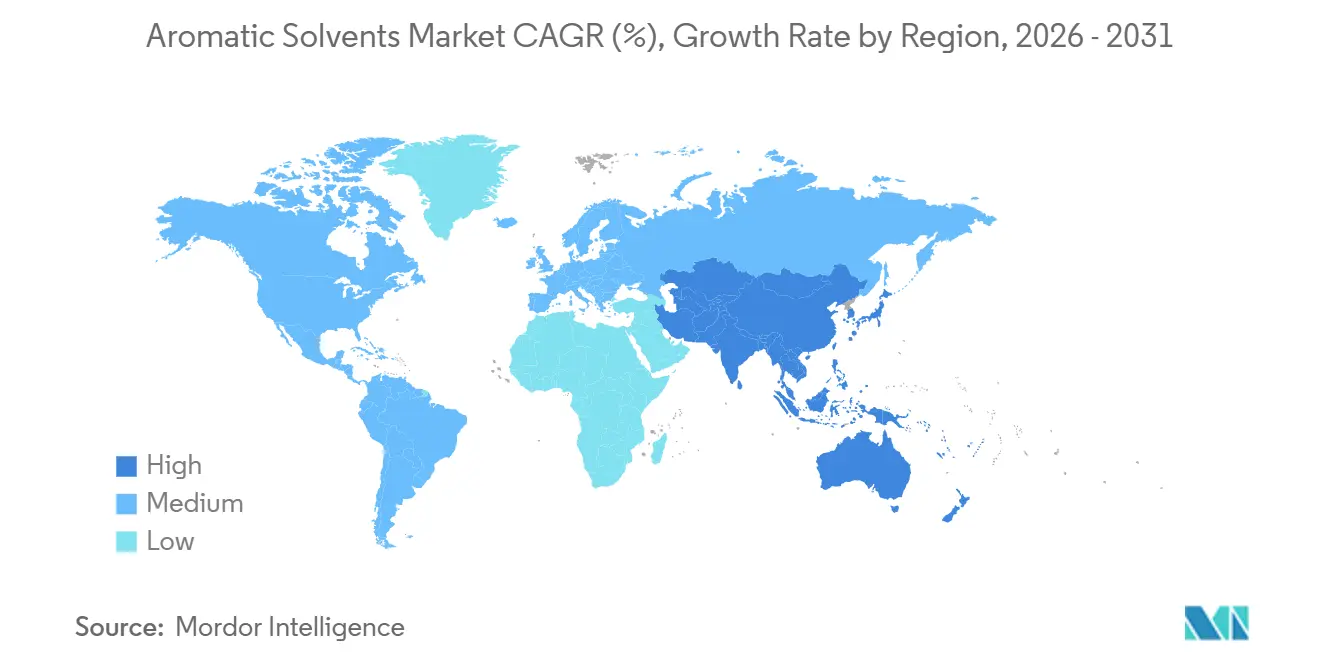
Der Asien-Pazifik-Raum hielt im Jahr 2025 einen Anteil von 41,32 % und soll bis 2031 mit einer CAGR von 5,67 % wachsen. China, Indien, Südkorea und ASEAN bilden die wichtigste regionale Wachstumsbasis. Die Nachfrage wird durch Investitionen in Bau, Infrastruktur, Fertigung und Petrochemie gestützt. China hat petrochemische und Endverbrauchskapazitäten im Yangtze-Flussdelta, im Perlflussdelta und im Korridor Peking-Tianjin-Hebei konzentriert. Diese Cluster verbinden die Lösungsmittelversorgung mit Beschichtungs-, Verpackungs-, Automobil- und Chemiefertigung. Neue integrierte Kapazitäten können sowohl die regionale Verfügbarkeit als auch den Wettbewerb erhöhen. Diese geografische Konzentration unterstützt auch lokale Lieferantennetzwerke, nachgelagerte Einkaufsbeziehungen und spezialisierte Vertriebsinfrastruktur.
Indien bleibt wichtig, da die inländische Aromatenproduktion parallel zur starken Fertigungsnachfrage wächst. Das P-25-Projekt der Panipat-Raffinerie von Indian Oil Corporation Limited soll bis Ende 2026 die endgültige Inbetriebnahme erreichen. Das Valor Petrochemicals-Projekt von Adani Petrochemicals zielt auf den Abschluss von Phase I im Jahr 2026 ab. MRPLs Toluollieferung im Jahr 2025 markierte ebenfalls einen inländischen Schritt in Richtung geringerer Importabhängigkeit. Südkorea beliefert regionale Elektronik- und Automobillackhersteller mit hochreinem Xylol. Zusammen halten diese Entwicklungen den Asien-Pazifik-Raum im Mittelpunkt des Marktes für aromatische Lösungsmittel.
Nordamerika ist in der Produktion ausgereift, bleibt aber wichtig für Automobillackierung, industrielle Instandhaltung, Bau, Verpackungsklebstoffe und die Versorgung mit Handelslösungsmitteln. Reduzierte BTX-Koproduktmengen aus ethangespeisten Steamcrackern können die Verfügbarkeit bestimmter aromatischer Ströme beeinflussen, was die raffinerieintegrierte Versorgung für Kunden, die konsistente Güten suchen, wichtiger macht. Europa hat nach langjährigen VOC-Neuformulierungsbemühungen einen geringeren Einsatz von Dekorlacklösungsmitteln. In einer britischen Studie aus dem Jahr 2026 wurde dokumentiert, dass neuere Dekorlackformulierungen Alkan-Lösungsmittel durch Alkohole, Ketone, Ester und Siloxane ersetzt haben. Die europäische Nachfrage bleibt in industriellen Verwendungen stabiler, die eine definierte Prozessleistung und Produktzuverlässigkeit erfordern. Südamerika wird hauptsächlich durch die Nachfrage aus der brasilianischen Automobil- und Verpackungsindustrie gestützt. Die Region Naher Osten und Afrika verzeichnet durch chemische Diversifizierung und Automobilfertigung ein aufstrebendes Nachfragewachstum.

Wettbewerbslandschaft
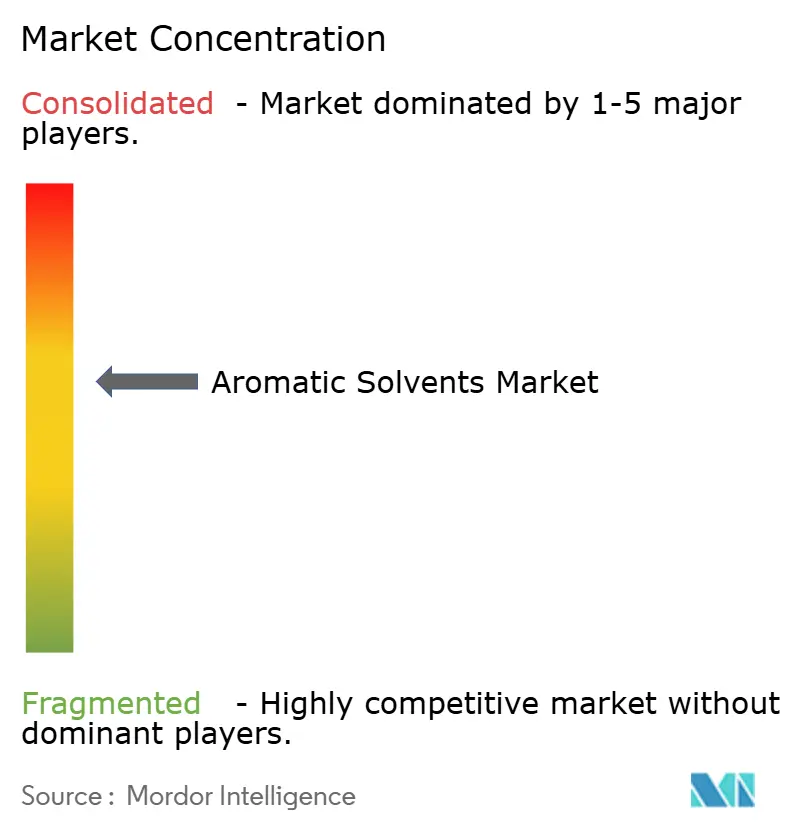
Der Markt für aromatische Lösungsmittel ist mäßig konsolidiert. Integrierte Erdöl- und Chemieproduzenten haben Vorteile beim Zugang zu Rohstoffen, Extraktion, Verarbeitung und der internen Nutzung aromatischer Ströme. Diese Unternehmen können Material zwischen Derivaten und Handelslösungsmittelgüten verschieben, wenn sich die relativen Margen ändern. Kleinere regionale Lieferanten und Distributoren konkurrieren durch Verfügbarkeit, Logistik, Kundenservice und Gütenanpassung. Ihre Rolle ist wichtig, wo Kunden zuverlässige lokale Lieferungen oder eng spezifizierte Materialien benötigen. Diese Struktur macht die Rohstoffintegration wichtig für Rentabilität und Versorgungsresilienz, schafft aber auch Möglichkeiten für spezialisierte Lieferanten, hochreine, anwendungsspezifische Güten bereitzustellen. Der Markt folgt nicht einem einzigen einheitlichen Wettbewerbsmodell in allen Regionen. Wettbewerbspositionen variieren je nach lokaler Rohstoffverfügbarkeit, Dichte der Endverbrauchsfertigung, technischen Spezifikationen und Einkaufsmustern der Kunden.
BASF eröffnete seinen Verbund-Standort Zhanjiang im März 2026. Der Standort nutzt 100 % erneuerbaren Strom, und BASF erklärt, dass sein integriertes Design, Prozessinnovationen und die Nutzung erneuerbarer Energien die Kohlendioxidemissionen im Vergleich zu einem konventionellen petrochemischen Standort um bis zu 50 % reduzieren können. Sein Steamcracker wurde für die Verarbeitung von Rohstoffen einschließlich Naphtha und Butan ausgelegt. Sinopec treibt auch die Aromatenproduktion durch das Tahe-Upgrade voran, das einen Aromaten-Komplex mit einer Kapazität von 800.000 Tonnen pro Jahr umfasst. Diese Entwicklungen spiegeln die strategische Bedeutung von integrierter Produktionsgröße, Effizienz und Rohstoffflexibilität wider. Sie können die Kostenschwelle für Unternehmen erhöhen, die hauptsächlich in Standardgüten konkurrieren. Große Projekte können auch die regionale Handelsverfügbarkeit beeinflussen, wenn neue Kapazitäten in Betrieb gehen. Spezialgüten bleiben ein praktischer Weg für Lieferanten, die mit großen integrierten Standorten in der Größe nicht mithalten können. Ihre Wettbewerbsposition hängt von Qualitätskonsistenz, technischem Support und zuverlässiger Versorgung ab.
Kreislaufwirtschaft ist ein weiterer Bereich wettbewerblicher Aktivität im Markt für aromatische Lösungsmittel. Das Programm von PPG und SAIC General Motors aus dem Jahr 2025 verwendet zurückgewonnene Reinigungslösungsmittel in einem geschlossenen Kreislaufprozess. Die Initiative ermöglicht die Wiederverwendung von bis zu 80 Gewichtsprozent der gesammelten Altlösungsmittel und recycelt jährlich mehr als 430 Tonnen. Der Prozess verwendet Destillation und Reinigung, um Komponenten für die Verwendung in Beschichtungen, als Rohstoffe oder als zurückgewonnene Lösungsmittel zu gewinnen. Lieferanten, die Rückgewinnung, Reinigung, Sammlung und Spezifikationskontrolle unterstützen, können Kundenbeziehungen bei wichtigen Erstausrüster-Konten stärken. Diese Fähigkeiten sind wichtig, wo Hersteller Sonderabfälle und die Abhängigkeit von konventionellen Entsorgungsmethoden reduzieren wollen. Hochreines Xylol für die Elektronikreinigung, pharmazeutisches Toluol und aromatische C9-Naphtha für Hochfeststoff-Beschichtungen bleiben differenzierte Möglichkeiten. Diese Positionen basieren auf Produktqualität, Anwendungswissen und zuverlässiger Versorgung statt allein auf Größe. Die Fähigkeit, dokumentierte Qualitätsanforderungen zu erfüllen, kann in diesen spezialisierten Anwendungen genauso wichtig sein wie die Menge.
Marktführer für aromatische Lösungsmittel
BASF
China Petroleum & Chemical Corporation
Exxon Mobil Corporation
Reliance Industries Limited
Shell plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: ExxonMobil ist einer von vier finalen unverbindlichen Bietern für das US-amerikanische Chemieanlageportfolio von Shell, das laut der Financial Times einen Wert von bis zu 8 Milliarden USD hat und Anlagen in Texas, Louisiana und Pennsylvania umfasst. Falls abgeschlossen, würde die Übernahme die größte Konsolidierung von Produktionskapazitäten für aromatische Lösungsmittel in Nordamerika seit Jahrzehnten darstellen, mit erheblichen Auswirkungen auf die Konzentration des Handelsmarktangebots und die Preisdynamik von Toluol und Xylol aus dem Golf von Mexiko.
- September 2025: Sinopec begann mit dem Bau des Upgrades seines Tahe-Raffinerie- und Petrochemiekomplexes in Xinjiang. Das Projekt zielt auf eine Erweiterung der Rohölverarbeitungskapazität auf 8,5 Millionen Tonnen pro Jahr ab, zusammen mit der Hinzufügung eines Aromaten-Komplexes mit einer Kapazität von 800.000 Tonnen pro Jahr und einer kontinuierlichen katalytischen Reformierungsanlage mit einer Kapazität von 1,5 Millionen Tonnen pro Jahr. Nach der Inbetriebnahme soll der erweiterte Komplex die Aromatenproduktion steigern und Sinopecs Position in der inländischen petrochemischen Lieferkette stärken. Das Projekt soll bis 2029 abgeschlossen sein.


Berichtsumfang des globalen Marktes für aromatische Lösungsmittel
Aromatische Lösungsmittel sind erdölbasierte Flüssigkeiten, die eine ringförmige Kohlenstoffstruktur (Benzolring) enthalten, die starke Löseeigenschaften für industrielle Anwendungen bietet. Diese Lösungsmittel werden in Branchen wie Farben und Lacke, Klebstoffe, Gummi und Chemieherstellung weit verbreitet eingesetzt, wo eine effektive Auflösung von Harzen, Ölen und anderen Verbindungen erforderlich ist.
Der Markt für aromatische Lösungsmittel ist nach Produkttyp, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Toluol, Xylol, Ethylbenzol und andere aromatische Lösungsmittel segmentiert. Nach Anwendung ist der Markt in Farben und Lacke, Klebstoffe und Dichtstoffe, Druckfarben, Reinigung und Entfettung sowie sonstige Anwendungen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für aromatische Lösungsmittel in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Toluol |
| Xylol |
| Ethylbenzol |
| Andere aromatische Lösungsmittel |
| Farben und Lacke |
| Klebstoffe und Dichtstoffe |
| Druckfarben |
| Reinigung und Entfettung |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Toluol | |
| Xylol | ||
| Ethylbenzol | ||
| Andere aromatische Lösungsmittel | ||
| Nach Anwendung | Farben und Lacke | |
| Klebstoffe und Dichtstoffe | ||
| Druckfarben | ||
| Reinigung und Entfettung | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für aromatische Lösungsmittel?
Die Marktgröße für aromatische Lösungsmittel wurde im Jahr 2025 auf 6,86 Milliarden USD geschätzt und soll von 7,15 Milliarden USD im Jahr 2026 auf 9,02 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,75 % während des Prognosezeitraums (2026–2031).
Welche Anwendung wächst bei aromatischen Lösungsmitteln am schnellsten?
Klebstoffe und Dichtstoffe sollen bis 2031 mit einer CAGR von 5,45 % wachsen, unterstützt durch Anwendungen in der Fahrzeugklebung und flexiblen Verpackung.
Warum bleiben aromatische Lösungsmittel in Beschichtungen wichtig?
Sie bieten Lösekraft, Verdunstungskontrolle und Harzkompatibilität in leistungsgetriebenen Anwendungen, wo wasserbasierte Alternativen nicht alle Anforderungen erfüllen.
Welche Region hat die stärksten Wachstumsaussichten?
Der Asien-Pazifik-Raum hielt im Jahr 2025 einen Anteil von 41,32 % und soll bis 2031 mit einer CAGR von 5,67 % wachsen.
Seite zuletzt aktualisiert am:



