
Größe und Marktanteil des Lötausrüstungsmarktes
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
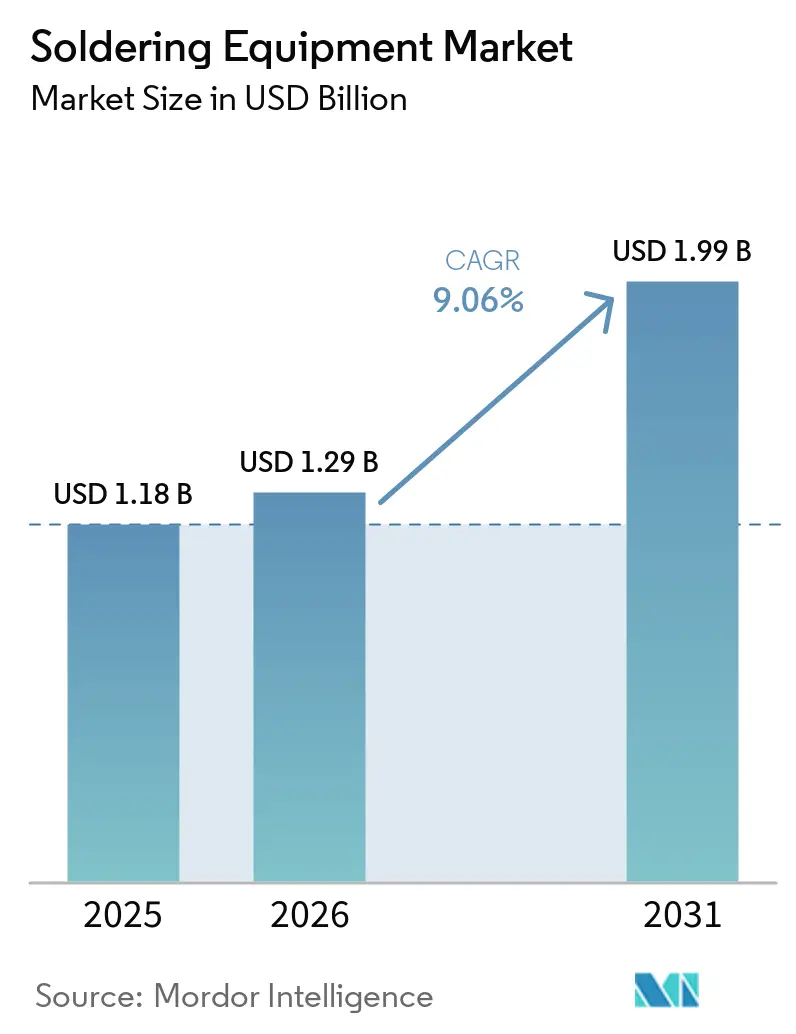
| Marktgröße (2026) | 1.29 Milliarden US-Dollar |
| Marktgröße (2031) | 1.99 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 9.06 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Lötausrüstungsmarktes von Mordor Intelligence
Die Größe des Lötausrüstungsmarktes wurde im Jahr 2025 auf 1,18 Milliarden USD geschätzt und soll von 1,29 Milliarden USD im Jahr 2026 auf 1,99 Milliarden USD bis 2031 wachsen, bei einer CAGR von 9,06 % während des Prognosezeitraums (2026–2031). Die Miniaturisierung der Elektronik erhöht die Anforderungen an die Wärmeregelung, Bestückungsgenauigkeit und reproduzierbare Lötverbindungsqualität. Die Produktion von Elektrofahrzeugen und fortschrittliche Halbleitergehäuse steigern ebenfalls die Nachfrage nach Systemen, die komplexe Leistungs- und Verbindungsbaugruppen verwalten können. Lieferanten reagieren darauf mit Laser-, Vakuum-Reflow-, Selektivlöt- und datengestützten Automatisierungsplattformen. Der Lötausrüstungsmarkt sieht sich auch einer langsameren Akzeptanz bei kleineren Elektronikfertigungsdienstleistern gegenüber, da komplexe Systeme erhebliches Kapital und spezialisierte Betriebskenntnisse erfordern. Die regionale Fertigungsexpansion schafft Chancen, während Compliance-Anforderungen und Verschiebungen in der Lieferkette das Tempo des Geräteaustauschs bestimmen werden.
Wichtigste Erkenntnisse des Berichts
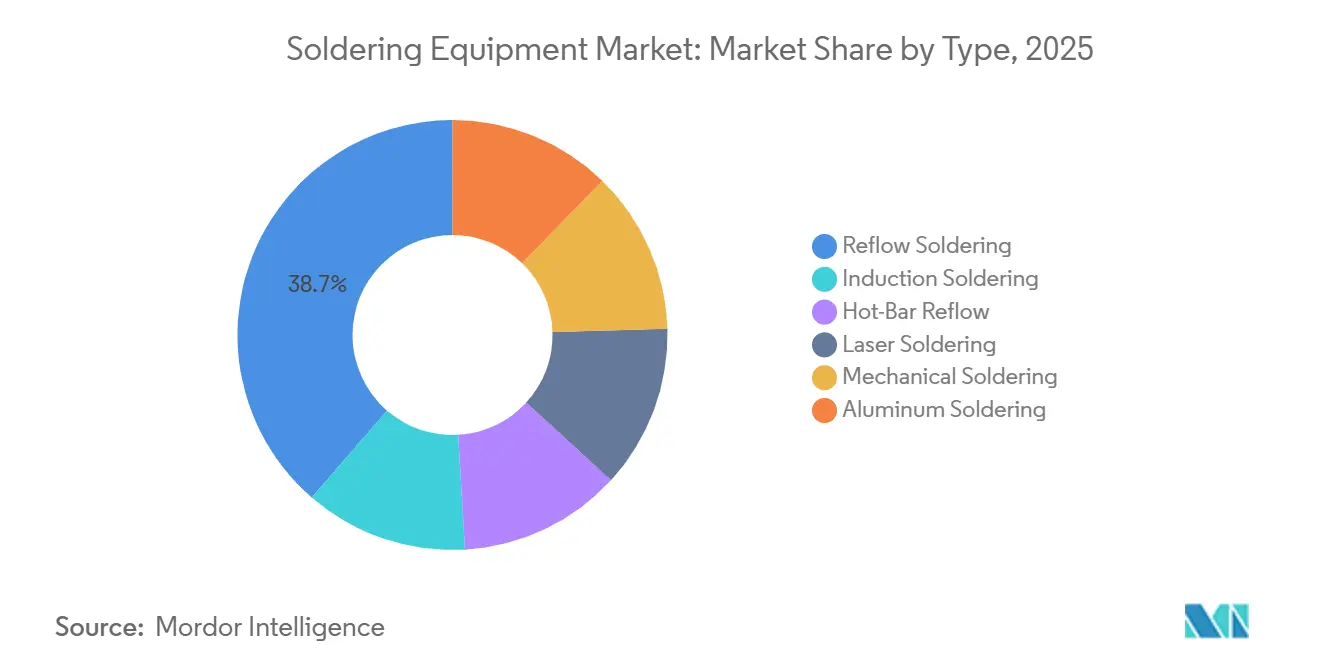
- Nach Typ hielt das Reflow-Löten im Jahr 2025 einen Marktanteil von 38,65 % am Lötausrüstungsmarkt, während das Laserlöten bis 2031 voraussichtlich mit einer CAGR von 9,75 % wachsen wird.
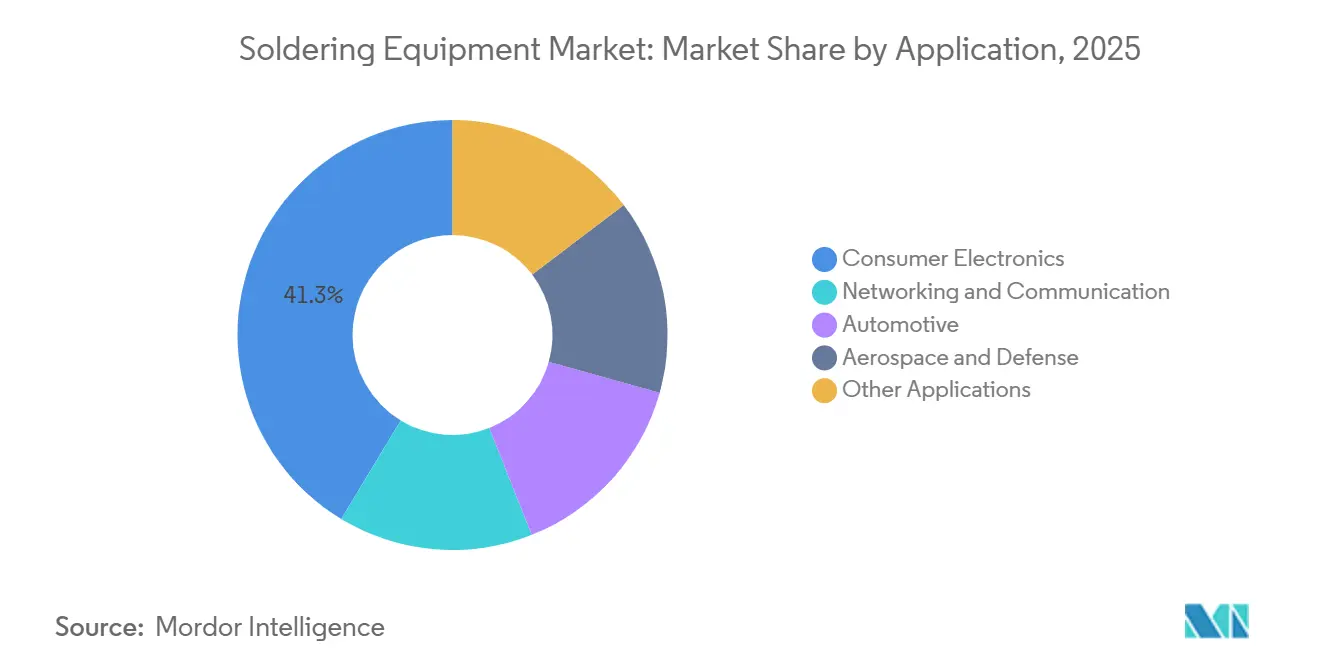
- Nach Anwendung hielt die Unterhaltungselektronik im Jahr 2025 einen Marktanteil von 41,34 % am Lötausrüstungsmarkt, während der Automobilbereich bis 2031 voraussichtlich mit einer CAGR von 10,34 % wachsen wird.
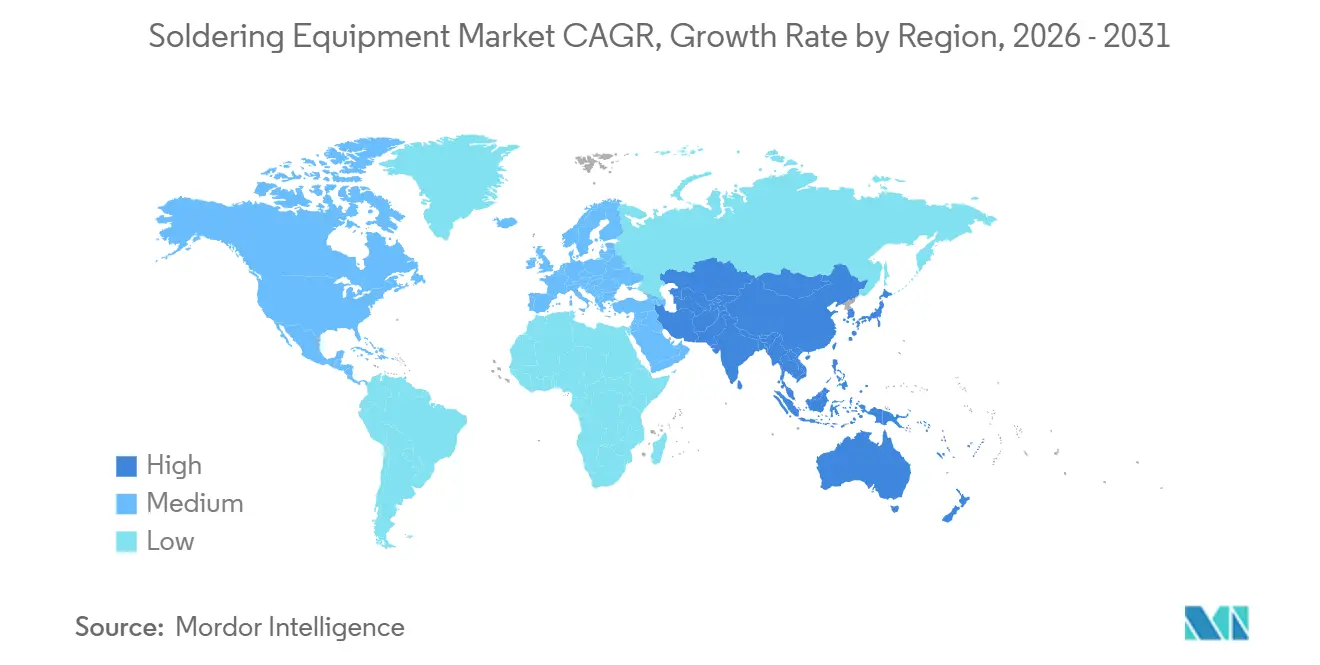
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 45,87 % am Lötausrüstungsmarkt und soll bis 2031 mit einer CAGR von 10,07 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschleunigte Elektronikminiaturisierung und Hochdichte-Leiterplattenbestückung | +2.5% | Asien-Pazifik als Kernregion; Ausstrahlungseffekte auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Steigende Produktion von Elektrofahrzeugen, Batteriemanagementsystemen und Leistungselektronik | +2.1% | Global; Nordamerika, Europa, China als Kernregionen | Mittelfristig (2–4 Jahre) |
| Ausbau der Halbleitergehäuse und fortschrittlicher Verbindungstechnologien | +1.5% | Asien-Pazifik als Kernregion, Nordamerika im Aufstieg | Mittelfristig (2–4 Jahre) |
| Automatisierung, Robotik und Einführung von Industrie 4.0 in der Elektronikmontage | +1.2% | Global; frühe Gewinne in Japan, Deutschland, Südkorea | Kurzfristig (≤ 2 Jahre) |
| Regionalisierung der Elektronikmontage und Kapazität der Elektronikfertigungsdienstleister | +0.8% | Nordamerika, Europa, Südostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigte Elektronikminiaturisierung und Hochdichte-Leiterplattenbestückung
Die Hochdichte-Verbindungsbaugruppenmontage hat die zulässige Variation in Lötvolumen und Temperatur auf komplexen Leiterplatten verschärft. Systeme für passive 01005-Bauteile und Ball-Grid-Arrays mit 0,3-mm-Rastermaß müssen eine Temperaturdifferenz von ±5 °C auf Leiterplatten mit mehr als 40 Lagen einhalten. Geräte, die für ältere Bauteilformate ausgelegt sind, können die für Baugruppen mit einem Rastermaß unter 100 µm erforderliche Ausbeute nicht zuverlässig erzielen. Hochdichte-Verbindungsleiterplatten für 5G, das Internet der Dinge und fortschrittliche Fahrerassistenzsysteme unterstützen den Ersatzbedarf für qualifizierte Lötplattformen. Der Lötausrüstungsmarkt profitiert, wenn Elektronikfertigungsdienstleister ihre Geräte erneuern, um die Hochzuverlässigkeitsanforderungen in der Luft- und Raumfahrt-, Medizin- und Automobilproduktion zu erfüllen. Eine Dokumentation, die den Anforderungen der Internationalen Elektrotechnischen Kommission und der Association Connecting Electronics Industries (IPC) entspricht, wird für Lieferanten, die neue Produktionsaufträge anstreben, zunehmend notwendig.
Steigende Produktion von Elektrofahrzeugen, Batteriemanagementsystemen und Leistungselektronik
Elektrofahrzeuge erfordern gelötete Baugruppen in Motorwechselrichtern, bordeigenen Ladegeräten und Batteriemanagementsystemen. Der Übergang zu 800-V-Fahrzeugarchitekturen erhöht die elektrische Belastung der Isolationselektronik und erfordert eine engere Hohlraumkontrollleistung. SEHO Systems GmbH stellte auf der productronica 2025 sein PowerSelective-HD-System für Anwendungen in der Elektromobilität, im Batteriemanagement und in der Wandlertechnologie vor. Bosch begann 2026 mit der Musterfertigung in seinem Siliziumkarbid-Halbleiterwerk in Roseville, Kalifornien, nach einer direkten Fördervereinbarung in Höhe von 225 Millionen USD mit dem US-Handelsministerium. Diese Anforderungen begünstigen Vakuum-Reflow- und Selektivsysteme, die automotive-taugliche Leistungsmodule unterstützen können. Der Lötausrüstungsmarkt hat daher einen längeren Geräteaufrüstungszyklus, da sich Fahrzeugplattformen auf Hochspannungsdesigns verlagern.
Ausbau der Halbleitergehäuse und fortschrittlicher Verbindungstechnologien
Investitionen in fortschrittliche Gehäuse steigern die Nachfrage nach präziser Wärmeverarbeitung in Wafer-Level- und Panel-Level-Workflows. Das National Institute of Standards and Technology berichtete im Juli 2026, dass die Taiwan Semiconductor Manufacturing Company (TSMC) 265 Milliarden USD für 12 fortschrittliche Halbleiterfertigung- und Gehäuseanlagen in Arizona zugesagt hat[1]. Diese Investition erweitert die inländische Basis für Lötausrüstung, die in der fortschrittlichen Gehäuseherstellung eingesetzt wird. BTU, an Amtech Systems Company, stellte im August 2026 den Aurora-Vakuum-Reflow-Ofen für Anwendungen in der Infrastruktur für künstliche Intelligenz, in der Automobilelektronik und in der fortschrittlichen Gehäuseherstellung vor. Seine 24-Zoll-Vakuumkammer, die Zweispurarchitektur und 10 beheizte Vorkammerzonen decken den Wärmeregelungsbedarf großer Leiterplatten und komplexer Gehäuse ab. Die Nachfrage nach Gehäusen verschafft dem Lötausrüstungsmarkt Zugang zu Ausgaben für die Infrastruktur für künstliche Intelligenz, die von den Produktionszyklen der Unterhaltungselektronik unabhängig sind.
Automatisierung, Robotik und Einführung von Industrie 4.0 in der Elektronikmontage
Hersteller bewerten Lötausrüstung zunehmend als Teil eines vernetzten Produktionsprozesses. Echtzeit-Überwachung, Korrektur von Wärmedrift, Rückverfolgbarkeit und Ferndiagnose sind in Verträgen mit Elektronikfertigungsdienstleistern wichtig. Die Flip-Chip-Ball-Grid-Array-Anlage von LG Innotek in Südkorea nutzte ein auf künstlicher Intelligenz basierendes Qualitätsmanagement, Echtzeit-Fehlererkennung und autonome mobile Roboter, um manuelle Eingriffe zu reduzieren. Automatisierung hilft Herstellern auch dabei, auf den Mangel an qualifizierten Prozesstechnikern und Geräteingenieuren zu reagieren. Kollaborative Robotersysteme mit Teach-in-Programmierung können den Zugang für Hersteller mit hoher Variantenvielfalt und geringen Stückzahlen erweitern. Der Lötausrüstungsmarkt belohnt zunehmend Anbieter, die Hardwarefähigkeiten mit der Integration von Fertigungsleitsystemen und Prozessdaten-Tools kombinieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalanforderungen für automatisierte und selektive Lötsysteme | -1.2% | Global; am stärksten ausgeprägt in Südamerika und dem Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) |
| Enge Prozessfenster beim bleifreien Löten | -0.8% | Global; Compliance-Druck konzentriert sich auf Europa und China | Mittelfristig (2–4 Jahre) |
| Mangel an qualifizierten Bedienern und Prozessvalidierungsspezialisten | -0.6% | Nordamerika und Europa; aufkommender Druck in Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalanforderungen für automatisierte und selektive Lötsysteme
Selektive und Laserlötplattformen für fortschrittliche Gehäuse oder die Automobilproduktion können mehr als 500.000 USD pro Einheit kosten. Kleinere Elektronikfertigungsdienstleister sehen sich zudem mit Anlagenkosten für Stickstoffversorgung, Schwingungsdämpfung und Wärmemanagement konfrontiert. Diese Änderungen können die anfänglichen Gerätekosten um 20 % bis 40 % erhöhen. Die daraus resultierenden Gesamtkosten veranlassen mittelgroße Bestücker häufig dazu, ältere Wellenlötanlagen weiter zu betreiben. Leasing- und Pay-per-Yield-Modelle können diese Hürde senken, sind jedoch in Märkten mit eingeschränkter Gerätefinanzierung nach wie vor begrenzt. Kapitalengpässe sind in Südamerika sowie im Nahen Osten und Afrika am stärksten ausgeprägt, auch wenn die lokale Montagekapazität wächst.
Enge Prozessfenster beim bleifreien Löten
Bleifreie Legierungen wie SAC305 erfordern Reflow-Spitzentemperaturen von 245 °C bis 260 °C. Diese Temperaturen erhöhen das Risiko von Wärmespannungen für empfindliche Bauteile und verengen den Betriebsbereich für Hersteller. Die Bleibeschränkungen der Europäischen Union verpflichten Hersteller außerdem dazu, Lötanwendungen und technische Dokumentationen zu überprüfen, bevor die entsprechenden Ausnahmeregelungen am 31. Dezember 2027 auslaufen. Separate Werkzeuge und Lagerung sind erforderlich, wenn bleihaltige und bleifreie Produktionslinien gemeinsam betrieben werden. Automatisierte Röntgen- und optische Inspektion können die Kosten einer konformen Produktionslinie erhöhen. Reflow in Stickstoffatmosphäre wird zunehmend zur Standardanforderung für die Hochzuverlässigkeitsfertigung, da es Oxidation begrenzen und die Prozesskontrolle verbessern kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
Reflow-Löten hält die Umsatzführerschaft, während das Laserlöten expandiertDas Reflow-Löten hielt im Jahr 2025 einen Marktanteil von 38,65 % am Lötausrüstungsmarkt, unterstützt durch die Hochvolumen-Oberflächenmontagetechnologie-Bestückung. Es wird häufig für Unterhaltungselektronik, Netzwerkleiterplatten und elektronische Steuergeräte in der Automobilindustrie eingesetzt. Hochdichte-Verbindungsleiterplatten benötigen mehrzönige Temperaturprofile für kleine Bauteile und Micro-Ball-Grid-Array-Bestückungen. Energieverbrauch, Stickstoffnutzung und kürzere Wartungsintervalle können die Betriebskosten von Hochdurchsatz-Reflow-Linien erhöhen. Rehm Thermal Systems GmbH präsentierte auf der EFX 2026 seine VisionXP+-Generation mit berichteten Energieeinsparungen von bis zu 60 % in Leerlaufphasen durch elektronisch kommutierte Motoren, intelligente Lüftersteuerung und einen Stickstoff-Shutter. Induktions- und Hot-Bar-Reflow-Systeme bleiben relevant, wo eine lokalisierte Wärmequelle bevorzugt wird, einschließlich der Flexschaltungsbondierung für Wearables und organische Leuchtdiodendisplays.
Das Laserlöten soll bis 2031 mit einer CAGR von 9,75 % wachsen, der schnellsten Typwachstumsrate im Lötausrüstungsmarkt. Es bietet berührungslose Erwärmung für Kameramodule, mikroelektromechanische Systemgeräte, flexible Leiterplattenverbinder und Automobilsensorbaugruppen. Han's Laser stellte 2026 dedizierte Laserlötsysteme für die 3C-Elektronikmontage vor, die Kameramodule, echte kabellose Stereo-Ohrhörer und flexible Leiterplattenverbinder abdecken. Beschleunigerpakete für künstliche Intelligenz erfordern ebenfalls Ausrichtungssteuerung bei kleinen Pad-Rastermaßen. Lasersysteme haben höhere Anschaffungskosten als Reflow-Systeme, aber die Kosten eines abgelehnten fortschrittlichen Gehäuses können die Investition rechtfertigen. Mechanische und Aluminium-Lötplattformen bedienen weiterhin Durchsteckmontage- und Schwerbauteilarbeiten in der Industrie-, Verteidigungs- und Energieinfrastrukturmontage.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Unterhaltungselektronik dominiert, während der Automobilbereich an Dynamik gewinntDie Unterhaltungselektronik hielt im Jahr 2025 einen Marktanteil von 41,34 % am Lötausrüstungsmarkt, unterstützt durch die Montage von Smartphones, Tablets, Wearables und Smart-Home-Geräten im asiatisch-pazifischen Raum. Ausgereifte Smartphone-Leiterplattenlinien legen großen Wert auf Durchsatz und Ausbeitekonsistenz. Netzwerk- und Kommunikationsgeräte gewinnen an Bedeutung, da Rechenzentren für künstliche Intelligenz zuverlässige Server und Switching-Leiterplatten benötigen. Diese Leiterplatten haben höhere Anforderungen an Leistungsverteilung und Signalintegrität als frühere Rechenzentrumsdesigns. Luft- und Raumfahrt- sowie Verteidigungsanwendungen erfordern validierte Prozessdokumentation gemäß Hochzuverlässigkeitsstandards. Medizingeräte, Energiesysteme und Industriemaschinen können davon profitieren, da die Qualifikationsanforderungen in der Automobil- und Luft- und Raumfahrtbranche die allgemeinen Erwartungen an die Prozessqualität erhöhen.
Der Automobilbereich soll bis 2031 mit einer CAGR von 10,34 % wachsen, der schnellsten Anwendungswachstumsrate im Lötausrüstungsmarkt. Elektrofahrzeuge verwenden Hochspannungs-Batteriemanagementsystemknoten, Siliziumkarbid-Traktionswechselrichter und Sensoren für fortschrittliche Fahrerassistenzsysteme. Diese Baugruppen erfordern eine genaue Kontrolle des Hohlraumanteils und der Temperaturprofile. JAPAN UNIX CO., LTD. nannte General Motors und Toyota Motor Corporation 2025 unter seinen Referenzkunden für Automobillötsysteme. Der Übergang von 400-V- auf 800-V-Architekturen erfordert eine engere Temperaturkontrolle in den Automobillieferketten. Dieselben Leistungserwartungen breiten sich auf medizinische Implantate und Luft- und Raumfahrt-Stromversorgungsbaugruppen aus.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Markt für Lötanlagen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 45,87 % am Markt für Lötanlagen und wird voraussichtlich bis 2031 mit einer CAGR von 10,07 % wachsen. Chinas Basis für die Oberflächenmontagetechnologie, Japans Kompetenzen im Bereich Präzisionsanlagen, Südkoreas Halbleiter- und Display-Cluster sowie Indiens wachsende Kapazitäten im Bereich Elektronikfertigungsdienstleistungen stützen diese Position. Indiens Elektronikproduktion stieg im Geschäftsjahr 2025/26 um 15,8 % gegenüber dem Vorjahr auf INR 13,11 Lakh Crore (ca. 156 Milliarden USD)[2]. Die Größe des Marktes für Lötanlagen in der Region wird zudem durch Indiens produktionsgebundene Anreizprogramme und Halbleiterinvestitionspläne gestützt. SEHO Systems GmbH gab im August 2026 eine Partnerschaft mit NMTronics India Pvt. Ltd. bekannt und plant, Wellenlötanlagen lokal in der indischen Anlage von Heller Industries, Inc. zu fertigen.
Markt für Lötanlagen in Nordamerika
Nordamerika verzeichnet eine steigende Nachfrage nach Anlagen durch die Rückverlagerung der Halbleiterfertigung und Investitionen in fortschrittliche Packaging-Verfahren. TSMCs Verpflichtung in Höhe von 265 Milliarden USD in Arizona unterstützt Reflow-, Flip-Chip-Bonding- und andere fortschrittliche Packaging-Prozesse. Mexiko absorbiert ebenfalls Nearshoring-Aktivitäten in der Fertigung von Elektronik für die Automobilindustrie. Nordson Corporation erweiterte im März 2026 seine Vertriebspartnerschaft mit Assembly Products Inc. um MARCH-Plasmasysteme und SELECT-Selektivlötprodukte für die Vereinigten Staaten und Kanada. Dieser kommerzielle Schritt steht im Einklang mit einem breiteren Wandel hin zu regionalen Elektronikkapazitäten und lokalem Serviceabdeckung.
Markt für Lötanlagen in EMEA und Südamerika
Der europäische Markt für Lötanlagen wird durch die Produktion von Automobilelektronik, Präzisionsfertigung und Anforderungen zur bleifreien Konformität geprägt. Im November 2025 veröffentlichte Änderungen der Europäischen Union schränkten bestehende Ausnahmen für Blei in Lötmitteln ein und verpflichteten Hersteller, aktualisierte technische Unterlagen vor den geltenden Fristen vorzubereiten. Rehm Thermal Systems GmbH präsentierte auf der IPC APEX EXPO 2026 die Reflow-Plattform VisionXC Nitro für die Verarbeitung in Stickstoffatmosphäre und das Energiemanagement. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere Nachfragebereiche, die mit den Kapazitäten im Bereich Elektronikfertigungsdienstleistungen wachsen. Brasilien und Argentinien stützen die südamerikanische Nachfrage durch die Produktion von Unterhaltungselektronik und Automobilkomponenten, während Saudi-Arabien und Südafrika langfristige Vertriebs- und Servicemöglichkeiten bieten.
Wettbewerbslandschaft
Marktkonzentration
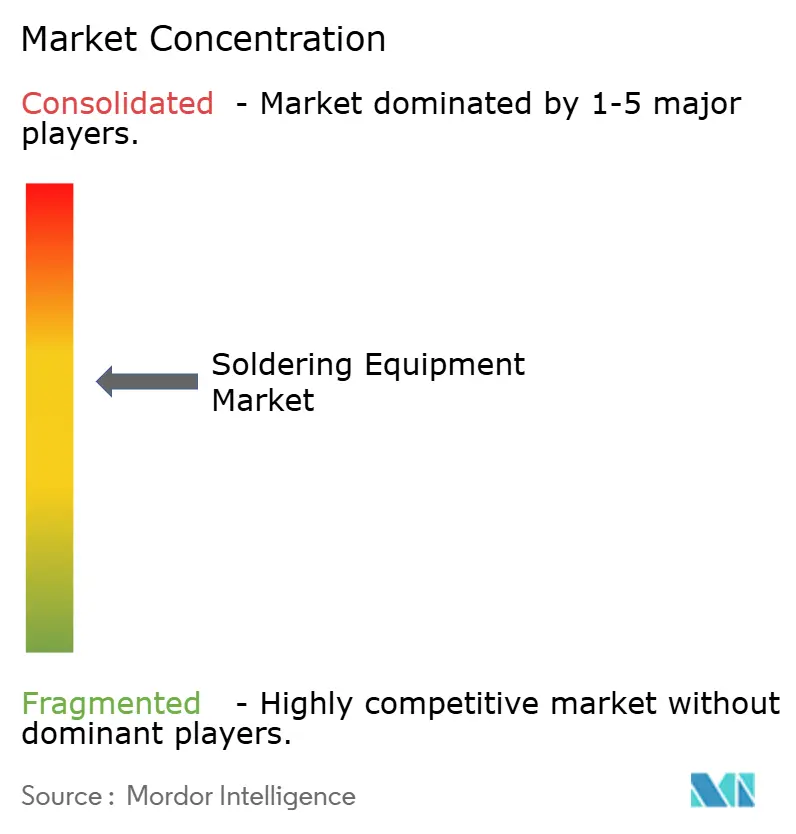
Der Lötausrüstungsmarkt ist mäßig konzentriert, wobei die fünf führenden Unternehmen Kurtz Ersa, Heller Industries, Inc., Rehm Thermal Systems GmbH, Nordson Corporation und Illinois Tool Works Inc. umfassen. Apollo Seiko Ltd. und JAPAN UNIX CO., LTD. sind in robotischen und Laseranwendungen für Unterhaltungs- und Automobilelektronik aktiv. Illinois Tool Works Inc. und Nordson Corporation kombinieren Prozessrückverfolgbarkeit mit breiten Geräteportfolios. Illinois Tool Works Inc. erhielt im Juli 2025 das US-Patent 12356555 für die Wellenlöt-Durchflusssteuerung und im Dezember 2025 das US-Patent 12496647 für die Stickstoffdiffusor-Optimierung. Diese Patente befassten sich mit der Wellenkontaktsteuerung und der Schlackenreduzierung in der Dauerwellenproduktion.
Nordson Corporation berichtete, dass ein Kamstrup-Einsatz seines SELECT-Synchro-Selektivlötsystems den Durchsatz im Jahr 2026 um 20 % steigerte und 6 Quadratmeter Hallenfläche zurückgewann. Der Lieferant nutzt nachgewiesene Kundenproduktivitätsergebnisse zur Unterstützung seines kommerziellen Ansatzes. SEHO Systems GmbH brachte im November 2025 das PowerSelective-HD-System für schwere Elektromobilitäts-, Batteriemanagement- und Wandlerbaugruppen auf den Markt. BTU, an Amtech Systems Company, brachte im August 2026 den Aurora-Vakuum-Reflow-Ofen für große Serverleiterplatten und fortschrittliche Gehäuse auf den Markt. Diese Markteinführungen zielen auf Anwendungen ab, bei denen präzise Wärmeregelung und geringe Hohlraumbildung wichtig sind.
Vakuum-Reflow, vernetzte Prozessdaten und Finanzierung für kleinere Bestücker bleiben Bereiche mit Wettbewerbsaktivität. Integratoren kollaborativer Roboter machen die Automatisierung für Betriebe mit hoher Variantenvielfalt und geringen Stückzahlen zugänglicher. Etablierte Lieferanten reagieren mit fokussierten Produkten, anstatt sich auf konventionelle Geräteformate zu verlassen. Die Einhaltung von IPC-Standards, der Dokumentation gemäß Internationaler Elektrotechnischer Kommission 63000 und der Beschränkungen der Europäischen Union für gefährliche Stoffe beeinflusst die Lieferantenqualifikation. Anbieter mit validierter Dokumentation können in regulierten Produktionsprogrammen einen Vorteil haben.
Marktführer der Lötausrüstungsbranche
-
Kurtz Ersa
-
Heller Industries, Inc.
-
Rehm Thermal Systems GmbH
-
Nordson Corporation
-
Illinois Tool Works Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Lötanlagen Unternehmen in diesem Bericht
- Apollo Seiko Ltd.
- BTU - An Amtech Company
- HAKKO Corporation
- Heller Industries, Inc.
- Illinois Tool Works Inc.
- JAPAN UNIX CO., LTD.
- JBC Soldering S.L.
- JUKI Automation Systems GmbH
- Kurtz Ersa
- Metcal, an OK International Company
- Nordson Corporation
- Pillarhouse International Ltd
- Rehm Thermal Systems GmbH
- SEHO Systems GmbH
- Weller
Neueste Industrielle Entwicklungen in Markt für Lötanlagen
- September 2026: SEHO Systems GmbH gab eine strategische Partnerschaft mit NMTronics India Pvt. Ltd. bekannt, um seine Präsenz auf dem indischen Elektronikmontage-Markt auszubauen, zusammen mit Plänen zur lokalen Fertigung von Wellenlötsystemen in der indischen Anlage von Heller Industries. Die Initiative wird Lieferwege verkürzen und die lokale Verfügbarkeit von Lötausrüstung verbessern und damit die Expansion der Elektronik- und Leiterplattenbestückungsfertigung in Indien unterstützen.
- August 2026: American Hakko Products, Inc. stellte den HAKKO FX-310 Wellenlöttopf vor, ein neu gestaltetes Wellenlötsystem, das verbesserte Prozesskontrolle, Flexibilität und Zuverlässigkeit für Elektronikmontage- und Produktionsumgebungen bietet. Die Markteinführung unterstützt die Nachfrage nach fortschrittlicher Lötausrüstung, da Hersteller zunehmend komplexe elektronische Baugruppen verarbeiten.
Berichtsumfang des globalen Lötausrüstungsmarktes
Lötausrüstung umfasst Werkzeuge und Systeme, die zum Verbinden von Bauteilen und Materialien durch Anwendung kontrollierter Wärme und Lot verwendet werden. Diese Systeme unterstützen zuverlässige Verbindungen und ermöglichen gleichzeitig Präzision, Konsistenz und effiziente Montage in der Elektronik- und Industriefertigung.
Der Lötausrüstungsmarkt ist nach Typ, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in Reflow-Löten, Induktionslöten, Hot-Bar-Reflow, Laserlöten, mechanisches Löten und Aluminiumlöten segmentiert. Nach Anwendung ist der Markt in Unterhaltungselektronik, Netzwerk und Kommunikation, Automobil, Luft- und Raumfahrt sowie Verteidigung und sonstige Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Lötausrüstung in 15 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Reflow-Löten |
| Induktionslöten |
| Hot-Bar-Reflow |
| Laserlöten |
| Mechanisches Löten |
| Aluminiumlöten |
| Unterhaltungselektronik |
| Netzwerk und Kommunikation |
| Automobil |
| Luft- und Raumfahrt sowie Verteidigung |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Reflow-Löten | |
| Induktionslöten | ||
| Hot-Bar-Reflow | ||
| Laserlöten | ||
| Mechanisches Löten | ||
| Aluminiumlöten | ||
| Nach Anwendung | Unterhaltungselektronik | |
| Netzwerk und Kommunikation | ||
| Automobil | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Lötausrüstungsmarkt?
Der Lötausrüstungsmarkt beläuft sich im Jahr 2026 auf 1,29 Milliarden USD und soll bis 2031 einen Wert von 1,99 Milliarden USD erreichen.
Was treibt die Nachfrage nach Lötausrüstung an?
Elektronikminiaturisierung, Leistungselektronik für Elektrofahrzeuge, Halbleitergehäuse und Fertigungsautomatisierung stützen die Nachfrage.
Welcher Typ soll bis 2031 am schnellsten wachsen?
Das Laserlöten soll bis 2031 mit einer CAGR von 9,75 % wachsen, da es eine präzise, berührungslose Erwärmung für kompakte Baugruppen bietet.
Welche Anwendung soll bis 2031 am schnellsten wachsen?
Der Automobilbereich soll bis 2031 mit einer CAGR von 10,34 % wachsen, unterstützt durch Elektrofahrzeuge, Batteriemanagementsysteme und Leistungsmodule.