
はんだ付け装置市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
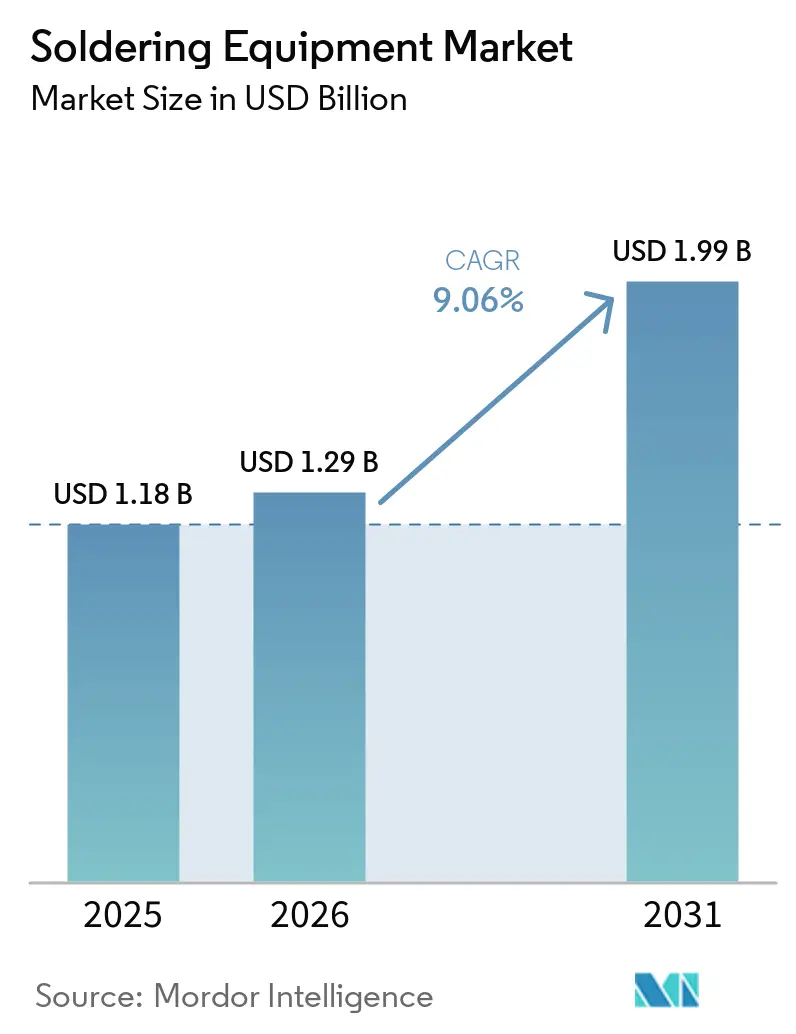
| 市場規模 (2026) | 1.29 十億米ドル |
| 市場規模 (2031) | 1.99 十億米ドル |
| Growth Rate (2026 - 2031) | 9.06 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるはんだ付け装置市場分析
はんだ付け装置市場規模は2025年に11.8 ビリオン 米ドルと評価され、2026年の12.9 ビリオン 米ドルから2031年には19.9 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)のCAGRは9.06%です。電子機器の小型化により、熱制御、実装精度、および繰り返し可能なはんだ接合品質への要件が高まっています。電気自動車の生産および先進半導体パッケージングも、複雑な電力・相互接続アセンブリを管理できるシステムへの需要を増大させています。サプライヤーはレーザー、真空リフロー、選択はんだ付け、およびデータ対応自動化プラットフォームを通じて対応しています。はんだ付け装置市場は、複雑なシステムが多大な資本と専門的な操作スキルを必要とするため、中小規模の電子機器製造サービスプロバイダーにおける採用が遅れるという課題にも直面しています。地域的な製造拡大は機会を創出する一方、コンプライアンス要件とサプライチェーンの変化が設備更新のペースを左右します。
主要レポートのポイント
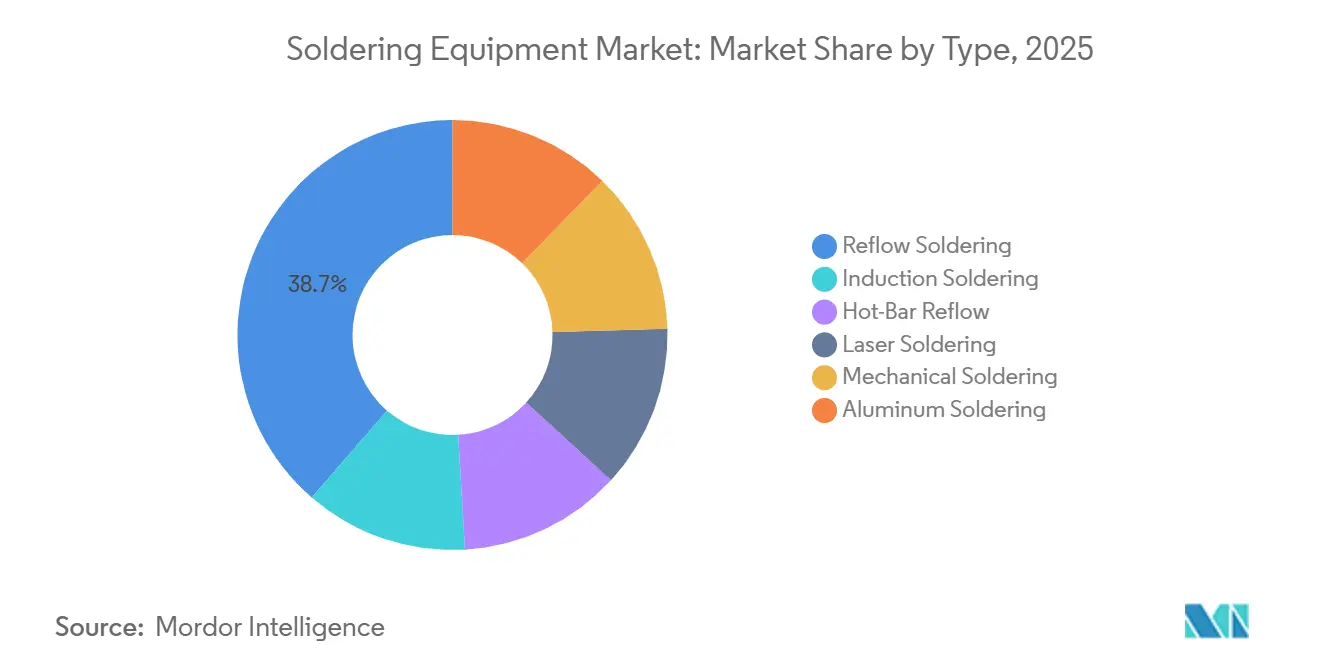
- タイプ別では、リフローはんだ付けが2025年のはんだ付け装置市場シェアの38.65%を占め、レーザはんだ付けは2031年にかけてCAGR 9.75%で成長すると予測されています。
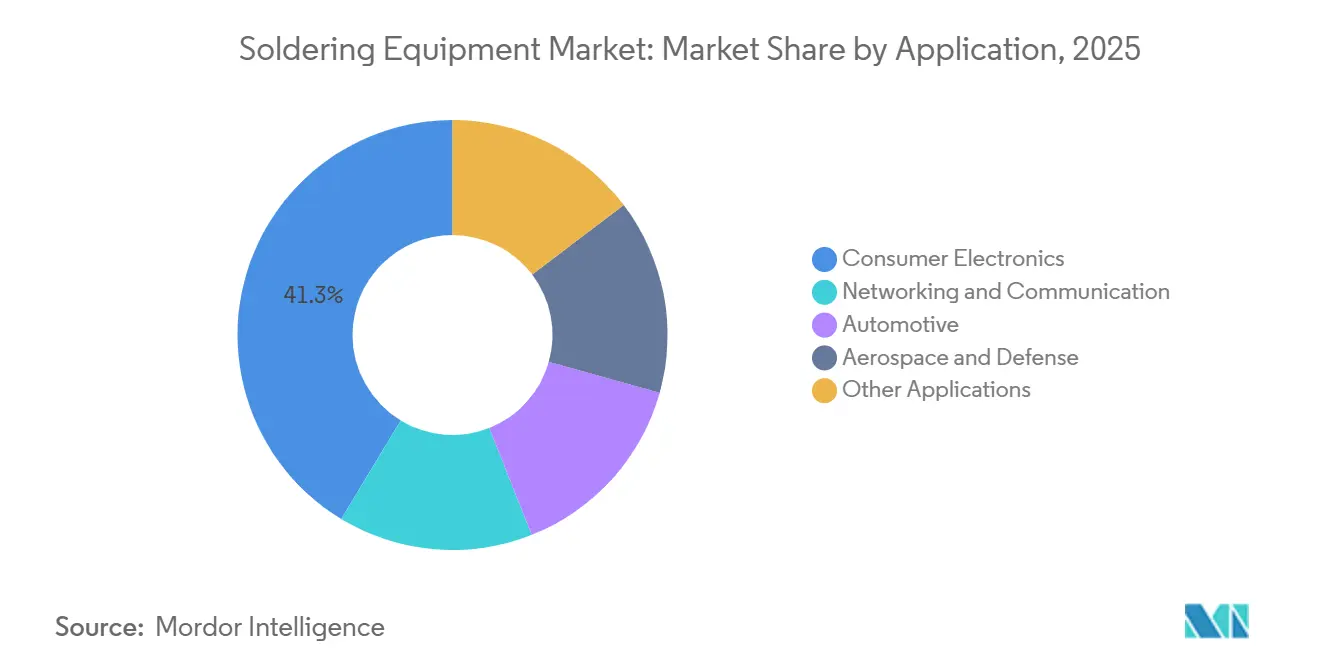
- 用途別では、民生用電子機器が2025年のはんだ付け装置市場シェアの41.34%を占め、自動車は2031年にかけてCAGR 10.34%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年のはんだ付け装置市場シェアの45.87%を占め、2031年にかけてCAGR 10.07%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のはんだ付け装置市場トレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子機器の小型化加速と高密度 プリント基板アセンブリ | +2.5% | アジア太平洋中心、北米への波及 | 短期(2年以内) |
| 電気自動車・バッテリー管理・パワーエレクトロニクス 生産の拡大 | +2.1% | グローバル、北米・欧州・中国が中心 | 中期(2〜4年) |
| 半導体パッケージングおよび先進 相互接続の拡大 | +1.5% | アジア太平洋中心、北米が台頭 | 中期(2〜4年) |
| 電子機器製造における自動化・ロボティクス・ インダストリー4.0の採用 | +1.2% | グローバル、日本・ドイツ・韓国で行 | 短期(2年以内) |
| 電子機器製造および電子機器製造サービス 能力の地域化 | +0.8% | 北米、欧州、東南アジア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電子機器の小型化加速と高密度プリント基板アセンブリ
高密度相互接続アセンブリにより、複雑な基板全体でのはんだ量と温度の許容変動が厳格化されています。01005受動部品および0.3 mmピッチのボールグリッドアレイに使用されるシステムは、40層以上の基板全体で±5 °C以内の温度差を維持する必要があります。旧来の部品フォーマット向けに設計された装置は、100 µm未満ピッチのアセンブリに必要な歩留まりを安定して実現できません。5G、モノのインターネット、および先進運転支援システム向けの高密度相互接続基板は、認定済みはんだ付けプラットフォームの更新需要を支えています。電子機器製造サービスプロバイダーが航空宇宙、医療、自動車生産における高信頼性要件を満たすために装置を更新する際、はんだ付け装置市場は恩恵を受けます。国際電気標準会議および電子産業接続協会(IPC)の要件に準拠した文書化は、新たな生産契約を求めるサプライーにとって必要不可欠となっています。
電気自動車・バッテリー管理・パワーエレクトロニクス生産の拡大
電気自動車は、モーターインバーター、車載充電器、およびバッテリー管理システムにはんだ付けアセンブリを必要とします。800 V車両アーキテクチャへの移行は、絶縁電子部品への電気的ストレスを増大させ、より厳格なボイド制御性能を要求します。SEHO Systems GmbHは、productronica 2025において、e-モビリティ、バッテリー管理、およびコンバーター技術用途向けのPowerSelective-HDシステムを発表しました。Boschは、米国商務省との2億2,500万米ドルの直接資金援助協定を経て、2026年にカリフォルニア州ローズビルの炭化ケイ素半導体施設でサンプル生産を開始しました。これらの要件は、自動車グレードのパワーモジュールをサポートできる真空リフローおよび選択システムを優位にします。したがって、はんだ付け装置市場は、車両プラットフォームが高電圧設計へと移行するにつれて、より長い装置アップグレードサイクルを持つことになります。
半導体パッケージングおよび先進相互接の拡大
先進パッケージング投資により、ウェーハレベルおよびパネルレベルのワークフローにおける精密熱処理への需要が高まっています。米国国立標準技術研究所は2026年7月、台湾積体電路製造(TSMC)がアリゾナ州に12の先進半導体製造・パッケージング施設に対して2,650 ビリオン 米ドルを投資することを確約したと報告しました[1]米国国立標準技術研究所、「トランプ政権、TSMCから合計2,650 ビリオン 米ドルの米国半導体製造投資として追加1,000 ビリオン 米ドルを確保」、米国国立標準技術研究所、nist.gov 。この投資は、先進パッケージングに使用されるはんだ付け装置の国内基盤を拡大します。BTU(アムテックシステムズカンパニー)は、2026年8月に人工知能インフラ、自動車電子機器、および先進パッケージング用途向けにオーロラ空リフローオーブンを発表しました。24インチの真空チャンバー、デュアルレーンアーキテクチャ、および10の予備加熱ゾーンは、大型基板と複雑なパッケージの熱制御ニーズに対応します。パッケージング需要により、はんだ付け装置市場は民生用電子機器の生産サイクルとは独立した人工知能インフラ支出への露出を得ることになります。
電子機器製造における自動化・ロボティクス・インダストリー4.0の採用
製造業者は、はんだ付け装置を接続された生産プロセスの一部として評価するケースが増えています。リアルタイム監視、熱ドリフト補正、トレーサビリティ、およびリモート診断は、電子機器製造サービス契約において重要です。LGイノテックの韓国フリップチップボールグリッドアレイ施設は、人工知能ベースの品質管理、リアルタイム欠陥検出、および自律移動ロボットを活用して手動介入を削減しました。自動化はまた、熟練したプロセス技術者や装置エンジニアの不足に対応するのにも役立ちます。ティーチインプログラミングを備えた協働ロボットシステムは、多品種少量生産へのアクセスを広げることができます。はんだ付け装置市場では、ハードウェア能力と製造実行システム統合およびプロセスデータツールを組み合わせたベンダーへの評価が高まっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動化・選択はんだ付けシステムの 高い資本要件 | -1.2% | グローバル、南米・中東アフリカで最も深刻 | 短期(2年以内) |
| 鉛フリーはんだ付けの厳格なプロセスウィンドウ | -0.8% | グローバル、コンプライアンス圧力は欧州・ 中国に集中 | 中期(2〜4年) |
| 熟練オペレーターおよびプロセス検証 スペシャリストの不足 | -0.6% | 北米・欧州、東南アジアでも圧力が高まりつつある | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動化・選択はんだ付けシステムの高い資本要件
先進パッケージングまたは自動車生産向けに使用される選択およびレーザーはんだ付けプラットフォームは、1台あたり500,000米ドルを超えるコストがかかる場合があります。中小規模の電子機器製造サービスプロバイダーは、窒素供給、振動制御、および熱管理のための施設コストにも直面します。これらの変更により、初期装置コストが20%〜40%増加する可能性があります。その結果生じる総コストにより、中規模のアセンブラーは旧来のウェーブはんだ付けラインを継続使用することが多くなります。リースおよびペイパーイールドモデルはこの障壁を軽減できますが、装置ファイナンスが制限されている市場では依然として限定的です。資本制約は、地域のアセンブリ能力が拡大しているにもかかわらず、南米および中東・アフリカで最も深刻です。
鉛フリーはんだ付けの厳格なプロセスウィンドウ
SAC305などの鉛フリー合金は、245 °C〜260 °Cのピークリフロー温度を必要とします。これらの温度は、感度の高い部品への熱ストレスのリスクを高め、製造業者の動作範囲を狭めます。欧州連合の鉛規制はまた、関連する適用除外が2027年12月31日に失効する前に、製造業者がはんだ用途と技術文書を見直すことを求めています。有鉛と鉛フリーの生産ラインが共存する場合、個別のツールと保管が必要です。自動X線および光学検査は、コンプライアンス準拠の生産ラインのコストを増加させる可能性があります。窒素雰囲気リフローは、酸化を抑制しプロセス制御を改善できるため、高信頼性生産の標準要件となりつつあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:リフローはんだ付けが売上リーダーシップを維持、レーザーはんだ付けが拡大
リフローはんだ付けは2025年のはんだ付け装置市場シェアの38.65%を占め、大量生産の表面実装技術アセンブリに支えられています。民生用電子機器、ネットワーク基板、および自動車用電子制御ユニットに広く使用されています。高密度相互接続基板は、小型部品およびマイクロボールグリッドアレイ実装のためのマルチゾーン熱プロファイルを必要とします。エネルギー消費、窒素使用、および短いメンテナンス間隔は、高スループットリフローラインの運用コストを引き上げる可能性があります。Rehm Thermal Systems GmbHは、EFX 2026においてVisionXP+世代を発表し、電子整流モーター、インテリジェントファン制御、および窒素シャッターにより、アイドル期間のエネルギー節約が最大60%に達すると報告されています。誘導およびホットーリフローシステムは、ウェアラブルおよび有機発光ダイオードディスプレイ向けのフレキシブル回路ボンディングなど、局所的な熱源が望ましい場合に引き続き有効です。
レーザーはんだ付けは2031年にかけてCAGR 9.75%で成長すると予測されており、はんだ付け装置市場規模においてタイプ別で最も高い成長率です。カメラモジュール、微小電気機械システムデバイス、フレキシブルプリント回路コネクター、および自動車センサーアセンブリに非接触加熱を提供します。Han's Laserは2026年に、カメラモジュール、完全ワイヤレスステレオイヤーバッド、およびフレキシブルプリント回路コネクターをカバーする3C電子機器製造向けの専用レーザーはんだ付けシステムを発表しました。人工知能アクセラレーターパッケージも、小さなパッドピッチでのアライメント制御を必要とします。レーザーシステムはリフローシステムよりも取得コストが高いですが、先進パッケージングの不良品コストが投資を正当化できます。機械式およびアルミニウムはんだ付けプラットフォームは、産業、防衛、および電力インラアセンブリにおけるスルーホールおよび重量部品の作業に引き続き対応します。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます


用途別:民生用電子機器が支配的、自動車が勢いを増す
民生用電子機器は2025年のはんだ付け装置市場シェアの41.34%を占め、アジア太平洋地域におけるスマートフォン、タブレット、ウェアラブル、およびスマートホームデバイスのアセンブリに支えられています。成熟したスマートフォンのプリント回路基板ラインは、スループットと歩留まりの一貫性を強く重視しています。人工知能データセンター信頼性の高いサーバーとスイッチング基板を必要とするため、ネットワーク・通信機器の重要性が高まっています。これらの基板は、以前のデータセンター設計よりも高い電力分配および信号完全性要件を持っています。航空宇宙・防衛用途は、高信頼性規格に基づく検証済みプロセス文書を必要とします。自動車および航空宇宙の認定要件がプロセス品質に対する一般的な期待を高めるにつれて、医療機器、エネルギーシステム、および産業機械も恩恵を受けることができます。
自動車は2031年にかけてCAGR 10.34%で成長すると予測されており、はんだ付け装置市場規模において用途別で最も高い成長率です。電気自動車は、高電圧バッテリー管理システムノード、炭化ケイ素トラクションインバーター、および先進運転支援システムセンサーを使用します。これらのアセンブリは、ボイド率と熱プロファイルの厳密な制御を必要とします。JAPAN UNIX CO., LTD.は2025年に、自動車はんだ付けシステムの参照顧客としてGeneral MotorsおよびToyota Motor Corporationを挙げました。400 Vから800 Vアーキテクチャへの移行は、自動サプライチェーン全体でより厳格な温度制御を必要とします。同様の性能要件は、医療用植込み型デバイスおよび航空宇宙用電源アセンブリにも広がっています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
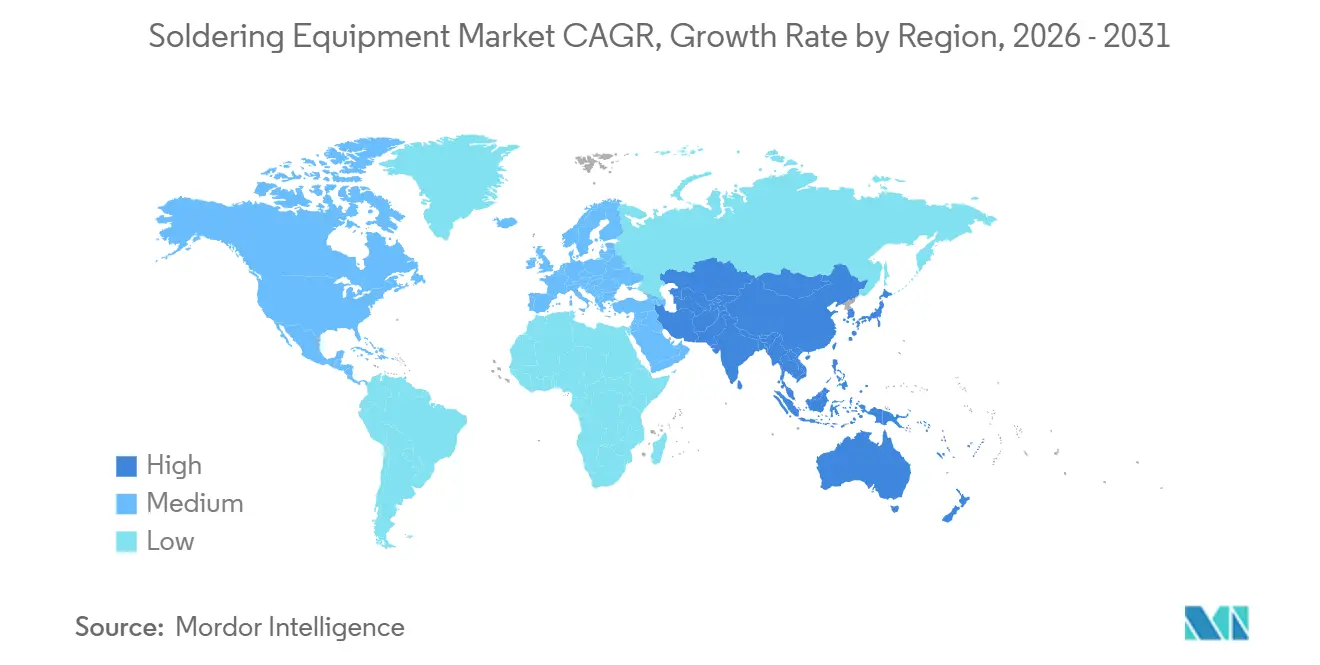
アジア太平洋は2025年のはんだ付け装置市場シェアの45.87%を占め、2031年にかけてCAGR 10.07%で成長すると予測されています。中国の表面実装技術基盤、日本の精密装置能力、韓国の半導体・ディスプレイクラスター、およびインドの成長する電子機器製造サービス能力がこの地位を支えています。インドの電子機器生産は、2025〜26年度に前年比15.8%増加し、13兆1,100 ビリオン インドルピー(約1,560 ビリオン 米ドル)に達しました[2]インド政府報道情報局、「電子機器製造ファクトシート」、報道情報局、pib.gov.in。同地域のはんだ付け装置市場規模は、インドの生産連動インセンティブプログラムおよび半導体投資計画にも支えられています。SEHO Systems GmbHは2026年8月にNMTronics India Pvt. Ltd.とのパートナーシップを発表し、Heller Industries, Inc.のインド施設でウェーブはんだ付けシステムをローカル製造する計画を明らかにしました。
北米は、半導体の国内回帰と先進パッケージング投資を通じて装置需要を獲得しています。TSMCの2,650 ビリオン 米ドルのアリゾナへのコミットメントは、リフロー、フリップチップボンディング、およびその他の先進パッケージングワークフローを支援します。メキシコも自動車関連電子機器製造のニアショアリング活動を吸収しています。Nordson Corporationは2026年3月にAssembly Products Inc.との販売代理店パートナーシップを拡大し、米国およびカナダ全域でMARCHプラズマシステムおよびSELECT選択はんだ付け製品を含めました。この商業的な動きは、地域の電子機器能力とローカルサービスカバレッジへの広範なシフトと一致しています。
欧州のはんだ付け装置市場は、自動車電子機器生産、精密製造、および鉛フリーコンプライアンス要件によって形成されています。2025年11月に公表された欧州連合の改正により、従来のはんだ中の鉛に関する適用除外が縮小され、製造業者は該当する期限前に更新された技術ファイルを準備することが求められています。Rehm Thermal Systems GmbHは、IPC APEX EXPO 2026においてVisionXC Nitroリフロープラットフォームを発表し、窒素雰囲気処理とエネルギー管理に対応しています。南米および中東・アフリカは、電子機器製造サービス能力の拡大とともに成長している小規模な需要地域です。ブラジルとアルゼンチンは民生用電子機器と自動車部品生産を通じて南米の需要を支え、サウジアラビアと南アフリカは長期的な流通・サービスの機会を提供しています。

市場ランドスケープ
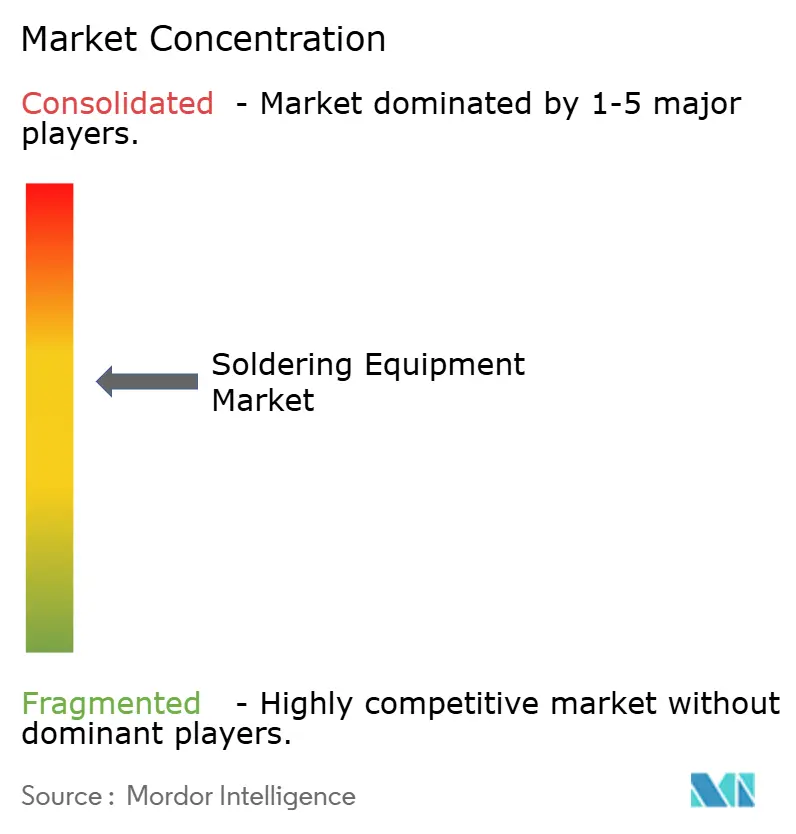
はんだ付け装置市場は中程度の集中度を示しており、上位5社はKurtz Ersa、Heller Industries, Inc.、Rehm Thermal Systems GmbH、Nordson Corporation、およびIllinois Tool Works Inc.です。Apollo Seiko Ltd.およびJAPAN UNIX CO., LTD.は、民生用および自動車用電子機器向けのロボットおよびレーザー用途で活躍しています。Illinois Tool Works Inc.およびNordson Corporationは、プロセストレーサビリティと幅広い装置ポートフォリオを組み合わせていますIllinois Tool Works Inc.は2025年7月にウェーブはんだフロー制御に関する米国特許第12356555号を、2025年12月に窒素ディフューザー最適化に関する米国特許第12496647号を取得しました。これらの特許は、連続ウェーブ生産におけるウェーブ接触制御とドロス低減に対処しています。
Nordson Corporationは、KamstrupによるSELECT Synchro選択はんだ付けシステムの導入により、2026年にスループットが20%向上し、工場フロアスペースが6平方メートル回収されたと報告しました。同サプライヤーは、実証された顧客生産性の結果を商業的アプローチの支援に活用しています。SEHO Systems GmbHは2025年11月に、大型e-モビリティ、バッテリー管理、およびコンバーターアセンブリ向けのPowerSelective-HDシステムを発表しました。BTU(アムテックシステムズカンパニー)は2026年8月に、大型サーバー基板および先進パッケージング向けのオーロラ真空リフローオーブンを発表しました。これらの製品発表は、精密な熱制御と低ボイドが重要な用途をターゲットにしています。
真空リフロー、接続されたプロセスデータ、および中小規模アセンラー向けのファイナンスは、競争活動の領域として残っています。協働ロボットインテグレーターは、多品種少量生産向けの自動化をより利用しやすくしています。既存のサプライヤーは、従来の装置フォーマットに依存するのではなく、焦点を絞った製品で対応しています。IPC規格、国際電気標準会議63000文書、および欧州連合の有害物質規制へのコンプライアンスは、サプライヤーの認定に影響します。検証済み文書を持つベンダーは、規制された生産プログラムにおいて優位性を持つ可能性があります。
はんだ付け装置産業リーダー
Kurtz Ersa
Heller Industries, Inc.
Rehm Thermal Systems GmbH
Nordson Corporation
Illinois Tool Works Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年9月:SEHO Systems GmbHは、インドの電子機器製造市場でのプレゼンス拡大を目的としてNMTronics India Pvt. Ltd.との戦略的パートナーシップを発表するとともに、Heller Industriesのインド施設でウェーブはんだ付けシステムをローカル製造する計画を明らかにしました。この取り組みにより、サプライルートが短縮され、はんだ付け装置のローカル供給が改善され、インドにおける電子機器およびプリント回路基板(PCB)アセンブリ製造の拡大が支援されます。
- 2026年8月:American Hakko Products, Inc.は、HAKKO FX-310ウェーブはんだ付けポットを発表しました。これは、電子機器製造および生産環境向けに改善されたプロセス制御、柔軟性、および信頼性を提供する再設計されたウェーブはんだ付けシステムです。この発表は、製造業者がますます複雑な電子アセンブリを扱う中で、先進はんだ付け装置への需要を支援します。


世界のはんだ付け装置市場レポートスコープ
はんだ付け装置は、制御された熱とはんだを適用することで部品と材料を接合するために使用されるツールおよびシステムで構成されています。これらのシステムは、電子機器および産業製造プロセス全体において、精度、一貫性、および効率的なアセンブリを実現しながら、信頼性の高い接続をサポートします。
はんだ付装置市場は、タイプ別、用途別、および地域別に区分されています。タイプ別では、市場はリフローはんだ付け、誘導はんだ付け、ホットバーリフロー、レーザーはんだ付け、機械式はんだ付け、およびアルミニウムはんだ付けに区分されています。用途別では、市場は民生用電子機器、ネットワーク・通信、自動車、航空宇宙・防衛、およびその他の用途に区分されています。レポートはまた、主要地域の15カ国におけるはんだ付け装置の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で行われています。
| リフローはんだ付け |
| 誘導はんだ付け |
| ホットバーリフロー |
| レーザーはんだ付け |
| 機械式はんだ付け |
| アルミニウムはんだ付け |
| 民生用電子機器 |
| ネットワーク・通信 |
| 自動車 |
| 航空宇宙・防衛 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | リフローはんだ付け | |
| 誘導はんだ付け | ||
| ホットバーリフロー | ||
| レーザーはんだ付け | ||
| 機械式はんだ付け | ||
| アルミニウムはんだ付け | ||
| 用途別 | 民生用電子機器 | |
| ネットワーク・通信 | ||
| 自動車 | ||
| 航空宇宙・防衛 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
はんだ付け装置市場の規模はどのくらいですか?
はんだ付け装置市場は2026年に12.9 ビリオン 米ドルに達し、2031年までに19.9 ビリオン 米ドルに達すると予測されています。
はんだ付け装置の需要を牽引しているものは何ですか?
電子機器の小型化、電気自動車のパワーエレクトロニクス、半導体パッケージング、および製造自動化が需要を支えています。
2031年にかけて最も速く成長するタイプはどれですか?
レーザーんだ付けは、コンパクトなアセンブリに精密な非接触加熱を提供するため、2031年にかけてCAGR 9.75%で成長すると予測されています。
2031年にかけて最も速く成長する用途はどれですか?
自動車は、電気自動車、バッテリー管理システム、およびパワーモジュールに支えられ、2031年にかけてCAGR 10.34%で成長すると予測されています。
最終更新日:



