
Tamaño y Participación del Mercado de Equipos de Soldadura
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.99 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 9.06 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Soldadura por Mordor Intelligence
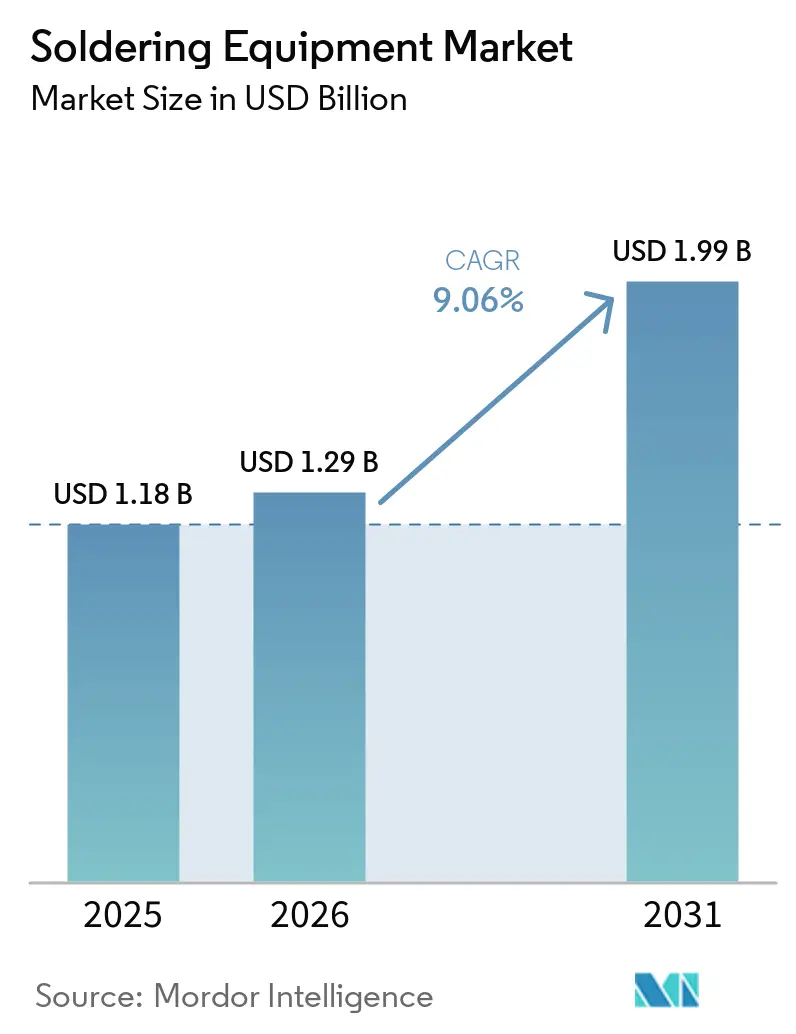
El tamaño del Mercado de Equipos de Soldadura fue valorado en 1,18 mil millones de USD en 2025 y se estima que crecerá desde 1,29 mil millones de USD en 2026 hasta alcanzar 1,99 mil millones de USD en 2031, a una CAGR del 9,06% durante el período de pronóstico (2026-2031). La miniaturización de la electrónica está elevando los requisitos de control térmico, precisión de colocación y calidad repetible de las uniones de soldadura. La producción de vehículos eléctricos y el empaquetado avanzado de semiconductores también están incrementando la demanda de sistemas capaces de gestionar ensamblajes complejos de potencia e interconexión. Los proveedores están respondiendo mediante plataformas de automatización láser, refusión al vacío, soldadura selectiva y habilitadas por datos. El mercado de equipos de soldadura también enfrenta una adopción más lenta entre los proveedores de servicios de fabricación de electrónica más pequeños, ya que los sistemas complejos requieren un capital significativo y habilidades operativas especializadas. La expansión de la fabricación regional crea oportunidades, mientras que los requisitos de cumplimiento y los cambios en la cadena de suministro determinarán el ritmo de reemplazo de equipos.
Conclusiones Clave del Informe
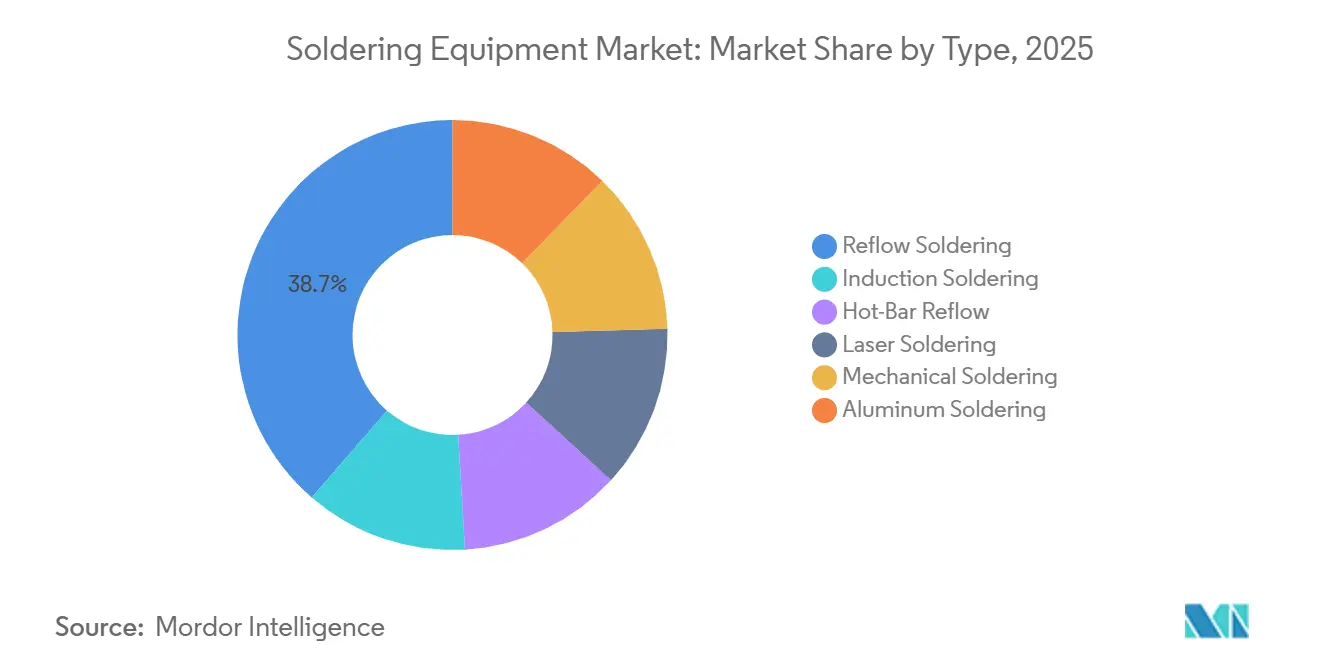
- Por tipo, la soldadura por refusión representó el 38,65% de la participación del mercado de equipos de soldadura en 2025, mientras que se proyecta que la soldadura láser avance a una CAGR del 9,75% hasta 2031.
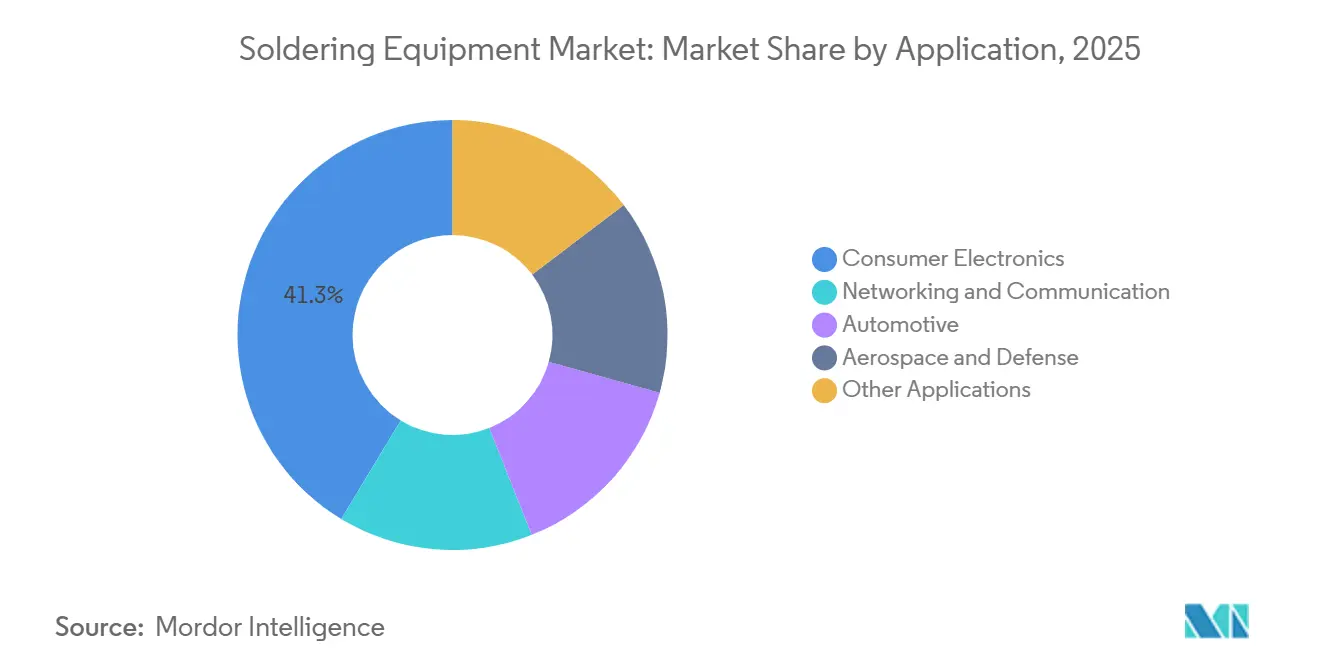
- Por aplicación, la electrónica de consumo representó el 41,34% de la participación del mercado de equipos de soldadura en 2025, mientras que se proyecta que el sector automotriz avance a una CAGR del 10,34% hasta 2031.
- Por geografía, Asia-Pacífico representó el 45,87% de la participación del mercado de equipos de soldadura en 2025 y se proyecta que avance a una CAGR del 10,07% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Equipos de Soldadura
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aceleración de la Miniaturización de la Electrónica y el Ensamblaje de PCB de Alta Densidad | +2.5% | Núcleo en Asia-Pacífico; expansión hacia América del Norte | Corto plazo (≤ 2 años) |
| Aumento de la Producción de Vehículos Eléctricos, Gestión de Baterías y Electrónica de Potencia | +2.1% | Global; núcleo en América del Norte, Europa y China | Mediano plazo (2-4 años) |
| Expansión del Empaquetado de Semiconductores e Interconexiones Avanzadas | +1.5% | Núcleo en Asia-Pacífico, América del Norte en ascenso | Mediano plazo (2-4 años) |
| Adopción de Automatización, Robótica e Industria 4.0 en la Fabricación de Electrónica | +1.2% | Global; ganancias tempranas en Japón, Alemania y Corea del Sur | Corto plazo (≤ 2 años) |
| Regionalización de la Fabricación de Electrónica y Capacidad de Servicios de Fabricación Electrónica | +0.8% | América del Norte, Europa, Sudeste Asiático | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de la Miniaturización de la Electrónica y el Ensamblaje de PCB de Alta Densidad
El ensamblaje de interconexión de alta densidad ha reducido la variación admisible en el volumen de soldadura y la temperatura en placas complejas. Los sistemas utilizados para componentes pasivos 01005 y matrices de bolas de paso de 0,3 mm deben mantener una diferencia de temperatura dentro de ±5 °C en placas con más de 40 capas. Los equipos diseñados para formatos de componentes más antiguos no pueden ofrecer de manera consistente el rendimiento necesario para ensamblajes con paso inferior a 100 µm. Las placas de interconexión de alta densidad para 5G, Internet de las Cosas y sistemas avanzados de asistencia al conductor están impulsando la demanda de reemplazo de plataformas de soldadura calificadas. El mercado de equipos de soldadura se beneficia cuando los proveedores de servicios de fabricación de electrónica renuevan sus equipos para cumplir con los requisitos de alta fiabilidad en la producción aeroespacial, médica y automotriz. La documentación alineada con los requisitos de la Comisión Electrotécnica Internacional y la Asociación de Conexión de Industrias Electrónicas (IPC) se está volviendo necesaria para los proveedores que buscan nuevos contratos de producción.
Aumento de la Producción de Vehículos Eléctricos, Gestión de Baterías y Electrónica de Potencia
Los vehículos eléctricos requieren ensamblajes soldados en inversores de motor, cargadores a bordo y sistemas de gestión de baterías. El paso a arquitecturas de vehículos de 800 V aumenta el estrés eléctrico en la electrónica de aislamiento y exige un rendimiento más estricto en el control de vacíos. SEHO Systems GmbH presentó su sistema PowerSelective-HD para aplicaciones de electromovilidad, gestión de baterías y tecnología de convertidores en productronica 2025. Bosch inició la producción de muestras en su instalación de semiconductores de carburo de silicio en Roseville, California, en 2026, tras un acuerdo de financiación directa de 225 millones de USD con el Departamento de Comercio de los Estados Unidos. Estos requisitos favorecen los sistemas de refusión al vacío y selectivos que pueden soportar módulos de potencia de grado automotriz. El mercado de equipos de soldadura, por lo tanto, tiene un ciclo de actualización de equipos más largo a medida que las plataformas de vehículos avanzan hacia diseños de mayor voltaje.
Expansión del Empaquetado de Semiconductores e Interconexiones Avanzadas
La inversión en empaquetado avanzado está incrementando la demanda de procesamiento térmico preciso en flujos de trabajo a nivel de oblea y a nivel de panel. El Instituto Nacional de Estándares y Tecnología informó en julio de 2026 que Taiwan Semiconductor Manufacturing Company (TSMC) se comprometió con 265 mil millones de USD para 12 instalaciones avanzadas de fabricación y empaquetado de semiconductores en Arizona[1]Instituto Nacional de Estándares y Tecnología, "La Administración Trump asegura 100 mil millones de USD adicionales en inversión en fabricación de semiconductores en EE. UU. para un total de 265 mil millones de USD de TSMC," Instituto Nacional de Estándares y Tecnología, nist.gov. Esta inversión amplía la base nacional de equipos de soldadura utilizados en el empaquetado avanzado. BTU, an Amtech Systems Company, presentó el Horno de Refusión al Vacío Aurora en agosto de 2026 para infraestructura de inteligencia artificial, electrónica automotriz y aplicaciones de empaquetado avanzado. Su cámara de vacío de 24 pulgadas, arquitectura de doble carril y 10 zonas calentadas de precámara abordan las necesidades de control térmico de placas grandes y paquetes complejos. La demanda de empaquetado expone al mercado de equipos de soldadura al gasto en infraestructura de inteligencia artificial, que es independiente de los ciclos de producción de electrónica de consumo.
Adopción de Automatización, Robótica e Industria 4.0 en la Fabricación de Electrónica
Los fabricantes evalúan cada vez más los equipos de soldadura como parte de un proceso de producción conectado. El monitoreo en tiempo real, la corrección de deriva térmica, la trazabilidad y el diagnóstico remoto son importantes en los contratos de servicios de fabricación de electrónica. La instalación de matrices de bolas de chip invertido de LG Innotek en Corea del Sur utilizó gestión de calidad basada en inteligencia artificial, detección de defectos en tiempo real y robots móviles autónomos para reducir la intervención manual. La automatización también ayuda a los fabricantes a responder a la escasez de técnicos de proceso calificados e ingenieros de equipos. Los sistemas de robots colaborativos con programación de enseñanza pueden ampliar el acceso para productores de alta variedad y bajo volumen. El mercado de equipos de soldadura recompensa cada vez más a los proveedores que combinan capacidad de hardware con integración de sistemas de ejecución de fabricación y herramientas de datos de proceso.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Requisitos de Capital para Sistemas de Soldadura Automatizados y Selectivos | -1.2% | Global; más agudo en América del Sur y Oriente Medio y África | Corto plazo (≤ 2 años) |
| Ventanas de Proceso Estrechas para la Soldadura Sin Plomo | -0.8% | Global; presión de cumplimiento concentrada en Europa y China | Mediano plazo (2-4 años) |
| Escasez de Operadores Calificados y Especialistas en Validación de Procesos | -0.6% | América del Norte y Europa; presión emergente en el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Requisitos de Capital para Sistemas de Soldadura Automatizados y Selectivos
Las plataformas de soldadura selectiva y láser utilizadas para el empaquetado avanzado o la producción automotriz pueden costar más de 500.000 USD por unidad. Los proveedores de servicios de fabricación de electrónica más pequeños también enfrentan costos de instalación para suministro de nitrógeno, control de vibraciones y gestión térmica. Estos cambios pueden añadir entre un 20% y un 40% al costo inicial del equipo. El costo total resultante a menudo lleva a los ensambladores medianos a continuar utilizando líneas de soldadura por ola más antiguas. Los modelos de arrendamiento y pago por rendimiento pueden reducir esta barrera, pero siguen siendo limitados en mercados con financiamiento de equipos restringido. Las restricciones de capital son más agudas en América del Sur y Oriente Medio y África, incluso a medida que crece la capacidad de ensamblaje local.
Ventanas de Proceso Estrechas para la Soldadura Sin Plomo
Las aleaciones sin plomo como SAC305 requieren temperaturas de refusión máximas de 245 °C a 260 °C. Estas temperaturas aumentan el riesgo de estrés térmico para los componentes sensibles y reducen el margen operativo para los fabricantes. Las restricciones de plomo de la Unión Europea también están exigiendo a los fabricantes que revisen las aplicaciones de soldadura y la documentación técnica antes de que las exenciones pertinentes expiren el 31 de diciembre de 2027. Se necesitan herramientas y almacenamiento separados donde operan conjuntamente líneas de producción con plomo y sin plomo. La inspección automatizada por rayos X y óptica puede añadir al costo de una línea de producción conforme. La refusión en atmósfera de nitrógeno se está convirtiendo en un requisito estándar para la producción de alta fiabilidad porque puede limitar la oxidación y mejorar el control del proceso.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: La Soldadura por Refusión Mantiene el Liderazgo en Ingresos Mientras la Soldadura Láser se Expande
La soldadura por refusión representó el 38,65% de la participación del mercado de equipos de soldadura en 2025, respaldada por el ensamblaje de tecnología de montaje superficial de alto volumen. Se utiliza ampliamente para electrónica de consumo, placas de redes y unidades de control electrónico automotriz. Las placas de interconexión de alta densidad necesitan perfiles térmicos de múltiples zonas para componentes pequeños y colocaciones de matrices de bolas micro. El consumo de energía, el uso de nitrógeno y los intervalos de mantenimiento más cortos pueden elevar el costo operativo de las líneas de refusión de alto rendimiento. Rehm Thermal Systems GmbH presentó su generación VisionXP+ en EFX 2026 con ahorros de energía en períodos de inactividad de hasta el 60% reportados, mediante motores de conmutación electrónica, control inteligente de ventiladores y un obturador de nitrógeno. Los sistemas de refusión por inducción y barra caliente siguen siendo relevantes donde se prefiere una fuente de calor localizada, incluida la unión de circuitos flexibles para dispositivos portátiles y pantallas de diodos orgánicos emisores de luz.
Se proyecta que la soldadura láser avance a una CAGR del 9,75% hasta 2031, la tasa de crecimiento por tipo más rápida en el tamaño del mercado de equipos de soldadura. Proporciona calentamiento sin contacto para módulos de cámara, dispositivos de sistemas microelectromecánicos, conectores de circuitos impresos flexibles y ensamblajes de sensores automotrices. Han's Laser introdujo sistemas de soldadura láser dedicados para la fabricación de electrónica 3C en 2026, cubriendo módulos de cámara, auriculares inalámbricos estéreo verdaderos y conectores de circuitos impresos flexibles. Los paquetes de aceleradores de inteligencia artificial también requieren control de alineación en pasos de almohadilla pequeños. Los sistemas láser tienen un costo de adquisición más alto que los sistemas de refusión, pero el costo de un paquete avanzado rechazado puede justificar la inversión. Las plataformas de soldadura mecánica y de aluminio continúan sirviendo para trabajos de orificio pasante y componentes pesados en ensamblajes industriales, de defensa e infraestructura de potencia.


Por Aplicación: La Electrónica de Consumo Domina Mientras el Sector Automotriz Gana Impulso
La electrónica de consumo representó el 41,34% de la participación del mercado de equipos de soldadura en 2025, respaldada por el ensamblaje de teléfonos inteligentes, tabletas, dispositivos portátiles y dispositivos para el hogar inteligente en Asia-Pacífico. Las líneas maduras de placas de circuito impreso para teléfonos inteligentes ponen gran énfasis en el rendimiento y la consistencia del desempeño. Los equipos de redes y comunicaciones están ganando importancia a medida que los centros de datos de inteligencia artificial necesitan servidores y placas de conmutación fiables. Estas placas tienen mayores requisitos de distribución de potencia e integridad de señal que los diseños anteriores de centros de datos. Las aplicaciones aeroespaciales y de defensa requieren documentación de proceso validada bajo estándares de alta fiabilidad. Los dispositivos médicos, los sistemas de energía y la maquinaria industrial pueden beneficiarse a medida que los requisitos de calificación automotriz y aeroespacial elevan las expectativas generales de calidad del proceso.
Se proyecta que el sector automotriz avance a una CAGR del 10,34% hasta 2031, la tasa de crecimiento por aplicación más rápida en el tamaño del mercado de equipos de soldadura. Los vehículos eléctricos utilizan nodos de sistema de gestión de baterías de alto voltaje, inversores de tracción de carburo de silicio y sensores de sistemas avanzados de asistencia al conductor. Estos ensamblajes requieren un control estricto de la fracción de vacíos y los perfiles térmicos. JAPAN UNIX CO., LTD. incluyó a General Motors y Toyota Motor Corporation entre sus clientes de referencia de sistemas de soldadura automotriz en 2025. El cambio de arquitecturas de 400 V a 800 V requiere un control de temperatura más estricto en las cadenas de suministro automotrices. Las mismas expectativas de rendimiento se están extendiendo a los ensamblajes de dispositivos médicos implantables y fuentes de alimentación aeroespaciales.
Análisis Geográfico
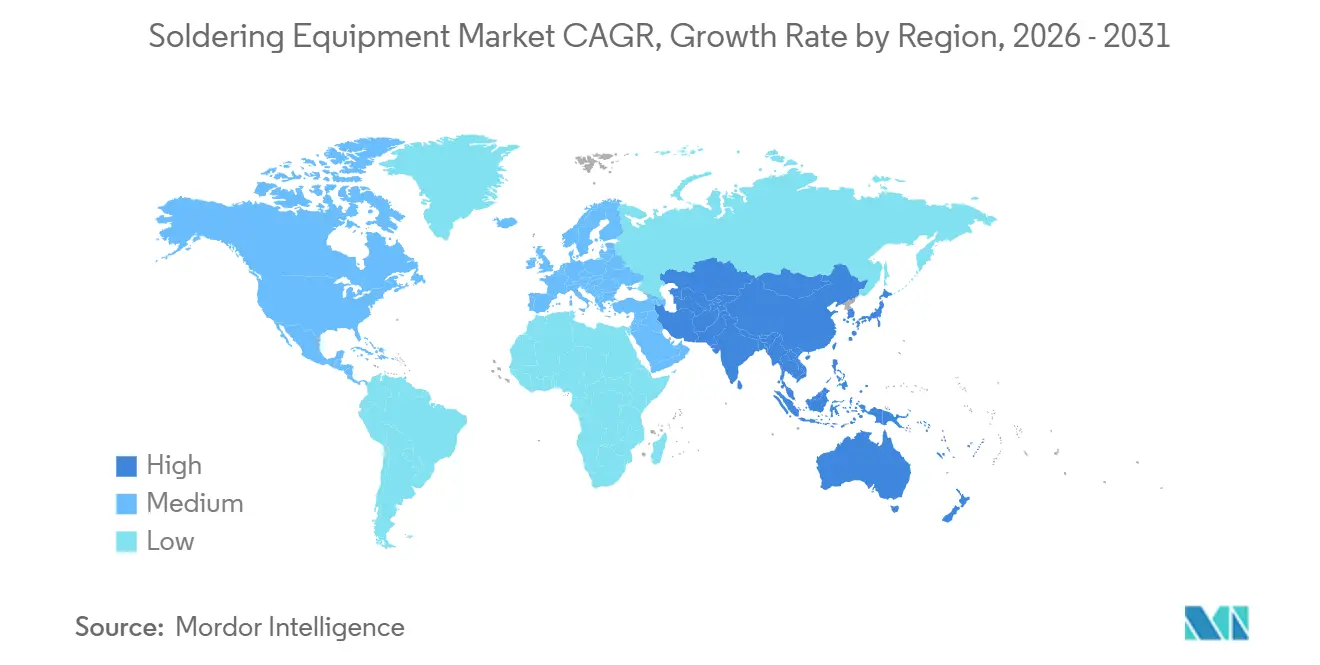
Asia-Pacífico representó el 45,87% de la participación del mercado de equipos de soldadura en 2025 y se proyecta que avance a una CAGR del 10,07% hasta 2031. La base de tecnología de montaje superficial de China, las capacidades de equipos de precisión de Japón, los clústeres de semiconductores y pantallas de Corea del Sur y la creciente capacidad de servicios de fabricación de electrónica de India respaldan esta posición. La producción electrónica de India creció un 15,8% interanual hasta INR 13,11 lakh crore (aproximadamente 156 mil millones de USD) en el año fiscal 2025-26[2]Oficina de Información de Prensa, Gobierno de India, "Ficha Técnica de Fabricación de Electrónica," Oficina de Información de Prensa, pib.gov.in. El tamaño del mercado de equipos de soldadura en la región también está respaldado por los programas de incentivos vinculados a la producción de India y los planes de inversión en semiconductores. SEHO Systems GmbH anunció en agosto de 2026 una asociación con NMTronics India Pvt. Ltd. y planes para fabricar localmente sistemas de soldadura por ola en las instalaciones indias de Heller Industries, Inc.
América del Norte está ganando demanda de equipos a través de la relocalización de semiconductores y la inversión en empaquetado avanzado. El compromiso de 265 mil millones de USD de TSMC en Arizona respalda flujos de trabajo de refusión, unión de chip invertido y otros procesos de empaquetado avanzado. México también está absorbiendo actividad de relocalización cercana en la fabricación de electrónica relacionada con el sector automotriz. Nordson Corporation amplió su asociación de distribución con Assembly Products Inc. en marzo de 2026 para incluir los sistemas de plasma MARCH y los productos de soldadura selectiva SELECT en todo Estados Unidos y Canadá. Este movimiento comercial se alinea con un cambio más amplio hacia la capacidad electrónica regional y la cobertura de servicio local.
El mercado de equipos de soldadura de Europa está moldeado por la producción de electrónica automotriz, la fabricación de precisión y los requisitos de cumplimiento sin plomo. Las enmiendas de la Unión Europea publicadas en noviembre de 2025 redujeron las exenciones heredadas de plomo en soldadura y exigieron a los fabricantes preparar archivos técnicos actualizados antes de los plazos aplicables. Rehm Thermal Systems GmbH presentó la plataforma de refusión VisionXC Nitro en IPC APEX EXPO 2026 para el procesamiento en atmósfera de nitrógeno y la gestión de energía. América del Sur y Oriente Medio y África siguen siendo áreas de demanda más pequeñas que se están expandiendo con la capacidad de servicios de fabricación de electrónica. Brasil y Argentina respaldan la demanda sudamericana a través de la producción de electrónica de consumo y componentes automotrices, mientras que Arabia Saudita y Sudáfrica ofrecen oportunidades de distribución y servicio a más largo plazo.

Panorama Competitivo
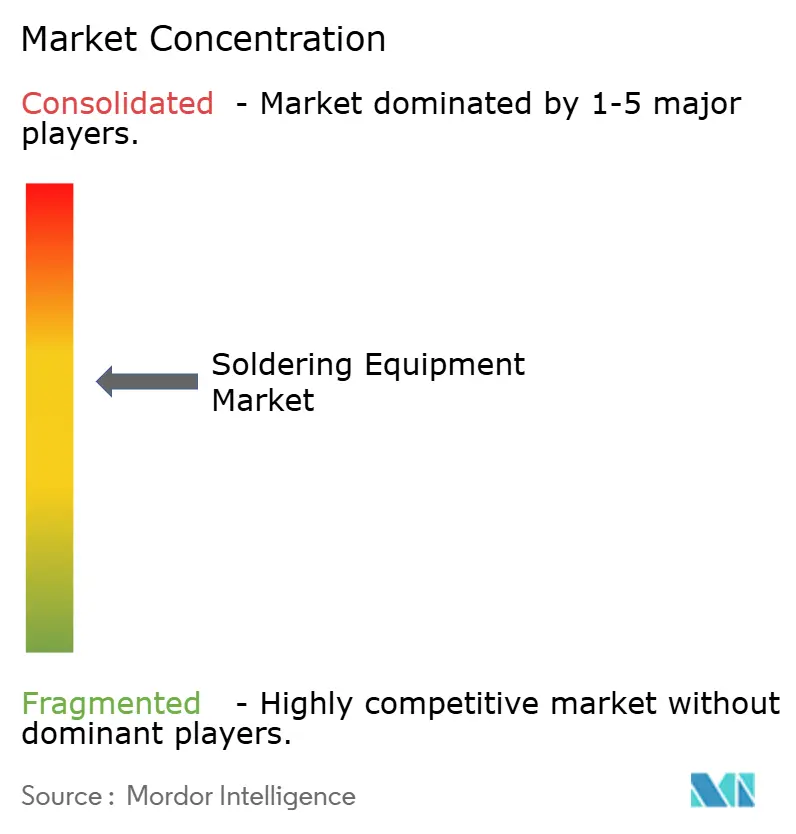
El mercado de equipos de soldadura está moderadamente concentrado, con los cinco principales actores que incluyen Kurtz Ersa, Heller Industries, Inc., Rehm Thermal Systems GmbH, Nordson Corporation e Illinois Tool Works Inc. Apollo Seiko Ltd. y JAPAN UNIX CO., LTD. están activos en aplicaciones robóticas y láser para electrónica de consumo y automotriz. Illinois Tool Works Inc. y Nordson Corporation combinan la trazabilidad de procesos con amplias carteras de equipos. Illinois Tool Works Inc. recibió la Patente de EE. UU. 12356555 en julio de 2025 para el control de flujo de soldadura por ola y la Patente de EE. UU. 12496647 en diciembre de 2025 para la optimización del difusor de nitrógeno. Estas patentes abordaron el control de contacto de ola y la reducción de escoria en la producción de ola continua.
Nordson Corporation informó que una implementación de Kamstrup de su sistema de soldadura selectiva SELECT Synchro aumentó el rendimiento en un 20% y recuperó 6 metros cuadrados de espacio en el piso de fábrica en 2026. El proveedor utiliza resultados demostrados de productividad del cliente para respaldar su enfoque comercial. SEHO Systems GmbH lanzó el sistema PowerSelective-HD en noviembre de 2025 para ensamblajes pesados de electromovilidad, gestión de baterías y convertidores. BTU, an Amtech Systems Company, lanzó el Horno de Refusión al Vacío Aurora en agosto de 2026 para placas de servidores grandes y empaquetado avanzado. Estos lanzamientos apuntan a aplicaciones donde el control térmico preciso y el bajo nivel de vacíos son importantes.
La refusión al vacío, los datos de proceso conectados y el financiamiento para ensambladores más pequeños siguen siendo áreas de actividad competitiva. Los integradores de robots colaborativos están haciendo que la automatización sea más accesible para operaciones de alta variedad y bajo volumen. Los proveedores establecidos están respondiendo con productos enfocados en lugar de depender de formatos de equipos convencionales. El cumplimiento de los estándares IPC, la documentación de la Comisión Electrotécnica Internacional 63000 y las restricciones de la Unión Europea sobre sustancias peligrosas afecta la calificación de los proveedores. Los proveedores con documentación validada pueden tener una ventaja en los programas de producción regulados.
Líderes de la Industria de Equipos de Soldadura
Kurtz Ersa
Heller Industries, Inc.
Rehm Thermal Systems GmbH
Nordson Corporation
Illinois Tool Works Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: SEHO Systems GmbH anunció una asociación estratégica con NMTronics India Pvt. Ltd. para expandir su presencia en el mercado de fabricación de electrónica de India, junto con planes para fabricar localmente sistemas de soldadura por ola en las instalaciones indias de Heller Industries. La iniciativa acortará las rutas de suministro y mejorará la disponibilidad local de equipos de soldadura, apoyando la expansión de la fabricación de electrónica y ensamblaje de Placas de Circuito Impreso (PCB) en India.
- Agosto de 2026: American Hakko Products, Inc. presentó el HAKKO FX-310 Wave Soldering Pot, un sistema de soldadura por ola rediseñado que ofrece mayor control de proceso, flexibilidad y fiabilidad para entornos de fabricación y producción de electrónica. El lanzamiento respalda la demanda de equipos de soldadura avanzados a medida que los fabricantes manejan ensamblajes electrónicos cada vez más complejos.


Alcance del Informe Global del Mercado de Equipos de Soldadura
Los equipos de soldadura comprenden herramientas y sistemas utilizados para unir componentes y materiales mediante la aplicación de calor controlado y soldadura. Estos sistemas soportan conexiones fiables al tiempo que permiten precisión, consistencia y ensamblaje eficiente en procesos de fabricación electrónica e industrial.
El Mercado de Equipos de Soldadura está segmentado por tipo, aplicación y geografía. Por tipo, el mercado está segmentado en soldadura por refusión, soldadura por inducción, refusión por barra caliente, soldadura láser, soldadura mecánica y soldadura de aluminio. Por aplicación, el mercado está segmentado en electrónica de consumo, redes y comunicaciones, automotriz, aeroespacial y defensa, y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para equipos de soldadura en 15 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Soldadura por Refusión |
| Soldadura por Inducción |
| Refusión por Barra Caliente |
| Soldadura Láser |
| Soldadura Mecánica |
| Soldadura de Aluminio |
| Electrónica de Consumo |
| Redes y Comunicaciones |
| Automotriz |
| Aeroespacial y Defensa |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Soldadura por Refusión | |
| Soldadura por Inducción | ||
| Refusión por Barra Caliente | ||
| Soldadura Láser | ||
| Soldadura Mecánica | ||
| Soldadura de Aluminio | ||
| Por Aplicación | Electrónica de Consumo | |
| Redes y Comunicaciones | ||
| Automotriz | ||
| Aeroespacial y Defensa | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de equipos de soldadura?
El mercado de equipos de soldadura se sitúa en 1,29 mil millones de USD en 2026 y se proyecta que alcance 1,99 mil millones de USD en 2031.
¿Qué está impulsando la demanda de equipos de soldadura?
La miniaturización de la electrónica, la electrónica de potencia para vehículos eléctricos, el empaquetado de semiconductores y la automatización de la fabricación están respaldando la demanda.
¿Qué tipo se espera que crezca más rápido hasta 2031?
Se proyecta que la soldadura láser avance a una CAGR del 9,75% hasta 2031, ya que proporciona calentamiento preciso sin contacto para ensamblajes compactos.
¿Qué aplicación se espera que crezca más rápido hasta 2031?
Se proyecta que el sector automotriz avance a una CAGR del 10,34% hasta 2031, respaldado por vehículos eléctricos, sistemas de gestión de baterías y módulos de potencia.
Última actualización de la página el:



