
Marktgröße und Marktanteil für Silikon-Klebstoffe & Dichtstoffe
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 8.14 Milliarden US-Dollar |
| Marktgröße (2031) | 10.85 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.91 % |
| Schnellstwachsender Markt | Building and Construction |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Silikon-Klebstoffe & Dichtstoffe von Mordor Intelligence
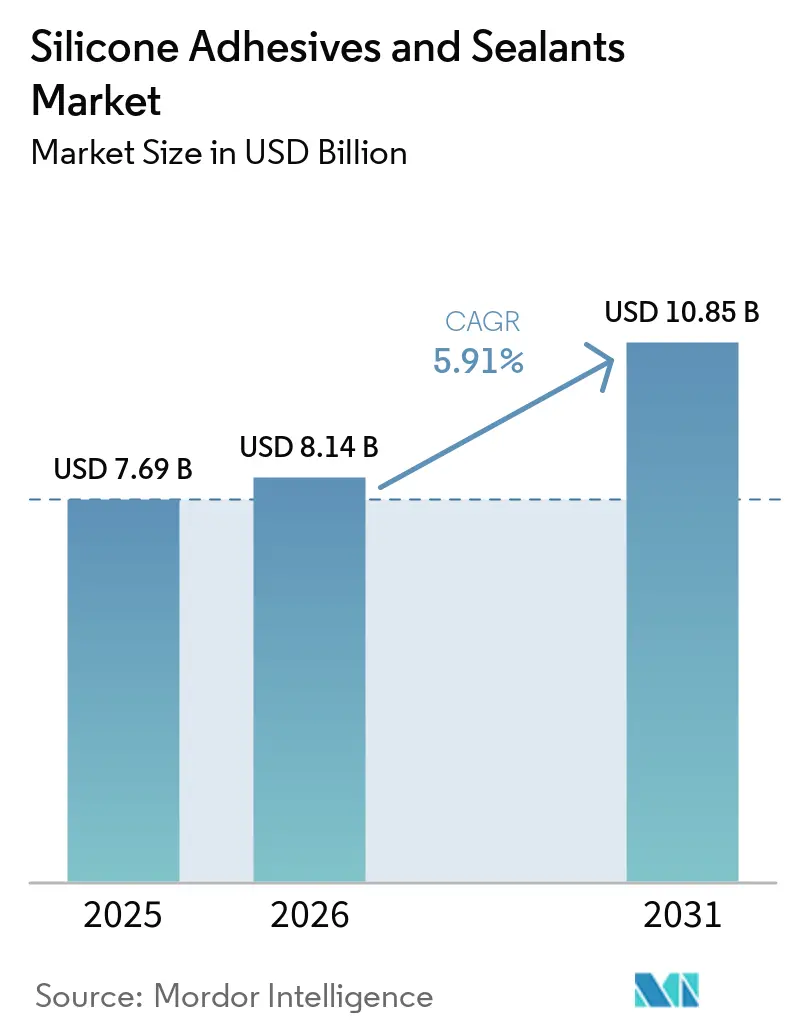
Die Marktgröße für Silikondichtstoffe & Silikonklebstoffe wurde im Jahr 2025 auf 7,69 Milliarden USD geschätzt und soll von 8,14 Milliarden USD im Jahr 2026 auf 10,85 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,91 % während des Prognosezeitraums (2026–2031). Die Branche für Silikondichtstoffe und Silikonklebstoffe erlebt einen bedeutenden Wandel, der durch technologische Fortschritte und sich verändernde Branchenanforderungen vorangetrieben wird. Diese Materialien haben aufgrund ihrer außergewöhnlichen Vielseitigkeit und Leistungsmerkmale, einschließlich einer bemerkenswerten Temperaturbeständigkeit von -65 °C bis 300 °C, an Bedeutung gewonnen. Die Branche hat erhebliche Innovationen in der Formulierungstechnologie erlebt, wobei die Hersteller sich auf die Entwicklung von Produkten konzentrieren, die eine verbesserte Haltbarkeit und Nachhaltigkeit bieten. Ein bemerkenswerter Trend ist die zunehmende Einführung wasserbasierter Technologien, die derzeit etwa 70 % des gesamten Marktes für Klebstoffe und Dichtstoffe ausmachen, vor allem aufgrund ihrer Kosteneffizienz und ihrer Umweltvorteile.
Die Hersteller entwickeln fortschrittliche Formulierungen, die eine überlegene Witterungsbeständigkeit und Haltbarkeit bieten und gleichzeitig strenge Umweltvorschriften erfüllen. Diese Produkte werden zunehmend in moderne Baupraktiken integriert, insbesondere in energieeffiziente Gebäudekonzepte, wo sie eine entscheidende Rolle bei der Aufrechterhaltung der Wärmeeffizienz und der strukturellen Integrität spielen. Die schnellen Aushärtungseigenschaften moderner Silikondichtstoffe, die in der Regel innerhalb von 24 Stunden vollständig aushärten, haben sie für schnell voranschreitende Bauprojekte besonders attraktiv gemacht.
Die Elektronikindustrie stellt eine aufkommende Wachstumsfront für Silikondichtstoffe und Silikonklebstoffe dar, wobei der Einsatz bis 2031 voraussichtlich mit einer CAGR von 2,57 % wachsen wird. Dieses Wachstum wird durch die zunehmende Komplexität elektronischer Geräte und den Bedarf an zuverlässigen Verbindungslösungen angetrieben, die extremen Bedingungen standhalten können. Die Hersteller entwickeln spezialisierte Formulierungen, die hervorragende elektrische Isolationseigenschaften bieten und gleichzeitig die Wärmeleitfähigkeit aufrechterhalten, was sie ideal für fortschrittliche elektronische Anwendungen macht. Die Branche erlebt eine Verlagerung hin zu Produkten, die hohe Leistung mit verbesserter Verarbeitungseffizienz verbinden.
Nachhaltigkeit hat sich als zentrales Schwerpunktthema innerhalb der Branche für Silikondichtstoffe herauskristallisiert, wobei die Hersteller in umweltfreundliche Formulierungen und Produktionsprozesse investieren. Die Entwicklung von Produkten mit niedrigem VOC-Gehalt und biobasierten Alternativen stellt einen bedeutenden Trend dar, da Unternehmen auf zunehmende Umweltvorschriften und Verbraucherpräferenzen reagieren. Fortschrittliche Technologien für Silikondichtstoffe und Silikonklebstoffe werden entwickelt, um die Energieeffizienz in Gebäuden zu verbessern, indem Wärmeverluste durch Nähte und Spalten verhindert werden, was zu einem reduzierten Energieverbrauch beiträgt. Diese Innovationen werden durch Verbesserungen in der Anwendungstechnologie ergänzt, die die Installation effizienter gestalten und den Materialabfall während der Anwendungsprozesse reduzieren.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Wachsendes Wohn- und Infrastrukturentwicklung zur Förderung des Bausektors
- Die Bau- und Konstruktionsbranche verzeichnete ein stetiges Wachstum mit einer CAGR von 2,6 % von 2017 bis 2019. Dieses Wachstum wurde durch den Aufschwung der globalen Wirtschaftstätigkeit und die steigende Nachfrage nach Einfamilienhäusern angetrieben. Im Jahr 2020 hatte die COVID-19-Pandemie erhebliche Auswirkungen auf die globale Bau- und Konstruktionsbranche. Einschränkungen beim Arbeitsangebot, Störungen bei der Baufinanzierung und der Lieferkette sowie wirtschaftliche Unsicherheit wirkten sich negativ auf die globale Bau- und Konstruktionsbranche aus.
- Obwohl die Branche im Jahr 2021 ein positives Wachstum zeigte, belasten die Auswirkungen der Pandemie auf die Lieferketten, die zu einem Anstieg der Rohstoffpreise geführt haben, die Branche nach wie vor. Da die Baubranche die Wirtschaft eines Landes jedoch stark beeinflusst, haben Länder in Europa, Nordamerika und Asien-Pazifik die Baubranche genutzt, um ihre Wirtschaftszyklen durch Förderprogramme neu zu starten. Zu diesen Förderprogrammen gehören das Homebuilder-Programm in Australien und der Wirtschaftserholungsplan der EU-Länder.
- Die Asien-Pazifik-Region verzeichnet das höchste Volumen an Bautätigkeiten und wird aufgrund ihrer großen Bevölkerung, der zunehmenden Urbanisierung und der steigenden Investitionen in die Infrastrukturentwicklung in Ländern wie China, Indien, Japan, Indonesien und Südkorea voraussichtlich bis 2031 der größte Baumarkt bleiben.
- Die zunehmende Betonung von Grünen Gebäuden und die Bemühungen zur Reduzierung der Emissionen aus globalen Bautätigkeiten werden voraussichtlich zu nachhaltigeren Betriebsverfahren während des Prognosezeitraums führen. Frankreich hat beispielsweise 7,5 Milliarden EUR für die Baubranche genehmigt, um sich in eine kohlenstoffarme Energiewirtschaft zu transformieren.

Günstige staatliche Maßnahmen zur Förderung von Elektrofahrzeugen werden die Automobilindustrie vorantreiben
- Seit 2021 wird erwartet, dass die globale Automobilindustrie stetig, aber in einem langsameren Tempo wächst, da die Präferenz der Verbraucher für den individuellen Besitz von Personenkraftwagen zurückgegangen ist und ihre Präferenz für gemeinsame Mobilität im Transportwesen zugenommen hat. Es wird erwartet, dass die globale Automobilindustrie eine jährliche Wachstumsrate von 2 % verzeichnet, mit einem erwarteten Mehrwert von 1,5 Billionen USD beim Gesamtumsatz während des Prognosezeitraums.
- Im Jahr 2020 gingen die Fahrzeugverkäufe aufgrund der Auswirkungen der COVID-19-Pandemie zurück, erholten sich jedoch 2021 rasch, da die Regierungen verschiedener Länder Maßnahmen zur Unterstützung ihrer Volkswirtschaften ergriffen, da Automobilmärkte in der Regel einen wesentlichen Beitrag zu ihrem Bruttoinlandsprodukt leisten. Die Fahrzeugverkäufe sanken von 90 Millionen Einheiten an Personenkraftwagen im Jahr 2019 auf 78 Millionen Einheiten im Jahr 2020.
- Die weltweite Einführung von Elektrofahrzeugen hat erheblich zum Gesamtumsatz des globalen Automobilmarktes beigetragen, da sie günstigere Energiekosten, eine umweltfreundliche Natur und effiziente Mobilitätsfunktionen aufweisen. Verschiedene staatliche Richtlinien und Standards wirken ebenfalls als Treiber zur Steigerung der Elektrofahrzeugproduktion. So haben beispielsweise die EU-Standards für CO2-Emissionen die Nachfrage nach Elektrofahrzeugen im Jahr 2021 erhöht. Gemäß dem nachhaltigen Szenario der Internationalen Energieagentur sind bis 2030 230 Millionen Elektrofahrzeuge erforderlich, um verbrennungsmotorbasierte Fahrzeuge zu ersetzen. Im Jahr 2021 verzeichnete Tesla, der größte Elektrofahrzeughersteller, einen Anstieg von 157 % bei der Anzahl der produzierten Elektrofahrzeuge. Dieser wachsende Trend der Verbraucher, Elektrofahrzeuge zu bevorzugen, wird während des Prognosezeitraums voraussichtlich weiter zunehmen.

WEITERE WICHTIGE BRANCHENTRENDS IM BERICHT
- Schnelles Wachstum der zivilen und militärischen Luftfahrt wird die Flugzeugproduktion ankurbeln
- Schnell wachsende E-Commerce-Branche in Entwicklungsländern zur Stärkung der Branche
- Steigende Nachfrage nach Heim- und Büromöbeln zur Unterstützung des Branchenwachstums
Segmentanalyse
Segment Bauwesen & Konstruktion im Markt für Silikon-Klebstoffe & Dichtstoffe
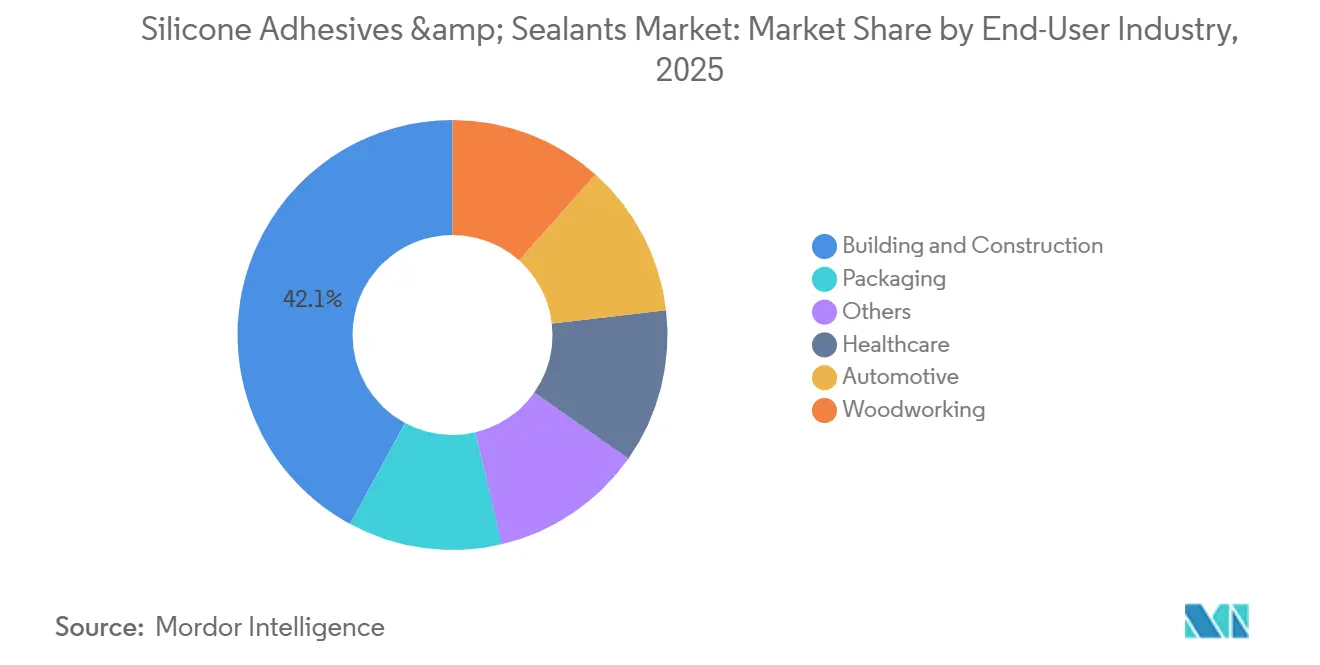
Das Segment Bauwesen und Konstruktion dominiert den globalen Markt für Silikondichtstoffe und Silikonklebstoffe und macht im Jahr 2025 etwa 42 % des Marktanteils aus. Die Dominanz dieses Segments wird durch den umfangreichen Einsatz silikonbasierter Produkte in verschiedenen Bauanwendungen, einschließlich Strukturverglasung, Witterungsschutz und Fugendichtung, vorangetrieben. Die Führungsposition des Segments wird durch die einzigartigen Eigenschaften von Silikondichtstoffen gestärkt, wie z. B. Witterungsbeständigkeit, Flexibilität über weite Temperaturbereiche und hervorragende Haftung auf verschiedenen Baumaterialien. Die Umsetzung energieeffizienter Baupraktiken und der wachsende Trend zum nachhaltigen Bauen haben das Wachstum des Segments weiter gefördert. Große Infrastrukturentwicklungsprojekte, insbesondere in aufstrebenden Volkswirtschaften, kombiniert mit der zunehmenden Verwendung von Glasfassaden in Gewerbegebäuden, treiben weiterhin eine erhebliche Nachfrage nach Silikondichtstoffen und Silikonklebstoffen in diesem Sektor an.

Verbleibende Segmente in der Endverbraucherbranche
Der Markt umfasst mehrere weitere bedeutende Endverbrauchersegmente, darunter Verpackung, Automobilindustrie, Gesundheitswesen sowie Holzverarbeitung und Tischlerei. Das Verpackungssegment hat besondere Bedeutung aufgrund der steigenden Nachfrage nach flexiblen und nachhaltigen Verpackungslösungen in verschiedenen Branchen. Der Automobilsektor nutzt Silikon-Klebstoffe und Dichtstoffe für Verbindungs- und Abdichtungsanwendungen bei der Fahrzeugmontage, insbesondere bei Elektrofahrzeugen, wo das Wärmemanagement entscheidend ist. Der Gesundheitssektor stellt ein weiteres wichtiges Segment dar, mit Anwendungen in der Herstellung von Medizinprodukten und verschiedenen Gesundheitsprodukten. Das Segment Holzverarbeitung und Tischlerei, obwohl kleiner im Marktanteil, verzeichnet eine stetige Nachfrage nach spezifischen Anwendungen in der Möbelherstellung und Holzverklebung. Jedes dieser Segmente trägt auf einzigartige Weise zur Marktdynamik bei, angetrieben durch seine spezifischen technologischen Anforderungen und Branchentrends.
Segmentanalyse: Technologie
Segment Dichtstoffe im Markt für Silikon-Klebstoffe & Dichtstoffe
Das Dichtstoffsegment dominiert den globalen Markt für Silikondichtstoffe und Silikonklebstoffe und macht im Jahr 2025 etwa 68 % des gesamten Marktwerts aus. Dieser bedeutende Marktanteil ist auf die weit verbreitete Anwendung des Segments in verschiedenen Branchen zurückzuführen, insbesondere im Bau- und Automobilsektor. Dichtstoffe werden aufgrund ihrer Fähigkeit, in einem breiten Temperaturbereich von -45 °C bis 200 °C zu arbeiten, umfangreich in Strukturverglasung, Fugendichtung und Wärmedämmungsanwendungen eingesetzt. Die Dominanz des Segments wird durch seine außergewöhnlichen Eigenschaften weiter gestärkt, darunter UV-Stabilität, erhöhte Temperaturbeständigkeit, hohe Verarbeitbarkeit und überlegene Haftung auf verschiedenen Bauflächen. Der Markt für RTV-Silikonklebstoffe ist ebenfalls ein wichtiger Teil dieses Segments und bietet robuste Lösungen für vielfältige Anwendungen.
Segment Wasserbasierte Klebstoffe im Markt für Silikon-Klebstoffe & Dichtstoffe
Das Segment der wasserbasierten Klebstoffe entwickelt sich zur am schnellsten wachsenden Technologie im Markt für Silikon-Klebstoffe und Dichtstoffe, angetrieben durch zunehmende Umweltvorschriften und wachsende Nachfrage nach nachhaltigen Lösungen. Diese Klebstoffe werden als Dispersionen oder Emulsionen mit Partikeldurchmessern von 50 bis 300 nm formuliert, was sie ideal für verschiedene Anwendungen macht. Das Wachstum des Segments ist besonders stark in der Verpackungsindustrie, wo wasserbasierte Klebstoffe aufgrund ihrer Flexibilität, hohen Dehnungseigenschaften und Kosteneffizienz bevorzugt werden, da sie etwa 50 % günstiger sind als andere Technologien. Ihre umweltfreundliche Natur und niedrigen VOC-Emissionen machen sie für Hersteller, die strenge Umweltvorschriften erfüllen möchten, zunehmend attraktiv. Der Umsatz des Marktes für Silikon-Klebstoffe aus diesem Segment wird voraussichtlich ein erhebliches Wachstum verzeichnen.
Verbleibende Segmente in der Technologie
Der Markt umfasst auch Schmelzklebstoffe, Reaktionsklebstoffe, lösungsmittelbasierte und UV-härtende Klebstoffsegmente, die jeweils spezifischen industriellen Anwendungen dienen. Schmelzklebstoffe werden besonders in Gesundheitswesen- und Automobilelektronikanwendungen geschätzt, während Reaktionsklebstoffe bei Hochlastanwendungen, die eine hochfeste Haftung erfordern, hervorragend geeignet sind. Lösungsmittelbasierte Klebstoffe behalten eine bedeutende Präsenz in Verpackungsanwendungen, stehen jedoch vor Herausforderungen durch Umweltvorschriften. UV-härtende Klebstoffe haben sich aufgrund ihrer schnellen Aushärtungseigenschaften und starken Verbindungsmerkmale eine Nische in der Herstellung von Medizinprodukten und der Elektronikfertigung erarbeitet. Der Markt für medizinische Silikon-Klebstoffe ist ein integraler Bestandteil dieser Fortschritte, insbesondere bei Gesundheitsanwendungen.
Geografische Analyse
Markt für Silikondichtstoffe und Silikonklebstoffe im asiatisch-pazifischen Raum
Die Asien-Pazifik-Region stellt den dominierenden Markt für Silikon-Klebstoffe und Dichtstoffe weltweit dar, angetrieben durch robustes Wachstum in den Bereichen Bauwesen, Automobilindustrie, Elektronik und Verpackung. Zu den wichtigsten Märkten gehören China, Japan, Südkorea, Indien, Australien, Indonesien, Malaysia, Singapur und Thailand. Die Fertigungskapazitäten der Region, die wachsende Urbanisierung und die steigenden Investitionen in die Infrastrukturentwicklung tragen erheblich zur Marktexpansion bei. Staatliche Initiativen zur Förderung nachhaltigen Bauens und die zunehmende Einführung fortschrittlicher Fertigungstechnologien fördern das Marktwachstum in diesen Ländern weiter.
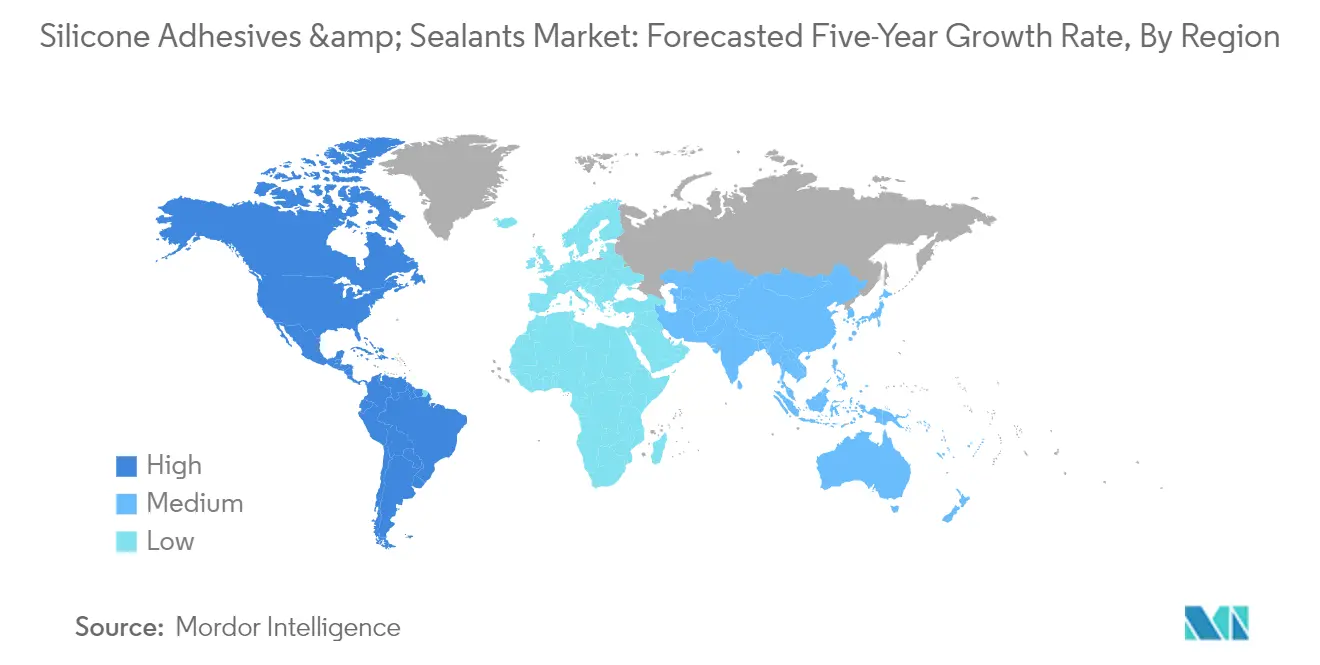
China behauptet seine Position als größter Markt für Silikondichtstoffe und Silikonklebstoffe in der asiatisch-pazifischen Region und hält im Jahr 2024 einen Marktanteil von rund 38 %. Die Dominanz des Landes ist auf seinen massiven Bausektor, seine umfangreiche Automobilfertigungsbasis und seine wachsende Elektronikindustrie zurückzuführen. Chinas Bekenntnis zur nachhaltigen Entwicklung und zu energieeffizienten Gebäuden hat die Nachfrage nach Silikondichtstoffen im Bereich der Strukturverglasung erhöht. Die robuste Lieferketteninfrastruktur des Landes, die Präsenz bedeutender Hersteller sowie kontinuierliche Investitionen in Forschung und Entwicklung stärken seine Marktführerschaft weiter.
Indien entwickelt sich zum am schnellsten wachsenden Markt in der asiatisch-pazifischen Region mit einer prognostizierten Wachstumsrate von rund 5 % im Zeitraum 2024–2029. Die rasche Industrialisierung des Landes, der expandierende Bausektor und die wachsende Automobilindustrie treiben dieses Wachstum voran. Die Umsetzung staatlicher Initiativen wie der Smart City Mission sowie steigende Investitionen in die Stadtentwicklung tragen zur Marktexpansion bei. Der Fokus des Landes auf den Ausbau seiner Fertigungskapazitäten in Verbindung mit steigenden ausländischen Direktinvestitionen in Bau- und Infrastrukturprojekte schafft erhebliche Chancen für Hersteller von Silikondichtstoffen und Silikonklebstoffen.
Markt für Silikon-Klebstoffe & Dichtstoffe in Europa
Europa stellt einen anspruchsvollen Markt für Silikon-Klebstoffe und Dichtstoffe dar, der durch strenge Vorschriften und hohe Qualitätsstandards gekennzeichnet ist. Der Markt der Region wird durch fortschrittliche Fertigungssektoren angetrieben, insbesondere in Deutschland, Frankreich, dem Vereinigten Königreich, Italien, Spanien und Russland. Eine starke Betonung nachhaltiger Baupraktiken und Energieeffizienz im Bauwesen, kombiniert mit der robusten Automobil- und Luft- und Raumfahrtindustrie der Region, treibt weiterhin die Nachfrage an. Der Fokus der Europäischen Union auf Initiativen für grünes Bauen und Kreislaufwirtschaftsprinzipien prägt die Marktentwicklung in diesen Ländern.
Deutschland ist der größte Markt für Silikondichtstoffe und Silikonklebstoffe in Europa und hält im Jahr 2024 rund 25 % des regionalen Marktanteils. Die Führungsposition des Landes wird durch seinen fortschrittlichen Automobilsektor, eine robuste Bauindustrie und eine starke Präsenz in der Medizingeräteherstellung gestützt. Deutschlands Schwerpunkt auf technologischer Innovation, insbesondere in der Produktion von Elektrofahrzeugen und nachhaltigen Baupraktiken, treibt die kontinuierliche Nachfrage nach leistungsstarken Silikondichtstoffen und Silikonklebstoffen an. Die gut etablierte Industrieinfrastruktur des Landes und der Fokus auf qualitativ hochwertige Fertigung tragen zu seiner Marktdominanz bei.
Das Vereinigte Königreich positioniert sich als der am schnellsten wachsende Markt in Europa mit einer erwarteten Wachstumsrate von rund 4 % im Zeitraum 2024–2029. Das Marktwachstum des Landes wird durch steigende Investitionen in die Gesundheitsinfrastruktur, zunehmende Bautätigkeiten und eine wachsende Nachfrage aus dem Automobilsektor angetrieben. Der Fokus des Vereinigten Königreichs auf die Entwicklung nachhaltiger Baulösungen und seine starke Präsenz in der Medizingeräteherstellung tragen zur Marktexpansion bei. Laufende Stadtentwicklungsprojekte und Infrastrukturinitiativen steigern die Nachfrage nach Silikondichtstoffen und Silikonklebstoffen zusätzlich.
Markt für Silikondichtstoffe und Silikonklebstoffe im Nahen Osten und Afrika
Die Region Naher Osten & Afrika zeigt ein erhebliches Potenzial im Markt für Silikon-Klebstoffe und Dichtstoffe, angetrieben durch umfangreiche Bautätigkeiten und Infrastrukturentwicklungsprojekte. Saudi-Arabien und Südafrika entwickeln sich zu Schlüsselmärkten in der Region mit vielfältigen Anwendungen in den Bereichen Bauwesen, Automobilindustrie und Gesundheitswesen. Der Fokus der Region auf die Entwicklung nachhaltiger Städte und moderner Infrastruktur schafft erhebliche Chancen für das Marktwachstum.
Saudi-Arabien behauptet seine Position als größter Markt für Silikon-Klebstoffe und Dichtstoffe in der Region Naher Osten & Afrika. Die Marktführerschaft des Landes wird durch massive Bauprojekte im Rahmen der Vision 2030 angetrieben, einschließlich der Entwicklung von Neom City und anderen Megaprojekten. Die wachsende Betonung nachhaltiger Baupraktiken und energieeffizienter Baumethoden stärkt die Nachfrage nach silikonbasierten Produkten im Land weiter.
Die Vereinigten Arabischen Emirate entwickeln sich zum am schnellsten wachsenden Markt in der Region Naher Osten & Afrika. Die rasche Urbanisierung des Landes, ehrgeizige Bauprojekte und der Fokus auf die Entwicklung intelligenter Städte treiben das Marktwachstum an. Das Engagement der Vereinigten Arabischen Emirate für nachhaltige Entwicklung und grüne Baupraktiken schafft zunehmende Chancen für Anwendungen von Silikon-Klebstoffen und Dichtstoffen in verschiedenen Bauprojekten.
Markt für Silikon-Klebstoffe & Dichtstoffe in Nordamerika
Der nordamerikanische Markt für Silikon-Klebstoffe und Dichtstoffe zeigt ein starkes Wachstumspotenzial und umfasst Kanada, Mexiko und die Vereinigten Staaten. Der Markt der Region ist durch technologischen Fortschritt, strenge Qualitätsstandards und einen zunehmenden Fokus auf nachhaltige Lösungen gekennzeichnet. Die Vereinigten Staaten entwickeln sich sowohl zum größten als auch zum am schnellsten wachsenden Markt in der Region, angetrieben durch robuste Bautätigkeiten, fortschrittliche Gesundheitsinfrastruktur und eine starke Automobilfertigungsbasis. Die Betonung der Region auf Forschung und Entwicklung, kombiniert mit wachsender Nachfrage aus den Bereichen Elektronik und Medizinprodukte, treibt die Marktexpansion weiter an.
Markt für Silikon-Klebstoffe & Dichtstoffe in Südamerika
Der südamerikanische Markt für Silikon-Klebstoffe und Dichtstoffe zeigt vielversprechendes Wachstumspotenzial, mit Argentinien und Brasilien als Schlüsselmärkten. Die Marktentwicklung der Region wird durch zunehmende Bautätigkeiten, wachsende Automobilproduktion und steigende Nachfrage aus der Verpackungsindustrie angetrieben. Brasilien entwickelt sich sowohl zum größten als auch zum am schnellsten wachsenden Markt in der Region, unterstützt durch seine umfangreiche Fertigungsbasis und laufende Infrastrukturentwicklungsprojekte. Der Fokus der Region auf industrielle Entwicklung und steigende Investitionen in Bauprojekte schafft günstige Bedingungen für die Marktexpansion.
Wettbewerbslandschaft
Führende Unternehmen im Markt für Silikon-Klebstoffe & Dichtstoffe
Der globale Markt für Silikon-Klebstoffe und Dichtstoffe ist durch kontinuierliche Produktinnovation gekennzeichnet, die auf die Entwicklung nachhaltiger und leistungsstarker Lösungen ausgerichtet ist. Unternehmen investieren stark in Forschung und Entwicklung, um Produkte mit verbesserter Wärmebeständigkeit, UV-Stabilität und verbesserten Verbindungseigenschaften zu entwickeln. Strategische Expansionsmaßnahmen haben sich auf die Errichtung neuer Fertigungsanlagen und Technologiezentren konzentriert, insbesondere in aufstrebenden asiatischen Märkten, um die wachsende regionale Nachfrage zu bedienen. Marktführer stärken ihre Positionen durch vertikale Integration und den Ausbau ihrer Vertriebsnetze in mehreren Regionen. Akquisitionsstrategien haben sich in erster Linie auf lokale Hersteller mit starker regionaler Präsenz und komplementären Produktportfolios konzentriert, während Partnerschaften auf die Verbesserung technologischer Fähigkeiten und den Marktzugang ausgerichtet waren.
Fragmentierter Markt mit starken regionalen Akteuren
Der Markt für Silikon-Klebstoffe weist eine teilweise fragmentierte Struktur mit einer Mischung aus globalen Chemiekonzernen und spezialisierten Herstellern auf. Die fünf größten Unternehmen halten zusammen etwa ein Drittel des Marktanteils, was auf eine moderate Konzentration an der Spitze hinweist, während die Wettbewerbsdynamik aufrechterhalten wird. Globale Marktführer wie Henkel, Sika und Dow nutzen ihre umfangreichen Fertigungsnetzwerke und breiten Produktportfolios in mehreren Endverbraucherbranchen, während regionale Spezialisten sich auf spezifische Anwendungen oder geografische Märkte konzentrieren. Diese Unternehmen konkurrieren durch Produktdifferenzierung, technische Unterstützungskapazitäten und etablierte Beziehungen zu Schlüsselbranchen wie Bauwesen, Automobilindustrie und Elektronik.
Der Markt hat erhebliche Fusions- und Übernahmeaktivitäten erlebt, die insbesondere auf die Erweiterung der geografischen Präsenz und technologischen Fähigkeiten ausgerichtet sind. Große Unternehmen erwerben aktiv regionale Akteure, um ihre Marktposition zu stärken und Zugang zu lokalen Vertriebsnetzen zu erhalten. Dieser Konsolidierungstrend ist besonders in aufstrebenden Märkten ausgeprägt, wo lokale Hersteller starke Kundenbeziehungen und Marktverständnis haben. Unternehmen bilden auch strategische Allianzen, um ihr Produktangebot zu verbessern und ihre Präsenz in wachstumsstarken Anwendungssegmenten auszubauen.
Innovation und Nachhaltigkeit treiben zukünftigen Erfolg voran
Der Erfolg im Markt für Silikon-Klebstoffe und Dichtstoffe hängt zunehmend von der Entwicklung umweltverträglicher Produkte ab, während hohe Leistungsstandards aufrechterhalten werden. Unternehmen müssen sich auf die Entwicklung von Produkten mit niedrigeren Emissionen flüchtiger organischer Verbindungen und verbesserter Recyclingfähigkeit konzentrieren, um sich entwickelnden regulatorischen Anforderungen und Kundenpräferenzen gerecht zu werden. Marktführer investieren in digitale Fähigkeiten, um den Kundenservice und den technischen Support zu verbessern, und optimieren gleichzeitig ihre Lieferketten, um eine zuverlässige Produktverfügbarkeit zu gewährleisten. Der Aufbau starker Beziehungen zu wichtigen Endverbraucherbranchen durch maßgeschneiderte Lösungen und technische Zusammenarbeit ist entscheidend für die Aufrechterhaltung der Marktposition geworden.
Für Neueinsteiger und kleinere Akteure liegt der Erfolg darin, Nischenmarktsegmente mit spezialisierten Produkten und Anwendungen zu identifizieren und zu bedienen. Unternehmen müssen Fachwissen in spezifischen Endverbraucherbranchen entwickeln und starke technische Unterstützungskapazitäten aufbauen, um sich von größeren Wettbewerbern zu differenzieren. Geografische Expansionsstrategien sollten sich auf Regionen mit wachsenden Bau- und Industrietätigkeiten konzentrieren und dabei auch potenzielle regulatorische Änderungen berücksichtigen, die sich auf Produktformulierungen auswirken könnten. Der Aufbau starker Vertriebsnetze und die Pflege enger Beziehungen zu Rohstofflieferanten sind unerlässlich, um wettbewerbsfähige Preise und eine zuverlässige Versorgung zu gewährleisten. Die Fähigkeit, sich schnell an veränderte Marktbedingungen und Kundenanforderungen anzupassen, wird für den langfristigen Erfolg in diesem sich entwickelnden Markt entscheidend sein.
Die Prognose für den Markt für Silikon-Dichtstoffe deutet auf eine wachsende Nachfrage nach nachhaltigen und leistungsstarken Lösungen hin, angetrieben durch technologische Fortschritte und zunehmenden regulatorischen Druck.
Branchenführer für Silikon-Klebstoffe & Dichtstoffe
-
Chengdu Guibao Science and Technology Co., Ltd.
-
Dow
-
Henkel AG & Co. KGaA
-
Sika AG
-
Soudal Holding N.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Markt für Silikondichtstoffe und Silikonklebstoffe Unternehmen in diesem Bericht
- 3M
- Arkema Group
- Chengdu Guibao Science and Technology Co., Ltd.
- Dow
- Guangzhou Jointas Chemical Co.,Ltd.
- H.B. Fuller Company
- Henkel AG & Co. KGaA
- Illinois Tool Works Inc.
- MAPEI S.p.A.
- Momentive
- RPM International Inc.
- Shin-Etsu Chemical Co., Ltd.
- Sika AG
- Soudal Holding N.V.
- Wacker Chemie AG
Neueste Industrielle Entwicklungen in Markt für Silikondichtstoffe und Silikonklebstoffe
- Mai 2022: ITW Performance Polymers gab eine Vertriebspartnerschaft mit PREMA SA in Polen für seine Marke Devcon bekannt.
- Dezember 2021: Sika plante die Einrichtung eines neuen Technologiezentrums und einer Fertigungsstätte für hochwertige Klebstoffe und Dichtstoffe in Pune, Indien. Das Unternehmen stellt über seine drei neuen Produktionslinien hauptsächlich Produkte für die Transport- und Baubranche her.
- November 2021: WACKER stellte auf der COMPAMED Silikonklebstoffgele für Wundverbände und tragbare Geräte vor. Dieses Silikonklebstoffgel ist wasserabweisend, aber atmungsaktiv aufgrund seiner Durchlässigkeit für Wasserdampf und Gas, was die Wundheilung erheblich optimiert.
Berichtsumfang des globalen Marktes für Silikon-Klebstoffe & Dichtstoffe
Luft- und Raumfahrt, Automobilindustrie, Bauwesen und Konstruktion, Gesundheitswesen, Verpackung, Holzverarbeitung und Tischlerei sind als Segmente nach Endverbraucherbranche abgedeckt. Schmelzklebstoffe, Reaktionsklebstoffe, Dichtstoffe, Lösungsmittelbasierte Klebstoffe, UV-härtende Klebstoffe, Wasserbasierte Klebstoffe sind als Segmente nach Technologie abgedeckt. Asien-Pazifik, Europa, Naher Osten & Afrika, Nordamerika, Südamerika sind als Segmente nach Region abgedeckt.Segmentierungsübersicht
| Luft- und Raumfahrt |
| Automobilindustrie |
| Bauwesen und Konstruktion |
| Gesundheitswesen |
| Verpackung |
| Holzverarbeitung und Tischlerei |
| Sonstige Endverbraucherbranchen |
| Schmelzklebstoffe |
| Reaktionsklebstoffe |
| Dichtstoffe |
| Lösungsmittelbasierte Klebstoffe |
| UV-härtende Klebstoffe |
| Wasserbasierte Klebstoffe |
| Asien-Pazifik | Australien |
| China | |
| Indien | |
| Indonesien | |
| Japan | |
| Malaysia | |
| Singapur | |
| Südkorea | |
| Thailand | |
| Übriges Asien-Pazifik | |
| Europa | Frankreich |
| Deutschland | |
| Italien | |
| Russland | |
| Spanien | |
| Vereinigtes Königreich | |
| Übriges Europa | |
| Naher Osten & Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten & Afrika | |
| Nordamerika | Kanada |
| Mexiko | |
| Vereinigte Staaten | |
| Übriges Nordamerika | |
| Südamerika | Argentinien |
| Brasilien | |
| Übriges Südamerika |
| Endverbraucherbranche | Luft- und Raumfahrt | |
| Automobilindustrie | ||
| Bauwesen und Konstruktion | ||
| Gesundheitswesen | ||
| Verpackung | ||
| Holzverarbeitung und Tischlerei | ||
| Sonstige Endverbraucherbranchen | ||
| Technologie | Schmelzklebstoffe | |
| Reaktionsklebstoffe | ||
| Dichtstoffe | ||
| Lösungsmittelbasierte Klebstoffe | ||
| UV-härtende Klebstoffe | ||
| Wasserbasierte Klebstoffe | ||
| Region | Asien-Pazifik | Australien |
| China | ||
| Indien | ||
| Indonesien | ||
| Japan | ||
| Malaysia | ||
| Singapur | ||
| Südkorea | ||
| Thailand | ||
| Übriges Asien-Pazifik | ||
| Europa | Frankreich | |
| Deutschland | ||
| Italien | ||
| Russland | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Übriges Europa | ||
| Naher Osten & Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten & Afrika | ||
| Nordamerika | Kanada | |
| Mexiko | ||
| Vereinigte Staaten | ||
| Übriges Nordamerika | ||
| Südamerika | Argentinien | |
| Brasilien | ||
| Übriges Südamerika | ||
Marktdefinition
- Endverbraucherbranche - Bauwesen & Konstruktion, Verpackung, Automobilindustrie, Luft- und Raumfahrt, Holzverarbeitung & Tischlerei, Schuhwaren & Leder, Gesundheitswesen und Sonstige sind die Endverbraucherbranchen, die im Markt für Silikon-Klebstoffe und Dichtstoffe berücksichtigt werden.
- Produkt - Alle Silikon-Klebstoff- und Dichtstoffprodukte werden im untersuchten Markt berücksichtigt
- Harz - Im Rahmen der Studie werden einkomponentige und zweikomponentige Silikon-Klebstoffe berücksichtigt
- Technologie - Für die Zwecke dieser Studie werden die Technologien Wasserbasierte Klebstoffe, Lösungsmittelbasierte Klebstoffe, Reaktionsklebstoffe, Schmelzklebstoffe, UV-härtende Klebstoffe und Dichtstoffe berücksichtigt.
| Schlagwort | Begriffsbestimmung |
|---|---|
| Schmelzklebstoff | Schmelzklebstoffe sind im Allgemeinen 100 % feste Formulierungen auf Basis thermoplastischer Polymere. Sie sind bei Raumtemperatur fest und werden beim Erhitzen über ihren Erweichungspunkt aktiviert, an dem sie flüssig sind und daher verarbeitet werden können. |
| Reaktionsklebstoff | Ein Reaktionsklebstoff besteht aus Monomeren, die im Aushärtungsprozess des Klebstoffs reagieren und während der Verwendung nicht aus dem Film verdampfen. Stattdessen werden diese flüchtigen Komponenten chemisch in den Klebstoff eingebaut. |
| Lösungsmittelbasierter Klebstoff | Lösungsmittelbasierte Klebstoffe sind Mischungen aus Lösungsmitteln und thermoplastischen oder leicht vernetzten Polymeren wie Polychloropren, Polyurethan, Acryl, Silikon sowie natürlichen und synthetischen Kautschuken (Elastomere). |
| Wasserbasierter Klebstoff | Wasserbasierte Klebstoffe verwenden Wasser als Träger- oder Verdünnungsmedium zur Dispergierung eines Harzes. Sie werden durch Verdunsten oder Absorption des Wassers durch das Substrat ausgehärtet. Diese Klebstoffe werden mit Wasser als Verdünnungsmittel anstelle eines flüchtigen organischen Lösungsmittels hergestellt. |
| UV-härtender Klebstoff | UV-härtende Klebstoffe bewirken die Aushärtung und schaffen eine dauerhafte Verbindung ohne Erhitzen durch den Einsatz von ultraviolettem (UV) Licht oder anderen Strahlungsquellen. Eine Ansammlung von Monomeren und Oligomeren wird durch ultraviolettes (UV) oder sichtbares Licht in einem UV-Klebstoff ausgehärtet oder polymerisiert. Da UV eine strahlende Energiequelle ist, werden UV-Klebstoffe oft als strahlungshärtende oder Rad-Cure-Klebstoffe bezeichnet. |
| Hitzebeständiger Klebstoff | Hitzebeständige Klebstoffe sind solche, die bei hohen Temperaturen nicht zerfallen. Ein Aspekt eines komplexen Systems von Umständen ist die Fähigkeit des Klebstoffs, dem durch hohe Temperaturen verursachten Zerfall zu widerstehen. Mit steigender Temperatur können Klebstoffe verflüssigen. Sie können Spannungen standhalten, die durch unterschiedliche Ausdehnungs- und Kontraktionskoeffizienten entstehen, was ein zusätzlicher Vorteil sein kann. |
| Rückverlagerung | Rückverlagerung ist die Praxis, die Warenproduktion und -fertigung zurück in das Land zu verlagern, in dem das Unternehmen gegründet wurde. Onshoring, Inshoring und Back-Shoring sind weitere verwendete Begriffe. Offshoring, die Praxis, Waren im Ausland zu produzieren, um Arbeits- und Fertigungskosten zu senken, ist das Gegenteil davon. |
| Oleochemikalien | Oleochemikalien sind Verbindungen, die aus biologischen Ölen oder Fetten hergestellt werden. Sie ähneln Petrochemikalien, die aus Erdöl hergestellt werden. Das Oleochemikaliengeschäft basiert auf der Hydrolyse von Ölen oder Fetten. |
| Nicht poröse Materialien | Nicht poröse Materialien sind Substanzen, die den Durchgang von Flüssigkeit oder Luft nicht zulassen. Nicht poröse Materialien sind solche, die nicht porös sind, wie Glas, Kunststoff, Metall und lackiertes Holz. Da keine Luft durchdringen kann, ist weniger Luftstrom erforderlich, um diese Materialien anzuheben, was den Bedarf an hohem Luftstrom negiert. |
| Freihandelsabkommen zwischen der EU und Vietnam | Ein Handelsabkommen und ein Investitionsschutzabkommen wurden am 30. Juni 2019 zwischen der Europäischen Union und Vietnam abgeschlossen. |
| VOC-Gehalt | Verbindungen mit begrenzter Wasserlöslichkeit und hohem Dampfdruck sind als flüchtige organische Verbindungen (VOC) bekannt. Viele VOC sind vom Menschen hergestellte Chemikalien, die bei der Herstellung von Farben, Pharmazeutika und Kältemitteln verwendet und produziert werden. |
| Emulsionspolymerisation | Emulsionspolymerisation ist eine Methode zur Herstellung von Polymeren oder verbundenen Gruppen kleinerer chemischer Ketten, die als Monomere bekannt sind, in einer wässrigen Lösung. Die Methode wird häufig zur Herstellung von wasserbasierten Farben, Klebstoffen und Lacken verwendet, bei denen das Wasser beim Polymer verbleibt und als flüssiges Produkt vermarktet wird. |
| Nationale Verpackungsziele 2025 | Im Jahr 2018 hat das australische Umweltministerium die folgenden nationalen Verpackungsziele für 2025 festgelegt: 100 % der Verpackungen müssen bis 2025 wiederverwendbar, recycelbar oder kompostierbar sein, 70 % der Kunststoffverpackungen müssen bis 2025 recycelt oder kompostiert werden, 50 % des durchschnittlichen Recyclinganteils müssen bis 2025 in Verpackungen enthalten sein, und problematische und unnötige Einwegkunststoffverpackungen müssen bis 2025 auslaufen. |
| Importsubstitutionspolitik der russischen Regierung | Die westlichen Sanktionen haben die Verteilung mehrerer Hochtechnologiegüter nach Russland ausgesetzt, einschließlich solcher, die von den Rohstoffexportsektoren und dem militärisch-industriellen Komplex benötigt werden. Als Reaktion darauf startete die Regierung Anfang 2015 ein "Importsubstitutions"-Programm und ernannte eine Sonderkommission zur Überwachung seiner Umsetzung. |
| Papiersubstrat | Papiersubstrate sind Papierbögen, -rollen oder -kartons mit einem Basisgewicht von bis zu 400 g/m², die nicht umgewandelt, bedruckt oder anderweitig verändert wurden. |
| Dämmmaterial | Ein Material, das die Übertragung von Wärme, Schall oder Elektrizität hemmt oder blockiert, ist als Dämmmaterial bekannt. Die Vielfalt der Dämmmaterialien umfasst dicke Fasern wie Glaswolle, Stein- und Schlackenwolle, Zellulose und Naturfasern sowie starre Schaumstoffplatten und glatte Folien. |
| Thermischer Schock | Eine Temperaturänderung, die als thermischer Schock bekannt ist, erzeugt Spannungen in einem Material. Sie führt häufig zu Materialversagen und ist besonders bei spröden Materialien wie Keramik verbreitet. Wenn es eine schnelle Temperaturänderung gibt, entweder von heiß nach kalt oder umgekehrt, tritt dieser Prozess abrupt auf. Er tritt häufiger bei Materialien mit schlechter Wärmeleitfähigkeit und unzureichender struktureller Integrität auf. |
Forschungsmethodik
Mordor Intelligence folgt in allen unseren Berichten einer vierstufigen Methodik.
- Schritt 1: Identifizierung der Schlüsselvariablen: Die quantifizierbaren Schlüsselvariablen (branchenspezifische und externe) für das spezifische Produktsegment und Land werden aus einer Gruppe relevanter Variablen und Faktoren auf der Grundlage von Desk Research und Literaturrecherche sowie primären Experteneingaben ausgewählt. Diese Variablen werden durch Regressionsmodellierung (wo erforderlich) weiter bestätigt.
- Schritt 2: Aufbau eines Marktmodells: Um eine robuste Prognosemethodik zu entwickeln, werden die in Schritt 1 identifizierten Variablen und Faktoren gegen verfügbare historische Marktdaten getestet. Durch einen iterativen Prozess werden die für die Marktprognose erforderlichen Variablen festgelegt und das Modell auf der Grundlage dieser Variablen aufgebaut.
- Schritt 3: Validierung und Finalisierung: In diesem wichtigen Schritt werden alle Marktzahlen, Variablen und Analysteneinschätzungen durch ein umfangreiches Netzwerk von Primärforschungsexperten aus dem untersuchten Markt validiert. Die Befragten werden auf verschiedenen Ebenen und in verschiedenen Funktionen ausgewählt, um ein ganzheitliches Bild des untersuchten Marktes zu erstellen.
- Schritt 4: Forschungsergebnisse: Syndizierte Berichte, individuelle Beratungsaufträge, Datenbanken & Abonnementplattformen




