
Marktgröße und Marktanteil für Automobilstahl
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 133.37 Milliarden US-Dollar |
| Marktgröße (2032) | 161.18 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.86 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
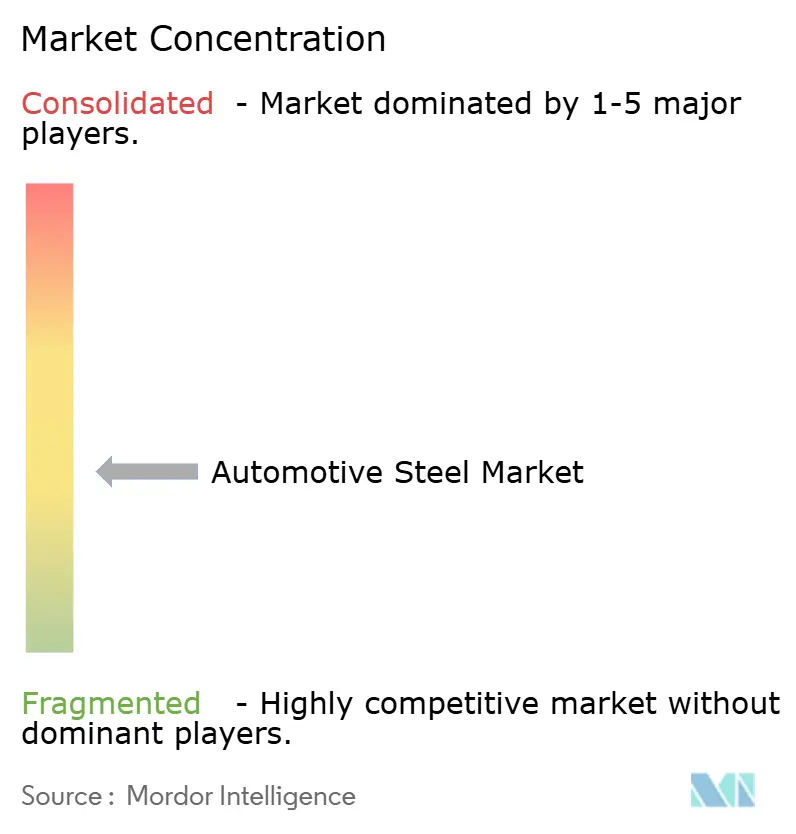
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automobilstahl von Mordor Intelligence
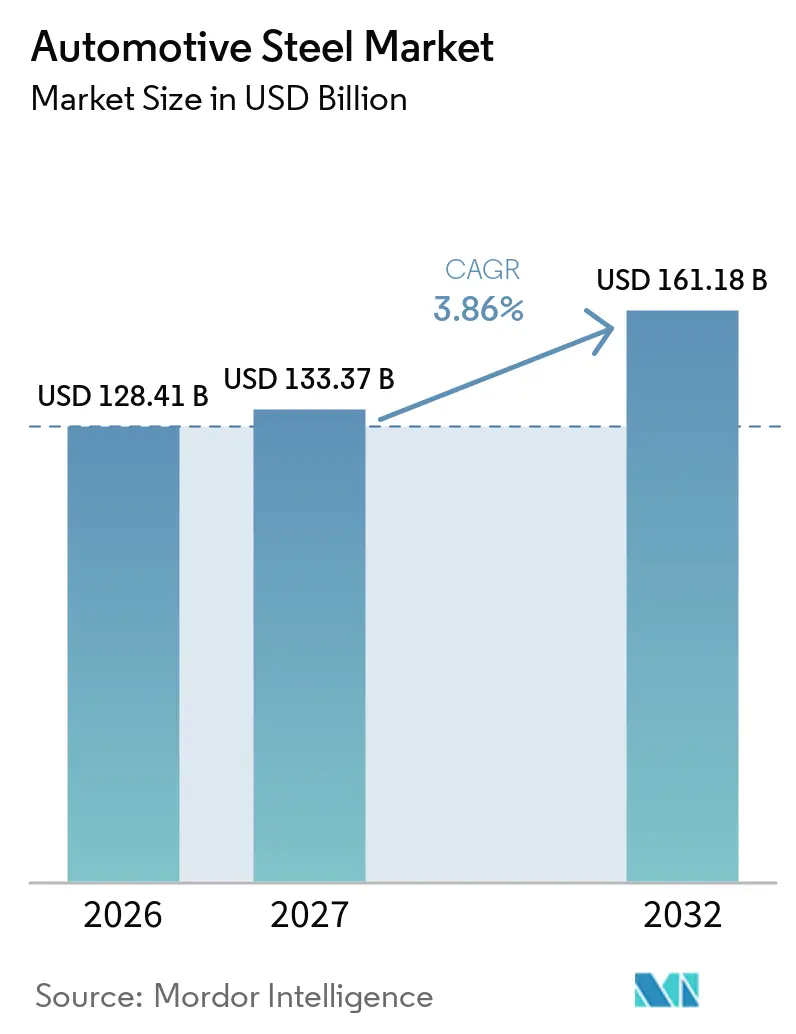
Die Marktgröße für Automobilstahl wurde im Jahr 2026 auf 128,41 Milliarden USD geschätzt und soll von 133,37 Milliarden USD im Jahr 2027 auf 161,18 Milliarden USD bis 2032 wachsen, bei einem CAGR von 3,86 % über den Zeitraum 2027–2032. Stahl bleibt in der Fahrzeugproduktion bedeutsam, da er Festigkeit, Umformbarkeit, Fügekompatibilität, Recyclingfähigkeit und breite Fertigungsverfügbarkeit vereint. Der Markt für Automobilstahl befindet sich im Wandel, da Elektrofahrzeugdesigns eine erhöhte Nachfrage nach Batteriegehäuseschutz, Strukturböden, Motorlamellen und verstärkten Seitenstrukturen erzeugen. Fahrzeughersteller suchen zudem nach Werkstoffen, die Sicherheits- und Fahrzeugeffizienzanforderungen erfüllen, ohne etablierte Produktionsmethoden zu beeinträchtigen. Dies hält den Markt für Automobilstahl sowohl an hochvolumige Fahrzeugprogramme als auch an Premiumgüten gebunden, die eine engere ingenieurtechnische Unterstützung durch Stahllieferanten erfordern. Der Wettbewerb hängt zunehmend von der Produktentwicklung, einer zuverlässigen lokalen Versorgung und emissionsärmeren Produktionswegen ab.
Wichtigste Erkenntnisse des Berichts
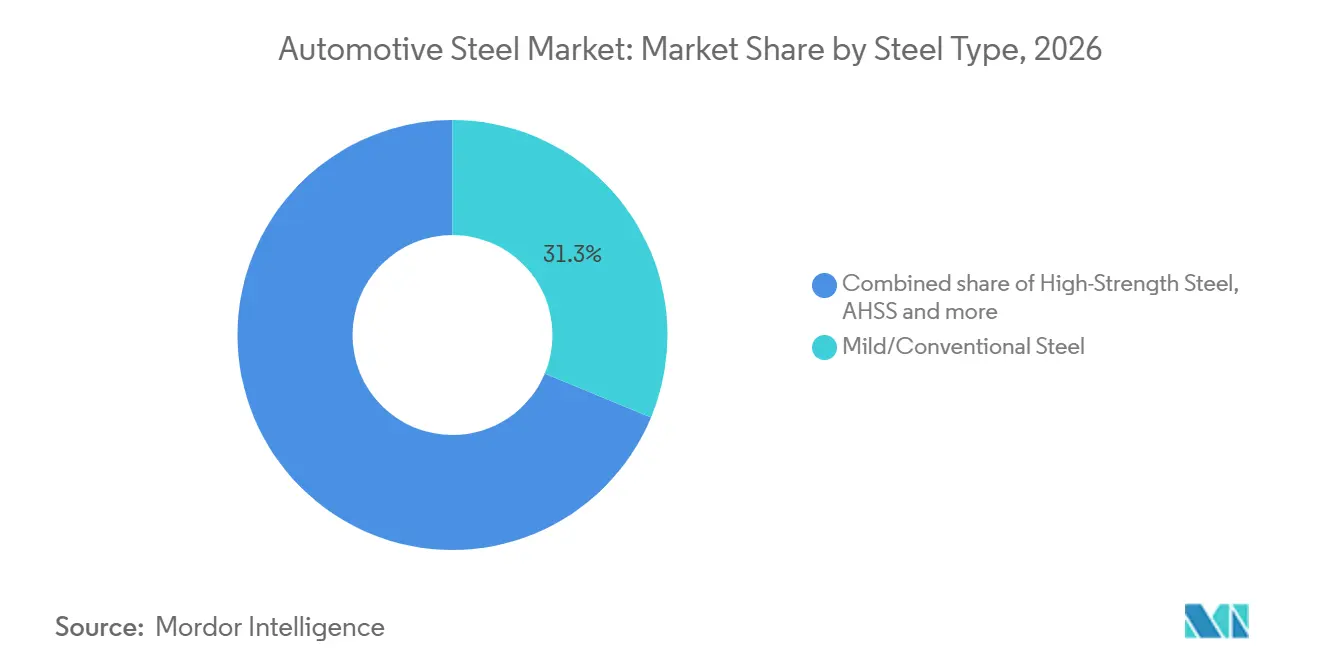
- Nach Stahltyp hielt Mild-/Konventionalstahl im Jahr 2026 einen Umsatzanteil von 31,27 %, während pressgehärteter/ultrahochfester Stahl bis 2032 voraussichtlich mit einem CAGR von 5,88 % wachsen wird.
- Nach Produktform hielt flacher Automobilstahl, einschließlich Blech-, Coil-, beschichteter und verzinkter Produkte, im Jahr 2026 einen Umsatzanteil von 76,18 %, während Automobilstahlrohre bis 2032 voraussichtlich mit einem CAGR von 3,97 % wachsen werden.
- Nach Anwendung hielt Karosserie-Rohbau und Struktur im Jahr 2026 einen Umsatzanteil von 41,27 %, während andere Automobilstahlanwendungen, einschließlich Abgasanlagen, EV-Batteriegehäuse und Motoren, bis 2032 voraussichtlich mit einem CAGR von 7,46 % wachsen werden.
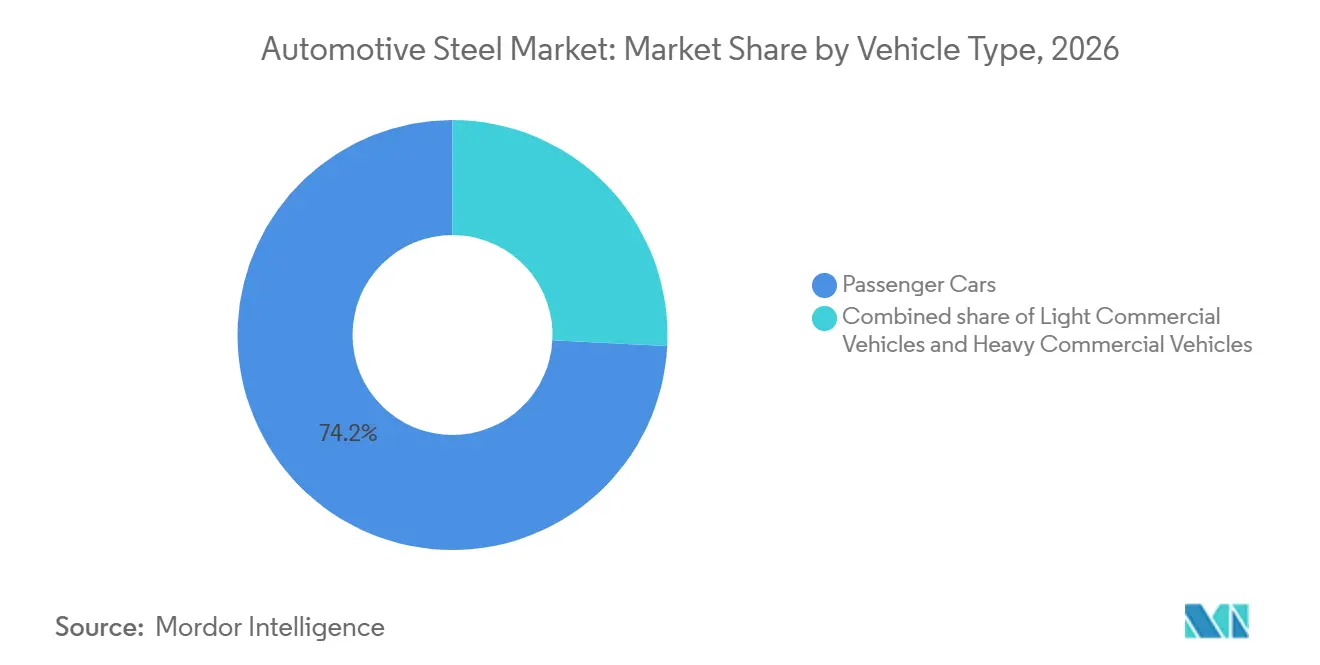
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Umsatzanteil von 74,18 %, während leichte Nutzfahrzeuge bis 2032 voraussichtlich mit einem CAGR von 4,07 % wachsen werden.
- Nach Antrieb hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2026 einen Umsatzanteil von 72,63 %, während Elektro- und Hybridfahrzeuge bis 2032 voraussichtlich mit einem CAGR von 6,33 % wachsen werden.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Umsatzanteil von 52,18 % und soll bis 2032 mit einem CAGR von 4,65 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Automobilstahl
Auswirkungsanalyse der Treiber*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Einführung von AHSS- und UHSS-Leichtbaulösungen | +1.2% | Global, angeführt von EU und asiatisch-pazifischem Raum | Mittelfristig (2–4 Jahre) |
| Fahrzeugproduktion und Ausweitung der Plattformen für Elektrofahrzeuge | +1.0% | Asiatisch-pazifischer Raum, Nordamerika | Mittelfristig (2–4 Jahre) |
| Strenge Anforderungen an Crashsicherheit und Kraftstoffeffizienz | +0.8% | Global (EU, Nordamerika, Japan) | Langfristig (≥ 4 Jahre) |
| Nachfrage nach EV-Batteriegehäuseschutz und struktureller Integration | +0.6% | Asiatisch-pazifischer Raum, Nordamerika, EU | Mittelfristig (2–4 Jahre) |
| Recyclingfähigkeit von Stahl und Nachfrage nach Kreislaufmaterialien | +0.3% | EU, Nordamerika | Langfristig (≥ 4 Jahre) |
| Regionalisierung der Automobillieferketten und Lokalisierungsanreize | +0.3% | Nordamerika, Indien, ASEAN | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Einführung von AHSS- und UHSS-Leichtbaulösungen
Die breitere Verwendung von hochfesten und ultrahochfesten Güten stützt die Nachfrage im Markt für Automobilstahl. Diese Güten ermöglichen es Fahrzeugingenieuren, verschiedene Kombinationen aus Festigkeit und Duktilität für spezifische Strukturpositionen auszuwählen. Das Ergebnis können weniger Teile, ein geringerer Materialeinsatz und eine einfachere Montageabfolge sein, ohne die Crashleistung zu beeinträchtigen. WorldAutoSteel berichtete, dass das verfügbare Portfolio an hochfestem Stahl von 38 Güten im Jahr 2017 auf nahezu 70 Güten bis Ende 2025 angewachsen istWorldAutoSteel veröffentlicht aktualisierte Anwendungsrichtlinien für hochfesten Stahl, World Steel Association AISBL, www.worldautosteel.org">[1]. Nippon Steel und Mazda wandten gemeinsame Entwicklungsarbeit auf den All-New Mazda CX-5 an und kombinierten dabei Karosseriegewichtsreduzierung mit erforderlicher Steifigkeit und CrashleistungMazda und Nippon Steel intensivieren Zusammenarbeit, Nippon Steel Corporation, www.nipponsteel.com">[2]. Der Markt für Automobilstahl belohnt daher Lieferanten, die Umformen, Schweißen, Beschichten und Produktionsvalidierung unterstützen können, nicht nur die Materiallieferung.
Fahrzeugproduktion und Ausweitung der Plattformen für Elektrofahrzeuge
Die Fahrzeugproduktion bildet weiterhin die Kernnachfragebasis für den Markt für Automobilstahl. Dedizierte Elektrofahrzeugplattformen fügen Strukturpositionen hinzu, die sorgfältig ausgewählte hochfeste Güten erfordern. Batterieschweller, Schutzrahmen und verstärkte Unterbodenstrukturen erhöhen den Bedarf an Werkstoffen, die bei Aufprall leistungsfähig sind. Fahrzeughersteller müssen diese neuen Anforderungen bewältigen und gleichzeitig die Produktionseffizienz bei Verbrennungs-, Hybrid- und Elektromodellen aufrechterhalten. Dies begünstigt Lieferanten mit einem breiten Automobilblechportfolio und etablierten Beziehungen zu Erstausrüstern. Es schafft auch Raum für regionale Kapazitäten, die lokale Qualitäts-, Lieferzeit- und Versorgungssicherheitsanforderungen erfüllen können.
Strenge Anforderungen an Crashsicherheit und Kraftstoffeffizienz
Strengere Anforderungen an den Crashschutz erhalten das Interesse an höherwertigen Stahllösungen im Markt für Automobilstahl aufrecht. Verstärkte Säulen, Dachholme und Seitenstrukturen benötigen Werkstoffe, die Energie absorbieren und das Eindringen in den Fahrgastraum begrenzen. Leichtbau bleibt ebenfalls relevant, da Fahrzeughersteller die Effizienz verbessern müssen, während sie Sicherheits- und Komfortausstattung hinzufügen. Hochfeste Güten können helfen, diese Ziele innerhalb vertrauter Stanz- und Fügeprozesse zu erreichen. Regulatorische Anforderungen beeinflussen Materialentscheidungen über lange Fahrzeugentwicklungszyklen hinweg und nicht durch unmittelbare Änderungen im Einkauf. Dies gibt qualifizierten Lieferanten eine dauerhafte Rolle, sobald ihre Güten für eine Fahrzeugplattform zugelassen sind.
Nachfrage nach EV-Batteriegehäuseschutz und struktureller Integration
Batterieelektrische Fahrzeuge schaffen neue Schutzanforderungen für den Markt für Automobilstahl. Batteriegehäuse müssen Seitenaufprällen, Straßenschmutz und Verformungen rund um den Fahrzeugboden standhalten. Hochfeste Güten können Schutzleistung in dünnen Querschnitten bieten, wo der Bauraum begrenzt ist. Fahrzeughersteller erwägen auch Designs, die Bodenstrukturen und Batteriegehäusefunktionen kombinieren. Eine solche Integration kann die Bauteilanzahl reduzieren und gleichzeitig die Bedeutung einer konsistenten Umform- und Fügeleistung erhöhen. Die Chance begünstigt Hersteller, die eine Materialzulassung früh im Fahrzeugprogrammzyklus sichern.
Auswirkungsanalyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitution durch Aluminium, Verbundwerkstoffe und Gigacasting | -0.6% | Global, angeführt von EU und China | Langfristig (≥ 4 Jahre) |
| Volatilität bei Rohstoff- und Energiepreisen | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Qualitätsbeschränkungen bei Schrott für flachen Automobilstahl | -0.2% | EU, Nordamerika | Mittelfristig (2–4 Jahre) |
| Qualifizierungsvorlaufzeiten und Umformkomplexität für Güten der dritten Generation | -0.2% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution durch Aluminium, Verbundwerkstoffe und Gigacasting
Aluminium, Verbundwerkstoffe und großformatige Druckgussteile bleiben wichtige Alternativen für ausgewählte Anwendungen im Markt für Automobilstahl. Gigacasting kann die Anzahl der Bauteile in bestimmten vorderen und hinteren Fahrzeugstrukturen reduzieren. Dieser Ansatz ist am relevantesten, wo Produktionsvolumina und Kapitalinvestitionen dediziertes Werkzeug unterstützen. Stahl konkurriert weiterhin durch verbesserte Umformleistung, Korrosionsschutz und hochfeste Designs. Cleveland-Cliffs berichtete von einem Produktionsversuch im Jahr 2025, bei dem Sichtstahl auf vorhandenen Aluminium-Umformanlagen ohne Oberflächenfehler gestanzt wurde. Das Wettbewerbsergebnis hängt von Kosten, Reparierbarkeit, Versorgungszuverlässigkeit und den Anforderungen jedes Fahrzeugdesigns ab.
Volatilität bei Rohstoff- und Energiepreisen
Volatilität bei Inputkosten kann Investitionen und Preisstabilität im Markt für Automobilstahl einschränken. Die Hochofenproduktion ist Änderungen bei Eisenerz- und Kokskohlekosten ausgesetzt. Die Elektrolichtbogenofenproduktion reduziert einen Teil der primären Rohstoffexposition, erhöht jedoch die Empfindlichkeit gegenüber Schrottverfügbarkeit und Stromkosten. Vertragsbedingungen können die Weitergabe von Kostenänderungen von Stahlwerken an Automobilhersteller verzögern. Die Aufrechterhaltung von hochwertigem Recyclingmaterial ist auch für flache Automobilstahlprodukte mit engen Leistungsspezifikationen wichtig. Geschlossene Schrottkreislaufarrangements können Lieferanten helfen, die Qualität zu managen und gleichzeitig die Materialkreislaufziele der Fahrzeughersteller zu unterstützen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Stahltyp: Konventionalstahl behält eine breite Produktionsrolle
Mild-/Konventionalstahl hielt im Jahr 2026 einen Anteil von 31,27 % an der Nachfrage im Markt für Automobilstahl. Seine Position spiegelt die langjährige Verwendung in Anwendungen wider, bei denen Kosten, vertraute Verarbeitung und zuverlässige Versorgung zentrale Anforderungen sind. Fahrzeughersteller können diese Güten mit etablierten Presswerksanlagen und gängigen Schweißverfahren einsetzen. Dies macht Konventionalstahl für eine breite Palette von Fahrzeugprogrammen und regionalen Fertigungsstandorten relevant. Hochfester Stahl liegt im Materialauswahlprozess zwischen konventionellen Produkten und fortschrittlicheren Güten. Er bietet eine praktische Option, wenn Designer stärkere Teile benötigen, ohne umfangreiche Änderungen an den Fertigungsmethoden vorzunehmen.
Pressgehärteter/ultrahochfester Stahl soll bis 2032 einen CAGR von 5,88 % verzeichnen. Diese Güten eignen sich für Fahrzeugpositionen, bei denen Eindringwiderstand und Crashenergiemanagement entscheidend sind. Ihre Verwendung erfordert eine genaue Kontrolle von Erwärmung, Umformen und Kühlung während der Produktion. Hochfeste Stahlgüten erweitern auch die verfügbaren Optionen für Karosseriestrukturen und Verstärkungen. WorldAutoSteel beschreibt ein wachsendes Set an hochfesten Güten, das eine gezieltere Materialauswahl im Fahrzeugdesign unterstützt. Der Markt für Automobilstahl wird weiterhin auf Lieferanten angewiesen sein, die diese Güten in wiederholbare Fertigungsergebnisse umsetzen können.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produktform: Flachprodukte bleiben der wichtigste Automobilrohstoff
Flacher Automobilstahl hielt im Jahr 2026 einen Anteil von 76,18 % an der Nachfrage im Markt für Automobilstahl. Blech-, Coil-, beschichtete und verzinkte Produkte werden weit verbreitet eingesetzt, da gestanzte Teile weiterhin zentral für die Fahrzeugkarosserieherstellung sind. Diese Produkte dienen Sichtflächen, Strukturteilen und korrosionsempfindlichen Bereichen. Beschichtungen helfen Herstellern, Haltbarkeitserwartungen in verschiedenen Betriebsumgebungen zu erfüllen. Höherfester Basisstahl und verbesserte Beschichtungen ermöglichen es Flachprodukten auch, anspruchsvollere Fahrzeuganwendungen zu bedienen. Diese etablierte Fertigungsrolle hält Flachprodukte im Mittelpunkt der Automobilstahlindustrie.
Automobilstahlrohre sollen bis 2032 mit einem CAGR von 3,97 % wachsen. Rohre werden dort eingesetzt, wo ihre Geometrie Steifigkeit und Lastmanagement mit effizientem Materialeinsatz unterstützt. Hydrogeformte Fahrwerksteile, Crashsysteme und Batteriepaketrahmenstrukturen sind relevante Anwendungen. Lange Automobilstahlprodukte unterstützen weiterhin Federn, Befestigungselemente und andere Bauteile mit anspruchsvollen Ermüdungsanforderungen. Die Produktwahl hängt davon ab, wie ein Bauteil geformt, gefügt, geschützt und gewartet werden muss. Der Markt für Automobilstahl profitiert, wenn Hersteller mehrere Formen liefern können, die diesen unterschiedlichen ingenieurtechnischen Anforderungen gerecht werden.
Nach Anwendung: Karosseriestrukturen bilden die größte Nachfragebasis
Karosserie-Rohbau und Struktur hielten im Jahr 2026 einen Anteil von 41,27 % an der Nachfrage im Markt für Automobilstahl. Fahrzeugkarosserien benötigen Werkstoffe, die Kräfte aus Front-, Seiten- und Heckaufprällen bewältigen können. Sie benötigen auch eine wiederholbare Produktionsleistung über Hochvolumen-Montagelinien hinweg. Dies unterstützt den weiteren Einsatz von beschichtetem Flachstahl, hochfesten Güten und pressgehärteten Bauteilen. Anbauteile erfordern eine konsistente Oberflächenqualität und ein konsistentes Umformverhalten, da sie für Fahrzeugkäufer sichtbar sind. Fahrwerk-, Aufhängungs-, Antriebsstrang- und Radanwendungen behalten ebenfalls spezifische Anforderungen an Festigkeit, Haltbarkeit und Präzision.
Andere Automobilstahlanwendungen sollen bis 2032 mit einem CAGR von 7,46 % wachsen. Diese Kategorie umfasst Abgasanlagen, Batteriegehäuse für Elektrofahrzeuge und Motorlamellen. Batteriestrukturen erhöhen den Bedarf an Güten, die Hochvoltkomponenten schützen, ohne übermäßig viel Bauraum zu beanspruchen. Motoranwendungen erhöhen die Bedeutung der Qualität von Elektrostahl und einer konsistenten magnetischen Leistung. ArcelorMittals VAMA-Gemeinschaftsunternehmen stellte 2025 eine Mehrteil-Integrationslösung für Automobilanwendungen vor, was das anhaltende Interesse an weniger und stärker integrierten Stahlbauteilen widerspiegelt. Der Markt für Automobilstahl erstreckt sich daher zunehmend auf Anwendungen, die enger mit der elektrifizierten Fahrzeugarchitektur verbunden sind.
Nach Fahrzeugtyp: Personenkraftwagen bilden die größte Volumenbasis
Personenkraftwagen hielten im Jahr 2026 einen Anteil von 74,18 % an der Nachfrage im Markt für Automobilstahl. Ihre breite Produktionsbasis schafft eine stetige Nachfrage nach Karosseriestrukturen, Anbauteilen, Fahrwerksteilen und Antriebsstrangkomponenten. Die Materialanforderungen variieren je nach Fahrzeugpreissegment, Sicherheitsbewertung und Antriebssystem. Premiummodelle verwenden häufig speziellere Güten in ausgewählten Strukturbereichen. Schwere Nutzfahrzeuge verwenden Stahl dort, wo Nutzlast, Haltbarkeit und Betriebsbedingungen Substitutionsoptionen einschränken. Zusammen unterstützen diese Fahrzeuggruppen einen vielfältigen Markt für Automobilstahl mit unterschiedlichen Qualifizierungs- und Serviceanforderungen.
Leichte Nutzfahrzeuge sollen bis 2032 mit einem CAGR von 4,07 % wachsen. Städtische Lieferaktivitäten und die Elektrifizierung von Flotten erhöhen die Aufmerksamkeit auf Fahrzeuggewicht, Haltbarkeit und Sicherheit. Nutzfahrzeuge benötigen Strukturen, die schwerere Lasten und häufigen Einsatz bewältigen können. Dies macht hochfesten Stahl in Rahmen, Crashstrukturen und aufhängungsbezogenen Bauteilen wertvoll. Tata Steel führte 2025 HyperFlange für Fahrgestell-, Leiterrahmen- und Aufhängungsanwendungen ein, mit Fokus auf Umformzuverlässigkeit bei hochfesteren Teilen. Stahllieferanten, die Fahrzeugherstellern helfen, Festigkeit und Fertigbarkeit in Einklang zu bringen, können ihre Position in diesem Segment stärken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Antrieb: Fahrzeuge mit Verbrennungsmotor bleiben die größte Nachfragequelle
Fahrzeuge mit Verbrennungsmotor hielten im Jahr 2026 einen Anteil von 72,63 % an der Nachfrage im Markt für Automobilstahl. Sie verwenden Stahl in Karosseriestrukturen, Anbauteilen, Fahrwerksystemen, Antriebsstrangkomponenten und Abgasanlagen. Ihre große installierte Produktionsbasis stützt die anhaltende Nachfrage in den frühen Prognosejahren. Hybridsysteme können elektrische Komponenten hinzufügen und dabei viele etablierte Strukturanforderungen beibehalten. Materiallieferanten müssen daher gleichzeitig Verbrennungs-, Hybrid- und Elektrofahrzeugplattformen bedienen. Diese breite Anforderung hilft, den Markt für Automobilstahl während Veränderungen bei den Antriebspräferenzen aufrechtzuerhalten.
Elektro- und Hybridfahrzeuge sollen bis 2032 mit einem CAGR von 6,33 % wachsen. Diese Fahrzeuge reduzieren die Nachfrage nach bestimmten Motor- und Abgaskomponenten, erhöhen jedoch den Bedarf an Batteriegehäuseschutz und Motorlamellen. Ihre Bodenstrukturen und Seitenabschnitte erfordern häufig sorgfältig konstruierte Crashleistung. Die Beschaffung emissionsarmer Materialien wird zunehmend Teil der Beschaffungsdiskussion für Elektrofahrzeugprogramme. SSAB und Volvo Cars gaben 2025 eine Vereinbarung über SSAB Zero-Stahl in der Serienproduktion für zukünftige Elektrofahrzeugprogramme bekannt. Der Markt für Automobilstahl kann profitieren, wenn die Elektrifizierung den technischen Wert des in jedem Fahrzeug verwendeten Stahls erhöht.
Geografische Analyse
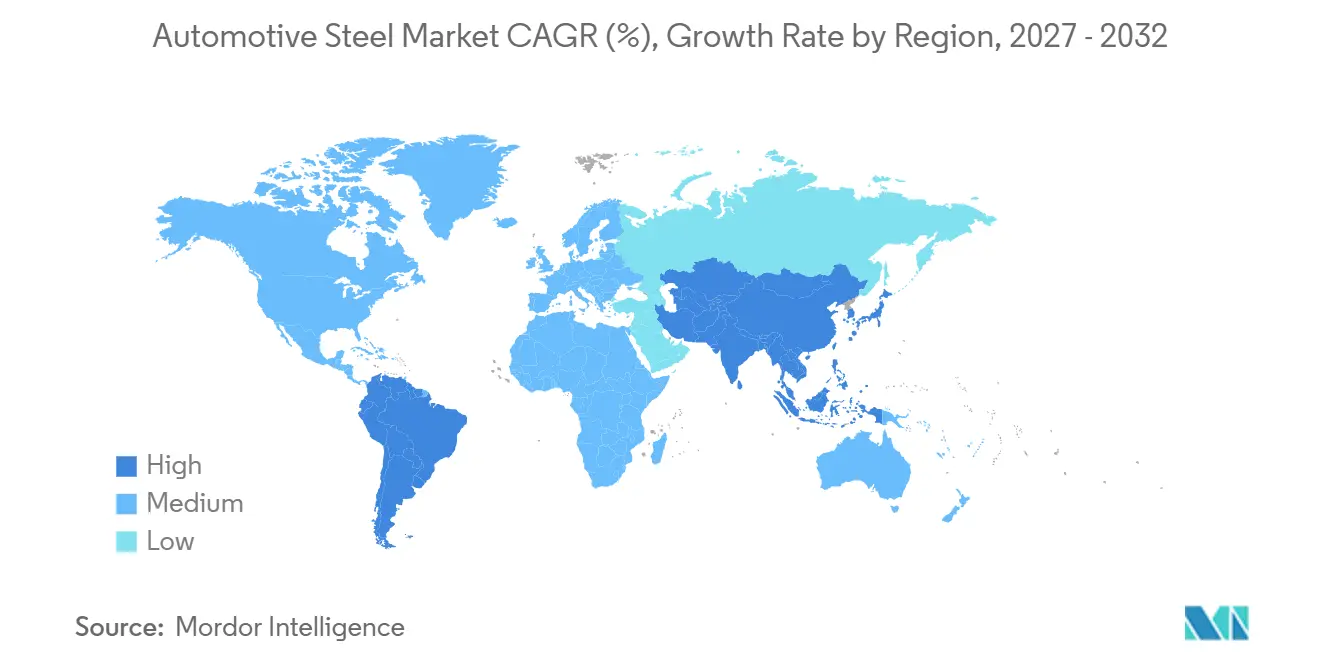
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 52,18 % an der Nachfrage nach Automobilstahl und soll bis 2032 mit einem CAGR von 4,65 % wachsen. China bietet eine große Basis für die Produktion von Verbrennungs-, Hybrid- und Elektrofahrzeugen. Seine Fahrzeughersteller benötigen ein breites Spektrum an Blech, beschichteten Produkten, Strukturgüten und Elektrostahl. Südkoreanische Hersteller haben etablierte Fähigkeiten bei höherwertigen Automobilprodukten und technischer Zusammenarbeit mit Fahrzeugherstellern. Ihre Exportbeziehungen verbinden auch regionale Werke mit Fahrzeugprogrammen außerhalb des asiatisch-pazifischen Raums. Indien stärkt seine Automobilstahlkapazität, einschließlich beschichteter und hochfester Güten. AM/NS India nahm 2025 in Hazira eine kontinuierliche Verzinkungslinie für die Produktion von hochfestem Automobilstahl in BetriebAM/NS India nimmt hochmoderne kontinuierliche Verzinkungslinie (CGL) in Betrieb, erste in Indien zur Herstellung von höchstfestem Stahl für den Automobilsektor, AM/NS INDIA, www.amns.in">[3]. Die Investition unterstützt eine lokalere Versorgungsoption für Automobilhersteller. Die ASEAN-Montageaktivität erhöht die Nachfrage nach regional bezogenen Flachprodukten. Die japanische Fahrzeugproduktion bleibt wichtig für Premiumgüten und enge Lieferantenbeziehungen. Diese Faktoren halten den asiatisch-pazifischen Raum im Mittelpunkt des Marktes für Automobilstahl. Die Region kombiniert eine sehr hohe Fahrzeugproduktion mit einer breiten Lieferantenbasis. Sie enthält auch Märkte in verschiedenen Stadien der Elektrofahrzeugeinführung. Dies gibt Stahllieferanten mehrere Wachstumskanäle.
Nordamerika hat einen starken Bedarf an lokalisierter Versorgung, die Fahrzeugmontagewerke mit konsistenter Qualität und kurzen Lieferzeiten bedienen kann. Regionale Beschaffung ist relevant, da Automobilhersteller Versorgungssicherheit und Anforderungen an inländischen Inhalt bewerten. Hersteller müssen auch genaue Spezifikationen für Sichtflächen, Sicherheitsstrukturen und beschichtete Bauteile erfüllen. Elektrostahl gewinnt an Bedeutung, da Elektromotoren für Elektrofahrzeuge spezialisierte Materialien erfordern. ArcelorMittal gab 2025 eine Anlage in Alabama bekannt, um nicht-kornorientierten Elektrostahl für Automobilanwendungen zu liefern. Diese geplante Kapazität adressiert einen Materialbedarf, der sich von der konventionellen Blechproduktion unterscheidet. Europa konzentriert sich weiterhin auf Fahrzeugsicherheit, CO2-Berichterstattung und emissionsärmere Stahlproduktion. Fahrzeughersteller in der Region suchen nach Materialnachverfolgbarkeit sowie technischer Leistung. Lieferanten reagieren durch Änderungen an Produktionswegen und Produktzertifizierungen. Der Markt für Automobilstahl in diesen Regionen hängt von Lieferanten ab, die technische Spezifikationen und sich entwickelnde Beschaffungsanforderungen erfüllen können.
Südamerika stützt sich auf Brasiliens Fahrzeugproduktionsbasis und Argentiniens Nutzfahrzeugfertigungsaktivität. Fahrzeughersteller in der Region nutzen regionale Versorgung, wo Kaltwalzen, Beschichten und Kundendienst verfügbar sind. Regionale Lieferanten konkurrieren durch Fähigkeiten, die auf lokale Montageanforderungen abgestimmt sind. Importexposition kann die Verfügbarkeit und die gelieferten Kosten spezialisierter Güten beeinflussen. Der Nahe Osten und Afrika bleibt vielfältig, wobei einige Märkte auf importierte Fahrzeugbausätze ausgerichtet sind und andere exportorientierte Produktion bedienen. Die Türkei beliefert europäisch verknüpfte Fahrzeugprogramme sowie regionale Nutzfahrzeughersteller. Ihre Lieferantenbasis profitiert von Handelsverbindungen und Fertigungserfahrung. Südafrikas Automobilcluster hat Nachfrage nach Flachstahl, ist jedoch weiterhin auf importiertes Material für einen Teil seiner Anforderungen angewiesen. Andere Märkte haben kleinere Automobilproduktionsfußabdrücke und begrenztere lokale Verarbeitung. Der Markt für Automobilstahl hat daher unterschiedliche Wachstumspfade in den Regionen, geprägt durch lokale Produktion, Handelsmuster und Lieferantenfähigkeiten.
Wettbewerbslandschaft
Der Markt für Automobilstahl umfasst globale Hersteller, regionale Werke und Lieferanten mit engen Beziehungen zu Fahrzeugherstellern. Der Wettbewerb basiert auf Gütequalität, Produktionskonsistenz, ingenieurtechnischer Unterstützung und der Fähigkeit, die Qualifizierungsanforderungen der Automobilhersteller zu erfüllen. Große Hersteller haben Vorteile in Bezug auf Skalierung, Produktbreite und globale Kundenabdeckung. Sie können Fahrzeugprogramme bedienen, die in mehreren Regionen tätig sind. Regionale Lieferanten können durch kürzere Lieferketten und die Anpassung von Produkten an lokale Fahrzeugprogramme konkurrieren. Dies kann besonders wertvoll sein, wenn Fahrzeughersteller schnelle technische Unterstützung benötigen. Lieferanten investieren in hochfeste Bleche, beschichtete Produkte, Elektrostahl und emissionsärmere Produktionswege. Die Produktentwicklung erfordert eine enge Koordination zwischen Werken, Stanzern und Fahrzeugingenieuren.
Partnerschaften helfen Lieferanten, eine Rolle zu etablieren, bevor eine neue Fahrzeugplattform in die Produktion geht. Nippon Steel und Mazda berichteten 2025 von einem gemeinsamen Entwicklungsergebnis für den All-New Mazda CX-5, das eine Reduzierung des Stahleinsatzes bei gleichzeitiger Aufrechterhaltung der Karosseriesteifigkeit und Crashleistung unterstützt. Das Ergebnis zeigt den Wert einer frühzeitigen Diskussion zwischen einem Materiallieferanten und einem Fahrzeughersteller. Lieferanten versuchen auch, Verzinkungs-, Beschichtungs- und Veredelungskapazitäten in der Nähe großer Montagestandorte zu platzieren. Dies hilft, Vorlaufzeiten zu reduzieren und die Koordination mit Automobilproduktionsplänen zu verbessern. Es kann auch helfen, routinemäßige Änderungen bei Produktionsvolumina und Fahrzeugspezifikationen zu bewältigen. Der Markt für Automobilstahl stützt sich auf diese Mischung aus ingenieurtechnischer Zusammenarbeit und zuverlässiger industrieller Ausführung. Gemeinsame Entwicklung kann dazu beitragen, sicherzustellen, dass ein Produkt für eine bestimmte Teilegeometrie geeignet ist. Es können auch Fertigungsprobleme identifiziert werden, bevor ein Fahrzeug in die Serienproduktion geht. Langfristige Lieferantenbeziehungen können wertvoll sein, wenn Fahrzeughersteller bestehende Plattformen aktualisieren.
Der Markt für Automobilstahl bietet Chancen im Bereich Batteriegehäuseschutz, Elektrostahl für Traktionsmotoren und zertifizierte Recyclingmaterialversorgung. Diese Bereiche erfordern spezialisiertes Wissen und hohes Vertrauen in die Produktleistung. Batteriegehäuse benötigen Werkstoffe, die Zellen schützen, ohne unnötig viel Bauraum zu beanspruchen. Elektrostahl muss präzise Anforderungen erfüllen, die die Motoreffizienz und Produktionskonsistenz beeinflussen. Neue Marktteilnehmer stehen vor langen Qualifizierungszeiträumen, da Fahrzeughersteller Werkstoffe unter Umform-, Füge-, Korrosions- und Crashbedingungen testen. Bestehende Lieferanten können ihre Position durch technische Zusammenarbeit und zuverlässige Qualitätsleistung schützen. Gleichzeitig erzeugen Aluminium und großformatige Druckgussstrukturen Druck bei einigen Sichtflächen- und Strukturanwendungen. Fahrzeughersteller können für verschiedene Teile unterschiedliche Werkstoffe wählen, anstatt eine einzige Lösung für das gesamte Fahrzeug zu wählen. Erfolgreiche Unternehmen müssen nachweisen, dass Stahllösungen Leistungsziele erfüllen und gleichzeitig Kosten-, Fertigungs- und Beschaffungsprioritäten unterstützen. Dies lässt Raum für sowohl etablierte Hersteller als auch fokussierte Lieferanten mit starken technischen Fähigkeiten.
Marktführer in der Automobilstahlindustrie
-
ArcelorMittal
-
Nippon Steel Corporation
-
POSCO
-
China Baowu Steel Group Corporation Limited
-
JFE Steel Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Entwicklungen in der Branche
- Oktober 2026: Der kanadische Premierminister Mark Carney und der Premierminister von Ontario, Doug Ford, kündigten einen gemeinsamen Plan in Höhe von 8,7 Milliarden CAD für die Stahl-, Automobil- und Kritische-Mineralien-Sektoren an, einschließlich eines gemeinsamen Stahl-Aktionsfonds zur Unterstützung von Stahlwerken bei der Modernisierung von Maschinen und der Erschließung neuer Märkte jenseits der Vereinigten Staaten.
- September 2026: Hyundai Steel Company hielt eine Grundsteinlegungsfeier für sein auf einem Elektrolichtbogenofen basierendes integriertes Stahlwerk im Wert von 5,8 Milliarden USD in Louisiana ab, das erste seiner Art in Nordamerika, das vom Gemeinschaftsunternehmen HYUNDAI-POSCO Louisiana Steel LLC (HPLS) betrieben werden soll, mit geplantem Produktionsbeginn im Jahr 2029.
- März 2026: Ein europäisches Konsortium unter der Führung von Tata Steel Nederland mit der Volkswagen Group gab Fortschritte bei der Entwicklung zinkverzinkter ultrahochfester Warmumformstähle für Crashstrukturen in Kraftfahrzeugen im Rahmen des EU-geförderten WarP-AHSS-Projekts bekannt, das von 2023 bis 2027 läuft.
Umfang des globalen Marktberichts für Automobilstahl
Der Markt für Automobilstahl ist segmentiert nach Stahltyp, Produktform, Anwendung, Fahrzeugtyp, Antrieb und Geografie. Nach Stahltyp ist der Markt segmentiert in Mild-/Konventionalstahl, hochfester Stahl (HSLA, Bake-Hardening), hochfester Stahl (Dual-Phase, TRIP, Complex-Phase), pressgehärteter/ultrahochfester Stahl und andere Automobilstahltypen (Edelstahl, Elektrostahl). Nach Produktform ist der Markt segmentiert in flacher Automobilstahl (Blech, Coil, beschichtet und verzinkt), langer Automobilstahl (Stäbe, Draht) und Automobilstahlrohre. Nach Anwendung ist der Markt segmentiert in Karosserie-Rohbau und Struktur, Anbauteile, Fahrwerk und Aufhängung, Antriebsstrang, Räder und andere Automobilstahlanwendungen (Abgasanlagen, EV-Batteriegehäuse und Motoren). Nach Fahrzeugtyp ist der Markt segmentiert in Personenkraftwagen, leichte Nutzfahrzeuge und schwere Nutzfahrzeuge. Nach Antrieb ist der Markt segmentiert in Fahrzeuge mit Verbrennungsmotor und Elektro- und Hybridfahrzeuge. Nach Geografie ist der Markt segmentiert in Nordamerika (Vereinigte Staaten, Kanada und Mexiko), Europa (Deutschland, Frankreich, Italien, Spanien, Vereinigtes Königreich, Russland und Rest von Europa), asiatisch-pazifischer Raum (China, Japan, Indien, Südkorea, Thailand, Indonesien und Rest des asiatisch-pazifischen Raums), Südamerika (Brasilien, Argentinien und Rest von Südamerika) und Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika, Türkei und Rest des Nahen Ostens und Afrikas). Marktprognosen werden in Wert (USD) und Volumen (Tonnen) angegeben.
| Mild-/Konventionalstahl |
| Hochfester Stahl (HSLA, Bake-Hardening) |
| Hochfester Stahl (Dual-Phase, TRIP, Complex-Phase) |
| Pressgehärteter/ultrahochfester Stahl |
| Andere Automobilstahltypen (Edelstahl, Elektrostahl) |
| Flacher Automobilstahl (Blech, Coil, beschichtet und verzinkt) |
| Langer Automobilstahl (Stäbe, Draht) |
| Automobilstahlrohre |
| Karosserie-Rohbau und Struktur |
| Anbauteile |
| Fahrwerk und Aufhängung |
| Antriebsstrang |
| Räder |
| Andere Automobilstahlanwendungen (Abgasanlagen, EV-Batteriegehäuse und Motoren) |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Schwere Nutzfahrzeuge |
| Fahrzeuge mit Verbrennungsmotor |
| Elektro- und Hybridfahrzeuge |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Russland | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Thailand | |
| Indonesien | |
| Rest des asiatisch-pazifischen Raums | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Türkei | |
| Rest des Nahen Ostens und Afrikas |
| Nach Stahltyp | Mild-/Konventionalstahl | |
| Hochfester Stahl (HSLA, Bake-Hardening) | ||
| Hochfester Stahl (Dual-Phase, TRIP, Complex-Phase) | ||
| Pressgehärteter/ultrahochfester Stahl | ||
| Andere Automobilstahltypen (Edelstahl, Elektrostahl) | ||
| Nach Produktform | Flacher Automobilstahl (Blech, Coil, beschichtet und verzinkt) | |
| Langer Automobilstahl (Stäbe, Draht) | ||
| Automobilstahlrohre | ||
| Nach Anwendung | Karosserie-Rohbau und Struktur | |
| Anbauteile | ||
| Fahrwerk und Aufhängung | ||
| Antriebsstrang | ||
| Räder | ||
| Andere Automobilstahlanwendungen (Abgasanlagen, EV-Batteriegehäuse und Motoren) | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Schwere Nutzfahrzeuge | ||
| Nach Antrieb | Fahrzeuge mit Verbrennungsmotor | |
| Elektro- und Hybridfahrzeuge | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Russland | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Thailand | ||
| Indonesien | ||
| Rest des asiatisch-pazifischen Raums | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Türkei | ||
| Rest des Nahen Ostens und Afrikas | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Automobilstahl bis 2032 erreichen?
Der Markt für Automobilstahl soll bis 2032 einen Wert von 161,18 Milliarden USD erreichen und von 2027 an mit einem CAGR von 3,86 % wachsen.
Welcher Stahltyp wird bis 2032 voraussichtlich am schnellsten wachsen?
Pressgehärteter/ultrahochfester Stahl soll das schnellste Wachstum verzeichnen, mit einem CAGR von 5,88 % bis 2032. Seine Verwendung wird durch den Bedarf an Crashschutz in Fahrzeugstrukturen und batteriebezogenen Anwendungen unterstützt, bei denen Fahrzeugingenieuren hohe Festigkeit, zuverlässige Verarbeitung und vorhersehbare Leistung von in großen Stückzahlen hergestellten Teilen benötigen.
Warum sind Elektrofahrzeuge wichtig für die Nachfrage nach Automobilstahl?
Elektrofahrzeuge benötigen Batteriegehäuseschutz, verstärkte Bodenstrukturen und Motorlamellen, was die Nachfrage nach spezialisierten Stahlgüten erhöht. Diese Anwendungen erfordern eine konsistente Leistung beim Umformen, Fügen und in Crashsituationen, sodass Fahrzeughersteller auf Stahllieferanten angewiesen sind, die ingenieurtechnische Unterstützung von der ersten Designarbeit bis zur Serienproduktion bieten können.
Welche Produktform hat die größte Bedeutung in der Fahrzeugherstellung?
Flacher Automobilstahl ist die größte Produktform mit einem Anteil von 76,18 % im Jahr 2026, da Blech- und beschichtete Produkte weit verbreitet in Fahrzeugkarosserien eingesetzt werden.