
Betonmarktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 537.97 Milliarden US-Dollar |
| Marktgröße (2031) | 677.81 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 4.73 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
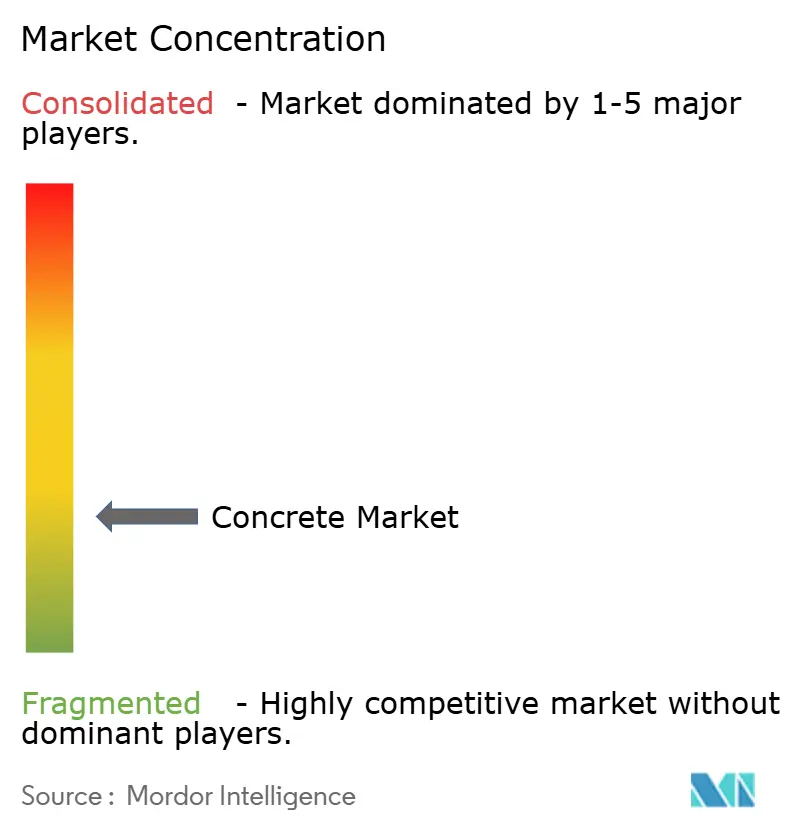
| Marktkonzentration | Niedrig |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Betonmarktanalyse von Mordor Intelligence
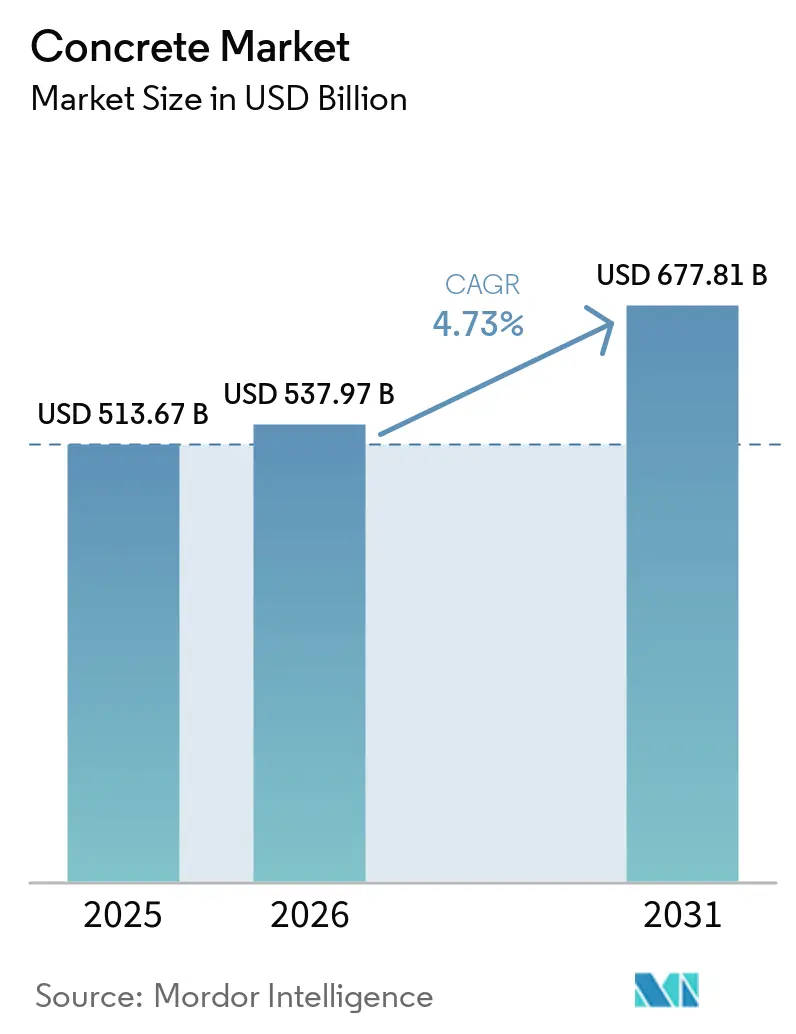
Die Betonmarktgröße wurde im Jahr 2025 auf 513,67 Milliarden USD geschätzt und wird voraussichtlich von 537,97 Milliarden USD im Jahr 2026 auf 677,81 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,73 % während des Prognosezeitraums (2026–2031). Der Betonmarkt wird durch öffentliche Investitionen in Verkehr, Versorgungsinfrastruktur und andere langlebige Anlagen gestützt, die große Betonmengen erfordern. Fabrikproduzierte Formate gewinnen an Bedeutung, da sie die Chargenbeständigkeit verbessern und den Arbeitsaufwand auf Baustellen reduzieren. Bewehrte Anwendungen bleiben zentral für Projekte, die eine zuverlässige strukturelle Leistung erfordern, einschließlich Energieanlagen, Verkehrskorridore und Hochhäuser. Hersteller bewegen sich auch in Richtung höherwertiger Formulierungen für Infrastruktur- und Industrieprojekte. Kohlenstoffvorschriften, volatile Inputkosten und der begrenzte Lieferradius von Transportbetonbetrieben werden weiterhin bestimmen, wo der Betonmarkt profitabel wachsen kann.
Wichtigste Erkenntnisse des Berichts
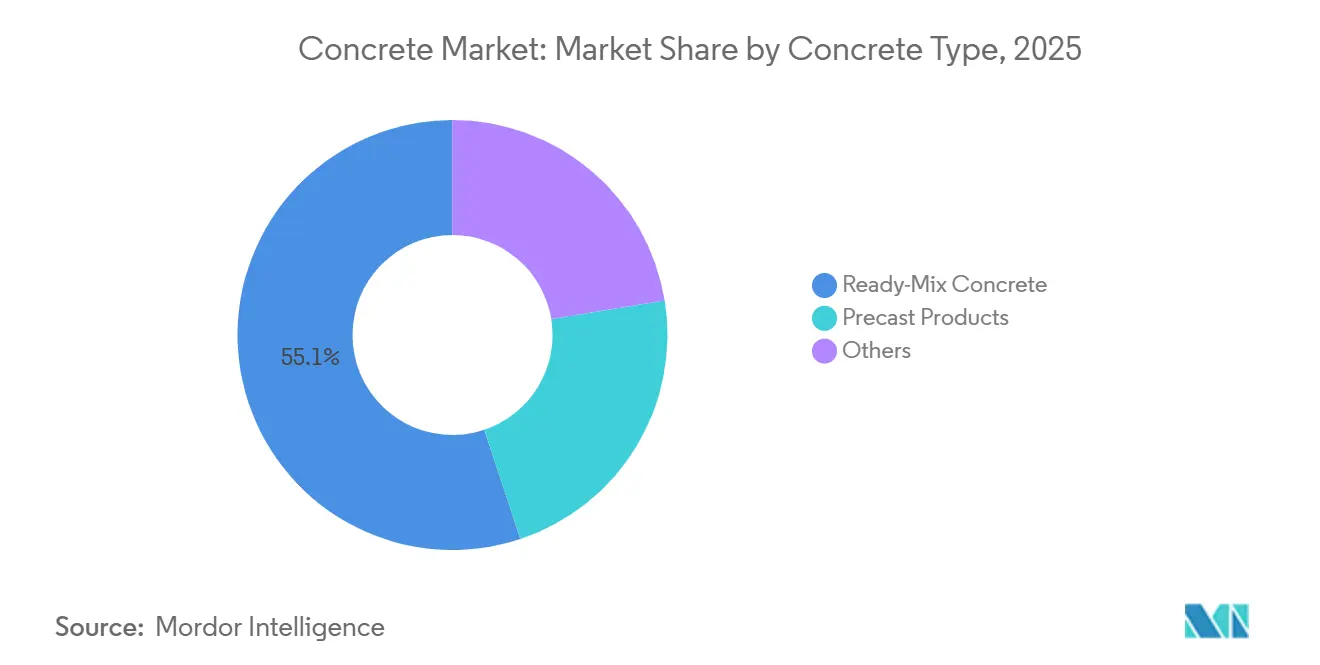
- Nach Betontyp hielt Transportbeton im Jahr 2025 einen Marktanteil von 55,13 % am Betonmarkt, während Betonfertigteile bis 2031 voraussichtlich mit einer CAGR von 5,24 % wachsen werden.
- Nach Anwendung hielt Stahlbeton im Jahr 2025 einen Marktanteil von 71,45 % am Betonmarkt und wird bis 2031 voraussichtlich mit einer CAGR von 5,53 % wachsen.
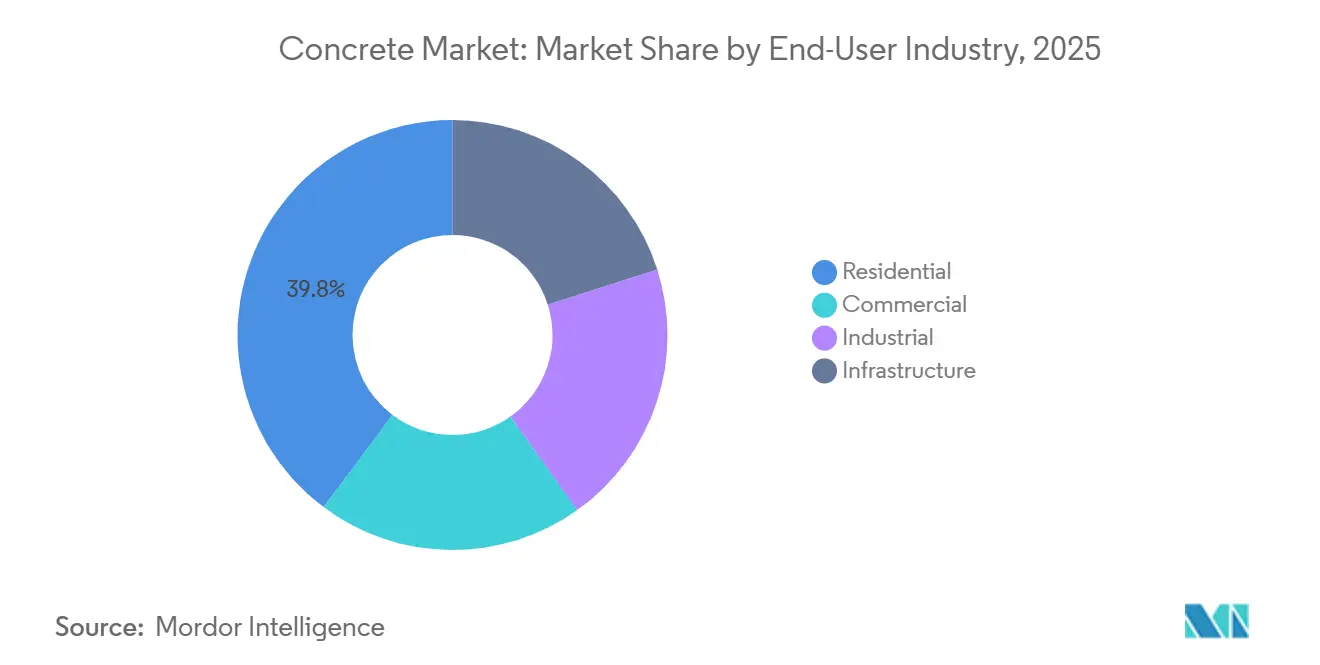
- Nach Endverbraucherbranche hielt der Wohnungsbau im Jahr 2025 einen Marktanteil von 39,77 % am Betonmarkt, während die Industrie bis 2031 voraussichtlich mit einer CAGR von 5,66 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 40,38 % am Betonmarkt und wird bis 2031 voraussichtlich mit einer CAGR von 5,32 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Betonmarkttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Globale Infrastruktur- und Verkehrsinvestitionen | +1.8% | Global, konzentriert in Asien-Pazifik, Nordamerika und Naher Osten | Langfristig (≥ 4 Jahre) |
| Nachfrage nach städtischem Wohnungsbau und gewerblichem Bauen | +1.4% | Schwerpunkt Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Südamerika | Mittelfristig (2–4 Jahre) |
| Produktivitätsvorteile von Betonfertigteilen und Transportbeton | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Kohlenstoffarmes Bauen und ergänzende zementäre Materialien | +0.6% | Schwerpunkt EU, Ausstrahlungseffekte auf Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Widerstandsfähige Infrastruktur und Anpassung an Extremwetterereignisse | +0.4% | Asien-Pazifik, Golf-Naher Osten und Afrika, Nordamerika Golfküste | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Globale Infrastruktur- und Verkehrsinvestitionen
Staatliche Verpflichtungen zur Infrastrukturmodernisierung schaffen eine mehrjährige Nachfragebasis für den Betonmarkt. Langfristige öffentliche Investitionsprogramme unterstützen Verkehr, Versorgungsinfrastruktur und andere betonintensive Anlagen. Straßen, Eisenbahnen, Häfen und Stromanlagen benötigen Beton während der gesamten Bau- und Wartungszyklen. Ein Kilometer vierspurige Autobahn kann 10.000 bis 12.000 Kubikmeter Beton erfordern, was die Materialintensität von Verkehrsprogrammen verdeutlicht. Güterkorridore, Hochgeschwindigkeitsbahnen und Hafenentwicklungen bleiben betonintensive Bestandteile nationaler Infrastrukturprogramme. Infrastrukturinvestitionen in Brasilien unterstützen weiterhin die Bautätigkeit in Verkehrs- und Versorgungsprojekten.
Nachfrage nach städtischem Wohnungsbau und gewerblichem Bauen
Städtisches Wachstum hält die Nachfrage nach Wohn- und Gewerbebau in Asien, dem Nahen Osten und Subsahara-Afrika aufrecht. Betonlieferanten bedienen diese Nachfrage zunehmend über Mischwerknetzwerke statt über baustellengemischte Produktion. Erschwinglicher Wohnungsbau in kleineren Städten schafft Chancen, wo Transportbeton-Liefernetzwerke noch begrenzt sind. Dies begünstigt Lieferanten mit dichten Werknetzwerken, da lange Lieferdistanzen Kosten und Servicezuverlässigkeit beeinflussen können. Rechenzentren erfordern zudem Hochleistungsbeton, der Anforderungen an Schwingungsdämpfung, thermische Belastung und chemische Beständigkeit erfüllen kann, was die Nachfrage nach technisch fortschrittlichen Mischungen unterstützt.
Produktivitätsvorteile von Betonfertigteilen und Transportbeton
Fabrikproduzierte Formate gewinnen im Betonmarkt an Bedeutung, da sie den Arbeitsbedarf auf der Baustelle reduzieren und Bauzeitpläne verkürzen. Betonfertigteile können bei gewerblichen Mehrgeschossprojekten Wochen einsparen, was Finanzierungs- und Gemeinkosten für Bauträger senken kann. Transportbeton bietet Auftragnehmern ein konsistentes Mischungsdesign, vorhersehbare Gießzeiten und eine geringere Abhängigkeit von Baustellenarbeit. Digitale Werkzeuge verbessern zudem die Chargengenauigkeit und reduzieren Abfall auf Projektbaustellen. Dreidimensional gedruckter Beton bleibt eine Nischenanwendung, erweitert jedoch die Verwendung von Beton in spezialisierten architektonischen Arbeiten.
Kohlenstoffarmes Bauen und ergänzende zementäre Materialien
Der Betonmarkt passt sich an Anforderungen für einen geringeren eingebetteten Kohlenstoffgehalt in der öffentlichen Beschaffung und im Unternehmensberichtswesen an. Die Kalzinierung macht fast 60 % des CO₂-Fußabdrucks der Zementproduktion aus, sodass erneuerbare Energie allein diese Emissionsquelle nicht beseitigen kann[1]Internationale Energieagentur, "Zement und Beton," Breakthrough Agenda Report 2025, iea.org. Formulierungen mit ergänzenden zementären Materialien können die CO₂-Emissionen im Vergleich zu gewöhnlichen Portlandzement-Systemen um 15 % bis 50 % reduzieren. Kombinationen aus granulierter Hochofenschlacke und Flugasche können bei hohen Ersatzquoten Reduktionen von bis zu 61 % erzielen. Reisschalenasche zeigte in einer Überprüfung aus dem Jahr 2026 bei 20 % Ersatz ein durchschnittliches 28-Tage-Festigkeitsverhältnis von 1,16 gegenüber gewöhnlichem Portlandzement. Hersteller, die im großen Maßstab umformulieren können, sind möglicherweise besser positioniert, um sich ändernden Spezifikationen zu entsprechen, ohne ausschließlich auf Kohlenstoffabscheidetechnologien angewiesen zu sein.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zementbezogene Kohlenstoff-Compliance-Kosten | -0.8% | Schwerpunkt EU (EU-ETS, CBAM), mit Kostenweitergabedruck auf Exporteure in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Volatilität bei Energie-, Zuschlagstoff- und Zusatzmittelkosten | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Lieferradius von Transportbeton und Abbindebeschränkungen | -0.4% | Global, insbesondere in Megastädten der Schwellenmärkte | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zementbezogene Kohlenstoff-Compliance-Kosten
Die Kohlenstoff-Compliance ist ein wesentlicher Kostendruck für Betonhersteller, die auf klinkerintensiven Zement angewiesen sind. Portlandzement hat einen offiziellen Referenzwert des Kohlenstoffgrenzausgleichsmechanismus von 0,83 tCO₂e pro Tonne gemäß EU-Durchführungsverordnung 2025/2621. Der Faktor des Kohlenstoffgrenzausgleichsmechanismus beträgt 2,5 % im Jahr 2026 und soll bis 2030 auf 48,5 % steigen, bevor 2034 die volle Belastung eintritt[2]Europäische Kommission, "Verordnung EU 2023/956 zur Einführung eines Kohlenstoffgrenzausgleichsmechanismus," Amtsblatt der Europäischen Union, eur-lex.europa.eu. Diese Entwicklung kann den Kostennachteil emissionsintensiver Zementimporte in die Europäische Union erhöhen. Große Hersteller können Berichts- und Verifizierungskosten auf breitere Betriebe verteilen, während kleinere Lieferanten möglicherweise einer höheren Fixkostenbelastung ausgesetzt sind. Der Betonmarkt hat daher einen Anreiz, kohlenstoffärmere Bindemittel zu verwenden und die Emissionsmessung zu verbessern. Käufer könnten auch Lieferanten bevorzugen, die verifizierte Umweltinformationen mit der gleichen Zuverlässigkeit wie technische Leistungsdaten bereitstellen können.
Volatilität bei Energie-, Zuschlagstoff- und Zusatzmittelkosten
Die Volatilität der Inputkosten schränkt die Fähigkeit vieler Betonhersteller ein, Margen durch Preiserhöhungen zu schützen. Strom wird zum Mahlen benötigt, während Diesel für Transportbetonlieferflotten weiterhin wichtig bleibt. Das Zuschlagstoffangebot ist dort begrenzt, wo Steinbruchgenehmigungen eingeschränkt sind, insbesondere in nachfragestarken Gebieten Indiens und Südostasiens. Höhere Anforderungen an gewaschene und klassierte Zuschlagstoffe erhöhen den Druck, da Hochleistungsbeton hochwertige Inputs verwendet. Fließmittel und andere chemische Modifikatoren sind Veränderungen bei petrochemischen Rohstoffpreisen ausgesetzt. Integrierte Hersteller mit eigenen Steinbrüchen oder langfristigen Energievereinbarungen sind besser geschützt als eigenständige lokale Betreiber.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Betontyp: Transportbeton verankert Liefernetzwerke, während Betonfertigteile die Margenausweitung vorantreiben
Transportbeton hielt im Jahr 2025 einen Marktanteil von 55,13 % am Betonmarkt. Seine Position spiegelt den Wert der zentralisierten Chargierung für ein konsistentes Mischungsdesign und eine genaue Gießzeit wider. Das Format reduziert auch den Arbeitsbedarf auf der Baustelle, was bei dichten städtischen Projekten mit begrenztem Arbeitsraum wichtig ist. Auftragnehmer verwenden Transportbeton, um die Qualitätsschwankungen zu vermeiden, die mit baustellengemischten Materialien verbunden sind. Die Betonmarktgröße für Transportbeton profitiert von der breiten Verwendung im Wohnungsbau, im Gewerbe und in der Infrastruktur. Lieferbeschränkungen schaffen weiterhin eine lokale Wettbewerbsstruktur, da Lieferanten Werke in der Nähe ihrer Kunden benötigen. Betreiber mit integrierten Zuschlagstoffquellen können die Zuverlässigkeit verbessern und Inputkosten steuern.
Betonfertigteile werden bis 2031 voraussichtlich mit einer CAGR von 5,24 % wachsen. Sie werden in Tunnelauskleidungen, Brückenträgern, modularen Bodenplatten und anderen Projekten eingesetzt, bei denen die Fabriksteuerung Bauzeitpläne verkürzen kann. Standardisierte Aushärtung und Maßgenauigkeit unterstützen ihre Verwendung in Projekten mit strengen Haltbarkeitsanforderungen. Die National Precast Concrete Association berichtete, dass institutionelle und infrastrukturelle Arbeiten in den Vereinigten Staaten dauerhaftere Finanzierungsbedingungen bieten als der standardmäßige gewerbliche Bau. Fabrikproduzierte Formate werden bei Qualität, Lieferzeit, Logistikabdeckung und der Fähigkeit, Projektspezifikationen zu erfüllen, konkurrieren. Diese Faktoren werden im Betonmarkt zunehmend wichtiger, da Projekte komplexer werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Anwendung: Stahlbeton führt sowohl beim Marktanteil als auch beim Wachstum
Stahlbeton hielt im Jahr 2025 einen Anteil von 71,45 % an der Betonnachfrage. Er wird in Fundamentpfählen, Scherwänden, Brückendecks, Industrieplatten und Tragwerken eingesetzt. Rechenzentren, Bahnprojekte, Energieanlagen und Wohntürme sind alle stark auf bewehrte Systeme angewiesen. Diese Anwendungen erfordern Zugleistung, die unbewehrter Beton nicht bieten kann. Die Betonmarktgröße für bewehrte Anwendungen wird durch Bauvorschriften gestützt, die seismische Aktivität und Windlasten berücksichtigen. Japan und mehrere südostasiatische Märkte haben die Anforderungen an die seismische Leistung weiter aktualisiert. Solche Standards können die Menge an Beton und Bewehrung erhöhen, die in jeder Struktureinheit erforderlich ist. Der Betonmarkt gewinnt, wenn Resilienzanforderungen in durchsetzbare Baustandards umgesetzt werden.
Unbewehrter Beton wird in Straßenbelägen, Bodenplatten und Massenbetonierungen eingesetzt, bei denen Druckfestigkeit ausreicht. Er bietet eine stabile Nachfrage im Verkehrs- und allgemeinen Bauwesen. Investitionen in Zusatzmittelkapazitäten unterstützen die leistungsorientierte Baunachfrage in mehreren Regionen. Eine Studie aus dem Jahr 2026 berichtete, dass ein 20-prozentiger Ersatz durch Biomasseasche in bewehrten Formulierungen die 28-Tage-Druckfestigkeit um 29,6 % im Vergleich zu Kontrollmischungen erhöhte. Dies unterstützt die weitere Materialentwicklung für bewehrte Anwendungen mit geringerem Kohlenstoffgehalt.
Nach Endverbraucherbranche: Das Volumen des Wohnungsbaus überdeckt die Wachstumsdynamik der Industrie
Der Wohnungsbau hielt im Jahr 2025 einen Anteil von 39,77 % an der globalen Betonnachfrage. Der Wohnungsbau in Asien-Pazifik, Südamerika und Subsahara-Afrika absorbiert eine erhebliche Nachfrage nach Beton mit Standardspezifikation. Wohnungsbaubetonierungen verwenden im Allgemeinen weniger technisch anspruchsvolle Mischungen als viele Industrie- und Infrastrukturprojekte. Dies begrenzt den Umsatzwert pro Kubikmeter, auch wenn das Gesamtvolumen groß ist. China bot ein kontrastierendes Bild, da die Immobilieninvestitionen von Januar bis Mai 2026 um 16 % zurückgingen. Ein ausgewogenes Kundenportfolio kann die Auswirkungen von Schwäche in einer einzelnen Baukategorie reduzieren. Dieses Gleichgewicht gibt Betonmarktlieferanten eine stabilere Nachfrage über wechselnde Bauzyklen hinweg.
Die Industrie wird bis 2031 voraussichtlich mit einer CAGR von 5,66 % wachsen. Halbleiterwerke, Batterie-Gigafabriken und Flüssigerdgas-Lagerstätten benötigen Hochleistungsbeton, bewehrte Böden und kontrollierte Gießbedingungen. Diese Anforderungen können eine stärkere Preisgestaltung als beim standardmäßigen Wohnungsbau unterstützen. Die Infrastrukturnachfrage wird auch durch staatliche Programme in Asien und dem Nahen Osten gestützt. Der gewerbliche Bau liegt zwischen Standard- und technischen Arbeiten, während Rechenzentren und Logistikzentren die Nachfrage nach leistungsfähigeren Mischungen erhöhen. UltraTech Cement Ltd verzeichnete im Geschäftsjahr 2026 ein Volumenwachstum von 9,3 % beim inländischen Grauzementsatz trotz gemischter Wohnbaubedingungen. Dies zeigt, wie öffentliche Infrastruktur- und Industrieinvestitionen Lieferanten unterstützen können, wenn die Wohnungsbaunachfrage ungleichmäßig ist.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
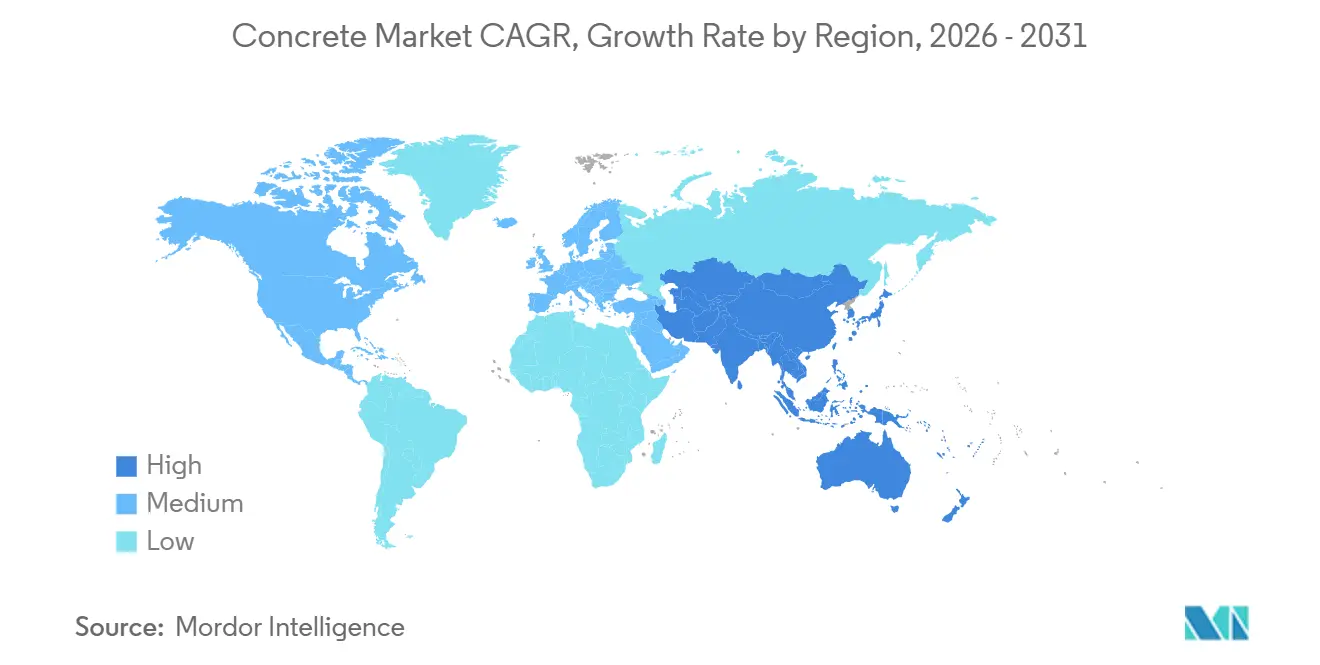
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 40,38 % an der globalen Betonnachfrage und wird bis 2031 voraussichtlich mit einer CAGR von 5,32 % wachsen. Die Region verfügt über eine große Pipeline an Verkehrs- und Energieprojekten, die betonintensiven Bau erfordern. Indien wird durch Güterkorridore, Straßenausschreibungen, U-Bahn-Projekte und öffentliche Kapitalausgaben gestützt. China hat eine stärkere Infrastrukturnachfrage, aber seine Immobilieninvestitionen bleiben schwach. Japan und Südkorea halten eine stabile Nachfrage nach hochfestem und erdbebengerechtem Beton aufrecht.
In Nordamerika und Europa konzentriert sich die Nachfrage auf Erneuerung und Spezifikationsverbesserungen statt auf breiten Neubau. Die Infrastrukturfinanzierung der Vereinigten Staaten unterstützt die Sanierung von Autobahnen, den Ersatz von Brücken und Verkehrsarbeiten. Die in den Vereinigten Staaten getätigten Bauinvestitionen werden für 2026 auf 2,2 Billionen USD prognostiziert, während institutionelle und infrastrukturelle Arbeiten dauerhaftere Finanzierungen aufweisen als der Wohnungsbau. HOLCIM erwarb 2025 die Langley Concrete Group in Kanada, was das Vertrauen in den Infrastrukturzyklus der Region widerspiegelt. In Frankreich nahm Heidelberg Materials AG im Mai 2026 eine Ofenlinie mit einer Jahreskapazität von 1,25 Millionen Tonnen in Airvault in Betrieb, die einen um 30 % geringeren CO₂-Fußabdruck als die bisherige Produktion aufweist. Europäische Hersteller balancieren die Nachfrage nach Renovierung und Infrastruktur mit steigenden Dekarbonisierungsanforderungen. Der Betonmarkt in Europa hängt zunehmend von konformer Produktion und Renovierungsspezifikationen ab.
Südamerika sowie der Nahe Osten und Afrika bieten bedeutende Chancen, obwohl der Investitionszeitpunkt von Land zu Land unterschiedlich ist. Brasilien bleibt ein aktiver Baumarkt, wobei Infrastrukturinvestitionen die Nachfrage stützen. HOLCIM schloss im März 2026 die Übernahme einer Mehrheitsbeteiligung an Cementos Pacasmayo in Peru ab. Im selben Monat vereinbarte das Unternehmen auch die Übernahme kolumbianischer Baumaterialien- und Lösungsgeschäfte von CEMEX. Die Vision-2030-Projekte Saudi-Arabiens schaffen Nachfrage nach Hochleistungsbeton, während die Vereinigten Arabischen Emirate den gewerblichen und industriellen Verbrauch unterstützen. Projektfinanzierung und fragmentierte Beschaffung können die Lieferung in anderen Teilen der Region verlangsamen. Lieferanten, die in diesen Märkten tätig sind, müssen die Produktionskapazität mit lokalen Vertragspipelines und dem Transportzugang abstimmen. Dies macht eine zuverlässige Zuschlagstoffversorgung und den Werksstandort ebenso wichtig wie die Gesamtprojektausgaben. Hochwertige Arbeiten können den Produktwert verbessern, erfordern aber auch geschulte Teams und eine sorgfältige Kontrolle der Mischungsleistung.

Wettbewerbslandschaft
Der Betonmarkt ist gering konzentriert, wobei die fünf führenden Unternehmen China National Building Material Group Co., Ltd., CEMEX S.A.B. de C.V., HOLCIM, CRH und Heidelberg Materials AG umfassen. Lokale Betreiber konkurrieren oft über Preis, Werksnähe und Lieferzuverlässigkeit in engen Gebieten. Diese lokale Struktur verhindert, dass der Betonmarkt trotz globaler Übernahmen vollständig konzentriert wird. HOLCIM schloss im Juni 2026 die Übernahme von Xella ab und fügte seinem Baustoffportfolio Wand- und Dämmstoffmarken hinzu. CRH gab im Juni 2026 eine Vereinbarung zur Übernahme von Arcosa für 8,5 Milliarden USD bekannt und stärkte damit seine Position bei US-amerikanischen Zuschlagstoffen und kritischen Infrastrukturprodukten. Diese Schritte zeigen, dass große Unternehmen vernetzte Materialportfolios anstreben, anstatt sich nur auf standardmäßige Betonverkäufe zu verlassen.
Der Wettbewerb wird zunehmend durch technische Kompetenz geprägt, da Bauvorschriften anspruchsvoller werden. UltraTech Cement Ltd erreichte im April 2026 eine globale Fertigungskapazität von 205,5 Millionen Tonnen pro Jahr und ist damit der größte Zementhersteller außerhalb Chinas. China National Building Material Group Co., Ltd. profitiert ebenfalls von Skaleneffekten und inländischen Beschaffungsbeziehungen. Sika AG konzentriert sich auf Zusatzmittel, die Hochleistungs- und Stahlbetonanwendungen unterstützen. Hersteller, die Steinbrüche, Zementwerke und Transportbetonnetzwerke besitzen, können die Verfügbarkeit von Inputs und die Lieferlogistik effektiver steuern. Mobile und volumetrische Betonsysteme können städtische Gebiete bedienen, in denen herkömmliche Transportbetonwerke Baustellen nicht effizient erreichen können. Diese Lücken können Raum für spezialisierte Lieferanten schaffen, ohne den lokalen Charakter des Transportbetonwettbewerbs zu verändern.
Kohlenstoffärmere Produkte werden zu einer weiteren Differenzierungsquelle im Betonmarkt. Heidelberg Materials AG treibt Kohlenstoffabscheideprojekte voran und vermarktet sein evoZero-Produkt mit nahezu null Kohlenstoffgehalt aus der Brevik-Anlage. Das Konsortium catch4climate weihte im Juli 2026 einen reinen Oxyfuel-CO₂-Abscheidedrehrohrofen in Mergelstetten ein. Dem Konsortium gehören Buzzi S.p.A., Heidelberg Materials AG, Vicat und SCHWENK an. Diese Investitionen zielen darauf ab, die Nachfrage nach Materialien mit geringerer Kohlenstoffintensität zu erfüllen, während die Kosten der Kohlenstoffabscheidung noch hoch bleiben. Unternehmen müssen die Produktentwicklung weiterhin mit der lokalen Rohstoffverfügbarkeit, den Projektspezifikationen und der Zahlungsbereitschaft der Kunden abstimmen. Die Wettbewerbsstruktur wird gemischt bleiben, da große integrierte Konzerne und lokale Lieferspezialisten unterschiedliche Teile der Wertschöpfungskette bedienen. Große Konzerne können in Forschung, Kohlenstoffmanagement und länderübergreifende Übernahmen investieren. Regionale Lieferanten behalten einen Vorteil, wo kurze Lieferdistanzen und lokale Auftragnehmerbeziehungen Kaufentscheidungen bestimmen. Das Ergebnis ist ein Markt, in dem Skaleneffekte bei Beschaffung und Technologie helfen, während Nähe für den täglichen Betrieb unverzichtbar bleibt.
Führende Unternehmen der Betonbranche
-
China National Building Material Group Co., Ltd.
-
CEMEX S.A.B. de C.V.
-
HOLCIM
-
CRH
-
Heidelberg Materials AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Forscher der Manipal University Jaipur und der Louisiana Tech University entwickelten Beton unter Verwendung von Biokohle aus behandeltem Klärschlamm als partiellen Zementersatz. Bei einem Ersatzniveau von 10 % erhöhte das Material die Druckfestigkeit nach 91 Tagen um 21 % und die Biegezugfestigkeit um 42 %, was die Entwicklung von stärkerem und nachhaltigerem Beton aus abfallstämmigen Materialien unterstützt.
- August 2026: Neocrete erhielt 3,5 Millionen USD, um seine kohlenstoffarme Betontechnologie nach dem kommerziellen Einsatz in Brunei auszubauen, der Reduzierungen sowohl bei den CO₂-Emissionen als auch bei den Betonproduktionskosten demonstrierte. Die Technologie ermöglicht einen 30–50-prozentigen Ersatz von Zement durch kohlenstoffärmere Materialien bei gleichzeitiger Beibehaltung von Festigkeit, Haltbarkeit und Verarbeitbarkeit, was die Nachfrage nach kohlenstoffärmeren Betonlösungen unterstützt.


Umfang des globalen Betonmarktberichts
Beton ist ein zusammengesetzter Baustoff, der durch die Kombination von zementären Bindemitteln mit Zuschlagstoffen und Wasser hergestellt wird und ein dauerhaftes Strukturmaterial bildet. Er bietet Festigkeit, Tragfähigkeit und Haltbarkeit für eine breite Palette von Bauwerken und Infrastruktur.
Der Betonmarkt ist nach Betontyp, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Betontyp ist der Markt in Transportbeton, Betonfertigteile und Sonstige segmentiert. Nach Anwendung ist der Markt in Stahlbeton, unbewehrten Beton und Sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Wohnungsbau, Gewerbe, Industrie und Infrastruktur segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Beton in 17 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) erstellt.
| Transportbeton |
| Betonfertigteile |
| Sonstige |
| Stahlbeton |
| Unbewehrter Beton |
| Sonstige |
| Wohnungsbau |
| Gewerbe |
| Industrie |
| Infrastruktur |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Betontyp | Transportbeton | |
| Betonfertigteile | ||
| Sonstige | ||
| Nach Anwendung | Stahlbeton | |
| Unbewehrter Beton | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Wohnungsbau | |
| Gewerbe | ||
| Industrie | ||
| Infrastruktur | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Betonmarkt?
Der Betonmarkt hat im Jahr 2026 einen Wert von 537,97 Milliarden USD und wird bis 2031 voraussichtlich 677,81 Milliarden USD erreichen.
Was treibt die Nachfrage nach Beton an?
Infrastrukturinvestitionen, städtischer Wohnungsbau, gewerblicher Bau und das Wachstum fabrikproduzierter Formate stützen die Nachfrage.
Welcher Betontyp führte im Jahr 2025 beim Marktanteil?
Transportbeton führte im Jahr 2025 mit einem Anteil von 55,13 %, da die zentralisierte Chargierung die Qualitätskontrolle und die Baustelleneffizienz unterstützt.
Welche Anwendung führte im Jahr 2025 beim Marktanteil?
Stahlbeton hielt im Jahr 2025 einen Anteil von 71,45 %, gestützt durch die strukturelle Nachfrage aus Gebäuden, Verkehr und Energieanlagen.
Seite zuletzt aktualisiert am:



