
Marktgröße und Marktanteile für nachhaltige Meeresfrüchte
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 21.60 Milliarden US-Dollar |
| Marktgröße (2032) | 29.15 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.18 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
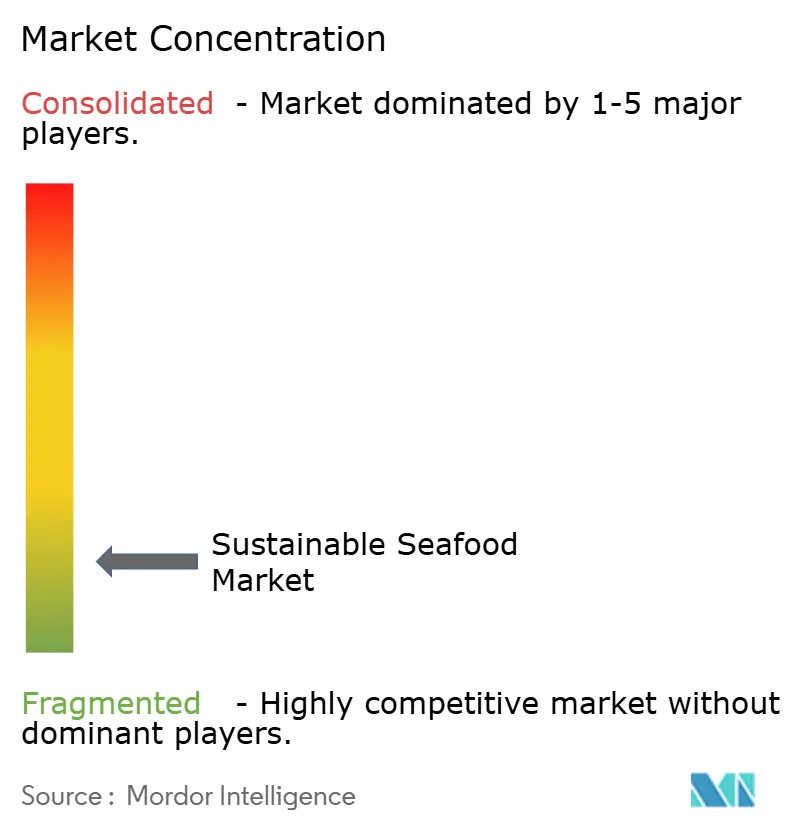
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für nachhaltige Meeresfrüchte von Mordor Intelligence
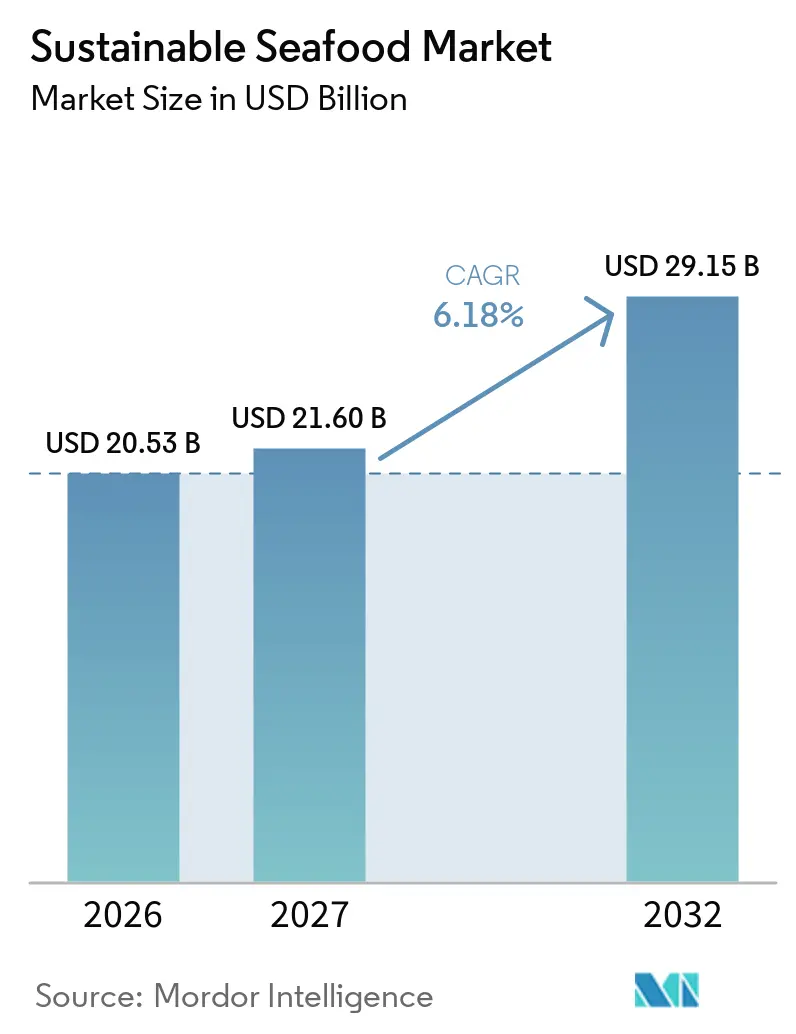
Die Marktgröße für nachhaltige Meeresfrüchte wurde im Jahr 2026 auf 20,53 Milliarden USD geschätzt und soll bis 2032 einen Wert von 29,15 Milliarden USD erreichen, bei einem CAGR von 6,18 % im Zeitraum 2027–2032. Der Markt für nachhaltige Meeresfrüchte wächst, da Käufer der verifizierten Herkunft, der Rückverfolgbarkeit von Arten und der Umweltleistung ein größeres Gewicht beimessen. Fischereien, die an Marine Stewardship Council-Programmen teilnehmen, repräsentierten im September 2025 20,6 % des weltweiten Wildfang-Meeresfangs, was zeigt, dass zertifiziertes Angebot über eine Nischenposition hinausgegangen ist. Einzelhändler und Foodservice-Einkäufer erhöhen die Beschaffungsanforderungen, was die Zertifizierung für den Zugang zu Premium-Kanälen wichtiger macht. Der Markt für nachhaltige Meeresfrüchte sieht sich auch ungleichmäßigen Angebotsbedingungen gegenüber, da die Erwärmung der Ozeane Bestände verlagern und etablierte Erntmuster stören kann. Unternehmen mit glaubwürdigen Kontrollen über Beschaffung, Kennzeichnung und vertraglich vereinbarte Liefermengen sind besser positioniert, um Kunden zu bedienen, die auf verlässliche zertifizierte Mengen angewiesen sind.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Fisch im Jahr 2026 einen Marktanteil von 58,2 %, während Algen- und Algenprodukte bis 2032 voraussichtlich mit einem CAGR von 7,4 % wachsen werden.
- Nach Form hielt Gefrierware im Jahr 2026 einen Marktanteil von 41,6 %, während Meeresfrüchtekonserven bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen werden.
- Nach Vertriebskanal entfiel im Jahr 2026 ein Marktanteil von 75,3 % auf den Außer-Haus-Handel, während der Außer-Haus-Konsum bis 2032 voraussichtlich mit einem CAGR von 8,3 % wachsen wird.
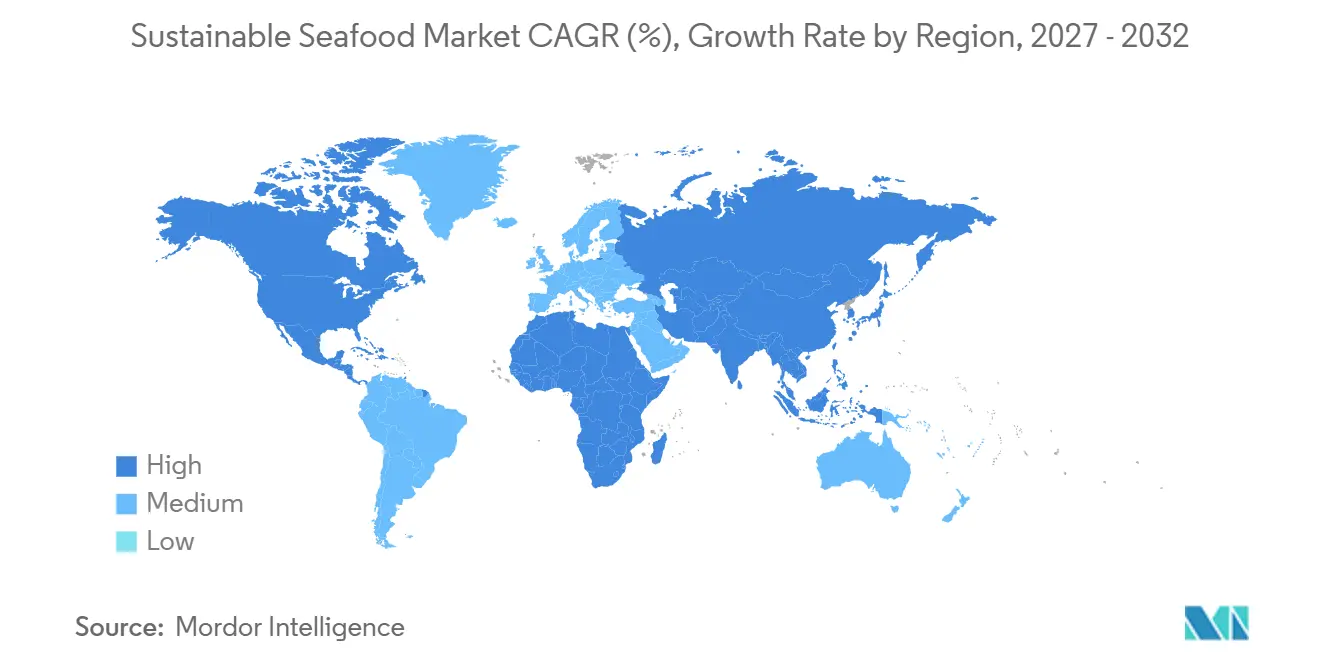
- Nach Geografie hielt Europa im Jahr 2026 einen Marktanteil von 36,4 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigendes Verbraucherbewusstsein für Überfischung und Meeresgesundheit | +1.1% | Global, mit konzentrierter Wirkung in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Öko-Zertifizierungsprogrammen (MSC, ASC, BAP) | +1.4% | Global (Europa und Nordamerika führend; Asien-Pazifik beschleunigt) | Mittelfristig (2–4 Jahre) |
| Wandel hin zu flexitarischen und pescatarischen Ernährungsweisen | +0.8% | Europa, Nordamerika, mit wachsender Relevanz im städtischen Asien-Pazifik | Kurz- bis mittelfristig |
| Wachstum von E-Commerce- und Direktvertriebskanälen für Meeresfrüchte | +0.7% | Asien-Pazifik, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Fortschritte in der nachhaltigen Aquakultur | +1.0% | Global (Asien-Pazifik als Produktionskern, Ausstrahlungseffekte auf Europa und Südamerika) | Mittel- bis langfristig (2–5 Jahre) |
| Nachhaltigkeitsverpflichtungen von Einzelhandel und Foodservice | +0.6% | Europa, Nordamerika, aufkommend in Ostasien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigendes Verbraucherbewusstsein für Überfischung und Meeresgesundheit
Das Verbraucherinteresse verändert die Art und Weise, wie Meeresfrüchte ausgewählt werden, insbesondere bei jüngeren Käufern. Eine Umfrage des Marine Stewardship Council und GlobeScan aus dem Jahr 2025 ergab, dass 27 % der Befragten im Alter von 18 bis 24 Jahren ihren Meeresfrüchtekonsum zum Schutz des Ozeans reduziert hatten, während 89 % der Menschen im Alter von 18 bis 34 Jahren besorgt über die Gesundheit der Ozeane waren. Dies reduziert die Nachfrage im Markt für nachhaltige Meeresfrüchte nicht automatisch, da viele Verbraucher zu Produkten mit erkennbaren Herkunftsnachweisen wechseln[1]. Die Food Industry Association berichtete, dass 32 % der Verbraucher in den Vereinigten Staaten im Jahr 2025 Meeresfrüchte 2 oder mehr Mal pro Woche aßen, wobei Generation Z und Millennials mehr als die Hälfte der Vielkonsumenten von Meeresfrüchten ausmachten. Marken, die Nachhaltigkeitsaussagen nicht belegen können, könnten es schwerer haben, ihre Platzierung in Premium-Lebensmittelkanälen zu halten. Klare Zertifizierungen auf der Verpackung und rückverfolgbare Herkunftsinformationen unterstützen daher sowohl das Verbrauchervertrauen als auch die Akzeptanz durch den Einzelhandel.
Ausweitung von Öko-Zertifizierungsprogrammen
Zertifizierungsprogramme erweitern die Anforderungen an Betriebspraktiken für Lieferanten, die anerkannte nachhaltige Zertifikate anstreben. Der Aquaculture Stewardship Council hat im Mai 2025 seinen Farm Standard eingeführt, der Umwelt-, Sozial- und Tierschutzanforderungen in einem Rahmen zusammenfasst. Marine Stewardship Council-Programme umfassten bis Oktober 2025 744 Fischereien und deckten 20,6 % des weltweiten Wildfang-Meeresfangs ab. Die ALDI Süd Gruppe nahm das MSC-Verbesserungsprogramm im Januar 2025 in ihre Beschaffungsrichtlinie auf und schuf damit einen Beschaffungsweg für Fischereien, die auf eine vollständige Zertifizierung hinarbeiten. In Japan überstieg die Anzahl der MSC-zertifizierten Unternehmen in der Lieferkette im Oktober 2025 die Marke von 400, was auf eine stärkere kommerzielle Akzeptanz in der gesamten Lieferbasis hindeutet. Der Markt für nachhaltige Meeresfrüchte profitiert, wenn die Zertifizierung Käufern hilft, Lieferanten zu vergleichen, obwohl kleinere Produzenten mit höheren Compliance-Anforderungen konfrontiert sein können.
Wachstum von E-Commerce- und Direktvertriebskanälen für Meeresfrüchte
Online-Kanäle bieten Produzenten mehr Möglichkeiten, herkunftsspezifische Meeresfrüchte zu verkaufen und ihre Beschaffungspraktiken direkt an Verbraucher zu kommunizieren. Im Gegensatz zu physischen Verpackungen zeigen digitale Angebote Zertifizierungszeichen nicht immer klar an, was Produktseiteninhalte, Chargendaten und digitale Kennzeichnung für den Markt für nachhaltige Meeresfrüchte wichtig macht. Direktvertriebsbetreiber können Erntort, Handhabungspraktiken und Details der Lieferkette kommunizieren, ohne sich ausschließlich auf die Platzierung im Einzelhandelsregal zu verlassen. Da immer mehr Verbraucher auf Online-Lebensmittel- und Speziallebensmittelplattformen umsteigen, hat sich der Zugang zu zertifizierten Meeresfrüchteprodukten erweitert. Dies setzt jedoch voraus, dass Lieferanten konsistente und überprüfbare Nachweise auf jeder Plattform aufrechterhalten. Wenn Produzenten klare und genaue Informationen online bereitstellen, trägt dies dazu bei, das Verbrauchervertrauen aufzubauen und fundierte Kaufentscheidungen im Markt für nachhaltige Meeresfrüchte zu unterstützen.
Fortschritte in der nachhaltigen Aquakultur
Aquakulturtechnologie gewinnt an Bedeutung, da das Wildfangangebot einer stärkeren Umweltvariabilität ausgesetzt ist. Die Europäische Kommission hat im Jahr 2025 algenbasiertes Futter als geeigneten und ernährungsphysiologisch gleichwertigen Ersatz für Fischmehl und Fischöl in der Aquakultur identifiziert[2]. Der ASC-Farm-Standard erweitert die Zertifizierungsanforderungen auch auf Aquakulturproduktionssysteme, einschließlich Seetang. Produzenten investieren in Futtereffizienz, Tierschutz, Wasserqualitätskontrollen und Standortwahl, um das Angebot aufrechtzuerhalten und gleichzeitig die Produktionsauswirkungen zu reduzieren. Diese Investitionen können den Käuferzugang verbessern, können aber auch die Kostenlücke zwischen kapitalstarken Produzenten und kleineren Betrieben vergrößern. Der Markt für nachhaltige Meeresfrüchte wird voraussichtlich Betreiber belohnen, die Produktivitätssteigerungen mit glaubwürdigem Umweltmonitoring verknüpfen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangelnde Transparenz in der Lieferkette und Rückverfolgbarkeitslücken | -0.8% | Global (besonders ausgeprägt in Asien-Pazifik-Verarbeitungszentren und Fischereiflotten unter mehreren Flaggen) | Kurz- bis mittelfristig |
| Klimawandel und Erwärmung der Ozeane | -0.9% | Global (tropische und subtropische Regionen kurzfristig am stärksten betroffen; Hochbreitenregionen mit längerfristigen Veränderungen) | Mittel- bis langfristig (≥ 4 Jahre) |
| Regulatorische Fragmentierung über Rechtssysteme hinweg | -0.5% | Global, mit größten Auswirkungen auf Exporteure, die mehrere Märkte beliefern (EU, USA, Japan) | Mittelfristig (2–4 Jahre) |
| Hohe Zertifizierungs- und Compliance-Kosten | -0.4% | Asien-Pazifik und Südamerika (KMU-intensive Aquakultursektoren); Ausstrahlungseffekte auf den Nahen Osten und Afrika | Mittelfristig |
| Quelle: Mordor Intelligence | |||
Mangelnde Transparenz in der Lieferkette und Rückverfolgbarkeitslücken
Die Rückverfolgbarkeit bleibt schwierig, wenn Produkte mehrere Verarbeiter, Häfen und Rechtssysteme durchlaufen. Eine Studie aus dem Jahr 2025 in npj Ocean Sustainability ergab, dass aktuelle Rückverfolgbarkeitswerkzeuge für die Durchsetzung von Einfuhrbeschränkungen unzureichend sind, da die Weiterleitung über Zwischenländer Informationen über das Herkunftsland der Ernte verschleiern kann. Das Problem betrifft den Markt für nachhaltige Meeresfrüchte, da Zertifizierungsprämien davon abhängen, dass Käufer verifiziertes Produkt von falsch etikettiertem Produkt unterscheiden können. Inkonsistente Datenpraktiken können die Durchsetzung schwächen und erfordern, dass Käufer Lieferkettennachweise neben dem Zertifikatsstatus bewerten. Digitale Systeme können nur dann helfen, wenn Lieferanten gemeinsame Datenstandards verwenden und Informationen entlang der Kette teilen. Eine stärkere Verifizierung ist unerlässlich, um Nachhaltigkeitsaussagen in wiederkehrende Kaufentscheidungen umzuwandeln.
Klimawandel und Erwärmung der Ozeane
Die Erwärmung der Ozeane wirkt sich bereits auf den Standort, den Zeitpunkt und die Zuverlässigkeit des Fischereioutputs aus. Die OECD prognostiziert, dass die globalen Fischereiernten bis Ende des Jahrhunderts je nach Emissionsszenario um 3,4 % bis 24,1 % zurückgehen könnten. Dieselbe OECD-Überprüfung stellt fest, dass bis 2030 mindestens 37 % der grenzüberschreitenden Bestände zwischen ausschließlichen Wirtschaftszonen und der Hohen See wechseln könnten. Zertifizierte Fischereien stehen unter Druck, wenn Quoten der Bestandsbewegung hinterherhinken, was die Erfüllung von Lieferverträgen erschwert. Eine Studie in Nature Communications aus dem Jahr 2026 verknüpfte zusammengesetzte Hochtemperatur- und Niedrigproduktivitätsereignisse mit extremen Niedrigfangergebnissen bei 1.246 Arten und in 254 Regionen. Diversifizierte Beschaffung und adaptive Beschaffungsstrategien können die Exposition verringern, können aber das ökologische Risiko nicht eliminieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
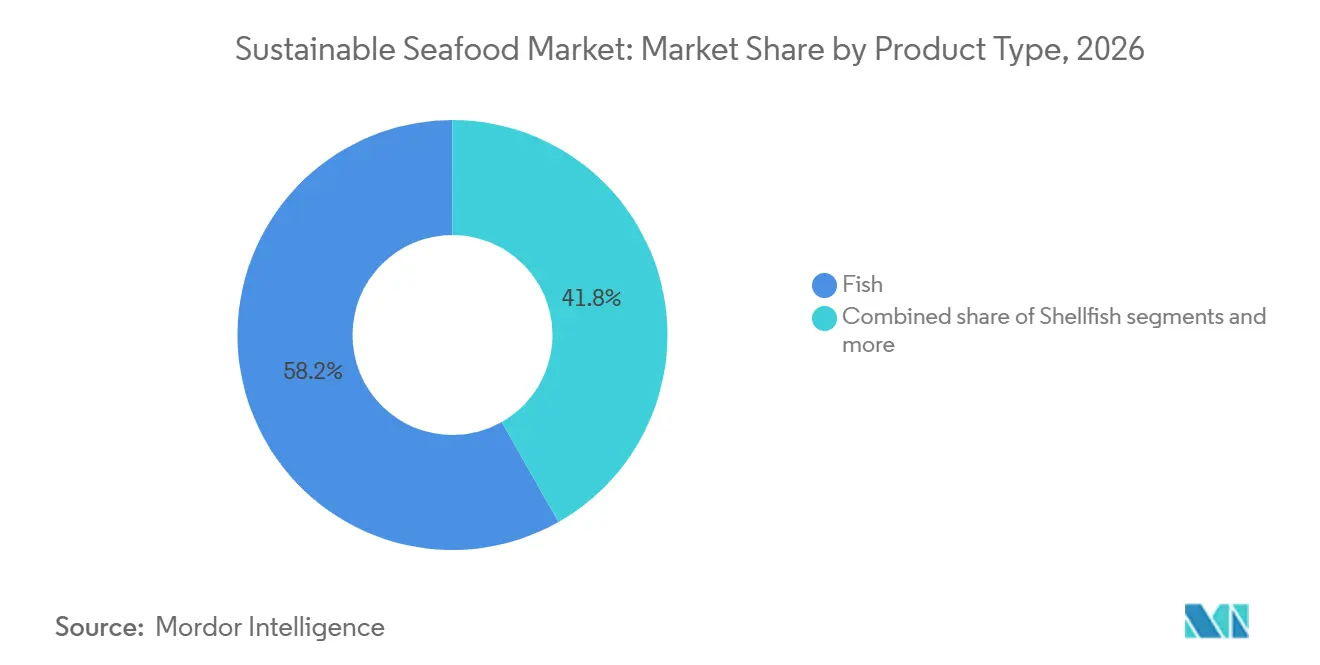
Fisch behält seine Marktstellung, während Algen und Algenprodukte expandierenFisch hielt im Jahr 2026 einen Marktanteil von 58,2 % am Markt für nachhaltige Meeresfrüchte, getrieben durch die breite Verbraucherakzeptanz von Lachs und Thunfisch. Lachs profitiert von einer gut etablierten Aquakulturinfrastruktur und einer konstanten Nachfrage in Einzelhandels- und Foodservice-Kanälen. Thunfisch bleibt aufgrund seiner breiten Verfügbarkeit in Einzelhandelsformaten wie Konserven und verpackten Produkten zentral für den Markt für nachhaltige Meeresfrüchte. Um die Rechenschaftspflicht in der Lieferkette zu stärken, erweiterte das Tuna Transparency Pledge im März 2025 seine Mitgliedschaft und nahm Carrefour, Aramark, Culimer USA, Lusamerica Foods und Pacific Island Tuna auf. Alle Unterzeichner verpflichteten sich, bis 2027 eine 100%ige Überwachung auf dem Wasser für industrielle Thunfischfangschiffe zu erreichen, mit dem Ziel, die Rückverfolgbarkeit zu verbessern und illegale Fischereipraktiken zu reduzieren.
Algen- und Algenprodukte werden bis 2032 voraussichtlich mit einem CAGR von 7,4 % wachsen und damit zu einem der am schnellsten wachsenden Segmente im Markt für nachhaltige Meeresfrüchte werden. Die Europäische Kommission hat Algen als geeigneten Futtermittelrohstoff identifiziert, der die Abhängigkeit von konventionellem Fischmehl und Fischöl reduzieren und nachhaltigere Aquakulturpraktiken unterstützen kann. Diese Anerkennung schafft Nachfrage sowohl in der Lebensmittel- als auch in der Aquakultur-Lieferkette. In diesem Zusammenhang hat die Europäische Union ein Ziel gesetzt, die Algenproduktion bis 2030 auf 8 Millionen Tonnen zu steigern. Mit zunehmender Produktionsskalierung bleibt eine verantwortungsvolle Standortwahl wichtig, um Umweltauswirkungen zu minimieren und die langfristige Nachhaltigkeit der Küstenökosysteme zu gewährleisten.

Nach Form:
Gefrierware unterstützt den globalen Handel, während Konserven an Dynamik gewinnenGefrorene Produkte machten im Jahr 2026 41,6 % der Marktgröße für nachhaltige Meeresfrüchte aus und sind damit das dominierende Produktformat. Ihre Dominanz ist hauptsächlich auf ihre Eignung für den Fernhandel zurückzuführen, da das Einfrieren die Haltbarkeit verlängert und den Transport von Meeresfrüchten über internationale Lieferketten ohne Qualitätsverlust ermöglicht. Gefrorene Formate bewahren auch die Chargenidentität über Verarbeitungs- und Vertriebsstufen hinweg, was für die Rückverfolgbarkeit bei zertifizierten nachhaltigen Meeresfrüchten entscheidend ist. Darüber hinaus unterstützen sie die Kühlkettenplanung für große Käufer wie Einzelhändler und Foodservice-Betreiber. Frische und gekühlte Produkte bleiben im Premium-Einzelhandel wichtig, wo Verbraucher Qualität und Frische priorisieren, während verarbeitete Produkte weiterhin die convenience-orientierte und Eigenmarken-Nachfrage bedienen.
Meeresfrüchtekonserven werden bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen, angetrieben durch laufende Bemühungen der Marken, haltbare Formate zu aktualisieren und zu verbessern. Im Juli 2026 führte Thai Union unter seiner Marke John West einen recycelbaren Mono-Material-Thunfischbeutel ein, der direkt auf Verpackungsrecyclingbeschränkungen eingeht, die für umweltbewusste Verbraucher ein Anliegen waren. Thunfischkonserven blieben 2025 das drittmeistkonsumierte Meeresfrüchteprodukt in den Vereinigten Staaten, was die anhaltende Beliebtheit haltbarer Meeresfrüchte bei alltäglichen Verbrauchern widerspiegelt. Vertraute Formate wie Dosen und Beutel erleichtern es Verbrauchern auch, zertifizierte nachhaltige Herkunft zu erkennen und ihr zu vertrauen, da erkennbare Verpackungen dazu beitragen, Produktzertifikate am Point of Sale zu kommunizieren.
Nach Vertriebskanal:
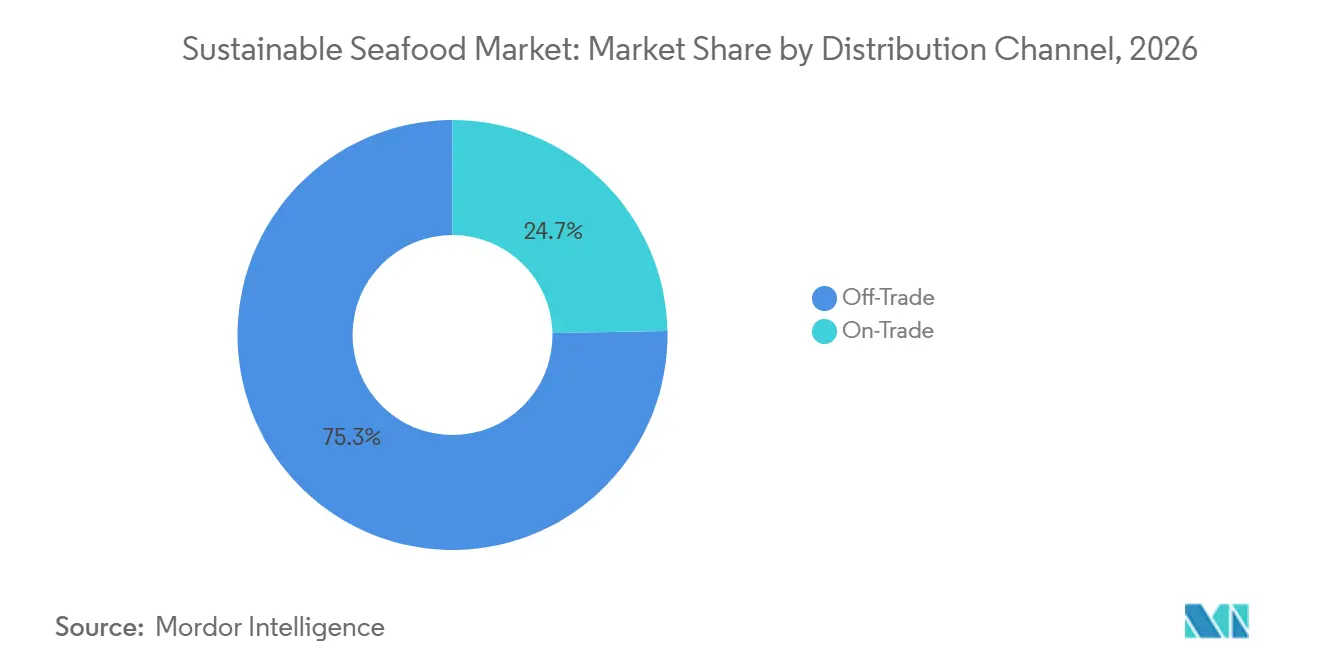
Außer-Haus-Handel hält die größte Position, während der Außer-Haus-Konsum schneller wächstAußer-Haus-Handelskanäle hielten im Jahr 2026 75,3 % des Marktes für nachhaltige Meeresfrüchte und sind damit der dominierende Vertriebskanal. Supermärkte, Verbrauchermärkte und Online-Händler zeigen Zertifizierungszeichen am Point of Purchase an und helfen Verbrauchern, fundierte Entscheidungen zu treffen. Große Einzelhändler können Beschaffungsregeln auf Eigenmarkensortimente anwenden und so die Konsistenz der Nachhaltigkeitsstandards sicherstellen. Die ALDI Süd Gruppe übernahm das MSC-Verbesserungsprogramm im Jahr 2025, was ein breiteres Einzelhandelsengagement für verantwortungsvolle Beschaffung widerspiegelt. Online-Handel und Direktlieferung erweitern den Zugang zu zertifizierten Meeresfrüchten über Vollsortimentsgeschäfte hinaus und erreichen eine breitere Verbraucherbasis.
Außer-Haus-Konsumkanäle werden bis 2032 voraussichtlich mit einem CAGR von 8,3 % wachsen, angetrieben durch die steigende Verbrauchernachfrage nach nachhaltig beschafften Meeresfrüchten in Restaurants und Gastgewerbeeinrichtungen. Foodservice-Einkäufer können Artnamen, Herkunft und Zertifizierung in der Menüpositionierung nutzen, um umweltbewusste Gäste anzusprechen. Las Vegas Sands gibt an, dass seine Gastronomie- und Getränkebetriebe MSC- und ASC-zertifizierte Meeresfrüchte beziehen, was zeigt, wie große Gastgewerbeunternehmen Nachhaltigkeit in ihre Beschaffungspraktiken integrieren. Klimabedingte Störungen können jedoch dazu führen, dass bestimmte Arten schwerer zu beschaffen sind, was Betreiber dazu zwingt, alternative Pläne zu entwickeln, die Nachhaltigkeitsverpflichtungen aufrechterhalten und gleichzeitig Lieferkettenrisiken managen.
Geografische Analyse
Markt für nachhaltige Meeresfrüchte in Europa
Europa hielt im Jahr 2026 einen Marktanteil von 36,4 % am Markt für nachhaltige Meeresfrüchte, unterstützt durch Einzelhändlerrichtlinien und die Bekanntheit von Zertifizierungslabels bei den Verbrauchern. Die ALDI South Group hat einen Weg für Fischereien ausgebaut, die auf eine anerkannte Zertifizierung hinarbeiten. Die Region verbindet einen erheblichen Konsum mit bedeutender Lachsproduktion und Handelsverbindungen. Einzelhändleranforderungen prägen auch den Marktzugang für Exporteure, die den Markt für nachhaltige Meeresfrüchte in Europa bedienen.
Markt für nachhaltige Meeresfrüchte im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 8,5 % wachsen und ist damit der am schnellsten wachsende regionale Teil des Marktes für nachhaltige Meeresfrüchte. Die Region ist zentral für die Aquakulturproduktion im Markt für nachhaltige Meeresfrüchte. METRO China verpflichtete sich im Oktober 2025, bis 2026 alle Eigenmarken-Wildfangprodukte aus MSC-zertifizierten Fischereien zu beziehen. China führte im Januar 2026 ein inländisches Zertifizierungssystem der China Fisheries Association ein. Südkorea stärkt die Zusammenarbeit bei der Aquakulturzertifizierung durch das Nationale Institut für Fischereiwissenschaften und ASC.
Markt für nachhaltige Meeresfrüchte in Amerika und MEA
Nordamerika verfügt über eine etablierte Basis zertifizierter Fischereien im Markt für nachhaltige Meeresfrüchte, wobei im Januar 2026 90 % der US-amerikanischen Fischereien nach Volumen MSC-zertifiziert waren. Südamerika ist bedeutend, da Chile und Peru Aquakultur- und Wildfangprodukte liefern. El-Niño-Störungen beim peruanischen Anchovis können die Verfügbarkeit von Fischmehl beeinflussen. Der Nahe Osten und Afrika sind sich entwickelnde Verbraucherregionen und Exportversorgungsquellen. Die Importe von Aquatikprodukten in Afrika werden bis 2034 voraussichtlich um 27 % wachsen.
Wettbewerbslandschaft
Der Markt für nachhaltige Meeresfrüchte ist fragmentierter Natur. Der Wettbewerb im Markt für nachhaltige Meeresfrüchte variiert entlang der Wertschöpfungskette. Lachszucht, Garnelenzucht und Thunfischfang haben größere vorgelagerte Produzenten. Verarbeitung, Vertrieb und Markeneinzelhandel haben deutlich mehr Akteure. Der Markt für nachhaltige Meeresfrüchte kann sich innerhalb einzelner Kategorien konsolidieren, während er insgesamt fragmentiert bleibt.
Thai Union, Mowi und Nissui sind in mehreren Teilen der Wertschöpfungskette aktiv. Thai Union führte im Juli 2026 einen recycelbaren Mono-Material-Thunfischbeutel ein. Dies zeigt, wie Verpackungsinnovation ein etabliertes Produkt differenzieren kann. Skalierung, zuverlässige Beschaffung und Produktredesign sind relevante Wettbewerbsinstrumente im Markt für nachhaltige Meeresfrüchte. Unternehmen, die Fortschritte dokumentieren, können ihre Position bei Einzelhandels- und Foodservice-Einkäufern verbessern.
BlueNalu sicherte sich im Dezember 2025 11 Millionen USD, um zellkultiviertes Blauflossen-Thunfisch-Toro voranzutreiben. Bakkafrost und JBT Marel unterzeichneten im Mai 2025 eine Vereinbarung für die erste automatische EVi-Lachsausnehmmaschine. Produktionstechnologie und alternative Formate erweitern die Wettbewerbsmöglichkeiten. Kleinere Unternehmen stehen unter zunehmendem Druck, da Zertifizierungskosten und Käuferanforderungen steigen.
Marktführer für nachhaltige Meeresfrüchte
-
Thai Union Group Public Company Limited
-
Mowi ASA
-
Umios Corporation
-
Nissui Corporation
-
Charoen Pokphand Foods Public Company Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für nachhaltige Meeresfrüchte Unternehmen in diesem Bericht
- Thai Union Group Public Company Limited
- Mowi ASA
- Umios Corporation
- Nissui Corporation
- Maruha Nichiro Corporation
- Trident Seafoods Corporation
- High Liner Foods Incorporated
- Cooke Inc.
- Charoen Pokphand Foods Public Company Limited
- Bakkafrost P/F
- SalMar ASA
- Lerøy Seafood Group ASA
- Grieg Seafood ASA
- Nippon Suisan Kaisha, Ltd.
- Dongwon Industries Co., Ltd.
- Clearwater Seafoods Limited Partnership
- Austral Fisheries Pty Ltd
- Sea Harvest Group Limited
- Nueva Pescanova Group
- BlueNalu, Inc.
Neueste Industrielle Entwicklungen in Markt für nachhaltige Meeresfrüchte
- Juli 2026: SalMar ASA gab die Übernahme des 70%igen Anteils von Heimstø AS an Måsøval AS, einem Lachszüchter in Mittelnorwegen, bekannt, in einem Geschäft, das den gesamten Aktienkapitalwert von Måsøval auf 4,8 Milliarden NOK (445 Millionen USD) bewertet, was einem Aufschlag von 71,7 % auf den Schlusskurs von Måsøval vor der Überprüfung entspricht. Die Transaktion positioniert SalMar als den dominierenden Lachszüchter in Norwegens Zentralregion.
- Juli 2026: Thai Union Group brachte das erste haltbare Thunfischprodukt der Meeresfrüchteindustrie in einem recycelbaren Mono-Material-Beutel unter seiner Marke John West auf den Markt, mit Einführung im Vereinigten Königreich und Irland bei Sainsbury's, Waitrose, Asda und Ocado.
- Januar 2026: Mowi ASA erhielt die Genehmigung der Europäischen Kommission für seinen Mehrheitsanteil am norwegischen Lachsunternehmen Nova Sea, wodurch die kombinierte Einheit eine prognostizierte norwegische Ernte von 157.000 Tonnen und eine globale Ernte von 572.000 Tonnen erreicht.
- Januar 2026: Mowi ASA und CP AXTRA etablierten Thailands erste vollständig integrierte Premium-Lachslieferkette und brachten gemeinsam die Marke Aro Gold x Mowi mit 5 verzehrfertigen und kochfertigen SKUs auf den Markt, die national über Makro-Filialen vertrieben werden.
Berichtsumfang des globalen Marktes für nachhaltige Meeresfrüchte
Der Markt für nachhaltige Meeresfrüchte bezieht sich auf den Markt für Meeresfrüchteprodukte, die aus Fischereien oder Aquakulturbetrieben stammen, die verantwortungsvolle Ernte-, Zucht- und Ressourcenmanagementpraktiken befolgen, die darauf abzielen, aquatische Ökosysteme zu erhalten, die marine Biodiversität zu schützen und die langfristige Verfügbarkeit von Meeresfrüchteressourcen zu sichern. Nach Produkttyp ist der Markt in Fisch, Schalentiere, Algen- und Algenprodukte sowie Sonstiges segmentiert. Nach Form ist der Markt in Konserven, Frisch/Gekühlt, Gefroren und Verarbeitete Produkte unterteilt. Nach Vertriebskanal ist der Markt in Außer-Haus-Handels- und Außer-Haus-Konsumkanäle segmentiert. Geografisch deckt der Markt Nordamerika, Europa, Asien-Pazifik, Südamerika sowie den Nahen Osten und Afrika ab, mit Abdeckung auf Länderebene für die wichtigsten Märkte in jeder Region. Marktgröße und Wachstumsprognosen werden in Wert (USD) und Volumen angegeben.
Segmentierungsübersicht
| Fisch | Lachs |
| Thunfisch | |
| Sonstiges | |
| Schalentiere | Krebstiere |
| Muscheln und andere Weichtiere | |
| Sonstige Schalentiere und aquatische Wirbellose | |
| Algen- und Algenprodukte | |
| Sonstiges |
| Konserven |
| Frisch/Gekühlt |
| Gefroren |
| Verarbeitet |
| Außer-Haus-Handel | Supermärkte/Verbrauchermärkte |
| Online-Einzelhandelsgeschäfte | |
| Convenience-Stores | |
| Sonstiges | |
| Außer-Haus-Konsum | Hotels |
| Restaurants | |
| Catering |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Italien | |
| Frankreich | |
| Spanien | |
| Niederlande | |
| Polen | |
| Belgien | |
| Schweden | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Australien | |
| Indonesien | |
| Südkorea | |
| Thailand | |
| Singapur | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Fisch | Lachs |
| Thunfisch | ||
| Sonstiges | ||
| Schalentiere | Krebstiere | |
| Muscheln und andere Weichtiere | ||
| Sonstige Schalentiere und aquatische Wirbellose | ||
| Algen- und Algenprodukte | ||
| Sonstiges | ||
| Nach Form | Konserven | |
| Frisch/Gekühlt | ||
| Gefroren | ||
| Verarbeitet | ||
| Nach Vertriebskanal | Außer-Haus-Handel | Supermärkte/Verbrauchermärkte |
| Online-Einzelhandelsgeschäfte | ||
| Convenience-Stores | ||
| Sonstiges | ||
| Außer-Haus-Konsum | Hotels | |
| Restaurants | ||
| Catering | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Italien | ||
| Frankreich | ||
| Spanien | ||
| Niederlande | ||
| Polen | ||
| Belgien | ||
| Schweden | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Australien | ||
| Indonesien | ||
| Südkorea | ||
| Thailand | ||
| Singapur | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für nachhaltige Meeresfrüchte bis 2032?
Der Markt für nachhaltige Meeresfrüchte wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 6,1 % wachsen und bis 2032 einen Wert von 29,1 Milliarden USD erreichen.
Welche Produktkategorie hat den größten Anteil am Umsatz mit nachhaltigen Meeresfrüchten?
Fisch hielt im Jahr 2026 einen Wertanteil von 58,2 %, unterstützt durch die Nachfrage nach etablierten Arten wie Lachs und Thunfisch.
Welches Meeresfrüchteformat wächst am schnellsten?
Meeresfrüchtekonserven werden bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen, da Marken Verpackungen und Beschaffungskommunikation verbessern.
Welche Region wird voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 8,5 % wachsen, unterstützt durch Aquakulturkapazitäten und wachsende Zertifizierungsaktivitäten.