
Heimtierpflege E Commerce Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 118.46 Milliarden US-Dollar |
| Marktgröße (2032) | 170.91 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.61 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Heimtierpflege E Commerce Marktanalyse von Mordor Intelligence
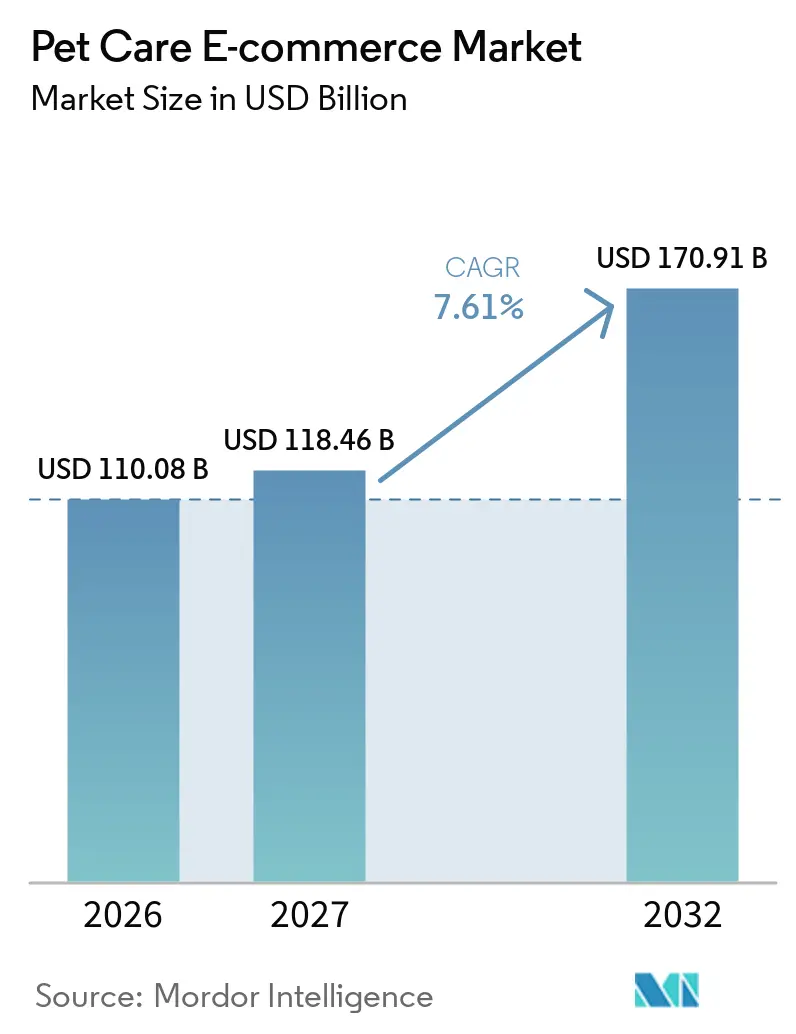
Die Größe des Heimtierpflege E-Commerce-Marktes wurde im Jahr 2026 auf 110,08 Milliarden USD geschätzt und soll von 118,46 Milliarden USD im Jahr 2027 auf 170,91 Milliarden USD bis 2032 wachsen, bei einem CAGR von 7,61 % während des Prognosezeitraums (2027–2032).
Starke digitale Akzeptanz, die Widerstandsfähigkeit der Ausgaben für Premium-Heimtierbedarf und eine rasch zunehmende Nutzung von Abonnementmodellen bilden die Grundlage dieses Wachstums. Verbraucher betrachten Haustiere weiterhin als Familienmitglieder und halten ihre diskretionären Heimtierbudgets auch in makroökonomisch schwierigen Zeiten aufrecht, wie die Tatsache zeigt, dass 80 % der chinesischen Tierhalter ihre Ausgaben nach der Pandemie beibehalten oder erhöht haben. Nordamerika erzielt derzeit die höchsten Umsätze, während der asiatisch-pazifische Raum am schnellsten wächst, bedingt durch steigende städtische Haustierpopulationen und eine zunehmende Smartphone-Verbreitung. Die Wettbewerbsintensität nimmt zu, da etablierte Einzelhändler Omnichannel-Veterinärdienstleistungen ausbauen und auf Heimtierbedarf spezialisierte Anbieter ihre Autoship-Programme vertiefen. Strukturelle Chancen ergeben sich in den Bereichen Telemedizin, KI-gestützte Ernährungsberatung und recycelbare Verpackungen, die den Druck durch Logistik auf der letzten Meile und Preiskämpfe auf Marktplätzen teilweise ausgleichen.
Wichtigste Erkenntnisse des Berichts
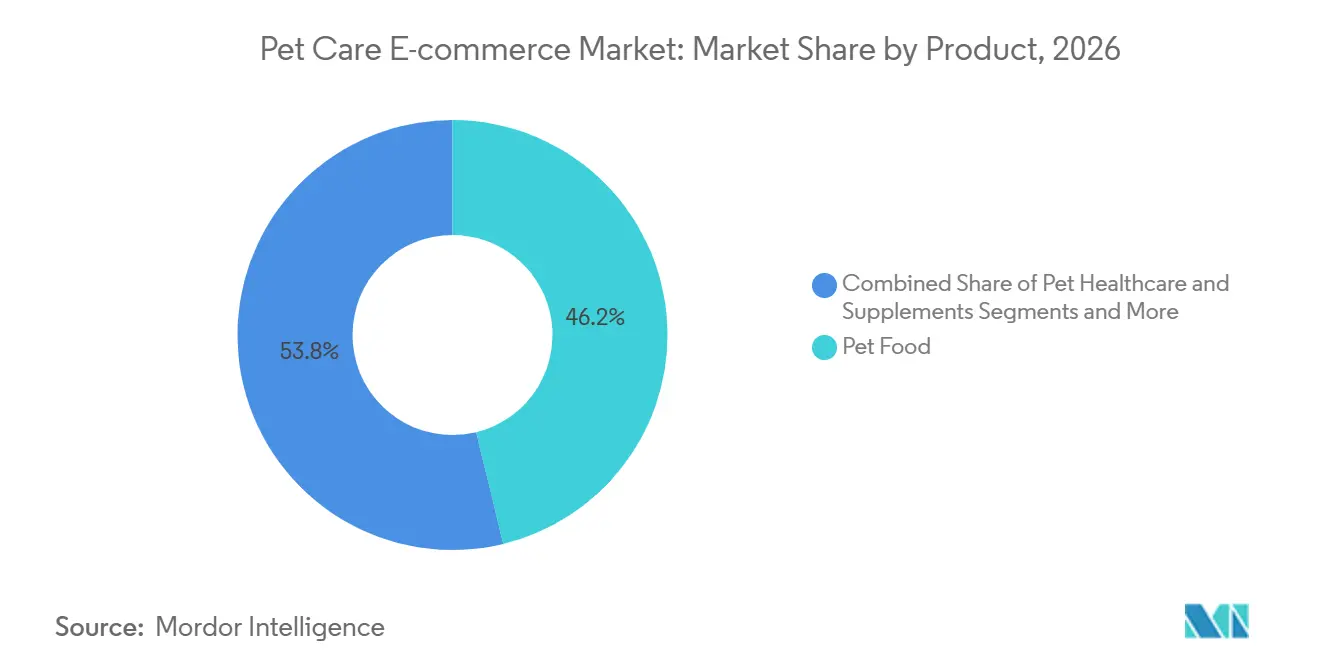
- Nach Produkttyp entfiel auf Heimtiernahrung im Jahr 2026 ein Anteil von 46,2 % am Heimtierpflege E-Commerce-Markt, während Gesundheitsprodukte & Nahrungsergänzungsmittel bis 2032 den höchsten CAGR von 12,8 % verzeichneten.
- Nach Tierart hielten Hunde im Jahr 2026 einen Anteil von 56,5 % am Heimtierpflege E-Commerce-Markt, während für Katzen bis 2032 ein CAGR von 9,4 % prognostiziert wird.
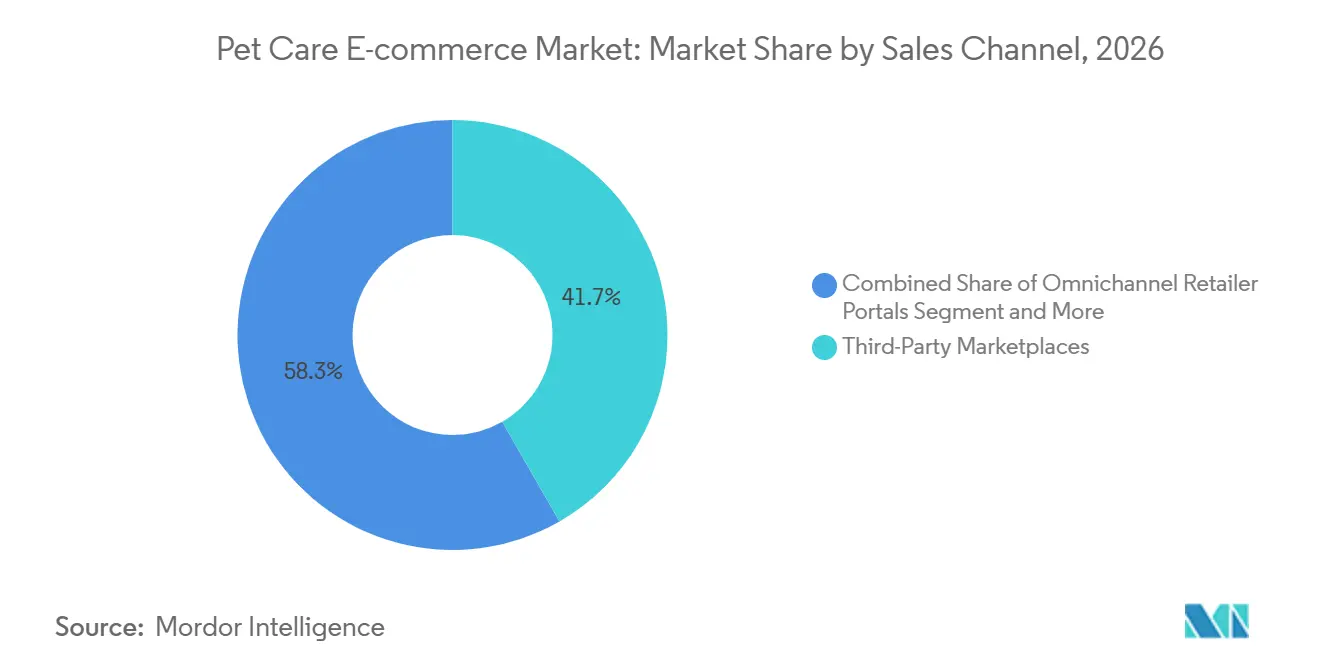
- Nach Vertriebskanal führten Drittanbieter-Marktplätze im Jahr 2026 mit einem Umsatzanteil von 41,7 %, während Abonnement-Box-Dienste mit einem CAGR von 14,9 % bis 2032 das stärkste Wachstum verzeichneten.
- Nach Geografie trug Nordamerika 38,2 % der Umsätze im Jahr 2026 bei, während der asiatisch-pazifische Raum mit einem CAGR von 10,8 % bis 2032 wächst.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Vermenschlichung von Heimtieren steigert Online-Ausgaben | +2.10% | Global, am stärksten in Nordamerika und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Verbreitung von Smartphones und Breitband | +1.80% | Kernbereich Asien-Pazifik, Ausstrahlungseffekte auf Lateinamerika | Mittelfristig (2–4 Jahre) |
| Komfort durch Abonnements und Autoship | +1.40% | Nordamerika und Europa, Ausweitung auf Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| KI-gesteuerte personalisierte Ernährung als Upselling-Instrument | +0.90% | Nordamerika und China, frühe Adoptionsmärkte | Mittelfristig (2–4 Jahre) |
| Omnichannel-Expansion durch Einzelhändler | +0.70% | Nordamerika und Europa, reife Einzelhandelsmärkte | Mittelfristig (2–4 Jahre) |
| Tierarztgebundene Telemedizin-Commerce-Pakete | +0.60% | Nordamerika führend, Europa folgt | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Vermenschlichung von Heimtieren steigert Online-Ausgaben
Verbraucher behandeln Haustiere zunehmend als Familienmitglieder, was die Nachfrage nach Premium-Produkten und digitalem Komfort steigert. Millennials und die Generation Z machen fast die Hälfte der chinesischen Tierhalter aus und bevorzugen Frischformate, die seit 2021 ein Wachstum von 86 % bei Hundefutter und 54 % bei Katzenfutter verzeichneten. Die Gesundheitsausgaben sollen bis 2026 1.445 USD pro US-Haushalt erreichen, was einen dauerhaften Budgetanteil sichert. Europäische Märkte spiegeln dieses Muster durch Wellness-Nahrungsergänzungsmittel und Prioritäten bei recycelbaren Verpackungen wider. Diese Verhaltensweisen bleiben in wirtschaftlichen Abschwüngen widerstandsfähig und bilden eine langfristige Wachstumsbasis für den Heimtierpflege E Commerce Markt.
Verbreitung von Smartphones und Breitband
Mobile Konnektivität erschließt bisher unterversorgte Bevölkerungsgruppen, insbesondere in Asien-Pazifik, wo viele Haushalte den stationären Einzelhandel überspringen. China veranschaulicht diese Entwicklung, da E-Commerce unter Millennials der dominante Einkaufsweg ist. Grenzüberschreitende Plattformen vereinfachen die Importkomplexität, während IoT-Halsbänder automatische Nachbestellungen integrieren. In Lateinamerika erstreckt sich MercadoLibre über 18 Länder und 650 Millionen Verbraucher und bietet eine fertige Logistikinfrastruktur für Heimtiermarken. Fintech-Verknüpfungen erweitern den Zugang zu Premium-Produkten für Personen ohne Bankkonto.
Komfort durch Abonnements und Autoship
Autoship-Modelle wandeln periodische Käufe in vorhersehbare Umsatzströme um. Chewy erzielte im vierten Quartal 2024 80 % seines Umsatzes durch Abonnementkunden mit einem Beitrag von 2,62 Milliarden USD. The Farmer's Dog überschritt mit maßgeschneiderten, direkt versandten Mahlzeitenplänen einen annualisierten Umsatz von 1 Milliarde USD. Abonnementnutzer reduzierten ihre Ladenbesuche um 53 %, was die digitale Kundenbindung festigt. Das Modell dringt auch in ländliche Gebiete vor, denen Fachgeschäfte fehlen.
KI-gesteuerte personalisierte Ernährung als Upselling-Instrument
Künstliche Intelligenz wandelt eine einheitliche Fütterung in datengestützte Wellness um. Mars Petcare reservierte über drei Jahre 1 Milliarde USD für KI, die Ernährungsalgorithmen verfeinert. Die Übernahme von DIG Labs durch Ollie integriert Diagnostik, die maßgeschneiderte Diäten empfiehlt, während prädiktive Analysen frühe Gesundheitsprobleme erkennen und Nahrungsergänzungsmittel als Zusatzverkauf anbieten. Premium-Preisgestaltung und längere Kundenlaufzeiten folgen daraus und verbessern die Margenaussichten des Heimtierpflege E Commerce Marktes.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten der letzten Meile für sperrige Artikel | -1.20% | Global, besonders ausgeprägt im ländlichen Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Margenverengung durch Preiskämpfe auf Marktplätzen | -0.80% | Nordamerika und Europa, aufstrebendes Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Verschärfung grenzüberschreitender Heimtiernahrungsvorschriften | -0.50% | Global, China-USA-Korridore | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsprüfung von Versandverpackungen | -0.30% | Europa führend, andere folgen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten der letzten Meile für sperrige Artikel
Schweres Trockenfutter und Streu erhöhen die Lieferkosten, da Fahrermangel und Infrastrukturlücken die Erfüllungskosten steigern.[1]Mindestbestellmengen und regionale Verteilungszentren bieten Entlastung, aber die Kapitalintensität begünstigt große Marktteilnehmer. Die Abhängigkeit von importierten Mikronährstoffen erhöht die Volatilität und verstärkt die Kostenunvorhersehbarkeit.
Margenverengung durch Preiskämpfe auf Marktplätzen
Algorithmusgesteuerte Marktplätze belohnen den niedrigsten Preis und komprimieren die Marken-Margen. Amazons Drittanbieterplattform mit einem Volumen von 325 Milliarden USD erzwingt radikale Preistransparenz. Provisionsgebühren und bezahlte Suche erodieren die Rentabilität weiter, wie Petcos Marktanteilsrückgang trotz Umsatzbemühungen belegt. Premium-Anbieter begegnen dem mit exklusiven Formulierungen und Servicepaketen, um die Wertwahrnehmung aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Gesundheitsnahrungsergänzungsmittel treiben den Premium-Wandel voranHeimtiernahrung hielt im Jahr 2026 einen Umsatzanteil von 46,2 % und bildete damit das Fundament des Heimtierpflege E-Commerce-Marktes. Das Segment Gesundheitsprodukte & Nahrungsergänzungsmittel soll jedoch mit einem CAGR von 12,8 % wachsen, angetrieben von Tierhaltern, die Ernährung als präventive Medizin betrachten.[2] Innerhalb der Heimtierpflege E-Commerce-Marktgröße stiegen Frischfutter-Diäten für Hunde seit 2021 um 86 % und für Katzen um 54 %, was den Appetit auf Premium-Produkte bestätigt. Leckerlis und Kauartikel erfreuen sich einer stabilen Nachfrage, während Pflegelösungen von der Verknüpfung mit professionellen Dienstleistungen profitieren.
Der Aufschwung im Gesundheitsbereich korreliert damit, dass Tierarztausgaben zur zweitgrößten Ausgabenkategorie geworden sind. Funktionale Naturprodukte, Leckerlis mit einer einzigen Zutat und aufkommende pflanzenbasierte Rezepturen entsprechen den Präferenzen für Transparenz und Nachhaltigkeit. Mit diesem sich verändernden Mix dürfte der Heimtierpflege E-Commerce-Marktanteil von Nahrungsergänzungsmitteln zunehmen, unterstützt durch Algorithmen, die auf zustandsspezifische Upsells abzielen.

Nach Heimtierart:
Die Katzenwirtschaft beschleunigt das städtische WachstumHunde trugen 2026 56,5 % der Umsätze bei, doch werden Katzen bis 2032 einen CAGR von 9,4 % verzeichnen, bedingt durch das Leben in Wohnungen und geringere Bewegungsanforderungen. Auf Katzen ausgerichtete Innovationen reichen heute von Trockenfutter für die Harnwegsgesundheit bis hin zu geruchsreduzierender Streu und erweitern die Heimtierpflege E-Commerce-Marktgröße für Katzen. Vögel, Fische, Kleinsäuger und Reptilien bilden Nischensegmente mit hohen Stückpreisen trotz geringerer Volumina.
Chinas „Katzen-Wirtschaft” zieht mediale Aufmerksamkeit auf sich, da Tierhalter Premium-Frischformate priorisieren. Auch Abonnementclubs für exotische Haustiere entstehen und bieten kuratierte Diäten, die die Kundenbindung vertiefen. Diese Dynamiken legen nahe, dass der Heimtierpflege E-Commerce-Marktanteil von Katzen weiter steigen und die Umsatzströme der Kategorie diversifizieren wird.
Nach Vertriebskanal:
Abonnementdienste gestalten Einkaufsmuster neuDrittanbieter-Marktplätze erzielten 2026 dank ihrer großen Reichweite und integrierten Abwicklung 41,7 % des Umsatzes. Abonnement-Boxen hingegen wachsen mit einem CAGR von 14,9 % und dürften ihren Anteil am Heimtierpflege E-Commerce-Markt erheblich steigern. Autoship-Programme binden Wiederholungskäufe und sichern Daten, die die Personalisierung vorantreiben.
Auf Heimtierbedarf spezialisierte Anbieter wie Chewy nutzen erstklassigen Service, um die Kundentreue zu stärken, während Direct-to-Consumer-Marken auf reichhaltiges Storytelling und KI-Beratung setzen. Omnichannel-Händler streben Parität an, indem sie Abholung im Geschäft, Telemedizin und Treueprogramme integrieren. Trotz steigender Werbekosten sorgt das Abonnementformat für stabile Cashflows, die die Bewertungen in der gesamten Heimtierpflege E-Commerce-Branche stärken.
Geografische Analyse
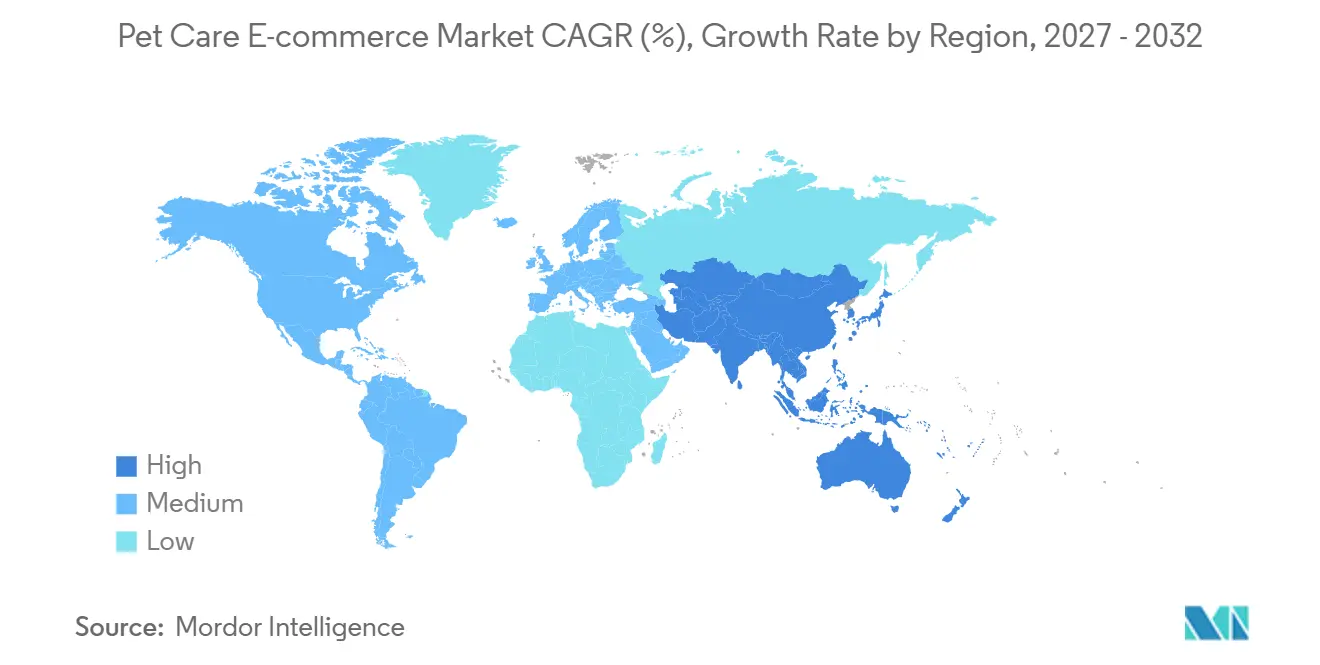
Markt für Heimtierpflege im E-Commerce in Nordamerika
Nordamerika erzielte 2026 38,2 % des weltweiten Umsatzes, gestützt durch hohe Ausgaben pro Haushalt und eine ausgereifte Logistikinfrastruktur. Die Autoship-Durchdringung übertrifft den globalen Durchschnitt, und Unternehmen bauen Tierkliniken aus, um den 40 Milliarden USD umfassenden Gesundheitsmarkt zu erschließen. Die Marktreife verlangsamt jedoch das Umsatzwachstum und verschärft den Wettbewerb durch Promotionen.
Markt für Heimtierpflege im E-Commerce im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum ist der am schnellsten wachsende Markt mit einem CAGR von 10,8 % bis 2032. Chinas Heimtiermarkt überstieg 2024 300 Milliarden Yuan und profitiert von grenzüberschreitenden E-Commerce-Rahmenbedingungen, während Indiens Online-Segment ein CAGR-Potenzial von 17,1 % aufweist. Digital Natives, städtische Dichte und regulatorische Modernisierung, wie etwa Chinas Importregeln von 2024, verleihen dem regionalen Heimtierpflege E-Commerce-Markt Schwung.
Markt für Heimtierpflege im E-Commerce in EMEA und Lateinamerika
Europa entwickelt sich stetig auf Basis von Premium- und Nachhaltigkeitsthemen, mit einem Heimtierfutter-Umsatz von 29,1 Milliarden EUR und einem jährlichen Wachstum von 5,1 %. Umweltfreundliche Verpackungen stoßen auf breite Resonanz und werden von 95 % der Tierhalter befürwortet. Lateinamerika liegt zwar zurück, zeigt jedoch Aufwärtspotenzial, wie das Volumenwachstum Brasiliens von 5,6 % belegt, während der Nahe Osten und Afrika noch in einem frühen Entwicklungsstadium sind, aber durch den Ausbau der digitalen Infrastruktur vielversprechende Perspektiven bieten.
Wettbewerbslandschaft
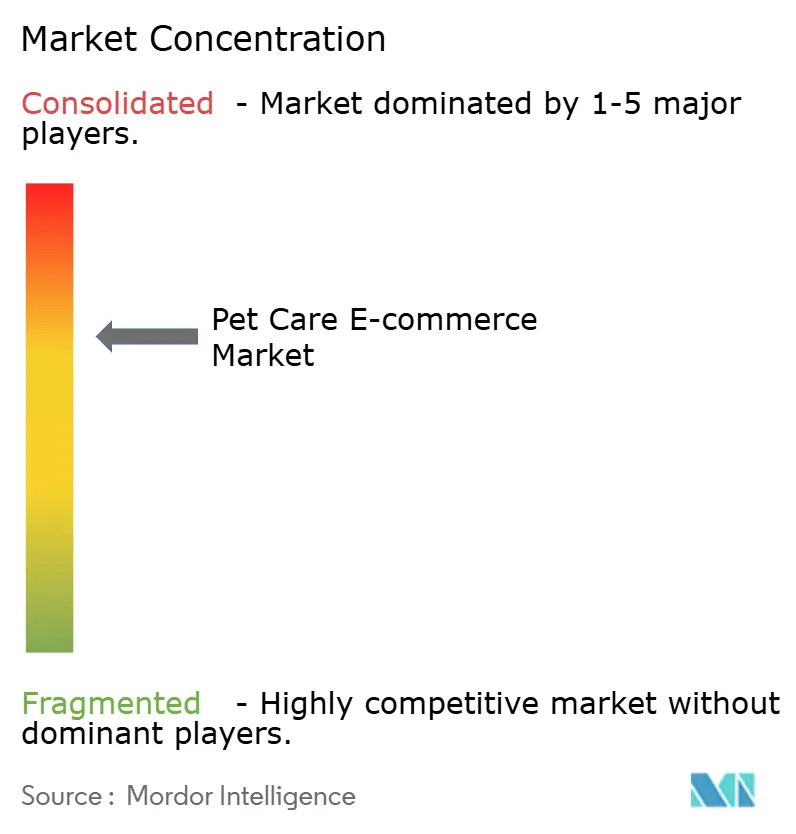
Der Heimtierpflege E Commerce Markt weist eine moderate Fragmentierung auf. Chewys Umsatz von 11,86 Milliarden USD im Jahr 2024 unterstreicht die Dominanz von Spezialisten, während Amazons Größe Preisdruck ausübt. Etablierte Einzelhändler wie Walmart setzen Tierkliniken und Telemedizin ein, um ihren Marktanteil zu verteidigen. Technologieinvestitionen definieren den Wettbewerbsvorteil; Mars Petcares KI-Plan über 1 Milliarde USD veranschaulicht die Kapitalbarrieren für den Markteintritt.
Direkt-zu-Verbraucher-Disruptoren wie The Farmer's Dog haben durch die Fokussierung auf Frischmahlzeiten einen Umsatz von über 1 Milliarde USD erzielt. Die Konsolidierung beschleunigt sich, da General Mills Whitebridge für 1,45 Milliarden USD übernimmt, um die Premium-Katzenernährung zu vertiefen.[3] Telemedizin-Kooperationen, wie die Partnerschaft von PetMed Express mit Dutch, erweitern den Mehrwert über das Produkt hinaus zur ganzheitlichen Versorgung.
Marktführer in der Heimtierpflege E Commerce-Branche
-
Amazon.com, Inc.
-
Chewy, Inc.
-
Petco Health & Wellness Co., Inc.
-
PetSmart, Inc.
-
Zooplus SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Heimtierpflege E-Commerce-Markt Unternehmen in diesem Bericht
- Amazon.com
- Chewy, Inc.
- Petco Health & Wellness Co., Inc.
- PetSmart, Inc.
- Zooplus SE
- Walmart Inc.
- BARK, Inc.
- Target Brands, Inc.
- Alibaba Group (Tmall)
- JD.com, Inc.
- The Farmer's Dog, Inc.
- Nestle Purina PetCare Co.
- Mars Petcare Inc.
- Pet Circle
- Pets at Home Group plc
- Supertails
- Petlove
- MedicAnimal
- Miscota
- eTailPet
Neueste Industrielle Entwicklungen in Heimtierpflege E-Commerce-Markt
- Oktober 2024: Walmart eröffnete fünf Veterinär- und Pflegezentren in Arizona und Georgia und fügte Telemedizin für Walmart+-Mitglieder hinzu, was mit den jährlichen Schätzungen der Heimtierausgaben pro Haushalt von 1.445 USD übereinstimmt.
- Oktober 2024: Mars Petcare reservierte über drei Jahre 1 Milliarde USD für KI- und Digitalprojekte und wies 70 % für Technologie und Talente zur Unterstützung personalisierter Ernährungstools zu.
- Januar 2024: General Mills erwarb Whitebridge Pet Brands für 1,45 Milliarden USD und fügte die Premium-Marken Tiki Pets und Cloud Star hinzu.
Berichtsumfang des globalen Heimtierpflege E Commerce Marktes
Segmentierungsübersicht
| Heimtiernahrung |
| Heimtier-Snacks und Kauartikel |
| Heimtiergesundheit und Nahrungsergänzungsmittel |
| Pflegeprodukte |
| Spielzeug und Zubehör |
| Hunde |
| Katzen |
| Vögel |
| Fische und Wassertiere |
| Kleinsäuger |
| Reptilien und Amphibien |
| Drittanbieter-Marktplätze |
| Reine Online-Händler |
| Omnichannel-Händlerportale |
| Direkt-zu-Verbraucher-Markenseiten |
| Abonnement-Box-Dienste |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Golfkooperationsrat |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Produkttyp | Heimtiernahrung | |
| Heimtier-Snacks und Kauartikel | ||
| Heimtiergesundheit und Nahrungsergänzungsmittel | ||
| Pflegeprodukte | ||
| Spielzeug und Zubehör | ||
| Nach Heimtierart | Hunde | |
| Katzen | ||
| Vögel | ||
| Fische und Wassertiere | ||
| Kleinsäuger | ||
| Reptilien und Amphibien | ||
| Nach Vertriebskanal | Drittanbieter-Marktplätze | |
| Reine Online-Händler | ||
| Omnichannel-Händlerportale | ||
| Direkt-zu-Verbraucher-Markenseiten | ||
| Abonnement-Box-Dienste | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Golfkooperationsrat | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie schnell werden die Online-Ausgaben für Heimtierbedarf bis 2032 voraussichtlich wachsen?
Der Umsatz wird voraussichtlich von 118,46 Milliarden USD im Jahr 2027 auf 170,91 Milliarden USD im Jahr 2032 bei einem CAGR von 7,61 % steigen.
Welche Region zeigt die stärkste Wachstumsdynamik?
Asien-Pazifik führt mit einer prognostizierten CAGR von 10,8 %, da die städtische Heimtierhaltung und der Smartphone-Handel schnell zunehmen.
Warum sind Abonnementmodelle für Heimtierhändler entscheidend?
Autoship-Kunden machen bei führenden Plattformen bis zu 80 % des Umsatzes aus, verbessern die Kundenbindung und senken die Akquisitionskosten.
Welches Produktsegment gewinnt am schnellsten Marktanteile?
Gesundheitspflege und Nahrungsergänzungsmittel sollen mit einer CAGR von 12,8 % wachsen, da Tierhalter präventive Wellness-Routinen übernehmen.
Welche logistische Barriere stellt für Online-Heimtierhändler die größte Herausforderung dar?
Hohe Kosten der letzten Meile für schwere Artikel wie Trockenfutter und Streu belasten weiterhin die Margen, insbesondere in ländlichen Gebieten.