
Größe und Marktanteil des nordamerikanischen Marktes für Ventilatoren und Gebläse
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2021 - 2024 |
| Growth Rate | 4.44 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des nordamerikanischen Marktes für Ventilatoren und Gebläse von Mordor Intelligence
Es wird erwartet, dass der nordamerikanische Markt für Ventilatoren und Gebläse im Prognosezeitraum einen CAGR von 4,44 % verzeichnet.
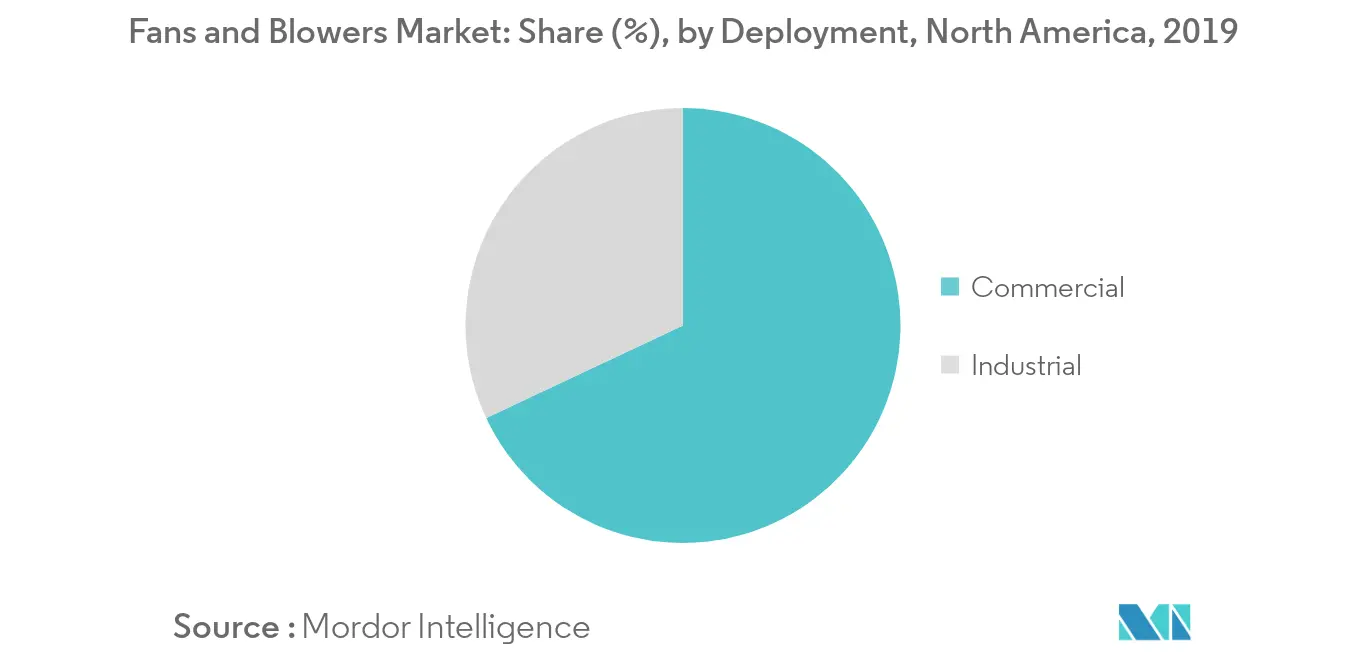
- Es wird erwartet, dass der kommerzielle Sektor den größten Endnutzerbereich im nordamerikanischen Markt für Ventilatoren und Gebläse ausmacht, da private und öffentliche Investitionen in den Bau von Gewerbegebäuden zunehmen, insbesondere in die Infrastruktur von Rechenzentren, für die Ventilatoren ein integraler Bestandteil des in diesen Gewerbegebäuden erforderlichen Kühlsystems sind.
- Ein neuer Investitionsstrom in Mexikos Öl- und Gasinfrastruktur dürfte in den kommenden Jahren erhebliche Chancen für Ausrüstungen, einschließlich Ventilatoren und Gebläse, schaffen.
- Es wird erwartet, dass die Vereinigten Staaten den Markt im Prognosezeitraum dominieren werden, da die Nachfrage aus dem kommerziellen und industriellen Sektor des Landes wächst.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Trends und Erkenntnisse des nordamerikanischen Marktes für Ventilatoren und Gebläse
Steigende Nachfrage aus dem kommerziellen Sektor
- Der kommerzielle Sektor hält den größten Anteil am Markt und wird voraussichtlich auch im Prognosezeitraum seine Dominanz fortsetzen. Ventilatoren und Gebläse werden in kommerziellen Anwendungen typischerweise eingesetzt, um Luft mit konstantem Druck zur Belüftung zuzuführen, die Belastung der HVAC-Systeme des Gebäudes zu reduzieren, indem Zuluft ersetzt und übelriechende Gase abgeführt werden. Wärmetauscher sind die primären Nutzer von Ventilatoren und Gebläsen im kommerziellen Sektor.
- Gewerbliche Küchen setzen Ventilatoren und Gebläse in großem Umfang ein, um die Ansammlung krebserregender Gase im Gebäude zu vermeiden und so die Innenraumluft zu konditionieren. Die Luft wird im Gebäudeinneren mithilfe von rückwärtsgekrümmten Schaufeln kontinuierlich durch Frischluft ersetzt.
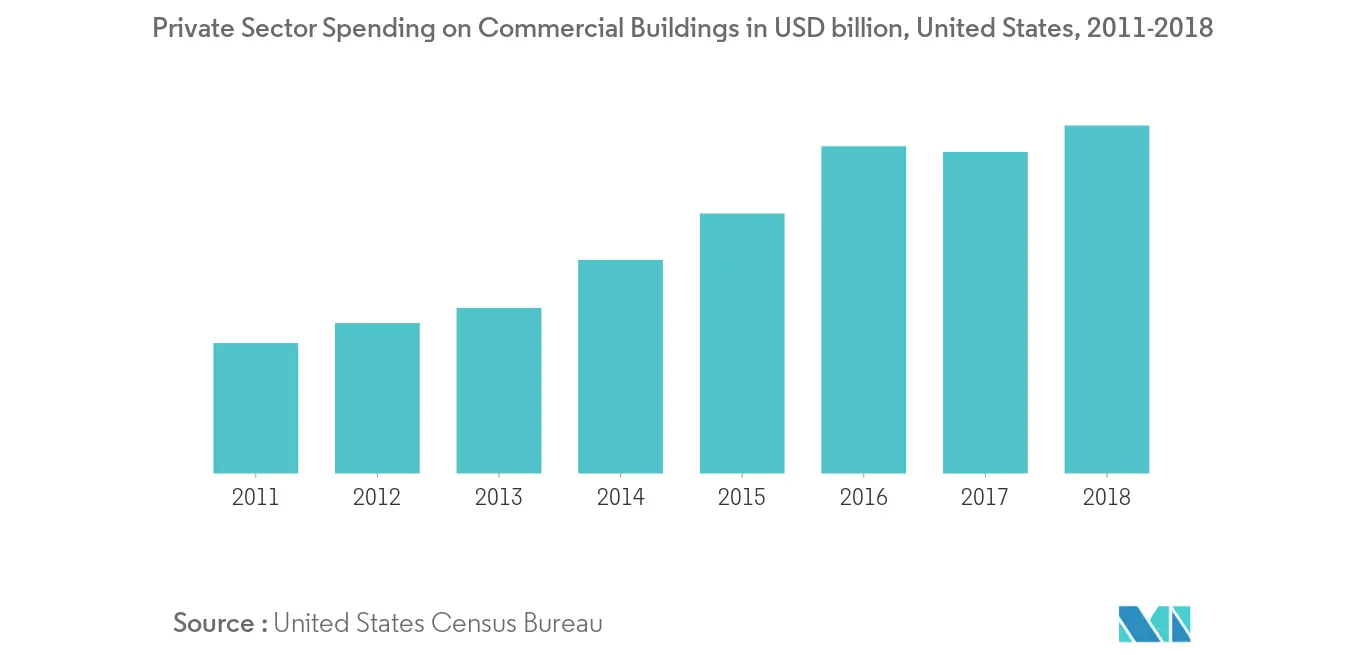
- In den Vereinigten Staaten sind die öffentlichen Investitionen für den Bau von Gewerbegebäuden im Zeitraum 2014–2018 stetig gestiegen und haben damit das Wachstum des Marktes für Ventilatoren und Gebläse unterstützt.
- Darüber hinaus liegt die Internetdurchdringungsrate in Nordamerika deutlich über dem weltweiten Durchschnitt. Die Internetnutzung pro Kopf und damit der Datenverkehr in der Region wachsen rapide. Infolgedessen steht die Rechenzentruminfrastruktur in der Region unter Druck, insbesondere in den letzten drei Jahren. Daher wachsen die Investitionen in den Aufbau neuer Rechenzentruminfrastruktur sowie in die Aktualisierung bestehender Rechenzentren in erheblichem Tempo.
- Bei Rechenzentren entfällt der größte Anteil der Kapitalausgaben für den Infrastrukturaufbau auf die Kühlsysteminfrastruktur, und Ventilatoren sind ein integraler Bestandteil dieses Kühlsystems. Daher wird das Wachstum der Rechenzentrumbranche voraussichtlich ein wesentlicher Treiber für die Nachfrage nach Ventilatoren und Gebläsen im kommerziellen Sektor sein.
Vereinigte Staaten werden den Markt dominieren
- Es wird erwartet, dass die Vereinigten Staaten den Markt im Jahr 2019 dominieren und dieser Trend seine Dominanz in den kommenden Jahren fortsetzen wird.
- In den Vereinigten Staaten ist der kommerzielle Sektor der größte Bereich für die Nachfrage nach Ventilatoren und Gebläsen. Der kommerzielle Sektor wird durch neue Unternehmensbüros und Verlagerungen, eine steigende Anzahl von Lagerhäusern sowie Ausgaben für Verteilzentren angetrieben, die durch veraltete Einrichtungen sowie technologische und logistische Anforderungen bedingt sind. Darüber hinaus treiben die alternde Bevölkerung und die steigende Rate chronischer Erkrankungen weiterhin Investitionen in ambulante Einrichtungen an.
- Diese Faktoren haben zu erhöhten Ausgaben in der Baubranche geführt und damit zu einer gesteigerten Nachfrage nach Gütern und Rohstoffen, die für den Bau benötigt werden. Dies hat sich in einer erhöhten Nachfrage nach Lüftungssystemen in den neuen Infrastrukturen niedergeschlagen.
- In den Vereinigten Staaten, dem größten Markt in Nordamerika, gingen die Ausgaben des privaten Sektors für Gewerbegebäude nach der Krise von 2008 zurück, begannen jedoch 2012 eine Erholung. Von 2012 bis 2018 sind die Ausgaben des privaten Sektors für Gewerbegebäude mit einem CAGR von über 15 % gewachsen. Im Prognosezeitraum wird aufgrund der starken wirtschaftlichen Leistung des Landes ein ähnlicher Trend erwartet, der wiederum den Markt für Ventilatoren und Gebläse im kommerziellen Sektor antreiben wird.
- Im Industriesegment haben der Aufschwung im Bausektor, der zunehmende Fokus auf erdgasbefeuerte Kraftwerke als Ersatz für alternde kohlebefeuerte Anlagen sowie die Expansion der Öl- und Gasinfrastruktur zu einer erhöhten Nachfrage nach Ventilatoren und Gebläsen geführt, insbesondere mit explosionsgeschützten Motoren.
- Die Vereinigten Staaten erzeugen derzeit 600 Zettabyte neue Daten pro Jahr. Dies entspricht 200 % mehr Datenverkehr, als aktuelle Rechenzentren bewältigen können. Um mit dem Wachstum der Datenerzeugung Schritt zu halten, muss die Rechenzentrumbranche bis 2020 etwa 4.000 neue Einrichtungen bauen.
- Diese bevorstehende Infrastruktur wird voraussichtlich zu einer erhöhten Nachfrage nach Lüftungssystemen führen und damit das Wachstum des Marktes für Ventilatoren und Gebläse vorantreiben.
Regulatorisches Umfeld
In den Vereinigten Staaten regelt das U.S. Department of Energy (DOE) verbindliche Testverfahren für Ventilatoren und Gebläse gemäß 10 CFR Part 431, Subpart J, wobei die einheitliche Testmethode in Appendix A kodifiziert und an AMCA 214-21 zur Bestimmung und Darstellung des Fan Energy Index (FEI) angeglichen ist. Das DOE hat das entsprechende Testverfahren im Mai 2023 finalisiert, das festlegt, wie Hersteller Energieleistungsangaben für erfasste Ventilator- und Gebläsekonfigurationen messen und vermarkten.
Der Pfad für bundesweite Mindestenergiesparstandards für Ventilatoren und Gebläse änderte sich im Januar 2025, als das DOE seinen im Januar 2024 ursprünglich veröffentlichten Vorschlag zur Regelsetzung für Energiesparstandards formell zurückzog. Infolgedessen konzentriert sich die regulatorische Belastung derzeit auf die Einhaltung von Testverfahren und korrekte Darstellungen und nicht auf bundesweit vorgeschriebene Mindesteffizienzniveaus für diese Kategorie. Neue Standards würden ein erneutes Notice-and-Comment-Verfahren gemäß dem Energy Policy and Conservation Act erfordern.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Ventilatoren und Gebläse in Nordamerika umfasst Rohstoffe und Komponenten (Kohlenstoff- und Edelstahl, Aluminium, Lager, hocheffiziente Motoren und Frequenzumrichter), Fertigung und Montage, Prüfung sowie Vertrieb an gewerbliche und industrielle Endnutzer. In der Region ansässige Hersteller und Integratoren wie New York Blower Company, Chicago Blower Corporation, IB International und Fan Equipment Company unterstützen kundenspezifisch konstruierte Designs durch Blechbearbeitung, Schweißen, Auswuchten und Leistungsvalidierung, häufig verbunden mit akkreditierten Testkapazitäten, die zur Produktqualifizierung und Kundenabnahme genutzt werden.
Nachgelagert verlaufen die Vertriebswege häufig über spezialisierte unabhängige Vertreter und OEM-Kanäle, die Anwendungen in Energieerzeugung, Öl und Gas, Metallen, Papier, Abwasser und Gebäudebelüftung bedienen. Jüngste Lieferkettenbedingungen haben betriebliche Engpässe bei kundenspezifischen Industrieanlagen aufgezeigt, darunter längere Lieferzeiten im zweiten Quartal 2026, die auf Logistikverzögerungen in den Häfen der Golfküste zurückzuführen sind, sowie zusätzliche Reibungspunkte bei kontrollierten Komponenten und Speziallegierungen. Dies unterstreicht die Bedeutung inländischer Durchsatzkapazitäten, bevorrateter Baugruppen und einer Mehrfachbeschaffung für Motoren, Antriebe und kritische rotierende Teile.
Wettbewerbslandschaft
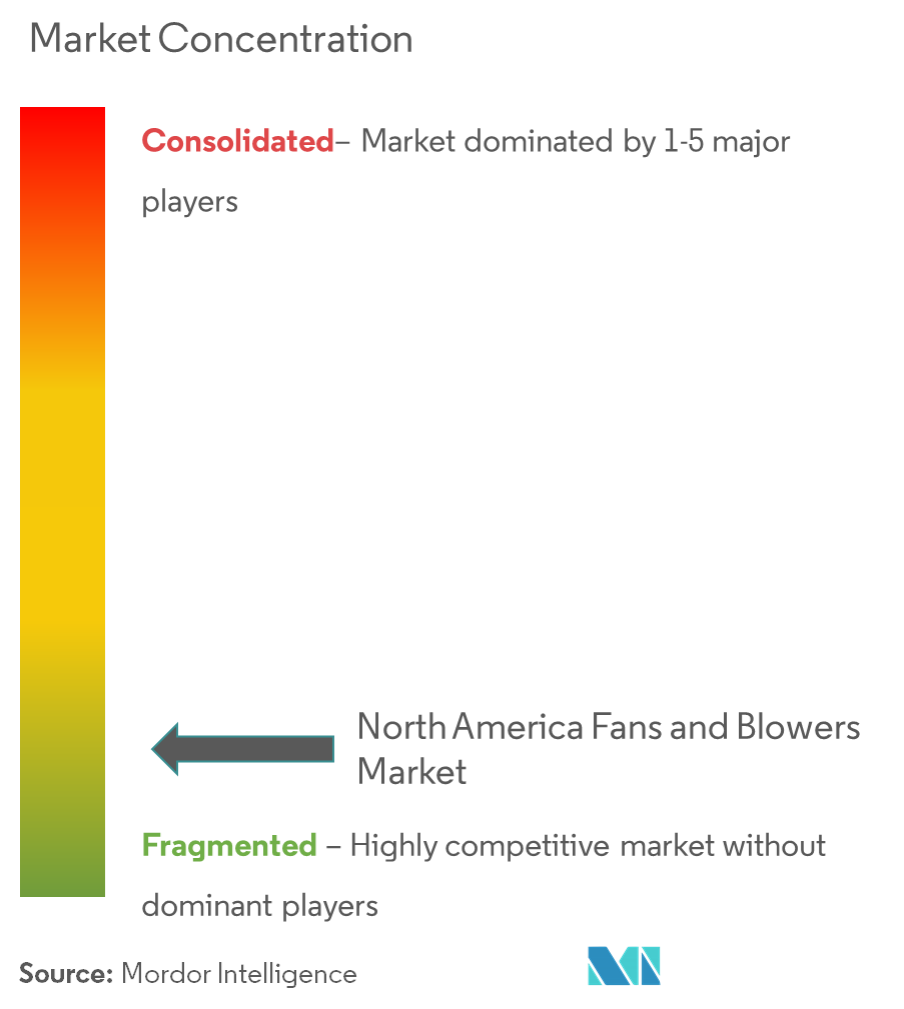
Der nordamerikanische Markt für Ventilatoren und Gebläse ist fragmentiert, mit einer großen Präsenz sowohl bedeutender als auch lokaler Akteure, die einen erheblichen Marktanteil halten. Zu den wichtigsten Akteuren in diesem Markt zählen Acme Engineering and Manufacturing Corp., Airmaster Fan Company Inc., Continental Blower LLC und Fläkt Woods Group SA.
Marktführer der nordamerikanischen Branche für Ventilatoren und Gebläse
Acme Engineering and Manufacturing Corp.
Airmaster Fan Company Inc.
Continental Blower LLC
Fläkt Woods Group SA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert


Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance liegt in der Differenzierung bei der Energieeffizienz und in konformitätsbereiter Dokumentation. Auch nach dem Rückzug der vom DOE vorgeschlagenen Energiesparstandards im Januar 2025 unterliegen US-Hersteller weiterhin verbindlichen DOE-Testverfahren (10 CFR Part 431, Subpart J), die eine konsistente FEI-basierte Messung und Darstellung erfordern. Dieses Umfeld begünstigt Produkt- und Serviceangebote, die FEI-Tests, -Auswahl und -Verifizierung für Endnutzer und Planer vereinfachen, insbesondere bei gewerblichen HLK- und industriellen Belüftungsprojekten, bei denen Beschaffungsteams zunehmend Lebenszyklus-Energie- und Betriebskosten anstatt nur die Anschaffungskosten vergleichen.
Eine weitere Chance liegt im Übergang von eigenständigen Geräten zu vernetzten Lösungen bei gewerblichen und industriellen Einsätzen. Ventilatoren und Gebläse werden mit Drehzahlregelung, Sensoren und Analysetools integriert, um Energiemanagement und vorausschauende Wartung zu unterstützen, was mit Modernisierungsprogrammen in Einrichtungen wie Rechenzentren und Prozessindustrien übereinstimmt. Innerhalb des Berichtsumfangs schafft die Nachfrage aus gewerblichem Bau und Rechenzentrumskühlung sowie industriellen Modernisierungen und im Marktkontext erwähnten Investitionen in die mexikanische Öl- und Gasinfrastruktur Freiräume für Anbieter, die hocheffiziente Hardware mit Steuerungen, Inbetriebnahmeunterstützung und Aftermarket-Service bündeln, um die Zeit bis zur Betriebsbereitschaft und ungeplante Ausfallzeiten zu verringern.
Aktuelle Branchenentwicklungen
- Juni 2026: Aus den bereitgestellten Belegquellen konnte keine ausreichend bestätigte, in den Berichtsumfang fallende Unternehmensentwicklung für 2026 für die im Berichtskontext genannten wichtigen nordamerikanischen Anbieter von Ventilatoren und Gebläsen identifiziert werden. Die Aktualisierungsfrequenz in verfügbaren öffentlichen Kanälen für die genannten Unternehmen begrenzt die vertretbare Aufnahme eines bedeutenden Ereignisses aus 2026, ohne sich auf unverifizierte Angaben Dritter zu verlassen.
- September 2025: Airmaster Fan Company hat die Installation eines neuen Laserschneidsystems in ihrer Anlage in Clarklake, Michigan, abgeschlossen, um die Produktionskapazität zu verbessern. Das Anlagen-Upgrade erhöht den Fertigungsdurchsatz und ermöglicht schnellere Durchlaufzeiten für kundenspezifische und Ersatzventilatorkomponenten, was die Reaktionsfähigkeit bei gewerblichen und industriellen Aufträgen verbessern kann.
- Juni 2025: Acme Engineering and Manufacturing Corp. erhielt über staatliche Stellen einen Anreiz im Rahmen des Oklahoma Industrial Energy Program (OIEP), um in neue Technologien zu investieren, die die Effizienz verbessern und Produktionsengpässe verringern sollen. Die anreizgestützte Investition unterstützt die Wettbewerbsfähigkeit der heimischen Fertigung und trägt dazu bei, die Kapazität für Ventilatoren und Gebläse zu erweitern, die für die regionale Nachfrage im Gebäude- und Industriebelüftungsbereich bereitgestellt werden.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Umsätze aus Ventilatoren und Gebläsen, die in Nordamerika geliefert werden, erfasst beim Verkauf von Geräten für Belüftung, Luftbewegung und industrielle Prozessluftbehandlung in gewerblichen und industriellen Anwendungen.
Umfangsausschlüsse: Wir schließen Aftermarket-Dienstleistungen, Installationsarbeiten sowie eigenständige Kanalsysteme, Filter und Steuerungen aus, wenn diese separat vom Ventilator- oder Gebläsegerät verkauft werden.
Übersicht der Segmentierung
- Technologie
- Zentrifugal
- Axial
- Einsatzbereich
- Kommerziell
- Industriell
- Stromerzeugung
- Öl und Gas
- Bergbau, Metallherstellung und -verarbeitung
- Zementindustrie
- Sonstige industrielle Einsatzbereiche
- Geografie
- Vereinigte Staaten
- Kanada
- Übriges Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Schreibtischrecherche
Für die Schreibtischrecherche kartieren wir, wo Nachfrage in Nordamerika entsteht und wie sie sich in öffentlichen Daten widerspiegelt. Hilfreiche Eingaben stammen aus Fertigungs- und Baureihen des US Census Bureau, Industriedaten von Statistics Canada, Energieindikatoren der US Energy Information Administration und USGS-Daten im Zusammenhang mit Metall- und Zementaktivitäten.
Wir prüfen zudem Normen und effizienzbezogene Referenzen sowie Handels- und Importsignale, sofern verfügbar, und ergänzen dies durch Unternehmensberichte, Investorenpräsentationen und Verbandsaktualisierungen, um Produktmix und Preisrichtung zu verstehen. Bei Lücken wird ein kostenpflichtiges Abonnement für Unternehmensfinanzdaten und Marktinformationen genutzt, um die Umsatzverteilung und regionale Aufteilung relevanter Hersteller zu verifizieren. Die hier aufgeführten Quellen dienen nur zur Veranschaulichung, und viele weitere öffentliche Referenzen wurden zur Datenerhebung, Gegenprüfung und Klärung von Annahmen genutzt.
Primärinterviews und Umfragen
Die Primärarbeit konzentriert sich darauf zu bestätigen, was der Markt tatsächlich als Verkauf eines Ventilators oder Gebläses zählt, und anschließend die Nachfragetreiber nach Endverwendung wie gewerblichen Gebäuden und Schwerindustrie einer Belastungsprüfung zu unterziehen. Wir sprechen mit Herstellern, Vertriebspartnern, Ingenieur- und Wartungsteams sowie Großabnehmern in den USA, Kanada und dem übrigen Nordamerika, damit Preisbewegungen, Ersatzzyklen und Lieferzeitpunkte verstanden werden, bevor die Gesamtzahlen finalisiert werden.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 37% | CXOs: 16% |
| Mid-Tier: 44% | Funktions-/Bereichsleiter: 37% |
| Kleinere Akteure: 19% | Manager: 47% |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem die gewerbliche Bautätigkeit und die Industrieproduktion in Nordamerika genutzt werden, um den Nachfragepool für Luftbewegungsgeräte zu rekonstruieren, der dann basierend auf typischer Anwendungseignung auf Ventilatoren gegenüber Gebläsen aufgeteilt wird. Um die Gesamtwerte realistisch zu halten, gleichen wir die Ergebnisse mit selektiven Bottom-up-Näherungen ab, wie beispielsweise Stichprobenbereichen durchschnittlicher Verkaufspreise multipliziert mit Lieferungsproxys aus Kanalfeedback, gefolgt von Lieferanten-Zusammenfassungen für die sichtbarsten Produktlinien.
Zu den wichtigsten Modelleingaben gehören Ausgaben für Nichtwohnbau, Trends der Industrieproduktion in energieintensiven Sektoren (wie Zement und Metalle), Zubauten und Wartungszyklen der Energieerzeugung, der Ersatzrhythmus für HLK- und Belüftungsanlagen sowie beobachtete ASP-Bewegungen im Zusammenhang mit Materialien und Motoreffizienzanforderungen. Die Prognose erfolgt mittels Szenarioanalyse, wobei das Basisszenario an makroökonomischen Indikatoren verankert und anschließend anhand interviewgestützter Einschätzungen zu Lieferzeiten, Auftragsbestandsnormalisierung und Investitionsabsichten angepasst wird. Wenn Unternehmensangaben Ventilatoren nicht von angrenzenden Geräten trennen, wird die Aufteilung anhand von Produktmix-Hinweisen geschätzt und anschließend durch Rückmeldungen von Distributoren und Endnutzern überprüft.
Datenvalidierung und Aktualisierungszyklus
Die Validierung erfolgt schrittweise, damit ungewöhnliche Sprünge frühzeitig erkannt und diskutiert werden. Wir vergleichen die modellierten Gesamtwerte mit unabhängigen Signalen wie der Richtung der Sektor-Investitionsausgaben, der Baudynamik und Importmustern und prüfen anschließend jede Abweichung, die im Verhältnis zur Preis- oder Lieferrealität unstimmig erscheint.
Vor der endgültigen Freigabe überprüft ein weiterer Analyst die Eingaben, die Einheitenlogik und die abschließenden Ausgabetabellen, und Folgegespräche werden ausgelöst, wenn sich eine Schlüsselannahme ändert oder wenn zwei Quellen bei demselben Indikator widersprüchliche Angaben machen. Berichte werden jährlich aktualisiert, mit zwischenzeitlichen Updates bei wesentlichen Ereignissen, und vor der Auslieferung wird eine abschließende Überprüfung durchgeführt, damit die Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktschätzung von Mordor Intelligence für nordamerikanische Ventilatoren und Gebläse mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Ventilatoren und Gebläse in Nordamerika können sich unterscheiden, selbst wenn die Themenbezeichnung gleich erscheint, da jeder Herausgeber seine eigene Produktabgrenzung, geografische Erfassung und Basisjahr-Zeitpunkt wählt. Unterschiede ergeben sich auch daraus, wie die Preisgestaltung gehandhabt wird, ob die Arbeit stärker auf industrielle Nachfrage oder gewerblichen Ersatz ausgerichtet ist, und wie häufig Annahmen aktualisiert werden.
Die größten Unterschiede zeigen sich üblicherweise dabei, was unter "Gebläse" zusammengefasst wird, ob rein belüftungsbezogene Produkte mit Prozessluftgeräten vermischt werden, und wie Mexiko und kleinere nordamerikanische Märkte behandelt werden. Einige Schätzungen wenden auch eine einzige CAGR über den gesamten Zeitraum an, ohne Treiber wie Nichtwohnbauzyklen, Schwerindustrieproduktion und effizienzbezogene Modernisierungen erneut zu prüfen, was die Gesamtwerte je nach gewähltem Szenario nach oben oder unten verschieben kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 1,58 Mrd. USD (2024) | |
| Globale Beratungsgesellschaft A | 1,58 Mrd. USD (2024) | Verwendet eine reine Gebläse-Betrachtung, die die von Ventilatoren geprägte gewerbliche Belüftungsnachfrage unterschätzen kann, wenn diese als HLK-Ausrüstung statt als Luftbewegungshardware behandelt wird. |
| Branchenverlag B | 1,30 Mrd. USD (2024) | Beschränkt die Abdeckung auf gewerbliche Gebläse und eine engere Ländergruppe, wodurch industrielle Einsätze wie Zement und Metalle, bei denen größere Prozessluftsysteme beschafft werden, ausgeschlossen werden können. |
Die Tabelle zeigt eine deutliche Streuung, die hauptsächlich durch Umfangsgrenzen und nicht durch Rechenfehler verursacht wird, und im Modell von Mordor Intelligence wird der Markt sowohl für gewerbliche als auch für industrielle Einsätze über die gesamte nordamerikanische Erfassung hinweg gezählt, was sich darauf auswirkt, was in der Gesamtumsatzzahl enthalten ist. Da Nachfragetreiber und Preisgestaltung anhand wiederholbarer Indikatoren geprüft werden, bleibt die Endzahl auf einen klaren Nachfragepool rückführbar und kann sauber aktualisiert werden, wenn sich Bau- und Industriezyklen verändern.


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle nordamerikanische Markt für Ventilatoren und Gebläse?
Es wird erwartet, dass der nordamerikanische Markt für Ventilatoren und Gebläse im Prognosezeitraum (2026–2031) einen CAGR von 4,44 % verzeichnet.
Wer sind die wichtigsten Akteure im nordamerikanischen Markt für Ventilatoren und Gebläse?
Acme Engineering and Manufacturing Corp., Airmaster Fan Company Inc., Continental Blower LLC und Fläkt Woods Group SA sind die wichtigsten Unternehmen, die im nordamerikanischen Markt für Ventilatoren und Gebläse tätig sind.
Welche Jahre deckt dieser Bericht über den nordamerikanischen Markt für Ventilatoren und Gebläse ab?
Der Bericht deckt die historische Marktgröße des nordamerikanischen Marktes für Ventilatoren und Gebläse für die Jahre 2020, 2021, 2022, 2023 und 2024 ab. Der Bericht prognostiziert außerdem die Marktgröße des nordamerikanischen Marktes für Ventilatoren und Gebläse für die Jahre 2025, 2026, 2027, 2028, 2029 und 2030.
Seite zuletzt aktualisiert am:



