
Marktgröße und Marktanteil für NIR-Industriebildgebungssysteme
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 1.96 Milliarden US-Dollar |
| Marktgröße (2031) | 2.93 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.37 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Marktanalyse für NIR-Industriebildgebungssysteme von Mordor Intelligence
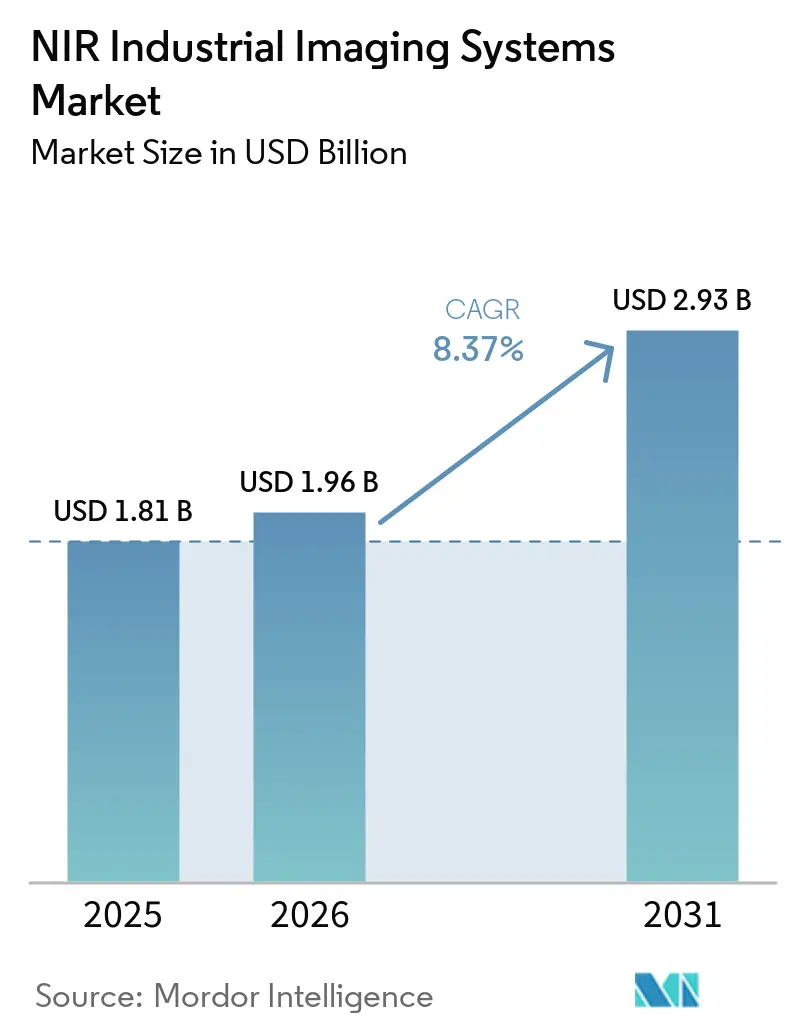
Die Marktgröße für NIR-Industriebildgebungssysteme wurde im Jahr 2025 auf 1,81 Milliarden USD geschätzt und soll von 1,96 Milliarden USD im Jahr 2026 auf 2,93 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,37 % während des Prognosezeitraums (2026–2031). Die Fabrikautomatisierung erhöht den Bedarf an Inspektionsmethoden, die kontinuierlich mit Produktionsgeschwindigkeit betrieben werden können. Batterie-, Halbleiter- und Elektronikanlagen fügen beim Aufbau neuer Kapazitäten Inspektionsstationen hinzu, anstatt sich ausschließlich auf den Ersatzbedarf zu verlassen. KI-gestützte Spektralanalyse macht Kameras auch in der Prozesssteuerung nützlicher, da sie Bilddaten in unmittelbare Qualitätsentscheidungen umwandeln kann. Lieferanten reagieren mit schnelleren Kameras, erweiterter Wellenlängenabdeckung, robusten Gehäusen und eingebetteter Rechenleistung. Der Markt für NIR-Industriebildgebungssysteme bietet daher Chancen, wo Hersteller Materialien, Beschichtungen, Feuchtigkeit und versteckte Defekte inspizieren müssen, ohne die Linie zu verlangsamen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Flächenscan-Kameras im Jahr 2026 einen Marktanteil von 57,84 % am Markt für NIR-Industriebildgebungssysteme, während Zeilenscan-Kameras bis 2031 voraussichtlich mit einer CAGR von 8,92 % wachsen werden.
- Nach Wellenlängenband entfiel auf NIR (701–1.000 nm) im Jahr 2026 ein Anteil von 44,26 % am Segment, während erweitertes NIR (1.001–1.700 nm) bis 2031 voraussichtlich mit einer CAGR von 8,94 % wachsen wird.
- Nach Sensortechnologie hielt Silizium-CMOS im Jahr 2026 einen Anteil von 62,15 % am Segment, während InGaAs bis 2031 voraussichtlich mit einer CAGR von 9,21 % wachsen wird.
- Nach Bildgebungsmodalität hielt Monochrom-Bildgebung im Jahr 2026 einen Anteil von 48,73 % am Segment, während Hyperspektral-Bildgebung bis 2031 voraussichtlich mit einer CAGR von 9,16 % wachsen wird.
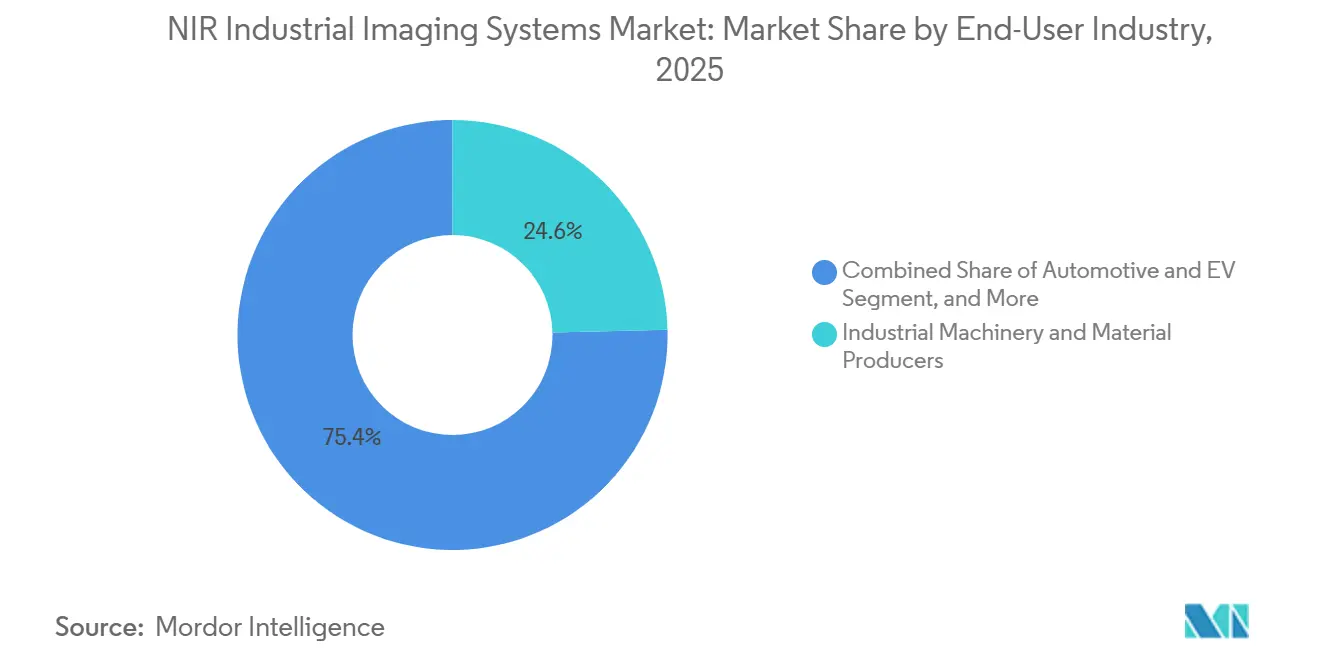
- Nach Endverbraucherbranche hielten Industriemaschinenhersteller und Materialproduzenten im Jahr 2026 einen Anteil von 24,61 % am Segment, während Automobil und Elektrofahrzeuge bis 2031 voraussichtlich mit einer CAGR von 8,74 % wachsen werden.
- Nach Einsatzform hielten Inline- und stationäre Produktionssysteme im Jahr 2026 einen Anteil von 51,38 % am Segment, während roboterarmgestützte Systeme bis 2031 voraussichtlich mit einer CAGR von 8,83 % wachsen werden.
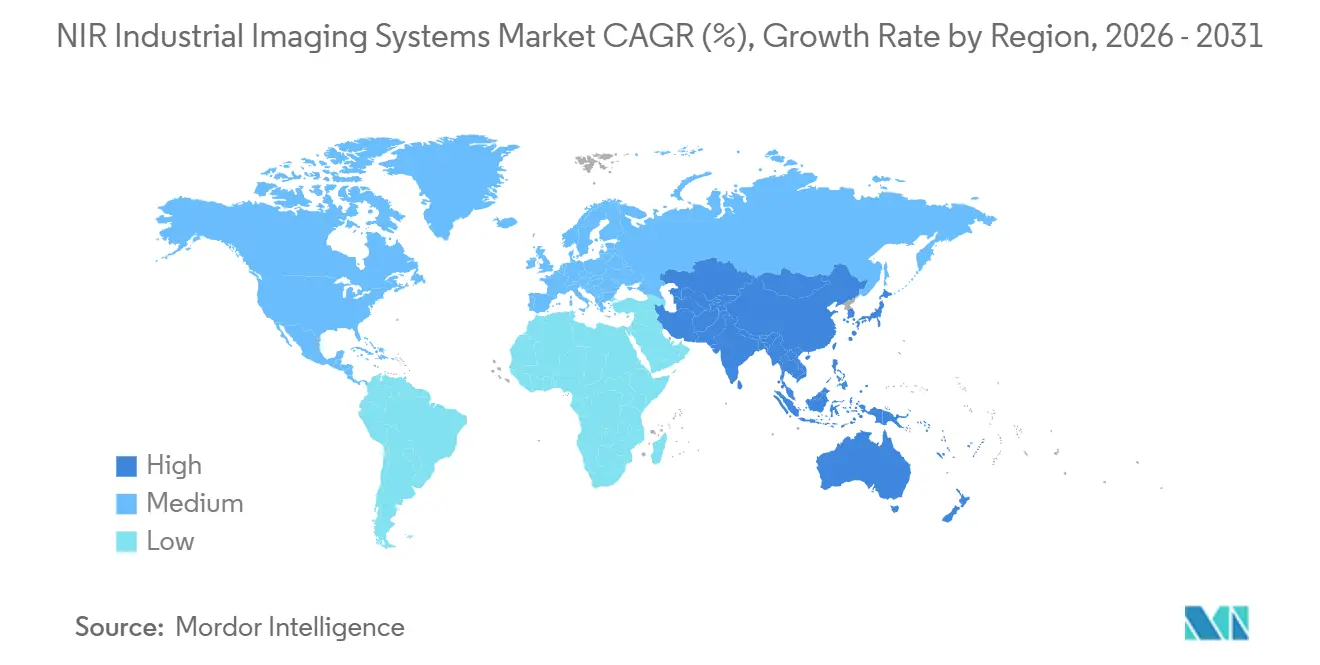
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 38,47 % am Segment und wird bis 2031 voraussichtlich mit einer CAGR von 9,17 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für NIR-Industriebildgebungssysteme
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fabrikautomatisierung und Hochgeschwindigkeits-Inline-Inspektion | +2.1% | Global, konzentriert auf den Kernbereich Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Materialklassifizierung und Edge-Inferenz | +1.8% | Global, frühe Einführung in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Ausbeute-Korrektur in der Halbleiter- und Elektronikindustrie | +1.5% | Kernbereich Asien-Pazifik, China, Südkorea, Taiwan und Japan, mit Ausstrahlungseffekten auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Expansion der Fertigung von Elektrofahrzeugbatterien und fortschrittlichen Materialien | +1.2% | Kernbereich Asien-Pazifik, mit Ausstrahlungseffekten auf Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zerstörungsfreie Inspektion von Feuchtigkeit, Beschichtungen und inneren Defekten | +0.9% | Global | Mittelfristig (2–4 Jahre) |
| Kommerzialisierung kostengünstigerer InGaAs- und SWIR-Sensoren | +0.7% | Global, angeführt von Nordamerika und Europa auf der Angebotsseite | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fabrikautomatisierung und Hochgeschwindigkeits-Inline-Inspektion
Automatisierte Produktionslinien benötigen Qualitätsprüfungen, die mit der kontinuierlichen Fertigung Schritt halten können. Bei der Beschichtung von Batterieelektroden muss NIR-Zeilenscan-Equipment die gesamte Bahn bei Geschwindigkeiten über 45 m/min und in Inspektionsintervallen von 200 µm abdecken. Diese Anforderung wird in chinesischen Gigafabriken zum Produktionsstandard. CATL-Anlagen in Yibin und Ningde setzten hybride Hyperspektral- und Zeilenscan-CCD-Systeme ein, darunter Specim FX17e-Equipment, das von 900 nm bis 1.700 nm bei 670 fps betrieben wurde und mehr als 30 Defektklassen in Echtzeit erkannte.[1]Specim, Spectral Imaging Ltd., "Specim präsentiert Hyperspektral-Bildgebungslösungen auf der Laser World of Photonics China 2026," Specim, specim.com Der Markt für NIR-Industriebildgebungssysteme profitiert davon, dass Kameraanbieter fabrikfertige Geräte mit Nah-Infrarot-Empfindlichkeit ausstatten, was die Einstiegskosten für kleinere Hersteller senkt. Die Dokumentationsanforderungen nach ISO 9001 und IATF 16949 unterstützen ebenfalls den Einsatz rückverfolgbarer Inspektionsaufzeichnungen in der Automobilproduktion.
KI-gestützte Materialklassifizierung und Edge-Inferenz
KI-Verarbeitung auf Kameraebene reduziert den Bedarf an separater Rechenhardware in der Nähe einer Produktionslinie. Cognex brachte im April 2026 den In-Sight 6900 Vision Controller mit NVIDIA Jetson-Technologie und bis zu 157 TOPS KI-Leistung auf den Markt. Der Controller unterstützt die Klassifizierung mit wenigen Trainingsbeispielen unter Verwendung von 10–20 Trainingsbildern, was den Modell-Deployment-Aufwand für kleinere Linien reduzieren kann. Edge-Verarbeitung kann es auch ermöglichen, eine Kamera ohne vollständige externe Recheninfrastruktur für verschiedene Inspektionsaufgaben einzusetzen. Das Fraunhofer IPMS demonstrierte eine kompakte KI-eingebettete Hyperspektralkamera, die Regionen von Interesse identifiziert, bevor eine detaillierte Spektralanalyse ausgelöst wird. Dieser Ansatz kann das Datenvolumen und die Verarbeitungslast im Markt für NIR-Industriebildgebungssysteme reduzieren.
Nachfrage nach Ausbeute-Korrektur in der Halbleiter- und Elektronikindustrie
Fortschrittliche Halbleiterknoten erfordern Inspektionsmethoden, die Defekte unterhalb von Siliziumoberflächen aufdecken können. Silizium wird bei längeren Nah-Infrarot-Wellenlängen optisch transparent, sodass NIR- und SWIR-Systeme gebondete Wafer, Durchkontaktierungen und Schnittstellen fortschrittlicher Gehäuse inspizieren können. Eine Studie in Light: Advanced Manufacturing demonstrierte hochgradig reproduzierbare Tiefenmessungen von Durchkontaktierungen durch einen Siliziumwafer mittels Nah-Infrarot-Wellenlängen. Samsung präsentierte auf der SPIE eine KI-gestützte Inspektionsmethode für fortschrittliche Halbleiterknoten und berichtete von verbesserter Defekterkennung sowie einer signifikanten Reduzierung des SEM-Überprüfungsbudgets. Diese Ergebnisse machen die NIR-gestützte Inspektion zu einem wichtigen Werkzeug zum Ausbeute-Schutz im Markt für NIR-Industriebildgebungssysteme. Japans NEDO und Nikon entwickelten außerdem ein breitbandiges Ausrichtungsmetrologie-System von sichtbarem Licht bis NIR für die Halbleiterfertigung der nächsten Generation.[2]NEDO und Nikon, "Wafer-Ausrichtungsmesssystem mit Breitband-NIR-Optik," IZA-Pressemitteilung, iza.ne.jp
Expansion der Fertigung von Elektrofahrzeugbatterien und fortschrittlichen Materialien
Batteriehersteller setzen Spektralbildgebung bei der Elektrodenbeschichtung, der Elektrolytbefüllung und der abschließenden Dichtungsverifizierung ein. Jeder Schritt weist Fehlermodi auf, die ohne Kontakt erkannt werden können, wenn das System mit Liniengeschwindigkeit betrieben wird. BMWs Gen6-Hochvoltbatteriebetrieb im Werk Woodruff nutzt mehr als 250 Roboter und KI-gestützte Inline-Überwachung während der gesamten Produktion. General Motors entwickelte das BVSeal-System, das Gasbildgebungskameras auf Cobots einsetzt, um Leckagen in Batteriewannen auf der Produktionslinie zu identifizieren.[3]General Motors, "GM entwickelt automatisierte Inspektion für Elektrofahrzeug-Batteriepakete," Vision Systems Design, vision-systems.com NIR-optische Kohärenztomografie wird auch auf Batteriefolien und Elektrodenlaschenbänder angewendet, da sie eine Bildgebung auf Mikrometerebene von Mehrschichtstrukturen ermöglicht. Diese Anforderungen stützen den Markt für NIR-Industriebildgebungssysteme, da Batteriepack-Designs immer komplexer werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für InGaAs-Sensoren und Spezialloptiken | -1.3% | Global, besonders einschränkend in Südasien, Südostasien und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkenntnissen in Spektralmodellierung und Integration | -0.8% | Global, am stärksten ausgeprägt in aufstrebenden Fertigungswirtschaften | Mittelfristig (2–4 Jahre) |
| Kalibrierungsdrift in verschiedenen Produktionsumgebungen | -0.5% | Global, konzentriert in Hochtemperatur- und chemisch aggressiven Umgebungen | Mittelfristig (2–4 Jahre) |
| Begrenzte ROI-Transparenz in der Kleinserienfertigung | -0.4% | National, mit frühen Einführungsbarrieren in der Kleinserien- und Auftragsfertigung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für InGaAs-Sensoren und Spezialloptiken
InGaAs-Fokalebenen-Arrays ermöglichen erweiterte NIR- und SWIR-Bildgebung, ihr Herstellungsprozess bleibt jedoch kostspielig. Das Bonden von InGaAs-Fotodioden-Arrays an integrierte Silizium-Ausleseschaltkreise begrenzt die Wafergrößen, beeinträchtigt die Ausbeute und hält die Preise für Industriekameras hoch. Diese Kosten stellen eine Einführungsbarriere für mittelgroße Hersteller dar, insbesondere in Südasien und Südostasien. Eine aktuelle Studie in Sensors berichtete, dass kolloidale InAs-Quantenpunkt-SWIR-Sensoren durch monolithische Dünnschichtabscheidung auf Silizium-Ausleseschaltkreisen einen hohen Dynamikbereich und eine starke externe Quanteneffizienz erzielen können. Spezialoptiken, die den Fokus über große Sensorformate und erweiterte NIR-Wellenlängen hinweg erhalten, verursachen im Markt für NIR-Industriebildgebungssysteme weitere Kosten.
Mangel an Fachkenntnissen in Spektralmodellierung und Integration
NIR-Bildgebungssysteme erfordern validierte chemometrische Modelle, die Spektralmuster in Qualitätsentscheidungen übersetzen. Die Entwicklung dieser Modelle erfordert optisches Wissen, Produktionsprozesserfahrung, geeignete Beleuchtung und Echtzeit-Verarbeitungskapazität. Diese Kombination von Fähigkeiten ist begrenzt und kann nicht einfach durch allgemeine Einstellungen im Bereich maschinelles Lernen ersetzt werden. Headwall Photonics identifiziert kalibrierte Modelle, Beleuchtungsarchitektur und Echtzeit-Verarbeitung als Voraussetzungen für eine zuverlässige Hyperspektral-Inspektion. Hersteller können daher Einführungszeiträume von 6–18 Monaten erleben, bevor ein System die Produktionsqualifikation erreicht. Diese Spezialisierung prägt die Einführungszeitpläne im gesamten Markt für NIR-Industriebildgebungssysteme.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Zeilenscan-Kameras gewinnen an Bedeutung auf Hochdurchsatz-Linien
Flächenscan-Kameras hielten im Jahr 2026 einen Anteil von 57,84 % am Produkttyp-Segment. Diese Position spiegelt ihren Einsatz bei der Inspektion von Halbleiterwafern und Leiterplatten wider, wo stationäre Teile die zweidimensionale Bilderfassung und etablierte Produktionsgeometrie begünstigen. Die Kameras sind von 2 MP bis 25 MP erhältlich und arbeiten mit Silizium-CMOS-, CCD- und InGaAs-Sensoren. Ausgereifte GenICam- und GigE Vision-Ökosysteme machen die Integration für Maschinenbauer vertraut und reduzieren Implementierungsunsicherheiten. Flächenscan-Systeme bleiben die Standardoption für viele neue Maschinenvision-Installationen. Ihre installierte Basis unterstützt einen großen Anteil etablierter Fabriksanwendungen.
Zeilenscan-Kameras werden bis 2031 voraussichtlich mit einer CAGR von 8,92 % wachsen. Sie eignen sich gut für Batterieelektrodenlinien, Solarzellen-Inspektion und pharmazeutische Filmbeschichtung, da sie kontinuierliche Materialien bei hohen Lineargeschwindigkeiten inspizieren. Ihr Format ermöglicht eine vollständige Inline-Abdeckung ohne die Datenbeschränkungen, die mit breitformatigen Flächenscan-Arrays verbunden sind. Diese Fähigkeit ist wichtig, da verpasste Bereiche von bewegtem Material zu Ausschuss, Nacharbeit oder nachgelagerten Produktfehlern führen können. Allied Vision brachte die FXO-Kameraserie mit wesentlich höheren Bildwiederholraten als frühere Modelle durch eine Hochbandbreiten-Glasfaserschnittstelle auf den Markt. Basler führte außerdem ein CoaXPress-over-Fiber-TDI-System ein, das hohe Bandbreite, schnelle Zeilenraten, hohe Auflösung und mehrere TDI-Stufen bietet. Push-Broom-Hyperspektralsysteme bleiben wichtig für die Lebensmittelsortierung und das Recycling, wo modulare Zeilenscan-Konfigurationen die Kosten pro inspizierter Einheit verbessern können.
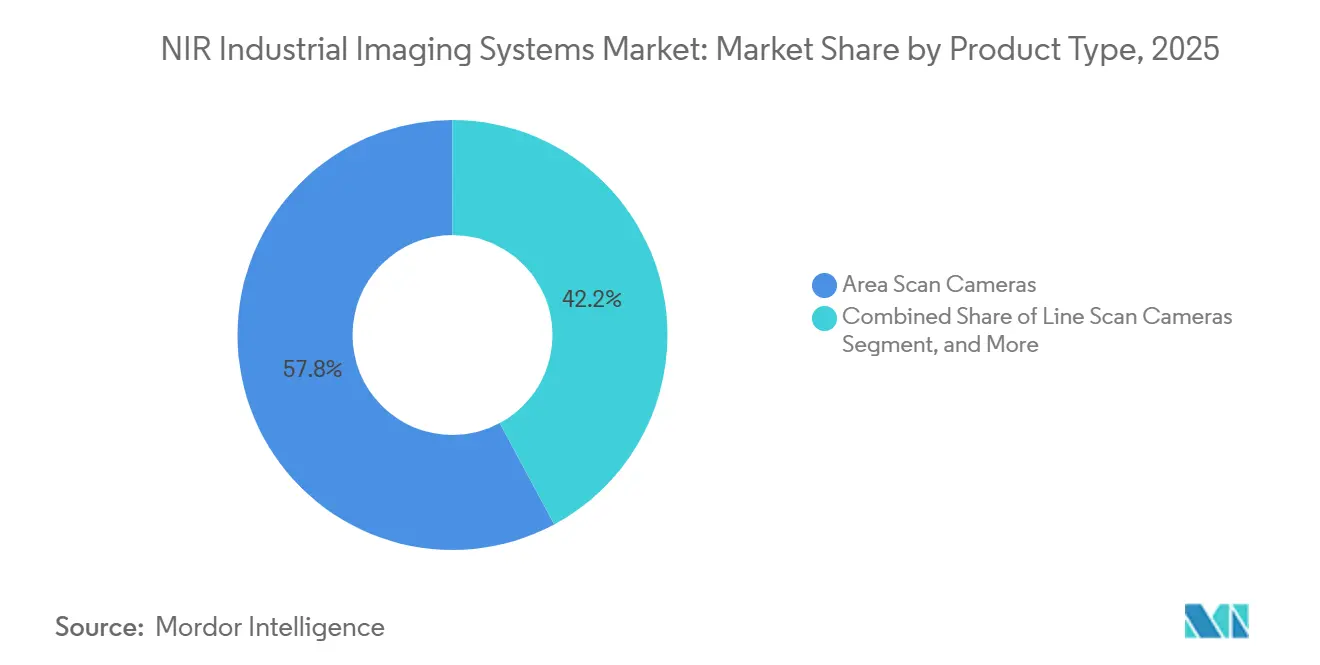
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Wellenlängenband: Erweitertes NIR unterstützt Batterie- und Feuchtigkeitserkennung
Das NIR-Band 701–1.000 nm entfiel im Jahr 2026 auf 44,26 % des Wellenlängensegments. Die Kompatibilität mit Silizium-CMOS und CCD macht dieses Band zum kostengünstigsten Einstiegspunkt für Lebensmittel-, Pharma- und allgemeine Fabriksanwendungen. Es unterstützt viele Inspektionsaufgaben ohne die Kosten erweiterter NIR-Komponenten. Der Bereich ist relevant, wo Hersteller eine grundlegende Materialdifferenzierung, Festwellenlängenprüfungen oder konventionelle Nah-Infrarot-Empfindlichkeit benötigen. Er bleibt eine etablierte Grundlage für den Markt für NIR-Industriebildgebungssysteme. Seine breite Gerätekompatibilität hilft Maschinenbauern, kostensensible Installationen zu bedienen und konventionelle Kameraarchitekturen beizubehalten.
Erweitertes NIR von 1.001 nm bis 1.700 nm wird bis 2031 voraussichtlich mit einer CAGR von 8,94 % wachsen. Dieser Bereich umfasst Wasserabsorptionsbänder, die beim Trocknen von Lebensmitteln und Pharmazeutika eingesetzt werden. Er ermöglicht auch die Silizium-Transparenz-Inspektion in der Halbleitergehäusung und die Kathodenmaterial-Unterscheidung in Lithium-Ionen-Zellen. Diese kombinierten Anwendungen machen den Bereich in mehreren der am schnellsten wachsenden Anwendungsgebiete relevant. Hamamatsu veröffentlichte seine G-Serie InGaAs-Sensoren für NIR-Hyperspektral-Bildgebung mit hohen Bildwiederholraten, einem weiten Dynamikbereich und USB-Konnektivität. Sichtbares NIR bleibt für die multispektrale Farbinspektion nützlich, während längerwelliges SWIR aufgrund der Notwendigkeit gekühlter InGaAs- oder MCT-Detektoren teuer bleibt. Teledyne führte die SCION-Kamerafamilie mit Sensorabdeckung ein, die sich in längerwelliges SWIR erstreckt, was auf anhaltende Investitionen in kommerzielle SWIR-Systeme hinweist.
Nach Sensortechnologie: InGaAs gewinnt an Bedeutung, während Quantenpunkt-Plattformen entstehen
Silizium-CMOS hielt im Jahr 2026 einen Anteil von 62,15 % am Sensortechnologie-Segment. Seine Position spiegelt günstige Kosten pro Pixel, konventionelle Foundry-Kompatibilität und bewährte Leistung bei sichtbaren und Nah-Infrarot-Wellenlängen wider. Silizium-CCD behält seinen Platz in wissenschaftlichen und Laborarbeiten, wo geringes Rauschen und ein hoher Dynamikbereich wichtig sind. CMOS ist die übliche Wahl für Industriesysteme, die eine zugängliche Sensorarchitektur und standardisierte Produktionskomponenten benötigen. Es unterstützt einen großen Teil des Sensorsegments in Standard-Maschinenvision-Installationen. Seine Reife gibt Lieferanten eine breite Basis kompatibler Komponenten, Software und Integrationswissen im Markt für NIR-Industriebildgebungssysteme.
InGaAs wird bis 2031 voraussichtlich mit einer CAGR von 9,21 % wachsen. Es wird bei der Durchsubstrat-Halbleiterinspektion, der Batterieelektroden-Analyse und der hyperspektralen Lebensmittel- und Pharmasortierung eingesetzt. Diese Anwendungen arbeiten jenseits der Wellenlängen, bei denen die Empfindlichkeit von Silizium-CMOS am stärksten ist. Teledynes SCION-Familie kombiniert hauseigene InGaAs- und VisGaAs-Sensorfertigung, Vakuumverpackung und Kameraelektronik in einer Plattform. Dieser vertikal integrierte Ansatz adressiert Leistungs- und Lieferkettenkosten-Überlegungen innerhalb der Sensorkategorie. Eine aktuelle Veröffentlichung in Nature Communications demonstrierte ein Dual-Band-NIR- und SWIR-PbS-kolloidales Quantenpunkt-Fokalebenen-Array mit geringem spektralen Übersprechen über beide Wellenlängenbänder. Verwandte SPIE-Arbeiten zeigten PbS-Quantenpunkt-Sensoren mit hoher Quanteneffizienz im NIR-Bereich und Wafer-Scale-Fertigungspotenzial, was die Kosten im Vergleich zu InGaAs senken könnte.
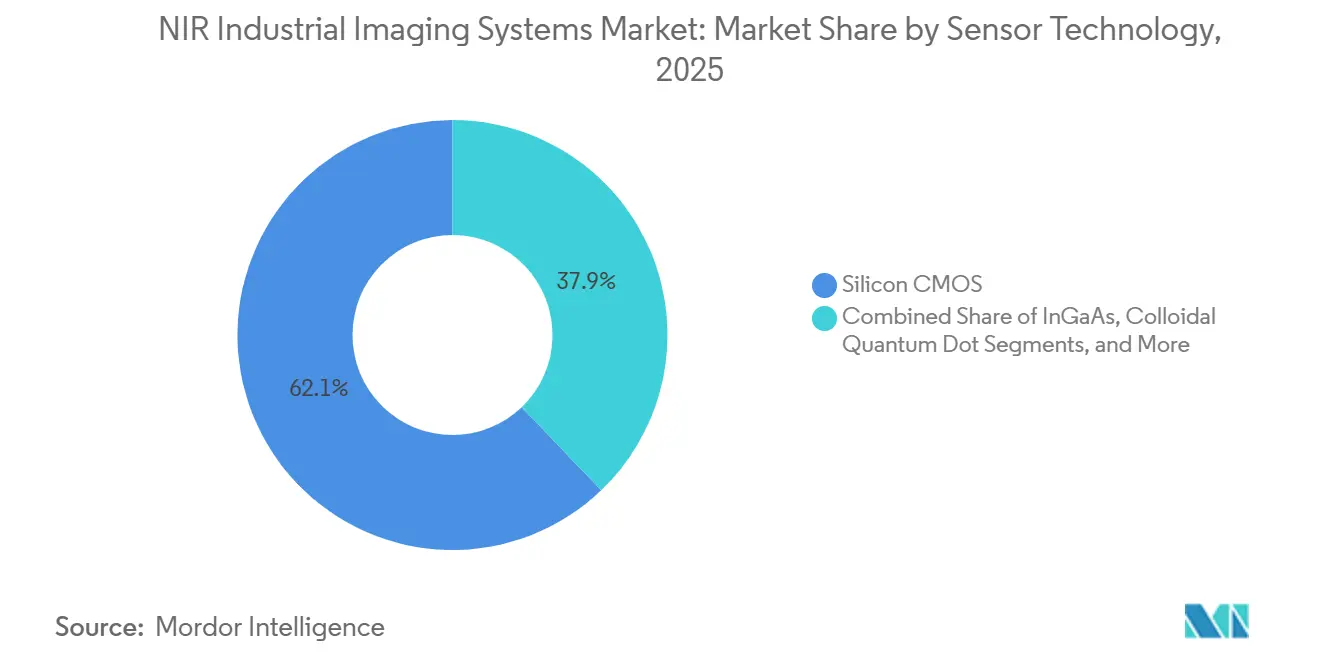
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Bildgebungsmodalität: Hyperspektral-Bildgebung zieht in die Produktion ein
Monochrom-Bildgebung hielt im Jahr 2026 einen Anteil von 48,73 % am Bildgebungsmodalitäts-Segment. Sie ist verbreitet in Hochgeschwindigkeits-Produktionslinien, die Festwellenlängen oder Bandpassfilter verwenden. Diese Systeme priorisieren Durchsatz und Kosteneffizienz gegenüber detaillierter Spektralauflösung. Multispektrale Bildgebung nimmt eine mittlere Position bei der Lebensmittelklassifizierung und der Inspektion pharmazeutischer Tabletten ein. Sie verwendet eine begrenzte Anzahl diskreter Wellenlängenbänder, wo vollständige Spektralwürfel nicht erforderlich sind. Monochrome Systeme bleiben daher ein wesentlicher Teil der Marktgröße für NIR-Industriebildgebungssysteme bei etablierten Inline-Aufgaben.
Hyperspektral-Bildgebung wird bis 2031 voraussichtlich mit einer CAGR von 9,16 % wachsen. Sie wird dort eingesetzt, wo Intensitätsbilder allein keine Beschichtungsgleichmäßigkeit, Feuchtigkeitsmuster, Polymertypen oder unterirdische Waferdefekte identifizieren können. Die Methode liefert pixelgenaue Spektralkarten anstelle eines einzelnen Intensitätsbildes, was detailliertere Materialentscheidungen unterstützt. Teledyne DALSA brachte im Mai 2026 die Kaleido SWIR-Hyperspektralkamera mit einer räumlichen Auflösung von 1.280 Pixeln und Zeilenraten über 2,3 kHz auf den Markt. Das System umfasst Spektralbandauswahl und Aberrationskorrektur für industrielle Maschinenbauer. Fluoreszenz- und Reflexionsbildgebung bleiben spezialisierte Methoden für die pharmazeutische Qualitätskontrolle und Forschungsumgebungen. Headwall Photonics und Hamamatsu demonstrierten auf der Automate 2025 Echtzeit-Defekt- und Kontaminationserkennung und zeigten, dass Hyperspektral-Plattformen einen breiteren Fertigungseinsatz unterstützen können.
Nach Endverbraucherbranche: Automobil und Elektrofahrzeuge wachsen, während Elektronik Kernbereich bleibt
Industriemaschinenhersteller und Materialproduzenten hielten im Jahr 2026 einen Anteil von 24,61 % am Endverbraucher-Segment. NIR-Inspektion unterstützt die Materialcharakterisierung, Sortierung und Prozesssteuerung in der Massenproduktion. Elektronik und Halbleiter bilden eine zweite wichtige Nachfragebasis durch Wafer-Inspektion, Leiterplatten-Verifizierung und fortschrittliche Gehäusung. Diese Anwendungen haben einen hohen Gerätewert, stabile technische Anforderungen und eine geringe Toleranz für versteckte Defekte. Lebensmittel- und Getränkehersteller nutzen NIR zur Feuchtigkeits-, Zucker- und Fremdkörpererkennung. Diese etablierten Anwendungen verankern die Nachfrage im gesamten Markt für NIR-Industriebildgebungssysteme.
Automobil und Elektrofahrzeuge werden bis 2031 voraussichtlich mit einer CAGR von 8,74 % wachsen. Die Batterieproduktion erfordert eine strenge Kontaminationskontrolle, da ein 50 µm großes Metallpartikel zum thermischen Durchgehen in einem fertiggestellten Pack beitragen kann. Diese Bedingung macht die vollständige Spektralinspektion zu einer Qualitäts- und Risikomanagementanforderung und nicht zu einer optionalen Prüfung. Lebensmittelhersteller wechseln ebenfalls zu Hyperspektralsystemen, da Käufer und Regulierungsbehörden Zusammensetzungsdaten mit Sicherheitsverifizierung fordern. Pharmazeutische und biotechnologische Anwender profitieren von der FDA-Leitlinie zur Prozessanalytischen Technologie, die die Inline-NIR-Analyse als Prozesssteuerungswerkzeug anerkennt. Bergbau-, Recycling- und Abfallbetreiber nutzen hyperspektrale Sortierung, um manuelle Sortierung und Einwellenlängen-Equipment zu ersetzen, da europäische Materialrückgewinnungsziele die automatisierte Rückgewinnung unterstützen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Einsatzform: Roboterarm-Systeme expandieren in flexiblen Fertigungszellen
Inline- und stationäre Produktionssysteme hielten im Jahr 2026 einen Anteil von 51,38 % am Einsatzform-Segment. Förderband-integrierte Kameras haben eine etablierte Basis in Lebensmittel-, Pharma-, Halbleiter- und Batterieanlagen. Stationäre Geometrie ist für viele dieser Anwendungen technisch ausreichend und kann kapitaleffizienter sein. Diese Systeme bieten konsistente Beleuchtung, Geschwindigkeit, Arbeitsabstand und Inspektionsbedingungen. Ihre Position spiegelt den Bedarf an wiederholbarer Inspektion innerhalb stabiler Prozesslayouts wider. Stationäre Installationen machen die größte Installationsbasis im Markt für NIR-Industriebildgebungssysteme aus.
Roboterarm-gestützte Systeme werden bis 2031 voraussichtlich mit einer CAGR von 8,83 % wachsen. Eine robotergestützte NIR-Kamera kann mehrere Teileformen und Betrachtungswinkel innerhalb flexibler Fertigungszellen inspizieren. Diese Flexibilität kann den Bedarf an mehreren stationären Inspektionsstationen reduzieren, wo die Aufgabe unterschiedliche Zugriffswinkel erfordert. BMWs Batteriebetrieb im Werk Woodruff nutzt mehr als 250 Roboter neben kontinuierlicher Inline-Dokumentation bei jedem Produktionsschritt. Labor- und Tischgeräte unterstützen Universitäts-, Auftragslabor- und pharmazeutische Prozessentwicklungsarbeiten, einschließlich Kalibrierung und Methodenentwicklung. Tragbare Systeme unterstützen Bergbau, Recycling-Inbetriebnahme und Lebensmittelsicherheits-Feldprobenahme, obwohl ihre Rolle durch Durchsatz- und Kalibrierungsstabilitätsbedürfnisse begrenzt ist.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 38,47 % am Markt für NIR-Industriebildgebungssysteme und wird bis 2031 voraussichtlich mit einer CAGR von 9,17 % wachsen. Chinas Kapazitätserweiterungen bei Batterien, Taiwans Fabs für fortschrittliche Knoten, Südkoreas Logik- und DRAM-Expansion sowie Indiens sich entwickelnde Halbleiterfabrikationsbasis schaffen Nachfrage im gesamten Geräte-Stack. Japan unterstützt sowohl Angebot als auch Nachfrage durch seine Industriebildgebungsunternehmen und inländische Halbleiterkunden. Hamamatsu begann im Juli 2026 mit dem Verkauf der Solid Cold Emmi-X Fehleranalyse-Kamera zum Preis von 130 Millionen JPY (882.000 USD) pro Einheit. Europäische Lieferanten intensivieren auch das direkte Engagement mit China, wie Specims Teilnahme an der Laser World of Photonics China im März 2026 zeigt.
Nordamerika ist ein hochwertiger Bereich im Markt für NIR-Industriebildgebungssysteme, unterstützt durch Halbleiterfertigung, Pharmafertigung und Lebensmittelsicherheitsanwendungen. Durch den CHIPS Act geförderte inländische Fertigungsinvestitionen, einschließlich TSMC-Kapazitäten in Arizona und Intels inländischen Knoten, unterstützen einen mehrjährigen Bedarf an fortschrittlicher Wafer-Inspektion. General Motors' BVSeal-Batteriewannen-Inspektionssystem und BMWs Woodruff-Betrieb zeigen Automobilinvestitionen in der Region. Kanada trägt durch Teledyne DALSA in Waterloo, Ontario, eine Photonik-Fertigungsbasis bei. Mexiko entwickelt sich zu einem Nearshoring-Standort für die Batterieassemblierung und zugehörige Inspektionsausrüstung.
Europa behält eine wichtige Versorgungsrolle im Markt für NIR-Industriebildgebungssysteme, wobei deutsche Unternehmen wie Basler und IDS industrielle Kunden weltweit bedienen. Baslers GMSL- und CoaXPress-over-Fiber-Produktaktivitäten im Jahr 2026 spiegeln anhaltende Investitionen in Systeme für eingebettete und Halbleiteranwendungen wider. Europäische Kreislaufwirtschaftspolitiken unterstützen auch die Nachfrage nach NIR-Recyclingausrüstung in Deutschland, Frankreich und dem Vereinigten Königreich. Südamerika, der Nahe Osten und Afrika bleiben aufstrebende Gebiete, in denen Lebensmittelverarbeitung, Landwirtschaft und Bergbau zentrale Anwendungen sind. Die Einführung in diesen Regionen wird durch Integrationsfähigkeit und Kapitalkosten-Sensibilität eingeschränkt. Die Türkei und die Vereinigten Arabischen Emirate haben im Rahmen von Programmen zur industriellen Diversifizierung Interesse an Lebensmittelsicherheit und nachgelagerter petrochemischer Inspektion gezeigt.

Wettbewerbslandschaft
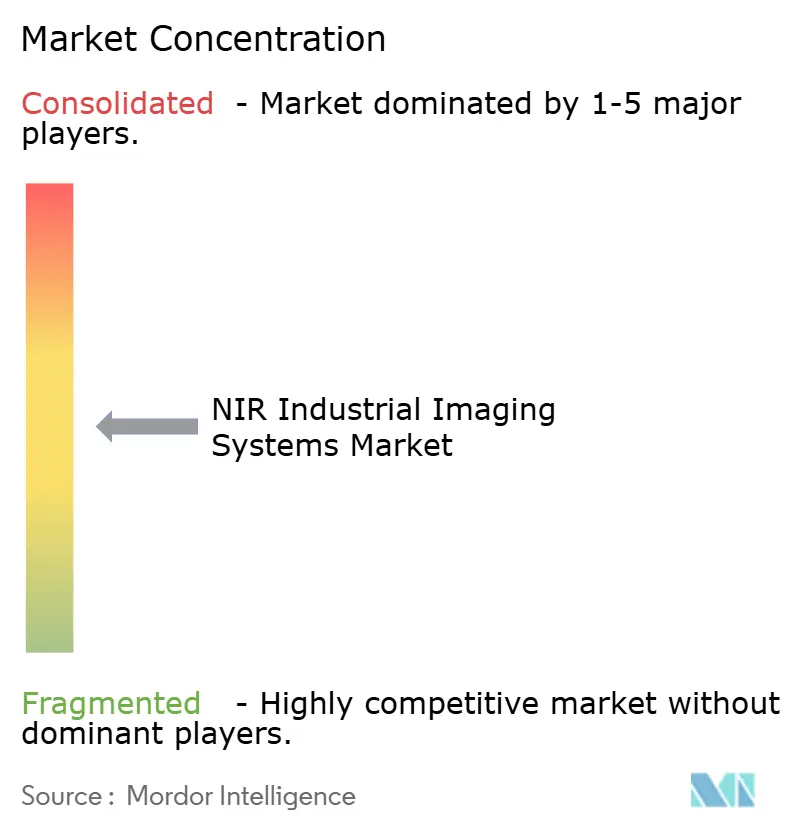
Der Markt für NIR-Industriebildgebungssysteme ist auf Systemebene mäßig konsolidiert und über Sensoren, Optiken und Software fragmentiert. Diese Struktur begünstigt Lieferanten, die mehrere Ebenen des technischen Stacks verwalten können. Teledyne hat durch Sensorfertigung, Vakuumverpackung, Kameraelektronik und Anwendungssoftware eine breite Position. Die SCION-Kamerafamilie vom Januar 2026 und die Kaleido-Hyperspektralkamera vom Mai 2026 veranschaulichen seinen integrierten Produktansatz. Integrierte Angebote können Komponentenkompatibilitäts- und Lieferkettenbedenken für Maschinenbauer reduzieren.
Europäische Spezialisten, darunter Basler, Allied Vision, IDS Imaging und Xenics, konkurrieren im Markt für NIR-Industriebildgebungssysteme durch Anwendungsleistung, Umgebungsbeständigkeit und Schnittstellenwahl. Basler führte im April 2026 eine CoaXPress-over-Fiber-TDI-Plattform für die Hochbandbreiten-Halbleiter- und Flachbildschirm-Inspektion ein. Allied Vision brachte im Juli 2026 die FXO 100GigE-Serie für die Hochdurchsatz-2D- und 3D-Inspektion auf den Markt. Cognex führte im April 2026 den In-Sight 6900 Controller mit bis zu 157 TOPS eingebetteter KI-Leistung ein. Cognex meldete einen Umsatz von 994 Millionen USD im Geschäftsjahr 2025 und eine bereinigte EBITDA-Marge von 21,5 %, was anhaltende Produktinvestitionen unterstützt.
Headwall Photonics, Specim, HySpex und Norsk Elektro Optikk konkurrieren im Markt für NIR-Industriebildgebungssysteme bei Hyperspektralsystemen. Ihre Ausrüstung wird mit Chemometrie-Software und Fabrik-Kalibrierung für Anwendungen wie Lebensmittelsortierung, Recycling und Materialinspektion kombiniert. Headwall übernahm 2025 EVK DI Kerschhaggl GmbH und erweiterte damit seine Fähigkeiten in Hyperspektral-Bildgebung, Beleuchtung und Verarbeitung. Die Systemintegration bleibt wichtig, da validierte Modelle für Elektrodenbeschichtungen, pharmazeutische Tabletten und Plastiksortierung schwer zu reproduzieren sind. GigE Vision- und GenICam-Standards, die vom Europäischen Maschinenvisionsverband gepflegt werden, reduzieren Hardware-Wechselbarrieren. Der Wettbewerb beruht daher zunehmend auf Software, Anwendungsexpertise und Spektralmodell-Bibliotheken.
Marktführer im Bereich NIR-Industriebildgebungssysteme
-
Teledyne Technologies Incorporated
-
Allied Vision Technologies GmbH
-
Specim, Spectral Imaging Ltd.
-
Exosens
-
JAI A/S
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Allied Vision brachte die FXO 100GigE-Kameraserie auf Basis von Sony Pregius S Global-Shutter-Sensoren auf den Markt, darunter die Modelle 24,5 MP fxo925x und 12,3 MP fxo926x. Die Kameras lieferten eine 4-fache Erhöhung der Bildwiederholrate gegenüber 24-MP-Modellen der Vorgeneration durch eine 100GigE QSFP28-Glasfaserschnittstelle mit RDMA über Kabelstrecken bis zu 10 km. Sie zielen auf den Hochdurchsatz-2D- und 3D-Einsatz in der automatisierten optischen Inspektion in der Halbleiter- und Elektronikfertigung, Metrologie und Lasertriangulation ab.
- Juli 2026: Hamamatsu Photonics begann am 7. Juli 2026 mit dem Verkauf der Solid Cold Emmi-X Emissionsmikroskop-Kamera. Das Produkt zielte auf die fortschrittliche Halbleiter-Fehleranalyse bei 400 mV Betriebsbedingungen an führenden Knoten ab. Es wurde zum Preis von 130 Millionen JPY (882.000 USD) pro Einheit mit einem jährlichen Erstjahres-Verkaufsziel von 10 Einheiten angeboten.
- Mai 2026: Teledyne DALSA brachte Kaleido auf den Markt, eine SWIR-Hyperspektralkamera mit einer räumlichen Auflösung von 1.280 Pixeln und Zeilenraten über 2,3 kHz über eine 10-GigE-Schnittstelle. Die Plattform integrierte Sensor, Spektrograf und Schnittstelle für Recycling, Lebensmittelsicherheit, Pharmazeutika und Abfallmanagement. Sie umfasste Spektralbandauswahl und Metadaten-Tagging zur Reduzierung des nachgelagerten Verarbeitungsaufwands.
- Mai 2026: Cognex Corporation brachte die Edge-KI-Bildgebungssysteme In-Sight 3900 und In-Sight 6900 auf den Markt. Der In-Sight 3900 nutzte Qualcomm Dragonwing-Technologie, verarbeitete Inspektionen bis zu 4-mal schneller als frühere Systeme, unterstützte bis zu 25 MP Auflösung und bot IP67-Schutz. Der In-Sight 6900 Vision Controller nutzte NVIDIA Jetson-Technologie mit bis zu 157 TOPS für die Inspektion in den Bereichen Halbleiter, Automobil, Verpackung und Unterhaltungselektronik.


Globaler Berichtsumfang für den Markt für NIR-Industriebildgebungssysteme
Der Markt für NIR-Industriebildgebungssysteme umfasst Kameras, Sensoren und integrierte Bildgebungslösungen, die Nah-Infrarot-Licht (NIR) typischerweise im Bereich von 700–1.700 nm erfassen und analysieren, für die berührungslose Inspektion, Materialanalyse und Prozessüberwachung in industriellen Umgebungen. Diese Systeme umfassen NIR-Flächen- und Zeilenscan-Kameras, Hyperspektral- und Multispektral-Imager, Linsen, Beleuchtung und Software für die Echtzeit-Spektral- und Raumanalyse.
Der Bericht über NIR-Industriebildgebungssysteme ist segmentiert nach Produkttyp (Flächenscan-Kameras, Zeilenscan-Kameras und weitere Produkttypen), Wellenlängenband (Sichtbares NIR (400–700 nm), NIR (701–1.000 nm), Erweitertes NIR (1.001–1.700 nm) und SWIR (1.701–2.500 nm)), Sensortechnologie (Silizium-CMOS, Silizium-CCD, InGaAs, Kolloidale Quantenpunkte und weitere Sensortechnologien), Bildgebungsmodalität (Monochrom-Bildgebung, Multispektrale Bildgebung, Hyperspektrale Bildgebung und Fluoreszenz- und Reflexionsbildgebung (Spezialität)), Endverbraucherbranche (Elektronik und Halbleiter, Lebensmittel und Getränke, Pharmazeutika und Biotechnologie, Automobil und Elektrofahrzeuge, Industriemaschinenhersteller und Materialproduzenten, Bergbau-, Recycling- und Abfallbetreiber, Forschungsinstitute und Auftragslabore sowie weitere Endverbraucherbranchen), Einsatzform (Inline-/Stationäre Produktionssysteme, Roboterarm-gestützte Systeme, Labor- und Tischsysteme sowie Tragbare und Feldsysteme) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Flächenscan-Kameras |
| Zeilenscan-Kameras |
| Weitere Produkttypen |
| Sichtbares NIR (400–700 nm) |
| NIR (701–1.000 nm) |
| Erweitertes NIR (1.001–1.700 nm) |
| SWIR (1.701–2.500 nm) |
| Silizium-CMOS |
| Silizium-CCD |
| InGaAs |
| Kolloidale Quantenpunkte |
| Weitere Sensortechnologien |
| Monochrom-Bildgebung |
| Multispektrale Bildgebung |
| Hyperspektrale Bildgebung |
| Fluoreszenz- und Reflexionsbildgebung (Spezialität) |
| Elektronik und Halbleiter |
| Lebensmittel und Getränke |
| Pharmazeutika und Biotechnologie |
| Automobil und Elektrofahrzeuge |
| Industriemaschinenhersteller und Materialproduzenten |
| Bergbau-, Recycling- und Abfallbetreiber |
| Forschungsinstitute und Auftragslabore |
| Weitere Endverbraucherbranchen |
| Inline-/Stationäre Produktionssysteme |
| Roboterarm-gestützte Systeme |
| Labor- und Tischsysteme |
| Tragbare und Feldsysteme |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Taiwan | |
| Indien | |
| Australien | |
| Übriges Asien-Pazifik | |
| Naher Osten | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Übriges Afrika |
| Nach Produkttyp | Flächenscan-Kameras | |
| Zeilenscan-Kameras | ||
| Weitere Produkttypen | ||
| Nach Wellenlängenband | Sichtbares NIR (400–700 nm) | |
| NIR (701–1.000 nm) | ||
| Erweitertes NIR (1.001–1.700 nm) | ||
| SWIR (1.701–2.500 nm) | ||
| Nach Sensortechnologie | Silizium-CMOS | |
| Silizium-CCD | ||
| InGaAs | ||
| Kolloidale Quantenpunkte | ||
| Weitere Sensortechnologien | ||
| Nach Bildgebungsmodalität | Monochrom-Bildgebung | |
| Multispektrale Bildgebung | ||
| Hyperspektrale Bildgebung | ||
| Fluoreszenz- und Reflexionsbildgebung (Spezialität) | ||
| Endverbraucherbranche | Elektronik und Halbleiter | |
| Lebensmittel und Getränke | ||
| Pharmazeutika und Biotechnologie | ||
| Automobil und Elektrofahrzeuge | ||
| Industriemaschinenhersteller und Materialproduzenten | ||
| Bergbau-, Recycling- und Abfallbetreiber | ||
| Forschungsinstitute und Auftragslabore | ||
| Weitere Endverbraucherbranchen | ||
| Nach Einsatzform | Inline-/Stationäre Produktionssysteme | |
| Roboterarm-gestützte Systeme | ||
| Labor- und Tischsysteme | ||
| Tragbare und Feldsysteme | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Taiwan | ||
| Indien | ||
| Australien | ||
| Übriges Asien-Pazifik | ||
| Naher Osten | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für NIR-Industriebildgebungssysteme?
Die Marktgröße für NIR-Industriebildgebungssysteme wird im Jahr 2026 auf 1,96 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 8,37 % 2,93 Milliarden USD erreichen.
Was treibt die Einführung von NIR-Industriebildgebungssystemen an?
Fabrikautomatisierung, Halbleiter-Ausbeute-Kontrolle, Qualitätsanforderungen an Elektrofahrzeugbatterien und KI-gestützte Inspektion unterstützen die Einführung.
Welcher Produkttyp führt bei NIR-Industriebildgebungssystemen?
Flächenscan-Kameras führten das Produkttyp-Segment im Jahr 2026 mit einem Anteil von 57,84 % an, unterstützt durch Wafer- und Leiterplatten-Inspektion.
Welche Sensortechnologie wächst am schnellsten?
InGaAs wird bis 2031 voraussichtlich mit einer CAGR von 9,21 % wachsen, da es erweiterte NIR-Anwendungen in Batterien, Halbleitern und der Hyperspektral-Inspektion unterstützt.
Welche Region hat die stärksten Aussichten für NIR-Industriebildgebungssysteme?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 38,47 % und wird bis 2031 voraussichtlich mit einer CAGR von 9,17 % wachsen.
Warum werden Hyperspektralsysteme bei der industriellen Inspektion eingesetzt?
Hyperspektralsysteme helfen dabei, Materialzusammensetzung, Beschichtungsgleichmäßigkeit, Feuchtigkeitsverteilung, Kontamination und versteckte Defekte zu identifizieren, die herkömmliche Kameras übersehen können.
Seite zuletzt aktualisiert am:



