
Taille et part du marché des systèmes d'imagerie industrielle NIR
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 1.96 Milliards de dollars |
| Taille du Marché (2031) | 2.93 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.37 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des systèmes d'imagerie industrielle NIR par Mordor Intelligence
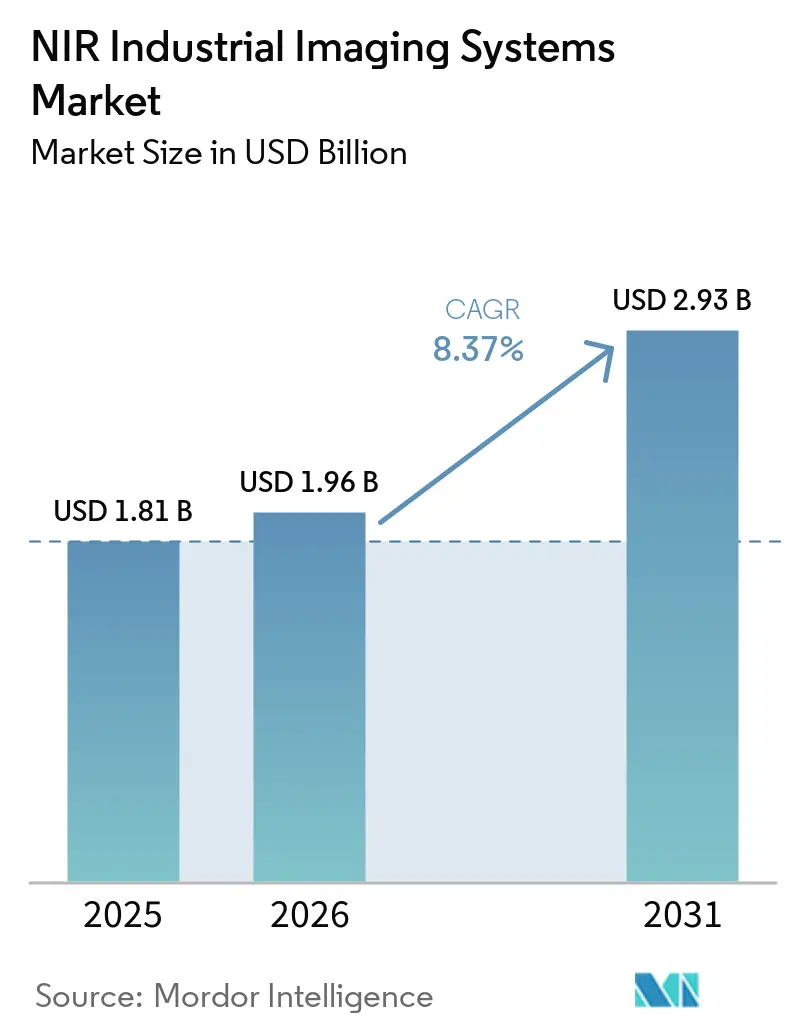
La taille du marché des systèmes d'imagerie industrielle NIR était évaluée à 1,81 milliard USD en 2025 et devrait s'étendre de 1,96 milliard USD en 2026 à 2,93 milliards USD d'ici 2031, à un CAGR de 8,37 % durant la période de prévision (2026-2031). L'automatisation des usines accroît le besoin de méthodes d'inspection capables de fonctionner en continu à la cadence de production. Les usines de batteries, de semi-conducteurs et d'électronique ajoutent des postes d'inspection au fur et à mesure qu'elles construisent de nouvelles capacités, plutôt que de s'appuyer uniquement sur la demande de remplacement. L'analyse spectrale assistée par l'IA rend également les caméras plus utiles dans le contrôle des procédés, car elle peut transformer les données d'image en décisions qualité immédiates. Les fournisseurs répondent avec des caméras plus rapides, une couverture de longueur d'onde plus large, des boîtiers robustes et des systèmes informatiques embarqués. Le marché des systèmes d'imagerie industrielle NIR offre donc des opportunités là où les fabricants doivent inspecter les matériaux, les revêtements, l'humidité et les défauts cachés sans ralentir la ligne.
Points clés du rapport
- Par type de produit, les caméras à balayage de surface détenaient 57,84 % de la part du marché des systèmes d'imagerie industrielle NIR en 2026, tandis que les caméras à balayage linéaire devraient se développer à un CAGR de 8,92 % jusqu'en 2031.
- Par bande de longueur d'onde, le NIR (701-1 000 nm) représentait 44,26 % du segment en 2026, tandis que le NIR étendu (1 001-1 700 nm) devrait se développer à un CAGR de 8,94 % jusqu'en 2031.
- Par technologie de capteur, le CMOS silicium détenait 62,15 % du segment en 2026, tandis que l'InGaAs devrait se développer à un CAGR de 9,21 % jusqu'en 2031.
- Par modalité d'imagerie, l'imagerie monochrome détenait 48,73 % du segment en 2026, tandis que l'imagerie hyperspectrale devrait se développer à un CAGR de 9,16 % jusqu'en 2031.
- Par secteur d'utilisation final, les machines industrielles et les producteurs de matériaux détenaient 24,61 % du segment en 2026, tandis que l'automobile et les véhicules électriques devraient se développer à un CAGR de 8,74 % jusqu'en 2031.
- Par déploiement, les systèmes de production en ligne et fixes détenaient 51,38 % du segment en 2026, tandis que les systèmes montés sur bras robotique devraient se développer à un CAGR de 8,83 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 38,47 % du segment en 2026 et devrait se développer à un CAGR de 9,17 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives mondiales du marché des systèmes d'imagerie industrielle NIR
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Automatisation des usines et inspection en ligne à grande vitesse | +2.1% | Mondial, concentré dans le cœur de l'Asie-Pacifique et en Amérique du Nord | Court terme (≤ 2 ans) |
| Classification des matériaux assistée par l'IA et inférence en périphérie | +1.8% | Mondial, adoption précoce en Asie-Pacifique et en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de correction du rendement dans les semi-conducteurs et l'électronique | +1.5% | Cœur de l'Asie-Pacifique, Chine, Corée du Sud, Taïwan et Japon, avec des retombées en Amérique du Nord | Court terme (≤ 2 ans) |
| Expansion de la fabrication de batteries pour véhicules électriques et de matériaux avancés | +1.2% | Cœur de l'Asie-Pacifique, avec des retombées en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Inspection non destructive de l'humidité, des revêtements et des défauts internes | +0.9% | Mondial | Moyen terme (2-4 ans) |
| Commercialisation de capteurs InGaAs et SWIR à moindre coût | +0.7% | Mondial, porté par l'Amérique du Nord et l'Europe du côté de l'offre | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Automatisation des usines et inspection en ligne à grande vitesse
Les lignes de production automatisées nécessitent des contrôles qualité capables de suivre le rythme de la fabrication en continu. Dans le revêtement d'électrodes de batteries, les équipements à balayage linéaire NIR doivent couvrir la totalité de la bande à des vitesses supérieures à 45 m/min et à des intervalles d'inspection de 200 µm. Cette exigence devient une référence de production dans les gigafactories chinoises. Les installations de CATL à Yibin et Ningde ont utilisé des systèmes hybrides hyperspectraux et à balayage linéaire CCD, notamment des équipements Specim FX17e fonctionnant de 900 nm à 1 700 nm à 670 images par seconde et détectant plus de 30 classes de défauts en temps réel.[1]Specim, Spectral Imaging Ltd., "Specim présente ses solutions d'imagerie hyperspectrale au Laser World of Photonics China 2026," Specim, specim.com Le marché des systèmes d'imagerie industrielle NIR bénéficie de l'ajout par les fournisseurs de caméras d'une sensibilité proche infrarouge aux équipements prêts pour l'usine, ce qui réduit le coût d'entrée pour les fabricants de taille plus modeste. Les exigences documentaires des normes ISO 9001 et IATF 16949 soutiennent également l'utilisation d'enregistrements d'inspection traçables dans la production automobile.
Classification des matériaux assistée par l'IA et inférence en périphérie
Le traitement par l'IA au niveau de la caméra réduit le besoin de matériel informatique séparé à proximité d'une ligne de production. Cognex a lancé le contrôleur de vision In-Sight 6900 en avril 2026 avec la technologie NVIDIA Jetson et jusqu'à 157 TOPS de performances IA. Le contrôleur prend en charge la classification à partir de quelques échantillons en utilisant 10 à 20 images d'entraînement, ce qui peut réduire le travail de déploiement de modèles pour les lignes de plus petite taille. Le traitement en périphérie peut également permettre de réaffecter une caméra à différentes tâches d'inspection sans nécessiter une infrastructure informatique externe complète. Le Fraunhofer IPMS a démontré une caméra hyperspectrale compacte embarquant de l'IA qui identifie les régions d'intérêt avant de déclencher une analyse spectrale détaillée. Cette approche peut réduire le volume de données et la charge de traitement sur le marché des systèmes d'imagerie industrielle NIR.
Demande de correction du rendement dans les semi-conducteurs et l'électronique
Les nœuds de semi-conducteurs avancés nécessitent des méthodes d'inspection capables de révéler les défauts sous les surfaces de silicium. Le silicium devient optiquement transparent aux longueurs d'onde proche infrarouge plus longues, permettant aux systèmes NIR et SWIR d'inspecter les plaquettes liées, les vias traversant le silicium et les interfaces d'emballage avancé. Une étude publiée dans Light: Advanced Manufacturing a démontré des mesures de profondeur de vias traversant le silicium hautement reproductibles à travers une plaquette de silicium en utilisant des longueurs d'onde proche infrarouge. Samsung a présenté une méthode d'inspection améliorée par l'IA pour les nœuds de semi-conducteurs avancés lors de la conférence SPIE, faisant état d'une meilleure détection des défauts et d'une réduction significative du budget de révision par microscopie électronique à balayage. Ces résultats font de l'inspection assistée par le NIR un outil important de protection du rendement sur le marché des systèmes d'imagerie industrielle NIR. Le NEDO et Nikon au Japon ont également développé un système de métrologie d'alignement à large bande visible-NIR pour la fabrication de semi-conducteurs de nouvelle génération.[2]NEDO et Nikon, "Système de mesure d'alignement de plaquettes utilisant une optique NIR à large bande," Communiqué de presse IZA, iza.ne.jp
Expansion de la fabrication de batteries pour véhicules électriques et de matériaux avancés
Les fabricants de batteries appliquent l'imagerie spectrale au revêtement des électrodes, au remplissage de l'électrolyte et à la vérification finale du joint. Chaque étape présente des modes de défaillance détectables sans contact lorsque le système fonctionne à la cadence de la ligne. L'opération de batterie haute tension Gen6 de BMW à l'usine de Woodruff utilise plus de 250 robots et une surveillance en ligne assistée par l'IA tout au long de la production. General Motors a développé le système BVSeal, qui utilise des caméras d'imagerie de gaz sur des cobots pour identifier les fuites des bacs de batteries sur la ligne de production.[3]General Motors, "GM développe une inspection automatisée pour les batteries de véhicules électriques," Vision Systems Design, vision-systems.com La tomographie par cohérence optique NIR est également appliquée aux films d'emballage de batteries et au ruban des languettes d'électrodes, car elle fournit une imagerie à l'échelle du micron des structures multicouches. Ces exigences soutiennent le marché des systèmes d'imagerie industrielle NIR à mesure que les conceptions de blocs-batteries deviennent plus complexes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Coût élevé des capteurs InGaAs et des optiques spécialisées | -1.3% | Mondial, particulièrement contraignant en Asie du Sud, en Asie du Sud-Est et en Amérique du Sud | Court terme (≤ 2 ans) |
| Pénurie d'expertise en modélisation spectrale et en intégration | -0.8% | Mondial, plus aiguë dans les économies manufacturières émergentes | Moyen terme (2-4 ans) |
| Dérive de calibration dans les environnements de production | -0.5% | Mondial, concentré dans les environnements à haute température et chimiquement agressifs | Moyen terme (2-4 ans) |
| Visibilité limitée du retour sur investissement dans la fabrication à faible volume | -0.4% | National, avec des barrières à l'adoption précoce dans la fabrication en petites séries et les ateliers à la commande | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des capteurs InGaAs et des optiques spécialisées
Les réseaux de plans focaux InGaAs permettent l'imagerie NIR étendue et SWIR, mais leur processus de fabrication reste coûteux. La liaison des réseaux de photodiodes InGaAs aux circuits intégrés de lecture en silicium limite les tailles de plaquettes, affectant le rendement et maintenant les prix des caméras industrielles à un niveau élevé. Ce coût crée une barrière à l'adoption pour les fabricants de taille intermédiaire, notamment en Asie du Sud et en Asie du Sud-Est. Une étude récente publiée dans Sensors a rapporté que les capteurs SWIR à points quantiques colloïdaux d'InAs peuvent offrir une plage dynamique élevée et une forte efficacité quantique externe grâce au dépôt monolithique de couches minces sur des circuits de lecture en silicium. Les optiques spécialisées qui préservent la mise au point sur de grands formats de capteurs et des longueurs d'onde NIR étendues ajoutent des coûts supplémentaires sur le marché des systèmes d'imagerie industrielle NIR.
Pénurie d'expertise en modélisation spectrale et en intégration
Les systèmes d'imagerie NIR nécessitent des modèles chimiométriques validés qui traduisent les schémas spectraux en décisions qualité. Le développement de ces modèles requiert des connaissances en optique, une expérience des procédés de production, un éclairage approprié et une capacité de traitement en temps réel. Cette combinaison de compétences est limitée et ne peut pas être facilement remplacée par un recrutement général en apprentissage automatique. Headwall Photonics identifie les modèles calibrés, l'architecture d'éclairage et le traitement en temps réel comme des prérequis pour une inspection hyperspectrale fiable. Les fabricants peuvent donc faire face à des périodes de déploiement de 6 à 18 mois avant qu'un système atteigne la qualification de production. Cette spécialisation façonne les délais de déploiement sur l'ensemble du marché des systèmes d'imagerie industrielle NIR.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les caméras à balayage linéaire gagnent en importance sur les lignes haut débit
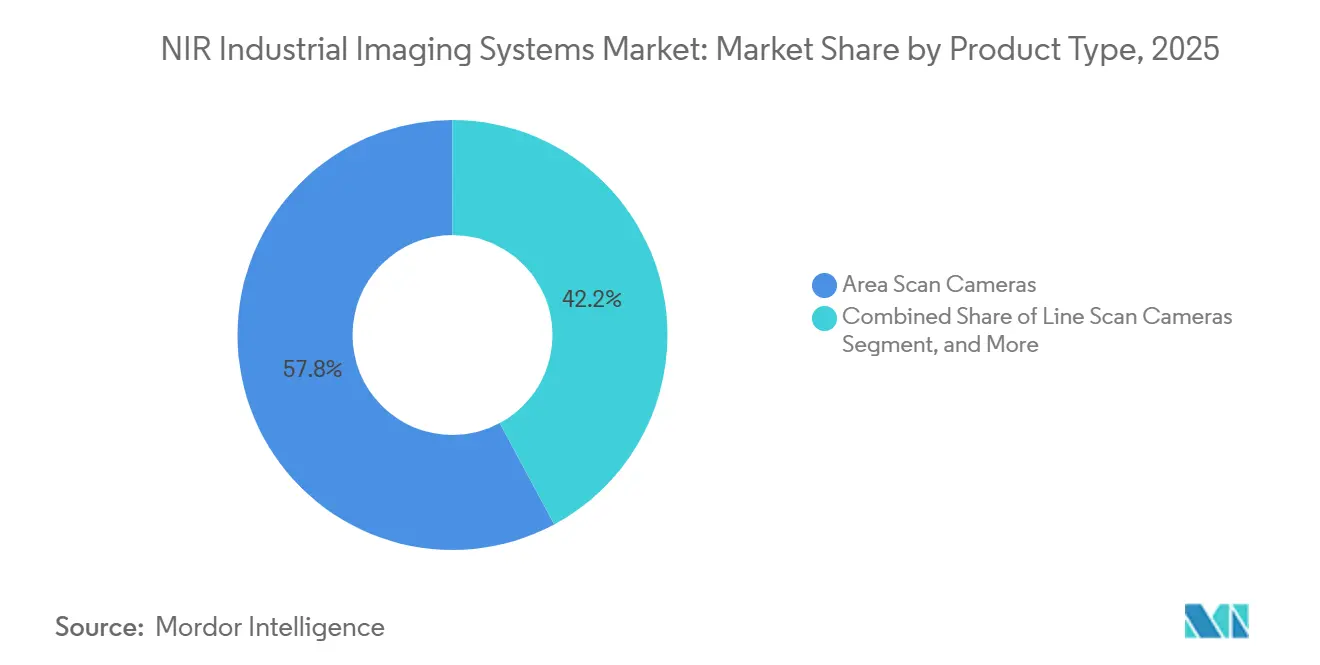
Les caméras à balayage de surface détenaient 57,84 % du segment par type de produit en 2026. Cette position reflète leur utilisation dans l'inspection des plaquettes de semi-conducteurs et des circuits imprimés, où les pièces stationnaires conviennent à la capture d'images bidimensionnelles et à la géométrie de production établie. Les caméras sont disponibles de 2 MP à 25 MP et fonctionnent avec des capteurs CMOS silicium, CCD et InGaAs. Les écosystèmes GenICam et GigE Vision matures rendent l'intégration familière pour les constructeurs de machines et réduisent l'incertitude de mise en œuvre. Les systèmes à balayage de surface restent l'option par défaut pour de nombreux nouveaux déploiements de vision industrielle. Leur base installée soutient une large part des applications d'usine établies.
Les caméras à balayage linéaire devraient se développer à un CAGR de 8,92 % jusqu'en 2031. Elles sont bien adaptées aux lignes d'électrodes de batteries, à l'inspection des cellules solaires et au revêtement de films pharmaceutiques, car elles inspectent les matériaux continus à des vitesses linéaires élevées. Leur format permet une couverture en ligne complète sans les contraintes de données associées aux réseaux à balayage de surface grand format. Cette capacité est importante car les zones manquées de matériaux en mouvement peuvent entraîner des rebuts, des retouches ou des défaillances de produits en aval. Allied Vision a lancé la gamme de caméras FXO avec des cadences d'images nettement plus élevées que les modèles précédents grâce à une interface fibre à haute bande passante. Basler a également introduit un système TDI CoaXPress sur fibre offrant une haute bande passante, des cadences de lignes rapides, une haute résolution et plusieurs étages TDI. Les systèmes hyperspectraux à balayage par poussée restent importants pour le tri alimentaire et le recyclage, où les configurations modulaires à balayage linéaire peuvent améliorer le coût par unité inspectée.


Par bande de longueur d'onde : le NIR étendu soutient la détection des batteries et de l'humidité
La bande NIR 701-1 000 nm représentait 44,26 % du segment par longueur d'onde en 2026. La compatibilité avec les capteurs CMOS silicium et CCD fait de cette bande le point d'entrée le moins coûteux pour les applications alimentaires, pharmaceutiques et d'usine générale. Elle prend en charge de nombreuses tâches d'inspection sans le coût des composants NIR étendus. La plage est pertinente là où les fabricants ont besoin d'une différenciation de base des matériaux, de contrôles à longueur d'onde fixe ou d'une sensibilité proche infrarouge conventionnelle. Elle reste une base établie pour le marché des systèmes d'imagerie industrielle NIR. Sa large compatibilité avec les appareils aide les constructeurs de machines à servir les déploiements sensibles aux coûts et à conserver les architectures de caméras conventionnelles.
Le NIR étendu de 1 001 nm à 1 700 nm devrait se développer à un CAGR de 8,94 % jusqu'en 2031. Cette plage comprend les bandes d'absorption de l'eau utilisées dans le séchage alimentaire et pharmaceutique. Elle permet également l'inspection par transparence du silicium dans l'emballage des semi-conducteurs et la discrimination des matériaux cathodiques dans les cellules lithium-ion. Ces utilisations combinées rendent la plage pertinente dans plusieurs des domaines d'application à la croissance la plus rapide. Hamamatsu a lancé ses capteurs InGaAs de la série G pour l'imagerie hyperspectrale NIR, offrant des cadences d'images élevées, une large plage dynamique et une connectivité USB. Le NIR visible reste utile pour l'inspection couleur multispectrale, tandis que le SWIR à plus longue longueur d'onde reste coûteux car il nécessite des détecteurs InGaAs ou MCT refroidis. Teledyne a introduit la famille de caméras SCION avec une couverture de capteur s'étendant dans le SWIR à plus longue longueur d'onde, indiquant un investissement continu dans les systèmes SWIR commerciaux.
Par technologie de capteur : l'InGaAs gagne du terrain à mesure que les plateformes à points quantiques émergent
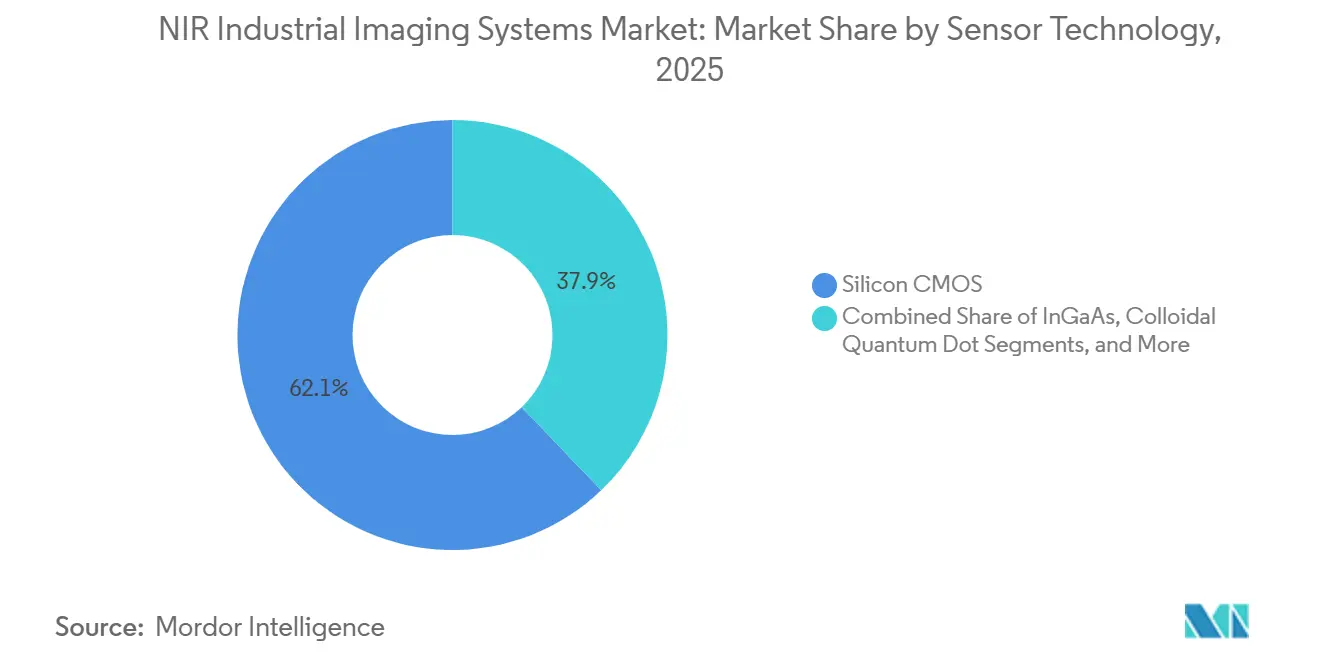
Le CMOS silicium détenait 62,15 % du segment par technologie de capteur en 2026. Sa position reflète un coût par pixel favorable, une compatibilité avec les fonderies conventionnelles et des performances éprouvées aux longueurs d'onde visibles et proche infrarouge. Le CCD silicium conserve une place dans les travaux scientifiques et de laboratoire où un faible bruit et une large plage dynamique sont importants. Le CMOS est le choix courant pour les systèmes industriels qui nécessitent une architecture de capteur accessible et des composants de production standard. Il soutient une grande partie du segment des capteurs dans les installations de vision industrielle standard. Sa maturité offre aux fournisseurs une large base de composants compatibles, de logiciels et de connaissances en intégration sur le marché des systèmes d'imagerie industrielle NIR.
L'InGaAs devrait se développer à un CAGR de 9,21 % jusqu'en 2031. Il est utilisé dans l'inspection de semi-conducteurs à travers le substrat, l'analyse des électrodes de batteries et le tri hyperspectral des aliments et des produits pharmaceutiques. Ces applications fonctionnent au-delà des longueurs d'onde où la sensibilité du CMOS silicium est la plus forte. La famille SCION de Teledyne combine la fabrication de capteurs InGaAs et VisGaAs en interne, l'emballage sous vide et l'électronique de caméra sur une seule plateforme. Cette approche verticalement intégrée répond aux considérations de performance et de coût de la chaîne d'approvisionnement au sein de la catégorie des capteurs. Un article récent publié dans Nature Communications a démontré un réseau de plans focaux à points quantiques colloïdaux PbS double bande NIR et SWIR avec une faible diaphonie spectrale entre les deux bandes de longueurs d'onde. Des travaux connexes présentés à la conférence SPIE ont montré des capteurs à points quantiques PbS avec une efficacité quantique élevée dans la plage NIR et un potentiel de fabrication à l'échelle de la plaquette, ce qui pourrait réduire les coûts par rapport à l'InGaAs.
Par modalité d'imagerie : l'imagerie hyperspectrale entre en production
L'imagerie monochrome détenait 48,73 % du segment par modalité d'imagerie en 2026. Elle est courante dans les lignes de production à grande vitesse qui utilisent des longueurs d'onde fixes ou des filtres passe-bande. Ces systèmes privilégient le débit et l'efficacité des coûts par rapport à la résolution spectrale détaillée. L'imagerie multispectrale occupe une position intermédiaire dans le classement des aliments et l'inspection des comprimés pharmaceutiques. Elle utilise un nombre limité de bandes de longueurs d'onde discrètes là où des cubes spectraux complets ne sont pas nécessaires. Les systèmes monochromes restent donc une part substantielle de la taille du marché des systèmes d'imagerie industrielle NIR pour les tâches en ligne établies.
L'imagerie hyperspectrale devrait se développer à un CAGR de 9,16 % jusqu'en 2031. Elle est utilisée là où les images d'intensité seules ne peuvent pas identifier l'uniformité du revêtement, les schémas d'humidité, les types de polymères ou les défauts sous-surfaciques des plaquettes. La méthode fournit des cartes spectrales au niveau du pixel plutôt qu'une seule image d'intensité, ce qui soutient des décisions matérielles plus détaillées. Teledyne DALSA a lancé la caméra hyperspectrale SWIR Kaleido en mai 2026 avec une résolution spatiale de 1 280 pixels et des cadences de lignes supérieures à 2,3 kHz. Le système comprend la sélection de bandes spectrales et la correction des aberrations pour les constructeurs de machines industrielles. L'imagerie par fluorescence et par réflectance reste des méthodes spécialisées pour le contrôle qualité pharmaceutique et les environnements de recherche. Headwall Photonics et Hamamatsu ont démontré la détection de défauts et de contaminations en temps réel lors d'Automate 2025, montrant que les plateformes hyperspectrales peuvent soutenir une utilisation manufacturière plus large.
Par secteur d'utilisation final : l'automobile et les véhicules électriques progressent tandis que l'électronique reste au cœur
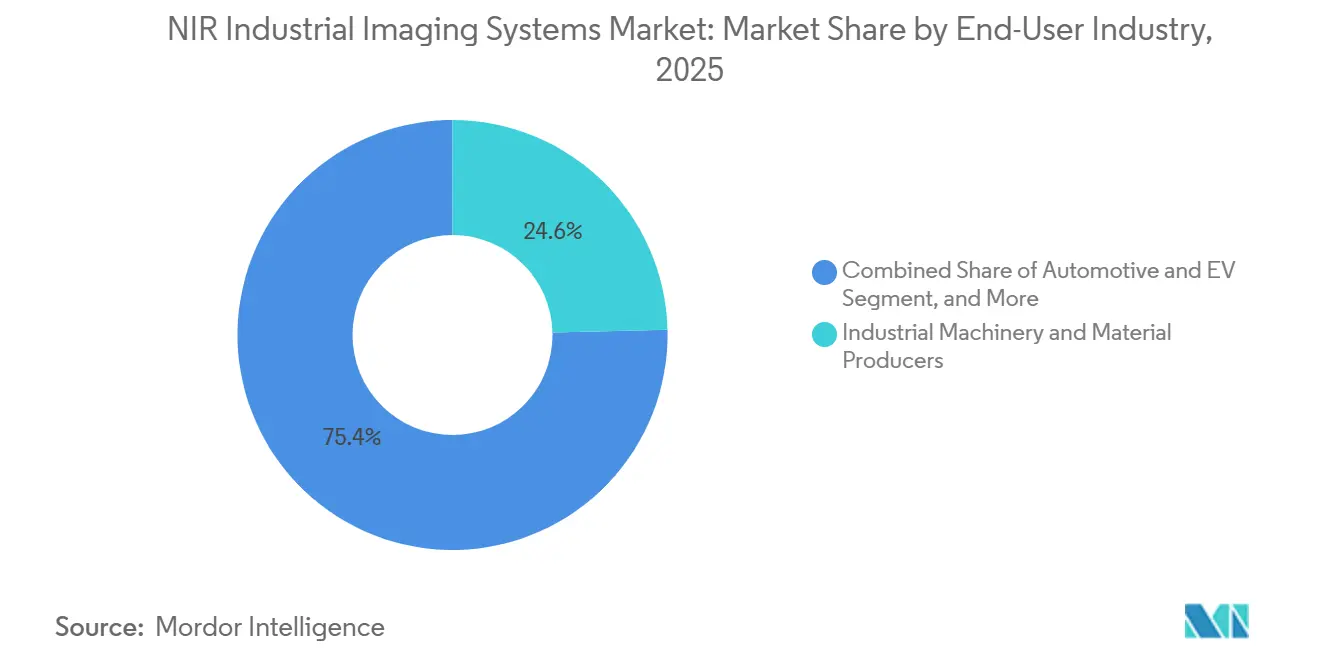
Les machines industrielles et les producteurs de matériaux détenaient 24,61 % du segment par utilisation finale en 2026. L'inspection NIR soutient la caractérisation des matériaux, le tri et le contrôle des procédés dans les environnements de production en vrac. L'électronique et les semi-conducteurs constituent une deuxième base de demande majeure à travers l'inspection des plaquettes, la vérification des circuits imprimés et l'emballage avancé. Ces applications ont une valeur d'équipement élevée, des exigences techniques stables et une faible tolérance aux défauts cachés. Les producteurs de produits alimentaires et de boissons utilisent le NIR pour la détection de l'humidité, du sucre et des corps étrangers. Ces utilisations établies ancrent la demande sur l'ensemble du marché des systèmes d'imagerie industrielle NIR.
L'automobile et les véhicules électriques devraient se développer à un CAGR de 8,74 % jusqu'en 2031. La production de batteries nécessite un contrôle strict de la contamination car une particule métallique de 50 µm peut contribuer à un emballement thermique dans un bloc terminé. Cette condition fait de l'inspection spectrale complète une exigence de qualité et de gestion des risques plutôt qu'un contrôle optionnel. Les fabricants de produits alimentaires se tournent également vers les systèmes hyperspectraux à mesure que les acheteurs et les régulateurs recherchent des données compositionnelles avec vérification de la sécurité. Les utilisateurs pharmaceutiques et biotechnologiques bénéficient des orientations de la FDA sur la technologie d'analyse des procédés, qui reconnaît l'analyse NIR en ligne comme un outil de contrôle des procédés. Les opérateurs miniers, de recyclage et de déchets utilisent le tri hyperspectral pour remplacer le tri manuel et les équipements à longueur d'onde unique à mesure que les objectifs européens de récupération des matériaux soutiennent la récupération automatisée.
Par déploiement : les systèmes sur bras robotique s'étendent dans les cellules de fabrication flexibles
Les systèmes de production en ligne et fixes détenaient 51,38 % du segment par déploiement en 2026. Les caméras intégrées aux convoyeurs disposent d'une base établie dans les secteurs alimentaire, pharmaceutique, des semi-conducteurs et des batteries. La géométrie fixe est techniquement suffisante pour bon nombre de ces applications et peut être plus efficace en termes de capital. Ces systèmes offrent des conditions d'éclairage, de vitesse, de distance de travail et d'inspection constantes. Leur position reflète le besoin d'une inspection reproductible au sein de configurations de procédés stables. Les installations fixes représentent la plus grande base de déploiement sur le marché des systèmes d'imagerie industrielle NIR.
Les systèmes montés sur bras robotique devraient se développer à un CAGR de 8,83 % jusqu'en 2031. Une caméra NIR montée sur robot peut inspecter plusieurs formes de pièces et angles de vue à l'intérieur de cellules de fabrication flexibles. Cette flexibilité peut réduire le besoin de plusieurs postes d'inspection fixes lorsque la tâche nécessite différents angles d'accès. L'opération de batteries de l'usine de Woodruff de BMW utilise plus de 250 robots avec une documentation en ligne continue à chaque étape de production. Les équipements de laboratoire et de paillasse soutiennent les travaux universitaires, de laboratoires sous contrat et de développement de procédés pharmaceutiques, notamment l'étalonnage et le développement de méthodes. Les systèmes portables soutiennent l'exploitation minière, la mise en service du recyclage et l'échantillonnage de sécurité alimentaire sur le terrain, bien que leur rôle soit limité par les besoins de débit et de stabilité de l'étalonnage.
Analyse géographique
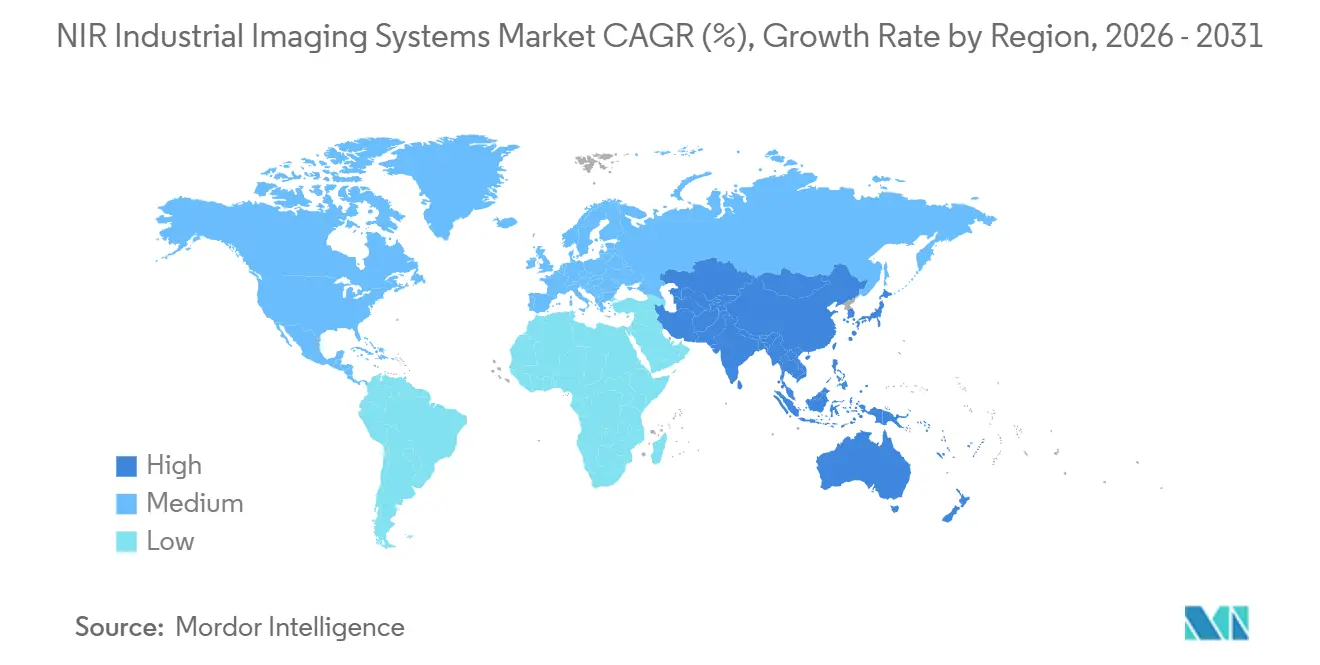
L'Asie-Pacifique détenait 38,47 % de la part du marché des systèmes d'imagerie industrielle NIR en 2026 et devrait se développer à un CAGR de 9,17 % jusqu'en 2031. Les ajouts de capacité de batteries en Chine, les usines de fabrication à nœuds avancés à Taïwan, l'expansion de la logique et de la DRAM en Corée du Sud, et la base de fabrication de semi-conducteurs en développement en Inde créent une demande sur l'ensemble de la pile d'équipements. Le Japon soutient à la fois l'offre et la demande grâce à ses entreprises d'imagerie industrielle et à ses clients nationaux dans les semi-conducteurs. Hamamatsu a commencé à vendre la caméra d'analyse de défaillances Solid Cold Emmi-X en juillet 2026 à 130 millions JPY (882 000 USD) par unité. Les fournisseurs européens augmentent également leur engagement direct avec la Chine, comme en témoigne la participation de Specim au Laser World of Photonics China en mars 2026.
L'Amérique du Nord est une zone à haute valeur ajoutée sur le marché des systèmes d'imagerie industrielle NIR, soutenue par la fabrication de semi-conducteurs, la fabrication pharmaceutique et les applications de sécurité alimentaire. L'investissement dans la fabrication nationale soutenu par le CHIPS Act, notamment la capacité de TSMC en Arizona et les nœuds nationaux d'Intel, soutient un besoin pluriannuel d'inspection avancée des plaquettes. Le système d'inspection des bacs de batteries BVSeal de General Motors et l'opération de Woodruff de BMW illustrent l'investissement automobile dans la région. Le Canada contribue une base de fabrication photonique à travers Teledyne DALSA à Waterloo, en Ontario. Le Mexique émerge comme un lieu de délocalisation de proximité pour l'assemblage de batteries et les équipements d'inspection associés.
L'Europe maintient un rôle d'approvisionnement important sur le marché des systèmes d'imagerie industrielle NIR, avec des entreprises allemandes telles que Basler et IDS Imaging Development Systems GmbH servant des clients industriels à l'échelle mondiale. L'activité produit GMSL et CoaXPress sur fibre de Basler en 2026 reflète un investissement continu dans les systèmes pour les applications embarquées et de semi-conducteurs. Les politiques européennes d'économie circulaire soutiennent également la demande d'équipements de recyclage NIR en Allemagne, en France et au Royaume-Uni. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des zones émergentes où la transformation alimentaire, l'agriculture et l'exploitation minière sont les applications centrales. L'adoption dans ces régions est limitée par la capacité d'intégration et la sensibilité au coût en capital. La Turquie et les Émirats arabes unis ont manifesté de l'intérêt pour la sécurité alimentaire et l'inspection pétrochimique en aval dans le cadre de programmes de diversification industrielle.

Paysage concurrentiel
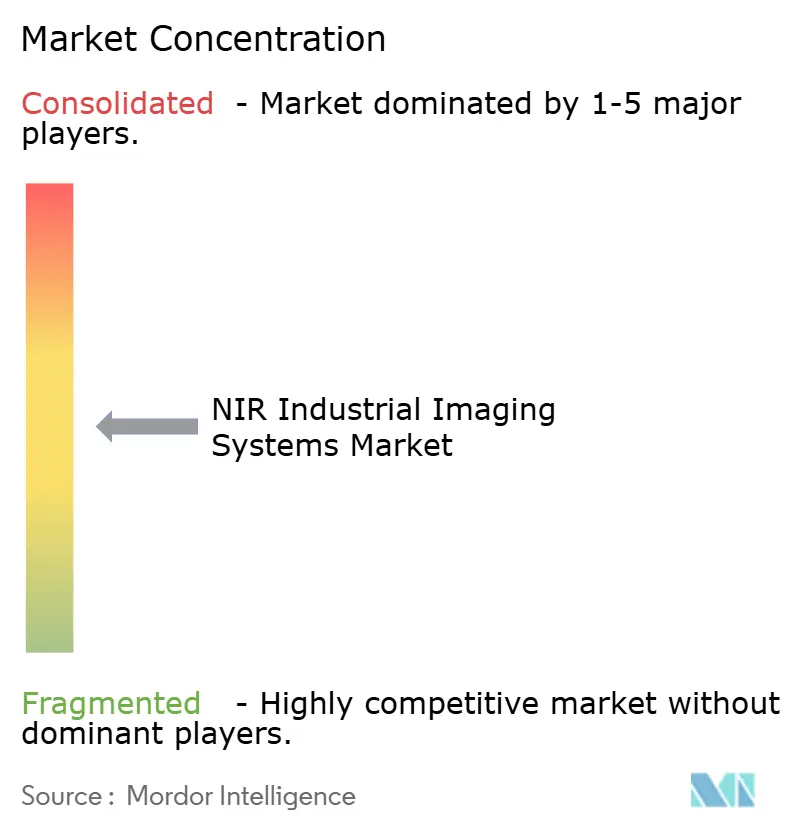
Le marché des systèmes d'imagerie industrielle NIR est modérément consolidé au niveau des systèmes et fragmenté dans les capteurs, les optiques et les logiciels. Cette structure favorise les fournisseurs capables de gérer plusieurs couches de la pile technique. Teledyne dispose d'une position large grâce à la fabrication de capteurs, à l'emballage sous vide, à l'électronique de caméra et aux logiciels d'application. La famille de caméras SCION de janvier 2026 et la caméra hyperspectrale Kaleido de mai 2026 illustrent son approche produit intégrée. Les offres intégrées peuvent réduire les problèmes de compatibilité des composants et de chaîne d'approvisionnement pour les constructeurs de machines.
Les spécialistes européens, notamment Basler, Allied Vision, IDS Imaging Development Systems GmbH et Xenics nv, sont en concurrence sur le marché des systèmes d'imagerie industrielle NIR grâce à leurs performances applicatives, leur durabilité environnementale et leur choix d'interfaces. Basler a introduit une plateforme TDI CoaXPress sur fibre en avril 2026 pour l'inspection à haute bande passante des semi-conducteurs et des panneaux plats. Allied Vision a lancé la gamme FXO 100GigE en juillet 2026 pour répondre aux besoins d'inspection 2D et 3D à haut débit. Cognex a introduit le contrôleur In-Sight 6900 en avril 2026 avec jusqu'à 157 TOPS de performances IA embarquées. Cognex a déclaré un chiffre d'affaires de 994 millions USD pour l'exercice 2025 et une marge d'EBITDA ajustée de 21,5 %, ce qui soutient l'investissement continu dans les produits.
Headwall Photonics, Specim, HySpex AS et Norsk Elektro Optikk AS sont en concurrence dans les systèmes hyperspectraux au sein du marché des systèmes d'imagerie industrielle NIR. Leurs équipements sont associés à des logiciels chimiométriques et à un étalonnage en usine pour des applications telles que le tri alimentaire, le recyclage et l'inspection des matériaux. Headwall a intégré EVK DI Kerschhaggl GmbH en 2025, élargissant ses capacités en imagerie hyperspectrale, éclairage et traitement. L'intégration des systèmes reste importante car les modèles validés pour les revêtements d'électrodes, les comprimés pharmaceutiques et le tri des plastiques sont difficiles à reproduire. Les normes GigE Vision et GenICam maintenues par l'Association européenne de vision industrielle réduisent les barrières au changement de matériel. La concurrence repose donc de plus en plus sur les logiciels, l'expertise applicative et les bibliothèques de modèles spectraux.
Leaders du secteur des systèmes d'imagerie industrielle NIR
Teledyne Technologies Incorporated
Allied Vision Technologies GmbH
Specim, Spectral Imaging Ltd.
Exosens
JAI A/S
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Allied Vision a lancé la gamme de caméras FXO 100GigE construite sur des capteurs Sony Pregius S à obturateur global, comprenant les modèles fxo925x de 24,5 MP et fxo926x de 12,3 MP. Les caméras ont offert une augmentation de la cadence d'images de 4× par rapport aux modèles 24 MP de génération précédente grâce à une interface fibre 100GigE QSFP28 avec RDMA sur des longueurs de câble allant jusqu'à 10 km. Elles ciblent l'inspection optique automatisée 2D et 3D à haut débit dans la fabrication de semi-conducteurs et d'électronique, la métrologie et la triangulation laser.
- Juillet 2026 : Hamamatsu Photonics a commencé à vendre la caméra à microscope d'émission Solid Cold Emmi-X le 7 juillet 2026. Le produit ciblait l'analyse de défaillances de semi-conducteurs avancés à des conditions de fonctionnement de 400 mV sur les nœuds de pointe. Il était proposé à 130 millions JPY (882 000 USD) par unité avec un objectif de ventes annuelles de 10 unités la première année.
- Mai 2026 : Teledyne DALSA a lancé Kaleido, une caméra hyperspectrale SWIR avec une résolution spatiale de 1 280 pixels et des cadences de lignes supérieures à 2,3 kHz via une interface 10 GigE. La plateforme intégrait le capteur, le spectrographe et l'interface pour le recyclage, la sécurité alimentaire, les produits pharmaceutiques et la gestion des déchets. Elle comprenait la sélection de bandes spectrales et le marquage de métadonnées pour réduire le travail de traitement en aval.
- Mai 2026 : Cognex Corporation a lancé les systèmes de vision IA en périphérie In-Sight 3900 et In-Sight 6900. L'In-Sight 3900 utilisait la technologie Qualcomm Dragonwing, traitait les inspections jusqu'à 4× plus rapidement que les systèmes précédents, prenait en charge une résolution allant jusqu'à 25 MP et offrait une protection IP67. Le contrôleur de vision In-Sight 6900 utilisait la technologie NVIDIA Jetson avec jusqu'à 157 TOPS pour l'inspection dans les semi-conducteurs, l'automobile, l'emballage et l'électronique grand public.


Périmètre du rapport mondial sur le marché des systèmes d'imagerie industrielle NIR
Le marché des systèmes d'imagerie industrielle NIR désigne les caméras, capteurs et solutions d'imagerie intégrées qui capturent et analysent la lumière proche infrarouge (NIR), généralement dans la plage de 700 à 1 700 nm, pour l'inspection sans contact, l'analyse des matériaux et la surveillance des procédés dans des environnements industriels. Ces systèmes comprennent des caméras NIR à balayage de surface et linéaire, des imageurs hyperspectraux et multispectraux, des objectifs, des systèmes d'éclairage et des logiciels d'analyse spectrale et spatiale en temps réel.
Le rapport sur les systèmes d'imagerie industrielle NIR est segmenté par type de produit (caméras à balayage de surface, caméras à balayage linéaire et autres types de produits), bande de longueur d'onde (NIR visible (400-700 nm), NIR (701-1 000 nm), NIR étendu (1 001-1 700 nm) et SWIR (1 701-2 500 nm)), technologie de capteur (CMOS silicium, CCD silicium, InGaAs, points quantiques colloïdaux et autres technologies de capteurs), modalité d'imagerie (imagerie monochrome, imagerie multispectrale, imagerie hyperspectrale et imagerie par fluorescence et réflectance (spécialité)), secteur d'utilisation final (électronique et semi-conducteurs, alimentation et boissons, pharmaceutique et biotechnologie, automobile et véhicules électriques, machines industrielles et producteurs de matériaux, opérateurs miniers, de recyclage et de déchets, instituts de recherche et laboratoires sous contrat, et autres secteurs d'utilisation finale), déploiement (systèmes de production en ligne/fixes, systèmes montés sur bras robotique, systèmes de laboratoire et de paillasse, et systèmes portables et de terrain), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Caméras à balayage de surface |
| Caméras à balayage linéaire |
| Autres types de produits |
| NIR visible (400-700 nm) |
| NIR (701-1 000 nm) |
| NIR étendu (1 001-1 700 nm) |
| SWIR (1 701-2 500 nm) |
| CMOS silicium |
| CCD silicium |
| InGaAs |
| Points quantiques colloïdaux |
| Autres technologies de capteurs |
| Imagerie monochrome |
| Imagerie multispectrale |
| Imagerie hyperspectrale |
| Imagerie par fluorescence et réflectance (spécialité) |
| Électronique et semi-conducteurs |
| Alimentation et boissons |
| Pharmaceutique et biotechnologie |
| Automobile et véhicules électriques |
| Machines industrielles et producteurs de matériaux |
| Opérateurs miniers, de recyclage et de déchets |
| Instituts de recherche et laboratoires sous contrat |
| Autres secteurs d'utilisation finale |
| Systèmes de production en ligne/fixes |
| Systèmes montés sur bras robotique |
| Systèmes de laboratoire et de paillasse |
| Systèmes portables et de terrain |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Taïwan | |
| Inde | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Reste de l'Afrique |
| Par type de produit | Caméras à balayage de surface | |
| Caméras à balayage linéaire | ||
| Autres types de produits | ||
| Par bande de longueur d'onde | NIR visible (400-700 nm) | |
| NIR (701-1 000 nm) | ||
| NIR étendu (1 001-1 700 nm) | ||
| SWIR (1 701-2 500 nm) | ||
| Par technologie de capteur | CMOS silicium | |
| CCD silicium | ||
| InGaAs | ||
| Points quantiques colloïdaux | ||
| Autres technologies de capteurs | ||
| Par modalité d'imagerie | Imagerie monochrome | |
| Imagerie multispectrale | ||
| Imagerie hyperspectrale | ||
| Imagerie par fluorescence et réflectance (spécialité) | ||
| Secteur d'utilisation final | Électronique et semi-conducteurs | |
| Alimentation et boissons | ||
| Pharmaceutique et biotechnologie | ||
| Automobile et véhicules électriques | ||
| Machines industrielles et producteurs de matériaux | ||
| Opérateurs miniers, de recyclage et de déchets | ||
| Instituts de recherche et laboratoires sous contrat | ||
| Autres secteurs d'utilisation finale | ||
| Par déploiement | Systèmes de production en ligne/fixes | |
| Systèmes montés sur bras robotique | ||
| Systèmes de laboratoire et de paillasse | ||
| Systèmes portables et de terrain | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Taïwan | ||
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des systèmes d'imagerie industrielle NIR ?
La taille du marché des systèmes d'imagerie industrielle NIR est estimée à 1,96 milliard USD en 2026 et devrait atteindre 2,93 milliards USD d'ici 2031, à un CAGR de 8,37 %.
Qu'est-ce qui stimule l'adoption des systèmes d'imagerie industrielle NIR ?
L'automatisation des usines, le contrôle du rendement des semi-conducteurs, les exigences de qualité des batteries pour véhicules électriques et l'inspection assistée par l'IA soutiennent l'adoption.
Quel type de produit est en tête sur le marché des systèmes d'imagerie industrielle NIR ?
Les caméras à balayage de surface ont dominé le segment par type de produit avec une part de 57,84 % en 2026, soutenues par l'inspection des plaquettes et des circuits imprimés.
Quelle technologie de capteur se développe le plus rapidement ?
L'InGaAs devrait se développer à un CAGR de 9,21 % jusqu'en 2031 car il prend en charge les utilisations NIR étendues dans les batteries, les semi-conducteurs et l'inspection hyperspectrale.
Quelle région présente les meilleures perspectives pour les systèmes d'imagerie industrielle NIR ?
L'Asie-Pacifique détenait une part de 38,47 % en 2026 et devrait se développer à un CAGR de 9,17 % jusqu'en 2031.
Pourquoi les systèmes hyperspectraux sont-ils utilisés dans l'inspection industrielle ?
Les systèmes hyperspectraux aident à identifier la composition des matériaux, l'uniformité des revêtements, la distribution de l'humidité, la contamination et les défauts cachés que les caméras conventionnelles peuvent manquer.
Dernière mise à jour de la page le:



