
N-Butanol-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 5.75 Milliarden US-Dollar |
| Marktgröße (2031) | 7.46 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.33 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
N-Butanol-Marktanalyse von Mordor Intelligence
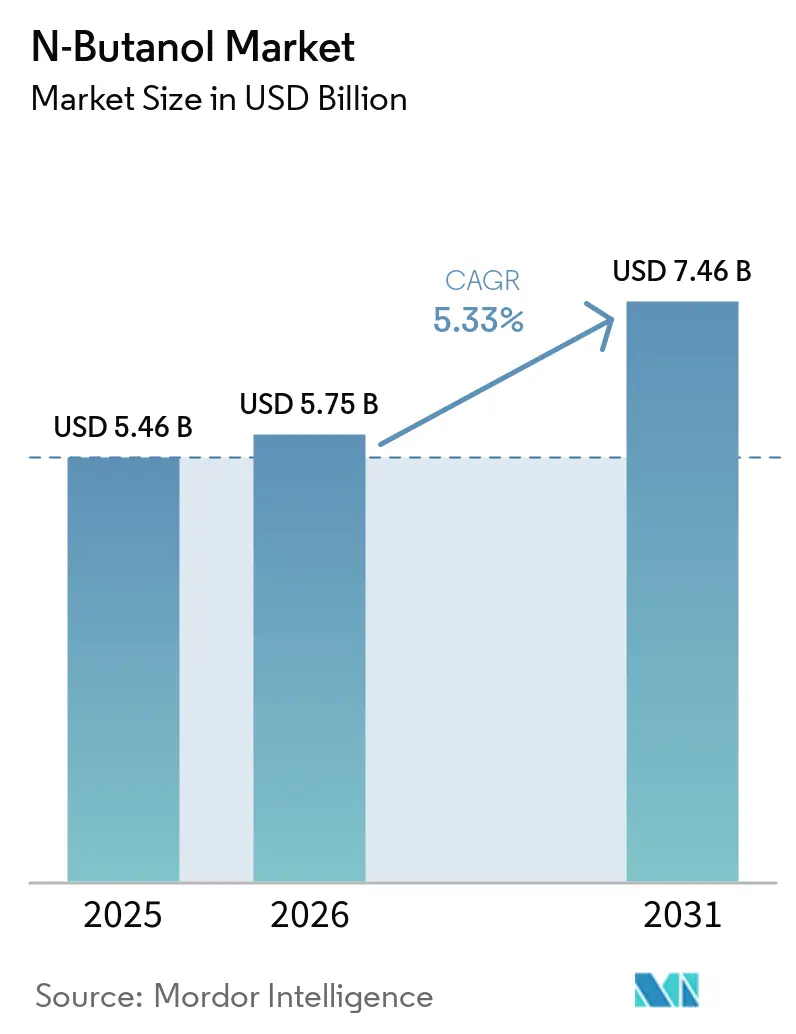
Die Größe des N-Butanol-Marktes wurde im Jahr 2025 auf 5,46 Milliarden USD geschätzt und soll von 5,75 Milliarden USD im Jahr 2026 auf 7,46 Milliarden USD bis 2031 wachsen, bei einer CAGR von 5,33 % während des Prognosezeitraums (2026–2031). Der N-Butanol-Markt wird durch die Nachfrage aus den Bereichen Farben und Lacke, Derivatchemikalien und Spezialösungsmittelanwendungen gestützt. Die Produktionsökonomie ist eng mit Propylen und Synthesegas verknüpft, da beim Oxo-Verfahren Propylen zunächst in n-Butyraldehyd umgewandelt wird, bevor durch Hydrierung N-Butanol entsteht. Diese Verbindung veranlasst große Produzenten, die Rohstoffversorgung zu sichern, Versorgungseinrichtungen über integrierte Standorte hinweg gemeinsam zu nutzen und langfristige Liefervereinbarungen einzugehen. Der N-Butanol-Markt bietet auch eine Chance bei hochreinem Material für die pharmazeutische Herstellung, wo Dokumentation und konsistente Spezifikationen höhere Preise unterstützen können. Kohlenstoffarme Produktionswege können ein separates Angebot für Käufer schaffen, die nachgewiesene Emissionsleistung priorisieren, wie der Standort Zhanjiang von BASF durch seinen mit erneuerbarer Energie betriebenen Cracker zeigt.
Wichtigste Erkenntnisse des Berichts
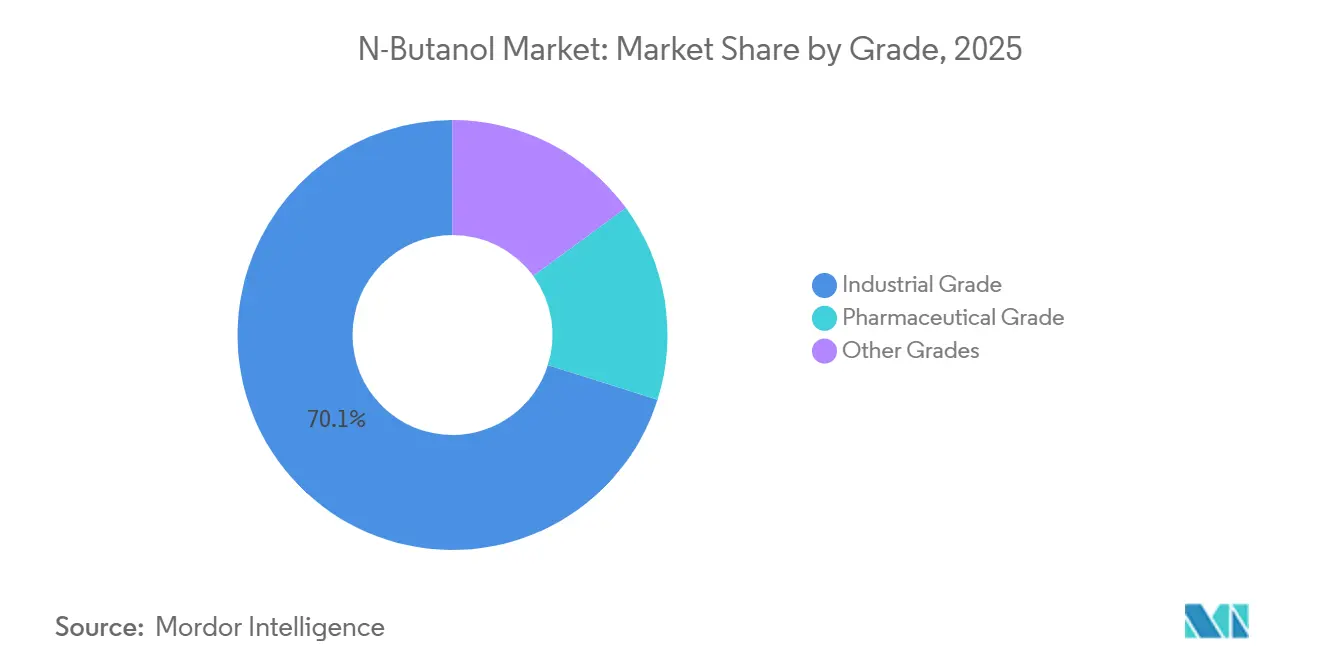
- Nach Qualitätsstufe hielt Industriequalität im Jahr 2025 einen Marktanteil von 70,13 % am N-Butanol-Markt und soll bis 2031 mit einer CAGR von 5,87 % wachsen.
- Nach Anwendung hielten Butylcarboxylate im Jahr 2025 einen Marktanteil von 38,84 % am N-Butanol-Markt, während Spezialchemikalien bis 2031 voraussichtlich mit einer CAGR von 5,93 % wachsen werden.
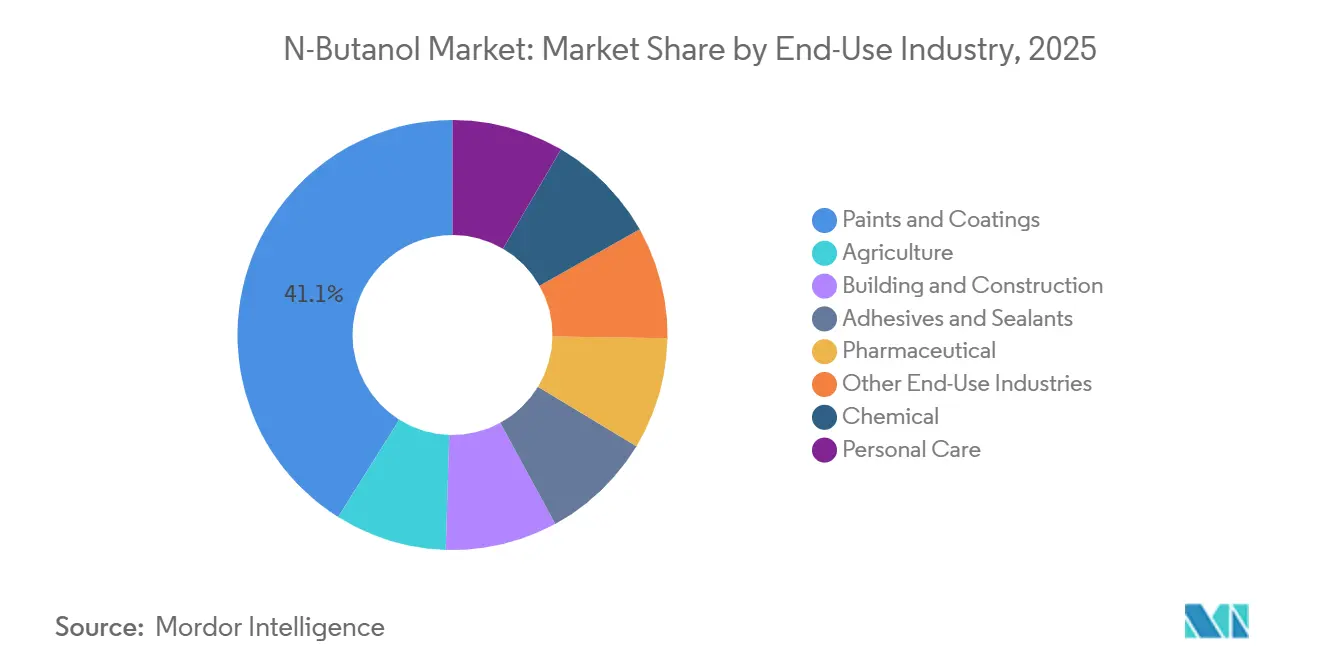
- Nach Endverbrauchsbranche hielten Farben und Lacke im Jahr 2025 einen Marktanteil von 41,08 % am N-Butanol-Markt und sollen bis 2031 mit einer CAGR von 6,28 % wachsen.
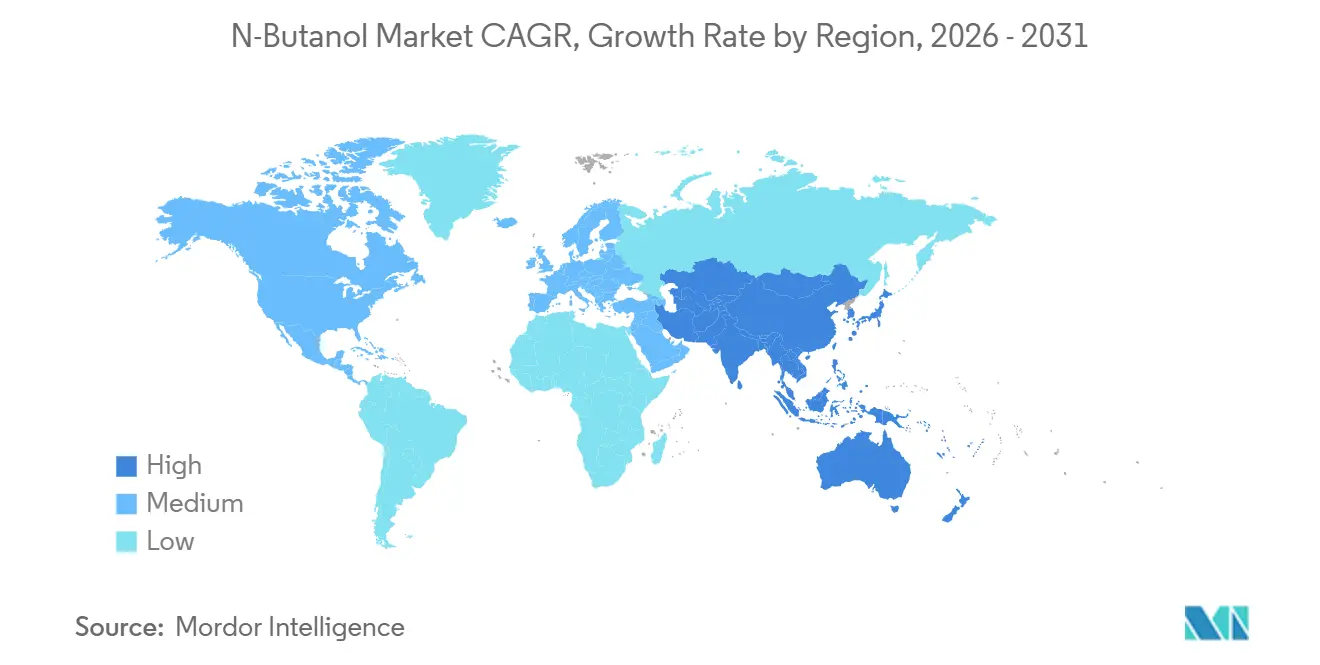
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 44,56 % am globalen N-Butanol-Markt und soll bis 2031 mit einer CAGR von 6,11 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale N-Butanol-Markttrends und -Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach Farben und Lacken für Bau und Automobil | +1.5% | Asien-Pazifik, Nordamerika und EU | Kurzfristig (≤ 2 Jahre) |
| Ausweitung des Verbrauchs von Butylacrylat und Butylacetat | +1.3% | Global | Mittelfristig (2–4 Jahre) |
| Kapazitätserweiterungen in der chemischen Fertigung im Asien-Pazifik-Raum | +1.0% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Pharmazeutische und hochreine Lösungsmittelanwendungen | +0.7% | Nordamerika, EU, Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Einführung biobasierter und kohlenstoffarmer Lösungsmittel | +0.4% | EU, Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach Farben und Lacken für Bau und Automobil
Farben und Lacke bleiben der wichtigste Endverbrauchsmarkt für den N-Butanol-Markt. Die Bautätigkeit in Indien hat die Nachfrage nach Beschichtungen ausgeweitet, da Bau-, Infrastruktur- und Renovierungsprojekte architektonische Beschichtungssysteme erfordern. China produzierte im Jahr 2025 26,1 Millionen Fahrzeuge und stützte damit die Nachfrage nach Grundierungs-, Basislack- und Klarlackformulierungen. Batterieelektrische Fahrzeuge verwenden dieselbe Außenkarosseriebeschichtungschemie wie Fahrzeuge mit Verbrennungsmotor, sodass der Wandel beim Antriebsstrang diese Nachfragequelle nicht beseitigt. Automobilhersteller für Erstausrüstung und Reparaturlackierbetriebe benötigen weiterhin eine gleichbleibende Beschichtungsleistung, was die Nachfrage nach kompatiblen Lösungsmitteln und Zwischenprodukten aufrechthält. Dies verschafft dem N-Butanol-Markt Zugang sowohl zum Neubau als auch zur Fahrzeugproduktion und nicht nur zu einem einzigen konjunkturellen Absatzkanal.
Ausweitung des Verbrauchs von Butylacrylat und Butylacetat
Butylacrylat und Butylacetat bilden die größte Anwendungsgruppe für den N-Butanol-Verbrauch. Butylacrylat wird zur Herstellung von Acryllatexpolymeren in wasserbasierenden Beschichtungssystemen verwendet, während Butylacetat ein nützliches Esterlösungsmittel in Druckfarben und Industrielacken bleibt. Das bedeutet, dass ein Übergang zu wasserbasierenden Beschichtungen nicht die gesamte N-Butanol-Nachfrage beseitigt. Es verlagert einen Teil der Nachfrage von der direkten Lösungsmittelverwendung hin zu einem vorgelagerten chemischen Zwischenproduktweg. BASF und UPC Technology Corporation unterzeichneten im August 2024 ein Memorandum of Understanding, wonach BASF N-Butanol und 2-Ethylhexanol vom Verbundstandort Zhanjiang an die Weichmachers-Operationen von UPC in Südchina liefern soll[1]BASF, "BASF und UPC unterzeichnen Memorandum of Understanding zur Stärkung der strategischen Zusammenarbeit bei Weichmacheralkoholen und Katalysatoren," BASF-Pressemitteilung, basf.com. Die Vereinbarung zeigt, wie eine integrierte Versorgung die Oxo-Alkohol-Produktion mit der nachgelagerten Derivatnachfrage im N-Butanol-Markt verknüpfen kann.
Kapazitätserweiterungen in der chemischen Fertigung im Asien-Pazifik-Raum
Asien-Pazifik vereint eine große Kundenbasis mit anhaltenden Investitionen in die chemische Fertigung. Neue integrierte Standorte können den Logistikbedarf für regionale Kunden senken und den Zugang zu Propylen, Synthesegas und gemeinsam genutzten Versorgungseinrichtungen verbessern. BASF eröffnete seinen Verbundstandort Zhanjiang im März 2026 mit einem Steamcracker, dessen Hauptkompressoren zu 100 % mit erneuerbarem Strom betrieben werden. Der Standort verbindet vorgelagerte Petrochemikalien mit nachgelagerten Wertschöpfungsketten und verschafft BASF eine lokale Produktionsbasis in China. Kapazitätserweiterungen können auch den Wettbewerbsdruck erhöhen, wenn das Angebot schneller steigt als der lokale Verbrauch. Für den N-Butanol-Markt ist das Ergebnis wahrscheinlich ein stärkerer Wettbewerb bei Standardqualitäten und eine größere Bedeutung der Betriebseffizienz.
Pharmazeutische und hochreine Lösungsmittelanwendungen
N-Butanol in Pharmaqualität wird als Reaktionslösungsmittel, Extraktionsmedium und Kristallisationshilfsmittel bei der Herstellung von Wirkstoffen für Arzneimittel eingesetzt. Seine Eignung hängt von Reinheit, Verunreinigungskontrolle, Chargendokumentation und stabiler Qualität über Lieferungen hinweg ab. Das Wachstum der Wirkstoffproduktion in Indien und China kann daher die Nachfrage nach qualifizierten hochreinen Lösungsmitteln steigern. Der N-Butanol-Markt kann davon profitieren, wenn Produzenten über Reinigungsanlagen und Qualitätssysteme verfügen, die die Qualifizierungsanforderungen der Kunden erfüllen. KH Neochem Co., Ltd. identifizierte in seinem Bericht für 2025 einen Fokus auf Spezialchemikalienanwendungen, ein Ansatz, der mit dem Wert von Dokumentation und Anwendungsunterstützung in der spezialisierten Lösungsmittelversorgung übereinstimmt. Die Anforderungen des United States Pharmacopeia, des Europäischen Arzneibuches, der Internationalen Pharmakopöe, der Guten Herstellungspraxis der Weltgesundheitsorganisation und der Q3C-Anforderungen des Internationalen Rates für Harmonisierung erhöhen die Anforderungen an Lieferanten, die diese Anwendungen bedienen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preis- und Versorgungsvolatilität bei Propylen und Synthesegas | -1.1% | Global | Kurzfristig (≤ 2 Jahre) |
| VOC-Beschränkungen und Substitution durch wasserbasierte Formulierungen | -0.8% | Nordamerika und EU, Ausstrahlungseffekte auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Anforderungen an Entflammbarkeit, Lagerung und sicheren Umgang | -0.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preis- und Versorgungsvolatilität bei Propylen und Synthesegas
Der N-Butanol-Markt ist den Kosten für Propylen und Synthesegas ausgesetzt, da beide im Oxo-Alkohol-Produktionsweg benötigt werden. Produzenten, die Propylen auf dem freien Markt kaufen, haben weniger Kontrolle über ihre Rohstoffkosten als integrierte Produzenten. Energieversorgungsunterbrechungen Anfang 2026 erhöhten die Kosten für Öl, Gas und damit verbundene chemische Rohstoffe. Dies kann die Margen komprimieren, wenn die Verkaufspreise nicht im gleichen Tempo wie die Inputkosten angepasst werden. Integrierte Standorte können dieses Risiko teilweise durch eigene Rohstoffversorgung, gemeinsame Infrastruktur und vertragliche Liefervereinbarungen steuern. Kostenvolatilität kann daher sowohl die Rentabilität der Produzenten als auch die regionale Wettbewerbsfähigkeit der Standardqualitätsversorgung beeinflussen.
VOC-Beschränkungen und Substitution durch wasserbasierte Formulierungen
Beschränkungen flüchtiger organischer Verbindungen (VOC) in Nordamerika und Europa begrenzen die direkte Lösungsmittelverwendung in einigen Beschichtungsanwendungen. Die US-amerikanische Umweltschutzbehörde finalisierte im Januar 2025 Änderungen der nationalen Emissionsstandards für flüchtige organische Verbindungen bei Aerosolbeschichtungen[2]US-amerikanische Umweltschutzbehörde, "Nationale Emissionsstandards für flüchtige organische Verbindungen bei Aerosolbeschichtungen – Änderungen," Bundesregister, govinfo.gov. Im Jahr 2025 veröffentlichte Forschungsergebnisse zeigten, dass die Substitution lösungsmittelbasierter Beschichtungen durch wasserbasierte Beschichtungen die gesamten Hydroxylradikal-Reaktivitätsemissionen des Beschichtungssektors für 2022 um 64 % reduzierte. Der N-Butanol-Markt sieht sich einer geringeren direkten Lösungsmittelnachfrage gegenüber, da Kunden auf wasserbasierte Systeme umformulieren. Butylacrylat bleibt jedoch ein Einsatzstoff für die Acrylat-Emulsionsproduktion, was einen indirekten Weg für den N-Butanol-Verbrauch erhält. Produzenten können ihr Risiko reduzieren, indem sie das Angebot auf Derivatanwendungen und hochreine Verwendungen ausrichten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe: Industriequalität dominiert sowohl Umfang als auch Wachstum
Industriequalität hielt im Jahr 2025 einen Marktanteil von 70,13 % und soll bis 2031 mit einer CAGR von 5,87 % wachsen. Die Qualitätsstufe wird bei der Herstellung von Butylcarboxylaten in großem Maßstab, beim direkten Lösungsmittelmischen und bei der Weichmacherherstellung eingesetzt. Ihre bedeutende Rolle spiegelt die Wichtigkeit von Kosten, Verfügbarkeit und zuverlässiger Lieferung bei Massenchemikalienanwendungen wider. Farben und Lacke, Klebstoffe und die Herstellung chemischer Zwischenprodukte unterstützen den anhaltenden Verbrauch dieser Qualitätsstufe. Die Nachfrage nach Industriequalität ist im Allgemeinen an die breite nachgelagerte Aktivität gebunden und nicht an spezialisierte Reinheitsanforderungen. Käufer in diesen Anwendungen priorisieren in der Regel zuverlässige Spezifikationskontrolle, regionale Verfügbarkeit, praktikable Logistik und stabile kommerzielle Lieferbedingungen. Die N-Butanol-Branche ist auf diese Nachfragebasis angewiesen, da sie den Hauptabsatzkanal für weltmaßstäbliche Oxo-Alkohol-Anlagen darstellt.
Pharmaqualität bedient Anwendungen, bei denen die Lösungsmittelqualität Ausbeute, Produktreinheit und Produktionszeit beeinflussen kann. Kunden benötigen Material, das den Spezifikationen des United States Pharmacopeia, des Europäischen Arzneibuches und der Internationalen Pharmakopöe entspricht. Qualitätsanforderungen im Rahmen des Q3C des Internationalen Rates für Harmonisierung und der Guten Herstellungspraxis der Weltgesundheitsorganisation machen die Lieferantenzulassung anspruchsvoller. Dies kann die Anzahl qualifizierter Produzenten begrenzen und eine größere Preislücke gegenüber Standardindustriematerial schaffen. Dokumentierte analytische Kontrollen, Chargenzertifizierung und validierte Reinigung sind zentrale Anforderungen für diese Kundengruppe. Der erklärte Spezialfokus von KH Neochem Co., Ltd. spiegelt den Wert von Anwendungen wider, die technische Dokumentation und Kundenzulassung erfordern.


Nach Anwendung: Butylcarboxylate führen, Spezialchemikalien definieren das künftige Wachstum
Butylcarboxylate machten im Jahr 2025 38,84 % der N-Butanol-Marktgröße nach Anwendung aus. Diese Gruppe umfasst hauptsächlich Butylacrylat und Butylacetat, die die Beschichtungs- und Klebstoffproduktion unterstützen. Butylacrylat ist ein Kernmonomer für wasserbasierte Acryllatexsysteme. Butylacetat bietet Lösungsvermögen und kontrollierte Verdunstung in Industrie- und Erstausrüsterbeschichtungsformulierungen. Direktlösungsmittel bleiben ebenfalls wichtig in Beschichtungen und Druckfarben, da N-Butanol Verlaufs- und Koaleszenzeigenschaften unterstützt. Kautschuk- und Weichmacheranwendungen bieten einen weiteren etablierten Absatzkanal durch die Esterweichmacherproduktion für Polyvinylchloridverbindungen. Diese Absatzkanäle verbinden das Material mit wasserbasierenden und lösungsmittelbasierenden Formulierungssystemen in mehreren Fertigungssektoren.
Spezialchemikalien sollen bis 2031 innerhalb des N-Butanol-Marktes mit einer CAGR von 5,93 % wachsen. Das Segment umfasst Glykolether-Derivate, synthetische Esterschmierstoffe, Leistungslösungsmittel, elektronische Chemikalienanwendungen und Reinigungsformulierungen. Diese Anwendungen können höhere Margen als Rohstoffderivat-Wege erzielen, da sie auf Leistungsspezifikationen beruhen. Produzenten können ihren Produktmix verbessern, indem sie Kapazitäten auf diese Anwendungen ausrichten, wenn die Standardqualitätspreise weniger günstig werden. Ihre Anforderungen können gleichbleibende Reinheit, kontrollierte Verdunstung, Kompatibilität mit anderen Inhaltsstoffen und zuverlässige Lieferung an qualifizierte Kunden umfassen. Die Lieferkooperation von BASF mit UPC veranschaulicht, wie Produzenten die Oxo-Alkohol-Produktion mit spezifischen nachgelagerten Kundenanforderungen verknüpfen können. Dieser Anwendungsmix gibt Lieferanten einen Anreiz, Produktqualität, Lieferkonsistenz und technischen Support neben dem Produktionsmaßstab aufrechtzuerhalten.
Nach Endverbrauchsbranche: Farben und Lacke führen sowohl bei Anteil als auch bei Wachstum
Farben und Lacke machten im Jahr 2025 41,08 % der N-Butanol-Marktgröße aus und sollen bis 2031 mit einer CAGR von 6,28 % wachsen. Architektonische Beschichtungen profitieren von Bau- und Renovierungsaktivitäten in Indien, Südostasien und dem Nahen Osten. Automobilbeschichtungen erhöhen die Nachfrage durch Erstausrüstungsherstellung und Reparaturlackierung. Das Segment verwendet N-Butanol direkt in ausgewählten Formulierungen und indirekt über Butylacrylat und Butylacetat. Außenbeschichtungssysteme werden weiterhin benötigt, unabhängig davon, ob ein Fahrzeug einen Verbrennungsmotor oder einen elektrischen Antriebsstrang verwendet. Dieselben Karosserieteile erfordern Vorbereitung, Schutzschichten, Farbschichten und Klarlacke, die Erscheinungs- und Haltbarkeitsstandards erfüllen. Diese breite Nutzungsbasis erklärt, warum Farben und Lacke für den N-Butanol-Markt zentral bleiben.
Die Landwirtschaft verwendet N-Butanol in Herbizid- und Pestizidlösungsmittelformulierungen sowie in der chemischen Zwischenproduktsynthese. Bau und Konstruktion verbrauchen ebenfalls verwandte Materialien durch Klebstoffe und Dichtstoffe, die bei Bodenbelägen, Verglasung und Strukturmontage eingesetzt werden. Die Nachfrage nach druckempfindlichen Klebstoffen kann den Einsatz von N-Butanol-basierten Acrylpolymeren erhöhen, wenn die Verpackungsproduktion steigt. Pharmazeutische Kunden verwenden hochreine Lösungsmittelqualitäten für die Wirkstoffproduktion. Chemische Endanwendungen umfassen Glykolether, Formiate, Butyrate und Acrylatmonomere, von denen jedes einen separaten Verbrauchsweg schafft. Körperpflegeanwendungen umfassen Nagelpflegeformulierungen, Parfümträger und kosmetische Lösungsmittel, die eine gleichbleibende Materialqualität erfordern. Körperpflege, Druckfarben, Textilhilfsmittel und Reinigungsprodukte sind kleinere Absatzkanäle, erweitern den N-Butanol-Markt jedoch auf eine breite Gruppe industrieller Anwendungen.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 einen Anteil von 44,56 % am N-Butanol-Markt und soll bis 2031 mit einer CAGR von 6,11 % wachsen. China hat einen großen Anteil an der regionalen Nachfrage durch Farben und Lacke, Butylacrylat und Weichmacherproduktion. Indien weitet die Nachfrage durch Bautätigkeit, pharmazeutische Herstellung und inländische Chemieinvestitionen aus. Die Verlängerung der chinesischen Antidumpingzölle im Dezember 2024 schützt inländische Produzenten vor konkurrierenden Importen aus Taiwan, Malaysia und den Vereinigten Staaten. Vietnam, Thailand und Indonesien sind weitere Nachfragezentren, da die Produktion von Automobilteilen und die Beschichtungsherstellung expandieren. Japan und Südkorea halten eine höherwertige Nachfrage aus der Elektronik- und Spezialchemikalienproduktion aufrecht. Ihre Kunden benötigen auch zuverlässige Qualität für Glykolether-Derivate und hochreine Lösungsmittelanwendungen.
Nordamerika verfügt über eine etablierte Farben- und Lackbasis, Nachfrage nach Pharmaqualität und petrochemische Anlagen an der Golfküste der Vereinigten Staaten. Der N-Butanol-Markt der Region sieht sich einem Wandel im Produktmix gegenüber, da VOC-Vorschriften wasserbasierte Beschichtungsformulierungen fördern. Die Bundesaktualisierung vom Januar 2025 zu Aerosolbeschichtungsstandards unterstreicht die Rolle regulatorischer Anforderungen bei Formulierungsentscheidungen. Die direkte Lösungsmittelnachfrage kann in regulierten Anwendungen zurückgehen, während die Butylacrylat-Nachfrage für wasserbasierte Acrylsysteme relevant bleiben kann. Kanada und Mexiko unterstützen den regionalen Verbrauch durch Beschichtungs- und Klebstoffherstellung. Mexiko profitiert auch von der Nähe zu den petrochemischen Lieferketten der Vereinigten Staaten. Diese Verbindungen unterstützen die grenzüberschreitende Beschaffung für Kunden, die regelmäßige Lösungsmittel- und Zwischenproduktlieferungen benötigen.
Europa verfügt über einen reifen N-Butanol-Markt mit starker Nachfrage nach Spezialchemikalien und Beschichtungen. Deutschland, Frankreich und die Niederlande machten 58 % des europäischen regionalen Verbrauchs aus. Die EU-Dekorfarbenrichtlinie und die Anforderungen der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe haben den Einsatz wasserbasierter Technologien in Dekorfarben beschleunigt. Dies verringert die Abhängigkeit von lösungsmittelbasiertem N-Butanol in einigen Anwendungen und erhöht den Wert von hochwertigem Spezialmaterial. Brasilien verankert die südamerikanische Nachfrage, obwohl Importabhängigkeit und Währungsvolatilität das Kaufwachstum verlangsamen können. Der Nahe Osten und Afrika entwickeln sich schrittweise durch Infrastrukturprogramme, nachgelagerte Petrochemikalien, Beschichtungen und Klebstoffe, wobei Südafrika ein wichtiges afrikanisches Nachfragezentrum bleibt. Regionale Käufer bewerten auch die Versorgungssicherheit, da lokale Produktion und Importzugang in diesen Märkten stark variieren.

Wettbewerbslandschaft
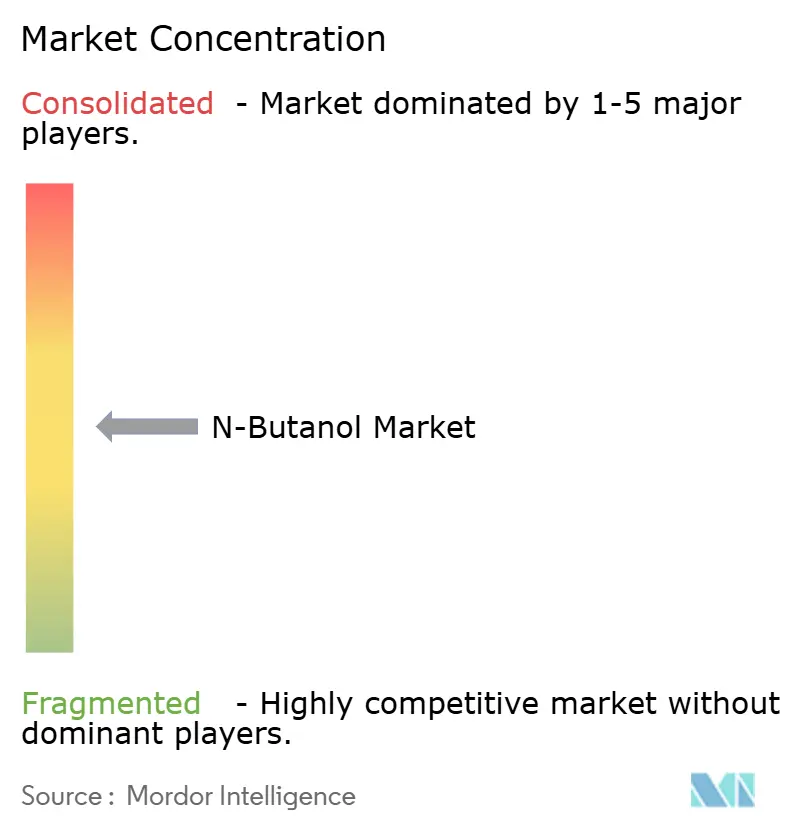
Der N-Butanol-Markt ist mäßig konzentriert, wobei die fünf größten Akteure BASF, Dow, OQ SAOC, SABIC und Eastman Chemical Company umfassen. Ihr Hauptvorteil liegt in der Integration von Propylen-Rohstoff, Synthesegas, Versorgungseinrichtungen und Derivatproduktion innerhalb größerer petrochemischer Standorte. Diese Struktur kann die Stückkosten senken und Produzenten helfen, volatile Rohstoffpreise zu steuern. Sie erschwert es auch einem eigenständigen Händlerproduzenten, mit der Betriebsökonomie eines vollständig integrierten Komplexes mithalten zu können. Der N-Butanol-Markt belohnt daher zuverlässigen Rohstoffzugang, effizienten Standortbetrieb und eine ausgewogene nachgelagerte Kundenbasis.
BASF eröffnete seinen Verbundstandort Zhanjiang im März 2026 als Teil eines integrierten Investitionsprogramms. Der Standort umfasst einen Cracker mit einer Kapazität von 1 Million Tonnen pro Jahr, dessen Hauptkompressoren zu 100 % mit erneuerbarem Strom betrieben werden. BASF vereinbarte im August 2024 auch, N-Butanol und 2-Ethylhexanol an die Weichmacheroperationen von UPC Technology Corporation in Südchina nach der Inbetriebnahme der Zhanjiang-Oxo-Alkohol-Anlage zu liefern. Diese Maßnahmen kombinieren lokale Produktion, kohlenstoffärmere Standortinfrastruktur und nachgelagerte Kundenverbindungen. Chinesische Lieferanten, darunter Wanhua, bauen integrierte petrochemische Positionen aus, während Antidumpingmaßnahmen den externen Importwettbewerb reduzieren. Das Wettbewerbsumfeld kann Druck auf Standardqualitäten ausüben und den Wert differenzierter Produkte erhöhen. Lieferanten können reagieren, indem sie Betriebsmaßstab mit Unterstützung für Kunden kombinieren, die spezialisierte Leistung oder Dokumentation benötigen.
Eine separate Chance besteht bei N-Butanol in Pharmaqualität mit vollständiger Dokumentation und bei biobasiertem Material mit glaubwürdigen kohlenstoffarmen Eigenschaften. KH Neochem Co., Ltd. hat in seinen öffentlichen Berichten Spezialchemikalien betont, was einer Strategie entspricht, die Anwendungsunterstützung und Dokumentation nutzt, um differenzierte Nachfrage zu bedienen. Perstorp konzentriert sich auf höherwertige C8-C10-Oxo-Alkohole und Spezialchemikalienaktivitäten statt auf direkten Wettbewerb im Rohstoff-N-Butanol. Grupa Azoty und INEOS haben europäische Produktionspositionen in der Nähe von Beschichtungs- und Spezialchemikaliekunden, obwohl kostengünstigere Versorgung aus dem Nahen Osten und Asien Kostendruck erzeugen kann. Sasol beliefert regionale und Exportmärkte aus Südafrika und steuert dabei inländische Energiekosten. Lieferanten, die Spezialanwendungen bedienen, müssen Qualitätssysteme, technischen Service und zuverlässige Charge-zu-Charge-Leistung aufrechterhalten. Der Wettbewerb basiert daher auf Rohstoffintegration, technischer Qualität, regionalem Zugang und der Fähigkeit, Spezialanforderungen zu erfüllen.
Marktführer der N-Butanol-Branche
-
BASF
-
Dow
-
OQ SAOC
-
SABIC
-
Eastman Chemical Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- März 2026: Eastman Chemical Company kündigte eine Preiserhöhung von 0,13 USD/lb für Eastman N-Butylalkohol in Nordamerika und Lateinamerika an, wirksam ab dem 17. März 2026. Die Anpassung unterstreicht die anhaltende Marktbewegung für N-Butanol, das als Lösungsmittel und Zwischenprodukt in Beschichtungen, Harzen, Weichmachern und Agrarchemikalien eingesetzt wird.
- Januar 2026: BASF kündigte eine Preiserhöhung von 0,07 USD/lb für nordamerikanisches N-Butanol an, wirksam ab dem 1. Februar 2026, unter Berufung auf Marktbedingungen. Die Preisanpassung spiegelt sich verändernde Angebots-Nachfrage-Bedingungen für N-Butanol wider, das in Beschichtungen, Lösungsmitteln, Harzen und chemischen Zwischenprodukten eingesetzt wird.


Globaler N-Butanol-Marktberichtsumfang
N-Butanol ist ein Vier-Kohlenstoff-Alkohol, der als chemisches Zwischenprodukt, Lösungsmittel und Formulierungskomponente in verschiedenen industriellen Prozessen eingesetzt wird. Es bietet nützliche Lösungsvermögens-, Flüchtigkeits- und Kompatibilitätseigenschaften für die Herstellung nachgelagerter Chemikalien und formulierter Produkte.
Der N-Butanol-Markt ist nach Qualitätsstufe, Anwendung, Endverbrauchsbranche und Geografie segmentiert. Nach Qualitätsstufe ist der Markt in Industriequalität, Pharmaqualität und andere Qualitätsstufen segmentiert. Nach Anwendung ist der Markt in Butylcarboxylate, Direktlösungsmittel, Spezialchemikalien, Kautschuk und Weichmacher sowie andere Anwendungen segmentiert. Nach Endverbrauchsbranche ist der Markt in Farben und Lacke, Landwirtschaft, Bau und Konstruktion, Klebstoffe und Dichtstoffe, Pharmazeutisch, Chemisch, Körperpflege und andere Endverbrauchsbranchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für N-Butanol in 15 Ländern in den wichtigsten Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
| Industriequalität |
| Pharmaqualität |
| Andere Qualitätsstufen |
| Butylcarboxylate |
| Direktlösungsmittel |
| Spezialchemikalien |
| Kautschuk und Weichmacher |
| Andere Anwendungen |
| Farben und Lacke |
| Landwirtschaft |
| Bau und Konstruktion |
| Klebstoffe und Dichtstoffe |
| Pharmazeutisch |
| Chemisch |
| Körperpflege |
| Andere Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Qualitätsstufe | Industriequalität | |
| Pharmaqualität | ||
| Andere Qualitätsstufen | ||
| Nach Anwendung | Butylcarboxylate | |
| Direktlösungsmittel | ||
| Spezialchemikalien | ||
| Kautschuk und Weichmacher | ||
| Andere Anwendungen | ||
| Nach Endverbrauchsbranche | Farben und Lacke | |
| Landwirtschaft | ||
| Bau und Konstruktion | ||
| Klebstoffe und Dichtstoffe | ||
| Pharmazeutisch | ||
| Chemisch | ||
| Körperpflege | ||
| Andere Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der N-Butanol-Markt?
Der N-Butanol-Markt beläuft sich im Jahr 2026 auf 5,75 Milliarden USD und soll bis 2031 7,46 Milliarden USD erreichen.
Was treibt die Nachfrage nach N-Butanol an?
Farben und Lacke, die Produktion von Butylacrylat und Butylacetat sowie Spezialchemikalienanwendungen stützen die Nachfrage.
Welche Qualitätsstufe hielt im Jahr 2025 den größten Anteil?
Industriequalität hielt im Jahr 2025 einen Marktanteil von 70,13 %.
Welche Anwendung soll bis 2031 am schnellsten wachsen?
Spezialchemikalien sollen bis 2031 mit einer CAGR von 5,93 % wachsen, unterstützt durch Glykolether, synthetische Esterschmierstoffe und Leistungslösungsmittel.
Seite zuletzt aktualisiert am:



