
Taille et part du marché du N-Butanol
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
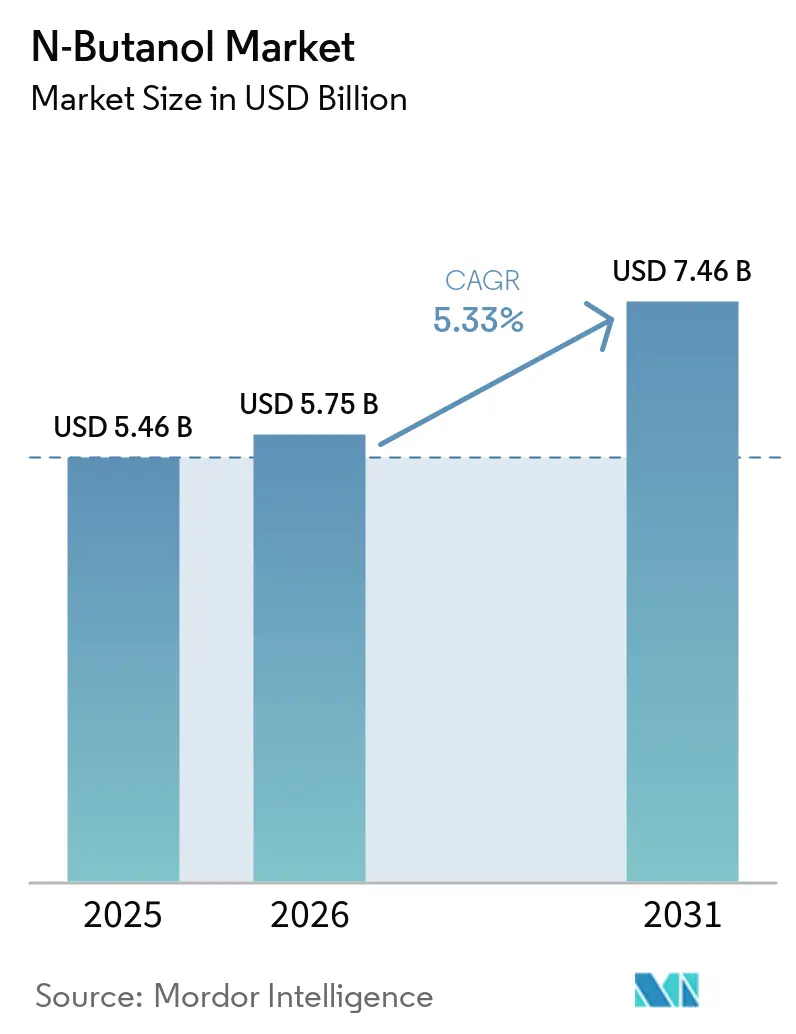
| Taille du Marché (2026) | 5.75 Milliards de dollars |
| Taille du Marché (2031) | 7.46 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.33 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché du N-Butanol par Mordor Intelligence
La taille du marché du N-Butanol était évaluée à 5,46 milliards USD en 2025 et devrait croître de 5,75 milliards USD en 2026 pour atteindre 7,46 milliards USD d'ici 2031, à un CAGR de 5,33 % durant la période de prévision (2026-2031). Le marché du N-Butanol est soutenu par la demande provenant des peintures et revêtements, des produits chimiques dérivés et des utilisations comme solvant de spécialité. L'économie de production reste étroitement liée au propylène et au gaz de synthèse, car le procédé oxo convertit le propylène en n-butyraldéhyde avant que l'hydrogénation ne produise le N-Butanol. Ce lien incite les grands producteurs à sécuriser l'approvisionnement en matières premières, à mutualiser les utilités sur des sites intégrés et à recourir à des arrangements d'approvisionnement à long terme. Le marché du N-Butanol présente également une opportunité dans les matériaux de haute pureté destinés à la fabrication pharmaceutique, où la documentation et des spécifications constantes peuvent soutenir des prix plus élevés. Les voies de production à faible teneur en carbone peuvent créer une offre distincte pour les acheteurs qui privilégient des performances d'émissions vérifiées, comme le montre le site de Zhanjiang de BASF grâce à son craqueur alimenté par de l'électricité renouvelable.
Principaux enseignements du rapport
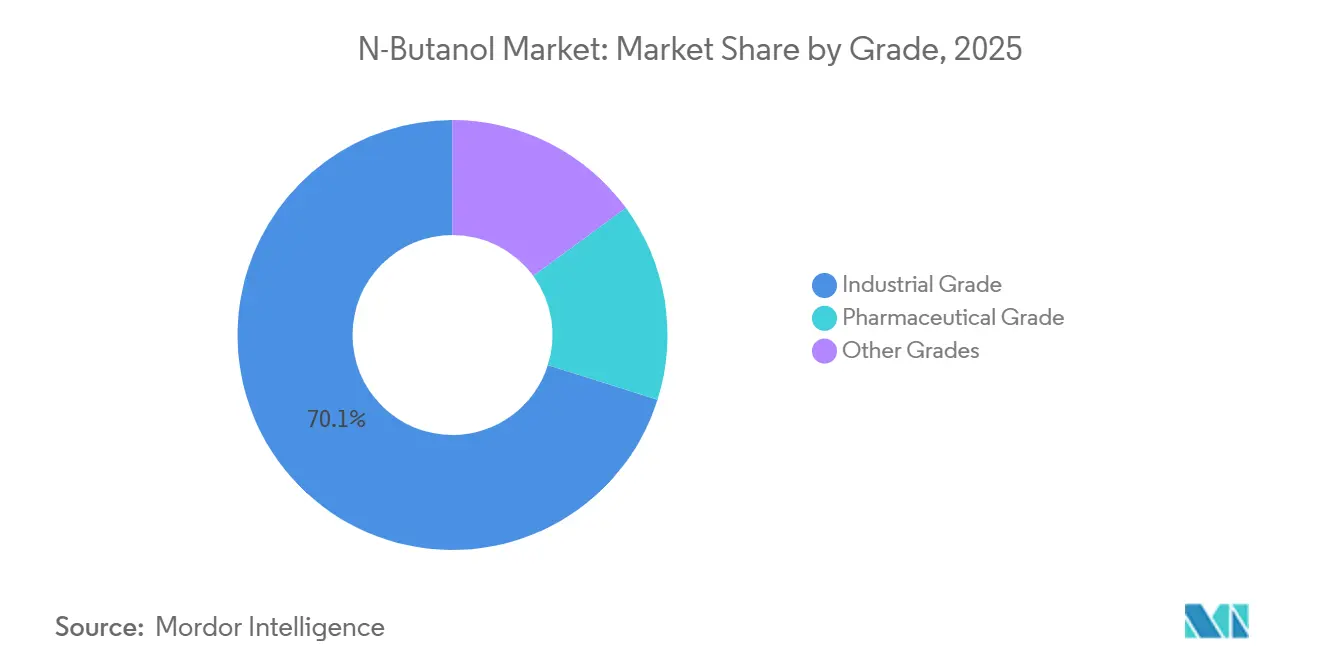
- Par grade, le grade industriel détenait 70,13 % de la part du marché du N-Butanol en 2025 et devrait progresser à un CAGR de 5,87 % jusqu'en 2031.
- Par application, les carboxylates de butyle détenaient 38,84 % de la part du marché du N-Butanol en 2025, tandis que les produits chimiques de spécialité devraient progresser à un CAGR de 5,93 % jusqu'en 2031.
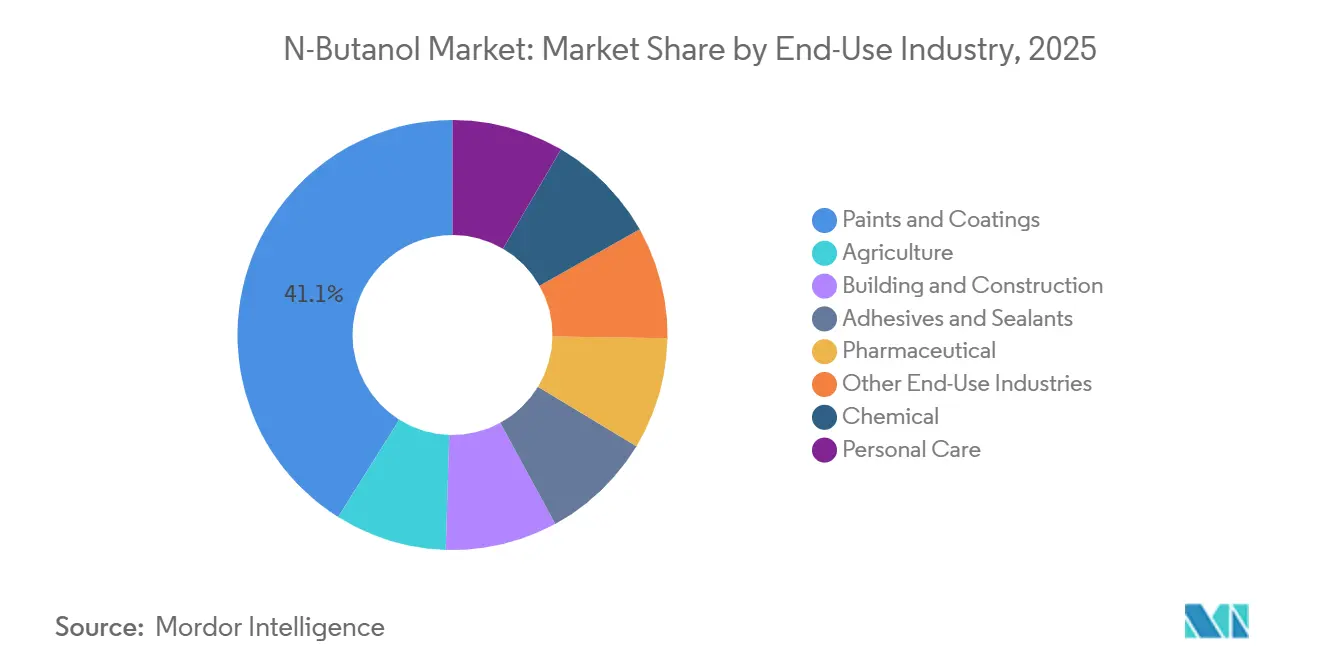
- Par secteur d'utilisation finale, les peintures et revêtements détenaient 41,08 % de la part du marché du N-Butanol en 2025 et devraient progresser à un CAGR de 6,28 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 44,56 % de la part du marché mondial du N-Butanol en 2025 et devrait progresser à un CAGR de 6,11 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du N-Butanol
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande en revêtements pour la construction et l'automobile | +1.5% | Asie-Pacifique, Amérique du Nord et UE | Court terme (≤ 2 ans) |
| Expansion de la consommation d'acrylate de butyle et d'acétate de butyle | +1.3% | Mondial | Moyen terme (2-4 ans) |
| Ajouts de capacités de fabrication chimique en Asie-Pacifique | +1.0% | Asie-Pacifique principalement, répercussions sur le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Applications pharmaceutiques et solvants de haute pureté | +0.7% | Amérique du Nord, UE, Asie-Pacifique | Long terme (≥ 4 ans) |
| Adoption de solvants biosourcés et à faible teneur en carbone | +0.4% | UE, Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande en revêtements pour la construction et l'automobile
Les peintures et revêtements demeurent le principal débouché d'utilisation finale pour le marché du N-Butanol. L'activité de construction en Inde a élargi la demande en revêtements, les projets de bâtiment, d'infrastructure et de rénovation nécessitant des systèmes de revêtements architecturaux. La Chine a produit 26,1 millions de véhicules en 2025, soutenant la demande en formulations d'apprêt, de couche de base et de vernis de finition. Les véhicules électriques à batterie utilisent la même chimie de revêtement de carrosserie extérieure que les véhicules à combustion interne, de sorte que le changement de groupe motopropulseur ne supprime pas cette source de demande. Les équipementiers automobiles et les ateliers de carrosserie continuent d'exiger des performances de revêtement constantes, ce qui maintient la demande en solvants compatibles et en intermédiaires. Cela expose le marché du N-Butanol à la fois à la nouvelle construction et à la production de véhicules, plutôt qu'à un seul débouché cyclique.
Expansion de la consommation d'acrylate de butyle et d'acétate de butyle
L'acrylate de butyle et l'acétate de butyle constituent le groupe d'applications le plus important pour la consommation de N-Butanol. L'acrylate de butyle est utilisé pour fabriquer des polymères latex acryliques dans des systèmes de revêtement en phase aqueuse, tandis que l'acétate de butyle reste un solvant ester utile dans les encres et les revêtements industriels. Cela signifie qu'une évolution vers des revêtements en phase aqueuse ne supprime pas toute la demande en N-Butanol. Elle modifie une partie de la demande, la faisant passer d'une utilisation directe comme solvant à une voie d'intermédiaire chimique en amont. BASF et UPC Technology Corporation ont signé un protocole d'accord en août 2024 pour que BASF fournisse du N-Butanol et du 2-éthylhexanol depuis le site Verbund de Zhanjiang aux opérations de plastifiants de UPC en Chine du Sud[1]BASF, "BASF et UPC signent un protocole d'accord pour renforcer la coopération stratégique sur les alcools plastifiants et les catalyseurs," Communiqué de presse BASF, basf.com. Cet arrangement montre comment une chaîne d'approvisionnement intégrée peut relier la production d'alcools oxo à la demande en dérivés en aval sur le marché du N-Butanol.
Ajouts de capacités de fabrication chimique en Asie-Pacifique
L'Asie-Pacifique combine une large base de clientèle avec des investissements continus dans la fabrication chimique. Les nouveaux sites intégrés peuvent réduire les besoins logistiques des clients régionaux et améliorer l'accès au propylène, au gaz de synthèse et aux utilités partagées. BASF a inauguré son site Verbund de Zhanjiang en mars 2026, avec un vapocraqueur dont les compresseurs principaux fonctionnent à 100 % à l'électricité renouvelable. Le site relie les produits pétrochimiques en amont aux chaînes de valeur en aval et donne à BASF une base de production locale en Chine. Les ajouts de capacités peuvent également accroître la pression concurrentielle lorsque l'offre augmente plus rapidement que la consommation locale. Pour le marché du N-Butanol, le résultat sera probablement une concurrence plus forte sur les grades standard et une plus grande importance de l'efficacité opérationnelle.
Applications pharmaceutiques et solvants de haute pureté
Le N-Butanol de grade pharmaceutique est utilisé comme solvant de réaction, milieu d'extraction et véhicule de cristallisation dans la fabrication de principes actifs pharmaceutiques. Son adéquation dépend de la pureté, du contrôle des impuretés, de la documentation des lots et d'une qualité stable d'une livraison à l'autre. La croissance de la production de principes actifs pharmaceutiques en Inde et en Chine peut donc accroître la demande en solvants de haute pureté qualifiés. Le marché du N-Butanol peut en bénéficier lorsque les producteurs disposent d'actifs de purification et de systèmes qualité répondant aux exigences de qualification des clients. KH Neochem Co., Ltd. a identifié un axe stratégique sur les applications de produits chimiques de spécialité dans son rapport 2025, une approche qui s'aligne sur la valeur de la documentation et du support applicatif dans la fourniture de solvants spécialisés. Les exigences de la Pharmacopée des États-Unis, de la Pharmacopée européenne, de la Pharmacopée internationale, des Bonnes pratiques de fabrication de l'Organisation mondiale de la santé et du Conseil international pour l'harmonisation Q3C élèvent le seuil pour les fournisseurs desservant ces utilisations.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Volatilité des prix du propylène et du gaz de synthèse | -1.1% | Mondial | Court terme (≤ 2 ans) |
| Restrictions sur les COV et substitution par des formulations en phase aqueuse | -0.8% | Amérique du Nord et UE, répercussions sur l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Exigences en matière d'inflammabilité, de stockage et de manipulation sécurisée | -0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix du propylène et du gaz de synthèse
Le marché du N-Butanol est exposé aux coûts du propylène et du gaz de synthèse, car les deux sont nécessaires dans la voie de production des alcools oxo. Les producteurs qui achètent du propylène sur le marché libre ont moins de contrôle sur leurs coûts en matières premières que les producteurs intégrés. La perturbation de l'approvisionnement énergétique au début de 2026 a augmenté le coût du pétrole, du gaz et des matières premières chimiques associées. Cela peut comprimer les marges lorsque les prix de vente ne s'ajustent pas au même rythme que les coûts des intrants. Les sites intégrés peuvent en partie gérer cette exposition grâce à des matières premières captives, à une infrastructure partagée et à des arrangements d'approvisionnement contractuels. La volatilité des coûts peut donc influencer à la fois la rentabilité des producteurs et la compétitivité régionale de l'offre en grades standard.
Restrictions sur les COV et substitution par des formulations en phase aqueuse
Les restrictions sur les composés organiques volatils (COV) en Amérique du Nord et en Europe limitent l'utilisation directe de solvants dans certaines applications de revêtement. L'Agence de protection de l'environnement des États-Unis a finalisé des amendements aux normes nationales d'émission de composés organiques volatils pour les revêtements en aérosol en janvier 2025[2]Agence de protection de l'environnement des États-Unis, "Amendements aux normes nationales d'émission de composés organiques volatils pour les revêtements en aérosol," Journal officiel fédéral, govinfo.gov. Des recherches publiées en 2025 ont révélé que la substitution des revêtements à base de solvants par des revêtements en phase aqueuse réduisait les émissions totales de réactivité aux radicaux hydroxyles du secteur des revêtements de 64 % pour 2022. Le marché du N-Butanol fait face à une baisse de la demande directe en solvants à mesure que les clients reformulent vers des systèmes en phase aqueuse. Cependant, l'acrylate de butyle reste un intrant pour la production d'émulsions acryliques, ce qui préserve une voie indirecte pour la consommation de N-Butanol. Les producteurs peuvent réduire leur exposition en orientant l'offre vers des applications dérivées et des utilisations de plus haute pureté.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade : le grade industriel domine à la fois l'échelle et la croissance
Le grade industriel détenait 70,13 % de la part de marché en 2025 et devrait progresser à un CAGR de 5,87 % jusqu'en 2031. Ce grade est utilisé dans la production à grand volume de carboxylates de butyle, le mélange direct de solvants et la fabrication de plastifiants. Son rôle important reflète l'importance du coût, de la disponibilité et de la fiabilité des livraisons dans les applications chimiques en vrac. Les peintures et revêtements, les adhésifs et la fabrication d'intermédiaires chimiques soutiennent la consommation continue de ce grade. La demande en grade industriel est généralement liée à l'activité générale en aval plutôt qu'à des besoins de pureté spécialisés. Les acheteurs dans ces utilisations privilégient généralement un contrôle des spécifications fiable, une disponibilité régionale, une logistique praticable et des conditions d'approvisionnement commercial stables. Le secteur du N-Butanol dépend de cette base de demande car elle constitue le principal débouché pour les usines d'alcools oxo à l'échelle mondiale.
Le grade pharmaceutique sert des applications où la qualité du solvant peut affecter le rendement, la pureté du produit et le temps de production. Les clients exigent des matériaux conformes aux spécifications de la Pharmacopée des États-Unis, de la Pharmacopée européenne et de la Pharmacopée internationale. Les exigences de qualité dans le cadre du Conseil international pour l'harmonisation Q3C et des Bonnes pratiques de fabrication de l'Organisation mondiale de la santé rendent l'approbation des fournisseurs plus exigeante. Cela peut limiter le nombre de producteurs qualifiés et créer un écart de prix plus important par rapport au matériau industriel standard. Les contrôles analytiques documentés, la certification des lots et la purification validée sont des exigences essentielles pour ce groupe de clients. L'axe stratégique déclaré de KH Neochem Co., Ltd. sur les spécialités reflète la valeur des applications qui nécessitent une documentation technique et une qualification client.


Par application : les carboxylates de butyle en tête, les produits chimiques de spécialité définissent la croissance future
Les carboxylates de butyle représentaient 38,84 % de la taille du marché du N-Butanol par application en 2025. Ce groupe comprend principalement l'acrylate de butyle et l'acétate de butyle, qui soutiennent la production de revêtements et d'adhésifs. L'acrylate de butyle est un monomère de base pour les systèmes latex acryliques en phase aqueuse. L'acétate de butyle assure le pouvoir solvant et une évaporation contrôlée dans les formulations de revêtements industriels et d'équipementiers automobiles. Les solvants directs restent également importants dans les revêtements et les encres, car le N-Butanol favorise les propriétés d'étalement et de coalescence. Les applications caoutchouc et plastifiants constituent un autre débouché établi via la production de plastifiants esters pour les composés de polychlorure de vinyle. Ces débouchés relient le matériau à la fois aux systèmes de formulation en phase aqueuse et à base de solvants dans plusieurs secteurs manufacturiers.
Les produits chimiques de spécialité devraient progresser à un CAGR de 5,93 % jusqu'en 2031 au sein du marché du N-Butanol. Le segment comprend les dérivés d'éthers de glycol, les lubrifiants à base d'esters synthétiques, les solvants de performance, les utilisations chimiques électroniques et les formulations de nettoyage. Ces utilisations peuvent générer des marges plus élevées que les voies de dérivés de commodités, car elles reposent sur des spécifications de performance. Les producteurs peuvent améliorer leur mix produit en allouant des capacités à ces applications lorsque les prix des grades standard deviennent moins favorables. Leurs exigences peuvent inclure une pureté constante, une évaporation contrôlée, une compatibilité avec d'autres ingrédients et un approvisionnement fiable auprès de clients qualifiés. La coopération d'approvisionnement de BASF avec UPC illustre comment les producteurs peuvent associer la production d'alcools oxo aux exigences spécifiques des clients en aval. Ce mix d'applications donne aux fournisseurs une raison de maintenir la qualité des produits, la régularité des livraisons et le support technique parallèlement à l'échelle de production.
Par secteur d'utilisation finale : les peintures et revêtements en tête tant en part qu'en croissance
Les peintures et revêtements représentaient 41,08 % de la taille du marché du N-Butanol en 2025 et devraient progresser à un CAGR de 6,28 % jusqu'en 2031. Les revêtements architecturaux bénéficient de l'activité de construction et de rénovation en Inde, en Asie du Sud-Est et au Moyen-Orient. Les revêtements automobiles ajoutent de la demande provenant de la fabrication d'équipements d'origine et de la carrosserie. Le segment utilise le N-Butanol directement dans certaines formulations et indirectement via l'acrylate de butyle et l'acétate de butyle. Les systèmes de revêtement extérieur continuent d'être nécessaires, que le véhicule utilise un moteur à combustion interne ou un groupe motopropulseur électrique. Les mêmes panneaux de carrosserie nécessitent une préparation, des couches de protection, des couches de couleur et des vernis de finition répondant aux normes d'aspect et de durabilité. Cette large base d'utilisation explique pourquoi les peintures et revêtements restent au cœur du marché du N-Butanol.
L'agriculture utilise le N-Butanol dans des formulations de solvants pour herbicides et pesticides ainsi que dans la synthèse chimique intermédiaire. Le bâtiment et la construction consomment également des matériaux connexes via les adhésifs et mastics utilisés dans les revêtements de sol, le vitrage et l'assemblage structurel. La demande en adhésifs sensibles à la pression peut accroître l'utilisation de polymères acryliques dérivés du N-Butanol à mesure que la production d'emballages augmente. Les clients pharmaceutiques utilisent des grades de solvants de haute pureté pour la production de principes actifs pharmaceutiques. Les utilisations chimiques comprennent les éthers de glycol, les formiates, les butyrates et les monomères acrylates, chacun créant une voie de consommation distincte. Les applications de soins personnels comprennent les formulations de soins des ongles, les supports de parfum et les solvants cosmétiques qui nécessitent une qualité de matériau constante. Les soins personnels, les encres d'imprimerie, les auxiliaires textiles et les produits de nettoyage sont des débouchés plus modestes, mais ils étendent le marché du N-Butanol à un large groupe d'utilisations industrielles.
Analyse géographique
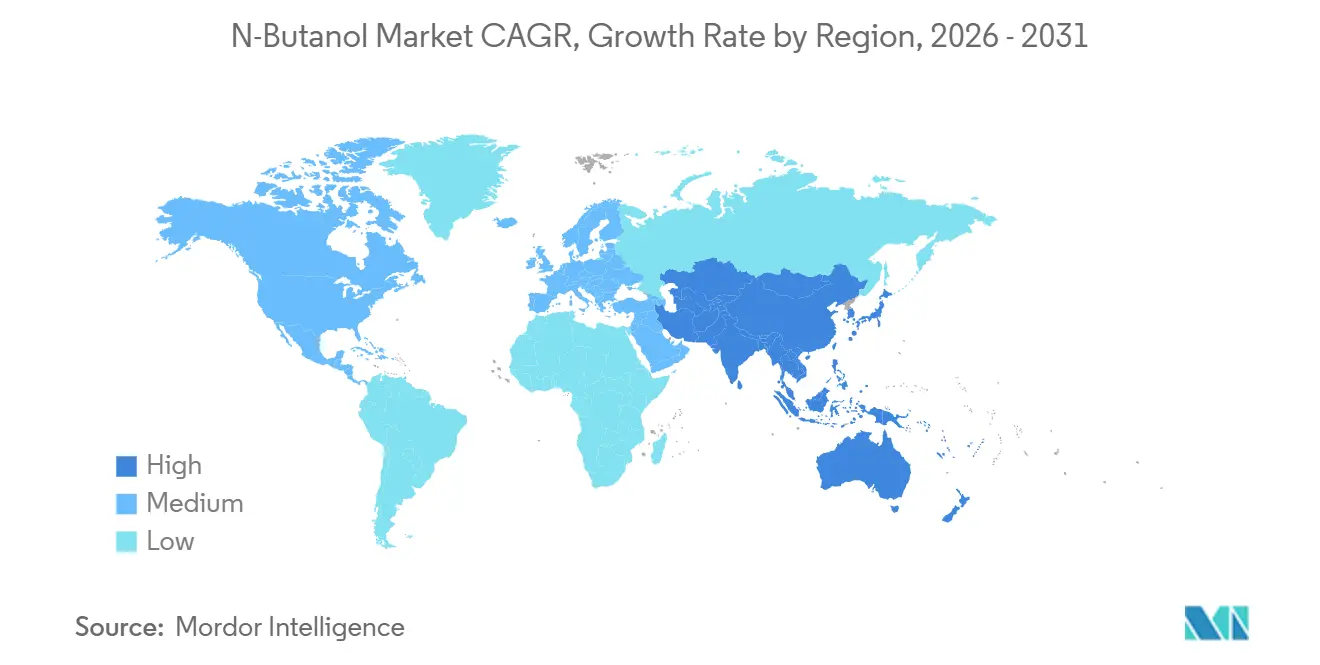
L'Asie-Pacifique détenait 44,56 % de la part du marché du N-Butanol en 2025 et devrait progresser à un CAGR de 6,11 % jusqu'en 2031. La Chine représente une large part de la demande régionale à travers les peintures et revêtements, l'acrylate de butyle et la production de plastifiants. L'Inde développe sa demande grâce à l'activité de construction, à la fabrication pharmaceutique et aux investissements chimiques nationaux. L'extension des droits antidumping chinois en décembre 2024 protège les producteurs nationaux de la concurrence des importations en provenance de Taïwan, de Malaisie et des États-Unis. Le Vietnam, la Thaïlande et l'Indonésie sont des centres de demande supplémentaires à mesure que la production de pièces automobiles et la fabrication de revêtements se développent. Le Japon et la Corée du Sud maintiennent une demande à plus haute valeur ajoutée provenant de l'électronique et de la production de produits chimiques de spécialité. Leurs clients exigent également une qualité fiable pour les dérivés d'éthers de glycol et les applications de solvants de haute pureté.
L'Amérique du Nord dispose d'une base établie dans les peintures et revêtements, d'une demande en grade pharmaceutique et d'actifs pétrochimiques sur la côte du Golfe des États-Unis. Le marché du N-Butanol de la région fait face à un changement de mix produit à mesure que les réglementations sur les composés organiques volatils encouragent les formulations de revêtements en phase aqueuse. La mise à jour fédérale de janvier 2025 sur les normes de revêtements en aérosol renforce le rôle des exigences réglementaires dans les décisions de formulation. La demande directe en solvants peut diminuer dans les applications réglementées, tandis que la demande en acrylate de butyle peut rester pertinente pour les systèmes acryliques en phase aqueuse. Le Canada et le Mexique soutiennent la consommation régionale à travers la fabrication de revêtements et d'adhésifs. Le Mexique bénéficie également de sa proximité avec les chaînes d'approvisionnement pétrochimiques des États-Unis. Ces liens soutiennent l'approvisionnement transfrontalier pour les clients qui ont besoin de livraisons régulières de solvants et d'intermédiaires.
L'Europe dispose d'un marché du N-Butanol mature avec une forte demande en produits chimiques de spécialité et en revêtements. L'Allemagne, la France et les Pays-Bas représentaient 58 % de la consommation régionale européenne. La directive européenne sur les peintures décoratives et les exigences du règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques ont accéléré l'utilisation des technologies en phase aqueuse dans les revêtements décoratifs. Cela réduit la dépendance au N-Butanol à base de solvants dans certaines applications et augmente la valeur des matériaux de spécialité de haute qualité. Le Brésil ancre la demande sud-américaine, bien que la dépendance aux importations et la volatilité des devises puissent ralentir la croissance des achats. Le Moyen-Orient et l'Afrique se développent progressivement à travers les programmes d'infrastructure, les produits pétrochimiques en aval, les revêtements et les adhésifs, l'Afrique du Sud restant un important centre de demande africain. Les acheteurs régionaux évaluent également la sécurité d'approvisionnement, car la production locale et l'accès aux importations varient considérablement selon ces marchés.

Paysage concurrentiel
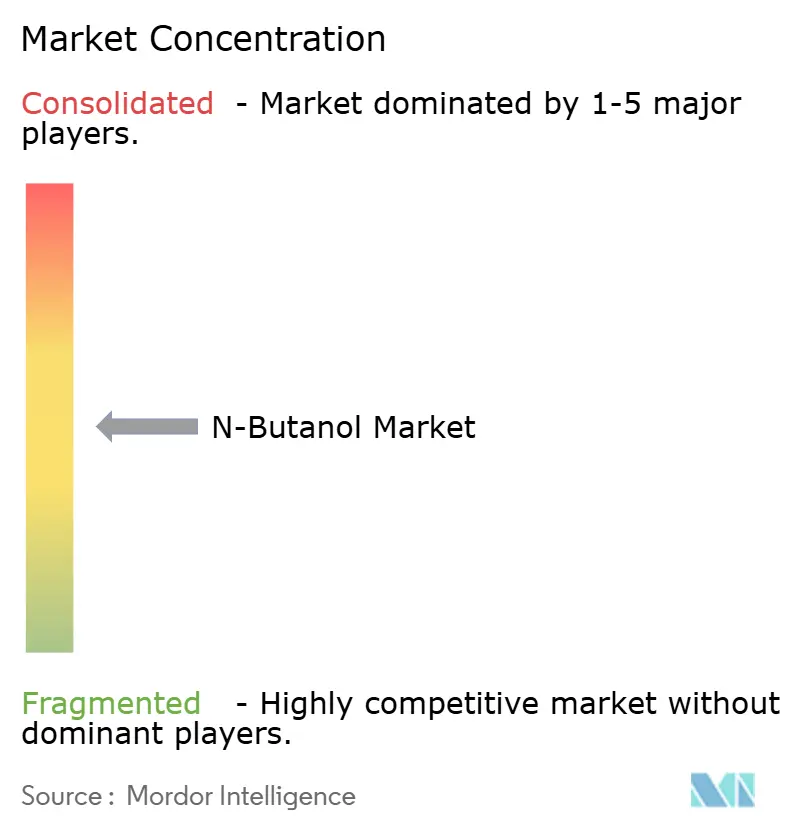
Le marché du N-Butanol est modérément concentré, les cinq premiers acteurs étant BASF, Dow, OQ SAOC, SABIC et Eastman Chemical Company. Leur principal avantage réside dans l'intégration de l'approvisionnement en propylène, en gaz de synthèse, en utilités et en production de dérivés au sein de sites pétrochimiques plus importants. Cette structure peut réduire les coûts unitaires et aider les producteurs à gérer la volatilité des prix des matières premières. Elle rend également plus difficile pour un producteur indépendant de correspondre à l'économie opérationnelle d'un complexe entièrement intégré. Le marché du N-Butanol récompense donc l'accès fiable aux matières premières, l'efficacité des opérations sur site et une base de clients en aval équilibrée.
BASF a inauguré son site Verbund de Zhanjiang en mars 2026 dans le cadre d'un programme d'investissement intégré. Le site comprend un vapocraqueur d'une capacité d'un million de tonnes métriques par an dont les compresseurs principaux sont alimentés à 100 % par de l'électricité renouvelable. BASF a également convenu en août 2024 de fournir du N-Butanol et du 2-éthylhexanol aux opérations de plastifiants de UPC Technology Corporation en Chine du Sud après le démarrage de l'usine d'alcools oxo de Zhanjiang. Ces actions combinent production locale, infrastructure de site à faible teneur en carbone et liens avec les clients en aval. Les fournisseurs chinois, dont Wanhua, développent des positions pétrochimiques intégrées, tandis que les mesures antidumping réduisent la concurrence des importations extérieures. L'environnement concurrentiel peut exercer une pression sur les grades standard et accroître la valeur des produits différenciés. Les fournisseurs peuvent répondre en combinant l'échelle opérationnelle avec le support aux clients qui nécessitent des performances spécialisées ou une documentation.
Une opportunité distincte existe dans le N-Butanol de grade pharmaceutique accompagné d'une documentation complète et dans les matériaux biosourcés avec des attributs crédibles à faible teneur en carbone. KH Neochem Co., Ltd. a mis l'accent sur les produits chimiques de spécialité dans ses communications publiques, conformément à une stratégie qui utilise le support applicatif et la documentation pour répondre à une demande différenciée. Perstorp se concentre sur les alcools oxo C8-C10 à plus haute valeur ajoutée et les activités de produits chimiques de spécialité plutôt que sur la concurrence directe dans le N-Butanol de commodité. Grupa Azoty et INEOS disposent de positions de production européennes proches des clients en revêtements et produits chimiques de spécialité, bien que l'approvisionnement à moindre coût en provenance du Moyen-Orient et d'Asie puisse créer une pression sur les coûts. Sasol approvisionne les marchés régionaux et d'exportation depuis l'Afrique du Sud tout en gérant les coûts énergétiques nationaux. Les fournisseurs desservant des applications de spécialité doivent maintenir des systèmes qualité, un service technique et des performances fiables d'un lot à l'autre. La concurrence repose donc sur l'intégration des matières premières, la qualité technique, l'accès régional et la capacité à répondre aux exigences de spécialité.
Leaders du secteur du N-Butanol
-
BASF
-
Dow
-
OQ SAOC
-
SABIC
-
Eastman Chemical Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Mars 2026 : Eastman Chemical Company a annoncé une augmentation de 0,13 USD/lb des prix du N-Butyl Alcool Eastman en Amérique du Nord et en Amérique latine, effective le 17 mars 2026. L'ajustement met en évidence la dynamique continue du marché pour le N-Butanol utilisé comme solvant et intermédiaire dans les revêtements, les résines, les plastifiants et les produits chimiques agricoles.
- Janvier 2026 : BASF a annoncé une augmentation de 0,07 USD/lb des prix du N-Butanol en Amérique du Nord, effective le 1er février 2026, citant les conditions du marché. L'ajustement de prix reflète l'évolution des conditions d'offre et de demande pour le N-Butanol utilisé dans les revêtements, les solvants, les résines et les intermédiaires chimiques.


Périmètre du rapport mondial sur le marché du N-Butanol
Le N-Butanol est un alcool à quatre carbones utilisé comme intermédiaire chimique, solvant et composant de formulation dans divers procédés industriels. Il offre des propriétés utiles de pouvoir solvant, de volatilité et de compatibilité pour la production de produits chimiques en aval et de produits formulés.
Le marché du N-Butanol est segmenté par grade, par application, par secteur d'utilisation finale et par géographie. Par grade, le marché est segmenté en grade industriel, grade pharmaceutique et autres grades. Par application, le marché est segmenté en carboxylates de butyle, solvants directs, produits chimiques de spécialité, caoutchouc et plastifiants, et autres applications. Par secteur d'utilisation finale, le marché est segmenté en peintures et revêtements, agriculture, bâtiment et construction, adhésifs et mastics, pharmaceutique, chimique, soins personnels et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour le N-Butanol dans 15 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Grade industriel |
| Grade pharmaceutique |
| Autres grades |
| Carboxylates de butyle |
| Solvants directs |
| Produits chimiques de spécialité |
| Caoutchouc et plastifiants |
| Autres applications |
| Peintures et revêtements |
| Agriculture |
| Bâtiment et construction |
| Adhésifs et mastics |
| Pharmaceutique |
| Chimique |
| Soins personnels |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par grade | Grade industriel | |
| Grade pharmaceutique | ||
| Autres grades | ||
| Par application | Carboxylates de butyle | |
| Solvants directs | ||
| Produits chimiques de spécialité | ||
| Caoutchouc et plastifiants | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Peintures et revêtements | |
| Agriculture | ||
| Bâtiment et construction | ||
| Adhésifs et mastics | ||
| Pharmaceutique | ||
| Chimique | ||
| Soins personnels | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles répond le rapport
Quelle est la taille du marché du N-Butanol ?
Le marché du N-Butanol s'élève à 5,75 milliards USD en 2026 et devrait atteindre 7,46 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande en N-Butanol ?
Les peintures et revêtements, la production d'acrylate de butyle et d'acétate de butyle, et les utilisations en produits chimiques de spécialité soutiennent la demande.
Quel grade détenait la plus grande part en 2025 ?
Le grade industriel détenait 70,13 % de la part de marché en 2025.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2031 ?
Les produits chimiques de spécialité devraient progresser à un CAGR de 5,93 % jusqu'en 2031, soutenus par les éthers de glycol, les lubrifiants à base d'esters synthétiques et les solvants de performance.
Dernière mise à jour de la page le:



