
Marktgröße und Marktanteil für mikrobielle Lebensmittelfarben
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
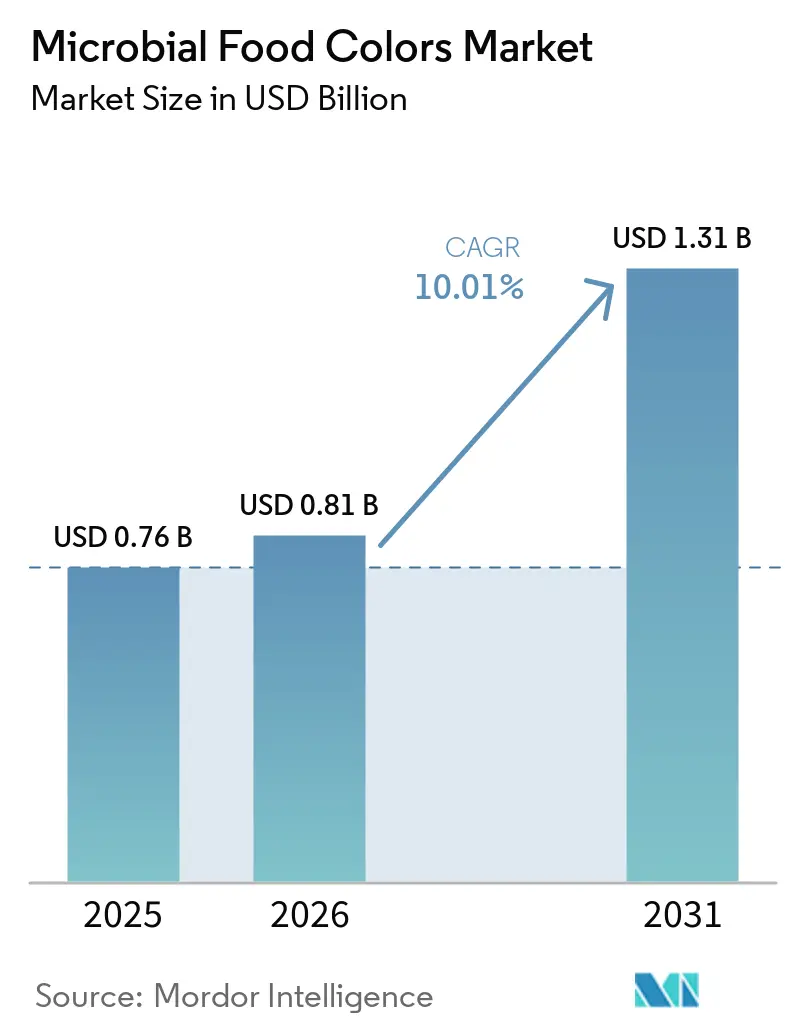
| Marktgröße (2026) | 0.81 Milliarden US-Dollar |
| Marktgröße (2031) | 1.31 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.01 % |
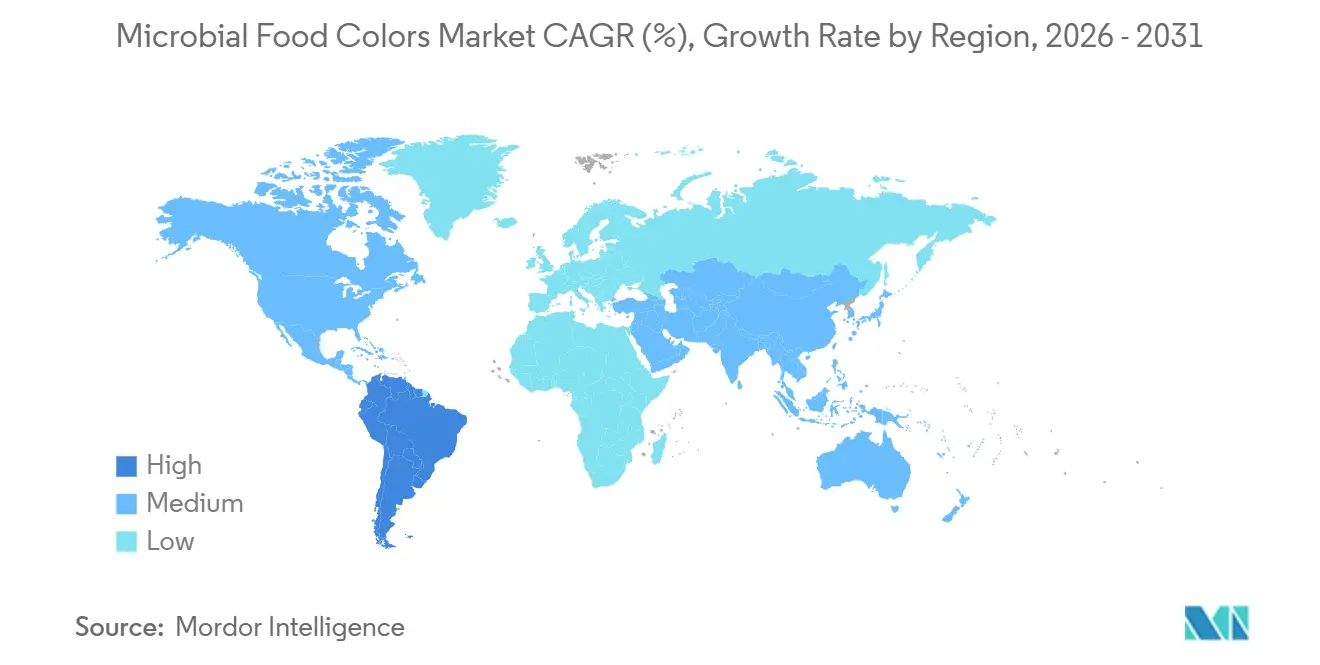
| Schnellstwachsender Markt | Südamerika |
| Größter Markt | Asien-Pazifik |
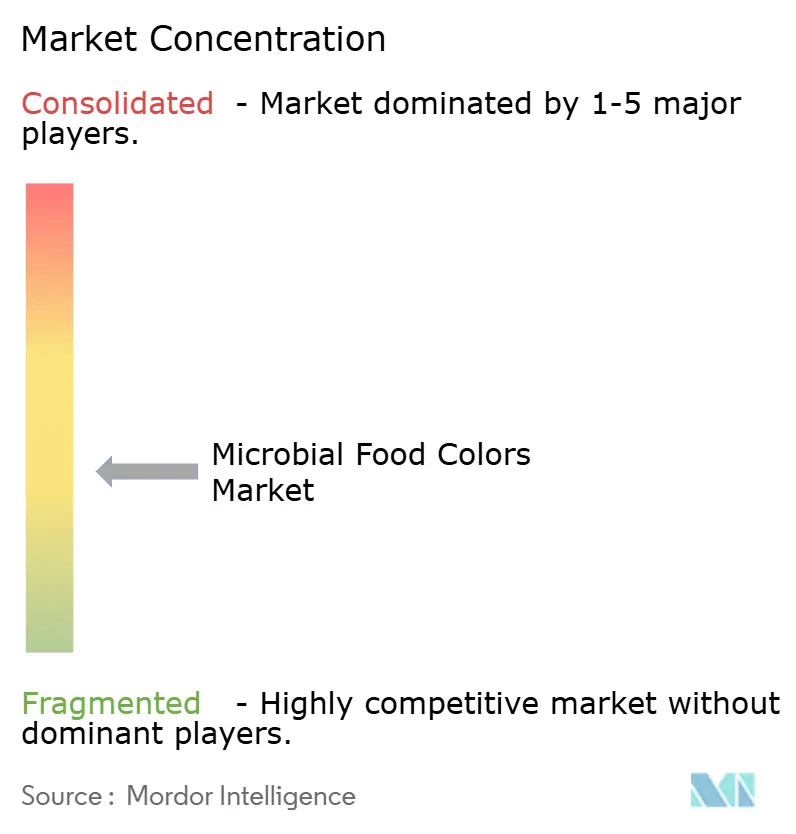
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für mikrobielle Lebensmittelfarben von Mordor Intelligence
Der Markt für mikrobielle Lebensmittelfarben wird voraussichtlich von 0,81 Milliarden USD im Jahr 2025 auf 1,31 Milliarden USD bis 2031 wachsen, mit einem CAGR von 10,01 % im Zeitraum 2026–2031. Das Wachstum spiegelt die zunehmenden Anwendungen in Lebensmittel-, Getränke- und Nahrungsergänzungsmittelformulierungen wider. Das Marktwachstum hängt von regulatorischen Initiativen und der Fähigkeit der Lieferanten ab, natürliche Farben mit Hitzestabilität, Säuretoleranz, Haltbarkeit und Chargenkonsistenz zu liefern [1]. Die Fermentation bietet einen kontrollierten, rückverfolgbaren Produktionsweg, der weniger von der Erntesaison abhängig ist als botanische Farben. Hohe Verarbeitungs- und Reinigungskosten können jedoch die Akzeptanz bei margenarmen Lebensmittelprodukten einschränken. Die stärksten Chancen bestehen dort, wo mikrobielle Pigmente Formulierungsherausforderungen lösen, einfachere Zutatenkennzeichnungen unterstützen oder sowohl Farb- als auch Funktionsvorteile bieten.
Wichtigste Erkenntnisse des Berichts
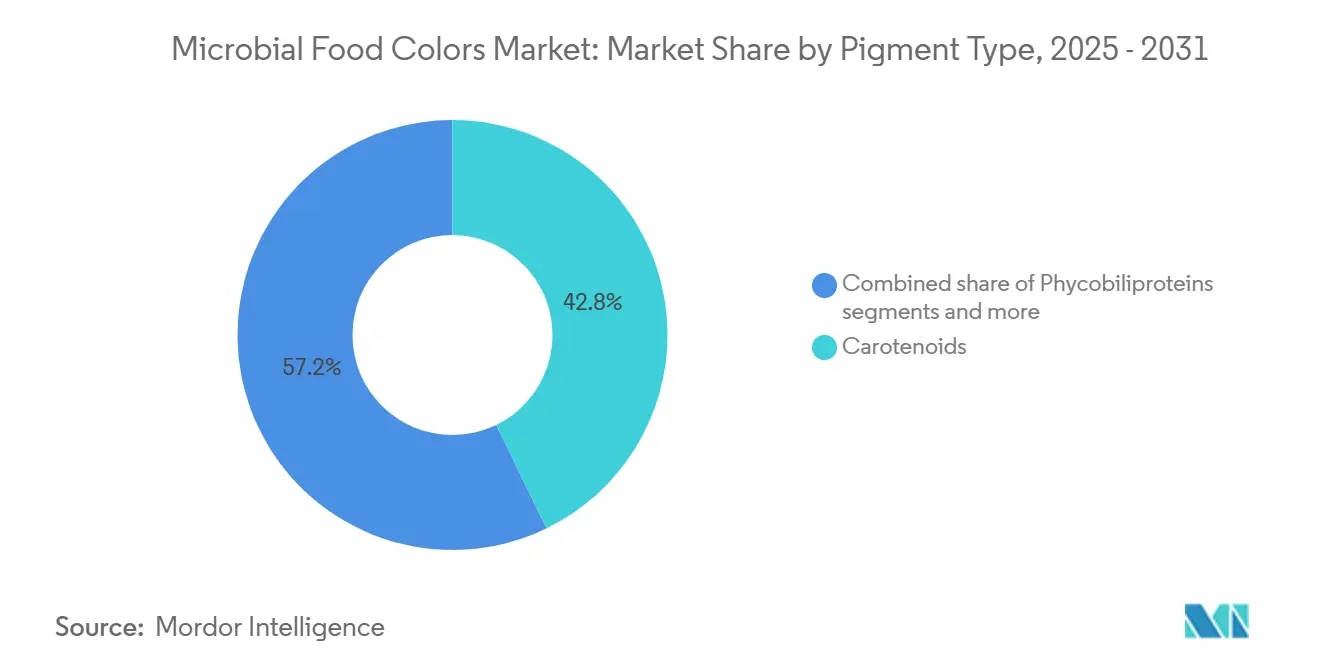
- Nach Pigmenttyp hielten Carotinoide im Jahr 2025 einen Marktanteil von 42,80 % am Markt für mikrobielle Farben, während Phycobiliproteine bis 2031 voraussichtlich mit einem CAGR von 12,09 % wachsen werden.
- Nach Quellmikroorganismus hielten pilzabgeleitete Farben im Jahr 2025 einen Marktanteil von 51,04 % am Markt für mikrobielle Farben, während mikroalgenabgeleitete Farben bis 2031 voraussichtlich mit einem CAGR von 11,80 % wachsen werden.
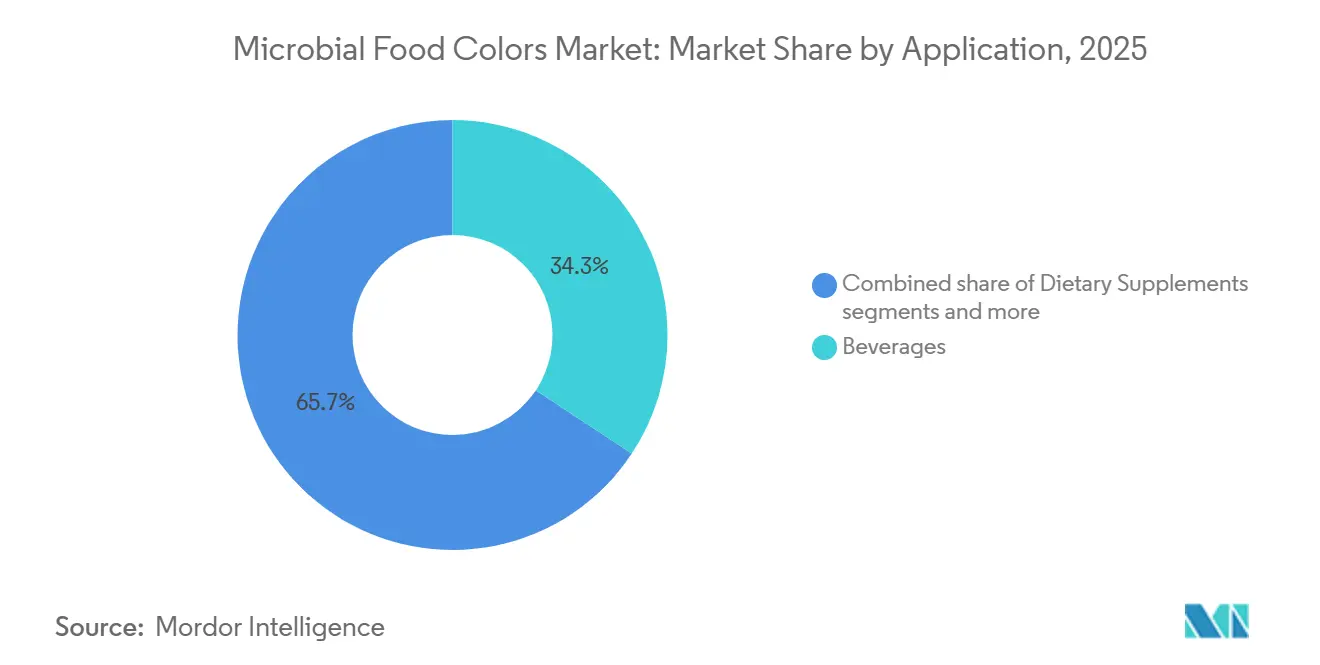
- Nach Anwendung entfielen auf Getränke im Jahr 2025 34,30 % der Marktgröße für mikrobielle Farben, während Nahrungsergänzungsmittel bis 2031 voraussichtlich mit einem CAGR von 13,50 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 33,70 %, während Südamerika bis 2031 voraussichtlich mit einem CAGR von 13,20 % expandieren wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verlagerung hin zur Ersetzung synthetischer Farbstoffe durch Produktreformulierung | +2.5% | Nordamerika, angeführt von zunehmender Reformulierungsaktivität und Nachfrage nach natürlichen Alternativen | Kurzfristig (≤ 2 Jahre) |
| Steigende Nachfrage nach Clean-Label- und transparenten Zutaten | +1.8% | Europa, angeführt von starkem Verbraucher- und Einzelhandelsinteresse an Clean-Label-Formulierungen | Mittelfristig (2–4 Jahre) |
| Fortschritte in der Fermentation und im metabolischen Engineering für höhere Pigmentausbeuten | +1.5% | Asien-Pazifik, angeführt von expandierender Fermentationsinfrastruktur und biotechnologischen Kapazitäten | Langfristig (≥ 4 Jahre) |
| Ganzjährige Produktion und reduzierte Abhängigkeit von landwirtschaftlichen Rohstoffen | +0.8% | Global, angeführt von konsistenten Produktions- und Versorgungsvorteilen in den wichtigsten Lebensmittelfarbmärkten | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach stabilen natürlichen Farbstoffen in Lebensmittel- und Getränkeanwendungen | +1.2% | Lateinamerika, angeführt von der expandierenden Verarbeitungslebensmittel- und Getränkeproduktion, die Chancen für stabile natürliche Farbstoffe schafft | Kurzfristig (≤ 2 Jahre) |
| Wachsendes Interesse an den multifunktionalen Eigenschaften mikrobieller Pigmente | +0.6% | Nordamerika und Europa, mit Wachstumspotenzial in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verlagerung hin zur Ersetzung synthetischer Farbstoffe durch Produktreformulierung
Die Abkehr von synthetischen Farbstoffen beschleunigt die Produktreformulierung in der Lebensmittel- und Getränkeindustrie und schafft Chancen für mikrobielle Lebensmittelfarben. Hersteller suchen zunehmend nach natürlichen Clean-Label-Alternativen, die eine konsistente Farbperformance liefern und gleichzeitig den sich wandelnden Verbraucherpräferenzen und regulatorischen Anforderungen gerecht werden. Mikrobielle Pigmente können Reformulierungsanforderungen in Anwendungen wie Getränken, Süßwaren, Fruchtzubereitungen und Milchprodukten erfüllen, wo Farbstabilität entscheidend ist. Ihre Fähigkeit, unter variierenden Verarbeitungs- und Lagerbedingungen eine stabile, konsistente Farbe zu erhalten, unterstützt ihren Einsatz in einem breiten Spektrum von Lebensmittel- und Getränkeformulierungen. Da Hersteller Farbstoffersatzinitiativen in ihren Produktportfolios ausweiten, wird erwartet, dass mikrobielle Farben an Bedeutung gewinnen.
Steigende Nachfrage nach Clean-Label- und transparenten Zutaten
Die wachsende Verbraucherpräferenz für kürzere, erkennbare Zutatenlisten treibt die Akzeptanz mikrobieller Farben in Lebensmittel-, Getränke- und Nahrungsergänzungsanwendungen voran. Verbraucher fordern zunehmend Clean-Label-Produkte mit transparenter Herkunft und ohne künstliche Zusatzstoffe, was Hersteller dazu veranlasst, mikrobielle Farblösungen in ihre Formulierungen zu integrieren. Dieser Trend ist besonders ausgeprägt bei Getränken, Backwaren, Milchprodukten und Gummibärchen, wo transparente Kennzeichnung und visuelle Attraktivität die Produktpositionierung, Markendifferenzierung und Kaufentscheidungen maßgeblich beeinflussen. Mikrobielle Farben ermöglichen es Herstellern, konsistente, ansprechende Produkterscheinungsbilder zu erzielen und gleichzeitig Clean-Label-Formulierungsstrategien zu unterstützen.
Fortschritte in der Fermentation und im metabolischen Engineering für höhere Pigmentausbeuten
Fortschritte in der Fermentation, im metabolischen Engineering und in der Stammoptimierung verbessern die Produktivität, Konsistenz und kommerzielle Tragfähigkeit mikrobieller Lebensmittelfarben [2]. Höhere Pigmentausbeuten reduzieren den Rohstoff- und Verarbeitungsbedarf, senken die Produktionskosten und verbessern die Skalierbarkeit mikrobieller Farben für ein breites Spektrum von Lebensmittel- und Getränkeanwendungen. Verbesserte Fermentationseffizienz ermöglicht es Herstellern auch, eine zuverlässigere Farbintensität und -qualität über Produktionschargen hinweg zu erzielen. Diese Entwicklungen stärken die Wettbewerbsfähigkeit mikrobieller Pigmente gegenüber synthetischen und pflanzlichen Alternativen und unterstützen die wachsende Nachfrage nach natürlichen und nachhaltigen Lebensmittelfarbstofflösungen.
Ganzjährige Produktion und reduzierte Abhängigkeit von landwirtschaftlichen Rohstoffen
Die mikrobielle Produktion ermöglicht es Lebensmittelfarbstoffherstellern, unabhängig von Erntezeiten und spezifischen landwirtschaftlichen Anbauregionen zu operieren und eine konsistente ganzjährige Pigmentversorgung sicherzustellen. Dieser Ansatz reduziert die Abhängigkeit von landwirtschaftlichen Zyklen und ermöglicht es Herstellern, Beschaffung, Bestandsmanagement und Produktionspläne effektiver zu gestalten. Kontrollierte Fermentation ermöglicht es Lebensmittelunternehmen, konsistente Farbspezifikationen über Produkte und Produktionsstandorte hinweg aufrechtzuerhalten und gleichzeitig die Anfälligkeit für wetterbedingte Störungen, saisonale Rohstoffschwankungen und Lieferkettenvarianzen zu reduzieren. Sie unterstützt auch eine skalierbare Produktion unter standardisierten Bedingungen und hilft Herstellern, konsistente Qualitäts- und regulatorische Anforderungen zu erfüllen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Anwendungskosten im Vergleich zu synthetischen Farbstoffen | -1.8% | Asien-Pazifik, angeführt von stärkeren Auswirkungen in kostenempfindlichen Lebensmittel- und Getränkeanwendungen, und Lateinamerika, wo Erschwinglichkeit ein wichtiger Akzeptanzfaktor bleibt | Mittelfristig (2–4 Jahre) |
| Komplexe und jurisdiktionsspezifische regulatorische Zulassungsanforderungen | -1.2% | Global, mit der größten Belastung in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Anforderungen an Sicherheit, Reinigung und Qualitätskontrolle | -0.7% | Europa und Nordamerika aufgrund strenger Qualitäts- und Reinheitserwartungen sowie Asien-Pazifik aufgrund zunehmender Betonung standardisierter Spezifikationen | Mittelfristig (2–4 Jahre) |
| Begrenzte kommerzielle Fermentationskapazität im großen Maßstab | -1.0% | Lateinamerika sowie Naher Osten und Afrika, angeführt von vergleichsweise begrenzter großtechnischer Fermentationsinfrastruktur, und Asien-Pazifik aufgrund von Kapazitätserweiterungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Anwendungskosten im Vergleich zu synthetischen Farbstoffen
Höhere Anwendungskosten bleiben ein wesentliches Hemmnis für mikrobielle Lebensmittelfarben im Vergleich zu synthetischen Farbstoffen, die von etablierten, großtechnischen und kosteneffizienten Produktionsverfahren profitieren. Die Produktion mikrobieller Farben umfasst Fermentation, Extraktion, Reinigung, Konzentration und Trocknung, was die Kosten des fertigen Pigments erhöht. Obwohl kostengünstige Substrate wie Molke, Melasse und Lebensmittelverarbeitungsrückstände die Produktionswirtschaftlichkeit verbessern können, erfordern sie möglicherweise zusätzliche Vorbehandlung und Qualitätskontrolle. Begrenzte kommerzielle Fermentationskapazität im großen Maßstab und spezialisierte lebensmittelgerechte Infrastruktur schränken das Angebot weiter ein und begrenzen Skaleneffekte. Folglich werden mikrobielle Lebensmittelfarben wahrscheinlich schneller in Premium- und Clean-Label-Anwendungen akzeptiert, wo ihr Wertversprechen höhere Kosten rechtfertigt.
Komplexe und jurisdiktionsspezifische regulatorische Zulassungsanforderungen
Komplexe, jurisdiktionsspezifische regulatorische Zulassungsanforderungen bleiben ein wesentliches Hemmnis für den Markt für mikrobielle Lebensmittelfarben. Hersteller müssen unterschiedliche Sicherheits-, Herstellungs-, Verwendungszweck- und Kennzeichnungsanforderungen in verschiedenen Ländern und Regionen einhalten. Zulassungswege variieren je nach Jurisdiktion und erfordern marktspezifische technische Dokumentation, Sicherheitsbewertungen und unterstützende Nachweise vor der Vermarktung. Hersteller müssen auch eine konsistente Stammidentität, Reinheit, Stabilität und Chargen-zu-Chargen-Qualität nachweisen, um die Sicherheit und Leistung mikrobieller Pigmente zu validieren. Diese Anforderungen können Vermarktungszeiträume verlängern und regulatorische, Test- und Compliance-Kosten erhöhen. Die Belastung ist besonders erheblich für aufstrebende Produzenten, denen möglicherweise regulatorisches Fachwissen, dedizierte Compliance-Teams und validierte lebensmittelgerechte Produktionssysteme fehlen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Pigmenttyp:
Carotinoide führen, während Phycobiliproteine blaue Färbeoptionen erweiternCarotinoide und Phycobiliproteine sind wichtige Pigmenttypen im Markt für mikrobielle Farben. Carotinoide haben mit 42,80 % im Jahr 2025 den größten Marktanteil, während Phycobiliproteine voraussichtlich das schnellste Wachstum mit einem CAGR von 12,09 % bis 2031 verzeichnen werden. Carotinoide profitieren von einer langen Produktionsgeschichte und breiter Akzeptanz in Lebensmittel-, Getränke-, Milchprodukt-, Backwaren-, Süßwaren- und Nahrungsergänzungsanwendungen. Hersteller produzieren Beta-Carotin aus Blakeslea trispora seit Jahrzehnten und haben eine gut entwickelte Fertigungsbasis etabliert. Phycobiliproteine, insbesondere blaue und grüne Pigmente, gewinnen kommerziell an Bedeutung. Ihre potenzielle Stabilität unter sauren Bedingungen unterstützt ihre Anwendung in Fruchtgetränken, Sportgetränken und sauren Milchprodukten.
Riboflavin und Monascus-Pigmente bieten zusätzliche Chancen im Markt für mikrobielle Farben, obwohl sie sich in ihrer kommerziellen Reife unterscheiden. Riboflavin dient sowohl als Farbstoff als auch als Nährstoff und unterstützt seinen Einsatz in angereicherten Milch- und Getreideprodukten. Monascus-Pigmente bieten rote, orange und gelbe Farbtöne für Lebensmittelanwendungen. Bedenken hinsichtlich Citrinin-Kontamination und regulatorischer Akzeptanz können jedoch ihre breitere Akzeptanz einschränken. Andere mikrobielle Pigmente, einschließlich Melanine, Prodigiosin und Violacein, befinden sich größtenteils noch in der Forschungs-, Pilotmaßstabs- oder frühen Kommerzialisierungsphase. Diese aufkommenden Pigmente könnten die mikrobielle Farbpalette erweitern und neue Anwendungsmöglichkeiten schaffen.



Nach Quellmikroorganismus:
Pilze führen, während Mikroalgen regulatorischen Zugang aufbauenPilzabgeleitete Farben hatten mit 51,04 % im Jahr 2025 den größten Anteil am Markt für mikrobielle Farben nach Quellmikroorganismus. Ihr etablierter Einsatz in der industriellen Pigmentproduktion und ihr breites Pigmentportfolio, einschließlich Carotinoide, Melanine, Anthrachinone, Azaphilone und Naphthochinone, unterstützen diese Marktposition. Submers- und Rührkessel-Fermentation ermöglicht eine kontrollierte, ganzjährige Produktion im kommerziellen Maßstab. Mikroalgenabgeleitete Farben werden voraussichtlich die am schnellsten wachsende Quellkategorie sein und bis 2031 einen CAGR von 11,80 % verzeichnen. Die wachsende Verwendung von Phycocyanin und Astaxanthin in Lebensmitteln und Getränken, Nahrungsergänzungsmitteln und der Aquakultur treibt dieses Wachstum an. Regulatorische Fortschritte für Galdieria-abgeleitete blaue Pigmente in den Vereinigten Staaten und Europa unterstützen die Kommerzialisierung, während Astaxanthin aus Haematococcus pluvialis Premium-Anwendungen bedient.
Bakterienabgeleitete Farben stellen eine kleinere, aber vielversprechende Quellkategorie innerhalb des Marktes für natürliche Farben dar. Pigmente wie Prodigiosin, Violacein, bakterielle Carotinoide und Melanin bieten rote, violette, gelbe, orange und dunkle Farbtöne für verschiedene Anwendungen. Schnelles mikrobielles Wachstum, fermentationsbasierte Produktion und Möglichkeiten zur Stammverbesserung unterstützen eine skalierbare Fertigung und können eine konsistentere Pigmentqualität ermöglichen. Diese Eigenschaften machen bakterielle Pigmente zunehmend relevant für Lebensmittel-, Getränke-, Futter-, Kosmetik- und Pharmakologieanwendungen. Hefederivierte Farben bieten Möglichkeiten für eine kontrollierte Pigmentproduktion durch etablierte Fermentationsplattformen. Hefen produzieren Carotinoide, einschließlich Astaxanthin, und andere Pigmente, die in Lebensmitteln, Getränken, Futter und Nahrungsergänzungsmitteln verwendet werden. Ganzjährige Kultivierung und Kompatibilität mit Prozessoptimierung können die Abhängigkeit von saisonalen landwirtschaftlichen Quellen reduzieren und gleichzeitig eine stabile Versorgung und konsistente Produktionsleistung unterstützen.
Nach Anwendung:
Getränke führen die Nachfrage an, während Nahrungsergänzungsmittel schneller wachsenGetränke werden voraussichtlich 34,30 % des Marktes für mikrobielle Farben im Jahr 2025 ausmachen, angetrieben durch die Nachfrage nach natürlichen Farbstoffen, die in sauren Flüssigkeiten, unter Lichteinwirkung und während der Wärmebehandlung konsistente Farbtöne aufrechterhalten. Fermentationsabgeleitete Farben können diese Anforderungen erfüllen, wenn sie für die Stabilitätsbedürfnisse spezifischer Getränkeformulierungen optimiert werden. Nahrungsergänzungsmittel werden bis 2031 voraussichtlich mit einem CAGR von 13,50 % wachsen, unterstützt durch Anwendungen in Gummibärchen, Weichkapseln und Kapseln. In diesen Anwendungen können mikrobielle Pigmente wie Phycocyanin und Astaxanthin sowohl Färbung als auch funktionellen Wert bieten. Diese Kombination aus Farb- und bioaktiven Vorteilen kann höherwertige Anwendungen unterstützen als Farbstoffe, die primär für visuelle Attraktivität verwendet werden.
Backwaren und Süßwaren, Milchprodukte, Tierfutter, Fleisch, Geflügel und Meeresfrüchte, Snacks und andere Anwendungen bieten Chancen für mikrobielle Farben in Lebensmittel- und Futtermittelmärkten [3]. Backwaren und Süßwaren erfordern hitzestabile Pigmente, während Milchproduktanwendungen mikrobielle Farben wie Carotinoide in Käse, Butteralternativen und aromatisierten Milchgetränken verwenden. Tierfutter, insbesondere die Lachsaquakultur, bietet Chancen für Astaxanthin-basierte Pigmente. Fleisch-, Geflügel- und Meeresfrüchteanwendungen sind aufgrund von Stabilitäts-, regulatorischen, Formulierungs- und Kostenanforderungen weniger entwickelt. Snacks und spezialisierte Anwendungen gewinnen ebenfalls an Aufmerksamkeit, obwohl die Akzeptanz von Farbintensität, Stabilität, regulatorischer Akzeptanz und Kostenwettbewerbsfähigkeit abhängt.
Geografische Analyse
APAC- und südamerikanischer Markt für mikrobielle Lebensmittelfarben
Asien-Pazifik und Südamerika sind wichtige Wachstumsregionen im Markt für mikrobielle Farben. Asien-Pazifik hatte im Jahr 2025 einen Marktanteil von 33,70 %, während für Südamerika bis 2031 ein CAGR von 13,20 % prognostiziert wird. Asien-Pazifik profitiert von Chinas etablierter Produktionsbasis und der steigenden Nachfrage nach Zutaten mit höherer Reinheit. Japan und Südkorea sind Premiummärkte mit starkem Fokus auf Qualität und kontrollierte Zutaten. Indien bietet Chancen als aufstrebender Produktionsstandort und wachsender Endmarkt, unterstützt durch seinen expandierenden Sektor für verarbeitete Lebensmittel. Südamerika, angeführt von Brasilien, profitiert von einer großen Lebensmittelverarbeitungsindustrie und Möglichkeiten zur Nutzung landwirtschaftlicher Nebenprodukte, darunter Zuckerrohrmelasse, Molke und Rückstände aus der Fruchtverarbeitung, als Fermentationsrohstoffe.
Nordamerikanischer und europäischer Markt für mikrobielle Lebensmittelfarben
Nordamerika und Europa sind reife, aber kommerziell bedeutende Märkte, gestützt durch etablierte Lebensmittelherstellungsindustrien, eine robuste Nachfrage nach natürlichen Farbalternativen und kontinuierliche Innovationen bei mikrobiellen Pigmenten. Die Vereinigten Staaten sind der führende Markt in Nordamerika, gefolgt von Kanada und anderen Ländern. Regulatorische Entwicklungen schaffen Möglichkeiten zur Vermarktung neuartiger natürlicher Farben. Auch Europa bietet erhebliche Chancen im Vereinigten Königreich, Deutschland, Frankreich, Italien, den Niederlanden und anderen Ländern, wo die Nachfrage nach hochwertigen, natürlich gewonnenen Zutaten das Marktwachstum unterstützt. Klare regulatorische Rahmenbedingungen und die zunehmende Verfügbarkeit von hitze- und säurestabilen Naturfarben, insbesondere blauen Pigmenten, fördern eine breitere Akzeptanz in Lebensmittel- und Getränkeanwendungen.
MEA-Markt für mikrobielle Lebensmittelfarben
Der Nahe Osten und Afrika haben einen kleineren Anteil am Markt für mikrobielle Farben, bieten jedoch selektive Chancen in Premium-Lebensmittel-, Getränke- und Futtermittelanwendungen. Die wachsende Verbraucherpräferenz für Clean-Label-Produkte mit natürlich gewonnenen Zutaten sowie die Erweiterung von Premium-Produktportfolios in wichtigen städtischen Märkten treiben die Nachfrage hauptsächlich an. Saudi-Arabien und Südafrika sind vergleichsweise entwickelte Märkte in der Region, gestützt durch ihre etablierten Lebensmittel- und Getränkeindustrien. Andere Länder bieten langfristiges Wachstumspotenzial, da das Verbraucherbewusstsein zunimmt und regulatorische Rahmenbedingungen sich weiterentwickeln. Fermentativ gewonnene Pigmente mit nachverfolgbarer, nicht-tierischer Herkunft können Anwendungen unterstützen, die eine Halal-konforme Beschaffung erfordern, sofern die Zutaten und Produktionsprozesse die entsprechenden Zertifizierungsanforderungen erfüllen.

Wettbewerbslandschaft
Der Markt für mikrobielle Farben ist fragmentiert, wobei etablierte Spezialzutatenhersteller, regionale Fermentationsproduzenten und aufstrebende Biotechnologieentwickler in Pigmentkategorien und Regionen konkurrieren. Kein einzelner Lieferant hat entscheidende Preismacht über alle Pigmenttypen oder Geografien hinweg. Etablierte Unternehmen profitieren von Produktionsexpertise, Kundenbeziehungen, Anwendungswissen und regulatorischen Fähigkeiten, insbesondere in kommerziell etablierten Pigmentkategorien wie Carotinoiden. Gleichzeitig konzentrieren sich aufstrebende Biotechnologieunternehmen auf spezialisierte Pigmente, einschließlich hitze- und säurestabiler blauer und grüner Farben, und schaffen Chancen in Anwendungen, wo konventionelle natürliche Farben Leistungsbeschränkungen aufweisen.
Partnerschaften ermöglichen es aufstrebenden Pigmententwicklern, etablierte Fertigungskapazitäten, Formulierungsexpertise, Vertriebsnetzwerke und Beziehungen zu Lebensmittelunternehmen zu nutzen. Diese Kooperationen beschleunigen die Produktvermarktung und helfen Entwicklern, die technischen und regulatorischen Anforderungen von Lebensmittel- und Getränkeherstellern zu erfüllen. Die kommerzielle Einführung naturbasierter Farb-Emulsionen und die Entwicklung von Mikroalgenpigmenten deuten auf eine Verlagerung hin zu leistungsgetriebenem Wettbewerb hin. Über die natürliche Herkunft hinaus priorisieren Unternehmen zunehmend Stabilität, Verarbeitungstoleranz, regulatorische Akzeptanz, konsistente Farbperformance und technischen Support.
Unternehmen, die anwendungsspezifische Lösungen bereitstellen und Kunden während der Formulierung und Hochskalierung unterstützen, können ihre Wettbewerbspositionen stärken. Carotinoide, Phycobiliproteine und andere mikrobielle Pigmente erfüllen unterschiedliche Formulierungsanforderungen, was die Wahrscheinlichkeit verringert, dass ein einzelner Lieferant den Gesamtmarkt dominiert. Die Wettbewerbspositionierung hängt zunehmend von regulatorischen Zulassungen, Produktionsmaßstab, konsistenter Qualität, Anwendungsleistung und Versorgungszuverlässigkeit ab. Verbesserungen bei Fermentationsausbeuten und die Einführung alternativer Substrate könnten die Marktpositionen einzelner Lieferanten weiter stärken.
Marktführer für mikrobielle Lebensmittelfarben
-
Allied Biotech Corporation
-
dsm-firmenich
-
GNT Group
-
ADM
-
ROHA Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für mikrobielle Lebensmittelfarben
- Allied Biotech Corporation
- dsm-firmenich
- GNT Group B.V. – Exberry®
- ADM
- ROHA Group
- Kalsec Inc.
- Lycored
- BASF
- Chenguang Biotech Group Co., Ltd.
- Incoltec
- GRA Nutra AG
- Yaegaki Biotechnology, Inc.
- GLICO NUTRITION CO., LTD.
- Youngsun Industry Co., Ltd.
- NeFlora Naturals
- Xi'an Tongze Biotechnology Co., Ltd.
- Xi'an PuroNature Biotechnology Co., Ltd.
- DOBE IND. CO., LTD.
- Xi'an Green Spring Technology Co., Ltd.
- YANGGE Biotech Co., Ltd.

Recent Industry Developments in Markt für mikrobielle Lebensmittelfarben
- Mai 2026: Oterra ist eine Partnerschaft mit Debut Bio eingegangen, um eine präzisionsfermentierte Alternative zu Rot 40 für Lebensmittel- und Getränkeanwendungen zu entwickeln und zu skalieren. Die Unternehmen planen, eine FDA-Zulassung zu beantragen und gleichzeitig den präzisionsfermentierten Farbstoff für den Einsatz in Süßwaren, Milchprodukten, Fleisch, Fertiggerichten und Fruchtzubereitungen weiterzuentwickeln und zu skalieren.
- Januar 2026: Die South Dakota State University hat die mikrobielle Carotinoidproduktion durch den erfolgreichen Abschluss von 70-Liter-Pilotchargen mit pigmentproduzierenden Mikroorganismen der Kommerzialisierung nähergebracht. Die Forschung zeigte, dass mikrobielle Fermentation die Carotinoidproduktion beschleunigen und natürliche Farbstoffe für Lebensmittel- und Tierfutteranwendungen bereitstellen kann.
- September 2025: Michroma ist eine Partnerschaft mit CJ CheilJedang eingegangen, um die kommerzielle Produktion fermentationsabgeleiteter natürlicher Farben unter Verwendung filamentöser Pilze zu skalieren. Diese Partnerschaft ermöglichte die großtechnische, konsistente Produktion von Pigmenten und unterstützte die Kommerzialisierung von hitze- und pH-stabilen Farben für Anwendungen wie Backwaren, Milchprodukte und Fleischprodukte.


Globaler Berichtsumfang für den Markt für mikrobielle Lebensmittelfarben
Der Markt für mikrobielle Lebensmittelfarben umfasst lebensmittelgerechte Farbstoffe, die aus Mikroorganismen gewonnen werden, einschließlich Bakterien, Pilzen, Hefe und Mikroalgen. Diese Farbstoffe verbessern die visuelle Attraktivität von Lebensmittel- und Getränkeprodukten und erfüllen gleichzeitig die wachsende Nachfrage nach natürlich gewonnenen Zutaten. Der Bericht analysiert den Markt nach Pigmenttyp, Quellmikroorganismus, Anwendung und Geografie. Der Markt umfasst Carotinoide, Phycobiliproteine, Riboflavin, Monascus und andere mikrobielle Pigmente. Wichtige Anwendungen umfassen Getränke, Backwaren und Süßwaren, Milchprodukte, Nahrungsergänzungsmittel, Tierfutter, Fleisch, Geflügel, Meeresfrüchte, Snacks und andere Anwendungen. Die Analyse bewertet den Einsatz mikrobieller Lebensmittelfarben in diesen Endverbrauchsanwendungen. Der Bericht deckt Nordamerika, Europa, Asien-Pazifik, Südamerika, den Nahen Osten und Afrika ab und bietet Einblicke in Markttrends und Entwicklungen in diesen Regionen.
| Carotinoide |
| Phycobiliproteine |
| Riboflavin |
| Monascus-Pigmente |
| Sonstige |
| Bakterienabgeleitete Farben |
| Pilzabgeleitete Farben |
| Hefederivierte Farben |
| Mikroalgenabgeleitete Farben |
| Getränke |
| Backwaren und Süßwaren |
| Milchprodukte |
| Nahrungsergänzungsmittel |
| Tierfutter |
| Fleisch, Geflügel und Meeresfrüchte |
| Snacks |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Niederlande | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Südafrika |
| Saudi-Arabien | |
| Übriger Naher Osten und Afrika |
| Nach Pigmenttyp | Carotinoide | |
| Phycobiliproteine | ||
| Riboflavin | ||
| Monascus-Pigmente | ||
| Sonstige | ||
| Nach Quellmikroorganismus | Bakterienabgeleitete Farben | |
| Pilzabgeleitete Farben | ||
| Hefederivierte Farben | ||
| Mikroalgenabgeleitete Farben | ||
| Nach Anwendung | Getränke | |
| Backwaren und Süßwaren | ||
| Milchprodukte | ||
| Nahrungsergänzungsmittel | ||
| Tierfutter | ||
| Fleisch, Geflügel und Meeresfrüchte | ||
| Snacks | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Niederlande | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Südafrika | |
| Saudi-Arabien | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welcher Pigmenttyp führt die Nachfrage nach mikrobiellen Farben an?
Carotinoide führten im Jahr 2025 mit einem Anteil von 42,80 % aufgrund ihrer etablierten Produktionsmethoden und breiten Anwendungshistorie.
Welche Anwendung wächst am schnellsten für mikrobielle Pigmente?
Nahrungsergänzungsmittel werden bis 2031 voraussichtlich mit einem CAGR von 13,50 % expandieren, unterstützt durch Gummibärchen, Kapseln und andere Premium-Formate.
Wie groß ist der Markt für mikrobielle Farben?
Die Kategorie wird bis 2031 voraussichtlich 1,31 Milliarden USD erreichen und ab 2026 mit einem CAGR von 10,01 % wachsen.
Was schränkt die breitere Akzeptanz mikrobieller Pigmente ein?
Hohe nachgelagerte Verarbeitungskosten, begrenzte qualifizierte Kapazitäten und regionsspezifische Zulassungsanforderungen bleiben die wichtigsten Einschränkungen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
