
微生物食品着色料市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
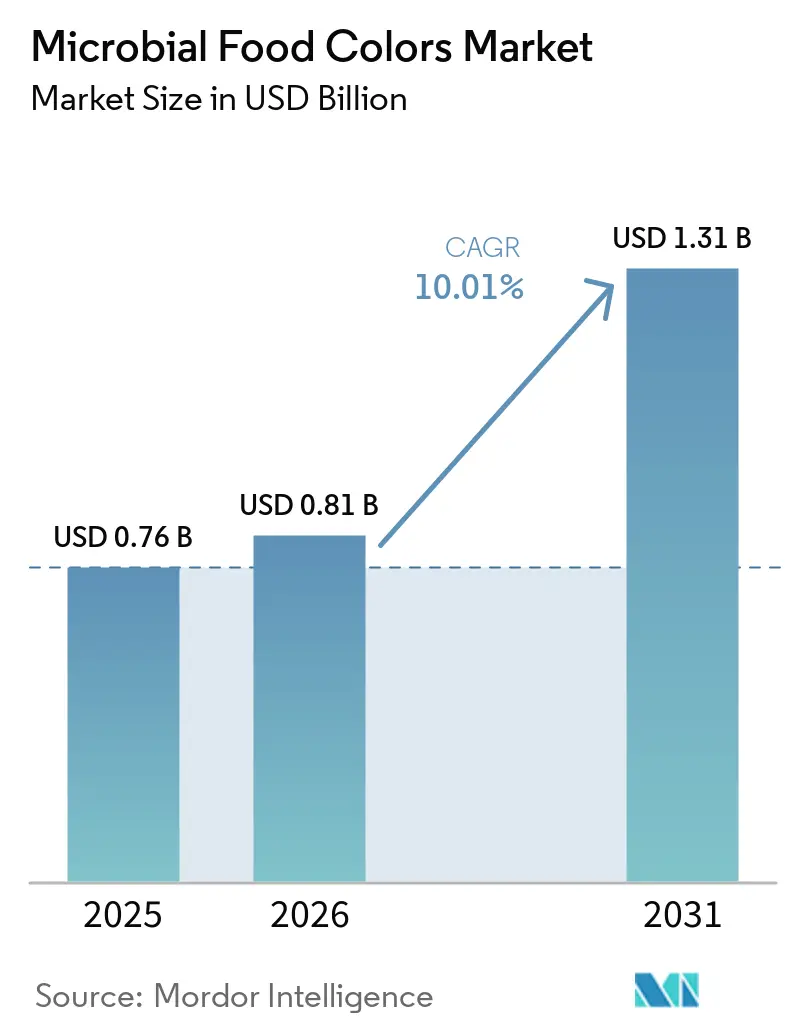
| 市場規模 (2026) | 0.81 十億米ドル |
| 市場規模 (2031) | 1.31 十億米ドル |
| 成長率 (2026 - 2031) | 10.01 % |
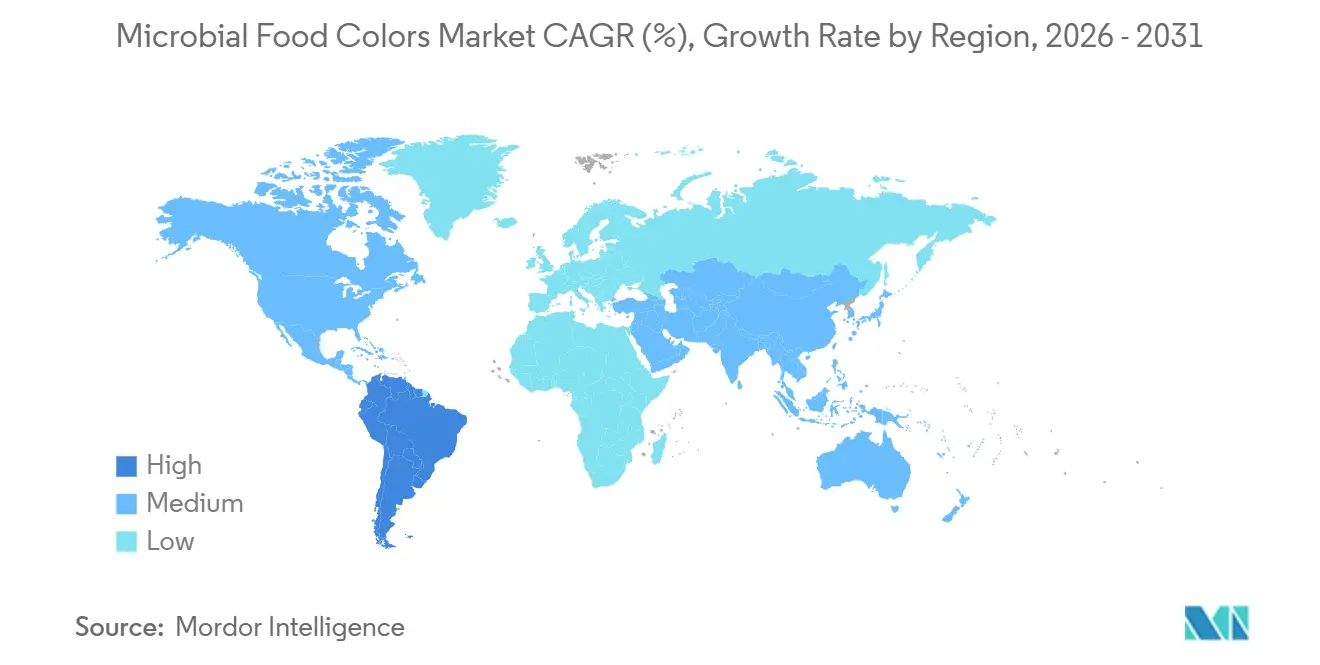
| 最も急速に成長している市場 | 南アメリカ |
| 最大市場 | アジア太平洋地域 |
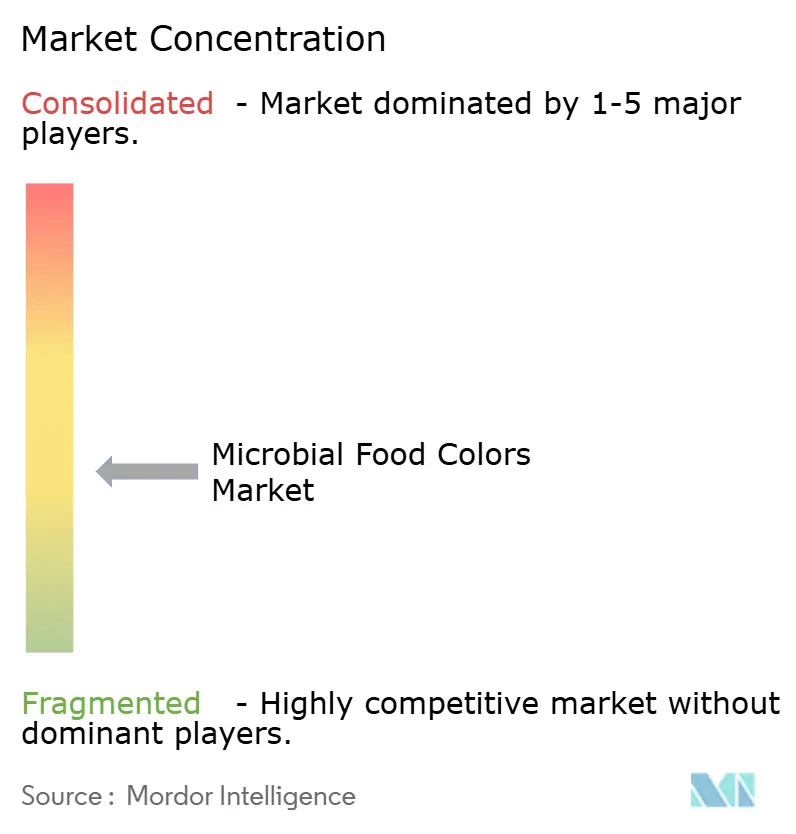
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる微生物食品着色料市場分析
微生物食品着色料市場は、2025年の0.81 ビリオン 米ドルから2031年には1.31 ビリオン 米ドルへと、2026年~2031年のCAGR 10.01%で成長する見込みです。この成長は、食品・飲料・栄養補助食品の配合における用拡大を反映しています。市場の成長は、規制上の取り組みと、熱安定性、酸性耐性、保存期間、バッチ一貫性を備えた天然着色料を供給するメーカーの能力に依存しています [1]。発酵は、植物由来着色料と比べて農作物の季節性への依存度が低い、管理された追跡可能な製造経路を提供します。ただし、高い加工・精製コストが低マージン食品への普及を制限する可能性があります。微生物色素が配合上の課題を解決し、より簡潔な原材料表示を支援し、または着色と機能的な利点の両方を提供する場面において、最も強い機会が存在します。
主要レポートのポイント
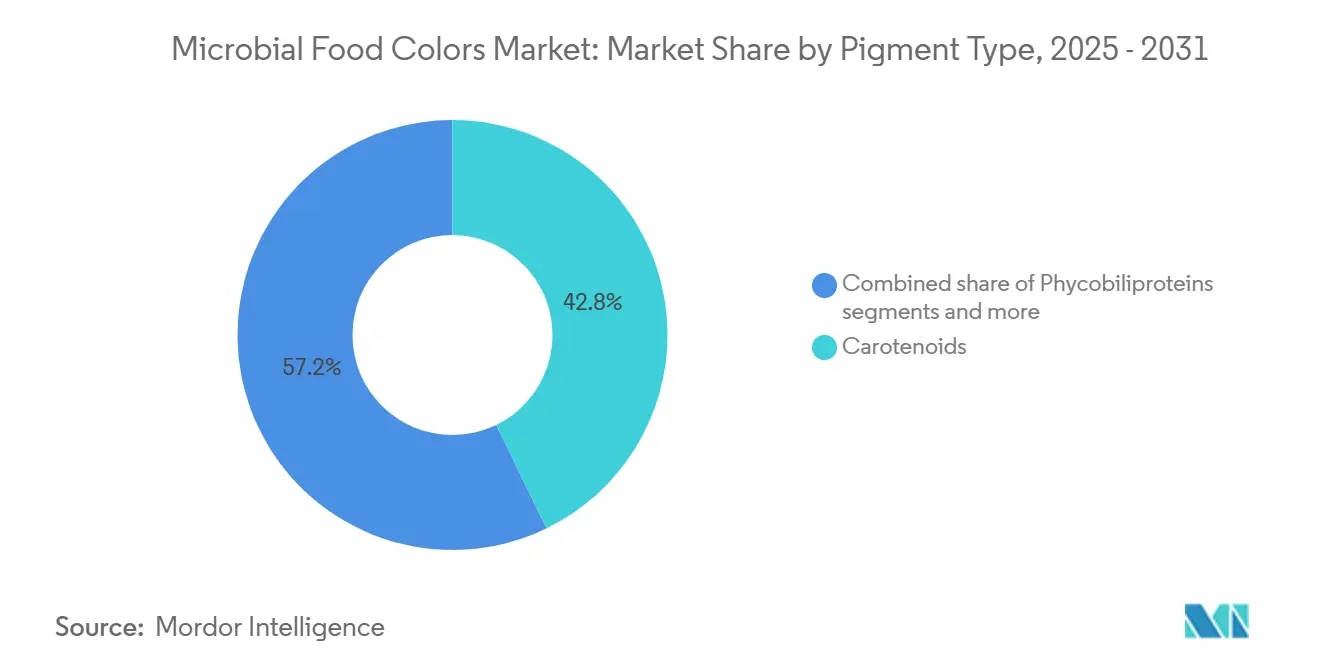
- 色素タイプ別では、カロテノイドが2025年の微生物着色料市場シェアの42.80%を占め、フィコビリタンパク質は2031年までに12.09%のCAGRで成長すると予測されています。
- 供給源微生物別では、真菌由来着色料が2025年の微生物着色料市場シェアの51.04%を占め、微細藻類由来着色料は2031年までに11.80%のCAGRで拡大する見込みです。
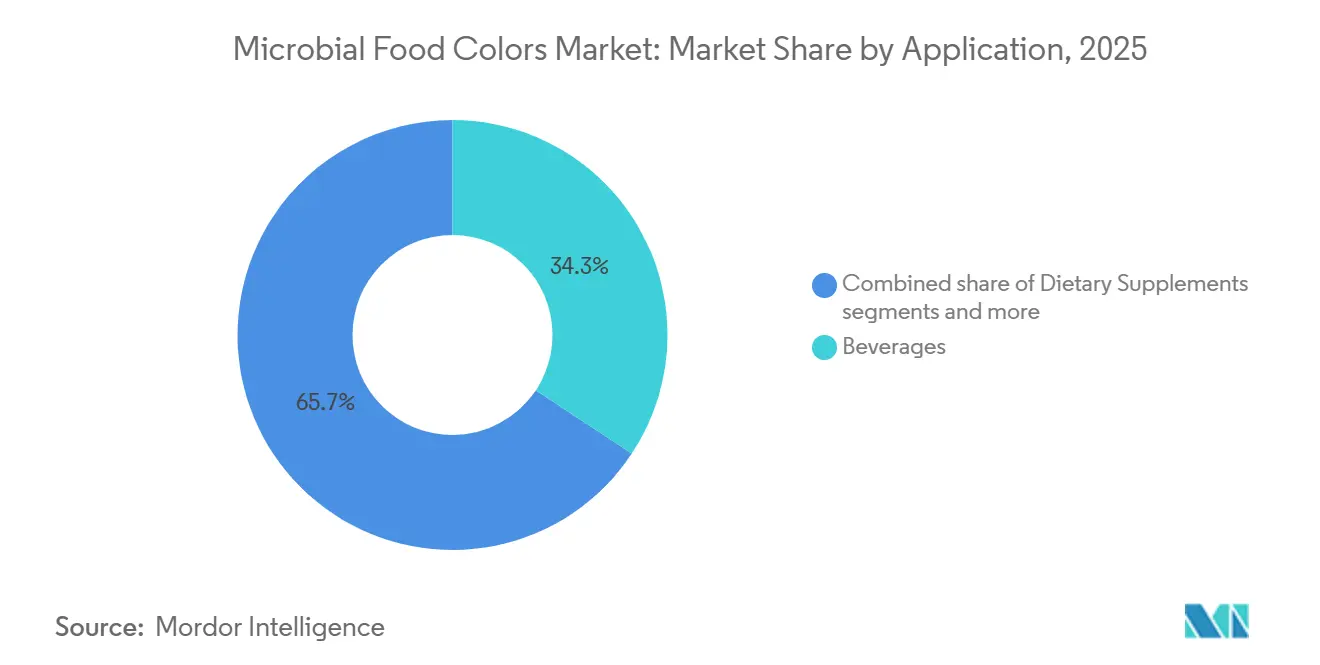
- 用途別では、飲料が2025年の微生物着色料市場規模の34.30%を占め、栄養補助食品は2031年までに13.50%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年に33.70%の収益シェアを占め、南米は2031年までに13.20%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 合成染料代替に向けた製品リフォーミュレーションによるシフト | +2.5% | 北米 | 短期(2年以内) |
| クリーンラベルおよび透明性の高い原材料への需要増加 | +1.8% | 欧州 | 中期(2~4年) |
| より高い色素収率を目指した発酵・代謝工学の進歩 | +1.5% | アジア太平洋 | 長期(4年以上) |
| 通年生産および農業原材料への依存度低減 | +0.8% | 世界 | 中期(2~4年) |
| 食品・飲料用途における安定した天然着色料への需要増加 | +1.2% | 南米 | 短期(2年以内) |
| 微生物色素の多機能特性への関心の高まり | +0.6% | 北米および欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
製品リフォーミュレーションによる合成染料代替へのシフト
合成染料からの脱却が食品・飲料業界全体での製品リフォーミュレーションを加速させており、微生物食品着色料に機会をもたらしています。メーカーは、進化する消費者の嗜好や規制要件に対応しながら、一貫した着色性能を発揮する天然のクリーンラベル代替品をますます求めています。微生物色素は、色の安定性が重要な飲料、菓子類、フルーツ調製品、乳製品などの用途でリフォーミュレーションのニーズを満たすことができます。さまざまな加工・保存条件下で安定した一貫した色を維持する能力が、幅広い食品飲料配合での使用を支援します。メーカーが製品ポートフォリオ全体で染料代替イニシアチブを拡大するにつれ、微生物着色料は普及が進むと予想されます。
クリーンラベルおよび透明性の高い原材料への需要増加
より短く認識しやすい原材料リストに対する消費者の嗜好の高まりが、食品・飲料・サプリメント用途全体での微生物着色料の採用を促進しています。消費者はますます、透明な原材料調達と人工添加物を含まないクリーンラベル製品を求めており、メーカーは配合に微生物着色料ソリューションを取り入れるよう促されています。このトレンドは特に、透明なラベル表示と視覚的な訴求力が製品のポジショニング、ブランド差別化、購買決定に大きく影響する飲料、ベーカリー製品、乳製品、グミにおいて顕著です。微生物着色料により、メーカーはクリーンラベル配合戦略を支援しながら、一貫した魅力的な製品外観を実現できます。
より高い色素収率を目指した発酵・代謝工学の進歩
発酵、代謝工学、菌株最適化の進歩により、微生物食品着色料の生産性、一貫性、商業的実行可能性が向上しています [2]。色素収率の向上により、原料・加工要件が削減され、生産コストが低下し、幅広い食品・飲料用途向けの微生物着色料のスケーラビリティが向上します。発酵効率の改善により、メーカーは生産バッチ全体でより信頼性の高い色の強度と品質を達成できます。これらの進展は、天然・持続可能な食品着色料ソリューションへの高まる需要を支援しながら、合成・植物由来代替品に対する微生物色素の競争力を強化します。
通年生産および農業原材料への依存度低減
微生物生産により、食品着色料メーカーは収穫シーズンや特定の農業生産地域に依存せず操業でき、通年にわたる安定した色素供給を確保できます。このアプローチは農業サイクルへの依存を低減し、メーカーが調達、在庫管理、生産スケジュールをより効果的に計画できるようにします。制御された発酵により、食品企業は気象関連の混乱、季節的な原材料変動、サプライチェーンの変動性へのエクスポージャーを低減しながら、製品・製造拠点全体で一貫した色の仕様を維持できます。また、標準化された条件下でのスケーラブルな生産を支援し、メーカーが一貫した品質と規制要件を満たすのに役立ちます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 合成染料と比較した使用コストの高さ | -1.8% | アジア太平洋 | 中期(2~4年) |
| 複雑かつ管轄区域ごとに異なる規制承認要件 | -1.2% | 世界 | 長期(4年以上) |
| 安全性、精製、および品質管理要件 | -0.7% | 欧州および北米 | 中期(2~4年) |
| 限られた商業規模の発酵能力 | -1.0% | 南米および中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
合成染料と比較した使用コストの高さ
高い使用コストは、大規模かつコスト効率の高い確立された生産から恩恵を受ける合成染料と比較して、微生物食品着色料の主要な抑制要因であり続けています。微生物着色料の生産には、発酵、抽出、精製、濃縮、乾燥が含まれ、完成色素のコストを増加させます。乳清、糖蜜、食品加工残渣などの低コスト基質は生産経済性を改善できますが、追加の前処理と品質管理が必要になる場合があります。商業規模の発酵能力の限界と専門的な食品グレードのインフラが、供給をさらに制約し、規模の経済を制限します。その結果、微生物食品着色料は、その価値提案が高コストを正当化するプレミアムおよびクリーンラベル用途でより速く普及する可能性が高いです。
複雑かつ管轄区域ごとに異なる規制承認要件
複雑かつ管轄区域固有の規制承認要件は、微生物食品着色料市場の主要な抑制要因であり続けています。メーカーは、国・地域によって異なる安全性、製造、使用目的、ラベル表示要件を遵守しなければなりません。承認経路は管轄区域によって異なり、商業化前に市場固有の技術文書、安全性評価、裏付けとなる証拠が必要です。メーカーはまた、微生物色素の安全性と性能を検証するために、一貫した菌株同一性、純度、安定性、バッチ間品質を実証しなければなりません。これらの要件は商業化のタイムラインを長引かせ、規制、試験、コンプライアンスコストを増加させる可能性があります。この負担は、規制の専門知識、専任のコンプライアンスチーム、検証済みの食品グレード生産システムを欠く可能性がある新興生産者にとって特に重大です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
色素タイプ別:
カロテノイドが主導し、フィコビリタンパク質が青色着色オプションを拡大カロテノイドとフィコビリタンパク質は、微生物着色料市場における主要な色素タイプです。カロテノイドは2025年に42.80%で最大の市場シェアを占め、フィコビリタンパク質は2031年までに12.09%のCAGRで最も速い成長を記録すると予想されています。カロテノイドは長い生産実績と、食品、飲料、乳製品、ベーカリー、菓子類、栄養補助食品用途全体での幅広い採用から恩恵を受けています。メーカーはBlakeslea trisporaからのベータカロテンを数十年にわたって生産しており、十分に発達した製造基盤を確立しています。フィコビリタンパク質、特に青色・緑色色素は商業的な牽引力を獲得しています。酸性条件下での潜在的な安定性が、フルーツ飲料、スポーツドリンク、酸性乳製品への応用をさらに支援します。
リボフラビンとモナスカス色素は、商業的成熟度は異なるものの、微生物着色料市場に追加の機会を提供します。リボフラビンは着色料と栄養素の両方として機能し、強化乳製品やシリアル製品への使用を支援します。モナスカス色素は食品用途に赤、オレンジ、黄色の色調を提供します。ただし、シトリニン汚染と規制上の受け入れに関する懸念が、より広範な採用を制限する可能性があります。メラニン、プロジギオシン、バイオラセインを含むその他の微生物色素は、主に研究、パイロット規模、または初期商業化段階にとどまっています。これらの新興色素は微生物着色料のパレットを拡大し、新たな用途機会を創出する可能性があります。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
供給源微生物別:
真菌が主導し、微細藻類が規制アクセスを構築真菌由来着色料は、2025年に51.04%で供給源微生物別の微生物着色料市場において最大のシェアを占めました。工業的色素生産における確立された使用実績と、カロテノイド、メラニン、アントラキノン、アザフィロン、ナフトキノンを含む幅広い色素ポートフォリオが、この市場ポジションを支援しています。液中・撹拌槽発酵により、商業規模での制御された通年生産が可能です。微細藻類由来着色料は、2031年までに11.80%のCAGRで最も速く成長する供給源カテゴリーになると予測されています。食品・飲料、栄養補助食品、水産養殖におけるフィコシアニンとアスタキサンチンの使用拡大がこの成長を牽引しています。米国および欧州におけるGaldieria由来青色色素の規制上の進展が商業化を支援し、Haematococcus pluvialis由来のアスタキサンチンはプレミアム用途に使用されています。
細菌由来着色料は、天然着色料市場内でより小さいながらも有望な供給源カテゴリーを代表しています。プロジギオシン、バイオラセイン、細菌性カロテノイド、メラニンなどの色素は、さまざまな用途に赤、紫、黄、オレンジ、暗色の色調を提供します。急速な微生物増殖、発酵ベースの生産、菌株改良の機会が、スケーラブルな製造を支援し、より一貫した色素品質を実現できます。これらの特性により、細菌性色素は食品、飲料、飼料、化粧品、医薬品用途においてますます重要になっています。酵母由来着色料は、確立された発酵プラットフォームを通じた制御された色素生産の機会を提供します。酵母はアスタキサンチンを含むカロテノイドや、食品、飲料、飼料、栄養補助食品に使用されるその他の色素を生産します。通年栽培とプロセス最適化との適合性により、安定した供給と一貫した生産アウトプットを支援しながら、季節的な農業供給源への依存を低減できます。
用途別:
飲料が需要を主導し、栄養補助食品がより速く成長飲料は、酸性液体、光照射下、熱処理中に一貫した色調を維持する天然着色料への需要に牽引され、2025年の微生物着色料市場の34.30%を占めると予測されています。発酵由来着色料は、特定の飲料配合の安定性ニーズに最適化された場合、これらの要件を満たすことができます。栄養補助食品は、グミ、ソフトジェル、カプセルへの用途に支援され、2031年までに13.50%のCAGRで成長すると予測されています。これらの用途では、フィコシアニンやアスタキサンチンなどの微生物色素が着色と機能的価値の両方を提供できます。この着色とバイオアクティブな利点の組み合わせは、主に視覚的な訴求力のために使用される着色料よりも高付加価値の用途を支援できます。
ベーカリー・菓子類、乳製品、動物用飼料、食肉・家禽・水産物、スナック、その他の用途は、食品・飼料市場における微生物着色料の機会を提供します [3]。ベーカリー・菓子類製品は熱安定性色素を必要とし、乳製品用途ではチーズ、バター代替品、フレーバー乳飲料にカロテノイドなどの微生物着色料が使用されます。動物用飼料、特にサーモン養殖は、アスタキサンチンベースの色素の機会を提供します。食肉・家禽・水産物用途は、安定性、規制、配合、コスト要件により、まだ発展途上です。スナックや特殊用途も注目を集めていますが、採用は色の強度、安定性、規制上の受け入れ、コスト競争力に依存します。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋および南米の微生物食品着色料市場
アジア太平洋および南米は、微生物着色料市場における主要な成長地域です。アジア太平洋地域は2025年の市場において33.70%のシェアを占め、南米は2031年までに13.20%のCAGRを記録すると予測されています。アジア太平洋地域は、中国の確立された生産盤と高純度原料に対する需要の高まりから恩恵を受けています。日本と韓国はプレミアム市場を形成しており、品質と管理された原料に対する強いこだわりがあります。インドは新興の生産拠点および拡大する最終市場として機会を提供しており、成長する加工食品セクターに支えられています。南米はブラジルを筆頭に、大規模な食品加工産業と、サトウキビ糖蜜、乳清、果実加工残渣などの農業副産物を発酵原料として活用できる機会から恩恵を受けています。
北米および欧州の微生物食品着色料市場
北米および欧州は成熟しながらも商業的に重要な市場であり、確立された食品製造産業、天然着色料代替品に対する堅調な需要、および微生物色素における継続的なイノベーションに支えられています。米国は北米における主要市場であり、カナダおよびその他の国々がこれに続きます。規制の進展により、新規天然着色料の商業化に向けた機会が生まれています。欧州においても、英国、ドイツ、フランス、イタリア、オランダおよびその他の国々にわたって相当な機会が存在しており、高品質で天然由来の原料に対する需要が市場成長を支えています。明確な規制の枠組みと、特に青色色素を中心とした耐熱性・耐酸性天然着色料の入手可能性の向上が、食品・飲料用途における幅広い採用を促進しています。
中東・アフリカの微生物食品着色料市場
中東およびアフリカは微生物着色料市場において小さなシェアを占めていますが、プレミアム食品、飲料、および飼料用途において選択的な機会を提供しています。クリーンラベルで天然由来の原料に対する消費者の嗜好の高まりと、主要な都市市場におけるプレミアム製品ポートフォリオの拡大が需要を主に牽引しています。サウジアラビアと南アフリカは、確立された食品・飲料産業に支えられ、地域内では比較的発展した市場を形成しています。その他の国々は、消費者の認知度が高まり規制の枠組みが整備されるにつれて、長期的な成長ポテンシャルを提供しています。追跡可能な非動物由来の発酵由来色素は、原料および製造プロセスが関連する認証要件を満たす場合、ハラール対応調達を必要とする用途を支援することができます
競合環境
微生物着色料市場は中規模であり、確立された特殊原材料企業、地域の発酵生産者、および新興バイオテクノロジー開発企業が、色素カテゴリーおよび地域をまたいで競合している。単一のサプライヤーが全ての色素タイプまたは地域において決定的な価格決定力を持つことはない。確立された企業は、特にカロテノイドなど商業的に確立された色素カテゴリーにおいて、生産の専門知識、顧客との関係、用途に関する知識、および規制対応能力から恩恵を受けている。一方、新興バイオテクノロジー企業は、耐熱性・耐酸性の青色および緑色着色料を含む特殊色素に注力しており、従来の天然着色料が性能上の制約を抱える用途において機会を創出している。
パートナーシップにより、新興色素開発企業は確立された製造能力、製剤の専門知識、流通ネットワーク、および食品企業との関係を活用することができる。こうした協業は製品の商業化を加速させ、開発企業が食品・飲料メーカーの技術的・規制的要件を満たすことを支援する。天然由来カラーエマルジョンの商業的ローンチおよび微細藻類色素の開発は、性能主導型競争へのシフトを示している。天然原料調達にとどまらず、企業は安定性、加工耐性、規制上の受容性、一貫した発色性能、および技術サポートをますます重視している。
用途特化型ソリューションを提供し、製剤化およびスケールアップを通じて顧客を支援する企業は、競争上のジションを強化することができる。カロテノイド、フィコビリタンパク質、およびその他の微生物色素はそれぞれ異なる製剤要件を満たしており、単一のサプライヤーが市場全体を支配する可能性は低い。競争上のポジショニングは、規制承認、生産規模、一貫した品質、用途性能、およびサプライチェーンの信頼性にますます依存するようになっている。発酵収率の改善および代替原料の採用は、個々のサプライヤーの市場ポジションをさらに強化する可能性がある。
微生物食品着色料業界のリーダー
-
Allied Biotech Corporation
-
dsm-firmenich
-
GNT Group
-
ADM
-
ROHA Group
- 注:主要企業の掲載順は順位を示すものではありません。
微生物食品着色料市場 このレポートでカバーされる企業
- Allied Biotech Corporation
- dsm-firmenich
- GNT Group B.V. – Exberry®
- ADM
- ROHA Group
- Kalsec Inc.
- Lycored
- BASF
- Chenguang Biotech Group Co., Ltd.
- Incoltec
- GRA Nutra AG
- Yaegaki Biotechnology, Inc.
- GLICO NUTRITION CO., LTD.
- Youngsun Industry Co., Ltd.
- NeFlora Naturals
- Xi'an Tongze Biotechnology Co., Ltd.
- Xi'an PuroNature Biotechnology Co., Ltd.
- DOBE IND. CO., LTD.
- Xi'an Green Spring Technology Co., Ltd.
- YANGGE Biotech Co., Ltd.
最近の産業開発事情 微生物食品着色料市場
- 2026年5月:OterraはDebut Bioと提携し、食品・飲料用途向けのRed 40の精密発酵代替品を開発・スケールアップしました。両社はFDA承認を求めながら、菓子類、乳製品、食肉、調理済み食品、フルーツ調製品への使用に向けた精密発酵着色料の開発とスケールアップを継続する計画です。
- 2026年1月:サウスダコタ州立大学は、色素産生微生物を使用した70リットルのパイロットバッチを成功裏に完了することで、微生物カロテノイド生産の商業化に向けた前進を達成しました。この研究は、微生物発酵がカロテノイド生産を加速し、食品および動物用飼料向けの天然着色料を提供できることを実証しました。
- 2025年9月:MichromaはCJ CheilJedangと提携し、糸状菌を使用した発酵由来天然着色料の商業生産をスケールアップしました。このパートナーシップにより、色素の大規模かつ一貫した生産が可能となり、焼き菓子、乳製品、食肉製品を含む用途向けの熱・pH安定性着色料の商業化を支援しました。
世界の微生物食品着色料市場レポートの範囲
微生物食品着色料市場は、細菌、真菌、酵母、微細藻類を含む微生物から派生した食品グレードの着色料で構成されています。これらの着色料は食品・飲料製品の視覚的な訴求力を高めながら、天然由来原材料への高まる需要を満たします。レポートは色素タイプ、供給源微生物、用途、地域別に市場を分析します。市場にはカロテノイド、フィコビリタンパク質、リボフラビン、モナスカス、その他の微生物色素が含まれます。主要用途には飲料、ベーカリー・菓子類製品、乳製品、栄養補助食品、動物用飼料、食肉・家禽・水産物、スナック、その他の用途が含まれます。分析はこれらの最終用途用途全体での微生物食品着色料の使用を評価します。レポートは北米、欧州、アジア太平洋、南米、中東、アフリカをカバーし、これらの地域全体の市場トレンドと動向にする洞察を提供します。
セグメンテーション概要
| カロテノイド |
| フィコビリタンパク質 |
| リボフラビン |
| モナスカス色素 |
| その他 |
| 細菌由来着色料 |
| 真菌由来着色料 |
| 酵母由来着色料 |
| 微細藻類由来着色料 |
| 飲料 |
| ベーカリー・菓子類 |
| 乳製品 |
| 栄養補助食品 |
| 動物用飼料 |
| 食肉・家禽・水産物 |
| スナック |
| その他 |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| 中東・アフリカその他 |
| 色素タイプ別 | カロテノイド | |
| フィコビリタンパク質 | ||
| リボフラビン | ||
| モナスカス色素 | ||
| その他 | ||
| 供給源微生物別 | 細菌由来着色料 | |
| 真菌由来着色料 | ||
| 酵母由来着色料 | ||
| 微細藻類由来着色料 | ||
| 用途別 | 飲料 | |
| ベーカリー・菓子類 | ||
| 乳製品 | ||
| 栄養補助食品 | ||
| 動物用飼料 | ||
| 食肉・家禽・水産物 | ||
| スナック | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
微生物着色料の需要をリードする色素タイプはどれですか?
カロテノイドは、確立された生産方法と幅広い用途実績により、2025年に42.80%のシェアで主導しました。
微生物色素において最も速く成長している用途はどれですか?
栄養補助食品は、グミ、カプセル、その他のプレミアムフォーマットに支援され、2031年までに13.50%のCAGRで拡大すると予測されています。
微生物着色料市場の規模はどのくらいですか?
このカテゴリーは2026年から10.01%のCAGRで成長し、2031年までに1.31 ビリオン 米ドルに達すると予測されています。
微生物色素のより広範な採用を制限するものは何ですか?
高い下流加工コスト、限られた適格能力、地域固有の承認要件が主要な制約として残っています。