
Marktgröße und Marktanteil für mechanische Rohre und Leitungen
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 27.11 Milliarden US-Dollar |
| Marktgröße (2031) | 33.06 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
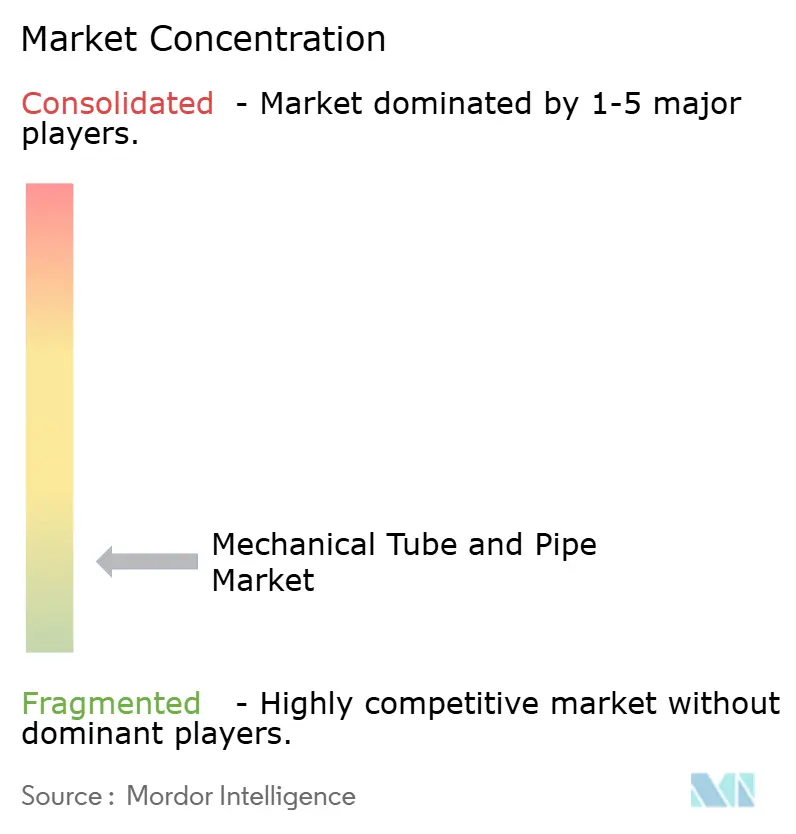
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für mechanische Rohre und Leitungen von Mordor Intelligence
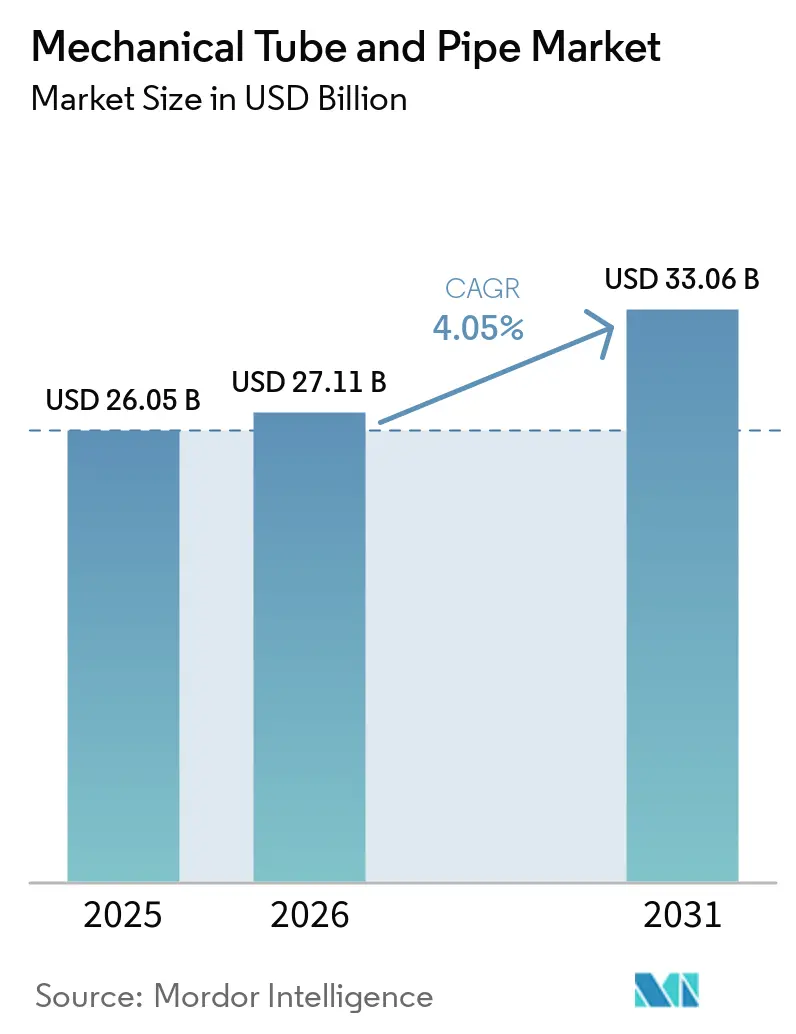
Die Marktgröße für mechanische Rohre und Leitungen wurde im Jahr 2025 auf 26,05 Milliarden USD geschätzt und soll von 27,11 Milliarden USD im Jahr 2026 auf 33,06 Milliarden USD bis 2031 wachsen, bei einer CAGR von 4,05 % während des Prognosezeitraums (2026–2031). Die Nachfrage wird durch Fertigungsaktivitäten, Fahrzeugproduktion und Investitionen in die Energieinfrastruktur gestützt. Die Elektrifizierung von Fahrzeugen verändert die Rohrspezifikationen für strukturelle, thermische Management- und Flüssigkeitsführungsanwendungen. Die industrielle Automatisierung erhöht den Bedarf an Präzisionsrohren in Anlagen, die stabile Abmessungen und dokumentierte Qualität erfordern. Die Infrastrukturerneuerung weitet die Nachfrage auf Wassernetze, Energiesysteme und Verkehrsprojekte aus. Die Hersteller reagieren durch Automatisierung, fortschrittliche Metallurgie und kohlenstoffärmere Produktionsverfahren, während Handelsmaßnahmen und die Einhaltung von Kohlenstoffvorschriften die Beschaffungsentscheidungen verändern.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten geschweißte Stahlrohre im Jahr 2025 einen Marktanteil von 55,13 % am Markt für mechanische Rohre und Leitungen, während nahtlose Stahlrohre bis 2031 voraussichtlich mit einer CAGR von 4,78 % wachsen werden.
- Nach Material hielt Kohlenstoffstahl im Jahr 2025 einen Marktanteil von 41,48 % am Markt für mechanische Rohre und Leitungen, während Legierungsstahl bis 2031 voraussichtlich mit einer CAGR von 5,06 % wachsen wird.
- Nach Endverbrauchsbranche hielt die allgemeine industrielle Fertigung im Jahr 2025 einen Marktanteil von 34,56 % am Markt für mechanische Rohre und Leitungen, während Automobil und Transport bis 2031 voraussichtlich mit einer CAGR von 5,23 % wachsen werden.
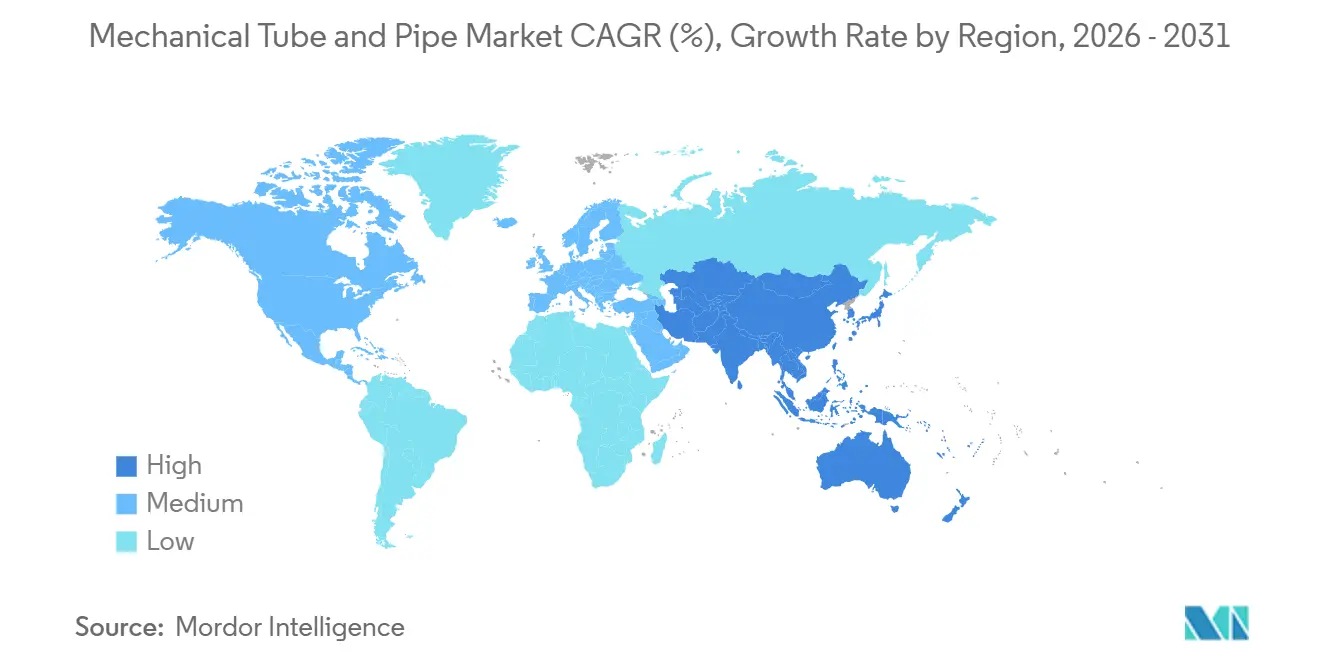
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 45,12 % am Markt für mechanische Rohre und Leitungen und soll bis 2031 mit einer CAGR von 4,84 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fahrzeugleichtbau und Elektrifizierung | +1.1% | Global, angeführt von China, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Industrielle Automatisierung und Nachfrage nach Präzisionsanlagen | +0.9% | Global, angeführt von den Fertigungszentren in APAC und der EU | Mittelfristig (2–4 Jahre) |
| Infrastrukturmodernisierung und Energieinvestitionen | +0.8% | Global, APAC und Nordamerika als Hauptnutznießer | Langfristig (≥ 4 Jahre) |
| Substitution durch hochfeste und korrosionsbeständige Rohre | +0.7% | Global, am stärksten in Europa und den APAC-Offshore-Märkten | Mittelfristig (2–4 Jahre) |
| Intelligente Fertigung und automatisierte Rohrverarbeitung | +0.5% | Global, frühe Gewinne in Europa, Japan und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fahrzeugleichtbau und Elektrifizierung
Batterieelektrofahrzeuge verändern den Markt für mechanische Rohre und Leitungen, da ihre Strukturen und Thermalsysteme Rohre anders einsetzen als Verbrennungsfahrzeuge. Batteriegehäuse, Rotorwellen, Querlenker und Kühlmittelkreisläufe erfordern enge Maßtoleranzen und eine höhere Ermüdungsbeständigkeit. NIPPON STEEL CORPORATION berichtete, dass sein 980-MPa-Hochzugfestigkeits-Stahlrohr-Querlenker das Gewicht von Aluminiumkomponenten erreichte und gleichzeitig die strukturellen Anforderungen von Elektrofahrzeugen erfüllte. Hochfeste Stahlgüten der neuesten Generation können das Strukturgewicht eines Fahrzeugs um bis zu 25 % reduzieren und ermöglichen dünnere Designs ohne Beeinträchtigung der Crashleistung. Diese Anforderungen schaffen längere Programmzyklen für qualifizierte Automobilrohrlieferanten im Markt für mechanische Rohre und Leitungen.
Industrielle Automatisierung und Nachfrage nach Präzisionsanlagen
Die industrielle Automatisierung stützt die Nachfrage im Markt für mechanische Rohre und Leitungen nach Hydraulikzylindern, Pneumatikaktoren, Roboteranlagen und Werkzeugmaschinen. Käufer in der Präzisionsfertigung bewerten zunehmend Wiederholbarkeit, Zertifizierung und Rückverfolgbarkeit neben dem Kaufpreis. Im Jahr 2025 berichtete die Universität für Wissenschaft und Technologie Peking über den skalierten Einsatz eines Qualitätsdiagnose- und Regelkreissystems mit Chengde Jianlong, das darauf ausgelegt ist, die Maßgenauigkeit nahtloser Rohre auf ±0,05 mm zu verbessern. Im Februar 2026 steigerte Orrcon Steel die Strukturrohrproduktion in Unanderra durch eine vollautomatische One-Turn-Over (OTO)-Rohrwalzanlage von Fives, einschließlich robotergestützter Verpackung und vorgeladener Produktionsrezepte. Diese Investitionen verbessern den Durchsatz und die Konsistenz im Markt für mechanische Rohre und Leitungen. Sie unterstützen auch Hersteller, die zuverlässige Maß- und Oberflächenqualitätsnachweise erbringen können.
Infrastrukturmodernisierung und Energieinvestitionen
Die Infrastrukturerneuerung schafft eine mehrjährige Nachfrage nach mechanischen und strukturellen Rohren und verringert die Abhängigkeit von kurzfristigen Industriezyklen. Indiens Jal Jeevan Mission 2.0 verfügt über eine Mittelzuweisung von INR 8,69 Lakh Crore (ca. 103,5 Milliarden USD) für die Wasserinfrastruktur. Die U.S. Pipeline and Hazardous Materials Safety Administration verzeichnete im Jahr 2024 2.370.773 Meilen an Gasverteilungshauptleitungen und -anschlüssen, was den Umfang des Ersatz- und Wartungsbedarfs verdeutlicht. Im August 2026 wurde die Forschung von JFE Steel Corporation zu Mighty Seam-Elektrowiderstandsschweißrohren für den Hochdruck-Kohlendioxidtransport für das gemeinsame Forschungs- und Entwicklungsprogramm der Nippon Foundation und DeepStar ausgewählt. Konventionelle Infrastruktur- und Energiewendeprojekte stützen daher eine breitere Nachfragebasis für den Markt für mechanische Rohre und Leitungen.
Substitution durch hochfeste und korrosionsbeständige Rohre
Hochfeste und korrosionsbeständige Güten ersetzen Standard-Kohlenstoffstahlrohre in Energie-, Chemie- und fortschrittlichen Fertigungsanwendungen. Tata Steel produzierte Indiens erste wasserstoffkonforme American Petroleum Institute X65-Rohre in seinem Werk in Khopoli unter Verwendung von in Kalinganagar hergestelltem Stahl. Das Unternehmen identifizierte den Wasserstofftransport als Anwendungsfall für diese Spezialprodukte. SeAH Steel Corporation sicherte sich Technologien für Hochdruck-Wasserstoffrohre und zugehörige Komponenten durch eine vom Korea Evaluation Institute of Industrial Technology geleitete Forschungskooperation mit dem Korea Institute of Industrial Technology. Duplex- und Super-Duplex-Edelstähle werden auch in Offshore-Energie- und Entsalzungsprojekten eingesetzt, da sie eine bessere Beständigkeit gegen Chlorid-Spannungskorrosion bieten. Diese Güten können dünnere Wanddesigns unterstützen, wenn die Projektspezifikationen dies zulassen. Dieser Wandel begünstigt Lieferanten im Markt für mechanische Rohre und Leitungen mit Fähigkeiten in Metallurgie, Prüfung und Gütenentwicklung.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Stahl- und Legierungspreisvolatilität | -0.6% | Global, besonders ausgeprägt in Nordamerika, der EU und importabhängigen APAC-Märkten | Kurzfristig (≤ 2 Jahre) |
| Energieintensive Produktion und Kosten der Kohlenstoffkonformität | -0.5% | Global, insbesondere Indien, China und andere Nicht-EU-Exportländer | Mittelfristig (2–4 Jahre) |
| Importabhängigkeit und Unsicherheit in der Handelspolitik | -0.4% | Nordamerika und APAC-Exporteure, mit Ausstrahlungseffekten auf Südamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Energieintensive Produktion und Kosten der Kohlenstoffkonformität
Der Carbon Border Adjustment Mechanism der Europäischen Union trat am 1. Januar 2026 in seine finanzielle Phase ein und umfasst Stahlrohre und -leitungen, die unter den Kombinierte-Nomenklatur-Codes 7304 und 7306 klassifiziert sind[1]. Seine Anforderungen betreffen Nicht-EU-Hersteller, die europäische Abnehmer beliefern. Die auf dem Hochofen-Sauerstoffaufblaskonverter-Verfahren basierende Produktion weist höhere eingebettete Emissionen auf als die Produktion im Elektrolichtbogenofen. Hersteller, die Emissionen dokumentieren und emissionsärmere Verfahren einsetzen können, haben möglicherweise einen Kosten- und Konformitätsvorteil im europäischen Handel. Der Mechanismus wird mit dem schrittweisen Auslaufen der kostenlosen Zertifikate bis 2034 an Bedeutung gewinnen. Dieser Unterschied könnte den Markt für mechanische Rohre und Leitungen zwischen Lieferanten aufteilen, die eine verifizierte Emissionsberichterstattung unterstützen können, und solchen, die dies nicht können.
Importabhängigkeit und Unsicherheit in der Handelspolitik
Importabhängigkeit und politische Änderungen können die Preisgestaltung und Versorgungsentscheidungen im Markt für mechanische Rohre und Leitungen mit begrenzter Vorankündigung verändern. Die Vereinigten Staaten revidierten im April 2026 ihre Section-232-Regelung, um Zölle auf den vollen Wert der betroffenen Stahlderivate anzuwenden, einschließlich relevanter Rohr- und Leitungsimporte[2]. Inländische Hersteller können Schutz erhalten, wenn importiertes Material weniger wettbewerbsfähig wird. Käufer können jedoch mit höheren Beschaffungskosten oder kleineren Lieferantenpools konfrontiert sein. Kanadas Gegenzollmaßnahmen im Jahr 2026 veränderten auch die grenzüberschreitenden Bedingungen für Öl- und Gasleitungsrohre. Handelsregeln beeinflussen daher die relative Attraktivität der inländischen Produktion, der asiatischen Versorgung und regionaler Beschaffungsvereinbarungen. Diese Änderungen unterstreichen den Wert einer flexiblen Beschaffung im Markt für mechanische Rohre und Leitungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
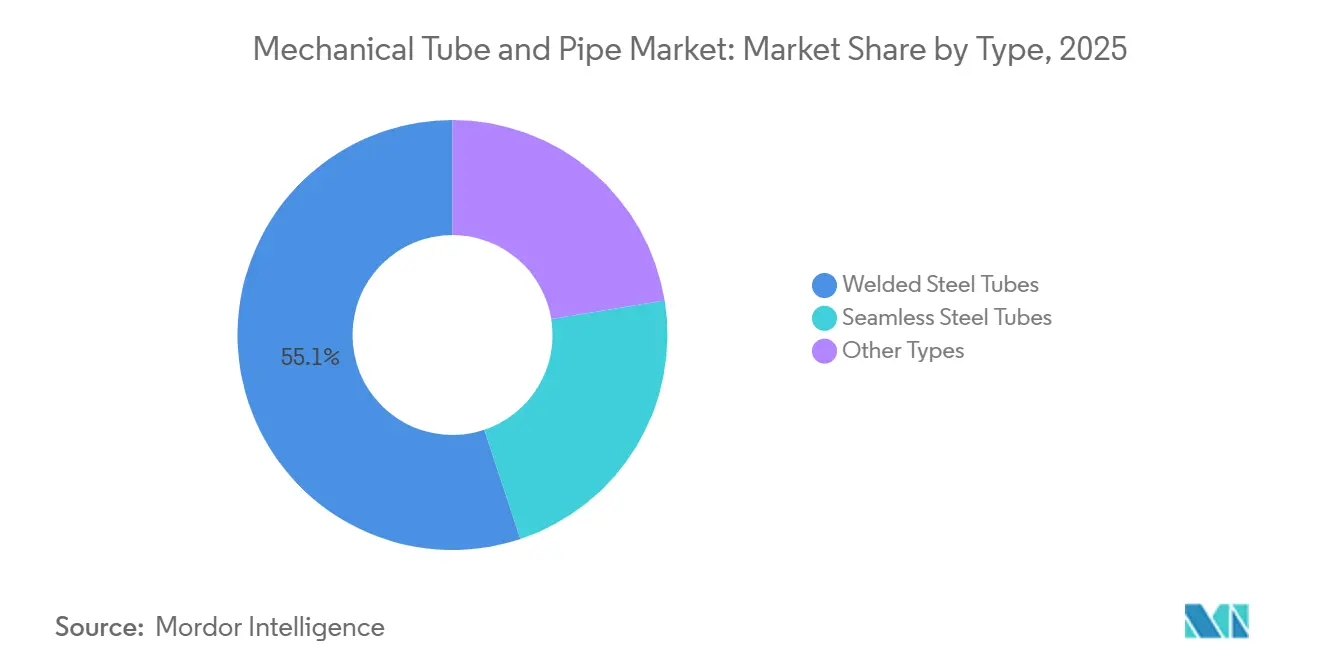
Geschweißte Rohre führen beim Umsatz, und nahtlose Stahlrohre gestalten die Premiumpreisgestaltung neuGeschweißte Stahlrohre hielten im Jahr 2025 einen Marktanteil von 55,13 % am Markt für mechanische Rohre und Leitungen. Ihre Position spiegelte Kosteneffizienz, hohe Produktionsgeschwindigkeiten und breite Verwendung in der allgemeinen industriellen Fertigung und im Bauwesen wider. Elektrowiderstandsgeschweißte und hochfrequenzinduktionsgeschweißte Produkte bleiben für die Strukturrohrversorgung weit verbreitet. Ihre kontinuierlichen Produktionsformate passen auch zu Automatisierungsinvestitionen von Rohrherstellern. Searing Industries erneuerte im Jahr 2026 seine Partnerschaft mit Fives für integrierte OTO-Rohrwalzlinien mit KI-gestützter Optimierung und robotergestützter Verpackung. Nahtlose Stahlrohre sollen bis 2031 mit einer CAGR von 4,78 % wachsen, gestützt durch Öl- und Gas-, Hochdruckmaschinen- und Automobilanwendungen.
Nahtlose Produkte vermeiden eine Schweißnaht und werden dort eingesetzt, wo die Betriebsbedingungen eine hohe Bruchfestigkeit erfordern. Dies unterstützt höherwertige Anwendungen wie Ölfeldrohre, Kesselsysteme und Automobilfahrwerkskomponenten. China eröffnete im Juli 2026 in Hengyang eine Kontinuierwalzlinie für nahtlose Stahlrohre mit großem Durchmesser mit einer intelligenten Steuerungsplattform für das automatisierte Rohrwalzen. Die Marktgröße für mechanische Rohre und Leitungen bei nahtlosen Produkten wird durch diese wachsende Produktionskapazität gestützt. Das Ergebnis ist ein stärkerer Wettbewerbsdruck zwischen dem hochvolumigen geschweißten Angebot und der skalierbaren nahtlosen Produktion.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Material:
Kohlenstoffstahl dominiert, während Legierungsstahl expandiertKohlenstoffstahl hielt im Jahr 2025 einen Marktanteil von 41,48 %. Er wird in der allgemeinen Fertigung, im Bauwesen und in der Standardinfrastruktur eingesetzt, da seine Eigenschaften viele konventionelle Anforderungen erfüllen. Legierungsstahl soll bis 2031 mit einer CAGR von 5,06 % wachsen. Die Automobilnachfrage nach hochfesten Rohrgüten von 780 bis 980 MPa unterstützt diese Expansion. Das American Iron and Steel Institute berichtete, dass hochfester Stahl der neuesten Generation das strukturelle Fahrzeuggewicht um bis zu 25 % reduzieren kann. Edelstahlrohre bleiben wichtig, wo Prozesshygiene und Korrosionsbeständigkeit erforderlich sind.
Aluminiumrohre werden in thermischen Managementkreisläufen von Elektrofahrzeugbatterien eingesetzt und konkurrieren in nicht-strukturellen Anwendungen auf Gewichtsbasis. Kupfer- und Kupferlegierungsrohre dienen weiterhin Heizungs-, Lüftungs-, Klimatisierungs- und Wärmetauschersystemen aufgrund ihrer Wärmeleitfähigkeit. NIPPON STEEL CORPORATION stellte fest, dass ein 980-MPa-Stahlrohr-Querlenker die Gewichtsziele von Aluminium erreichte und dabei die Recyclingfähigkeit von Stahl und etablierte Lieferketten beibehielt. Andere Materialien, einschließlich Titan und Nickelsuperlegierungen, haben spezialisierte Luft- und Raumfahrt- sowie Tiefseeenergieanwendungen. Diese Produktentscheidungen erhöhen den Umsatz pro Metrik Tonne für Lieferanten mit fortschrittlichen Schmelz- und Walzkapazitäten. Sie erhalten auch die Position von Stahl in mehreren Elektrofahrzeuganwendungen im Markt für mechanische Rohre und Leitungen.
Nach Endverbrauchsbranche:
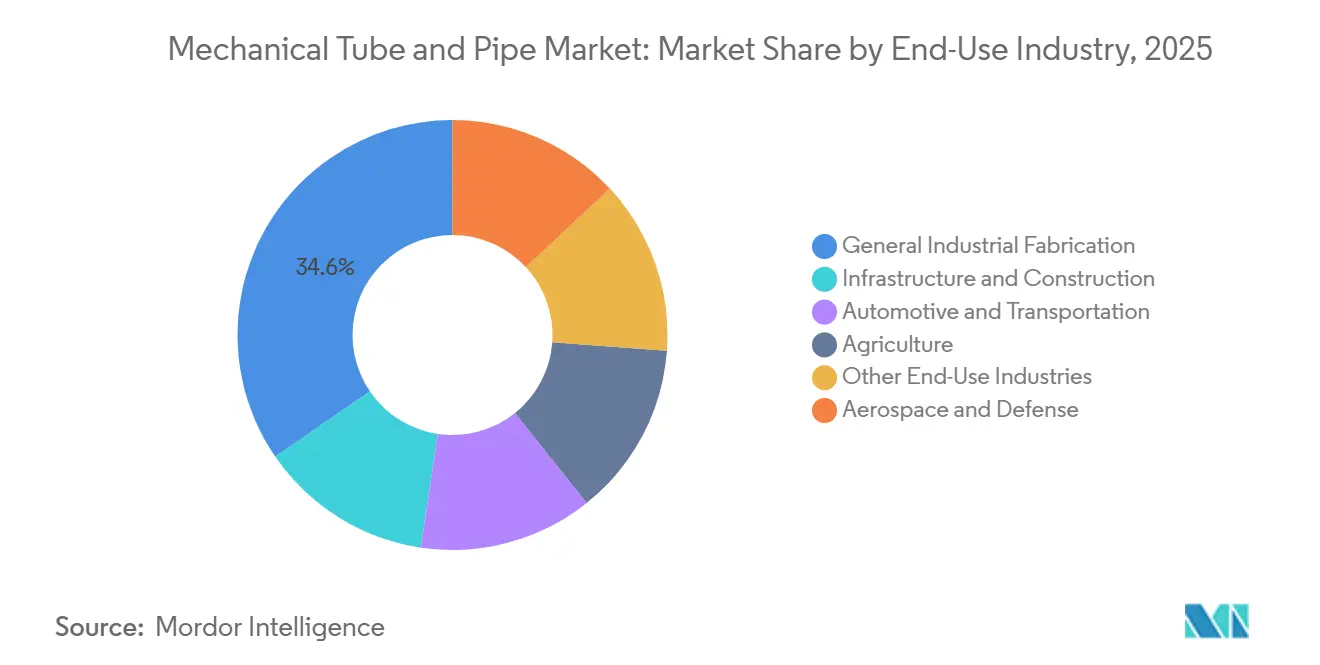
Allgemeine industrielle Fertigung verankert den Umsatz, während Automobil und Transport das Wachstum antreibenDie allgemeine industrielle Fertigung hielt im Jahr 2025 einen Marktanteil von 34,56 %. Das Segment umfasst Hydraulikzylinder, Fluidleistungssysteme, Prozessrohrleitungen, Maschinenrahmen und Materialhandhabungsanlagen. Seine Nachfrage folgt der Fertigungsaktivität und den industriellen Kapitalausgaben. Automatisierte Anlagen schaffen eine stetige Nachfrage nach Rohren mit enger Maßkontrolle. Automobil und Transport sollen bis 2031 mit einer CAGR von 5,23 % wachsen. Elektrofahrzeugplattformen fügen Anwendungen in Batteriegehäusen, Thermalkreisläufen und Hochdruckflüssigkeitsleitungen hinzu.
Infrastruktur und Bauwesen bieten eine weitere breite Nachfragequelle durch Wasser-, Energie- und Verkehrsprojekte. Die Landwirtschaft bleibt ein stabiler Anwendungsfall für Bewässerungsanlagen, Getreideförderer und Traktorhydraulikkreisläufe. Luft- und Raumfahrt sowie Verteidigung verwenden Titan- und hochlegierte nahtlose Rohre in Fahrwerken, Hydraulikaktuatoren und Flugzeugstrukturen. Diese Kategorien tendieren dazu, dem Verbraucherausgaben zu folgen und einem stärkeren Preiswettbewerb durch kostengünstigere Angebote ausgesetzt zu sein. Der Markt für mechanische Rohre und Leitungen kombiniert daher industrielle Nachfrage mit schnellerem Wachstum in Fahrzeuganwendungen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Markt für mechanische Rohre und Leitungen
Asien-Pazifik hielt im Jahr 2025 einen Marktanteil von 45,12 % und wird voraussichtlich bis 2031 mit einer CAGR von 4,84 % wachsen. China bleibt das wichtigste Produktions- und Verbrauchszentrum der Region. Indien stärkt seine Position durch Wasserinfrastrukturprojekte und Investitionen in Stahlkapazitäten. Im März 2026 schlossen JFE Steel Corporation und JSW Steel ihr 50:50-Gemeinschaftsunternehmen in Sambalpur, Odisha, ab. Das Unternehmen produziert warmgewalzte und kaltgewalzte Coils, Stäbe, Walzdraht und Stahlrohre. Japan und Südkorea liefern Spezial-Nahtlosrohre für den Einsatz in der Automobil-, Energie- und Halbleiterausrüstungsindustrie.
Markt für mechanische Rohre und Leitungen in Europa, Ozeanien und Nordamerika
NIPPON STEEL CORPORATION gab im Mai 2026 die Fusion von Sanyo Special Steel in das Mutterunternehmen bekannt, um die Spezialstahloperationen zu optimieren. Die ASEAN-Nachfrage profitiert von der Verlagerung der Fertigung und der öffentlichen Bautätigkeit. Australien trägt zum Bedarf im Bergbau und in der Offshore-Energie bei. Exporteure in der Region müssen zudem die Carbon-Border-Anforderungen der Europäischen Union berücksichtigen. Nordamerika bleibt bedeutend, da der Schutz der Inlandsversorgung und Infrastrukturprojekte die Rohrnachfrage stützen. Die Überarbeitung des Section-232-Zolls im April 2026 stärkte die Handelsbarriere für erfasste Stahlderivate.
Markt für mechanische Rohre und Leitungen in Nord- und Südamerika sowie EMEA
Tenaris investierte im Juni 2026 mehr als 90 Millionen USD in die Modernisierung seiner Werke in Koppel und Ambridge, Pennsylvania. Europa verzeichnet eine erhebliche Nachfrage nach Präzisions-Nahtlosrohren und kaltgezogenen Rohren, die in der Automobil-, Werkzeugmaschinen- und Luft- und Raumfahrtindustrie eingesetzt werden. BENTELER investierte im März 2026 17 Millionen EUR (ca. 18,5 Millionen USD) in eine Erweiterung in Paderborn. Südamerika wird durch Offshore-Aktivitäten in Brasilien gestützt. Vallourec erhielt im September 2026 einen Auftrag für das Sepia-2-Projekt von Petrobras, der 130 km starre Steigleitungen und Fließleitungen sowie mehr als 15.000 Tonnen nahtlose Leitungsrohre umfasst. Der Nahe Osten und Afrika werden durch Energieinfrastruktur- und Wasserverteilungsinvestitionen gestützt.
Wettbewerbslandschaft
Der Markt für mechanische Rohre und Leitungen ist stark fragmentiert, wobei die fünf größten Akteure Tenaris, NIPPON STEEL CORPORATION, Vallourec, ArcelorMittal und Tata Steel umfassen. Die Premium-Nahtloskategorie weist höhere technische Hürden aufgrund von Wärmebehandlungs-, Gewindeschneid- und metallurgischen Qualifikationsanforderungen auf. Handelsübliche geschweißte Produkte haben mehr regionale Wettbewerber und stärkeren Preisdruck. Unternehmen verfolgen die Kontrolle über vorgelagerte Versorgung, Konsolidierung, Automatisierung und die Entwicklung proprietärer Güten. Diese Ansätze adressieren sowohl Qualitätsanforderungen als auch volatile Rohstoffkosten.
ArcelorMittal schloss den Erwerb eines Anteils von 28,4 % an Vallourec für 955 Millionen EUR (ca. 1,04 Milliarden USD) ab und stärkte damit seine Position bei Premium-Nahtlosrohren. Tenaris gab im Mai 2026 eine Vereinbarung zur Übernahme von 100 % der Artrom Steel Tubes S.A. für 86 Millionen EUR (ca. 94 Millionen USD) vorbehaltlich der Genehmigungen bekannt. Die geplante Übernahme würde sein Industrierohrsortiment und seinen europäischen Fertigungsstandort erweitern. Tenaris modernisierte auch seine Anlagen in Pennsylvania, um Automatisierung und Materialhandhabungseffizienz zu steigern. Diese Schritte zeigen, wie große Lieferanten ihre regionale Produktion auf Kundenanforderungen und Handelsbedingungen ausrichten. Der Markt für mechanische Rohre und Leitungen belohnt Unternehmen, die qualifizierte Produkte aus lokalen oder regionalen Anlagen liefern können.
Wasserstoffgüte-Qualifikationen und Kohlendioxidtransportrohre sind wichtige Bereiche für technische Differenzierung. Das hochlegierte Nahtlosprodukt von JFE Steel Corporation wurde im Februar 2026 für das Verrohrungsprojekt des Tomakomai Carbon Capture and Storage-Projekts ausgewählt. TMK Group fusionierte im Januar 2026 8 wichtige Tochtergesellschaften in das Mutterunternehmen, um Prozesse zu konsolidieren und die Finanzierungskapazität für Investitionsprogramme zu erweitern. Die Atlas Tube-Tochtergesellschaft von Zekelman Industries gründete im Juni 2026 ein Gemeinschaftsunternehmen mit Maruichi USA, um die Hohlprofiloperationen unter der Verwaltung von Atlas Tube zu bündeln. Kleinere Lieferanten bleiben der Warmbreitbandcoil-Volatilität und preissensitiver Baunachfrage ausgesetzt. Der Markt für mechanische Rohre und Leitungen ist daher bei Standard-Schweißprodukten wettbewerbsintensiver als bei spezialisierten Nahtlosanwendungen.
Marktführer im Bereich mechanische Rohre und Leitungen
-
Tenaris
-
NIPPON STEEL CORPORATION
-
Vallourec
-
ArcelorMittal
-
Tata Steel
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für mechanische Rohre und Leitungen Unternehmen in diesem Bericht
- ArcelorMittal
- BAOWU Metal
- BENTELER
- Hyundai Steel Company
- JFE Steel Corporation
- MARCEGAGLIA CARBON STEEL
- NIPPON STEEL CORPORATION
- Nucor Corporation
- Salzgitter AG
- SeAH Steel Corporation
- Tata Steel
- Tenaris
- TMK Group
- United States Steel Corporation
- Vallourec
- Zekelman Industries
Neueste Industrielle Entwicklungen in Markt für mechanische Rohre und Leitungen
- August 2026: APL Apollo Tubes Limited gab Pläne bekannt, in den nächsten zweieinhalb Jahren 2 Millionen Metrik Tonnen pro Jahr an neuer Fertigungskapazität und weitere 1 Million Metrik Tonnen pro Jahr durch Engpassbeseitigung hinzuzufügen. Die Erweiterung wird das Angebot an hochwertigen Rohren und Leitungen für Automobil-, Bau-, Infrastruktur- und Industrieanwendungen erhöhen.
- Juni 2026: Tenaris gab eine Investition von mehr als 90 Millionen USD bekannt, um seine Stahlherstellungsanlage in Koppel und seine Nahtlosrohrfertigungsanlage in Ambridge, Pennsylvania, zu modernisieren, einschließlich Upgrades des Elektrolichtbogenofens, der Automatisierung und der Materialhandhabung. Die Investition soll die Produktionseffizienz und -kapazität für nahtlose Rohre verbessern und die Nachfrage aus dem US-amerikanischen Öl- und Gassektor unterstützen.
Globaler Berichtsumfang des Marktes für mechanische Rohre und Leitungen
Mechanische Rohre und Leitungen sind technisch entwickelte Rohrprodukte, die strukturelle Unterstützung, Maßpräzision und Materialhandhabungsfähigkeiten für industrielle Anwendungen bieten. Sie werden aus verschiedenen Metallen hergestellt und in geschweißter oder nahtloser Form produziert, um unterschiedliche mechanische und Leistungsanforderungen zu erfüllen.
Der Markt für mechanische Rohre und Leitungen ist nach Typ, Material, Endverbrauchsbranche und Geografie segmentiert. Nach Typ ist der Markt in geschweißte Stahlrohre, nahtlose Stahlrohre und andere Typen segmentiert. Nach Material ist der Markt in Kohlenstoffstahl, Edelstahl, Legierungsstahl, Aluminium, Kupfer und Kupferlegierungen sowie andere Materialien segmentiert. Nach Endverbrauchsbranche ist der Markt in allgemeine industrielle Fertigung, Infrastruktur und Bauwesen, Automobil und Transport, Landwirtschaft, Luft- und Raumfahrt sowie Verteidigung und andere Endverbrauchsbranchen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für mechanische Rohre und Leitungen in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
Segmentierungsübersicht
| Geschweißte Stahlrohre |
| Nahtlose Stahlrohre |
| Andere Typen |
| Kohlenstoffstahl |
| Edelstahl |
| Legierungsstahl |
| Aluminium |
| Kupfer und Kupferlegierungen |
| Andere Materialien |
| Allgemeine industrielle Fertigung |
| Infrastruktur und Bauwesen |
| Automobil und Transport |
| Landwirtschaft |
| Luft- und Raumfahrt sowie Verteidigung |
| Andere Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Geschweißte Stahlrohre | |
| Nahtlose Stahlrohre | ||
| Andere Typen | ||
| Nach Material | Kohlenstoffstahl | |
| Edelstahl | ||
| Legierungsstahl | ||
| Aluminium | ||
| Kupfer und Kupferlegierungen | ||
| Andere Materialien | ||
| Nach Endverbrauchsbranche | Allgemeine industrielle Fertigung | |
| Infrastruktur und Bauwesen | ||
| Automobil und Transport | ||
| Landwirtschaft | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Andere Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für mechanische Rohre und Leitungen?
Der Markt für mechanische Rohre und Leitungen hat im Jahr 2026 einen Wert von 27,11 Milliarden USD und soll bis 2031 einen Wert von 33,06 Milliarden USD erreichen.
Was treibt die Nachfrage nach mechanischen Rohren und Leitungen an?
Die Elektrifizierung von Fahrzeugen, industrielle Automatisierung, Infrastrukturerneuerung und der Wandel hin zu hochfesteren und korrosionsbeständigeren Güten stützen die Nachfrage.
Welcher Typ hielt im Jahr 2025 den größten Anteil?
Geschweißte Stahlrohre führten im Jahr 2025 mit einem Anteil von 55,13 %.
Welches Material soll bis 2031 am schnellsten wachsen?
Legierungsstahl soll bis 2031 mit einer CAGR von 5,06 % wachsen, gestützt durch höherwertige Automobil- und Industriespezifikationen.