
機械用チューブおよびパイプ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
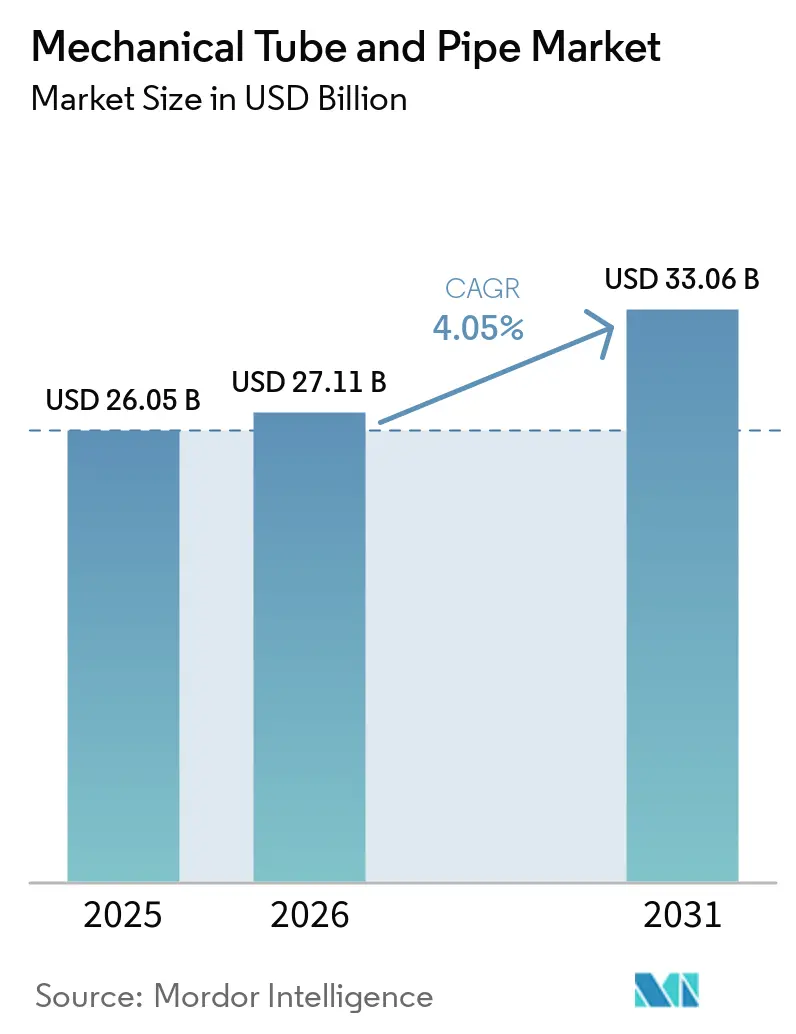
| 市場規模 (2026) | 27.11 十億米ドル |
| 市場規模 (2031) | 33.06 十億米ドル |
| 成長率 (2026 - 2031) | 4.05 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
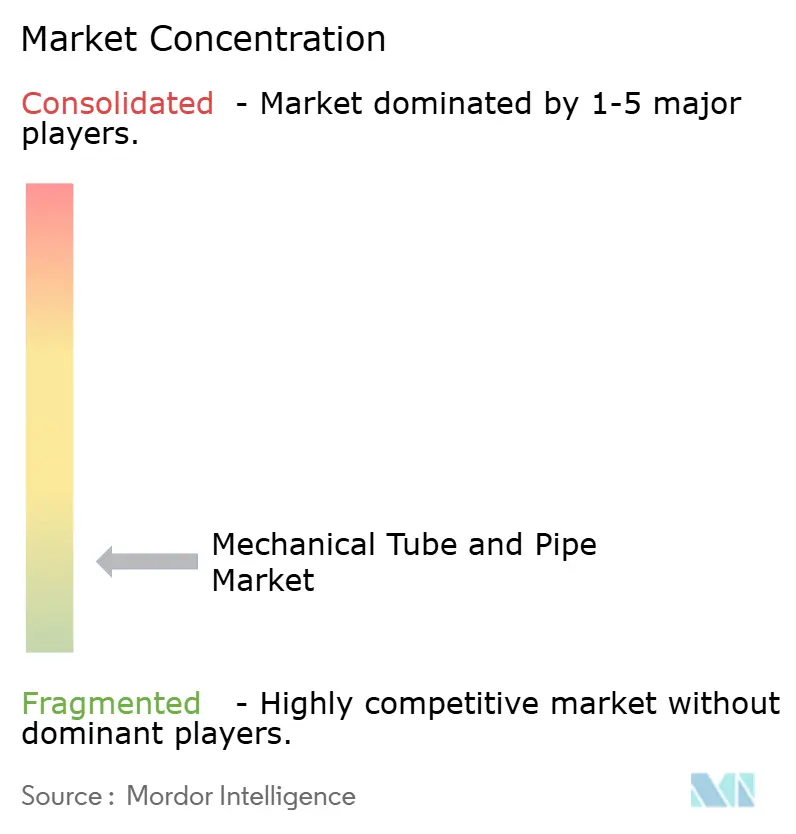
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる機械用チューブおよびパイプ市場分析
機械用チューブおよびパイプ市場規模は2025年に26.05 ビリオン 米ドルと評価され、2026年の27.11 ビリオン 米ドルから2031には33.06 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは4.05%です。需要は製造活動、自動車生産、エネルギーインフラ投資によって支えられています。電動化は構造用、熱管理用、流体処理用のチューブ仕様を変化させています。産業オートメーションは、安定した寸法と文書化された品質を必要とする機器における精密チューブの需要を高めています。インフラ更新は、水道網、エネルギーシステム、輸送プロジェクトにわたって需要を拡大しています。生産者はオートメーション、先進冶金、低炭素生産ルートを通じて対応しており、貿易措置と炭素コンプライアンスが調達決定を変化させています。
主要レポートのポイント
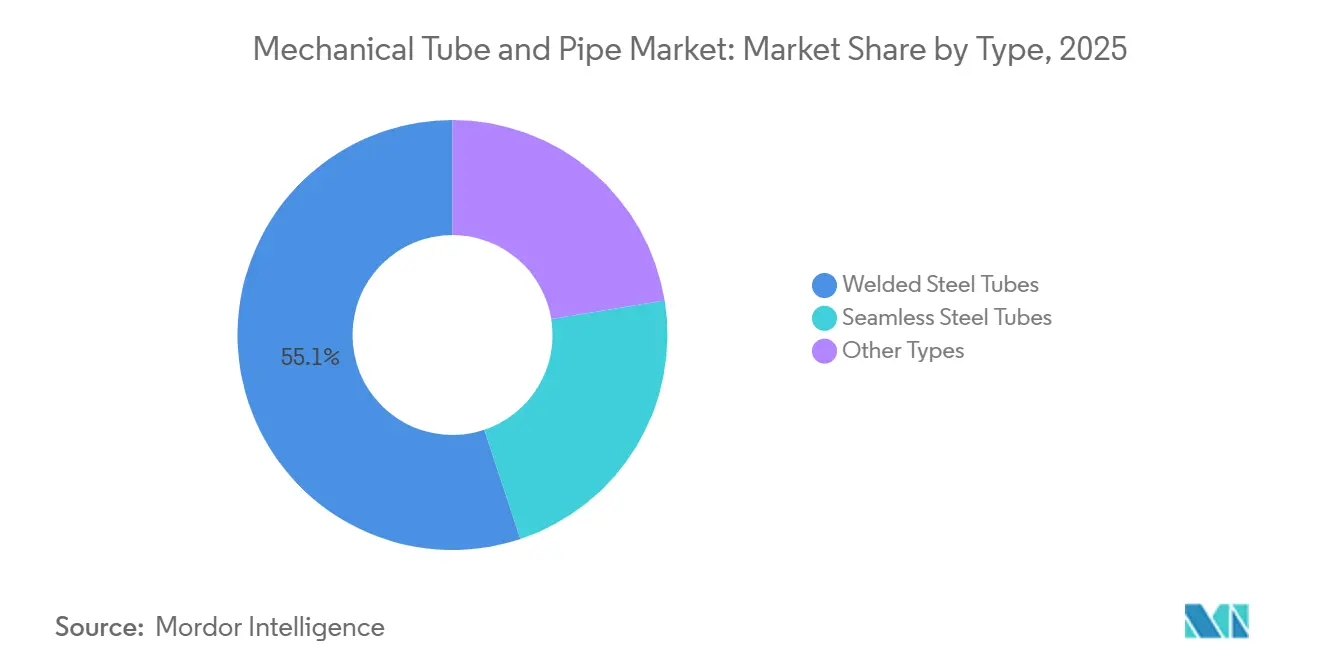
- タイプ別では、溶接鋼管が2025年の機械用チューブおよびパイプ市場シェアの55.13%を占め、継目無鋼管は2031年にかけてCAGR 4.78%で成長すると予測されています。
- 材料別では、炭素鋼が2025年の機械用チューブおよびパイプ市場シェアの41.48%を占め、合金鋼は2031年にかけてCAGR 5.06%で成長すると予測されています。
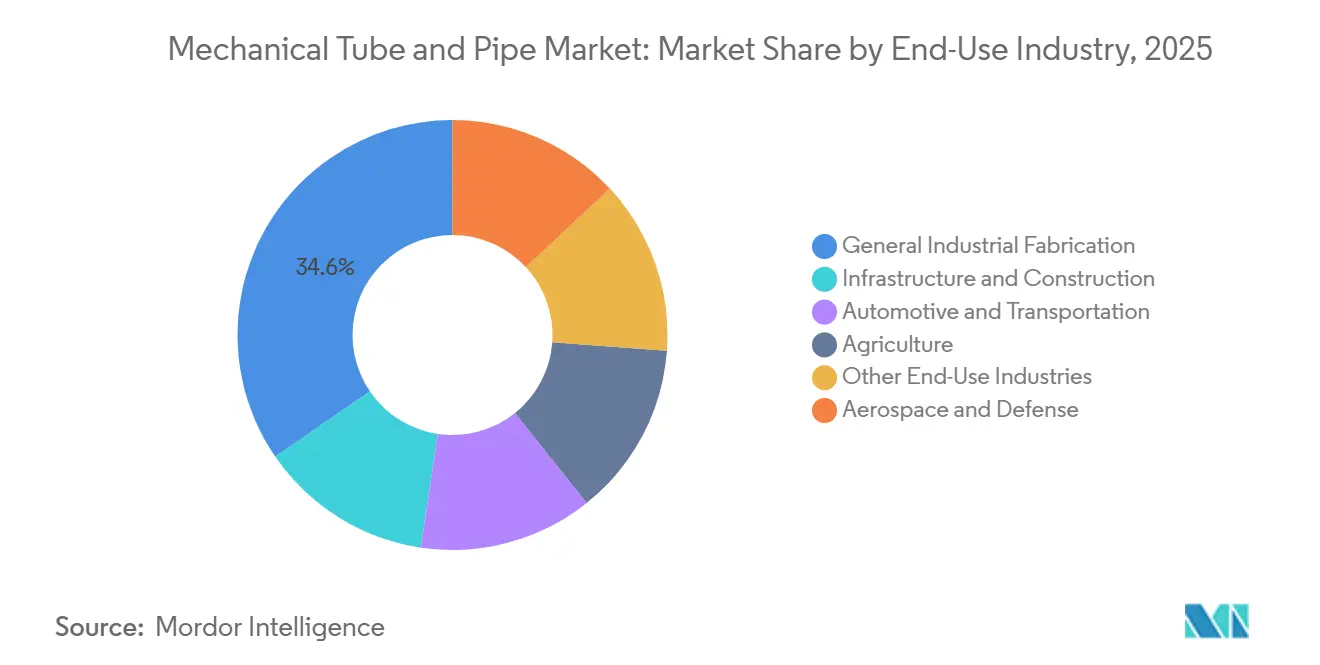
- 最終用産業別では、一般産業製造が2025年の機械用チューブおよびパイプ市場シェアの34.56%を占め、自動車および輸送は2031年にかけてCAGR 5.23%で成長すると予測されています。
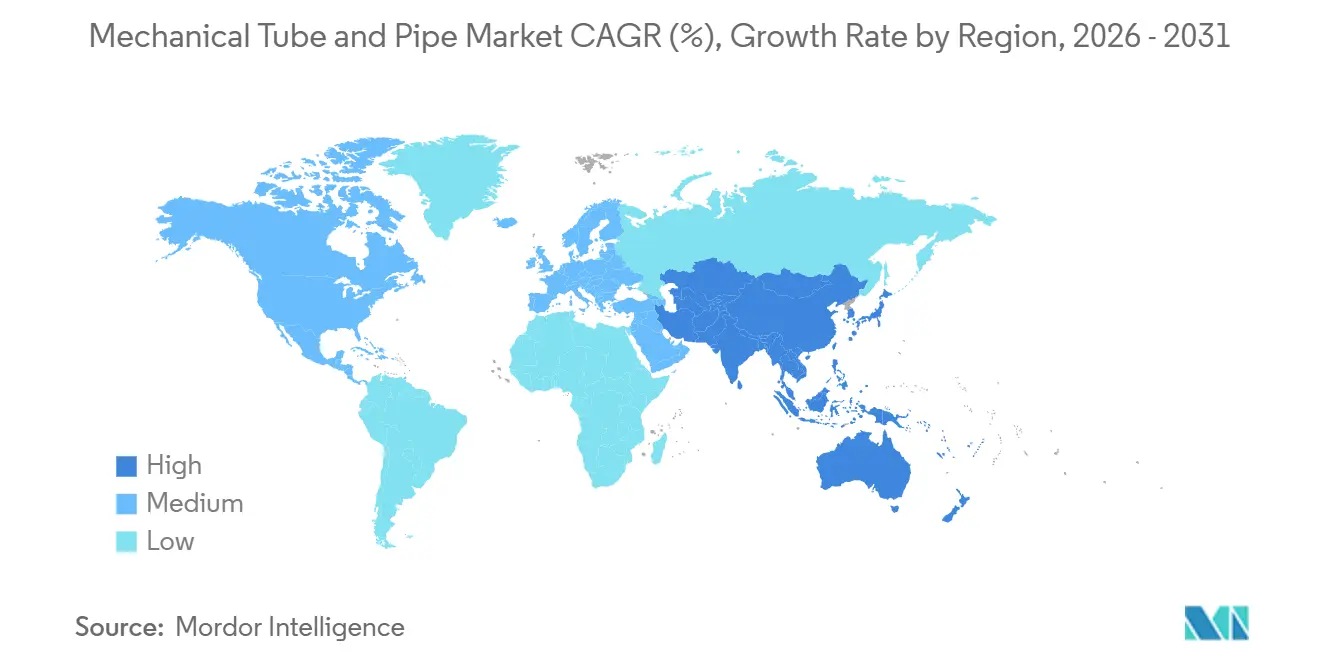
- 地域別では、アジア太平洋が2025年の機械用チューブおよびパイプ市場シェアの45.12%を占め、2031年にかけてCAGR 4.84%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 車両軽量化と電動化 | +1.1% | 中国、欧州、北米が主導するグローバル | 中期(2〜4年) |
| 産業オートメーションと精密機器需要 | +0.9% | アジア太平洋および欧州の製造中核地域が主導するグローバル | 中期(2〜4年) |
| インフラ近代化とエネルギー投資 | +0.8% | グローバル、アジア太平洋および北米が主要受益地域 | 長期(4年以上) |
| 高強度・耐食性チューブへの代替 | +0.7% | グローバル、欧州およびアジア太平洋オフショア市場で最も強い | 中期(2〜4年) |
| スマート製造と自動化チューブ加工 | +0.5% | グローバル、欧州・日本・北米での早期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
車両軽量化と電動化
バッテリー電気自動車は、その構造と熱システムが内燃機関車とは異なる方法でチューブを使用するため、機械用チューブおよびパイプ市場を変化させています。バッテリーエンクロージャー、ロータシャフト、サスペンションアーム、冷却回路は、厳密な寸法公差と高い疲労耐性を必要とします。NIPPON STEEL CORPORATIONは、980 MPa高張力鋼管トレーリングアームが電気自動車の構造要件を満たしながらアルミニウム部品と同等の重量を実現したと報告しました。先進高強度鋼グレードは車両の構造重量を最大25%削減でき、衝突性能を損なうことなく薄肉設計を可能にします。これらの要件は、機械用チューブおよびパイプ市場における認定自動車チューブサプライヤーのプログラムサイクルを長期化させます。
産業オートメーションと精密機器需要
産業オートメーションは、油圧シリンダー、空気圧アクチュエーター、ロボットアセンブリ、工作機械向けの機械用チューブおよびパイプ市場における需要を支えています。精密製造の購買担当者は、購入価格とともに再現性、認証、トレーサビリティをますます重視しています。2025年、北京科技大学は成徳建龍との連携で、継目無鋼管の寸法精度を±0.05 mm以内に改善するよう設計された品質診断およびクローズドループ制御システムの大規模展開を報告しました。2026年2月、Orrcon Steelは、ロボットパッケージングおよびプリロード生産レシピを含むFives製の完全自動化ワンターンオーバー(OTO)チューブミルを通じて、Unanderraでの構造チューブ生産を増強しました。これらの投資は機械用チューブおよびパイプ市場におけるスループットと一貫性を向上させます。また、信頼性の高い寸法および表面品質記録を提供できる生産者を支援します。
インフラ近代化とエネルギー投資
インフラ更新は機械用・構造用チューブに対する複数年にわたる需要を生み出し、短期的な産業サイクルへのエクスポージャーを低減します。インドのジャル・ジーヴァン・ミッション2.0には水インフラ向けに8.69 ラーク クロール・インドルピーの配分(約1,035 億米ドル)があります。米国パイプラインおよび危険物安全局は2024年に2,370,773マイルのガス配給幹線とサービスを記録しており、交換・維持管理ニーズの規模を示しています。2026年8月、JFE Steel Corporationの高圧二酸化炭素輸送向けマイティシーム電気抵抗溶接管に関する研究が、日本財団・ディープスター共同研究開発プログラムに選定されました。従来型インフラおよびエネルギー転換プロジェクトは、したがって機械用チューブおよびパイプ市場に対してより広範な需要基盤を支えています。
高強度・耐食性チューブへの代替
高強度・耐食性グレードは、エネルギー、化学、先進製造用途において標準炭素鋼チューブに取って代わりつつあります。Tata Steelはカリンガナガルで生産した鋼材を使用し、コポリ工場でインド初の水素対応米国石油協会X65パイプを生産しました。同社は水素輸送をこれらの特殊製品のユースケースとして特定しました。SeAH Steel Corporationは、韓国産業技術評価管理院主導の韓国産業技術研究院との研究協力を通じて、高圧水素チューブおよび関連部品の技術を確保しました。二相および超二相ステンレス鋼は、塩化物応力腐食に対するより優れた耐性を提供するため、オフショアエネルギーおよび海水淡水化プロジェクトにも使用されています。これらのグレードは、プロジェクト仕様が許す場合に薄肉設計を支援できます。このシフトは、冶金、試験、グレード開発能力を持つ機械用チューブおよびパイプ市場のサプライヤーに有利に働きます。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼および合金価格の変動 | -0.6% | グローバル、北米・欧州・輸入依存のアジア太平洋市場で深刻 | 短期(2年以内) |
| エネルギー集約型生産と炭素コンプライアンスコスト | -0.5% | グローバル、特にインド・中国・その他の非欧州輸出国 | 中期(2〜4年) |
| 輸入依存と貿易政策の不確実性 | -0.4% | 北米およびアジア太平洋輸出国、南米への波及あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
エネルギー集約型生産と炭素コンプライアンスコスト
欧州連合の炭素国境調整メカニズムは2026年1月1日に財政段階に入り、統合関税品目分類コード7304および7306に分類される鋼管を含みます[1]。その要件は欧州の購買者に対応する非欧州連合生産者に影響を与えます。高炉・転炉ルートに基づく生産は、電気炉生産よりも高い内包排出量を持ちます。排出量を文書化し、低排出ルートを使用できる生産者は、欧州貿易においてコストおよびコンプライアンス上の優位性を持つ可能性があります。このメカニズムは2034年までに無償割当が段階的に廃止されるにつれてより重要になります。この差異は、検証済み排出量報告を支援できるサプライヤーとそうでないサプライヤーとの間で機械用チューブおよびパイプ市場を分断する可能性があります。
輸入依存と貿易政策の不確実性
輸入依存と政策変更は、機械用チューブおよびパイプ市場における価格と供給の選択を短い通知期間で変化させる可能性があります。米国は2026年4月にセクョン232の取り扱いを改定し、関連するチューブおよびパイプ輸入品を含む対象鉄鋼派生品の全額に関税を適用しました[2]。輸入材料の競争力が低下すると、国内生産者は保護を得る可能性があります。しかし、購買者はより高い調達コストまたはより小さなサプライヤープールに直面する可能性があります。カナダの2026年対抗関税措置も、石油・ガスラインパイプの国境を越えた条件を変化させました。貿易規則は、したがって国内生産、アジア供給、地域調達取り決めの相対的な魅力に影響を与えます。これらの変化は機械用チューブおよびパイプ市場における柔軟な調達の価値を強化します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
溶接チューブが収益をリードし、継目無鋼管がプレミアム価格を再形成溶接鋼管は2025年の機械用チューブおよびパイプ市場シェアの55.13%を占めました。その地位はコスト効率、高い生産速度、一般産業製造および建設における幅広い使用を反映しています。電気抵抗溶接よび高周波誘導溶接製品は構造チューブ供給に広く使用され続けています。その連続生産形式はチューブメーカーによるオートメーション投資にも適合しています。Searing Industriesは2026年にFivesとのパートナーシップを更新し、人工知能対応最適化とロボットパッケージングを備えた統合OTOチューブミルラインを導入しました。継目無鋼管は石油・ガス、高圧機械、自動車用途に支えられ、2031年にかけてCAGR 4.78%で成長すると予測されています。
継目無製品は溶接シームがなく、サービス条件が強い破損耐性を必要とする場合に使用されます。これにより、油井管、ボイラーシステム、自動車シャシー部品などの高付加価値用途が支えられます。中国は2026年7月に衡陽で自動管圧延用インテリジェント制御プラットフォームを備えた大径継目無鋼管連続圧延ラインを開設しました。継目無製品の機械用チューブおよびパイプ市場規模はこの拡大する生産能力によって支えられています。その結果、大量溶接供給とスケーラブルな継目無生産の間でより大きな競争圧力が生じています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
材料別:
炭素鋼が支配し、合金鋼が拡大炭素鋼は2025年の市場シェアの41.48%を占めました。その特性が多くの従来の要件を満たすため、一般製造、建設、標準インフラ全体で使用されています。合金鋼は2031年にかけてCAGR 5.06%で成長すると予測されています。780〜980 MPa高強度チューブグレードに対する自動車需要がこの拡大を支えています。米国鉄鋼協会は、先進高強度鋼が車両の構造重量を最大25%削減できると報告しました。ステンレス鋼チューブは、プロセス衛生と耐食性が必要な場合に引き続き重要です。
アルミニウムチューブは電気自動車バッテリー熱管理回路に使用され、非構造用途では重量面で競合しています。銅および銅合金チューブは、その熱伝導性から暖房・換気・空調および熱交換器システムに引き続き使用されています。NIPPON STEEL CORPORATIONは、980 MPa鋼管トレーリングアームが鋼のリサイクル性と確立されたサプライチェーンを維持しながらアルミニウムの重量目標を達成したことを確認しました。チタンやニッケル超合金などのその他の材料は、航空宇宙および深海エネルギーの特殊用途に使用されています。これらの製品選択は、先進溶解・圧延能力を持つサプライヤーのメトリックトンあたりの収益を高めます。また、機械用チューブおよびパイプ市場内のいくつかの電気自動車用途における鋼の地位を維持します。
最終用途産業別:
一般産業製造が収益を支え、自動車および輸送が成長を牽引一般産業製造は2025年の市場シェアの34.56%を占めました。このセグメントには油圧シリンダー、流体動力システム、プロセス配管、機械フレーム、マテリアルハンドリング機器が含まれます。その需要は製造活動と産業設備投資に連動しています。自動化機器は厳密な寸法管理を持つチューブに対する安定した需要を生み出します。自動車および送は2031年にかけてCAGR 5.23%で成長すると予測されています。電気自動車プラットフォームはバッテリーエンクロージャー、熱回路、高圧流体ラインに用途を追加します。
インフラおよび建設は水、エネルギー、輸送プロジェクトを通じて別の広範な需要源を提供します。農業は灌漑機器、穀物処理コンベヤ、トラクター油圧回路の安定したユースケースとして残ります。航空宇宙および防衛用途は着陸装置、油圧アクチュエーション、機体構造にチタンおよび高合金継目無チューブを使用します。これらのカテゴリーは消費者支出を追跡する傾向があり、低コスト供給からより強い価格競争に直面します。機械用チューブおよびパイプ市場は、したがって産業需要と車両用途における高成長を組み合わせています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の機械用チューブおよびパイプ市場
アジア太平洋地域は2025年に市場シェアの45.12%を占め、2031年までに4.84%のCAGRで成長すると予測されている。中国は引き続き同地域の主要な生産・消費拠点である。インドは水インフラプロジェクトおよび鉄鋼生産能力への投資を通じて地位を強化している。2026年3月、JFE Steel CorporationとJSW Steelはオリッサ州サンバルプールにおいて50:50の合弁事業を完了した。同合弁事業は熱延および冷延コイル、棒鋼、線材、鋼管を生産する。日本と国は自動車、エネルギー、半導体製造装置向けの特殊継目無管の生産に貢献している。
欧州・オセアニア・北米の機械用チューブおよびパイプ市場
NIPPON STEEL CORPORATIONは2026年5月、特殊鋼事業の最適化を目的として山陽特殊製鋼を親会社に吸収合併することを発表した。ASEAN地域の需要は製造業の移転および公共建設活動の恩恵を受けている。オーストラリアは鉱業および洋上エネルギー分野の需要に貢献している。同地域の輸出業者は欧州連合の炭素国境調整措置も考慮する必要がある。北米は国内供給保護および社会インフラプロジェクトがチューブ需要を下支えしており、引き続き重要な市場である。2026年4月のセクション232関税改定により、対象鉄鋼派生製品に対する貿易障壁が強化された。
南北アメリカおよびEMEAの機械用チューブおよびパイプ市場
Tenarisは2026年6月、ペンシルベニア州コッペルおよびアンブリッジの施設近代化に9,000万米ドル超を投資した。欧州では自動車、工作機械、航空宇宙用途に使用される精密継目無管および冷間引抜管への需要が大きい。BENTELERは2026年3月、ーダーボルンの拡張に1,700万ユーロ(約1,850万米ドル)を投資した。南米はブラジルの洋上活動に支えられている。Vallourec社は2026年9月、ペトロブラスのセピア2プロジェクト向けに130キロメートルのリジッドライザーおよびフローライン、ならびに15,000メトリックトン超の継目無ラインパイプを対象とする契約を受注した。中東およびアフリカはエネルギーインフラおよび水配給インフラへの投資に支えられている。
競合環境
機械用チューブおよびパイプ市場は高度に断片化されており、上位5社にはTenaris、NIPPON STEEL CORPORATION、Vallourec、ArcelorMittal、Tata Steelが含まれます。プレミアム継目無カテゴリーは熱処理、ねじ切り、冶金的認定要件のため技術的参入障壁が高くなっています。汎用溶接製品はより多くの地域競合他社と強い価格圧力を持っています。企業は上流供給管理、統合、オートメーション、独自グレード開発を追求しています。これらのアプローチは品質要件と不安定な原料コストの両方に対処します。
ArcelorMittalはVallourec株式の28.4%を9億5,500万ユーロ(約10.4億米ドル)で取得する買収を完了し、プレミアム継目無チューブにおける地位を強化しました。Tenarisは2026年5月にArtrom Steel Tubes S.A.の100%を8,600万ユーロ(約9,400万米ドル)で取得する合意を承認待ちで発表しました。この計画された買収により産業用パイプの範囲と欧州製造拠点が拡大します。Tenarisはまたペンシルベニア州の事業を近代化してオートメーションとマテリアルハンドリング効率を向上させました。これらの動きは主要サプライヤーが地域生産を顧客要件と貿易条件に合わせている方法を示しています。機械用チューブおよびパイプ市場は、地域または地元資産から認定製品を供給できる企業を優遇します。
水素グレード認定と二酸化炭素輸送パイプは技術的差別化の重要な分野です。JFE Steel Corporationの高合金継目無製品は2026年2月に苫小牧炭素回収・貯留プロジェクトのケーシングに選定されました。TMK Groupは2026年1月に8つの主要子会社を親会社に合併し、投資プログラムのプロセスを統合し資金調達能力を拡大しました。Zekelman IndustriesのAtlas Tube子会社は2026年6月にMaruichi USAとの合弁事業を形成し、Atlas Tube管理下で中空構造断面事業を統合しました。小規模サプライヤーは熱延コイルの変動と価格敏感な建設需要にさらされたままです。機械用チューブおよびパイプ市場は、したがって特殊継目無用途よりも標準溶接製品においてより競争が激しくなっています。
機械用チューブおよびパイプ産業のリーダー
-
Tenaris
-
NIPPON STEEL CORPORATION
-
Vallourec
-
ArcelorMittal
-
Tata Steel
- 注:主要企業の掲載順は順位を示すものではありません。
機械用チューブおよびパイプ市場 このレポートでカバーされる企業
- ArcelorMittal
- BAOWU Metal
- BENTELER
- Hyundai Steel Company
- JFE Steel Corporation
- MARCEGAGLIA CARBON STEEL
- NIPPON STEEL CORPORATION
- Nucor Corporation
- Salzgitter AG
- SeAH Steel Corporation
- Tata Steel
- Tenaris
- TMK Group
- United States Steel Corporation
- Vallourec
- Zekelman Industries
最近の産業開発事情 機械用チューブおよびパイプ市場
- 2026年8月:APL Apollo Tubes Limitedは、今後2年半で年間200万メトリックトンの新製造能力と、ボトルネック解消を通じてさらに年間100万メトリックトンを追加する計画を発表しました。この拡張により、自動車、建設、インフラ、産業用途向けの付加価値チューブおよびパイプの供給が増加します。
- 2026年6月:Tenarisは、電気炉、オートメーション、マテリアルハンドリングのアップグレードを含む、ペンシルベニア州コッペルの製鋼施設とアンブリッジの継目無パイプ製造施設を近代化するために9,000万米ドル以上の投資を発表しました。この投資により生産効率と継目無パイプの能力が向上し、米国の石油・ガスセクターからの需要を支えることが期待されています。
世界の機械用チューブおよびパイプ市場レポートの範囲
機械用チューブおよびパイプは、産業用途全体で構造的支持、寸法精度、材料処理能力を提供するよう設計された工業用管状製品です。さまざまな金属から製造され、さまざまな機械的・性能要件を満たすために溶接または継目無形式で生産されます。
機械用チューブおよびパイプ市場はタイプ、材料、最終用途産業、地域によってセグメント化されています。タイプ別では、市場は溶接鋼管、継目無鋼管、その他のタイプにセグメント化されています。材料別では、市場は炭素鋼、ステンレス鋼、合金鋼、アルミニウム、銅および銅合金、その他の材料にセグメント化されています。最終用途産業別では、市場は一般産業製造、インフラおよび建設、自動車および輸送、農業、航空宇宙および防衛、その他の最終用途産業にセグメント化されています。レポートはまた15カ国にわたる機械用ューブおよびパイプの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で行われています。
セグメンテーション概要
| 溶接鋼管 |
| 継目無鋼管 |
| その他のタイプ |
| 炭素鋼 |
| ステンレス鋼 |
| 合金鋼 |
| アルミニウム |
| 銅および銅合金 |
| その他の材料 |
| 一般産業製造 |
| インフラおよび建設 |
| 自動車および輸送 |
| 農業 |
| 航空宇宙および防衛 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東およびアフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東およびアフリカ |
| タイプ別 | 溶接鋼管 | |
| 継目無鋼管 | ||
| その他のタイプ | ||
| 材料別 | 炭素鋼 | |
| ステンレス鋼 | ||
| 合金鋼 | ||
| アルミニウム | ||
| 銅および銅合金 | ||
| その他の材料 | ||
| 最終用途産業別 | 一般産業製造 | |
| インフラおよび建設 | ||
| 自動車および輸送 | ||
| 農業 | ||
| 航空宇宙および防衛 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東およびアフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東およびアフリカ | ||
レポートで回答される主要な質問
機械用チューブおよびパイプ市場の規模はどのくらいですか?
機械用チューブおよびパイプ市場は2026年に27.11 ビリオン 米ドルであり、2031年までに33.06 ビリオン 米ドルに達すると予測されています。
機械用チューブおよびパイプの需要を牽引しているのは何ですか?
車両電動化、産業オートメーション、インフラ更新、高強度・耐食性グレードへのシフトが需要を支えています。
2025年に最大のシェアを持ったタイプはどれですか?
溶接鋼管が2025年に55.13%のシェアでリードしました。
2031年にかけて最も速く成長すると予測される材料はどれですか?
合金鋼は高性能自動車および産業仕様に支えられ、2031年にかけてCAGR 5.06%で成長すると予測されています。