
Tamaño y Participación del Mercado de Tubos y Tuberías Mecánicas
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
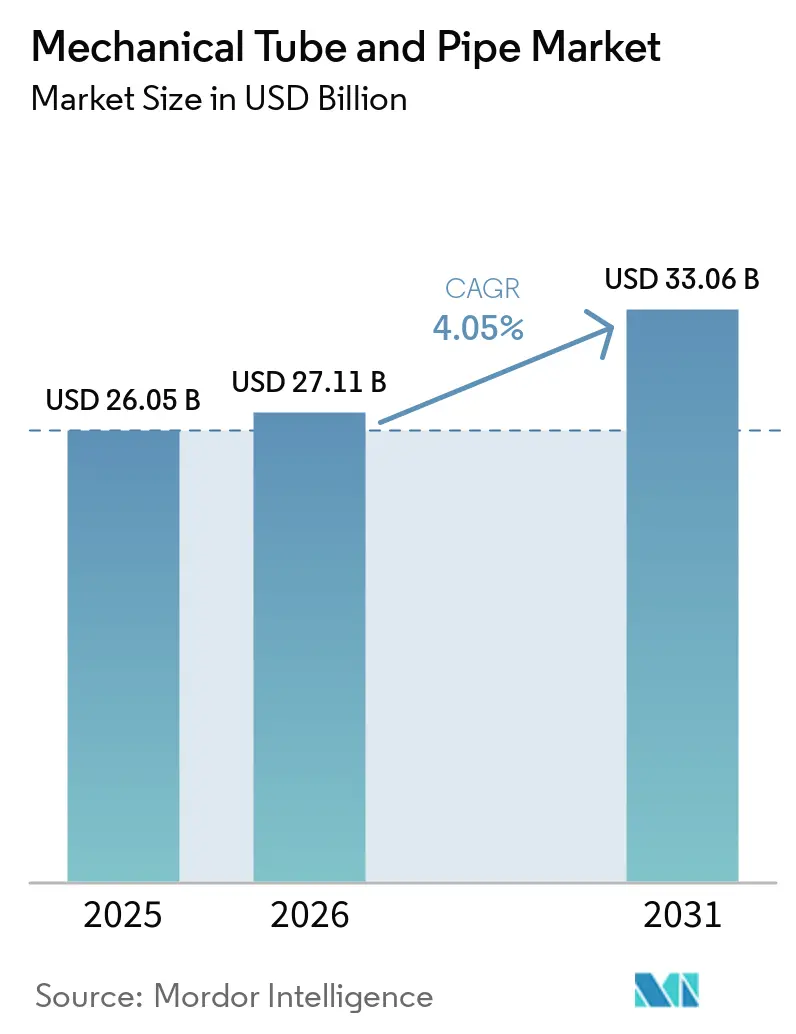
| Tamaño del Mercado (2026) | 27.11 Mil millones de dólares |
| Tamaño del Mercado (2031) | 33.06 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.05 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Tubos y Tuberías Mecánicas por Mordor Intelligence
El tamaño del Mercado de Tubos y Tuberías Mecánicas fue valorado en 26,05 mil millones de USD en 2025 y se estima que crecerá desde 27,11 mil millones de USD en 2026 hasta alcanzar los 33,06 mil millones de USD en 2031, a una CAGR del 4,05% durante el período de pronóstico (2026-2031). La demanda está respaldada por la actividad manufacturera, la producción de vehículos y la inversión en infraestructura energética. La electrificación de vehículos está cambiando las especificaciones de los tubos para usos estructurales, de gestión térmica y de manejo de fluidos. La automatización industrial está aumentando la necesidad de tubos de precisión en equipos que requieren dimensiones estables y calidad documentada. La renovación de infraestructuras amplía la demanda en redes de agua, sistemas energéticos y proyectos de transporte. Los productores están respondiendo mediante automatización, metalurgia avanzada y rutas de producción con menor contenido de carbono, mientras que las medidas comerciales y el cumplimiento normativo en materia de carbono modifican las decisiones de abastecimiento.
Conclusiones Clave del Informe
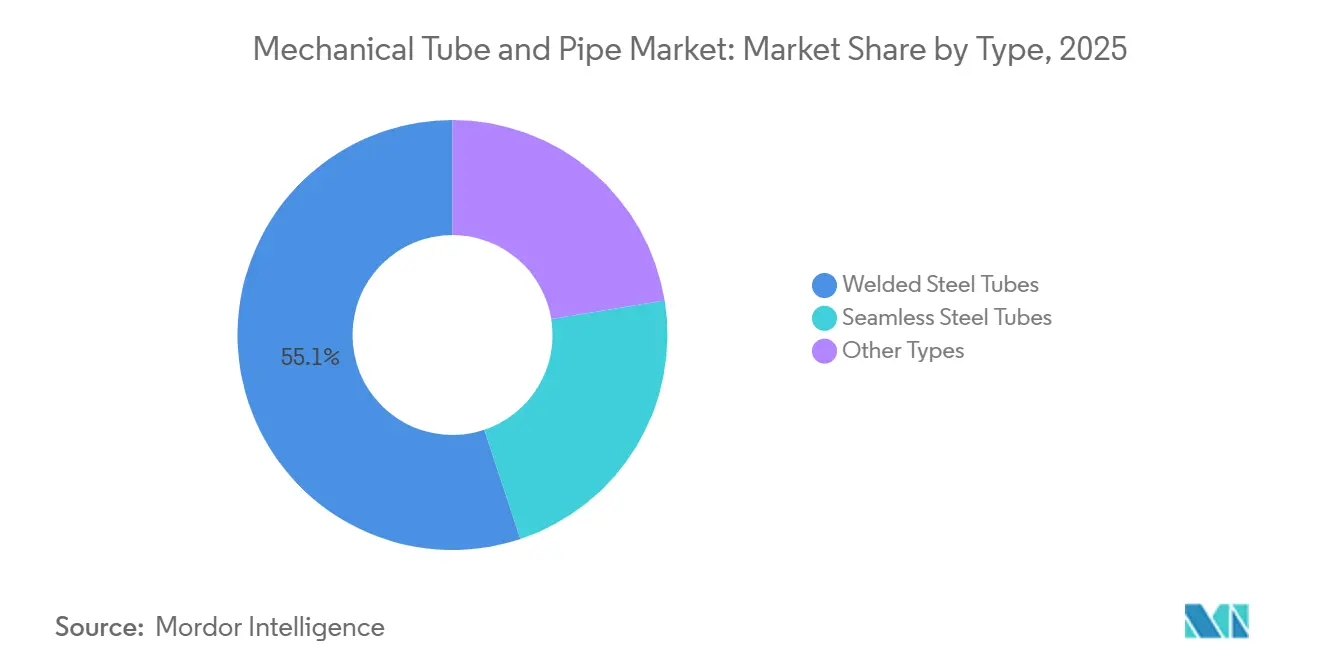
- Por tipo, los tubos de acero soldados representaron el 55,13% de la participación del mercado de tubos y tuberías mecánicas en 2025, mientras que se proyecta que los tubos de acero sin costura avancen a una CAGR del 4,78% hasta 2031.
- Por material, el acero al carbono representó el 41,48% de la participación del mercado de tubos y tuberías mecánicas en 2025, mientras que se proyecta que el acero aleado avance a una CAGR del 5,06% hasta 2031.
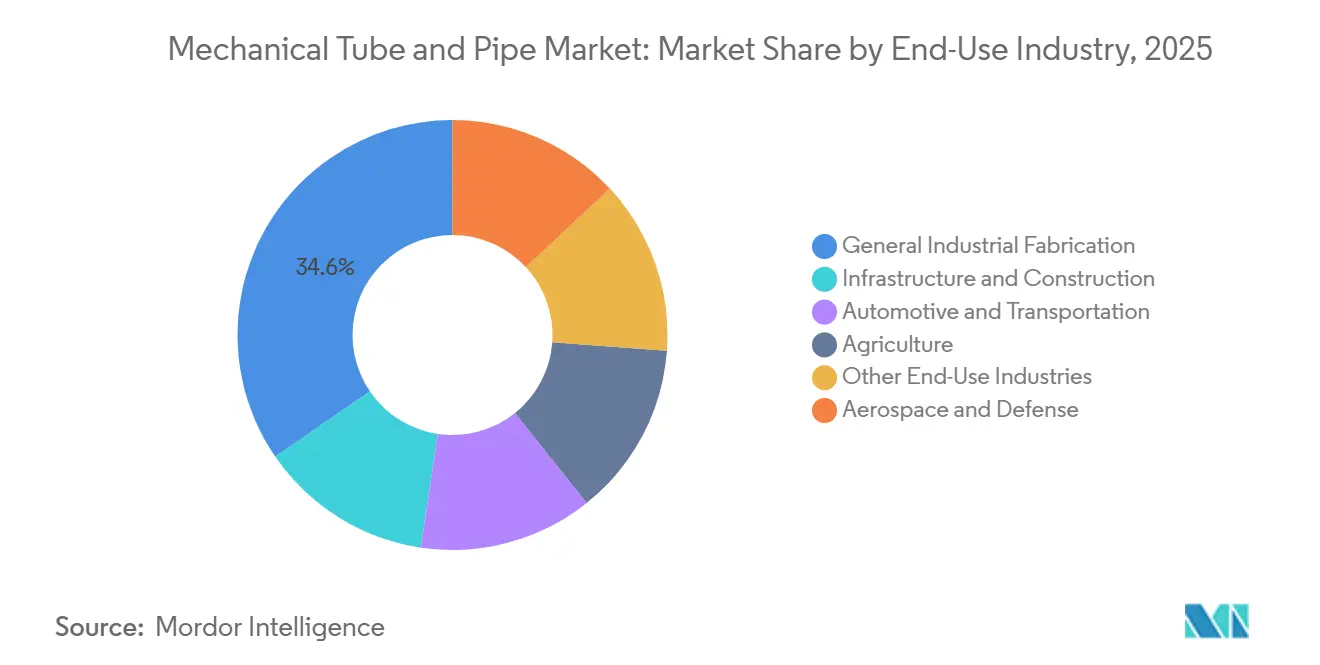
- Por industria de uso final, la fabricación industrial general representó el 34,56% de la participación del mercado de tubos y tuberías mecánicas en 2025, mientras que se proyecta que el sector automotriz y de transporte avance a una CAGR del 5,23% hasta 2031.
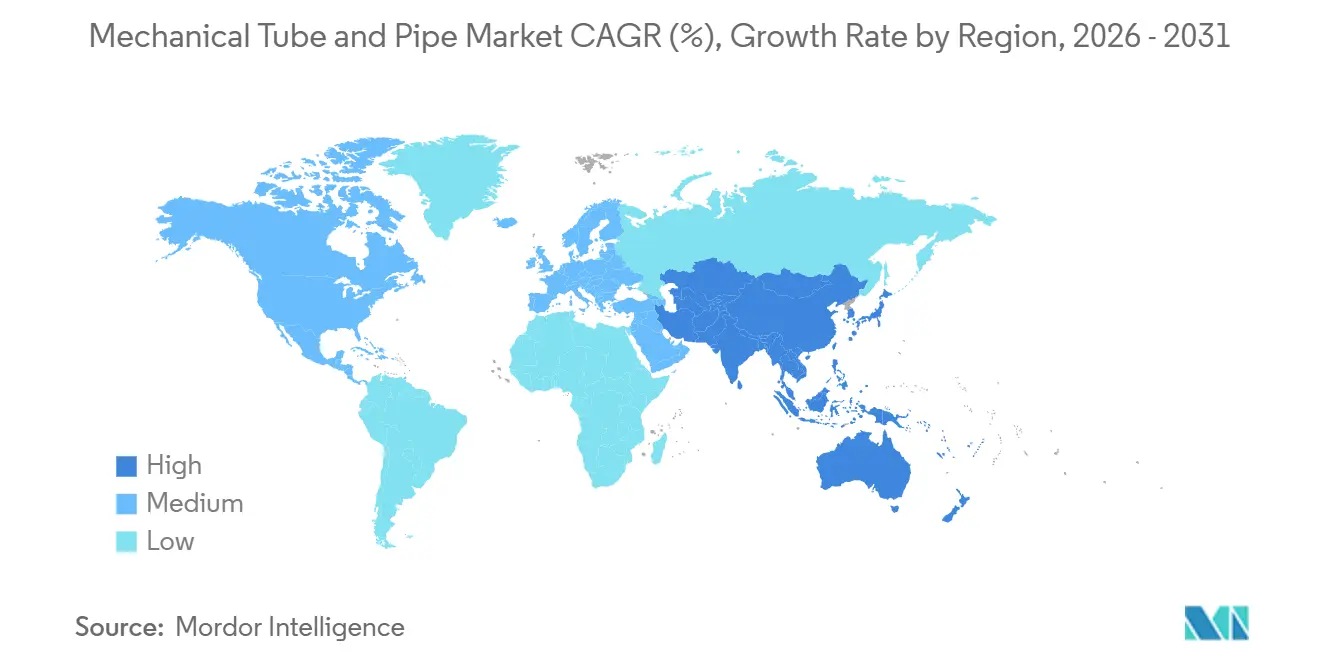
- Por geografía, Asia-Pacífico representó el 45,12% de la participación del mercado de tubos y tuberías mecánicas en 2025 y se proyecta que avance a una CAGR del 4,84% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reducción de Peso y Electrificación de Vehículos | +1.1% | Global, liderado por China, Europa y América del Norte | Mediano plazo (2-4 años) |
| Automatización Industrial y Demanda de Equipos de Precisión | +0.9% | Global, liderado por los núcleos manufactureros de APAC y la UE | Mediano plazo (2-4 años) |
| Modernización de Infraestructuras e Inversión en Energía | +0.8% | Global, APAC y América del Norte como principales beneficiarios | Largo plazo (≥ 4 años) |
| Sustitución por Tubos de Alta Resistencia y Resistentes a la Corrosión | +0.7% | Global, más fuerte en Europa y los mercados offshore de APAC | Mediano plazo (2-4 años) |
| Fabricación Inteligente y Procesamiento Automatizado de Tubos | +0.5% | Global, con ganancias tempranas en Europa, Japón y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reducción de Peso y Electrificación de Vehículos
Los vehículos eléctricos de batería están cambiando el mercado de tubos y tuberías mecánicas porque sus estructuras y sistemas térmicos utilizan los tubos de manera diferente a los vehículos de combustión. Las carcasas de baterías, los ejes de rotor, los brazos de suspensión y los circuitos de refrigerante requieren tolerancias dimensionales estrechas y mayor resistencia a la fatiga. NIPPON STEEL CORPORATION informó que su brazo de arrastre de tubo de acero de alta resistencia de 980 MPa igualó el peso de los componentes de aluminio al tiempo que cumplía con los requisitos estructurales de los vehículos eléctricos. Los grados de acero de alta resistencia avanzado pueden reducir el peso estructural de un vehículo hasta en un 25%, permitiendo diseños más delgados sin comprometer el rendimiento en caso de colisión. Estos requisitos crean ciclos de programa más largos para los proveedores de tubos automotrices calificados en el mercado de tubos y tuberías mecánicas.
Automatización Industrial y Demanda de Equipos de Precisión
La automatización industrial respalda la demanda en el mercado de tubos y tuberías mecánicas para cilindros hidráulicos, actuadores neumáticos, ensamblajes robóticos y máquinas herramienta. Los compradores de fabricación de precisión evalúan cada vez más la repetibilidad, la certificación y la trazabilidad junto con el precio de compra. En 2025, la Universidad de Ciencia y Tecnología de Pekín informó sobre el despliegue a escala de un sistema de diagnóstico de calidad y control de bucle cerrado con Chengde Jianlong, diseñado para mejorar la precisión dimensional de los tubos sin costura a ±0,05 mm. En febrero de 2026, Orrcon Steel aumentó la producción de tubos estructurales en Unanderra mediante un tren de laminación de tubos OTO (One-Turn-Over) totalmente automatizado de Fives, que incluye embalaje robótico y recetas de producción precargadas. Estas inversiones mejoran el rendimiento y la consistencia en el mercado de tubos y tuberías mecánicas. También benefician a los productores que pueden proporcionar registros fiables de dimensiones y calidad superficial.
Modernización de Infraestructuras e Inversión en Energía
La renovación de infraestructuras genera una demanda plurianual de tubos mecánicos y estructurales y reduce la exposición a los ciclos industriales a corto plazo. La Misión Jal Jeevan 2.0 de India cuenta con una asignación de INR 8,69 lakh crore (aproximadamente 103,5 mil millones de USD) para infraestructura hídrica. La Administración de Seguridad de Materiales Peligrosos y Tuberías de los Estados Unidos registró 2.370.773 millas de redes de distribución de gas y servicios en 2024, lo que indica la escala de las necesidades de reemplazo y mantenimiento. En agosto de 2026, la investigación de JFE Steel Corporation sobre tuberías soldadas por resistencia eléctrica Mighty Seam para el transporte de dióxido de carbono a alta presión fue seleccionada para el programa conjunto de investigación y desarrollo de la Fundación Nippon-DeepStar. Los proyectos de infraestructura convencional y de transición energética, por lo tanto, respaldan una base de demanda más amplia para el mercado de tubos y tuberías mecánicas.
Sustitución por Tubos de Alta Resistencia y Resistentes a la Corrosión
Los grados de alta resistencia y resistentes a la corrosión están reemplazando a los tubos de acero al carbono estándar en aplicaciones de energía, química y fabricación avanzada. Tata Steel produjo las primeras tuberías X65 del Instituto Americano del Petróleo compatibles con hidrógeno de India en su planta de Khopoli, utilizando acero producido en Kalinganagar. La empresa identificó el transporte de hidrógeno como un caso de uso para estos productos especializados. SeAH Steel Corporation obtuvo tecnologías para tuberías de hidrógeno a alta presión y componentes relacionados a través de una colaboración de investigación liderada por el Instituto de Evaluación de Tecnología Industrial de Corea con el Instituto de Tecnología Industrial de Corea. Los aceros inoxidables dúplex y súper dúplex también se utilizan en proyectos de energía offshore y desalinización porque ofrecen mejor resistencia a la corrosión por tensión en presencia de cloruros. Estos grados pueden admitir diseños de pared más delgada cuando las especificaciones del proyecto lo permiten. Este cambio favorece a los proveedores del mercado de tubos y tuberías mecánicas con capacidades en metalurgia, ensayos y desarrollo de grados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de Precios del Acero y las Aleaciones | -0.6% | Global, aguda en América del Norte, la UE y los mercados de APAC dependientes de importaciones | Corto plazo (≤ 2 años) |
| Producción de Alta Intensidad Energética y Costos de Cumplimiento de Carbono | -0.5% | Global, particularmente India, China y otros países exportadores fuera de la UE | Mediano plazo (2-4 años) |
| Dependencia de Importaciones e Incertidumbre en la Política Comercial | -0.4% | América del Norte y exportadores de APAC, con efectos secundarios en América del Sur | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Producción de Alta Intensidad Energética y Costos de Cumplimiento de Carbono
El Mecanismo de Ajuste en Frontera por Carbono de la Unión Europea entró en su fase financiera el 1 de enero de 2026 e incluye tubos y tuberías de acero clasificados bajo los códigos de Nomenclatura Combinada 7304 y 7306[1]. Sus requisitos afectan a los productores no pertenecientes a la Unión Europea que atienden a compradores europeos. La producción basada en rutas de alto horno-convertidor de oxígeno básico conlleva mayores emisiones incorporadas que la producción en horno de arco eléctrico. Los productores que pueden documentar las emisiones y utilizar rutas de menor emisión pueden tener una ventaja en costos y cumplimiento normativo en el comercio europeo. El mecanismo será más relevante a medida que se eliminen gradualmente las asignaciones gratuitas hasta 2034. Esta diferencia puede dividir el mercado de tubos y tuberías mecánicas entre los proveedores que pueden respaldar la notificación verificada de emisiones y los que no pueden.
Dependencia de Importaciones e Incertidumbre en la Política Comercial
La dependencia de importaciones y los cambios de política pueden alterar los precios y las opciones de suministro en el mercado de tubos y tuberías mecánicas con escaso margen de aviso. Los Estados Unidos revisaron su tratamiento de la Sección 232 en abril de 2026 para aplicar aranceles al valor total de los artículos derivados del acero cubiertos, incluidas las importaciones relevantes de tubos y tuberías[2]. Los productores nacionales pueden obtener protección cuando el material importado se vuelve menos competitivo. Sin embargo, los compradores pueden enfrentar mayores costos de adquisición o grupos de proveedores más reducidos. Las acciones de contramedidas arancelarias de Canadá en 2026 también cambiaron las condiciones transfronterizas para las tuberías de petróleo y gas. Las normas comerciales, por lo tanto, afectan el atractivo relativo de la producción nacional, el suministro asiático y los acuerdos de abastecimiento regional. Estos cambios refuerzan el valor de una adquisición flexible en el mercado de tubos y tuberías mecánicas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Tubos Soldados Lideran los Ingresos y los Tubos de Acero Sin Costura Reconfiguran los Precios PremiumLos tubos de acero soldados representaron el 55,13% de la participación del mercado de tubos y tuberías mecánicas en 2025. Su posición reflejó la eficiencia en costos, las altas velocidades de producción y el amplio uso en fabricación industrial general y construcción. Los productos soldados por resistencia eléctrica y por inducción de alta frecuencia siguen siendo ampliamente utilizados para el suministro de tubos estructurales. Sus formatos de producción continua también se adaptan a las inversiones en automatización de los fabricantes de tubos. Searing Industries renovó su asociación con Fives en 2026 para líneas integradas de trenes de laminación de tubos OTO con optimización habilitada por inteligencia artificial y embalaje robótico. Se proyecta que los tubos de acero sin costura avancen a una CAGR del 4,78% hasta 2031, respaldados por aplicaciones en petróleo y gas, maquinaria de alta presión y automoción.
Los productos sin costura evitan una costura de soldadura y se utilizan donde las condiciones de servicio requieren una fuerte resistencia a fallos. Esto respalda aplicaciones de mayor valor, como bienes tubulares para países petroleros, sistemas de calderas y componentes de chasis automotrices. China inauguró en julio de 2026 una línea de laminación continua de tubos de acero sin costura de gran diámetro en Hengyang, con una plataforma de control inteligente para la laminación automatizada de tubos. El tamaño del mercado de tubos y tuberías mecánicas para productos sin costura está respaldado por esta creciente capacidad de producción. El resultado es una mayor presión competitiva entre el suministro soldado de alto volumen y la producción sin costura escalable.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Material:
El Acero al Carbono Domina, Mientras que el Acero Aleado se ExpandeEl acero al carbono representó el 41,48% de la participación de mercado en 2025. Se utiliza en fabricación general, construcción e infraestructura estándar porque sus propiedades satisfacen muchos requisitos convencionales. Se proyecta que el acero aleado avance a una CAGR del 5,06% hasta 2031. La demanda automotriz de grados de tubos de alta resistencia de 780 a 980 MPa respalda esta expansión. El Instituto Americano del Hierro y el Acero informó que el acero de alta resistencia avanzado puede reducir el peso estructural del vehículo hasta en un 25%. Los tubos de acero inoxidable siguen siendo importantes donde se requiere higiene de proceso y resistencia a la corrosión.
Los tubos de aluminio se utilizan en circuitos de gestión térmica de baterías de vehículos eléctricos y compiten en peso en aplicaciones no estructurales. Los tubos de cobre y aleaciones de cobre continúan sirviendo a sistemas de calefacción, ventilación, aire acondicionado e intercambiadores de calor debido a su conductividad térmica. NIPPON STEEL CORPORATION comprobó que un brazo de arrastre de tubo de acero de 980 MPa alcanzó los objetivos de peso del aluminio manteniendo la reciclabilidad del acero y las cadenas de suministro establecidas. Otros materiales, incluidos el titanio y las superaleaciones de níquel, tienen usos especializados en aeroespacial y energía en aguas profundas. Estas opciones de productos aumentan los ingresos por tonelada métrica para los proveedores con capacidades avanzadas de fusión y laminación. También preservan la posición del acero en varias aplicaciones de vehículos eléctricos dentro del mercado de tubos y tuberías mecánicas.
Por Industria de Uso Final:
La Fabricación Industrial General Ancla los Ingresos, Mientras que el Sector Automotriz y de Transporte Impulsa el CrecimientoLa fabricación industrial general representó el 34,56% de la participación de mercado en 2025. El segmento incluye cilindros hidráulicos, sistemas de potencia de fluidos, tuberías de proceso, bastidores de máquinas y equipos de manejo de materiales. Su demanda sigue la actividad manufacturera y el gasto de capital industrial. Los equipos automatizados generan una demanda constante de tubos con control dimensional estricto. Se proyecta que el sector automotriz y de transporte avance a una CAGR del 5,23% hasta 2031. Las plataformas de vehículos eléctricos añaden aplicaciones en carcasas de baterías, circuitos térmicos y líneas de fluidos de alta presión.
La infraestructura y la construcción proporcionan otra amplia fuente de demanda a través de proyectos de agua, energía y transporte. La agricultura sigue siendo un caso de uso estable para equipos de irrigación, transportadores de manejo de granos y circuitos hidráulicos de tractores. Las aplicaciones aeroespaciales y de defensa utilizan tubos sin costura de titanio y alta aleación en trenes de aterrizaje, actuación hidráulica y estructuras de células de aeronaves. Estas categorías tienden a seguir el gasto del consumidor y enfrentan una mayor competencia de precios por parte del suministro de menor costo. El mercado de tubos y tuberías mecánicas, por lo tanto, combina la demanda industrial con un crecimiento más rápido en aplicaciones de vehículos.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de Tubos y Tuberías Mecánicas de Asia-Pacífico
Asia-Pacífico concentró el 45,12% de la cuota de mercado en 2025 y se proyecta que avance a una CAGR del 4,84% hasta 2031. China sigue siendo el principal centro de producción y consumo de la región. India está consolidando su posición a través de proyectos de infraestructura hídrica e inversión en capacidad siderúrgica. En marzo de 2026, JFE Steel Corporation y JSW Steel completaron su empresa conjunta al 50:50 en Sambalpur, Odisha. La empresa produce bobinas laminadas en caliente y en frío, barras, alambrón y tuberías de acero. Japón y Corea del Sur contribuyen con producción especializada de tubos sin costura para usos en automoción, energía y equipos para semiconductores.
Mercado de Tubos y Tuberías Mecánicas de Europa, Oceanía y América del Norte
NIPPON STEEL CORPORATION anunció la fusión de Sanyo Special Steel en la empresa matriz en mayo de 2026 para optimizar las operaciones de acero especial. La demanda de la ASEAN se beneficia de la reubicación manufacturera y la actividad de construcción pública. Australia contribuye a los requerimientos de minería y energía costa afuera. Los exportadores de la región también deben considerar los requisitos de ajuste en frontera por carbono de la Unión Europea. América del Norte sigue siendo importante porque la protección del suministro doméstico y los proyectos de infraestructura sostienen la demanda de tubos. La revisión del arancel de la Sección 232 en abril de 2026 reforzó la barrera comercial para los artículos derivados del acero incluidos en su alcance.
Mercado de Tubos y Tuberías Mecánicas de las Américas y EMEA
Tenaris invirtió más de 90 millones de USD en junio de 2026 para modernizar sus instalaciones de Koppel y Ambridge, Pensilvania. Europa registra una demanda significativa de tubos de precisión sin costura y estirados en frío utilizados en aplicaciones de automoción, máquinas-herramienta y aeroespacial. BENTELER invirtió 17 millones de EUR (aproximadamente 18,5 millones de USD) en una expansión en Paderborn en marzo de 2026. América del Sur está respaldada por la actividad costa afuera en Brasil. Vallourec recibió en septiembre de 2026 un contrato para el proyecto Sepia 2 de Petrobras, que abarca 130 km de riser rígidos y líneas de flujo, así como más de 15.000 toneladas métricas de tubería de conducción sin costura. Oriente Medio y África están respaldados por la inversión en infraestructura energética y distribución de agua.
Panorama Competitivo
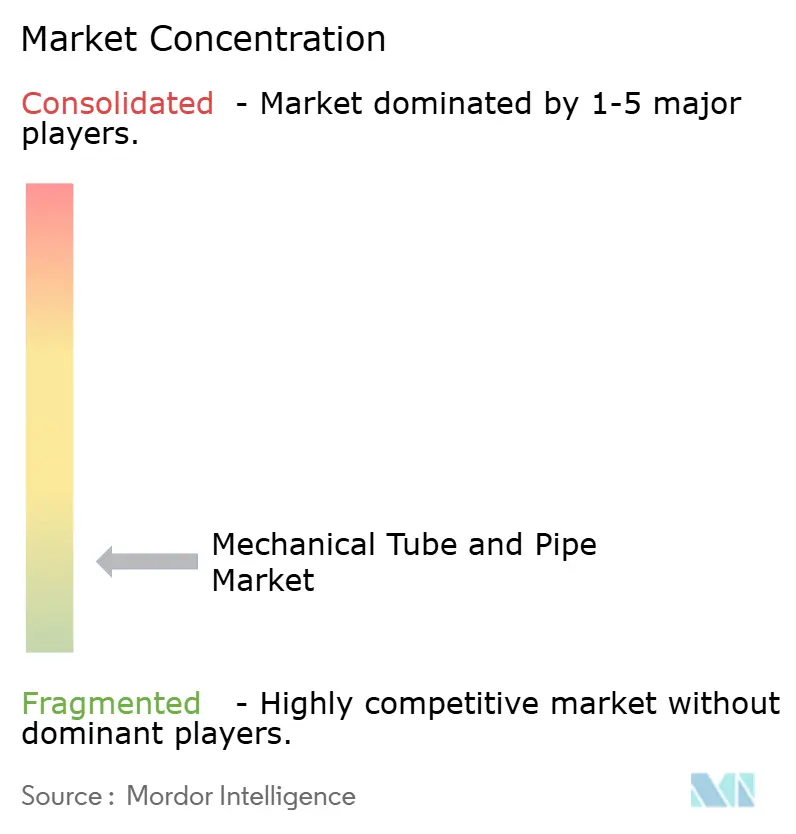
El mercado de tubos y tuberías mecánicas está muy fragmentado, con los cinco principales actores que incluyen a Tenaris, NIPPON STEEL CORPORATION, Vallourec, ArcelorMittal y Tata Steel. La categoría de tubos sin costura premium tiene mayores barreras técnicas debido a los requisitos de tratamiento térmico, roscado y calificación metalúrgica. Los productos soldados de uso general tienen más competidores regionales y una mayor presión de precios. Las empresas están persiguiendo el control de suministro aguas arriba, la consolidación, la automatización y el desarrollo de grados propietarios. Estos enfoques abordan tanto los requisitos de calidad como los costos volátiles de las materias primas.
ArcelorMittal completó la adquisición de una participación del 28,4% en Vallourec por 955 millones de EUR (aproximadamente 1,04 mil millones de USD), fortaleciendo su posición en tubos sin costura premium. Tenaris anunció un acuerdo en mayo de 2026 para adquirir el 100% de Artrom Steel Tubes S.A. por 86 millones de EUR (aproximadamente 94 millones de USD) sujeto a aprobaciones. La adquisición planificada ampliaría su gama de tuberías industriales y su presencia manufacturera en Europa. Tenaris también modernizó sus operaciones en Pensilvania para aumentar la automatización y la eficiencia en el manejo de materiales. Estos movimientos muestran cómo los principales proveedores están alineando la producción regional con los requisitos de los clientes y las condiciones comerciales. El mercado de tubos y tuberías mecánicas recompensa a las empresas que pueden suministrar productos calificados desde activos locales o regionales.
Las calificaciones para grado hidrógeno y las tuberías para transporte de dióxido de carbono son áreas importantes para la diferenciación técnica. El producto sin costura de alta aleación de JFE Steel Corporation fue seleccionado para revestimiento en el proyecto de Captura y Almacenamiento de Carbono de Tomakomai en febrero de 2026. TMK Group fusionó 8 filiales clave en su empresa matriz en enero de 2026 para consolidar procesos y ampliar la capacidad de financiamiento para programas de inversión. La filial Atlas Tube de Zekelman Industries formó una empresa conjunta con Maruichi USA en junio de 2026 para combinar las operaciones de secciones huecas estructurales bajo la gestión de Atlas Tube. Los proveedores más pequeños siguen expuestos a la volatilidad de las bobinas laminadas en caliente y a la demanda de construcción sensible al precio. El mercado de tubos y tuberías mecánicas es, por lo tanto, más competitivo en productos soldados estándar que en aplicaciones sin costura especializadas.
Líderes de la Industria de Tubos y Tuberías Mecánicas
-
Tenaris
-
NIPPON STEEL CORPORATION
-
Vallourec
-
ArcelorMittal
-
Tata Steel
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Tubos y Tuberías Mecánicas Empresas cubiertas en este informe
- ArcelorMittal
- BAOWU Metal
- BENTELER
- Hyundai Steel Company
- JFE Steel Corporation
- MARCEGAGLIA CARBON STEEL
- NIPPON STEEL CORPORATION
- Nucor Corporation
- Salzgitter AG
- SeAH Steel Corporation
- Tata Steel
- Tenaris
- TMK Group
- United States Steel Corporation
- Vallourec
- Zekelman Industries
Desarrollos recientes de la industria en Mercado de Tubos y Tuberías Mecánicas
- Agosto de 2026: APL Apollo Tubes Limited anunció planes para añadir 2 millones de toneladas métricas por año de nueva capacidad de fabricación y otro millón de toneladas métricas por año mediante la eliminación de cuellos de botella durante los próximos dos años y medio. La expansión aumentará el suministro de tubos y tuberías de valor añadido para aplicaciones automotrices, de construcción, infraestructura e industriales.
- Junio de 2026: Tenaris anunció una inversión de más de 90 millones de USD para modernizar su instalación de fabricación de acero en Koppel y su instalación de fabricación de tuberías sin costura en Ambridge, Pensilvania, incluidas mejoras al horno de arco eléctrico, automatización y manejo de materiales. Se espera que la inversión mejore la eficiencia de producción y la capacidad de tuberías sin costura, respaldando la demanda del sector de petróleo y gas de los Estados Unidos.
Alcance del Informe Global del Mercado de Tubos y Tuberías Mecánicas
Los tubos y tuberías mecánicas son productos tubulares diseñados para proporcionar soporte estructural, precisión dimensional y capacidades de manejo de materiales en aplicaciones industriales. Se fabrican a partir de diferentes metales y se producen en formas soldadas o sin costura para satisfacer diversos requisitos mecánicos y de rendimiento.
El Mercado de Tubos y Tuberías Mecánicas está segmentado por tipo, material, industria de uso final y geografía. Por tipo, el mercado está segmentado en tubos de acero soldados, tubos de acero sin costura y otros tipos. Por material, el mercado está segmentado en acero al carbono, acero inoxidable, acero aleado, aluminio, cobre y aleaciones de cobre, y otros materiales. Por industria de uso final, el mercado está segmentado en fabricación industrial general, infraestructura y construcción, automotriz y transporte, agricultura, aeroespacial y defensa, y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para tubos y tuberías mecánicas en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Tubos de Acero Soldados |
| Tubos de Acero Sin Costura |
| Otros Tipos |
| Acero al Carbono |
| Acero Inoxidable |
| Acero Aleado |
| Aluminio |
| Cobre y Aleaciones de Cobre |
| Otros Materiales |
| Fabricación Industrial General |
| Infraestructura y Construcción |
| Automotriz y Transporte |
| Agricultura |
| Aeroespacial y Defensa |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Tubos de Acero Soldados | |
| Tubos de Acero Sin Costura | ||
| Otros Tipos | ||
| Por Material | Acero al Carbono | |
| Acero Inoxidable | ||
| Acero Aleado | ||
| Aluminio | ||
| Cobre y Aleaciones de Cobre | ||
| Otros Materiales | ||
| Por Industria de Uso Final | Fabricación Industrial General | |
| Infraestructura y Construcción | ||
| Automotriz y Transporte | ||
| Agricultura | ||
| Aeroespacial y Defensa | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de tubos y tuberías mecánicas?
El mercado de tubos y tuberías mecánicas se sitúa en 27,11 mil millones de USD en 2026 y se proyecta que alcance los 33,06 mil millones de USD en 2031.
¿Qué está impulsando la demanda de tubos y tuberías mecánicas?
La electrificación de vehículos, la automatización industrial, la renovación de infraestructuras y el cambio hacia grados de mayor resistencia y resistentes a la corrosión respaldan la demanda.
¿Qué tipo tuvo la mayor participación en 2025?
Los tubos de acero soldados lideraron con una participación del 55,13% en 2025.
¿Qué material se espera que crezca más rápido hasta 2031?
Se proyecta que el acero aleado avance a una CAGR del 5,06% hasta 2031, respaldado por especificaciones automotrices e industriales de mayor rendimiento.