
Taille et part du marché des tubes et tuyaux mécaniques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
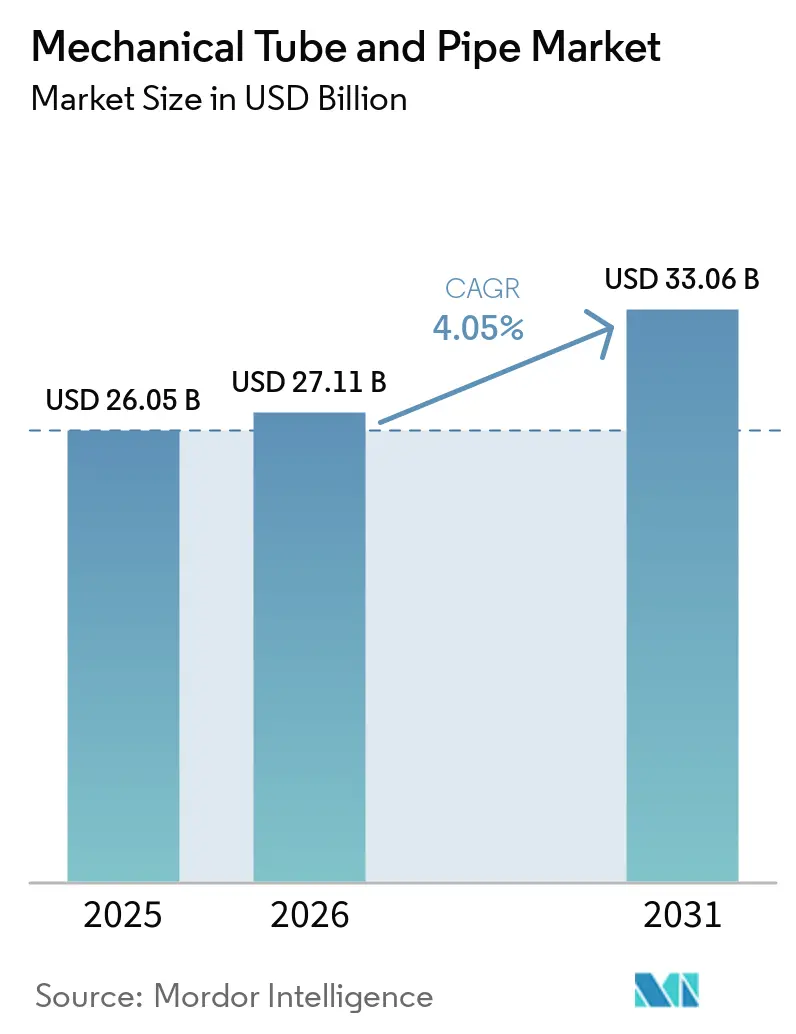
| Taille du Marché (2026) | 27.11 Milliards de dollars |
| Taille du Marché (2031) | 33.06 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.05 % |
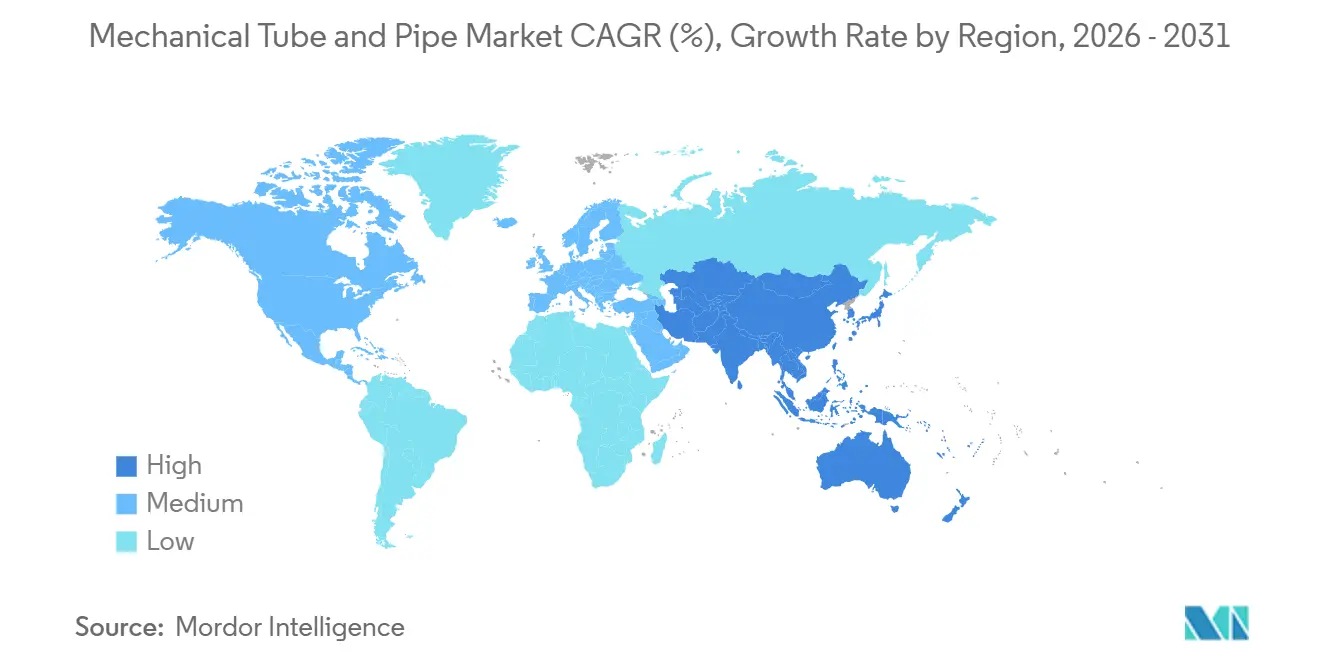
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
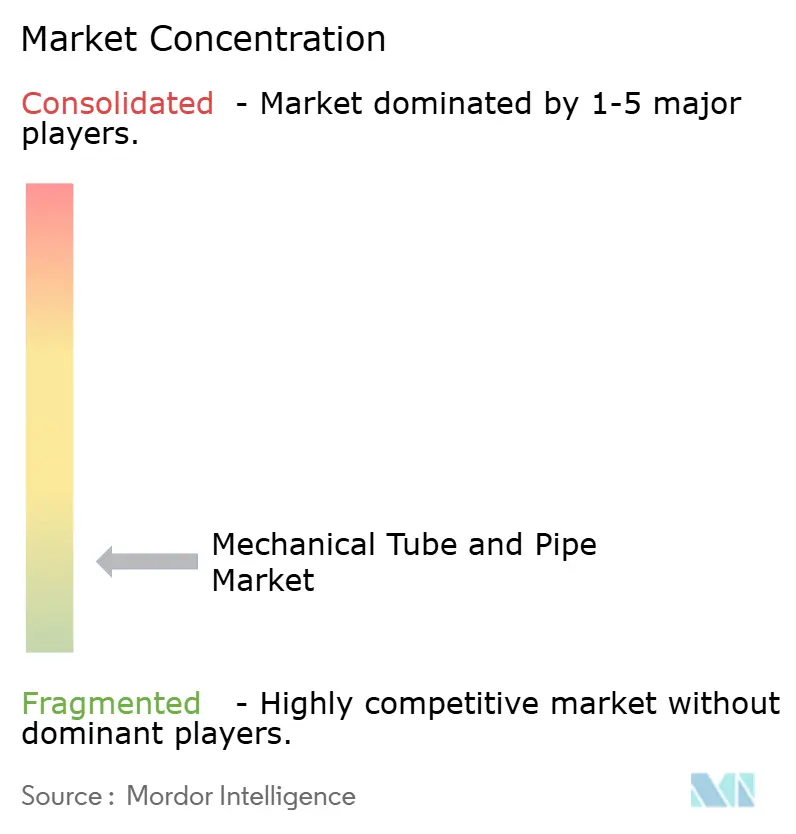
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tubes et tuyaux mécaniques par Mordor Intelligence
La taille du marché des tubes et tuyaux mécaniques était évaluée à 26,05 milliards USD en 2025 et devrait croître de 27,11 milliards USD en 2026 pour atteindre 33,06 milliards USD d'ici 2031, à un CAGR de 4,05 % au cours de la période de prévision (2026-2031). La demande est soutenue par l'activité manufacturière, la production de véhicules et les investissements dans les infrastructures énergétiques. L'électrification des véhicules modifie les spécifications des tubes pour les usages structurels, la gestion thermique et la gestion des fluides. L'automatisation industrielle accroît le besoin de tubes de précision dans les équipements nécessitant des dimensions stables et une qualité documentée. Le renouvellement des infrastructures élargit la demande dans les réseaux d'eau, les systèmes énergétiques et les projets de transport. Les producteurs répondent par l'automatisation, la métallurgie avancée et des procédés de production à faible émission de carbone, tandis que les mesures commerciales et la conformité carbone modifient les décisions d'approvisionnement.
Principaux enseignements du rapport
- Par type, les tubes en acier soudés détenaient 55,13 % de la part du marché des tubes et tuyaux mécaniques en 2025, tandis que les tubes en acier sans soudure devraient progresser à un CAGR de 4,78 % jusqu'en 2031.
- Par matériau, l'acier au carbone détenait 41,48 % de la part du marché des tubes et tuyaux mécaniques en 2025, tandis que l'acier allié devrait progresser à un CAGR de 5,06 % jusqu'en 2031.
- Par secteur d'utilisation finale, la fabrication industrielle générale détenait 34,56 % de la part du marché des tubes et tuyaux mécaniques en 2025, tandis que l'automobile et le transport devraient progresser à un CAGR de 5,23 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 45,12 % de la part du marché des tubes et tuyaux mécaniques en 2025 et devrait progresser à un CAGR de 4,84 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Allègement des véhicules et électrification | +1.1% | Mondial, porté par la Chine, l'Europe et l'Amérique du Nord | Moyen terme (2-4 ans) |
| Automatisation industrielle et demande en équipements de précision | +0.9% | Mondial, porté par les pôles manufacturiers de l'APAC et de l'UE | Moyen terme (2-4 ans) |
| Modernisation des infrastructures et investissements énergétiques | +0.8% | Mondial, l'APAC et l'Amérique du Nord sont les principaux bénéficiaires | Long terme (≥ 4 ans) |
| Substitution par des tubes haute résistance et résistants à la corrosion | +0.7% | Mondial, plus marqué en Europe et sur les marchés offshore de l'APAC | Moyen terme (2-4 ans) |
| Fabrication intelligente et traitement automatisé des tubes | +0.5% | Mondial, gains précoces en Europe, au Japon et en Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Allègement des véhicules et électrification
Les véhicules électriques à batterie transforment le marché des tubes et tuyaux mécaniques, car leurs structures et systèmes thermiques utilisent les tubes différemment des véhicules à combustion. Les boîtiers de batteries, les arbres de rotor, les bras de suspension et les circuits de liquide de refroidissement nécessitent des tolérances dimensionnelles étroites et une résistance à la fatigue plus élevée. NIPPON STEEL CORPORATION a indiqué que son bras de suspension en tube d'acier haute résistance à 980 MPa correspondait au poids des composants en aluminium tout en répondant aux exigences structurelles des véhicules électriques. Les nuances d'acier à haute résistance avancée peuvent réduire le poids structurel d'un véhicule jusqu'à 25 %, permettant des conceptions plus minces sans compromettre les performances en cas de collision. Ces exigences créent des cycles de programme plus longs pour les fournisseurs de tubes automobiles qualifiés sur le marché des tubes et tuyaux mécaniques.
Automatisation industrielle et demande en équipements de précision
L'automatisation industrielle soutient la demande sur le marché des tubes et tuyaux mécaniques pour les vérins hydrauliques, les actionneurs pneumatiques, les assemblages robotiques et les machines-outils. Les acheteurs en fabrication de précision évaluent de plus en plus la répétabilité, la certification et la traçabilité en parallèle du prix d'achat. En 2025, l'Université des sciences et technologies de Pékin a annoncé le déploiement à grande échelle d'un système de diagnostic de qualité et de contrôle en boucle fermée avec Chengde Jianlong, conçu pour améliorer la précision dimensionnelle des tubes sans soudure à ±0,05 mm près. En février 2026, Orrcon Steel a augmenté la production de tubes structurels à Unanderra grâce à un laminoir à tubes OTO (One-Turn-Over) entièrement automatisé de Fives, comprenant un emballage robotisé et des recettes de production préchargées. Ces investissements améliorent le débit et la cohérence sur le marché des tubes et tuyaux mécaniques. Ils soutiennent également les producteurs capables de fournir des enregistrements fiables de dimensions et de qualité de surface.
Modernisation des infrastructures et investissements énergétiques
Le renouvellement des infrastructures crée une demande pluriannuelle pour les tubes mécaniques et structurels et réduit l'exposition aux cycles industriels à court terme. La mission Jal Jeevan 2.0 de l'Inde dispose d'une allocation de 8,69 lakh crore INR (environ 103,5 milliards USD) pour les infrastructures hydrauliques. L'Administration américaine de la sécurité des pipelines et des matières dangereuses a recensé 2 370 773 miles de conduites principales et de services de distribution de gaz en 2024, indiquant l'ampleur des besoins de remplacement et de maintenance. En août 2026, la recherche de JFE Steel Corporation sur le tube soudé par résistance électrique Mighty Seam pour le transport de dioxyde de carbone à haute pression a été sélectionnée pour le programme de recherche et développement conjoint Nippon Foundation-DeepStar. Les projets d'infrastructure conventionnels et de transition énergétique soutiennent donc une base de demande plus large pour le marché des tubes et tuyaux mécaniques.
Substitution par des tubes haute résistance et résistants à la corrosion
Les nuances haute résistance et résistantes à la corrosion remplacent les tubes en acier au carbone standard dans les applications énergétiques, chimiques et de fabrication avancée. Tata Steel a produit les premiers tubes conformes à l'hydrogène selon la norme X65 de l'American Petroleum Institute en Inde, dans son usine de Khopoli, en utilisant de l'acier produit à Kalinganagar. L'entreprise a identifié le transport de l'hydrogène comme un cas d'usage pour ces produits spécialisés. SeAH Steel Corporation a acquis des technologies pour les tubes à hydrogène haute pression et les composants associés dans le cadre d'une collaboration de recherche dirigée par le Korea Evaluation Institute of Industrial Technology avec le Korea Institute of Industrial Technology. Les aciers inoxydables duplex et super-duplex sont également utilisés dans les projets d'énergie offshore et de dessalement en raison de leur meilleure résistance à la corrosion sous contrainte par les chlorures. Ces nuances peuvent permettre des conceptions à paroi plus mince lorsque les spécifications du projet le permettent. Cette évolution favorise les fournisseurs du marché des tubes et tuyaux mécaniques disposant de capacités en métallurgie, en essais et en développement de nuances.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix de l'acier et des alliages | -0.6% | Mondial, particulièrement aigu en Amérique du Nord, dans l'UE et sur les marchés APAC dépendants des importations | Court terme (≤ 2 ans) |
| Production à forte intensité énergétique et coûts de conformité carbone | -0.5% | Mondial, particulièrement en Inde, en Chine et dans d'autres pays exportateurs hors UE | Moyen terme (2-4 ans) |
| Dépendance aux importations et incertitude de la politique commerciale | -0.4% | Amérique du Nord et exportateurs APAC, avec des répercussions en Amérique du Sud | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Production à forte intensité énergétique et coûts de conformité carbone
Le mécanisme d'ajustement carbone aux frontières de l'Union européenne est entré dans sa phase financière le 1er janvier 2026 et inclut les tubes et tuyaux en acier classés sous les codes de la nomenclature combinée 7304 et 7306[1]. Ses exigences affectent les producteurs hors Union européenne qui servent des acheteurs européens. La production basée sur les filières haut fourneau-convertisseur à oxygène basique génère des émissions incorporées plus élevées que la production par four à arc électrique. Les producteurs capables de documenter leurs émissions et d'utiliser des filières à faibles émissions peuvent bénéficier d'un avantage en termes de coût et de conformité dans le commerce européen. Le mécanisme deviendra plus contraignant à mesure que les allocations gratuites seront supprimées progressivement jusqu'en 2034. Cette différence pourrait diviser le marché des tubes et tuyaux mécaniques entre les fournisseurs capables de prendre en charge des rapports d'émissions vérifiés et ceux qui ne le peuvent pas.
Dépendance aux importations et incertitude de la politique commerciale
La dépendance aux importations et les changements de politique peuvent modifier les choix de prix et d'approvisionnement sur le marché des tubes et tuyaux mécaniques avec un préavis limité. Les États-Unis ont révisé leur traitement au titre de la Section 232 en avril 2026 pour appliquer des droits de douane à la valeur totale des articles dérivés de l'acier concernés, y compris les importations pertinentes de tubes et tuyaux[2]. Les producteurs nationaux peuvent bénéficier d'une protection lorsque les matériaux importés deviennent moins compétitifs. Cependant, les acheteurs peuvent faire face à des coûts d'approvisionnement plus élevés ou à des bassins de fournisseurs plus restreints. Les mesures de contre-tarifs du Canada en 2026 ont également modifié les conditions transfrontalières pour les conduites de transport de pétrole et de gaz. Les règles commerciales affectent donc l'attrait relatif de la production nationale, de l'approvisionnement asiatique et des arrangements d'approvisionnement régionaux. Ces changements renforcent la valeur d'un approvisionnement flexible sur le marché des tubes et tuyaux mécaniques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
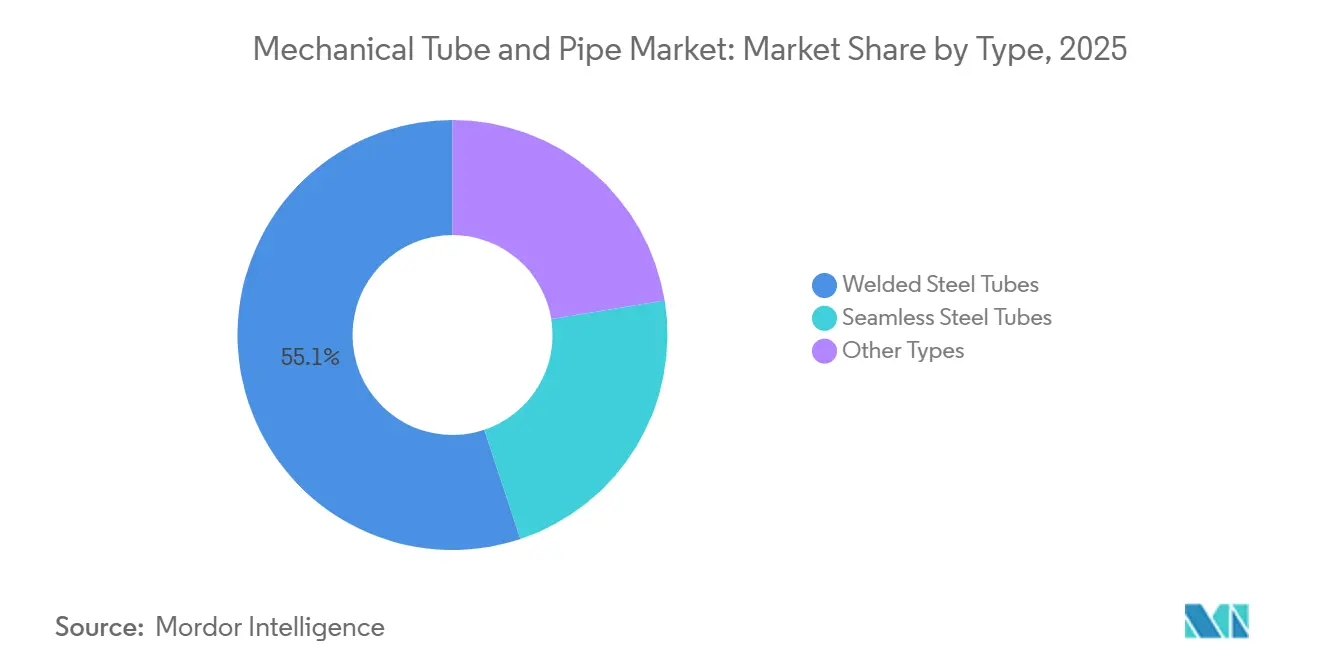
les tubes soudés dominent les revenus et les tubes en acier sans soudure redéfinissent la tarification premiumLes tubes en acier soudés détenaient 55,13 % de la part du marché des tubes et tuyaux mécaniques en 2025. Leur position reflétait l'efficacité des coûts, des vitesses de production élevées et une large utilisation dans la fabrication industrielle générale et la construction. Les produits soudés par résistance électrique et par induction haute fréquence restent largement utilisés pour l'approvisionnement en tubes structurels. Leurs formats de production en continu s'adaptent également aux investissements en automatisation des fabricants de tubes. Searing Industries a renouvelé son partenariat avec Fives en 2026 pour des lignes de laminoirs à tubes OTO intégrées avec optimisation par intelligence artificielle et emballage robotisé. Les tubes en acier sans soudure devraient progresser à un CAGR de 4,78 % jusqu'en 2031, soutenus par les applications pétrolières et gazières, les machines à haute pression et l'automobile.
Les produits sans soudure évitent un cordon de soudure et sont utilisés lorsque les conditions de service exigent une forte résistance à la rupture. Cela soutient des applications à plus haute valeur ajoutée telles que les produits tubulaires pour pays pétroliers, les systèmes de chaudières et les composants de châssis automobiles. La Chine a ouvert une ligne de laminage continu de tubes en acier sans soudure à grand diamètre à Hengyang en juillet 2026, dotée d'une plateforme de contrôle intelligent pour le laminage automatisé des tubes. La taille du marché des tubes et tuyaux mécaniques pour les produits sans soudure est soutenue par cette capacité de production croissante. Il en résulte une pression concurrentielle accrue entre l'offre soudée à grand volume et la production sans soudure évolutive.

Par matériau :
l'acier au carbone domine, tandis que l'acier allié se développeL'acier au carbone détenait 41,48 % de la part de marché en 2025. Il est utilisé dans la fabrication générale, la construction et les infrastructures standard, car ses propriétés répondent à de nombreuses exigences conventionnelles. L'acier allié devrait progresser à un CAGR de 5,06 % jusqu'en 2031. La demande automobile pour des nuances de tubes haute résistance de 780 à 980 MPa soutient cette expansion. L'American Iron and Steel Institute a indiqué que l'acier à haute résistance avancée peut réduire le poids structurel d'un véhicule jusqu'à 25 %. Les tubes en acier inoxydable restent importants là où l'hygiène des procédés et la résistance à la corrosion sont nécessaires.
Les tubes en aluminium sont utilisés dans les circuits de gestion thermique des batteries de véhicules électriques et sont concurrentiels sur le poids dans les applications non structurelles. Les tubes en cuivre et en alliages de cuivre continuent de servir les systèmes de chauffage, de ventilation, de climatisation et d'échangeurs de chaleur en raison de leur conductivité thermique. NIPPON STEEL CORPORATION a constaté qu'un bras de suspension en tube d'acier à 980 MPa atteignait les objectifs de poids de l'aluminium tout en conservant la recyclabilité de l'acier et les chaînes d'approvisionnement établies. D'autres matériaux, notamment le titane et les superalliages de nickel, ont des utilisations spécialisées dans l'aérospatiale et l'énergie en eaux profondes. Ces choix de produits augmentent le chiffre d'affaires par tonne métrique pour les fournisseurs disposant de capacités avancées de fusion et de laminage. Ils préservent également la position de l'acier dans plusieurs applications de véhicules électriques sur le marché des tubes et tuyaux mécaniques.
Par secteur d'utilisation finale :
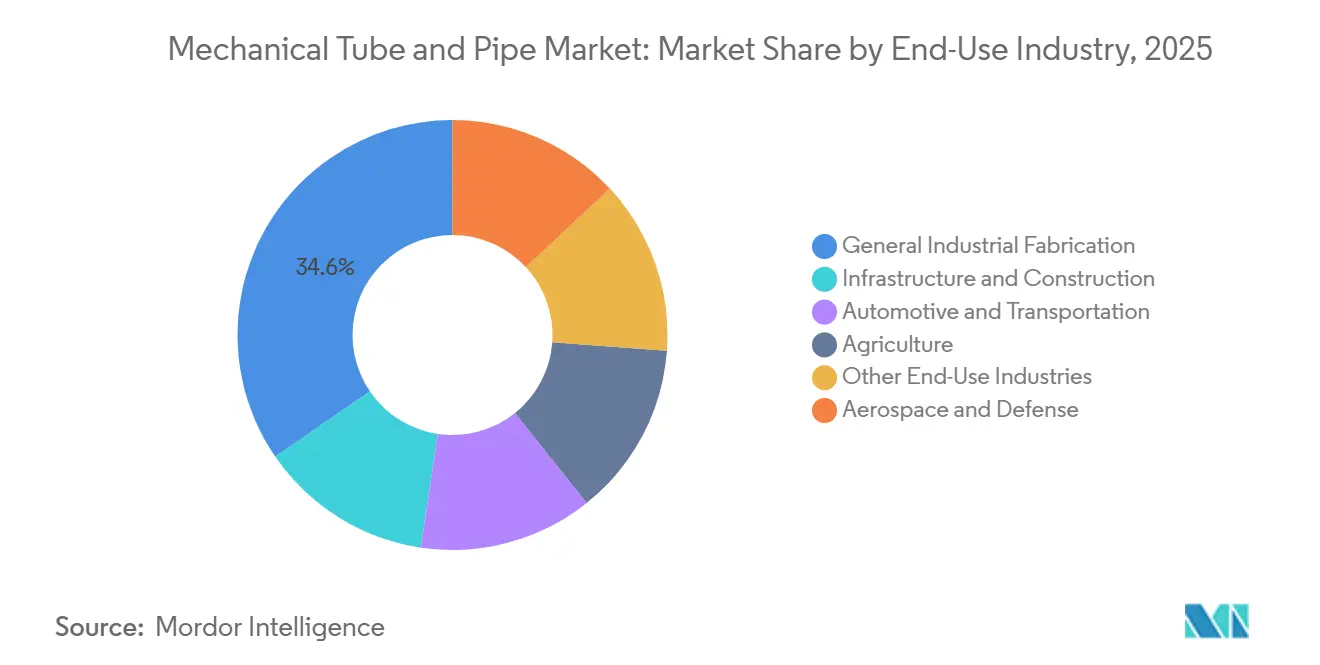
la fabrication industrielle générale ancre les revenus, tandis que l'automobile et le transport stimulent la croissanceLa fabrication industrielle générale détenait 34,56 % de la part de marché en 2025. Le segment comprend les vérins hydrauliques, les systèmes de puissance fluidique, la tuyauterie de procédé, les bâtis de machines et les équipements de manutention. Sa demande suit l'activité manufacturière et les dépenses d'investissement industriel. Les équipements automatisés créent une demande régulière de tubes à contrôle dimensionnel étroit. L'automobile et le transport devraient progresser à un CAGR de 5,23 % jusqu'en 2031. Les plateformes de véhicules électriques ajoutent des applications dans les boîtiers de batteries, les circuits thermiques et les conduites de fluides haute pression.
Les infrastructures et la construction constituent une autre large source de demande à travers les projets d'eau, d'énergie et de transport. L'agriculture reste un cas d'usage stable pour les équipements d'irrigation, les convoyeurs de manutention des céréales et les circuits hydrauliques des tracteurs. Les applications aérospatiales et de défense utilisent des tubes sans soudure en titane et en alliages élevés dans les trains d'atterrissage, les actionneurs hydrauliques et les structures de cellules. Ces catégories ont tendance à suivre les dépenses des consommateurs et font face à une concurrence plus forte sur les prix de la part des approvisionnements à moindre coût. Le marché des tubes et tuyaux mécaniques combine donc la demande industrielle avec une croissance plus rapide dans les applications pour véhicules.
Analyse géographique
Marché des Tubes et Tuyaux Mécaniques en Asie-Pacifique
L'Asie-Pacifique détenait 45,12 % de la part de marché en 2025 et devrait progresser à un CAGR de 4,84 % jusqu'en 2031. La Chine demeure le principal centre de production et de consommation de la région. L'Inde renforce sa position grâce à des projets d'infrastructure hydraulique et à des investissements dans les capacités sidérurgiques. En mars 2026, JFE Steel Corporation et JSW Steel ont finalisé leur coentreprise à parts égales (50:50) à Sambalpur, en Odisha. Cette coentreprise produit des bobines laminées à chaud et à froid, des barres, des fils machine et des tubes en acier. Le Japon et la Corée du Sud contribuent à la production de tubes sans soudure de spécialité destinés aux applications automobiles, énergétiques et aux équipements pour semi-conducteurs.
Marché des Tubes et Tuyaux Mécaniques en Europe, en Océanie et en Amérique du Nord
NIPPON STEEL CORPORATION a annoncé la fusion de Sanyo Special Steel au sein de la société mère en mai 2026 afin d'optimiser ses activités dans l'acier de spécialité. La demande de l'ASEAN bénéficie de la relocalisation industrielle et de l'activité dans la construction publique. L'Australie contribue aux besoins en matière d'exploitation minière et d'énergie offshore. Les exportateurs de la région doivent également tenir compte des exigences du mécanisme d'ajustement carbone aux frontières de l'Union européenne. L'Amérique du Nord demeure importante, car la protection de l'approvisionnement intérieur et les projets d'infrastructure soutiennent la demande de tubes. La révision du tarif de la Section 232 en avril 2026 a renforcé la barrière commerciale applicable aux produits dérivés de l'acier concernés.
Marché des Tubes et Tuyaux Mécaniques dans les Amériques et en EMEA
Tenaris a investi plus de 90 millions USD en juin 2026 pour moderniser ses installations de Koppel et d'Ambridge, en Pennsylvanie. L'Europe affiche une demande significative pour les tubes sans soudure de précision et les tubes étirés à froid utilisés dans les applications automobiles, les machines-outils et l'aérospatiale. BENTELER a investi 17 millions EUR (environ 18,5 millions USD) dans une extension à Paderborn en mars 2026. L'Amérique du Sud est soutenue par l'activité offshore au Brésil. Vallourec a reçu en septembre 2026 un contrat pour le projet Sepia 2 de Petrobras, portant sur 130 km de risers rigides et de conduites d'écoulement ainsi que plus de 15 000 tonnes métriques de tubes de conduite sans soudure. Le Moyen-Orient et l'Afrique sont soutenus par les investissements dans les infrastructures énergétiques et la distribution d'eau.
Paysage concurrentiel
Le marché des tubes et tuyaux mécaniques est très fragmenté, les cinq premiers acteurs étant Tenaris, NIPPON STEEL CORPORATION, Vallourec, ArcelorMittal et Tata Steel. La catégorie des tubes sans soudure premium présente des barrières techniques plus élevées en raison des exigences de traitement thermique, de filetage et de qualification métallurgique. Les produits soudés de grande diffusion ont davantage de concurrents régionaux et une pression sur les prix plus forte. Les entreprises poursuivent le contrôle de l'approvisionnement en amont, la consolidation, l'automatisation et le développement de nuances propriétaires. Ces approches répondent à la fois aux exigences de qualité et aux coûts volatils des matières premières.
ArcelorMittal a finalisé l'acquisition d'une participation de 28,4 % dans Vallourec pour 955 millions EUR (environ 1,04 milliard USD), renforçant sa position dans les tubes sans soudure premium. Tenaris a annoncé un accord en mai 2026 pour acquérir 100 % d'Artrom Steel Tubes S.A. pour 86 millions EUR (environ 94 millions USD), sous réserve d'approbations. L'acquisition prévue élargirait sa gamme de tubes industriels et son empreinte manufacturière européenne. Tenaris a également modernisé ses opérations en Pennsylvanie pour accroître l'automatisation et l'efficacité de la manutention des matériaux. Ces mouvements montrent comment les principaux fournisseurs alignent la production régionale sur les exigences des clients et les conditions commerciales. Le marché des tubes et tuyaux mécaniques récompense les entreprises capables de fournir des produits qualifiés à partir d'actifs locaux ou régionaux.
Les qualifications pour les nuances hydrogène et les tubes de transport de dioxyde de carbone sont des domaines importants de différenciation technique. Le produit sans soudure en alliage élevé de JFE Steel Corporation a été sélectionné pour le tubage dans le projet de captage et stockage de carbone de Tomakomai en février 2026. TMK Group a fusionné 8 filiales clés dans sa société mère en janvier 2026 pour consolider les processus et élargir la capacité de financement des programmes d'investissement. La filiale Atlas Tube de Zekelman Industries a formé une coentreprise avec Maruichi USA en juin 2026 pour regrouper les opérations de profilés creux structurels sous la direction d'Atlas Tube. Les fournisseurs plus petits restent exposés à la volatilité des bobines laminées à chaud et à la demande de construction sensible aux prix. Le marché des tubes et tuyaux mécaniques est donc plus concurrentiel dans les produits soudés standard que dans les applications sans soudure spécialisées.
Leaders du secteur des tubes et tuyaux mécaniques
-
Tenaris
-
NIPPON STEEL CORPORATION
-
Vallourec
-
ArcelorMittal
-
Tata Steel
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Tubes et Tuyaux Mécaniques Entreprises couvertes dans ce rapport
- ArcelorMittal
- BAOWU Metal
- BENTELER
- Hyundai Steel Company
- JFE Steel Corporation
- MARCEGAGLIA CARBON STEEL
- NIPPON STEEL CORPORATION
- Nucor Corporation
- Salzgitter AG
- SeAH Steel Corporation
- Tata Steel
- Tenaris
- TMK Group
- United States Steel Corporation
- Vallourec
- Zekelman Industries
Développements industriels récents dans Marché des Tubes et Tuyaux Mécaniques
- Août 2026 : APL Apollo Tubes Limited a annoncé des plans pour ajouter 2 millions de tonnes métriques par an de nouvelle capacité de fabrication et un million supplémentaire de tonnes métriques par an grâce à la suppression des goulots d'étranglement au cours des deux années et demie à venir. L'expansion augmentera l'offre de tubes et tuyaux à valeur ajoutée pour les applications automobiles, de construction, d'infrastructure et industrielles.
- Juin 2026 : Tenaris a annoncé un investissement de plus de 90 millions USD pour moderniser son installation de production d'acier à Koppel et son installation de fabrication de tubes sans soudure à Ambridge, en Pennsylvanie, comprenant des améliorations du four à arc électrique, de l'automatisation et de la manutention des matériaux. L'investissement devrait améliorer l'efficacité de production et la capacité pour les tubes sans soudure, soutenant la demande du secteur pétrolier et gazier américain.
Portée du rapport mondial sur le marché des tubes et tuyaux mécaniques
Les tubes et tuyaux mécaniques sont des produits tubulaires conçus pour fournir un support structurel, une précision dimensionnelle et des capacités de manutention des fluides dans les applications industrielles. Ils sont fabriqués à partir de différents métaux et produits sous forme soudée ou sans soudure pour répondre à des exigences mécaniques et de performance variées.
Le marché des tubes et tuyaux mécaniques est segmenté par type, matériau, secteur d'utilisation finale et géographie. Par type, le marché est segmenté en tubes en acier soudés, tubes en acier sans soudure et autres types. Par matériau, le marché est segmenté en acier au carbone, acier inoxydable, acier allié, aluminium, cuivre et alliages de cuivre, et autres matériaux. Par secteur d'utilisation finale, le marché est segmenté en fabrication industrielle générale, infrastructure et construction, automobile et transport, agriculture, aérospatiale et défense, et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les tubes et tuyaux mécaniques dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Tubes en acier soudés |
| Tubes en acier sans soudure |
| Autres types |
| Acier au carbone |
| Acier inoxydable |
| Acier allié |
| Aluminium |
| Cuivre et alliages de cuivre |
| Autres matériaux |
| Fabrication industrielle générale |
| Infrastructure et construction |
| Automobile et transport |
| Agriculture |
| Aérospatiale et défense |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Tubes en acier soudés | |
| Tubes en acier sans soudure | ||
| Autres types | ||
| Par matériau | Acier au carbone | |
| Acier inoxydable | ||
| Acier allié | ||
| Aluminium | ||
| Cuivre et alliages de cuivre | ||
| Autres matériaux | ||
| Par secteur d'utilisation finale | Fabrication industrielle générale | |
| Infrastructure et construction | ||
| Automobile et transport | ||
| Agriculture | ||
| Aérospatiale et défense | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des tubes et tuyaux mécaniques ?
Le marché des tubes et tuyaux mécaniques s'élève à 27,11 milliards USD en 2026 et devrait atteindre 33,06 milliards USD d'ici 2031.
Qu'est-ce qui stimule la demande de tubes et tuyaux mécaniques ?
L'électrification des véhicules, l'automatisation industrielle, le renouvellement des infrastructures et l'évolution vers des nuances à plus haute résistance et résistantes à la corrosion soutiennent la demande.
Quel type détenait la plus grande part en 2025 ?
Les tubes en acier soudés étaient en tête avec une part de 55,13 % en 2025.
Quel matériau devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'acier allié devrait progresser à un CAGR de 5,06 % jusqu'en 2031, soutenu par des spécifications automobiles et industrielles plus performantes.