
Tamanho e Participação do Mercado de Tubos e Canos Mecânicos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
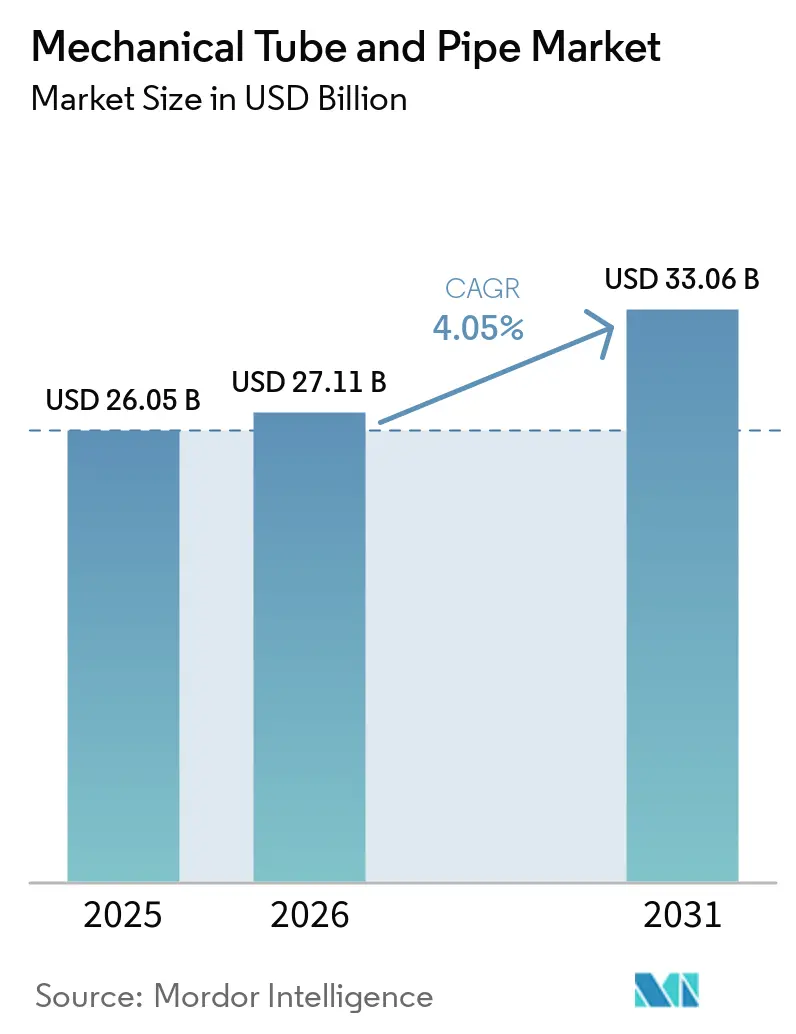
| Tamanho do Mercado (2026) | 27.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 33.06 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.05 % |
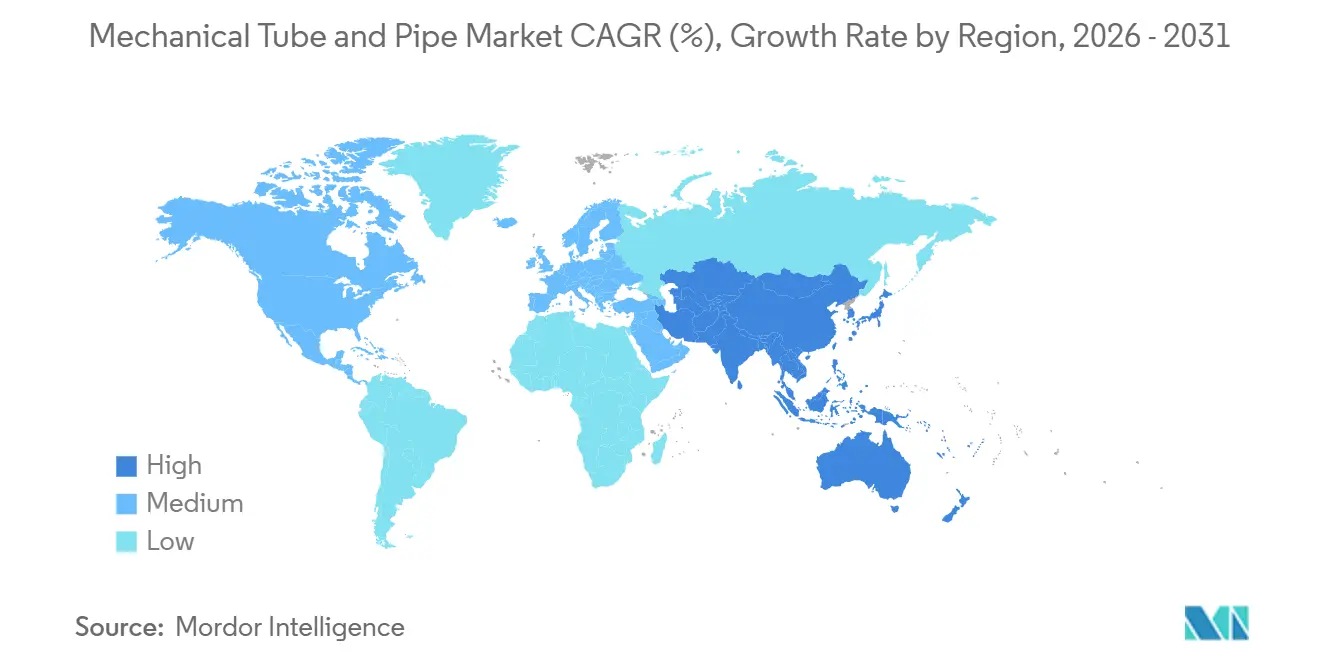
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
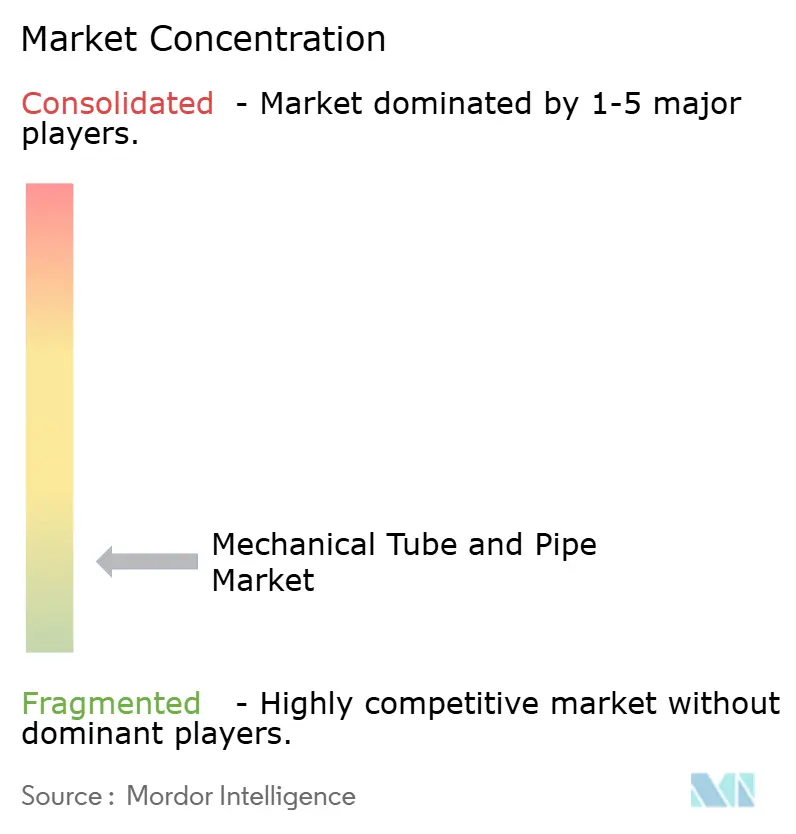
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tubos e Canos Mecânicos por Mordor Intelligence
O tamanho do Mercado de Tubos e Canos Mecânicos foi avaliado em 26,05 bilhões de USD em 2025 e estima-se que cresça de 27,11 bilhões de USD em 2026 para atingir 33,06 bilhões de USD até 2031, a um CAGR de 4,05% durante o período de previsão (2026-2031). A demanda é sustentada pela atividade manufatureira, produção de veículos e investimento em infraestrutura energética. A eletrificação de veículos está alterando as especificações de tubos para usos estruturais, de gerenciamento térmico e de manuseio de fluidos. A automação industrial está aumentando a necessidade de tubos de precisão em equipamentos que requerem dimensões estáveis e qualidade documentada. A renovação de infraestrutura amplia a demanda em redes de água, sistemas de energia e projetos de transporte. Os produtores estão respondendo por meio de automação, metalurgia avançada e rotas de produção com menor emissão de carbono, enquanto medidas comerciais e conformidade com normas de carbono alteram as decisões de fornecimento.
Principais Conclusões do Relatório
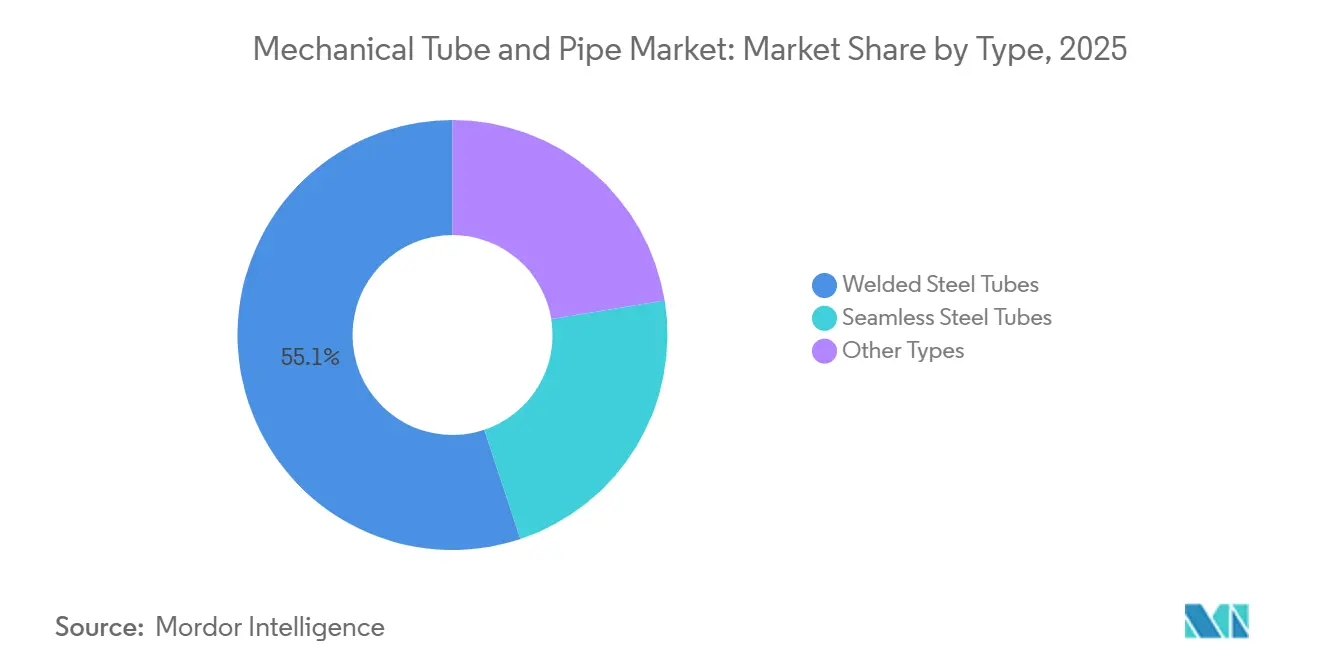
- Por tipo, os tubos de aço soldados detinham 55,13% da participação do mercado de tubos e canos mecânicos em 2025, enquanto os tubos de aço sem costura devem avançar a um CAGR de 4,78% até 2031.
- Por material, o aço carbono detinha 41,48% da participação do mercado de tubos e canos mecânicos em 2025, enquanto o aço-liga deve avançar a um CAGR de 5,06% até 2031.
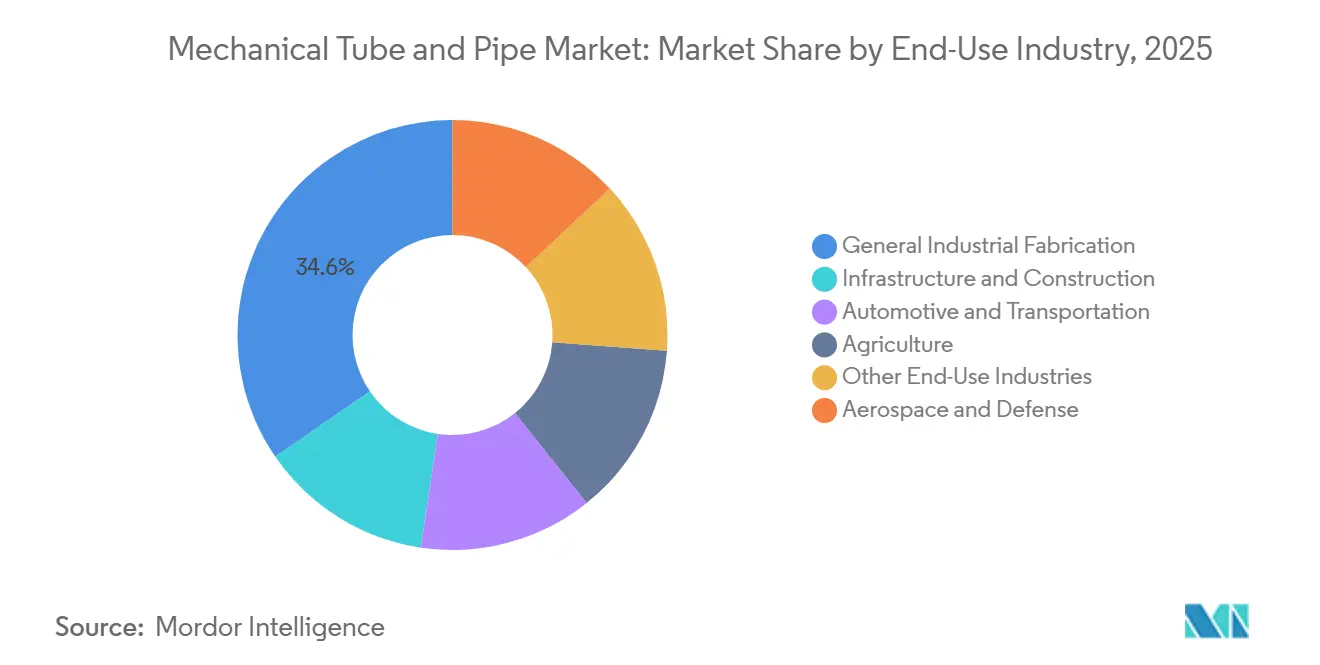
- Por indústria de uso final, a fabricação industrial geral detinha 34,56% da participação do mercado de tubos e canos mecânicos em 2025, enquanto o setor automotivo e de transporte deve avançar a um CAGR de 5,23% até 2031.
- Por geografia, a Ásia-Pacífico detinha 45,12% da participação do mercado de tubos e canos mecânicos em 2025 e deve avançar a um CAGR de 4,84% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Redução de Peso e Eletrificação de Veículos | +1.1% | Global, liderado pela China, Europa e América do Norte | Médio prazo (2-4 anos) |
| Automação Industrial e Demanda por Equipamentos de Precisão | +0.9% | Global, liderado pelos centros manufatureiros da APAC e da UE | Médio prazo (2-4 anos) |
| Modernização de Infraestrutura e Investimento em Energia | +0.8% | Global, com APAC e América do Norte como principais beneficiários | Longo prazo (≥ 4 anos) |
| Substituição por Tubos de Alta Resistência e Resistentes à Corrosão | +0.7% | Global, mais forte na Europa e nos mercados offshore da APAC | Médio prazo (2-4 anos) |
| Manufatura Inteligente e Processamento Automatizado de Tubos | +0.5% | Global, com ganhos iniciais na Europa, Japão e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Redução de Peso e Eletrificação de Veículos
Os veículos elétricos a bateria estão transformando o mercado de tubos e canos mecânicos porque suas estruturas e sistemas térmicos utilizam tubos de forma diferente dos veículos a combustão. Carcaças de baterias, eixos de rotor, braços de suspensão e circuitos de refrigerante requerem tolerâncias dimensionais precisas e maior resistência à fadiga. A NIPPON STEEL CORPORATION relatou que seu braço de arrasto em tubo de aço de alta resistência de 980 MPa igualou o peso dos componentes de alumínio, atendendo aos requisitos estruturais de veículos elétricos. Os graus de aço de alta resistência avançado podem reduzir o peso estrutural de um veículo em até 25%, permitindo designs mais finos sem comprometer o desempenho em colisões. Esses requisitos criam ciclos de programa mais longos para fornecedores qualificados de tubos automotivos no mercado de tubos e canos mecânicos.
Automação Industrial e Demanda por Equipamentos de Precisão
A automação industrial sustenta a demanda no mercado de tubos e canos mecânicos para cilindros hidráulicos, atuadores pneumáticos, conjuntos robóticos e máquinas-ferramenta. Os compradores de manufatura de precisão avaliam cada vez mais a repetibilidade, a certificação e a rastreabilidade juntamente com o preço de compra. Em 2025, a Universidade de Ciência e Tecnologia de Pequim relatou a implantação em escala de um sistema de diagnóstico de qualidade e controle em malha fechada com a Chengde Jianlong, projetado para melhorar a precisão dimensional de tubos sem costura para dentro de ±0,05 mm. Em fevereiro de 2026, a Orrcon Steel aumentou a produção de tubos estruturais em Unanderra por meio de um laminador de tubos OTO (One-Turn-Over) totalmente automatizado da Fives, incluindo embalagem robótica e receitas de produção pré-carregadas. Esses investimentos melhoram o rendimento e a consistência no mercado de tubos e canos mecânicos. Eles também apoiam produtores que podem fornecer registros confiáveis de qualidade dimensional e superficial.
Modernização de Infraestrutura e Investimento em Energia
A renovação de infraestrutura cria demanda plurianual por tubos mecânicos e estruturais e reduz a exposição a ciclos industriais de curto prazo. A Missão Jal Jeevan 2.0 da Índia tem uma alocação de INR 8,69 lakh crore (aproximadamente 103,5 bilhões de USD) para infraestrutura hídrica. A Administração de Segurança de Materiais Perigosos e Dutos dos Estados Unidos registrou 2.370.773 milhas de ramais e serviços de distribuição de gás em 2024, indicando a escala das necessidades de substituição e manutenção. Em agosto de 2026, a pesquisa da JFE Steel Corporation sobre o tubo soldado por resistência elétrica Mighty Seam para transporte de dióxido de carbono em alta pressão foi selecionada para o programa conjunto de pesquisa e desenvolvimento da Nippon Foundation-DeepStar. Projetos de infraestrutura convencional e de transição energética, portanto, sustentam uma base de demanda mais ampla para o mercado de tubos e canos mecânicos.
Substituição por Tubos de Alta Resistência e Resistentes à Corrosão
Os graus de alta resistência e resistentes à corrosão estão substituindo os tubos de aço carbono padrão em aplicações de energia, química e manufatura avançada. A Tata Steel produziu os primeiros tubos X65 do Instituto Americano do Petróleo compatíveis com hidrogênio da Índia em sua planta de Khopoli, utilizando aço produzido em Kalinganagar. A empresa identificou o transporte de hidrogênio como um caso de uso para esses produtos especializados. A SeAH Steel Corporation obteve tecnologias para tubos de hidrogênio de alta pressão e componentes relacionados por meio de uma colaboração de pesquisa liderada pelo Instituto Coreano de Avaliação de Tecnologia Industrial com o Instituto Coreano de Tecnologia Industrial. Os aços inoxidáveis duplex e super-duplex também são utilizados em projetos de energia offshore e dessalinização porque oferecem melhor resistência à corrosão por tensão em cloretos. Esses graus podem suportar designs de parede mais fina quando as especificações do projeto o permitem. Essa mudança favorece os fornecedores do mercado de tubos e canos mecânicos com capacidades em metalurgia, testes e desenvolvimento de graus.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Aço e Ligas | -0.6% | Global, aguda na América do Norte, UE e mercados da APAC dependentes de importações | Curto prazo (≤ 2 anos) |
| Produção com Alto Consumo de Energia e Custos de Conformidade com Normas de Carbono | -0.5% | Global, particularmente Índia, China e outros países exportadores não pertencentes à UE | Médio prazo (2-4 anos) |
| Dependência de Importações e Incerteza na Política Comercial | -0.4% | América do Norte e exportadores da APAC, com repercussão na América do Sul | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Produção com Alto Consumo de Energia e Custos de Conformidade com Normas de Carbono
O Mecanismo de Ajuste de Carbono na Fronteira da União Europeia entrou em sua fase financeira em 1º de janeiro de 2026 e inclui tubos e canos de aço classificados sob os códigos 7304 e 7306 da Nomenclatura Combinada[1]. Seus requisitos afetam os produtores não pertencentes à União Europeia que atendem compradores europeus. A produção baseada em rotas de alto-forno e conversor a oxigênio básico apresenta emissões incorporadas mais elevadas do que a produção em forno elétrico a arco. Os produtores que conseguem documentar as emissões e utilizar rotas de menor emissão podem ter uma vantagem de custo e conformidade no comércio europeu. O mecanismo se tornará mais relevante à medida que as licenças gratuitas forem eliminadas gradualmente até 2034. Essa diferença pode dividir o mercado de tubos e canos mecânicos entre fornecedores que conseguem apoiar relatórios de emissões verificados e aqueles que não conseguem.
Dependência de Importações e Incerteza na Política Comercial
A dependência de importações e as mudanças de política podem alterar as escolhas de preços e fornecimento no mercado de tubos e canos mecânicos com pouco aviso prévio. Os Estados Unidos revisaram seu tratamento da Seção 232 em abril de 2026 para aplicar tarifas ao valor total dos artigos derivados de aço cobertos, incluindo importações relevantes de tubos e canos[2]. Os produtores domésticos podem obter proteção quando o material importado se torna menos competitivo. No entanto, os compradores podem enfrentar custos de aquisição mais elevados ou grupos de fornecedores menores. As ações de contratarifa do Canadá em 2026 também alteraram as condições transfronteiriças para tubulações de petróleo e gás. As regras comerciais, portanto, afetam o apelo relativo da produção doméstica, do fornecimento asiático e dos arranjos de fornecimento regional. Essas mudanças reforçam o valor da aquisição flexível no mercado de tubos e canos mecânicos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
Tubos Soldados Lideram a Receita e os Tubos de Aço Sem Costura Reformulam os Preços PremiumOs tubos de aço soldados detinham 55,13% da participação do mercado de tubos e canos mecânicos em 2025. Sua posição refletiu eficiência de custo, altas velocidades de produção e amplo uso na fabricação industrial geral e na construção. Os produtos soldados por resistência elétrica e por indução de alta frequência continuam sendo amplamente utilizados para o fornecimento de tubos estruturais. Seus formatos de produção contínua também se adequam aos investimentos em automação dos fabricantes de tubos. A Searing Industries renovou sua parceria com a Fives em 2026 para linhas integradas de laminadores de tubos OTO com otimização habilitada por inteligência artificial e embalagem robótica. Os tubos de aço sem costura devem avançar a um CAGR de 4,78% até 2031, sustentados por aplicações de petróleo e gás, máquinas de alta pressão e automotivas.
Os produtos sem costura evitam uma costura de solda e são utilizados onde as condições de serviço requerem forte resistência a falhas. Isso sustenta aplicações de maior valor, como bens tubulares para países produtores de petróleo, sistemas de caldeiras e componentes de chassi automotivo. A China inaugurou uma linha de laminação contínua de tubos de aço sem costura de grande diâmetro em Hengyang em julho de 2026, com uma plataforma de controle inteligente para laminação automatizada de tubos. O tamanho do mercado de tubos e canos mecânicos para produtos sem costura é sustentado por essa crescente capacidade de produção. O resultado é uma maior pressão competitiva entre o fornecimento soldado de alto volume e a produção sem costura escalável.

Por Material:
Aço Carbono Domina, Enquanto o Aço-Liga se ExpandeO aço carbono detinha 41,48% da participação de mercado em 2025. É utilizado na fabricação geral, construção e infraestrutura padrão porque suas propriedades atendem a muitos requisitos convencionais. O aço-liga deve avançar a um CAGR de 5,06% até 2031. A demanda automotiva por graus de tubos de alta resistência de 780 a 980 MPa sustenta essa expansão. O Instituto Americano do Ferro e do Aço relatou que o aço de alta resistência avançado pode reduzir o peso estrutural do veículo em até 25%. Os tubos de aço inoxidável continuam sendo importantes onde a higiene do processo e a resistência à corrosão são necessárias.
Os tubos de alumínio são utilizados em circuitos de gerenciamento térmico de baterias de veículos elétricos e competem em peso em aplicações não estruturais. Os tubos de cobre e ligas de cobre continuam a servir sistemas de aquecimento, ventilação, ar-condicionado e trocadores de calor por causa de sua condutividade térmica. A NIPPON STEEL CORPORATION constatou que um braço de arrasto em tubo de aço de 980 MPa atingiu as metas de peso do alumínio, mantendo a reciclabilidade do aço e as cadeias de fornecimento estabelecidas. Outros materiais, incluindo titânio e superligas de níquel, têm usos especializados em aeroespacial e energia em águas profundas. Essas escolhas de produtos aumentam a receita por tonelada métrica para fornecedores com capacidades avançadas de fusão e laminação. Eles também preservam a posição do aço em várias aplicações de veículos elétricos no mercado de tubos e canos mecânicos.
Por Indústria de Uso Final:
Fabricação Industrial Geral Ancora a Receita, Enquanto o Setor Automotivo e de Transporte Impulsiona o CrescimentoA fabricação industrial geral detinha 34,56% da participação de mercado em 2025. O segmento inclui cilindros hidráulicos, sistemas de potência de fluidos, tubulações de processo, estruturas de máquinas e equipamentos de manuseio de materiais. Sua demanda acompanha a atividade manufatureira e os gastos de capital industrial. Os equipamentos automatizados criam uma demanda constante por tubos com controle dimensional preciso. O setor automotivo e de transporte deve avançar a um CAGR de 5,23% até 2031. As plataformas de veículos elétricos adicionam aplicações em carcaças de baterias, circuitos térmicos e linhas de fluidos de alta pressão.
Infraestrutura e construção fornecem outra ampla fonte de demanda por meio de projetos de água, energia e transporte. A agricultura permanece um caso de uso estável para equipamentos de irrigação, transportadores de manuseio de grãos e circuitos hidráulicos de tratores. As aplicações aeroespaciais e de defesa utilizam tubos sem costura de titânio e de alta liga em trens de pouso, atuação hidráulica e estruturas de aeronaves. Essas categorias tendem a acompanhar os gastos do consumidor e enfrentam maior concorrência de preços de fornecimentos de menor custo. O mercado de tubos e canos mecânicos, portanto, combina demanda industrial com crescimento mais rápido em aplicações de veículos.
Análise Geográfica
Mercado de Tubos e Canos Mecânicos da APAC
A Ásia-Pacífico detinha 45,12% da participação de mercado em 2025 e projeta-se que avance a um CAGR de 4,84% até 2031. A China continua sendo o principal centro de produção e consumo da região. A Índia está fortalecendo sua posição por meio de projetos de infraestrutura hídrica e investimentos em capacidade siderúrgica. Em março de 2026, a JFE Steel Corporation e a JSW Steel concluíram sua joint venture 50:50 em Sambalpur, Odisha. A joint venture produz bobinas laminadas a quente e a frio, barras, fio-máquina e tubos de aço. O Japão e a Coreia do Sul contribuem com produção especializada de tubos sem costura para aplicações automotivas, energéticas e de equipamentos para semicondutores.
Mercado de Tubos e Canos Mecânicos da Europa, Oceania e América do Norte
A NIPPON STEEL CORPORATION anunciou a fusão da Sanyo Special Steel com a empresa-mãe em maio de 2026 para otimizar as operações de aço especial. A demanda da ASEAN se beneficia da relocalização industrial e da atividade de construção pública. A Austrália contribui para as necessidades de mineração e energia offshore. Os exportadores da região também devem considerar os requisitos de ajuste de carbono na fronteira da União Europeia. A América do Norte continua sendo importante, pois a proteção ao fornecimento doméstico e os projetos de infraestrutura sustentam a demanda por tubos. A revisão da tarifa da Seção 232 em abril de 2026 fortaleceu a barreira comercial para artigos derivados de aço cobertos.
Mercado de Tubos e Canos Mecânicos das Américas e EMEA
A Tenaris investiu mais de 90 milhões de USD em junho de 2026 para modernizar suas instalações em Koppel e Ambridge, Pensilvânia. A Europa apresenta demanda significativa por tubos sem costura de precisão e trefilados a frio utilizados em aplicações automotivas, de máquinas-ferramenta e aeroespaciais. A BENTELER investiu 17 milhões de EUR (aproximadamente 18,5 milhões de USD) em uma expansão em Paderborn em março de 2026. A América do Sul é sustentada pela atividade offshore no Brasil. A Vallourec recebeu em setembro de 2026 um contrato para o projeto Sepia 2 da Petrobras, abrangendo 130 km de risers rígidos e linhas de fluxo e mais de 15.000 toneladas métricas de tubos de linha sem costura. O Oriente Médio e a África são sustentados por investimentos em infraestrutura energética e de distribuição de água.
Cenário Competitivo
O mercado de tubos e canos mecânicos é altamente fragmentado, com os cinco principais participantes incluindo Tenaris, NIPPON STEEL CORPORATION, Vallourec, ArcelorMittal e Tata Steel. A categoria de tubos sem costura premium apresenta barreiras técnicas mais elevadas devido aos requisitos de tratamento térmico, rosqueamento e qualificação metalúrgica. Os produtos soldados de commodities têm mais concorrentes regionais e maior pressão de preços. As empresas estão buscando controle de fornecimento upstream, consolidação, automação e desenvolvimento de graus proprietários. Essas abordagens abordam tanto os requisitos de qualidade quanto os custos voláteis de matérias-primas.
A ArcelorMittal concluiu a aquisição de uma participação de 28,4% na Vallourec por 955 milhões de EUR (aproximadamente 1,04 bilhão de USD), fortalecendo sua posição em tubos sem costura premium. A Tenaris anunciou um acordo em maio de 2026 para adquirir 100% da Artrom Steel Tubes S.A. por 86 milhões de EUR (aproximadamente 94 milhões de USD), sujeito a aprovações. A aquisição planejada expandiria sua gama de tubos industriais e sua presença manufatureira na Europa. A Tenaris também modernizou suas operações na Pensilvânia para aumentar a automação e a eficiência no manuseio de materiais. Esses movimentos mostram como os principais fornecedores estão alinhando a produção regional com os requisitos dos clientes e as condições comerciais. O mercado de tubos e canos mecânicos recompensa as empresas que conseguem fornecer produtos qualificados a partir de ativos locais ou regionais.
As qualificações para graus de hidrogênio e os tubos para transporte de dióxido de carbono são áreas importantes para diferenciação técnica. O produto sem costura de alta liga da JFE Steel Corporation foi selecionado para revestimento no projeto de Captura e Armazenamento de Carbono de Tomakomai em fevereiro de 2026. O TMK Group fundiu 8 subsidiárias-chave em sua empresa-mãe em janeiro de 2026 para consolidar processos e expandir a capacidade de financiamento para programas de investimento. A subsidiária Atlas Tube da Zekelman Industries formou uma joint venture com a Maruichi USA em junho de 2026 para combinar as operações de seções estruturais ocas sob a gestão da Atlas Tube. Os fornecedores menores permanecem expostos à volatilidade das bobinas laminadas a quente e à demanda de construção sensível a preços. O mercado de tubos e canos mecânicos é, portanto, mais competitivo em produtos soldados padrão do que em aplicações sem costura especializadas.
Líderes da Indústria de Tubos e Canos Mecânicos
-
Tenaris
-
NIPPON STEEL CORPORATION
-
Vallourec
-
ArcelorMittal
-
Tata Steel
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tubos e Canos Mecânicos Empresas cobertas neste relatório
- ArcelorMittal
- BAOWU Metal
- BENTELER
- Hyundai Steel Company
- JFE Steel Corporation
- MARCEGAGLIA CARBON STEEL
- NIPPON STEEL CORPORATION
- Nucor Corporation
- Salzgitter AG
- SeAH Steel Corporation
- Tata Steel
- Tenaris
- TMK Group
- United States Steel Corporation
- Vallourec
- Zekelman Industries
Desenvolvimentos industriais recentes em Mercado de Tubos e Canos Mecânicos
- Agosto de 2026: A APL Apollo Tubes Limited anunciou planos para adicionar 2 milhões de toneladas métricas por ano de nova capacidade manufatureira e mais 1 milhão de toneladas métricas por ano por meio de desgargalamento ao longo dos próximos dois anos e meio. A expansão aumentará o fornecimento de tubos e canos de valor agregado para aplicações automotivas, de construção, infraestrutura e industriais.
- Junho de 2026: A Tenaris anunciou um investimento de mais de 90 milhões de USD para modernizar sua instalação siderúrgica em Koppel e sua instalação de fabricação de tubos sem costura em Ambridge, Pensilvânia, incluindo melhorias no forno elétrico a arco, automação e manuseio de materiais. Espera-se que o investimento melhore a eficiência de produção e a capacidade de tubos sem costura, sustentando a demanda do setor de petróleo e gás dos Estados Unidos.
Escopo do Relatório Global do Mercado de Tubos e Canos Mecânicos
Tubos e canos mecânicos são produtos tubulares projetados para fornecer suporte estrutural, precisão dimensional e capacidades de manuseio de materiais em aplicações industriais. Eles são fabricados a partir de diferentes metais e produzidos em formas soldadas ou sem costura para atender a diferentes requisitos mecânicos e de desempenho.
O Mercado de Tubos e Canos Mecânicos é segmentado por tipo, material, indústria de uso final e geografia. Por tipo, o mercado é segmentado em tubos de aço soldados, tubos de aço sem costura e outros tipos. Por material, o mercado é segmentado em aço carbono, aço inoxidável, aço-liga, alumínio, cobre e ligas de cobre e outros materiais. Por indústria de uso final, o mercado é segmentado em fabricação industrial geral, infraestrutura e construção, setor automotivo e de transporte, agricultura, aeroespacial e defesa e outras indústrias de uso final. O relatório também abrange o tamanho do mercado e as previsões para tubos e canos mecânicos em 15 países. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Tubos de Aço Soldados |
| Tubos de Aço Sem Costura |
| Outros Tipos |
| Aço Carbono |
| Aço Inoxidável |
| Aço-Liga |
| Alumínio |
| Cobre e Ligas de Cobre |
| Outros Materiais |
| Fabricação Industrial Geral |
| Infraestrutura e Construção |
| Setor Automotivo e de Transporte |
| Agricultura |
| Aeroespacial e Defesa |
| Outras Indústrias de Uso Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Tubos de Aço Soldados | |
| Tubos de Aço Sem Costura | ||
| Outros Tipos | ||
| Por Material | Aço Carbono | |
| Aço Inoxidável | ||
| Aço-Liga | ||
| Alumínio | ||
| Cobre e Ligas de Cobre | ||
| Outros Materiais | ||
| Por Indústria de Uso Final | Fabricação Industrial Geral | |
| Infraestrutura e Construção | ||
| Setor Automotivo e de Transporte | ||
| Agricultura | ||
| Aeroespacial e Defesa | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de tubos e canos mecânicos?
O mercado de tubos e canos mecânicos está em 27,11 bilhões de USD em 2026 e deve atingir 33,06 bilhões de USD até 2031.
O que está impulsionando a demanda por tubos e canos mecânicos?
A eletrificação de veículos, a automação industrial, a renovação de infraestrutura e a mudança para graus de maior resistência e resistentes à corrosão sustentam a demanda.
Qual tipo detinha a maior participação em 2025?
Os tubos de aço soldados lideraram com uma participação de 55,13% em 2025.
Qual material deve crescer mais rapidamente até 2031?
O aço-liga deve avançar a um CAGR de 5,06% até 2031, sustentado por especificações automotivas e industriais de maior desempenho.