
Marktgröße und Marktanteil für verwaltete Arbeitsplatz-Energieoptimierungsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 0.96 Milliarden US-Dollar |
| Marktgröße (2032) | 1.79 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.27 % |
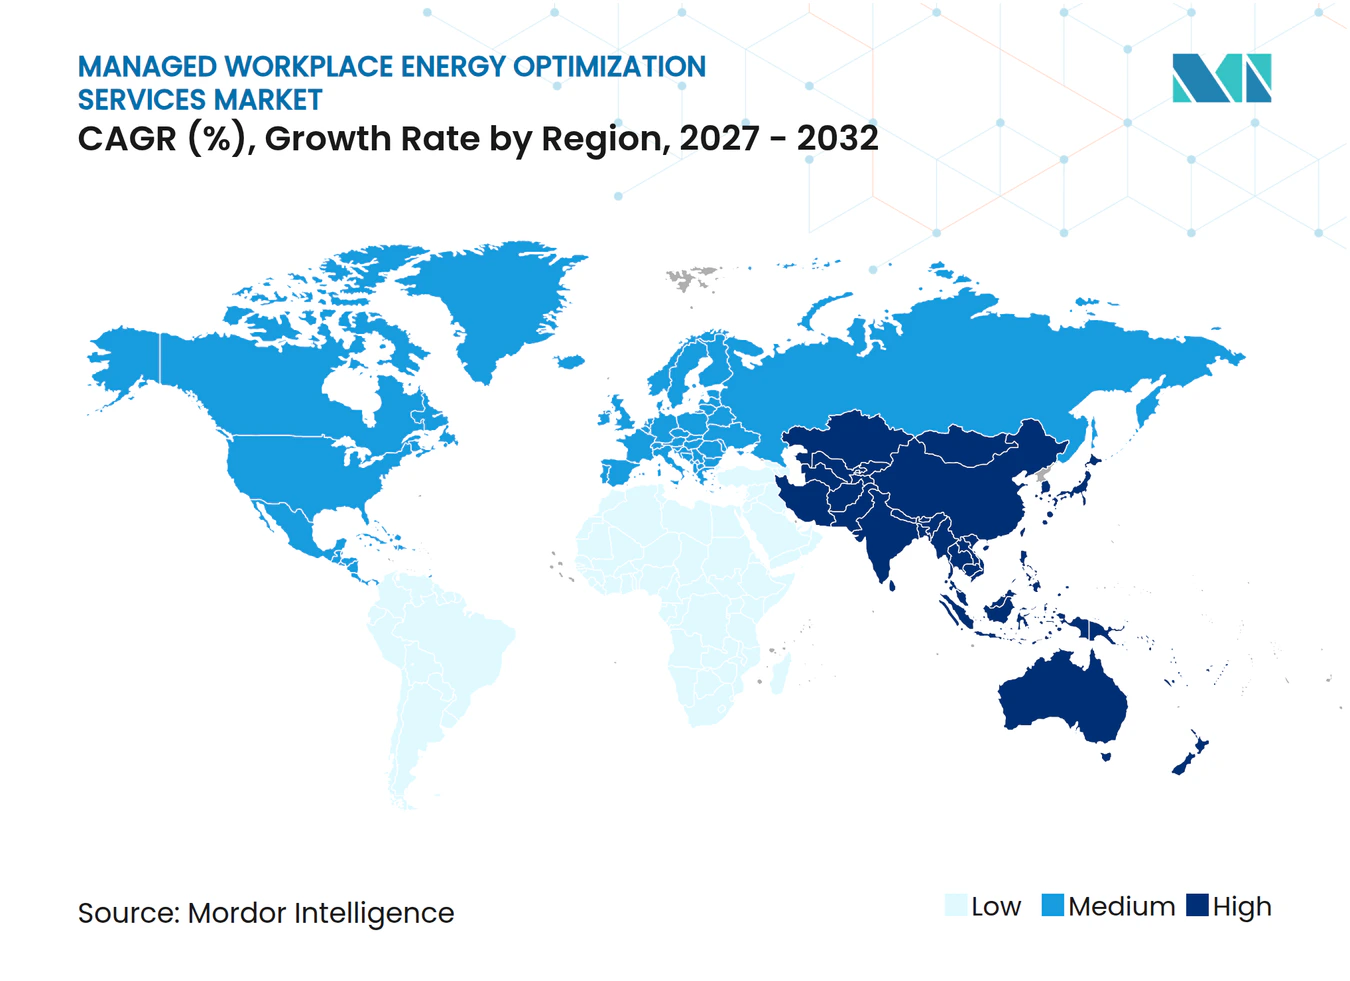
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Arbeitsplatz-Energieoptimierungsdienste von Mordor Intelligence
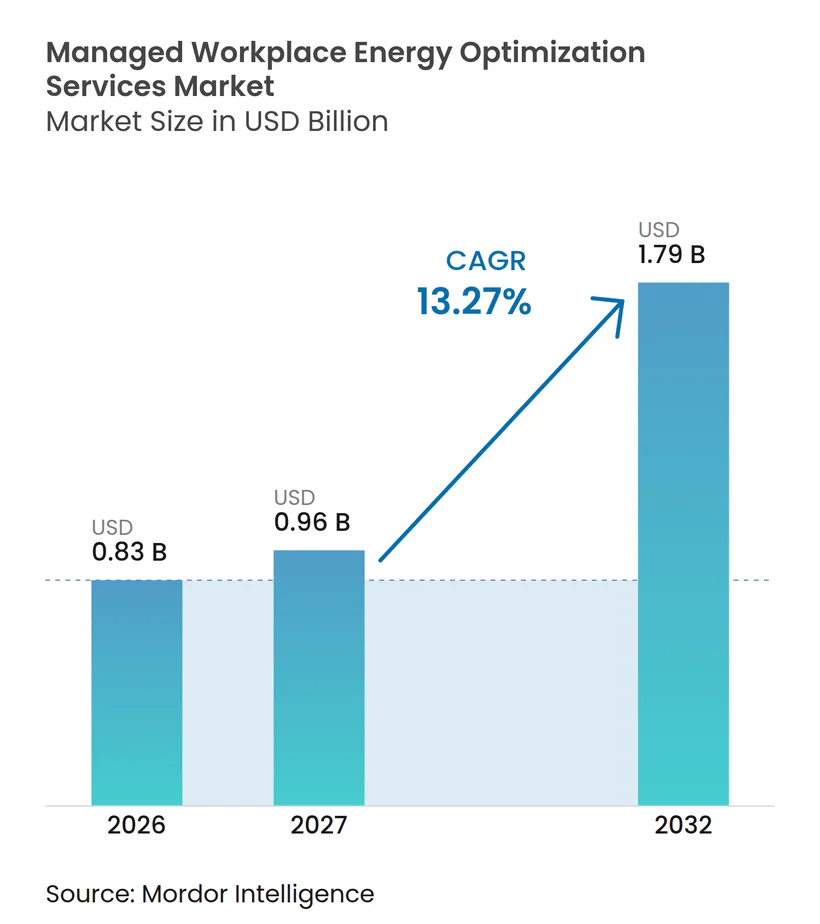
Die Marktgröße für verwaltete Arbeitsplatz-Energieoptimierungsdienste wird für 2026 auf 0,83 Milliarden USD, für 2027 auf 0,96 Milliarden USD und bis 2032 auf 1,79 Milliarden USD prognostiziert, mit einem CAGR von 13,27 % von 2027 bis 2032. Vorschriften zur Gebäudeleistung machen Energieberichterstattung und Emissionsreduzierung für viele gewerbliche Immobilieneigentümer zu einer gesetzlich vorgeschriebenen Betriebsaktivität. Dies erhöht die Nachfrage im Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste nach Anbietern, die Gebäudesysteme vernetzen, Ergebnisse messen und die Einhaltung von Vorschriften über mehrere Standorte hinweg unterstützen können. Kostendruck verlagert das Kundeninteresse auch hin zu Verträgen, die die Vergütung an nachgewiesene Energieeinsparungen knüpfen. Softwaregesteuerte Steuerungssysteme gewinnen an Bedeutung, da sie bestehende Gebäudesysteme verbessern können, ohne einen vollständigen Geräteaustausch zu erfordern. Der Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste profitiert zudem von der zunehmenden Nutzung von Netzflexibilitätsprogrammen, die steuerbare Gebäudelasten in eine Einnahmequelle verwandeln können.
Wichtigste Erkenntnisse des Berichts
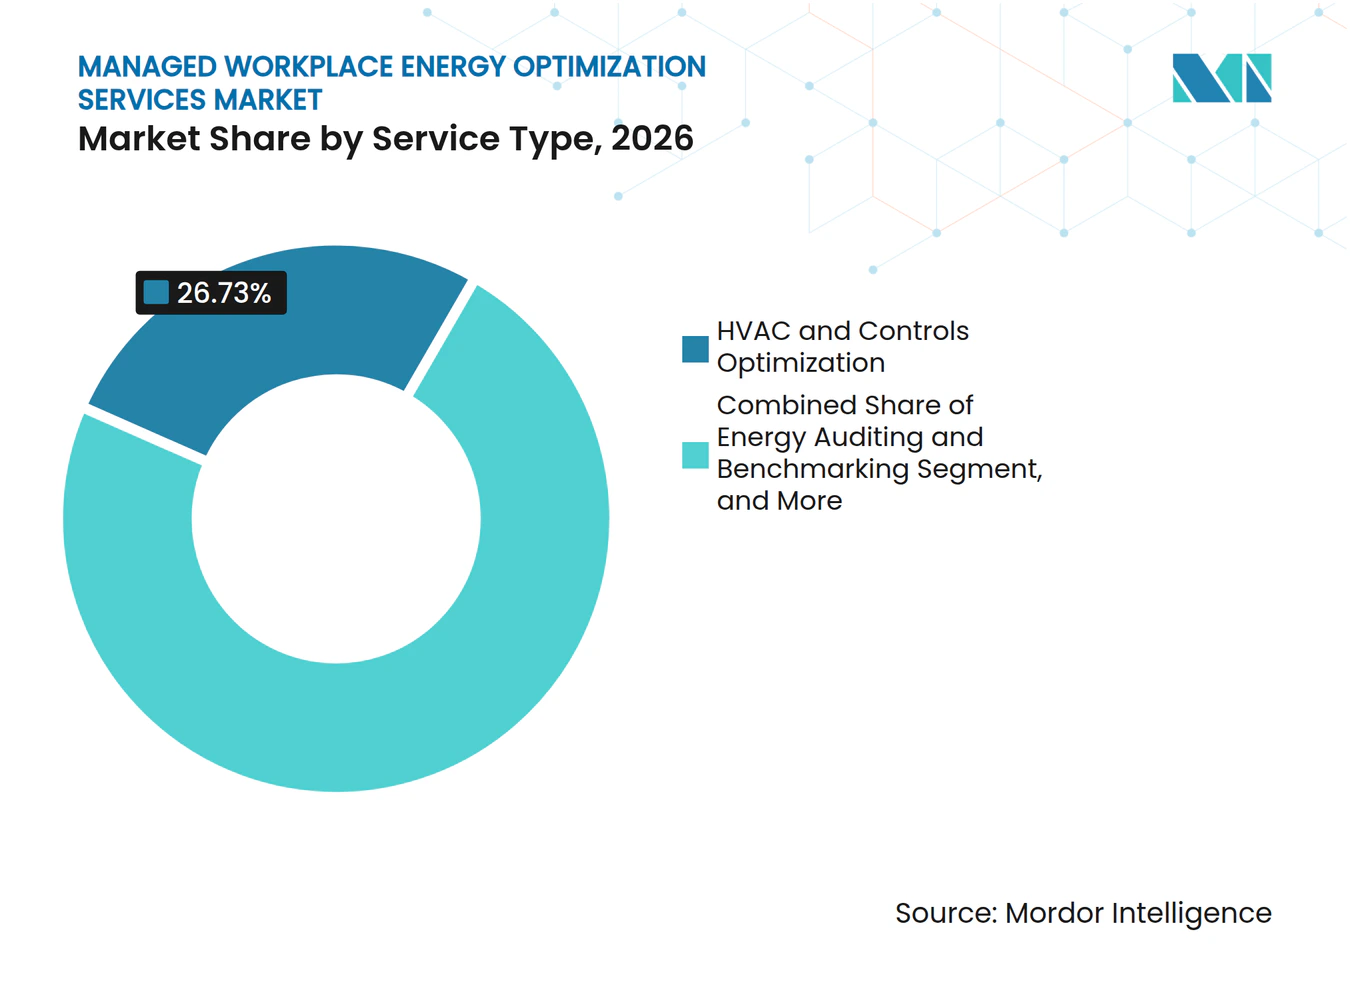
- Nach Dienstleistungstyp hielt die HVAC- und Steuerungsoptimierung im Jahr 2026 einen Anteil von 26,73 % am Umsatz des Marktes für verwaltete Arbeitsplatz-Energieoptimierungsdienste, während die Optimierung erneuerbarer Energien und Speicherung bis 2032 voraussichtlich mit einem CAGR von 15,91 % wachsen wird.
- Nach Bereitstellungsmodell entfielen im Jahr 2026 72,51 % des Umsatzes auf cloudbasierte verwaltete Dienste, während hybride verwaltete Dienste bis 2032 voraussichtlich mit einem CAGR von 14,63 % wachsen werden.
- Nach Art der Arbeitsplatzeinrichtung hielten Unternehmensbüros im Jahr 2026 einen Anteil von 32,97 % am Umsatz des Marktes für verwaltete Arbeitsplatz-Energieoptimierungsdienste, während Gesundheitseinrichtungen bis 2032 voraussichtlich mit einem CAGR von 14,86 % wachsen werden.
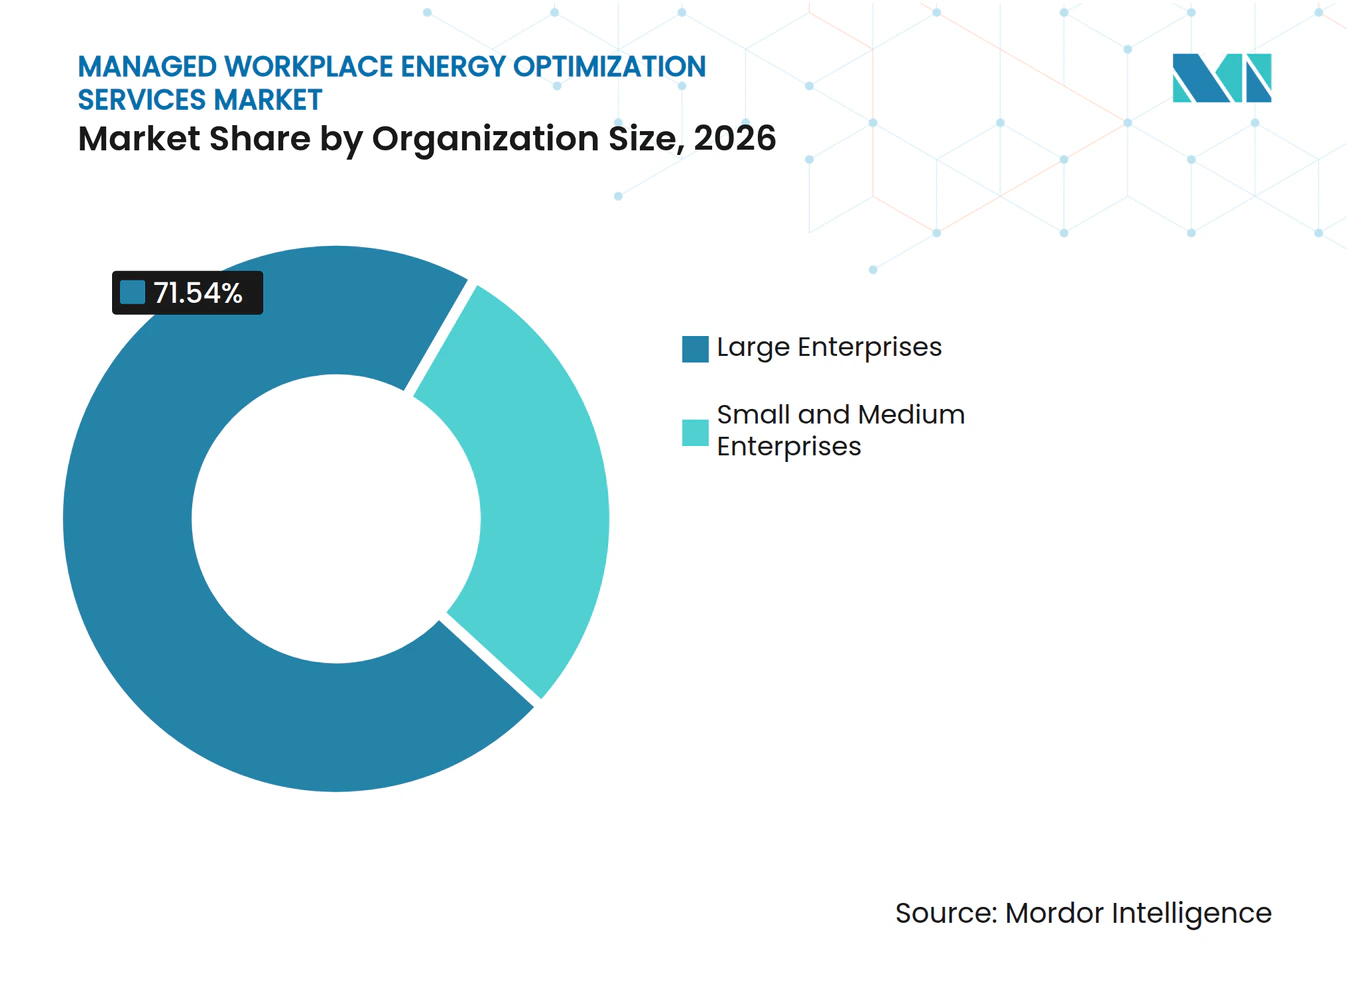
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Anteil von 71,54 % am Umsatz, während KMU bis 2032 voraussichtlich mit einem CAGR von 16,24 % wachsen werden.
- Nach Endnutzerbranche entfielen im Jahr 2026 29,86 % des Umsatzes auf IT und Telekommunikation, während die Gesundheits- und Biowissenschaftsbranche bis 2032 voraussichtlich mit einem CAGR von 14,37 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 38,64 % am Umsatz des Marktes für verwaltete Arbeitsplatz-Energieoptimierungsdienste, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 15,82 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Gebäudeleistungsstandards und Kohlenstoffoffenlegung | +3.2% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und den Nahen Osten durch die Compliance multinationaler Mieter | Kurzfristig (≤ 2 Jahre) |
| Messbare Betriebskostensenkung | +2.8% | Global, mit stärkerer Nachfrage in Nordamerika und Westeuropa | Kurzfristig (≤ 2 Jahre) |
| KI-gestützte Fehlererkennung und prädiktive Gebäudesteuerung | +2.5% | Global, mit schnellerer Einführung in Nordamerika, Deutschland, Japan und Australien | Mittelfristig (2–4 Jahre) |
| Belegungsvariabilität durch hybride Arbeitsmodelle und zonenbasierte Optimierung | +1.8% | Nordamerika und Europa, mit Ausweitung auf Ballungsräume im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Netzflexibilität und Monetarisierung von Laststeuerungsprogrammen | +1.4% | Nordamerika, Europa und Australien | Mittelfristig (2–4 Jahre) |
| Dienstleistungsbasierte Bereitstellung und geringere Anfangsinvestitionsbarrieren | +1.1% | Global, mit hoher Relevanz in KMU-dichten Märkten im asiatisch-pazifischen Raum und in Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Gebäudeleistungsstandards und Anforderungen zur Kohlenstoffoffenlegung
Gebäudeleistungsstandards sind ein direkter Kaufauslöser im Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste, da sie die Energiereduzierung zu einer gesetzlichen Anforderung mit finanziellen Konsequenzen machen. New York City begann im Jahr 2026 das erste Compliance-Jahr gemäß Local Law 97 für Gebäude mit mehr als 25.000 Quadratfuß, während Boston, Cambridge und Washington, D.C. ebenfalls aktive Compliance-Meilensteine erreichten. Die europäische Richtlinie zur Gesamtenergieeffizienz von Gebäuden wurde 2025 und 2026 weiter national umgesetzt, was den Bedarf an Emissionsleistungsverfolgung bei Nichtwohnimmobilien erhöhte. Eigentümer benötigen häufig externe Unterstützung für Messung, Verifizierung und Berichterstattung, da interne Facility-Teams möglicherweise nicht über die erforderlichen Systeme oder Fachkapazitäten verfügen. Die Verifizierung durch Dritte kann längere Dienstleistungsbeziehungen schaffen, da der Anbieter bereits die Datenverbindungen und die Berichtshistorie verwaltet. Dies stärkt die Nachfrage im Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste. ASHRAE Standard 90.1 und ENERGY STAR Portfolio Manager bleiben wichtige Berichtswerkzeuge für Gebäude-Benchmarking-Programme.
Steigende Nachfrage nach messbarer Betriebskostensenkung
Der Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste wird von Kunden angetrieben, die dokumentierte Einsparungen im Verhältnis zu einer klaren Betriebsbasislinie anstreben. Die Internationale Energieagentur berichtete 2025, dass kleine Unternehmen durch Energieeffizienzmaßnahmen durchschnittliche Einsparungen von 12 % erzielten, verglichen mit fast 20 % bei größeren Unternehmen.[1] Diese Lücke spiegelt den ungleichen Zugang zu Überwachungswerkzeugen, Diagnosefähigkeiten und dedizierten Energiemanagern wider. Ergebnisbasierte Dienstleistungsverträge können den Bedarf eines Kunden an Anfangsinvestitionen reduzieren, da der Anbieter einen Teil des Leistungsrisikos übernimmt. Das Pilotprojekt von ComEd im Jahr 2025 zeigte, dass cloudbasierte Energiemanagementsysteme für kleine und mittelständische Unternehmen, einschließlich Einrichtungen mit weniger als 100.000 Quadratfuß, bedeutende Einsparungen erzielen können. Diese breitere wirtschaftliche Eignung unterstützt den prognostizierten CAGR von 16,24 % für KMU bis 2032.
KI-gestützte Fehlererkennung und prädiktive Gebäudesteuerung
KI-basierte Fehlererkennung stärkt den Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste, indem sie Verschwendung und Steuerungsausfälle früher identifiziert. In den Jahren 2025 und 2026 veröffentlichte, begutachtete Forschungsarbeiten ergaben, dass maschinelle Lernansätze eine genaue Fehlerdiagnose und vorausschauende Wartung in Gebäudemanagementsystemen unterstützen können. Schneider Electric berichtete 2025, dass belegungsbasierte Steuerungen im Gebäude 150 Holborn in London den Energieverbrauch und die CO₂-Emissionen in Besprechungsräumen um 22 % reduzierten. Die Räume befanden sich 76 % der Geschäftszeiten im Ruhezustand, was die Kosten des Betriebs ungenutzter Räume verdeutlicht. Eine Überprüfung aus dem Jahr 2025 ergab zudem, dass KI-Ansätze das Ressourcenmanagement in intelligenten Gebäuden verbessern können, wenn sie mit soliden Daten- und Steuerungspraktiken kombiniert werden. Johnson Controls stellte im August 2026 OpenBlue Energy and Comfort Intelligence vor und berichtete von einem um fast 10 % geringeren luftseitigen Energieverbrauch in den DATEV-Einrichtungen ohne Komfortbeschwerden.
Belegungsvariabilität durch hybride Arbeitsmodelle ermöglicht zonenbasierte Optimierung
Hybride Arbeitspläne haben feste Gebäudebetriebspläne weniger effektiv gemacht und erhöhen die Nachfrage nach kontinuierlicher Anpassung im Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste. Die Belegung kann in demselben Bürogebäude je nach Zone und Tag um 30 % bis 70 % variieren. Im Jahr 2025 vorgestellte Forschungsergebnisse, die auf Daten aus dem Montrealer Büro basieren, ergaben, dass Sensorfusionsmodelle eine zonenbasierte Belegungsvorhersagegenauigkeit und F1-Werte von über 80 % erreichten. Dies kann Betreibern helfen, die Konditionierung ungenutzter Räume zu vermeiden. Ein kalifornisches Feldversuch aus dem Jahr 2025 bestätigte zudem Energieeinsparungen durch belegungsadaptive Mikrozonen-HVAC-Steuerung. Da Belegungsänderungen zur Routine werden, ist eine einmalige Retro-Inbetriebnahme weniger effektiv bei der Bewältigung aktueller Betriebsbedingungen.
Analyse der Auswirkungen von Hemmnissen*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Fragmentierte Gebäudedaten und Interoperabilitätslücken | -2.1% | Global, insbesondere bei altersbedingt belasteten Gewerbeimmobilien in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheits- und Datenschutzrisiken in IT/OT-Systemen | -1.6% | Global, mit höherem Risiko im Gesundheitswesen, bei Behörden und auf Mehrmieter-Campusgeländen | Mittelfristig (2–4 Jahre) |
| Geteilte Anreize zwischen Eigentümern, Mietern und Facility-Managern | -0.9% | Europa, Mehrmieter-Nordamerika und gewerbliche Immobilien-Joint-Ventures im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit von Fachkräften für Energieoptimierung und Steuerungssysteme | -0.7% | Global, mit größerem Druck in aufstrebenden Märkten im asiatisch-pazifischen Raum und in Städten der zweiten Reihe | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Gebäudedaten und Interoperabilitätslücken
Fragmentierte Daten sind eine praktische Einschränkung für den Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste, da die Optimierung auf zuverlässigen Informationen aus mehreren Gebäudesystemen beruht. Viele Gewerbeimmobilien verwenden Geräte verschiedener Hersteller und Protokolle wie BACnet, Modbus, IEC 61850, Zigbee und proprietäre Netzwerke. Diesen Systemen fehlt häufig ein gemeinsames semantisches Modell, was die Zusammenführung von Daten für portfolioweite Analysen erschwert. Der IEA EBC Annex 81-Abschlussbericht identifizierte Interoperabilität im Jahr 2025 als häufig genanntes Hindernis für die Digitalisierung von Gebäuden.[2] Anbieter, die gemischte Datensätze normalisieren können, können eine stärkere Rolle im langfristigen Betriebsmodell eines Kunden sichern. Diese Fähigkeit kann Anbieter im Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste differenzieren. BACnet Secure Connect und Brick Schema können dazu beitragen, dieses Problem zu lösen, aber eine breite Einführung in bestehenden Gebäuden wird Zeit in Anspruch nehmen.
Cybersicherheits- und Datenschutzrisiken in IT/OT-Systemen
Die Verbindung von Gebäudesteuerungen mit Unternehmensnetzwerken und Cloud-Tools erweitert das Cyberrisiko für den Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste. Eine Kompromittierung von HVAC- oder Beleuchtungssteuerungen kann sowohl den physischen Betrieb als auch die Informationssicherheit beeinträchtigen. Die Analyse von Claroty aus dem Jahr 2025, die mehr als 467.000 Gebäudemanagementsysteme umfasste, ergab, dass 75 % der Organisationen Geräte mit bekannten ausnutzbaren Schwachstellen und 69 % Geräte mit bestätigten Ransomware-Kampagnen aufwiesen. Das NIST veröffentlichte im August 2026 Cybersicherheitsleitlinien für die Gebäudeautomation für Eigentümer, die HVAC-, Beleuchtungs-, Zugangssteuerungs- und Energiemanagementsysteme betreiben. Die CISA veröffentlichte 2025 und 2026 ebenfalls Hinweise zu Controllern von Schneider Electric und Johnson Controls. Anbieter benötigen daher sichere Zugriffskontrollen, Überwachung und Netzwerktrennung, um in regulierten Umgebungen wettbewerbsfähig zu sein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp:
HVAC-Optimierung führt, während die Integration erneuerbarer Energien beschleunigtDie HVAC- und Steuerungsoptimierung hielt im Jahr 2026 einen Marktanteil von 26,73 % im Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste. HVAC hat einen direkten Einfluss auf die Gebäudeleistung, da es mehr als 50 % des Energieverbrauchs von Gewerbegebäuden im kanadischen Gewerbesektor ausmacht.[3] Das Segment profitiert von ausgereiften Fehlererkennungswerkzeugen und einer breiten Nutzung in Büro-, Gesundheits-, Einzelhandels- und Campuseinrichtungen. Zu den Dienstleistungen gehören Steuerungsoptimierung, automatisierte Diagnose, Zeitplanung und kontinuierliche Leistungsüberwachung. Kunden können diese Dienste nutzen, um Komfort, Wartung und Energieleistung in einem einzigen Betriebsprogramm zu adressieren. Energieaudit und Benchmarking, Energieüberwachung und Analytik, Beleuchtungs- und Steckdosenlastoptimierung, Laststeuerung und Lastmanagement sowie Messung, Verifizierung und Berichterstattung decken separate Kundenbedürfnisse ab. Messung, Verifizierung und Berichterstattung haben dort besondere Bedeutung, wo Vorschriften validierte Offenlegungen oder Überprüfungen durch Dritte erfordern.
Die Optimierung erneuerbarer Energien und Speicherung wird bis 2032 voraussichtlich mit einem CAGR von 15,91 % wachsen. Dieser Teil des Marktes für verwaltete Arbeitsplatz-Energieoptimierungsdienste unterstützt Kunden, die Photovoltaikanlagen, Batteriespeicher, steuerbare Lasten und Laststeuerungsprogramme unter einem einzigen Dienstleistungsvertrag kombinieren. Eine Studie in Applied Energy aus dem Jahr 2025 ergab, dass ein gewerbliches Gebäudesystem mit monokristallinen Silizium-Solarmodulen und Lithiumeisenphosphat-Speicher 46 % des jährlichen Energiebedarfs deckte und eine Amortisationszeit von 5,5 Jahren aufwies. Der Reiz liegt in der Koordination der Vor-Ort-Erzeugung mit dem Gebäudebedarf und Marktsignalen. Carrier führte im Mai 2025 Abound Advisory and Managed Services ein und bietet rund um die Uhr Fernunterstützung durch Experten für Portfolios mit mehreren Standorten. EnergyCAP stellte im September 2026 Insights vor, unterstützt durch Watts AI, um standortübergreifend wirkungsstarke Maßnahmen zu priorisieren.



Nach Bereitstellungsmodell:
Cloud führt, während hybride Modelle sensible Umgebungen unterstützenCloudbasierte verwaltete Dienste entfielen im Jahr 2026 auf 72,51 % des Umsatzes und nehmen damit die größte Position im Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste ein. Cloud-Plattformen unterstützen die Fernüberwachung mehrerer Einrichtungen und können regelmäßige Software-Updates ohne größere lokale Infrastrukturänderungen erhalten. Sie reduzieren auch den Bedarf jedes Standorts, spezialisierte Informationstechnologieressourcen vorzuhalten. Iris Ohyama führte 2025 in Japan den cloudbasierten Energieverwaltungsdienst ENEverse für die Fernüberwachung und -steuerung von HVAC und LED-Beleuchtung in Einrichtungen ein. Diese Art von Abonnementdienst kann Energiemanagement-Tools auf mittelgroße Betreiber ausweiten. Die Cloud-Bereitstellung ist besonders nützlich, wenn Portfoliomanager eine einheitliche Ansicht von Energieverbrauch, Warnmeldungen und Leistungsberichten benötigen.
Hybride verwaltete Dienste werden bis 2032 voraussichtlich mit einem CAGR von 14,63 % wachsen. Das Modell hält die Echtzeit-Steuerungsverarbeitung in Gebäudenähe, während Cloud-Tools für Analyse, Berichterstattung und Portfoliomanagement genutzt werden. Dieser Ansatz ist relevant für Krankenhäuser, pharmazeutische Labore, Finanzdatenzentren und andere Umgebungen, in denen Latenz und Datenverarbeitung eine stärkere Kontrolle erfordern. In Energy Informatics im Jahr 2026 veröffentlichte Forschungsergebnisse beschrieben den Wert hybrider Ansätze für latenzempfindliche Gebäudemanagementaufgaben. Vor Ort verwaltete Dienste bleiben für Behörden und andere hochsichere Einrichtungen mit strengen Anforderungen an den Datenaufenthaltsort relevant. Siemens präsentierte 2026 Desigo CC V9 und Building X-Anwendungen mit sicherem BACnet/SC-Netzwerk und hybriden Cloud-Edge-Fähigkeiten.
Nach Art der Arbeitsplatzeinrichtung:
Unternehmensbüros führen, während das Gesundheitswesen schneller wächstUnternehmensbüros hielten im Jahr 2026 einen Anteil von 32,97 % am Umsatz und sind damit die größte Art der Arbeitsplatzeinrichtung im Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste. Büroimmobilienportfolios unterliegen in mehreren Großstädten Gebäudeleistungsvorschriften und verfügen häufig über etablierte Gebäudemanagementsysteminstallationen. HVAC- und Belegungssteuerungen lassen sich auch in Großraumbüros mit wiederkehrenden Tagesmustern leichter einsetzen. Im Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste können Portfolioeigentümer verwaltete Dienste nutzen, um die Berichterstattung über mehrere Immobilien hinweg zu standardisieren. Das Segment profitiert von langfristigen Verträgen, die mit der Art und Weise übereinstimmen, wie gewerbliche Immobilieneigentümer Vermögenswerte verwalten. Co-Working- und flexible Arbeitsbereiche bieten eine verwandte Chance, da schwankende Mieter- und Terminbedürfnisse häufigere betriebliche Änderungen erfordern. Gewerbliche Campusgeländer benötigen ebenfalls ein koordiniertes Management über Gebäude mit unterschiedlichen Lasten und Geräten hinweg.
Gesundheitseinrichtungen werden bis 2032 voraussichtlich mit einem CAGR von 14,86 % wachsen. Ihr Energiebedarf ist hoch, da wesentliche Dienste und Umgebungskontrollen rund um die Uhr in Betrieb sind. Gesundheitssysteme müssen Energieprogramme auch mit Patientensicherheit, Infektionskontrolle und Resilienzanforderungen in Einklang bringen. OSF HealthCare erhielt 2025 die Joint Commission Sustainable Healthcare Certification, was die zunehmende Rolle formaler Nachhaltigkeitspraktiken im Sektor verdeutlicht. Energiekosten machen 2 % bis 3 % der Betriebskosten von Gesundheitsorganisationen aus, was für große Systeme erhebliche jährliche Kosten darstellen kann. Behörden- und öffentliche Gebäude werden ebenfalls durch Energieleistungsvertragsprogramme unterstützt. Das US Army Corps of Engineers vergab im Juni 2025 einen Energieeinspar-Leistungsvertrag MATOC IV im Wert von 3 Milliarden USD an 18 Energiedienstleistungsunternehmen für die Modernisierung des Verteidigungsministeriums.
Nach Unternehmensgröße:
Großunternehmen sichern den Umsatz, während KMU den Zugang ausweitenGroßunternehmen hielten im Jahr 2026 einen Anteil von 71,54 % am Umsatz, was ihre großen Immobilienportfolios und etablierten Ausgaben für Nachhaltigkeitsberichterstattung widerspiegelt. Im Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste macht diese Konzentration sie zu einer wichtigen Umsatzbasis. Großkunden benötigen häufig ein zentralisiertes Management über Büros, Rechenzentren, Fabriken und Campusgeländer hinweg. Sie verfügen auch über die Ressourcen, um Energiedaten in Unternehmensberichtssysteme zu integrieren. Ihre Kaufentscheidungen können längere Verträge unterstützen, die Software, Steuerung, Wartung und Verifizierung kombinieren. Diese Kundengruppe wird voraussichtlich kurzfristig wichtig bleiben, da sie einen erheblichen Anteil an gewerblichen Mehrstandort-Immobilien verwaltet. Sie bietet auch einen praktischen Erstmarkt für fortschrittliche Optimierungsdienste, die eine Datenintegration erfordern.
KMU werden bis 2032 voraussichtlich mit einem CAGR von 16,24 % wachsen, der höchsten Rate unter den berichteten Segmentkategorien. Die Internationale Energieagentur stellte in ihrer Unternehmensforschung 2025 fest, dass 40 % bis 80 % der KMU eine bestimmte Energieeffizienzverbesserung nicht umsetzen konnten. Abonnementpreise und einsparungsgebundene Verträge können die Kosten- und Fachkenntnisbarrieren reduzieren, die die Einführung bisher eingeschränkt haben. Das Pilotprojekt von ComEd im Jahr 2025 bestätigte den praktischen Wert cloudbasierter Systeme für kleinere Gewerbeeinrichtungen. Dies gibt Anbietern einen Weg, Kunden zu bedienen, die keine dedizierten Energieteams haben. Es fördert auch standardisierte Dienste, die über viele kleinere Standorte hinweg eingesetzt werden können. Die Branche der verwalteten Arbeitsplatz-Energieoptimierungsdienste wird daher über ihren historischen Fokus auf große Portfolios hinaus zugänglicher.

Nach Endnutzerbranche:
IT und Telekommunikation sichern die Nachfrage, während Gesundheit und Biowissenschaften das Wachstum anführenIT und Telekommunikation entfielen im Jahr 2026 auf 29,86 % des Umsatzes und sind damit die größte Endnutzerposition im Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste. Technologiecampusgeländer und Rechenzentren weisen eine hohe Energiedichte und hohe Verfügbarkeitsanforderungen auf. Diese Nutzer verfügen auch tendenziell über umfangreiche Sensornetzwerke, etablierte Gebäudemanagementsysteme und erfahrene Facility-Teams. Dies macht die technische Integration erreichbarer als bei weniger digital vorbereiteten Immobilientypen. Unternehmensberichtspflichten erhöhen den Druck, die Energieleistung auf detaillierter Ebene zu verfolgen. Der Sektor nutzt anerkannte Berichtsrahmen wie die Global Reporting Initiative und CDP. Diese Faktoren machen die kontinuierliche Optimierung zu einem praktischen Teil des Betriebsmanagements und nicht zu einem periodischen Projekt.
Die Gesundheits- und Biowissenschaftsbranche wird bis 2032 voraussichtlich mit einem CAGR von 14,37 % wachsen. Das Segment erfordert jederzeit zuverlässige Belüftung, Temperatur- und Umgebungssteuerung. Das Energiemanagement muss daher neben Patientensicherheit, Forschungsintegrität und Einrichtungsresilienz funktionieren. Gebäudebetreiber können verwaltete Dienste nutzen, um Verbesserungen zu identifizieren, ohne wesentliche Betriebsbedingungen zu beeinträchtigen. Banken, Finanzdienstleistungen und Versicherungen stellen ebenfalls Nachfrage dar, da Handelsumgebungen und Rechenzentren erheblichen Strombedarf haben. Behörden- und öffentliche Sektorkunden profitieren von vorgeschriebenen Leistungsvertrags- und Berichtsprogrammen. Industrielle Fertigung, Einzelhandel und E-Commerce sowie andere Branchen tragen durch ihre unterschiedlichen Lastprofile zum Marktvolumen bei. Einzelhandelsketten eignen sich zunehmend für verwaltete Dienste, da gemeinsame Plattformen eine konsistente Bereitstellung über mehrere Standorte hinweg unterstützen können.
Geografische Analyse
Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste in Nordamerika
Nordamerika hielt im Jahr 2026 mit 38,64 % des Umsatzes den größten regionalen Marktanteil im Bereich verwaltete Arbeitsplatz-Energieoptimierungsdienste. Die Region verfügt über aktive Gebäudeleistungsvorschriften in New York City, Boston, Cambridge, Denver, Washington, D.C. und im Bundesstaat Washington. Die Vereinigten Staaten verfügen zudem über eine gut entwickelte Struktur für Energiespar-Leistungsverträge. Der im Jahr 2025 vergebene Vertrag des Verteidigungsministeriums im Wert von 3 Milliarden USD unterstützt die Modernisierung durch fremdfinanzierte Verbesserungen. Kanada trägt durch Energiebenchmarking und Gebäudebewertungsaktivitäten bei, während Mexiko ein Markt in einem früheren Entwicklungsstadium mit wachsender kommerzieller und industrieller Entwicklung bleibt.
Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste in Europa und Südamerika
Europa ist die zweitgrößte Region im Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste. Das Vereinigte Königreich, Deutschland, Frankreich, Italien und Spanien sind Kernmärkte, da Vorschriften und der Bedarf an Immobilienmodernisierung gut etabliert sind. Die Richtlinie über die Gesamtenergieeffizienz von Gebäuden gibt eine politische Richtung vor, die bis 2030 auf emissionsfreie Neubauten und die Sanierung der energetisch schwächsten Gebäude abzielt. Deutschlands große industrielle Energieverbraucher unterliegen zudem formalen Anforderungen an das Energiemanagement. Siemens und COIMA berichteten, dass das Projekt Pirelli 35 in Mailand einen um 60 % niedrigeren Energieverbrauch erzielte und jährlich 2.000 Tonnen CO₂e vermied. Südamerika befindet sich in einem früheren Entwicklungsstadium, wobei die Nachfrage auf moderne Gewerbekomplexe, multinationale Mieter und Regierungsgebäude in Brasilien, Argentinien, Kolumbien und anderen großen städtischen Märkten konzentriert ist.
Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste im asiatisch-pazifischen Raum und im Nahen Osten
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 15,82 % wachsen und ist damit der am schnellsten wachsende regionale Markt. Chinas Ausbau des intelligenten Stromnetzes und Gebäudeenergievorschriften unterstützen eine breitere Basis für kommerzielle Energiemanagementdienste. Japans Top-Runner-Standards und Subventionen für Energiemanagementsysteme ziehen mehr mittelständische Betreiber in formale Dienstleistungen. Die Erweiterung des indischen Bureau of Energy Efficiency und das Gesetz zur Änderung der Energieeinsparung weiten Prüf- und Berichtspflichten auf mehr Gewerbegebäude aus. Australiens NABERS-Rahmenwerk unterstützt die Leistungsverantwortlichkeit und wiederkehrende Energiemanagementarbeiten. Auch der Nahe Osten macht Fortschritte: ENGIE Solutions hat im Jahr 2026 seine Smart-O&M-Plattform im B1 Mall in Dubai eingesetzt, und Schneider Electric hat vereinbart, seine Plattform in 26 Brands For Less-Filialen in den Vereinigten Arabischen Emiraten einzusetzen.
Wettbewerbslandschaft
Marktkonzentration
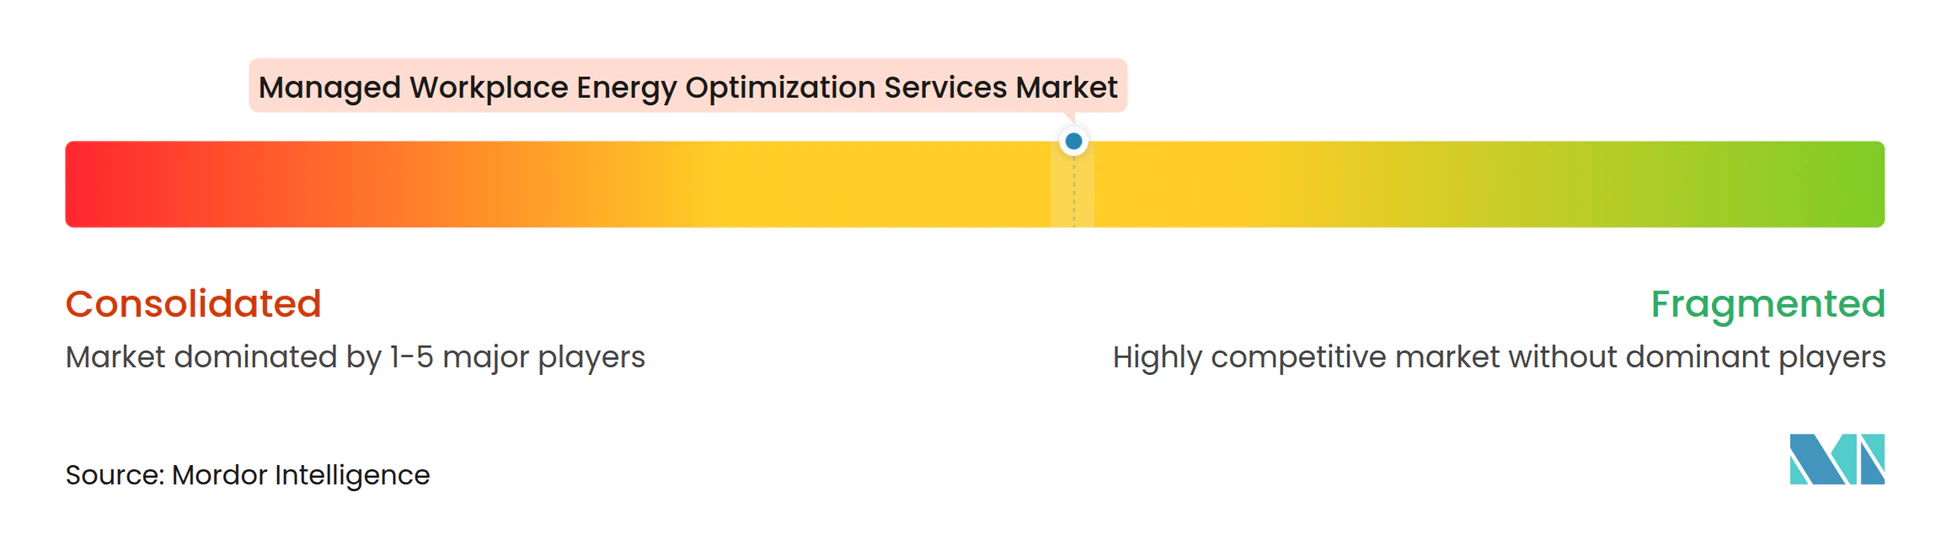
Der Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste ist mäßig fragmentiert, wobei große Gebäudetechnologieanbieter neben Energiedienstleistungsunternehmen und spezialisierten Softwareanbietern konkurrieren. Schneider Electric, Siemens, Johnson Controls und Honeywell haben etablierte Positionen in der Gebäudeautomation. Ameresco, ENGIE und Centrica Business Solutions konkurrieren durch leistungsbasierte Energiedienstleistungen. BrainBox AI, EnergyCAP und GridPoint repräsentieren software- und KI-fokussierte Teilnehmer. Die führenden Anbieter bauen breitere Plattformen auf, die HVAC, Beleuchtung, Strom und Laststeuerung in einer einzigen Betriebsumgebung kombinieren. Schneider Electric führte im November 2025 EcoStruxure Foresight Operation ein, um Energie-, Strom- und Gebäudesysteme in einer KI-gestützten Plattform zu vereinen. Das Unternehmen erklärte, dass die Plattform die Zeit für technische Arbeitsabläufe um bis zu 40 % reduzieren kann.
Leistungsverträge bleiben ein wichtiger Wettbewerbsansatz, da sie die Anfangsinvestitionsanforderungen für Kunden beseitigen können. Wettbewerbsbedingungen im Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste begünstigen Anbieter, die Einsparungen dokumentieren und komplexe Portfolios verwalten können. Ameresco sicherte sich im Oktober 2025 ein Energieinfrastrukturprojekt im Wert von 197 Millionen USD mit dem US Naval Research Laboratory und prognostizierte Einsparungen von mehr als 362 Millionen USD über 21 Jahre. Johnson Controls berichtete 2025, dass ein zusammengesetzter OpenBlue-Kunde über 3 Jahre einen ROI von bis zu 155 % erzielen könnte. Diese Angebote verlagern Kundenentscheidungen hin zu gemessenen Betriebsergebnissen. Anbieter konzentrieren sich auch auf das KMU-Segment, Einzelhandelsketten und Gesundheitscampusgeländer, wo standardisierte Dienste über mehrere Standorte hinweg wiederholt werden können. Cybersicherheits- und Compliance-Fähigkeiten werden wichtiger, da Gebäudesteuerungssysteme mit Unternehmensnetzwerken verbunden werden.
Laststeuerungsprogramme schaffen einen weiteren Differenzierungsweg im Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste. Voltus und Nantum AI kündigten im September 2025 eine API-Integration an, die es Gewerbegebäuden ermöglicht, an Hilfsdienste-Märkten in PJM, NYISO, ISO-NE und ERCOT teilzunehmen. Das Cloud-Gebäudemanagementsystem von BrainBox AI war bis Februar 2025 in mehr als 2.000 Gebäuden weltweit eingesetzt und wurde so konzipiert, dass es mit führenden Gebäudeautomationsmarken zusammenarbeitet. Dies reduziert die Notwendigkeit, vorhandene Hardware auszutauschen, bevor fortschrittliche Steuerungen eingeführt werden. ISO 50001, ASHRAE 90.1 und europäische Verifizierungsanforderungen erhöhen den Dokumentationsstandard für Anbieter. Etablierte Anbieter haben einen Vorteil, wenn Kunden dokumentierte Compliance, integrierte Sicherheit und eine Lieferhistorie benötigen.
Marktführer in der Branche der verwalteten Arbeitsplatz-Energieoptimierungsdienste
-
Schneider Electric SE
-
Siemens AG
-
Johnson Controls International plc
-
Honeywell International Inc.
-
CBRE Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste Unternehmen in diesem Bericht
- Schneider Electric SE
- Siemens AG
- Johnson Controls International plc
- Honeywell International Inc.
- CBRE Group, Inc.
- Ameresco, Inc.
- ENGIE SA
- Veolia Environnement S.A.
- Cushman & Wakefield plc
- JLL
- Trane Technologies plc
- Carrier Global Corporation
- ABB Ltd.
- Ecolab Inc.
- Centrica Business Solutions
- Enel X S.r.l.
- GridPoint, Inc.
- BrainBox AI Inc.
- Spacewell International NV
- EnergyCAP, LLC
Neueste Industrielle Entwicklungen in Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste
- Oktober 2026: Die Cybersecurity and Infrastructure Security Agency veröffentlichte den Hinweis ICSA-26-274-05 für Johnson Controls EasyIO Neo Series EC und CW Controller und legte eine Schwachstelle bei der Übertragung von Anmeldedaten im Klartext, CVE-2026-64893, in Controllern offen, die für HVAC, Beleuchtung und Energiemanagement in Gewerbegebäuden eingesetzt werden. Der Hinweis unterstreicht die systemische IT/OT-Cybersicherheitsherausforderung für Anbieter verwalteter Dienste, die Gebäudeautomation mit Unternehmensnetzwerken integrieren.
- August 2026: Das NIST veröffentlichte am 19. August 2026 eine Infografik und Leitlinien zur Cybersicherheit für Gebäudeautomations- und Steuerungssysteme und stellte OT-Eigentümern umsetzbare Sicherheitsschritte für die Verwaltung von HVAC-, Beleuchtungs-, Zugangssteuerungs- und Energiemanagement-Steuerungssystemen bereit, womit direkt die von Clarotys Analyse aus dem Jahr 2025 festgestellte Schwachstellenrate von 75 % in gewerblichen Gebäudemanagementsystemen adressiert wird.
- August 2026: Johnson Controls stellte am 5. August 2026 KI-gestützte Erweiterungen der OpenBlue-Plattform vor und führte Energy and Comfort Intelligence ein, unterstützt durch Nantum AI, das den luftseitigen Energieverbrauch in den DATEV-Einrichtungen um fast 10 % reduzierte, agentische KI-Fähigkeiten durch OBI sowie eine KI-native Architektur, die die Einarbeitungs- und Implementierungszeit um bis zu 95 % reduziert, mit dem Ziel, komplexe Mehrstandort-Bereitstellungen zu adressieren.
- Juni 2026: Leap und Verantum gaben am 2. Juni 2026 eine strategische Partnerschaft bekannt, um Fähigkeiten virtueller Kraftwerke mit Verantums HVAC-, Kälte- und Beleuchtungsmanagementplattform über gewerbliche Einzelhandelsportfolios hinweg zu integrieren, einschließlich Dollar Tree in Kalifornien, New York, Texas und anderen wichtigen Netzgebieten, und damit Laststeuerungseinnahmen für gewerbliche Mehrstandortmieter zu kommerzialisieren.
Umfang des globalen Marktberichts für verwaltete Arbeitsplatz-Energieoptimierungsdienste
Der Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste hilft Organisationen dabei, den Energieverbrauch in Büros, Campusgeländern und anderen Arbeitsplatzeinrichtungen zu überwachen, zu analysieren und zu reduzieren. Anbieter verwalten in der Regel Gebäudesysteme wie HVAC, Beleuchtung, Belegungssteuerungen und Energiemessung und nutzen Analytik und Automatisierung, um Energiekosten zu senken, den Komfort zu verbessern und Nachhaltigkeitsziele zu unterstützen.
Der Marktbericht für verwaltete Arbeitsplatz-Energieoptimierungsdienste ist segmentiert nach Dienstleistungstyp (Energieaudit und Benchmarking, Energieüberwachung und Analytik, HVAC- und Steuerungsoptimierung, Beleuchtungs- und Steckdosenlastoptimierung, Laststeuerung und Lastmanagement, Optimierung erneuerbarer Energien und Speicherung sowie Messung, Verifizierung und Berichterstattung), Bereitstellungsmodell (vor Ort verwaltete Dienste, cloudbasierte verwaltete Dienste und hybride verwaltete Dienste), Art der Arbeitsplatzeinrichtung (Unternehmensbüros, Co-Working- und flexible Arbeitsbereiche, gewerbliche Campusgeländer, Behörden- und öffentliche Gebäude, Gesundheitseinrichtungen, Bildungseinrichtungen, Einzelhandelsgeschäfte und Einkaufszentren sowie sonstige Arbeitsplatzeinrichtungen), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Endnutzerbranche (Banken, Finanzdienstleistungen und Versicherungen (BFSI), IT und Telekommunikation, Gesundheit und Biowissenschaften, Behörden und öffentlicher Sektor, industrielle Fertigung, Einzelhandel und E-Commerce sowie sonstige Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Energieaudit und Benchmarking |
| Energieüberwachung und Analytik |
| HVAC- und Steuerungsoptimierung |
| Beleuchtungs- und Steckdosenlastoptimierung |
| Laststeuerung und Lastmanagement |
| Optimierung erneuerbarer Energien und Speicherung |
| Messung, Verifizierung und Berichterstattung |
| Vor Ort verwaltete Dienste |
| Cloudbasierte verwaltete Dienste |
| Hybride verwaltete Dienste |
| Unternehmensbüros |
| Co-Working- und flexible Arbeitsbereiche |
| Gewerbliche Campusgeländer |
| Behörden- und öffentliche Gebäude |
| Gesundheitseinrichtungen |
| Bildungseinrichtungen |
| Einzelhandelsgeschäfte und Einkaufszentren |
| Sonstige Arbeitsplatzeinrichtungen |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| IT und Telekommunikation |
| Gesundheit und Biowissenschaften |
| Behörden und öffentlicher Sektor |
| Industrielle Fertigung |
| Einzelhandel und E-Commerce |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Dienstleistungstyp | Energieaudit und Benchmarking | |
| Energieüberwachung und Analytik | ||
| HVAC- und Steuerungsoptimierung | ||
| Beleuchtungs- und Steckdosenlastoptimierung | ||
| Laststeuerung und Lastmanagement | ||
| Optimierung erneuerbarer Energien und Speicherung | ||
| Messung, Verifizierung und Berichterstattung | ||
| Nach Bereitstellungsmodell | Vor Ort verwaltete Dienste | |
| Cloudbasierte verwaltete Dienste | ||
| Hybride verwaltete Dienste | ||
| Nach Art der Arbeitsplatzeinrichtung | Unternehmensbüros | |
| Co-Working- und flexible Arbeitsbereiche | ||
| Gewerbliche Campusgeländer | ||
| Behörden- und öffentliche Gebäude | ||
| Gesundheitseinrichtungen | ||
| Bildungseinrichtungen | ||
| Einzelhandelsgeschäfte und Einkaufszentren | ||
| Sonstige Arbeitsplatzeinrichtungen | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzerbranche | Banken, Finanzdienstleistungen und Versicherungen (BFSI) | |
| IT und Telekommunikation | ||
| Gesundheit und Biowissenschaften | ||
| Behörden und öffentlicher Sektor | ||
| Industrielle Fertigung | ||
| Einzelhandel und E-Commerce | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Arbeitsplatz-Energieoptimierungsdienste?
Die Marktgröße für verwaltete Arbeitsplatz-Energieoptimierungsdienste wird für 2026 auf 0,83 Milliarden USD, für 2027 auf 0,96 Milliarden USD und bis 2032 auf 1,79 Milliarden USD prognostiziert, mit einem CAGR von 13,27 % von 2027 bis 2032.
Was treibt die Nachfrage nach verwalteten Arbeitsplatz-Energieoptimierungsdiensten an?
Gebäudeleistungsvorschriften, Energiekostenkontrolle, KI-basierte Fehlererkennung und Laststeuerungsprogramme erhöhen die Nutzung verwalteter Dienste.
Welcher Dienstleistungstyp führt bei verwalteten Arbeitsplatz-Energieoptimierungsdiensten?
Die HVAC- und Steuerungsoptimierung führte im Jahr 2026 mit einem Anteil von 26,73 %, unterstützt durch die zentrale Rolle von HVAC beim Energieverbrauch in Gewerbegebäuden.
Welches Bereitstellungsmodell wird am häufigsten genutzt?
Cloudbasierte verwaltete Dienste hielten im Jahr 2026 einen Anteil von 72,51 % am Umsatz, da sie eine zentralisierte Überwachung über mehrere Einrichtungen hinweg unterstützen.
Welche Kundengruppe wird voraussichtlich am schnellsten wachsen?
KMU werden bis 2032 voraussichtlich mit einem CAGR von 16,24 % wachsen, da Abonnement- und einsparungsgebundene Angebote die Einführungsbarrieren senken.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einem CAGR von 15,82 % wachsen, unterstützt durch Energiemanagementpolitiken in China, Japan, Indien und Australien.