
Marktgröße und Marktanteil für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 19.04 Milliarden US-Dollar |
| Marktgröße (2032) | 35.53 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.29 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste von Mordor Intelligence
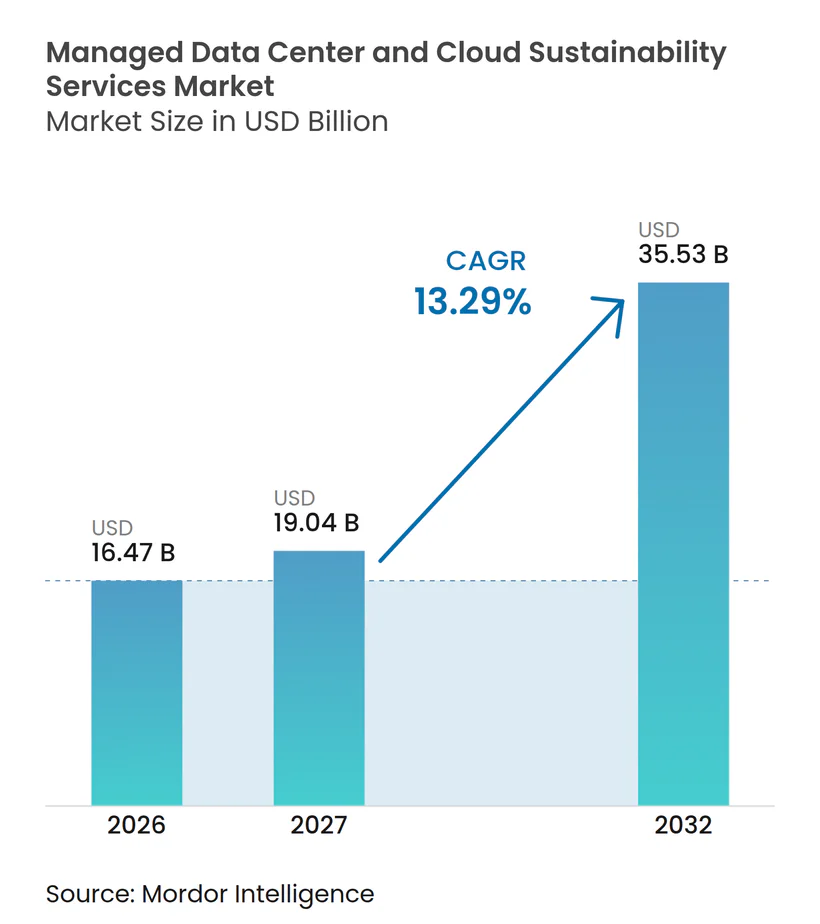
Die Marktgröße für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste soll von 16,47 Milliarden USD im Jahr 2026 und 19,04 Milliarden USD im Jahr 2027 auf 35,53 Milliarden USD bis 2032 anwachsen, mit einem CAGR von 13,29% zwischen 2027 und 2032. Der Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste wird durch einen höheren KI-bedingten Strombedarf, Berichtspflichten, die prüfbare Betriebsdaten erfordern, sowie durch Stromkosten geprägt, die Effizienz zu einer finanziellen Priorität machen. Der Stromverbrauch von Rechenzentren stieg 2025 um 17%, verglichen mit einem Wachstum des Gesamtstromverbrauchs von 3%, während große Technologieunternehmen ihre Investitionen in die Rechenzentrumsinfrastruktur erhöhten. Betreiber verwalten zudem Bedenken der Gemeinschaft, Verzögerungen beim Netzanschluss und Wasserknappheit, was den Wert messbarer Energie- und Wasserleistung erhöht. Der Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste begünstigt daher Anbieter, die Betriebsunterstützung, Berichterstattung, Kühlkompetenz und Ressourcenoptimierung in großen und veralteten Anlagen kombinieren können.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsangebot hielten verwaltete Betriebsdienste im Jahr 2026 einen Anteil von 32,81% am Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste, während Implementierungs- und Transformationsdienste bis 2032 voraussichtlich mit einem CAGR von 16,33% wachsen werden.
- Nach Nachhaltigkeitsschwerpunkt hielt Energiemanagement im Jahr 2026 einen Umsatzanteil von 36,52%, während Kühlungsmanagement bis 2032 voraussichtlich mit einem CAGR von 17,10% wachsen wird.
- Nach Servicemodell hielten vollständig verwaltete Dienste im Jahr 2026 einen Anteil von 64,30% am Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste, während gemeinsam verwaltete Dienste bis 2032 voraussichtlich mit einem CAGR von 16,78% wachsen werden.
- Nach Rechenzentrumstyp hielten Hyperscale- und Cloud-Rechenzentren im Jahr 2026 einen Anteil von 42,18% am Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste und sollen bis 2032 mit einem CAGR von 17,22% wachsen.
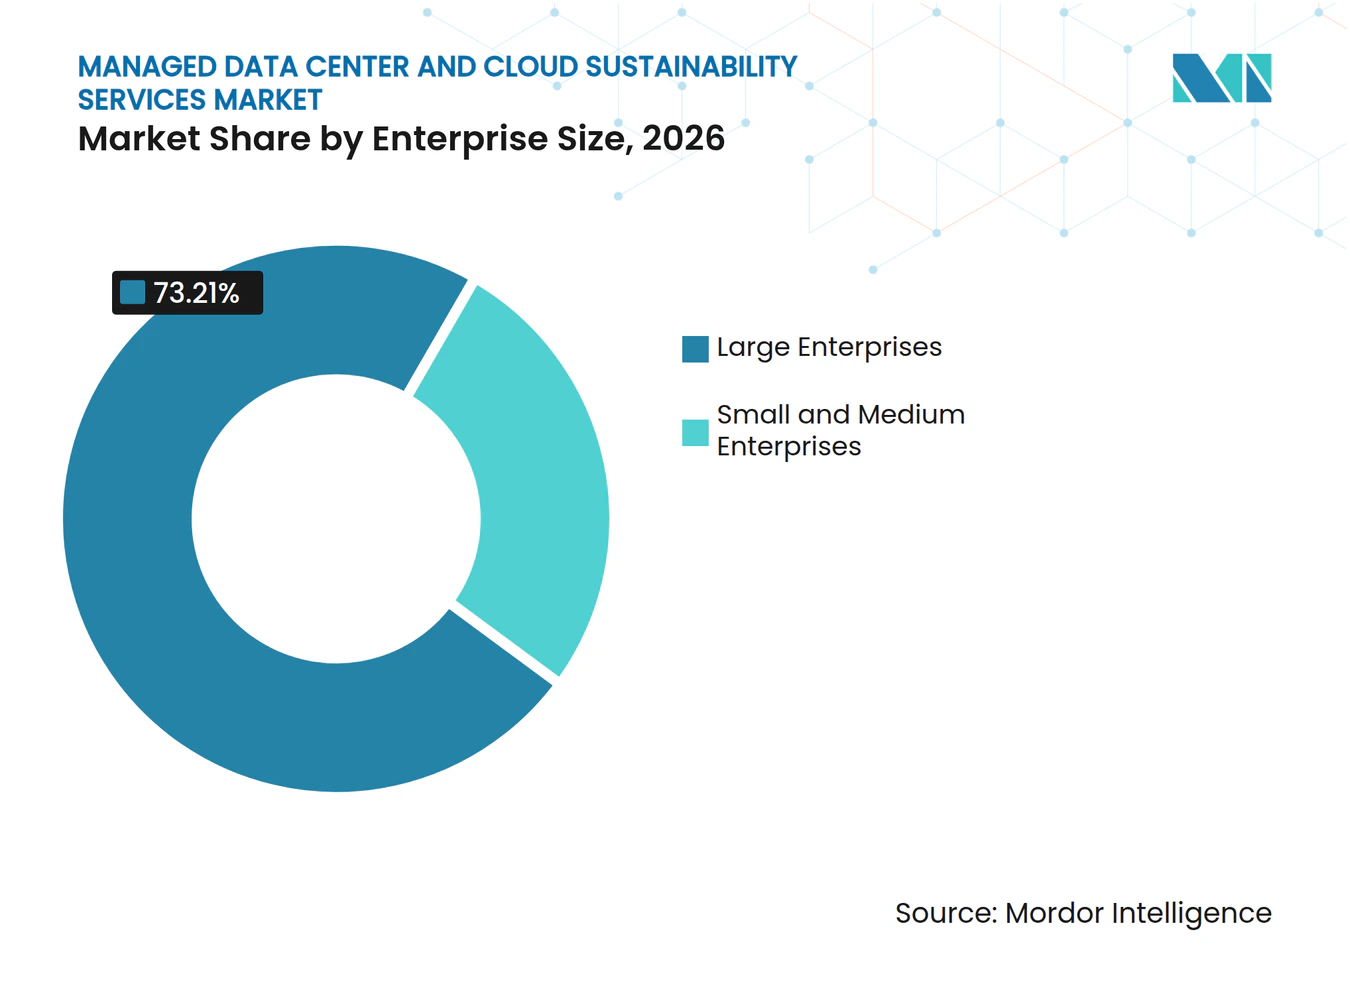
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Umsatzanteil von 73,21%, während kleine und mittlere Unternehmen bis 2032 voraussichtlich mit einem CAGR von 17,49% wachsen werden.
- Nach Endnutzer hielt IT und Telekommunikation im Jahr 2026 einen Anteil von 33,61% am Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste, während BFSI bis 2032 voraussichtlich mit einem CAGR von 17,84% wachsen wird.
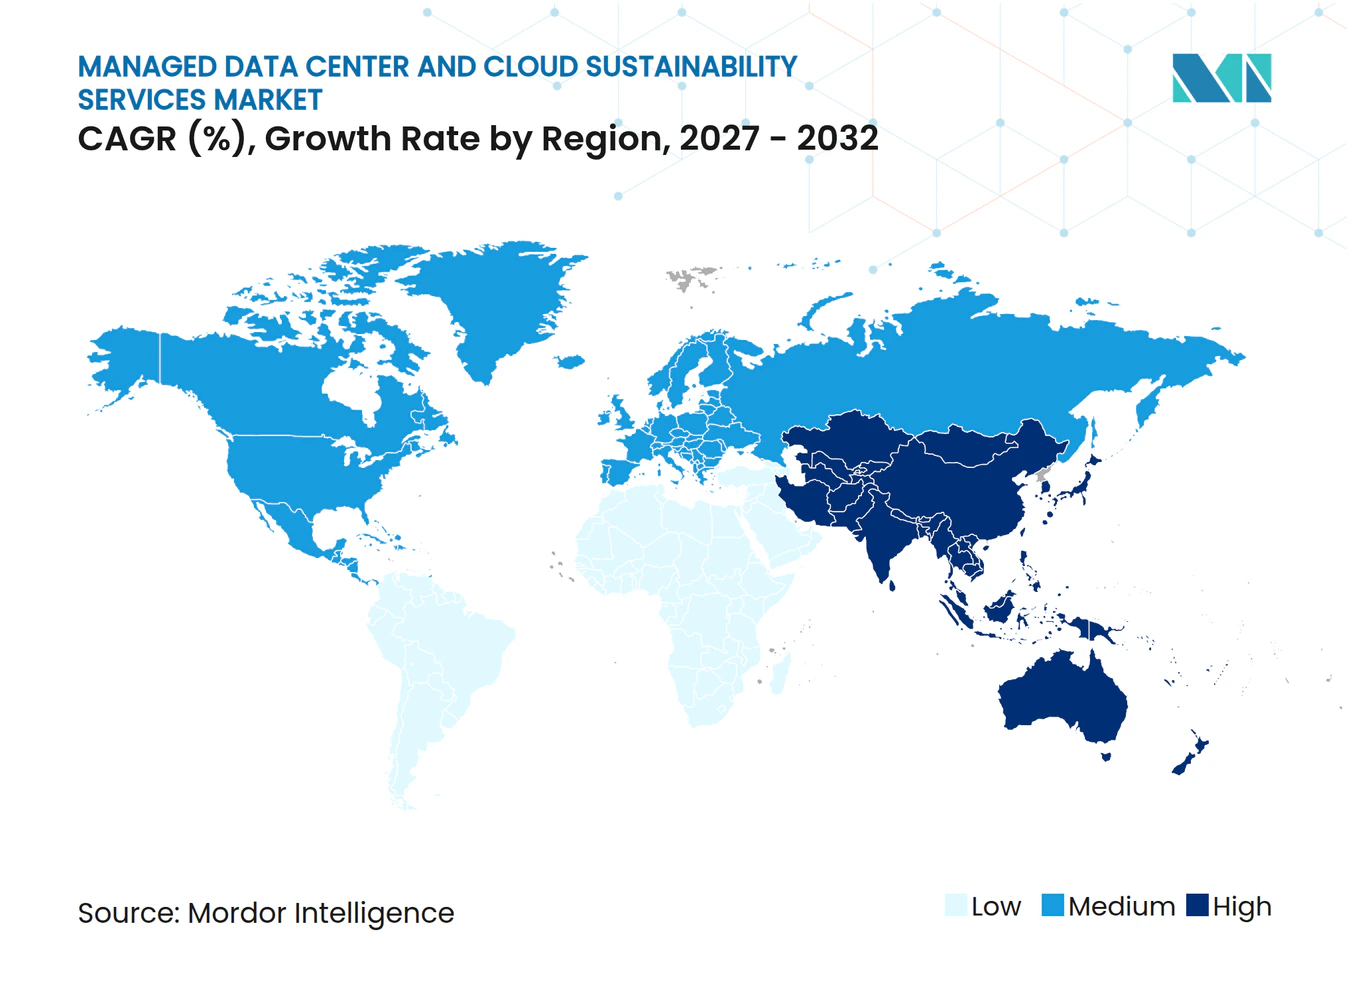
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 36,13% am Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einem CAGR von 18,09% wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| KI und Hochleistungsrechnen steigern die Nachfrage nach Nachhaltigkeitsoptimierung | +3.5% | Global, am stärksten in Nordamerika und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Verbindliche Energie- und Nachhaltigkeitsberichtspflichten | +2.8% | Europa, China und Nordamerika | Mittelfristig (2–4 Jahre) |
| Steigende Stromkosten für Rechenzentren und Netzengpässe | +2.2% | Nordamerika und asiatisch-pazifischer Raum als Kern, mit Ausstrahlungseffekten auf Europa | Kurzfristig (≤ 2 Jahre) |
| Cloud-Migration und Hyperscale-Skaleneffekte verbessern die Ressourceneffizienz | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Kohlenstofftransparenz auf Workload-Ebene ermöglicht FinOps- und GreenOps-Beschaffung | +1.4% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| KI-bewusstes Kühlen und dynamische Workload-Platzierung schaffen neue Einnahmen aus verwalteten Diensten | +1.2% | Nordamerika, Europa und asiatisch-pazifischer Raum als Kern | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
KI und Hochleistungsrechnen steigern die Nachfrage nach Nachhaltigkeitsoptimierung
KI-Workloads erhöhen den Stromverbrauch, den Wasserbedarf und die Bedenken hinsichtlich des eingebetteten Kohlenstoffs in der gesamten Infrastruktur-Lieferkette. Der globale Stromverbrauch von Rechenzentren stieg 2025 um 17%, deutlich über dem Anstieg des Gesamtstromverbrauchs von 3%. Herkömmliche Strom- und Wärmemanagementpraktiken wurden für Server-Racks mit 8–10 kW ausgelegt und sind daher nicht geeignet, die anhaltende Leistungsdichte, die Kühlanforderungen und die Echtzeit-Betriebsänderungen dichter KI-Cluster zu bewältigen. Diese Anlagen erfordern Flüssigkühlung und Echtzeit-Wärmemanagement, da die Rack-Dichte steigt, und Kunden benötigen praktische Möglichkeiten, um zu messen, ob diese Systeme die erwartete Leistung erbringen. Der Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste profitiert davon, weil viele Betreiber nicht über ausreichend internes Personal für eine kontinuierliche Optimierung der Bereiche Strom, Kühlung, Wasser und Berichterstattung verfügen. Die IEA stellt außerdem fest, dass KI-Anwendungen die Energiekosten in energieintensiven Sektoren um 3–10 Prozentpunkte senken könnten, was den Einsatz KI-bewusster Dienste unterstützt, bei denen Einsparungen die Servicegebühren ausgleichen können und bei denen betriebliche Verbesserungen eine direkte finanzielle Begründung haben.
Verbindliche Energie- und Nachhaltigkeitsberichtspflichten
Berichtspflichten entwickeln sich von freiwilligen Verpflichtungen hin zu durchsetzbaren Betriebsanforderungen. Die Energieeffizienzrichtlinie der Europäischen Union verpflichtet qualifizierende Rechenzentrumsbetreiber zur Meldung jährlicher Kennzahlen, darunter PUE, WUE, Nutzung erneuerbarer Energien und Abwärmenutzung. Der europische Berichtsprozess erfordert Daten, die viele Anlagen nicht auf konsistente Weise erfassen, insbesondere dort, wo Gebäudesysteme und IT-Systeme separat installiert wurden und unterschiedliche Methoden verwenden. China hat Rechenzentren ebenfalls in prioritäre energieverbrauchende Sektoren eingestuft und verlangt PUE-Überwachung sowie kohlenstoffbezogene Buchführung. Das im September 2026 eingeführte Programm für grünes Rechnen fügte dem Bewertungsrahmen Kennzahlen zur Kohlenstoffeffektivität, zum Wasserverbrauch und zur Effizienz von Rechenressourcen hinzu.[1] Der Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste wird durch die Lücke zwischen den erforderlichen Offenlegungen und den Daten gestützt, die Betreiber aus bestehenden Systemen erzeugen können, da Anbieter Messung, Berichterstattung und laufende Betriebsunterstützung in einem einzigen Dienst zusammenführen können.
Steigende Stromkosten für Rechenzentren und Netzengpässe
Die Netzverfügbarkeit schränkt die neue Rechenzentrums-Kapazität an mehreren Standorten ein. Die IEA erwartet, dass der globale Stromverbrauch von Rechenzentren bis 2030 auf das Doppelte ansteigen wird. Eine von Fachleuten begutachtete Studie ergab, dass der US-amerikanische Rechenzentrumsbedarf die Kohlendioxidemissionen des Stromsektors bis 2030 um bis zu 28% erhöhen und die nachfragegewichteten Strompreise in Engpassgebieten um bis zu 29% steigern könnte. Im Jahr 2025 verhängte die Ypsilanti Community Utilities Authority ein 12-monatiges Moratorium für neue Wasseranschlüsse von Rechenzentren. Diese Belastungen machen einen niedrigeren PUE, eine geringere Wasserintensität und netzreaktive Betriebsweisen für Projektgenehmigungen wichtiger, insbesondere dort, wo Betreiber öffentliche Bedenken neben technischen Anforderungen berücksichtigen müssen. Der Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste hat eine klare Rolle, wo Betreiber nachweisen müssen, dass neue und bestehende Standorte die Ressourcenbelastung reduzieren, auf Netzbedingungen reagieren und einen dokumentierten Nachweis der Betriebsleistung aufrechterhalten können.
Cloud-Migration und Hyperscale-Skaleneffekte verbessern die Ressourceneffizienz
Die Cloud-Migration konzentriert Workloads in größeren Anlagen, in denen betriebliche Verbesserungen auf mehr Kapazität angewendet werden können. Google meldete für seine Rechenzentrums-Flotte im Jahr 2025 einen durchschnittlichen PUE von 1,09. Microsoft berichtete, dass energiesparende Server-Zustände den Energieverbrauch bei fast 2 Millionen Servern um bis zu 35% reduzierten.[2] Diese Betriebskennzahlen legen praktische Ziele für Anbieter fest, die Unternehmens-Workloads in gemeinsamer Infrastruktur betreuen, und zeigen gleichzeitig, warum Kunden von Dienstleistern erwarten, messbare Leistungsgewinne zu identifizieren und aufrechtzuerhalten. Mieter profitieren von der Hyperscale-Effizienz, müssen aber dennoch Scope-2- und Scope-3-Emissionen über Cloud-Dienste hinweg berücksichtigen. Der Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste kann diesen Bedarf durch Berichterstattung und Optimierungsunterstützung auf Mieterebene decken, die die Leistung gemeinsamer Infrastruktur mit den Informationen verknüpft, die einzelne Kunden für ihre eigenen Offenlegungen benötigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Vorabkosten und lange Amortisationszeiten bei Nachrüstprojekten | -2.4% | Global, am stärksten in Nordamerika und Europa mit veralteter Infrastruktur | Mittelfristig (2–4 Jahre) |
| Datenlücken und Interoperabilitätsprobleme in veralteten Anlagen | -1.8% | Global, am stärksten in Unternehmens- und Colocation-Rechenzentren | Langfristig (≥ 4 Jahre) |
| Regulatorische Fragmentierung und Datenlokalisierungsbeschränkungen | -1.2% | Europa, asiatisch-pazifischer Raum und Naher Osten | Mittelfristig (2–4 Jahre) |
| Wasser-, Netz- und Gemeinschaftskompromisse begrenzen die kohlenstoffarme Expansion | -0.9% | Nordamerika, asiatisch-pazifischer Raum und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Vorabkosten und lange Amortisationszeiten bei Nachrüstprojekten
Die Vorabkosten einer Nachhaltigkeitsnachrüstung können Entscheidungen in veralteten Anlagen verzögern. Schneider Electric berichtete, dass 36% der US-amerikanischen Rechenzentren älter als 10 Jahre sind und keine anlagenweiten proaktiven Asset-Management-Strategien aufweisen.[3] Nachrüstungen zur Wärmeeffizienz können Amortisationszeiten von 8–12 Jahren haben, was für Betreiber, die Anlagenaufrüstungen finanzieren müssen und gleichzeitig Verfügbarkeitsverpflichtungen erfüllen müssen, schwierige Investitionsentscheidungen schaffen kann. Große Hyperscale- und Colocation-Betreiber können Servicekosten auf eine größere Kapazität verteilen, während mittelständische Unternehmen höhere Kosten pro Standort im Verhältnis zu den erwarteten Einsparungen tragen und möglicherweise weniger Möglichkeiten haben, die Investition zu verteilen. Dieser Unterschied begrenzt die Akzeptanz bei Betreibern mit weniger Anlagen, weniger verfügbarem Kapital und geringerer Fähigkeit, eine lange Amortisationszeit zu überbrücken. Der Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste bleibt für diese Betreiber weniger zugänglich, wenn eine verbrauchsbasierte Preisgestaltung die Lücke zwischen den anfänglichen Servicekosten und den Einsparungen, die kleinere Standorte erzielen können, nicht schließt.
Datenlücken und Interoperabilitätsprobleme in veralteten Anlagen
Verwaltete Dienste sind auf granulare Betriebsdaten aus Anlagen- und IT-Systemen angewiesen. Veraltete Standorte verwenden häufig separate Gebäudemanagementsysteme, Stromverteilungsanlagen und IT-Überwachungstools, die keine Daten einfach austauschen oder eine einheitliche Ansicht des Ressourcenverbrauchs bieten. Die Europäische Kommission stellte Methodeninkonsistenzen in den Erstjahreseinreichungen der Betreiber in die Berichtsdatenbank der Energieeffizienzrichtlinie fest. Diese Inkonsistenzen erschweren die Erstellung vergleichbarer Nachhaltigkeitsberichte, die Festlegung einer zuverlässigen Ausgangsbasis und die Identifizierung der betrieblichen Prioritäten, die zuerst angegangen werden müssen. Hybride Umgebungen erhöhen die Komplexität, da Cloud-Anbieter möglicherweise unterschiedliche Emissionsfaktor-Jahrgänge und Scope-Grenzen verwenden, während Kunden dennoch eine konsolidierte Ansicht benötigen. Der daraus resultierende Implementierungsaufwand kann Bereitstellungspläne um 6–18 Monate verlängern und den Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste verlangsamen, da Anbieter Datenlücken schließen müssen, bevor sie eine kontinuierliche Optimierung liefern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsangebot:
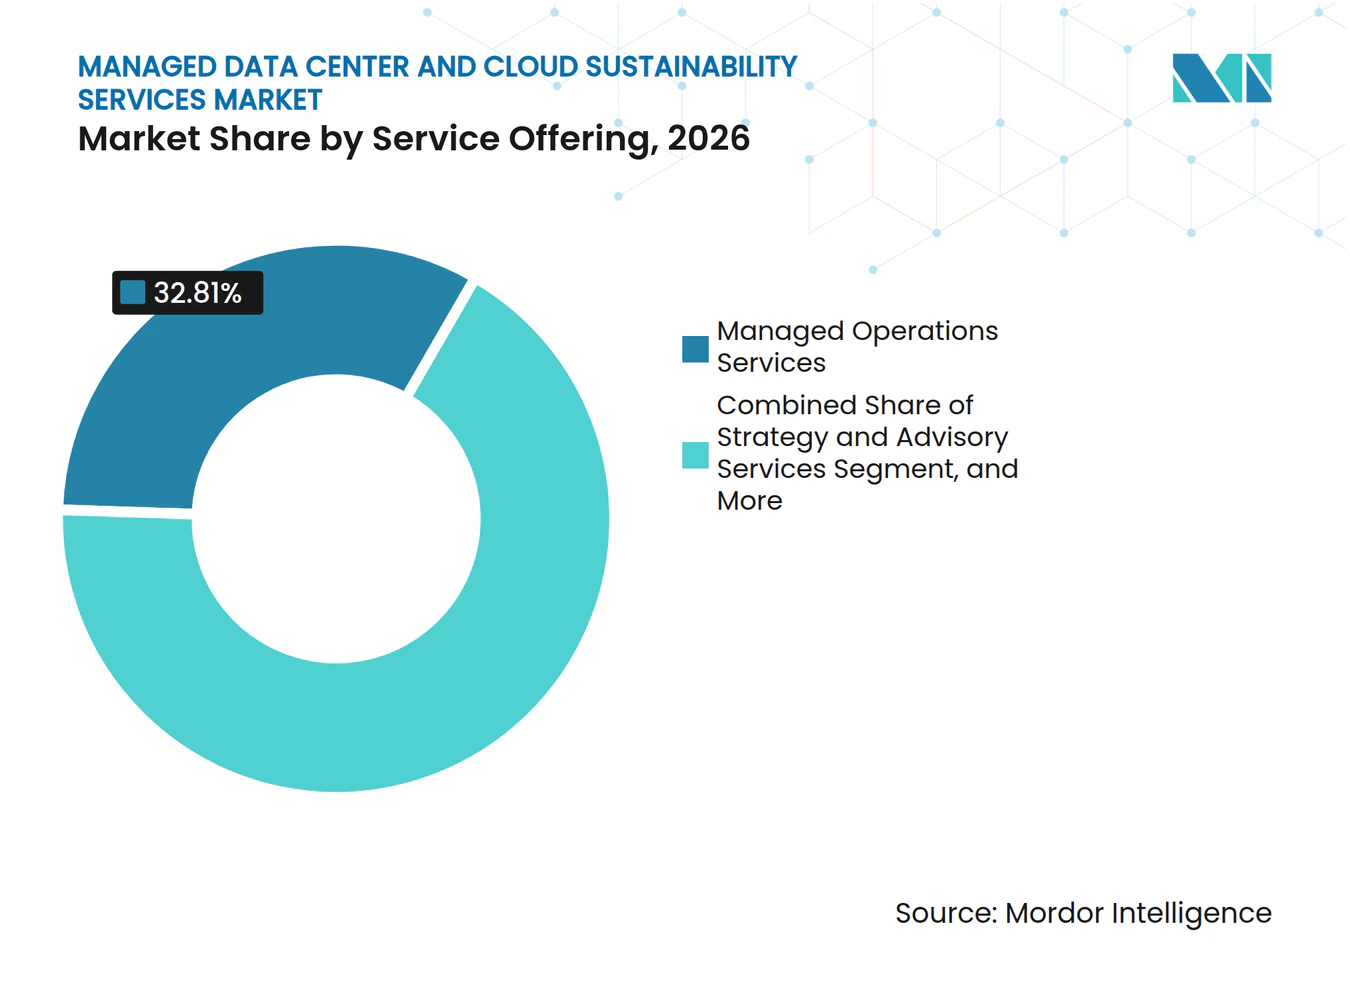
Verwaltete Betriebsdienste stützen den kurzfristigen UmsatzVerwaltete Betriebsdienste hielten im Jahr 2026 einen Anteil von 32,81% an der Marktgröße für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste. Das Segment umfasst kontinuierliche Energieüberwachung, dynamische Lastoptimierung und Rund-um-die-Uhr-Berichterstattung über die Nachhaltigkeitsleistung aller Anlagensysteme. Langfristige Anlagenverwaltungsverträge stützen diese Position, da Betreiber bestehende Vereinbarungen um Nachhaltigkeitskennzahlen erweitern können, anstatt für jede Anforderung separate Beschaffungsverfahren einzuleiten. Diese Struktur hält denselben Betriebspartner in die Überwachung, Eskalation, Leistungsberichterstattung und die routinemäßigen Anpassungen eingebunden, die zur Aufrechterhaltung der Effizienz erforderlich sind. Sie bietet Kunden auch einen klareren Weg, den Anlagenbetrieb mit Nachhaltigkeitsverpflichtungen zu verbinden, die regelmäßige und zuverlässige Daten erfordern.
Strategie- und Beratungsdienste helfen Betreibern, Berichtspflichten zu interpretieren, Lücken in aktuellen Praktiken zu identifizieren und zu entscheiden, wie sie reagieren sollen. Analyse- und Erkenntnisdienste entwickeln sich zu Entscheidungsunterstützungstools, die die Kohlenstoffbilanzierung mit FinOps-Workflows verbinden und es ermöglichen, Betriebs- und Finanzdaten gemeinsam zu überprüfen. Sicherungs- und Verifizierungsdienste werden relevanter, wenn Kunden Unterstützung durch Dritte für Nachhaltigkeitsansprüche oder Compliance-Einreichungen benötigen. Implementierungs- und Transformationsdienste sollen bis 2032 mit einem CAGR von 16,33% wachsen, angetrieben durch den Bau von KI-Rechenzentren und Legacy-Nachrüstprogramme, deren Roadmaps nach 2025 in die Umsetzungsphase übergegangen sind. Die Branche für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste ist auf Anbieter angewiesen, die diese Pläne in messbare betriebliche Verbesserungen umsetzen können, anstatt lediglich Berichte zu erstellen. Diese Mischung bietet Kunden Unterstützung von der ersten Planung bis zur Betriebsphase, während die Ergebnisverantwortung an dieselbe Dienstleistungsbeziehung gebunden bleibt.



Nach Nachhaltigkeitsschwerpunkt:
Energiemanagement führt, während Kühlungsmanagement aufholtEnergiemanagement hielt im Jahr 2026 einen Nachfrageanteil von 36,52%. Das Segment stützt sich auf etablierte Praktiken zur PUE-Verbesserung, Stromüberwachung und Beschaffung erneuerbarer Energien. Es profitiert von einer Anbieterbasis, die seit vielen Jahren das Energiemanagement von Anlagen unterstützt, sowie von Leistungskennzahlen, die Kunden bereits kennen. Standardisierte Kennzahlen machen energiebezogene Dienste einfacher zu definieren, zu vergleichen und zu bewerten als neuere Bereiche der Nachhaltigkeitsunterstützung. Der Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste behandelt Energiemanagement weiterhin als zentralen Betriebsschwerpunkt, da der Stromverbrauch direkt mit den Anlagenkosten und den Berichtspflichten verbunden ist.
Kühlungsmanagement soll bis 2032 mit einem CAGR von 17,10% wachsen, da flüssiggekühlte KI-Systeme immer häufiger werden. Vertiv stellte 2025 ein globales Portfolio für Flüssigkühlungsdienste vor, und Ecolab stärkte im November 2025 sein Programm für Kühlung als Dienstleistung. Diese Schritte spiegeln die Notwendigkeit wider, Kühlmittelnetzwerke, thermische Bedingungen und Direkt-zu-Chip-Systeme zu verwalten, da KI-Workloads das Anlagendesign verändern. Kohlenstoff- und Emissionsmanagement gewinnt an Bedeutung, da Scope-3-Anforderungen IT-Lieferketten erreichen. Wasserverantwortung hat in wasserknappen Regionen, darunter die Vereinigten Arabischen Emirate, Malaysia und aride Gebiete Nordamerikas, größere Relevanz. Kreislaufwirtschaft und Abfallmanagement werden durch europäische Ökodesign-Anforderungen für Unternehmensserver unterstützt, während Lieferkettendienstleistungen den eingebetteten Kohlenstoff im Bauwesen adressieren. Zusammen erweitern diese Dienste den Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste über seinen langjährigen Fokus auf den Stromverbrauch hinaus.
Nach Servicemodell:
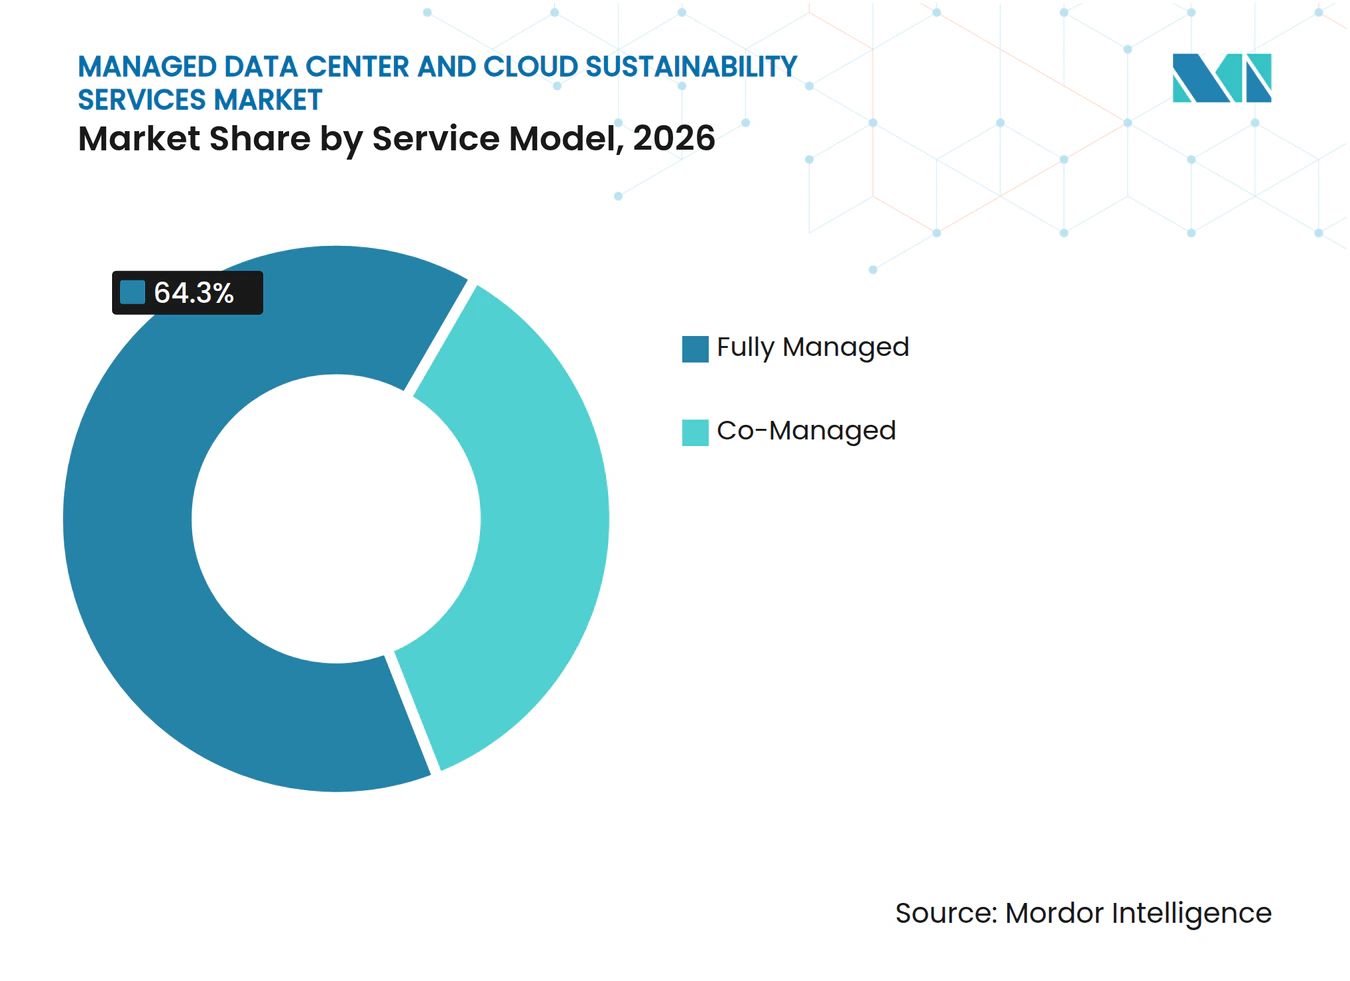
Vollständig verwaltete Dienste führen, während gemeinsam verwaltete Dienste an Boden gewinnenVollständig verwaltete Dienste hielten im Jahr 2026 einen Nachfrageanteil von 64,30%. Bei diesem Modell übernimmt der Anbieter die Verantwortung für die Energiebeschaffung, die Kohlenstoffberichterstattung, die Compliance-Einreichungen und die betriebliche Koordination, die zu deren Unterstützung erforderlich ist. Die Vereinbarung passt zu börsennotierten Betreibern, die einen Anbieter für die Verantwortung für wichtige Nachhaltigkeitsaufgaben und die in Offenlegungen verwendeten Informationen wünschen. Sie bietet Kunden auch eine integrierte Dienstleistungsstruktur, da die Berichtspflichten in den Bereichen Energie, Wasser und Emissionsdaten anspruchsvoller werden. Diese Übertragung der Verantwortung ist ein zentraler Grund, warum vollständig verwaltete Vereinbarungen das führende Servicemodell im Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste bleiben.
Gemeinsam verwaltete Dienste sollen bis 2032 mit einem CAGR von 16,78% wachsen. Sie ermöglichen es Organisationen, die strategische Aufsicht, die interne Kontrolle und den Zugang zu Betriebsdaten beizubehalten, während externe Teams mit der Ausführung beauftragt werden. Dieses Modell ist besonders relevant für BFSI-Organisationen, deren interne Prüffunktionen eine direkte Einsicht in die Daten hinter Leistungsansprüchen erfordern. FinOps und GreenOps verwenden verwandte zugrunde liegende Informationen, was es Organisationen mit etablierten Cloud-Kostenpraktiken ermöglicht, dasselbe Framework auf die Kohlenstoffverfolgung auszuweiten.[4] Anbieter können Analysen, Messmethoden und Betriebsunterstützung bereitstellen, während interne Teams die Entscheidungshoheit behalten. Diese Aufgabenteilung bietet eine praktische Option für Kunden, die externe Fähigkeiten benötigen, aber nicht bereit sind, die gesamte Verantwortung an einen Anbieter zu übertragen.

Nach Rechenzentrumstyp:
Hyperscale- und Cloud-Anlagen führen die Nachfrage anHyperscale- und Cloud-Rechenzentren hielten im Jahr 2026 einen Marktanteil von 42,18% am Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste. Sie sollen bis 2032 auch mit einem CAGR von 17,22% wachsen. Ihre Größe konzentriert ein großes Volumen an Rechenleistung, Kühlung, Strom und Berichtsaktivitäten in gemeinsamer Infrastruktur, was ein kontinuierliches Management wertvoller macht. Diese Konzentration schafft ein starkes Argument für verwaltete Nachhaltigkeitsdienste, da eine einzige betriebliche Verbesserung eine erhebliche Kapazitätsmenge beeinflussen kann. Sie stellt auch große Anlagen in den Mittelpunkt der Nachfrage nach Ressourceneffizienz, prüfbaren Leistungsdaten und Diensten, die über komplexe Liegenschaften hinweg betrieben werden können.
Eine PUE-Verbesserung von 1% auf einem 500-MW-Campus kann jährliche Energieeinsparungen in Höhe von Hunderten von Millionen USD schaffen. Dies macht die Servicekosten im Vergleich zum potenziellen Wert anhaltender Effizienzgewinne gering und unterstützt längerfristige Betriebsvereinbarungen. Colocation-Anlagen bleiben ebenfalls wichtig, da Unternehmenskunden für Scope-2- und Scope-3-Berichte Transparenz über gemietete Infrastruktur benötigen. Unternehmensrechenzentren stehen unter zunehmendem Druck, eine Leistung nachzuweisen, die mit Cloud-Alternativen vergleichbar ist. Edge- und Micro-Rechenzentren fügen Herausforderungen bei der Fernüberwachung und der variablen Netzqualität hinzu, was eine Rolle für zentral bereitgestellte Anomalieerkennung und verwaltete Betriebsdienste schafft. Der Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste benötigt daher Bereitstellungsmodelle, die zentralisierte Campusse und verteilte Standorte bedienen können, ohne die Datenkonsistenz zu verlieren.
Nach Unternehmensgröße:
Großunternehmen verankern die Nachfrage, während KMU beschleunigenGroßunternehmen hielten im Jahr 2026 einen Nachfrageanteil von 73,21%. Ihr Energieverbrauch und ihre direkte Exposition gegenüber Nachhaltigkeitsoffenlegungspflichten unterstützen höhere Ausgaben für verwaltete Dienste. Diese Kunden nutzen Dienste sowohl für Compliance als auch für das Kostenmanagement, insbesondere wenn der Anlagenbetrieb auf mehrere Standorte verteilt ist oder große Energielasten umfasst. Sie neigen auch dazu, komplexere Systeme zu betreiben, die eine kontinuierliche Messung, Berichterstattung und Koordination zwischen Anlagen-, IT-, Finanz- und Risikoteams erfordern. Großunternehmen bleiben daher die Hauptquelle der aktuellen Nachfrage im Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste.
Kleine und mittlere Unternehmen sollen bis 2032 mit einem CAGR von 17,49% wachsen. Viele kleinere Organisationen erfüllen selbst keine Berichtsschwellenwerte, sodass ihre Kaufentscheidungen häufig durch Kunden- und Lieferantenanforderungen geprägt werden. Große Unternehmen und Hyperscaler beziehen Nachhaltigkeitskriterien zunehmend in die Lieferantenauswahl ein, was einen Nachfragepfad schafft, der sich von der direkten regulatorischen Compliance unterscheidet. Dieses Muster kann kleinere Betreiber in verwaltete Dienstprogramme einbeziehen, auch wenn sie über begrenztes internes Nachhaltigkeitspersonal verfügen. Anbieter, die modulare und ergebnisorientierte Pakete anbieten, können diese Gruppe bedienen, ohne die für große Anlagen verwendete Kostenstruktur aufzuzwingen. Die Chance hängt davon ab, ob Anbieter Überwachungs-, Berichterstattungs- und Verbesserungsdienste in Formen verpacken können, die kleinere Organisationen übernehmen können.
Nach Endnutzer:
IT und Telekommunikation führen, während BFSI beschleunigtIT und Telekommunikation hielten im Jahr 2026 einen Nachfrageanteil von 33,61%. Diese Betreiber besitzen oder verwalten einen großen Teil der Rechenzentrums-Infrastruktur, die mit Stromkosten, Kohlenstoffberichterstattung und betrieblichen Optimierungsanforderungen konfrontiert ist. Ihre Anlagen erfordern Unterstützung in den Bereichen Energie, Kühlung, Emissionen und Leistungsmanagement, da sie die Dienstleistungszuverlässigkeit aufrechterhalten müssen und gleichzeitig auf Ressourcenengpässe reagieren. Ihre Rolle als Kerninfrastruktureigentümer verleiht dieser Gruppe eine führende Position in der Nachfrage und schafft einen Bedarf an langfristigen Betriebsbeziehungen. Der Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste stützt sich weiterhin auf diese Gruppe für wiederkehrende Verträge, die technische Betriebsabläufe mit Nachhaltigkeitsleistung verbinden.
BFSI soll bis 2032 mit einem CAGR von 17,84% wachsen. Klimarisiken werden für Kapitaladäquanzrahmen immer relevanter, und Banken benötigen ESG-Daten in zentralen IT-Systemen wie Kreditgenehmigungen und Risikomodellen. Betreiber im Gesundheitswesen und in den Biowissenschaften müssen Datensouveränität neben Nachhaltigkeitsanforderungen berücksichtigen, was einen doppelten Compliance-Bedarf schafft. Regierungs- und Verteidigungsorganisationen benötigen weiterhin On-Premises-Dienste aufgrund von Datenlokalisierungsanforderungen und ihrer Betriebsumgebungen. Fertigungs-, Einzel- und E-Commerce- sowie Energie- und Versorgungsunternehmen erhöhen die Akzeptanz, da Scope-3-Berichte nachgelagerte IT-Infrastrukturemissionen erreichen. Die Vielfalt der Endnutzerbedürfnisse bedeutet, dass Anbieter ihre Betriebsunterstützung an sektorspezifische Governance-Anforderungen anpassen müssen, ohne den Kernfokus auf Ressourceneffizienz und zuverlässige Daten zu ändern.
Geografische Analyse
Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste in Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 36,13 % am Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste. Die Region profitiert von dichten Hyperscale-Campussen, Corporate-Governance-Praktiken, die die Nachhaltigkeitsverantwortung auf Vorstandsebene verankern, sowie einer großen installierten Basis, die bessere Energie- und Wasserleistungsdaten benötigt. Die Vereinigten Staaten sind der wichtigste nationale Markt, wo Verpflichtungen zu erneuerbaren Energien und Portfoliostandards die Energieeffizienz belohnen, während Kanada von Wasserkraftressourcen und kühleren klimatischen Bedingungen profitiert, die den Kühlbedarf reduzieren können. Die IEA hat finanzielle und technische Hürden für die Vor-Ort-Erzeugung in KI-Rechenzentren identifiziert, und Netzanschluss-Verzögerungen erhöhen den Wert der nachfrageseitigen Optimierung, die die Belastung überlasteter Systeme verringern kann.
Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 18,09 % wachsen. China verfügte Ende 2025 über mehr als 13,73 Millionen Standardracks, und der Stromverbrauch von Rechenzentren erreichte 170 Milliarden kWh, was 1,6 % des nationalen Stromverbrauchs entspricht. Das im September 2026 eingeführte Programm schreibt Leistungskennzahlen für Kohlenstoffeffizienz, Wasserverbrauch, Recheneffizienz und PUE vor und schafft damit einen formalen Bedarf an zuverlässigen Betriebsinformationen und wiederkehrendem Leistungsmanagement. Tencent berichtete, dass der Anteil des Grünstroms in den eigenen Rechenzentren im Jahr 2025 82,9 % erreichte, was das Ausmaß des Wandels hin zur Beschaffung erneuerbarer Energien verdeutlicht.[5] Indien zieht bedeutende Hyperscale-Investitionen an, während Malaysias Einschränkungen bei der Wasserfreigabe die Nachfrage nach Kreislaufkühlungsmanagement und Dienstleistungen stärken, die die Ressourcenleistung für lokale Interessengruppen dokumentieren.
Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste in EMEA
Europa verfügt über das strengste regulatorische Umfeld, wobei Deutschland, das Vereinigte Königreich, Frankreich und Italien die größten nationalen Märkte sind. Das geplante Cloud- und KI-Entwicklungsgesetz soll die öffentliche Förderung neuer Kapazitäten an nachgewiesene Energieeffizienz und Kreislaufwirtschaftsleistung knüpfen, was den Bedarf am Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste nach dokumentierten Betriebsergebnissen verstärkt. Der Nahe Osten baut seine Kapazitäten aus, wobei die regionale Kapazität voraussichtlich von 1 GW im Jahr 2025 auf 3,3 GW innerhalb von 5 Jahren ansteigen wird. DataVolt und Jacobs haben einen Campus für erneuerbare KI in NEOMs Oxagon vorangetrieben, unterstützt durch eine anfängliche Investition von 5,0 Milliarden USD, und das Projekt vereint Energie-, Umwelt- und technische Aspekte in einem einzigen Anlagenplan. Afrika befindet sich noch in einem früheren Entwicklungsstadium, angeführt von Südafrika und Nigeria, da digitale Investitionen die Infrastrukturbasis für eine künftige Nachfrage nach verwalteten Diensten aufbauen.
Wettbewerbslandschaft
Marktkonzentration
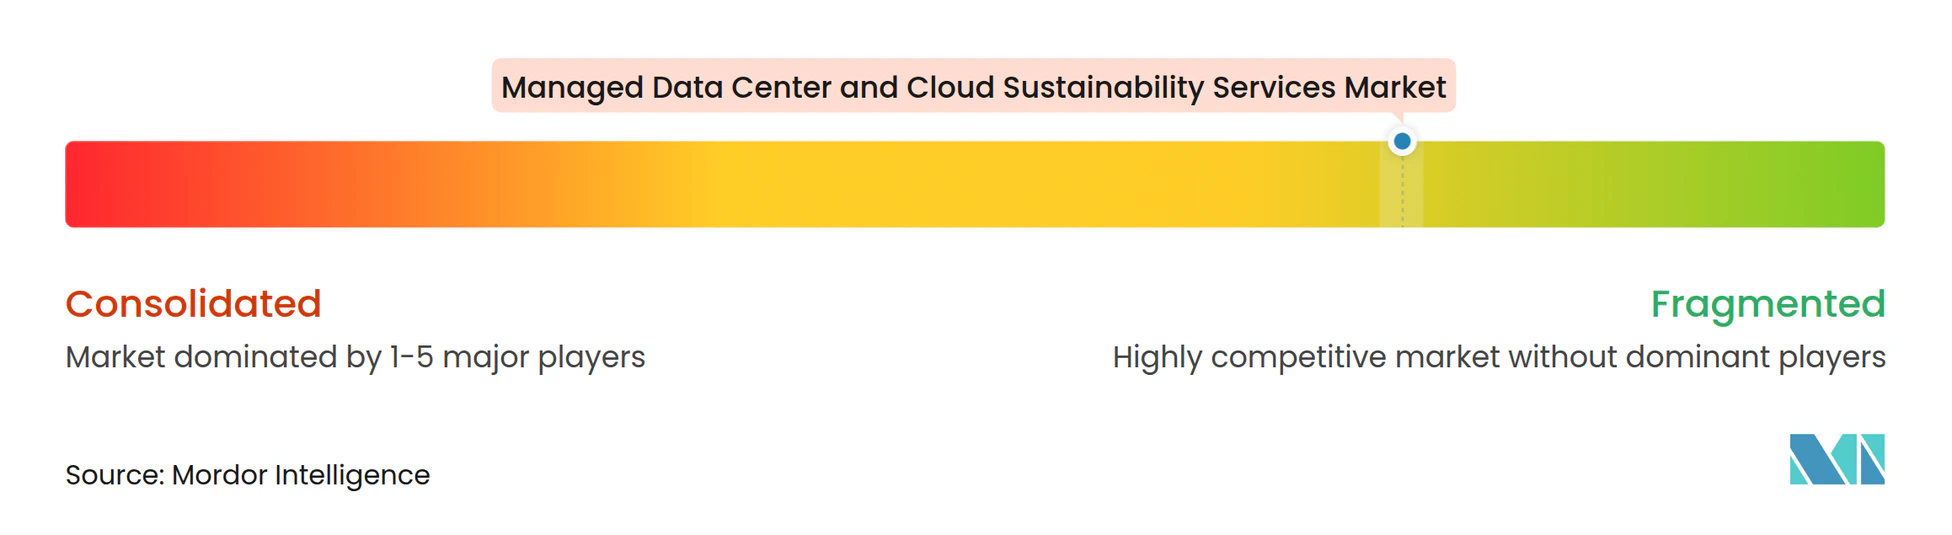
Der Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste ist fragmentiert. Hyperscale-Cloud-Anbieter haben einen eingebetteten Vorteil, da Kunden bereits ihre Plattformen nutzen, während spezialisierte Anbieter und Industrietechnologieunternehmen um einzelne Dienstleistungsaufträge und längere Betriebsverträge konkurrieren. Hardware-Portfolios geben Infrastrukturunternehmen einen Einstieg in verwaltete Dienste, da installierte Geräte zu wiederkehrenden Supportvereinbarungen, Wartungsbedarf und dauerhaftem Zugang zu Betriebsdaten führen können. Diese Struktur bedeutet, dass Anbieter durch technische Kompetenz, Datenzugang, Dienstleistungsintegration und die Fähigkeit konkurrieren, Kunden von der Gerätebereitstellung bis zum laufenden Leistungsmanagement zu unterstützen.
Schneider Electric unterzeichnete im November 2025 eine Lieferkapazitätsvereinbarung im Wert von 1,9 Milliarden USD mit Switch und startete im April 2025 EcoConsult für Rechenzentren. Ecolab stärkte im November 2025 sein Programm für Kühlung als Dienstleistung, um die Kühlmittelüberwachung mit dem Flüssigkühlungsmanagement zu verknüpfen. Diese Schritte zeigen, wie Unternehmen Geräte und Betriebsunterstützung kombinieren, und sie zeigen, dass Kühlkompetenz wichtiger wird, da KI-Systeme die thermische Komplexität erhöhen. Der Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste bietet Unternehmen die Möglichkeit, diese Fähigkeiten in wiederkehrenden Dienstleistungsvereinbarungen statt in einmaligen Gerätetransaktionen einzusetzen.
FinOps und GreenOps konvergieren, da Anbieter mehrjährige Betriebsbeziehungen anstreben, die auf gemeinsamen Kosten- und Kohlenstoffdaten aufgebaut sind. ISO-14064-Kohlenstoffbilanzierung und ISO-50001-Energiemanagement-Compliance werden in der Unternehmens- und BFSI-Beschaffung zunehmend relevant, da Kunden konsistente Informationen benötigen, die einer Prüfung standhalten können. Flüssigkeitsmanagementunternehmen wie Ecolab und Dow treten in die Wertschöpfungskette ein, da Flüssigkühlung neue Anforderungen an Kühlmittelüberwachung, -behandlung und Betriebsaufsicht schafft. KI-native Plattformen bieten Kohlenstoffdaten auf Workload-Ebene über Programmierschnittstellen an und konkurrieren um Analyseeinnahmen, manchmal ohne das infrastruktureingebettete Modell traditioneller Anbieter. Der Mittelstand bleibt eine Lücke, da kleinere Betreiber häufig keinen Zugang zu Hyperscaler-nativen Tools oder Supportmodellen haben, die für große Standorte konzipiert sind.
Branchenführer im Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste
-
Schneider Electric SE
-
Amazon Web Services, Inc.
-
Microsoft Corporation
-
Vertiv Holdings Co
-
Siemens AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste Unternehmen in diesem Bericht
- Schneider Electric SE
- Amazon Web Services, Inc.
- Microsoft Corporation
- Google LLC
- Vertiv Holdings Co
- Eaton Corporation plc
- International Business Machines Corporation
- Siemens AG
- ABB Ltd.
- Huawei Technologies Co., Ltd.
- Equinix, Inc.
- Digital Realty Trust, Inc.
- NTT DATA Corporation
- Capgemini SE
- Accenture plc
- Dell Technologies Inc.
- Cisco Systems, Inc.
- Johnson Controls International plc
- STULZ GmbH
- Rittal GmbH and Co. KG
- Munters Group AB
- Legrand SA
Neueste Industrielle Entwicklungen in Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste
- September 2026: Chinas Ministerium für Industrie und Informationstechnologie und die Nationale Entwicklungs- und Reformkommission starteten das Nationale Empfehlungsprogramm für grüne Rechenanlagen 2026 und aktualisierten die Bewertungskriterien um Kohlenstoffeffektivität, Wasserressourcennutzung und Rechenressourceneffizienz neben verbindlichen PUE-Anforderungen von 1,30 oder darunter, was eine installierte Basis von über 13,73 Millionen Standardracks abdeckt.
- September 2026: Die Zentrale Cyberspace-Angelegenheiten-Kommission Chinas veröffentlichte den Umsetzungsplan zur Förderung der digital-grünen Koordination und Transformation (2026–2030), der vorschreibt, dass der Verbrauch erneuerbarer Energie in Rechenanlagen bis 2030 mit den provinziellen Verantwortungsgewichtungen übereinstimmen muss, und die Recheninfrastruktur als nationale Kernpriorität für kohlenstoffarme Entwicklung ausweist.
- Juli 2026: NTT DATA und ENGIE schlossen eine strategische Partnerschaft zur Förderung der Dekarbonisierung, Energieresilienz und Nachhaltigkeit im globalen Rechenzentrumsbestand von NTT DATA. Angesichts des wachsenden Drucks auf Rechenzentrumsbetreiber, Kohlenstoff zu reduzieren, kombiniert die Vereinbarung ENGIEs Erfahrung in erneuerbaren Energien und kohlenstoffarmen Lösungen mit den Infrastruktur- und Technologiefähigkeiten von NTT DATA.
- Juni 2026: Sweep, ein AWS-ISV-Accelerate-Partner, hat eine umfassende Lösung zur Messung von Cloud-Emissionen eingeführt, die in den AWS-Nachhaltigkeitsdienst integriert ist, einem eigenständigen Emissionsberichtsdienst von Amazon Web Services (AWS). Diese Lösung ermöglicht es Unternehmenskunden, ihre Cloud-Emissionskennzahlen nahtlos in Sweeps Nachhaltigkeitsintelligenzplattform zu aggregieren und sie mit Scope-1-, Scope-2- und Scope-3-Betriebsdaten zu konsolidieren, um einen einheitlichen Unternehmensumweltüberblick zu bieten.
Globaler Berichtsumfang für den Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste
Verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste beziehen sich auf ausgelagerte IT-Governance- und Betriebslösungen, bei denen ein externer Spezialist die umfassende Verantwortung für die Prüfung, Überwachung, Optimierung und Transformation der Rechenzentrums- und Cloud-Infrastruktur eines Unternehmens übernimmt, um dessen ökologischen Fußabdruck zu minimieren.
Der Marktbericht für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste ist segmentiert nach Dienstleistungsangebot (Strategie- und Beratungsdienste, Implementierungs- und Transformationsdienste, verwaltete Betriebsdienste, Analyse- und Erkenntnisdienste sowie Sicherungs- und Verifizierungsunterstützung), Nachhaltigkeitsschwerpunkt (Energiemanagement, Kühlungsmanagement, Kohlenstoff- und Emissionsmanagement, Wasserverantwortung, Kreislaufwirtschaft und Abfallmanagement sowie Lieferketten- und Scope-3-Management), Servicemodell (vollständig verwaltet und gemeinsam verwaltet), Rechenzentrumstyp (Hyperscale- und Cloud-Rechenzentren, Colocation-Rechenzentren, Unternehmensrechenzentren sowie Edge- und Micro-Rechenzentren), Unternehmensgröße (Großunternehmen sowie kleine und mittlere Unternehmen), Endnutzer (IT und Telekommunikation, BFSI, Gesundheitswesen und Biowissenschaften, Regierung und Verteidigung, Energie und Versorgung, Fertigung, Einzel- und E-Commerce sowie sonstige Endnutzer) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Strategie- und Beratungsdienste |
| Implementierungs- und Transformationsdienste |
| Verwaltete Betriebsdienste |
| Analyse- und Erkenntnisdienste |
| Sicherungs- und Verifizierungsunterstützung |
| Energiemanagement |
| Kühlungsmanagement |
| Kohlenstoff- und Emissionsmanagement |
| Wasserverantwortung |
| Kreislaufwirtschaft und Abfallmanagement |
| Lieferketten- und Scope-3-Management |
| Vollständig verwaltet |
| Gemeinsam verwaltet |
| Hyperscale- und Cloud-Rechenzentren |
| Colocation-Rechenzentren |
| Unternehmensrechenzentren |
| Edge- und Micro-Rechenzentren |
| Großunternehmen |
| Kleine und mittlere Unternehmen |
| IT und Telekommunikation |
| BFSI |
| Gesundheitswesen und Biowissenschaften |
| Regierung und Verteidigung |
| Energie und Versorgung |
| Fertigung |
| Einzel- und E-Commerce |
| Sonstige Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Dienstleistungsangebot | Strategie- und Beratungsdienste | |
| Implementierungs- und Transformationsdienste | ||
| Verwaltete Betriebsdienste | ||
| Analyse- und Erkenntnisdienste | ||
| Sicherungs- und Verifizierungsunterstützung | ||
| Nach Nachhaltigkeitsschwerpunkt | Energiemanagement | |
| Kühlungsmanagement | ||
| Kohlenstoff- und Emissionsmanagement | ||
| Wasserverantwortung | ||
| Kreislaufwirtschaft und Abfallmanagement | ||
| Lieferketten- und Scope-3-Management | ||
| Nach Servicemodell | Vollständig verwaltet | |
| Gemeinsam verwaltet | ||
| Nach Rechenzentrumstyp | Hyperscale- und Cloud-Rechenzentren | |
| Colocation-Rechenzentren | ||
| Unternehmensrechenzentren | ||
| Edge- und Micro-Rechenzentren | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittlere Unternehmen | ||
| Nach Endnutzer | IT und Telekommunikation | |
| BFSI | ||
| Gesundheitswesen und Biowissenschaften | ||
| Regierung und Verteidigung | ||
| Energie und Versorgung | ||
| Fertigung | ||
| Einzel- und E-Commerce | ||
| Sonstige Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste?
Die Marktgröße für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste beträgt im Jahr 2026 16,47 Milliarden USD und soll bis 2032 einen Wert von 35,53 Milliarden USD erreichen, mit einem CAGR von 13,29% von 2027 bis 2032.
Was treibt die Nachfrage nach verwalteten Nachhaltigkeitsdiensten in Rechenzentren an?
Höhere KI-Leistungsdichte, prüfbare Nachhaltigkeitsberichtspflichten und Netzengpässe erhöhen die Nachfrage nach Energie-, Kühlungs- und Berichterstattungsunterstützung. Diese Faktoren machen kontinuierliche Messung und praktische betriebliche Verbesserungen für Anlagenbetreiber wichtiger. Sie erhöhen auch den Wert von Anbietern, die Anlagendaten, Betriebsunterstützung und Compliance-Berichterstattung in einer fortlaufenden Dienstleistungsbeziehung kombinieren können. Dieser Bedarf ist besonders deutlich, wo Anlagen unter engeren Strom- und Wasserbedingungen betrieben werden.
Welches Dienstleistungsangebot führt die Nachfrage an?
Verwaltete Betriebsdienste führten die Nachfrage im Jahr 2026 mit einem Anteil von 32,81% an, da Kunden kontinuierliche Überwachung, Optimierung und Nachhaltigkeitsleistungsberichterstattung benötigen. Das Servicemodell ermöglicht es Betreibern auch, bestehende Anlagenbeziehungen zu erweitern, anstatt einzelne Tools zu beschaffen. Es bringt routinemäßige Betriebsaktivitäten und Nachhaltigkeitskennzahlen in dieselbe vertragliche Vereinbarung.
Welcher Rechenzentrumstyp hat die höchste Nachfrage?
Hyperscale- und Cloud-Rechenzentren hielten im Jahr 2026 einen Nachfrageanteil von 42,18% und sollen bis 2032 mit einem CAGR von 17,22% wachsen. Ihre Konzentration von Strom-, Kühlungs- und Berichtsaktivitäten unterstützt kontinuierliche verwaltete Dienste. Große gemeinsame Anlagen können auch eine konsistente Betriebsmethode auf eine erhebliche Kapazitätsmenge anwenden.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum soll bis 2032 mit einem CAGR von 18,09% wachsen, unterstützt durch Investitionen in die Recheninfrastruktur und strengere Betriebskennzahlen. Chinas Anforderungen an grünes Rechnen und Wasserknappheit in Malaysia erhöhen den Bedarf an dokumentierter Betriebsleistung. Diese Bedingungen unterstützen Dienste, die Messung, Berichterstattung, anlagenspezifische Maßnahmen und Ressourcenmanagement über wachsende Kapazitäten hinweg verbinden.
Warum wird Kühlungsmanagement immer wichtiger?
KI-Bereitstellungen verwenden dichtere Systeme, die Flüssigkühlung und Echtzeit-Wärmemanagement erfordern, was einen prognostizierten CAGR von 17,10% für Kühlungsmanagement bis 2032 unterstützt. Der Markt für verwaltete Rechenzentren und Cloud-Nachhaltigkeitsdienste adressiert diese Anforderung durch spezialisierte Kühlmittel-, Überwachungs- und Wärmemanagementunterstützung. Diese Unterstützung ist relevant, wo die Leistung von Kühlsystemen sowohl den Energieverbrauch als auch den zuverlässigen Betrieb beeinflusst.