
Marktgröße und Marktanteile der Plattformen für mobiles Netzwerk-Benchmarking
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
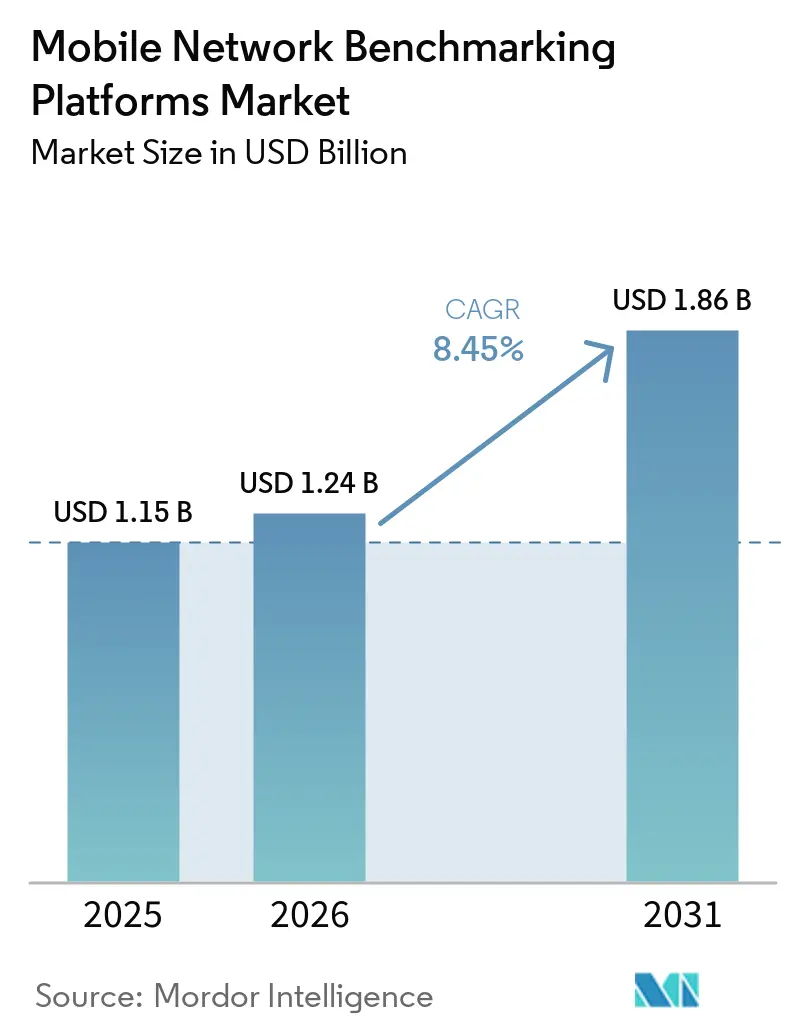
| Marktgröße (2026) | 1.24 Milliarden US-Dollar |
| Marktgröße (2031) | 1.86 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.45 % |
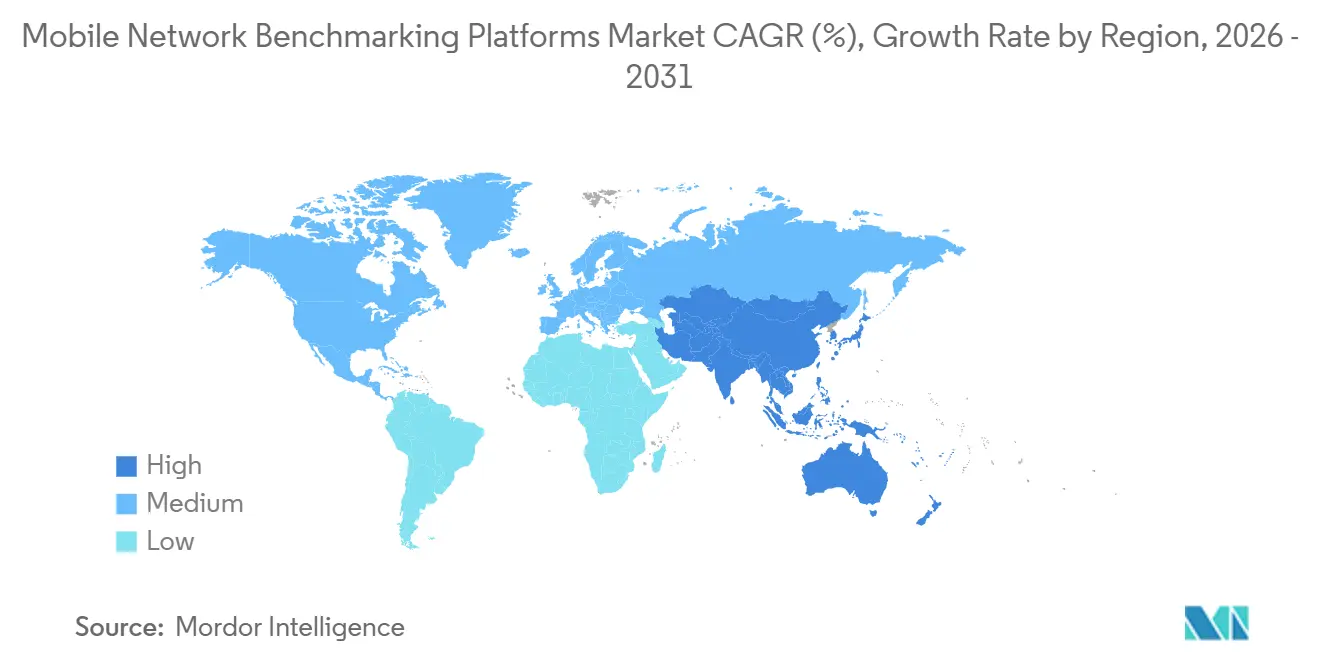
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
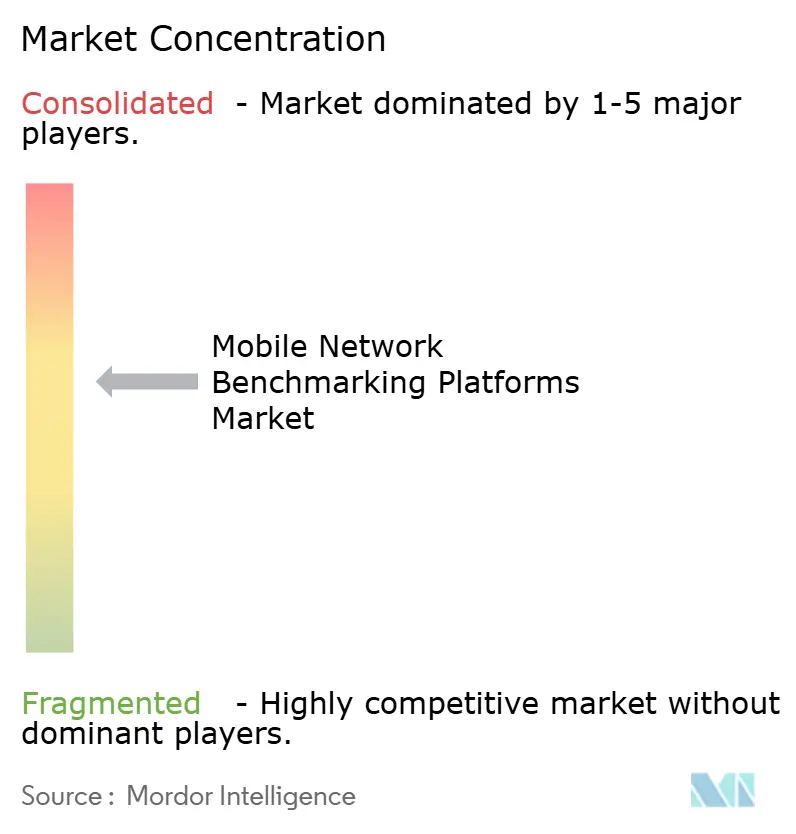
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Plattformen für mobiles Netzwerk-Benchmarking von Mordor Intelligence
Die Marktgröße für Plattformen für mobiles Netzwerk-Benchmarking betrug im Jahr 2025 1,15 Milliarden USD und wird voraussichtlich von 1,24 Milliarden USD im Jahr 2026 auf 1,86 Milliarden USD bis 2031 ansteigen, bei einer CAGR von 8,45 % während des Prognosezeitraums 2026–2031. Der Markt für Plattformen für mobiles Netzwerk-Benchmarking wird durch den Übergang von 5G Non-Standalone zu 5G Standalone-Netzwerken neu gestaltet, was detailliertere Messungen von Latenz, Mobilität und Dienstqualität erfordert. Die Konsolidierung von Anbietern veränderte die Lieferbasis im Jahr 2025, während die Software-Integration ab 2027 voraussichtlich an Bedeutung gewinnen wird. Betreiber benötigen nun Nachweise, die kommerzielle Ansprüche, Investitionsplanung und Compliance-Berichterstattung in komplexeren Netzwerkumgebungen unterstützen. Dieser Bedarf fördert die wiederkehrende Nutzung von Plattformen und begünstigt Anbieter, die Feldmessung, Analytik und Automatisierung kombinieren. Der Markt für Plattformen für mobiles Netzwerk-Benchmarking profitiert auch davon, wenn dieselben Messungen technische Teams, Teams für Kundenerfahrung, Regulatoren und Managemententscheidungen unterstützen.
Wichtigste Erkenntnisse des Berichts
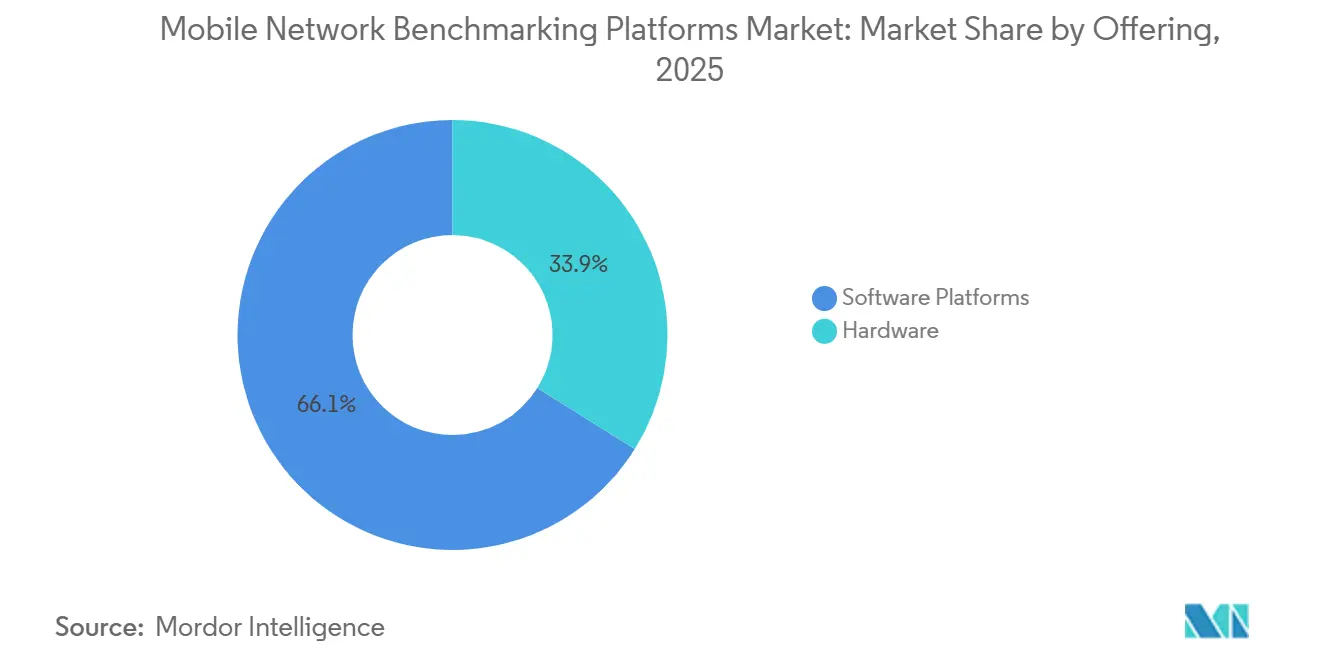
- Nach Angebot hielten Software-Plattformen im Jahr 2025 einen Marktanteil von 66,11 % am Markt für Plattformen für mobiles Netzwerk-Benchmarking und werden voraussichtlich bis 2031 mit einer CAGR von 8,72 % wachsen.
- Nach Plattformarchitektur entfielen Cloud-Plattformen im Jahr 2025 auf 59,24 % des Marktes und werden voraussichtlich bis 2031 mit einer CAGR von 8,94 % wachsen.
- Nach Anwendung hielt wettbewerbsorientiertes Netzwerk-Benchmarking im Jahr 2025 einen Anteil von 32,34 % am Anwendungssegment, während Netzwerkoptimierung und Fehlerbehebung bis 2031 voraussichtlich mit einer CAGR von 9,14 % wachsen wird.
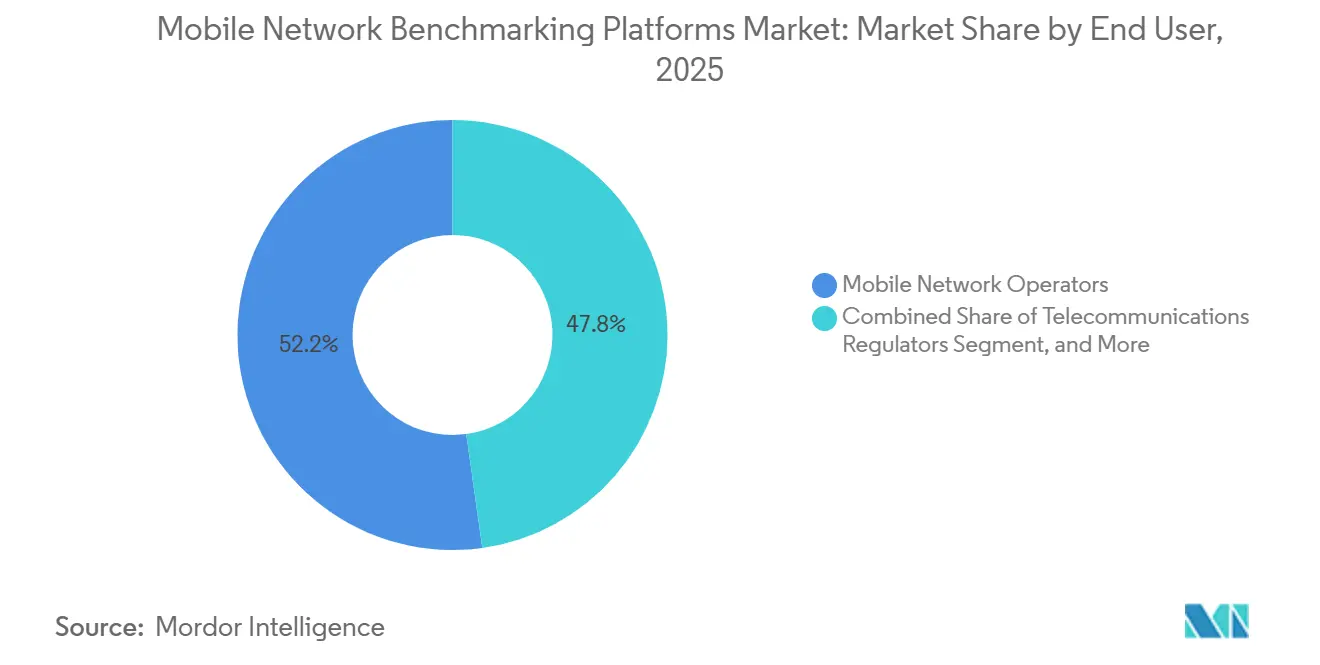
- Nach Endnutzer hielten Mobilfunknetzbetreiber im Jahr 2025 einen Anteil von 52,21 % am Endnutzersegment, während Telekommunikationsregulatoren bis 2031 voraussichtlich die höchste CAGR von 9,22 % verzeichnen werden.
- Nach Netzwerkgeneration entfielen 4G- und LTE-Advanced-Netzwerke im Jahr 2025 auf 48,26 % des Segments, während 5G-Benchmarking bis 2031 voraussichtlich mit einer CAGR von 9,13 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 27,62 % am Markt, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 9,22 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Beschleunigung des Rollouts von 5G Standalone und Advanced 5G | +2.8% | Global, konzentriert in Asien-Pazifik, Nordamerika und GCC | Kurzfristig (≤ 2 Jahre) |
| Zunehmender Fokus der Betreiber auf Netzwerkerfahrung und Reduzierung der Kundenabwanderung | +2.1% | Global, am stärksten ausgeprägt in Nordamerika, Westeuropa und Südkorea | Mittelfristig (2–4 Jahre) |
| Zunehmende Netzwerkkomplexität in Multi-Band- und Multi-RAT-Umgebungen | +1.3% | Global, mit Asien-Pazifik als Kern und Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausweitung von Crowdsourcing-basierter und realer Quality-of-Experience-Analytik | +0.9% | Nordamerika und Europa, mit Brasilien, Indien und Japan als schnell wachsenden Märkten | Mittelfristig (2–4 Jahre) |
| Regulatorische Nachfrage nach unabhängigen Breitband- und Mobilfunkqualitätsvergleichen | +0.7% | Europa, Nordamerika, Australien und zunehmend Südamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsender Bedarf an Benchmarking in privaten 5G- und Neutral-Host-Netzwerken | +0.5% | Global, insbesondere in Fertigungsregionen in Deutschland, Japan, China und Südkorea | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigung des Rollouts von 5G Standalone und Advanced 5G
Der Markt für Plattformen für mobiles Netzwerk-Benchmarking wird durch den Übergang von 5G Non-Standalone zu 5G Standalone beeinflusst, der die Tiefe der von Betreibern geforderten Messungen verändert. Standalone-Netzwerke legen Network-Slicing-Durchsetzung, User-Plane-Latenz und RedCap-Handover-Verhalten offen, für deren ausreichend detaillierte Messung ältere Drive-Test-Tools nicht ausgelegt waren. Laut GSA wird die Anzahl globaler 5G Standalone-Starts bis März 2026 im Vergleich zu Q1 2025 voraussichtlich deutlich zunehmen. Die Organisation berichtete auch über mehrere kommerziell gestartete 5G-Advanced-Netzwerke, die einen Standalone-Kern erfordern. Der 3GPP Release 18-Funktionsumfang schafft neue Konformitätsverpflichtungen, die erhebliche Software-Upgrades statt routinemäßiger Plattformwartung erfordern können. Anritsu meldete im Juni 2026 die branchenweit erste Verifizierung von 3GPP RAN5 Release 18 Lower Layer Triggered Mobility-Testfällen und zeigte damit, wie Standards-Meilensteine zu neuen Upgrade-Zyklen führen können.[1]Anritsu Corporation, "Anritsu unterstützt die branchenweit erste Verifizierung von 3GPP RAN5 Rel18 Lower Layer Triggered Mobility-Testfällen für 5G New Radio Standalone," Anritsu Corporation, anritsu.com. Diese Veränderungen machen Gerätekompatibilität, Protokollabdeckung und Aktualisierungsgeschwindigkeit zu praktischen Lieferantenauswahlkriterien für Beschaffungsteams von Betreibern.
Zunehmender Fokus der Betreiber auf Netzwerkerfahrung und Reduzierung der Kundenabwanderung
Die Netzwerkerfahrung ist in reifen 5G-Märkten zu einem stärkeren kommerziellen Differenzierungsmerkmal geworden als die grundlegende Abdeckung. Opensignal verzeichnete in seiner jüngsten Bewertung der Vereinigten Staaten einen höheren Wert für konsistente Qualität bei T-Mobile und platzierte diesen vor AT&T. Diese Vergleiche unterstützen Preisansprüche und geben Betreibern Belege für Abonnentenbindungsprogramme. Infolgedessen bewegt sich der Markt für Plattformen für mobiles Netzwerk-Benchmarking von periodischen Testprogrammen hin zu dauerhaften Messdiensten. Nokia und Infovista berichteten, dass ihr automatisiertes Feldvalidierungsprogramm die Berichtszeit erheblich verkürzte, wiederholte Drive-Tests reduzierte und die Produktivität bei der Fehlerbehebung in mehreren Live-Implementierungen verbesserte. Dies legt mehr Gewicht auf automatisierte Analytik als auf kleine Verbesserungen der Hardware-Messgenauigkeit. Dieselbe Automatisierung kann Betreibern helfen, Ergebnisse früher anzuwenden, bevor Feldleistungsunterschiede für Abonnenten sichtbarer werden.
Zunehmende Netzwerkkomplexität in Multi-Band- und Multi-RAT-Umgebungen
Betreiber im Markt für Plattformen für mobiles Netzwerk-Benchmarking müssen nun 4G-, 5G Non-Standalone- und 5G Standalone-Schichten auf einem Großteil derselben Infrastruktur aufrechterhalten. Carrier-Aggregation, erweitertes MIMO und Multi-Vendor Open RAN-Konfigurationen fügen jeder glaubwürdigen Bewertung mehr Funkkonditionierungen hinzu. Eine Standalone-Bereitstellung mit 4-Carrier-Aggregation erfordert Plattformen, die Funkressourcenmanagement, Inter-Band-Handover-Latenz und User-Plane-Durchsatz unter realen Mobilitätsbedingungen erfassen. Anritsu und seine Partner demonstrierten auf dem MWC Barcelona 2026 eine KI-basierte Analyse, die Durchsatzverbesserungen von mehr als dem 2-fachen in 4-Sende-Antennen-Konfigurationen bestätigte. Die daraus resultierende technische Belastung erhöht die Mindestkosten eines glaubwürdigen Programms und stärkt die Position von Anbietern mit integrierten Hardware- und Software-Fähigkeiten. Sie schafft auch Nachfrage nach Laborszenarien, die reale Ausbreitungsbedingungen widerspiegeln, bevor Betreiber Ressourcen für eine breitere Feldvalidierung einsetzen.
Ausweitung von Crowdsourcing-basierter und realer Quality-of-Experience-Analytik
Crowdsourcing-basierte Messung wird zunehmend als primärer Input für den Markt für Plattformen für mobiles Netzwerk-Benchmarking genutzt, insbesondere für regulatorische und unternehmensbezogene Geheimdienstarbeit. Ihr Umfang verschafft der kontinuierlichen Smartphone-basierten Messung einen Vorteil gegenüber einer begrenzten Flotte von Testfahrzeugen. Ookla gibt an, dass seine Consumer-QoE-Plattform täglich Hunderte von Millionen Messungen von Android-Geräten sammelt und RF-Indikatoren über Funkzugangstechnologien hinweg erfasst. Infovista führte im Juli 2026 GenAI-Reaktionsfähigkeits-Benchmarking in VistaTest ein, einschließlich der Messung der Zeit bis zum ersten Token über ein deterministisches OpenAI-API-basiertes Protokoll.[2]Infovista, "Wie Nokia und Infovista die Feldleistungsvalidierung neu definieren," Infovista, infovista.com. Brasiliens ANATEL unterhält technische Kooperationsabkommen mit Ookla und Opensignal und demonstriert damit ein Modell, das Crowdsourcing-Daten mit öffentlicher Qualitätsaufsicht verbindet.[3]Agência Nacional de Telecomunicações, "Technisches Kooperationsabkommen," Agência Nacional de Telecomunicações, gov.br. Die Kombination aus umfangreichen passiven Daten und gezielten aktiven Tests gibt Entscheidungsträgern mehr Kontext, als jede Messmethode allein liefern kann.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe Kosten für Benchmarking-Hardware, Geräte und Feldkampagnen | -1.9% | Global, am stärksten ausgeprägt in Südamerika, dem Nahen Osten und Afrika sowie dem aufstrebenden asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Mangel an spezialisiertem Fachwissen in Funkleistung und Datenanalytik | -1.4% | Global, besonders einschränkend im Nahen Osten und Afrika, Südasien und Südamerika | Langfristig (≥ 4 Jahre) |
| Inkonsistente betreiberübergreifende Messstandards und Datenvergleichbarkeit | -0.8% | Global, am störendsten über mehrere Regulierungszuständigkeiten hinweg | Mittelfristig (2–4 Jahre) |
| Datenschutz-, Einwilligungs- und Datenlokalisierungsbeschränkungen für Crowdsourcing-Messungen | -0.5% | Europa, China, Indien und Südkorea, mit breiterer Übernahme von Datensouveränität | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Benchmarking-Hardware, Geräte und Feldkampagnen
Benchmarking-Hardware konkurriert direkt mit Netzwerkbereitstellungsbudgets, während Betreiber Standalone-Ausbauten fortsetzen. Eine Multi-Band- und Multi-RAT-Feldkampagne erfordert Funk-Testplattformen, instrumentierte Fahrzeuge, Referenzgeräte und lizenzierte Analysesoftware. Diese Kombination kann vierteljährliche Kampagnen für Tier-2- und Tier-3-Betreiber unpraktisch machen. Größere Betreiber können Erneuerungskosten durch Unternehmenslizenzen absorbieren, während kleinere Betreiber zunehmend auf verwaltete Dienste oder Pay-per-Campaign-Vereinbarungen zurückgreifen. Der Markt für Plattformen für mobiles Netzwerk-Benchmarking weist daher eine geografische Kluft auf, da Betreiber in Südamerika, im subsaharischen Afrika und in kleineren asiatisch-pazifischen Märkten stärker auf verwaltete Dienste und Crowdsourcing-Alternativen angewiesen sind. Die Kosten begrenzen auch die Kampagnenhäufigkeit und die geografische Abdeckung und hinterlassen Lücken in den für lokale Netzwerkentscheidungen verfügbaren Qualitätsdaten.
Mangel an spezialisiertem Fachwissen in Funkleistung und Datenanalytik
Ein rigoroses 5G Standalone-Programm erfordert Kenntnisse in Funktechnik, Protokollschichtwissen und Datenanalytik. Die Telekommunikationsausbildung hat diese kombinierten Fähigkeiten noch nicht in dem für die Ausweitung von Standalone-Architekturen erforderlichen Umfang hervorgebracht. Die Arbeit umfasst Latenz-Disaggregation, Entwicklung von Network-Slicing-KPIs und KI-RAN-Leistungsbewertung. Betreiber ohne internes Fachwissen werden stärker von professionellen Dienstleistungen der Anbieter abhängig, was die Programmkosten erhöht und die interne Kompetenz einschränken kann. Im Markt für Plattformen für mobiles Netzwerk-Benchmarking hat die Automatisierung einen Teil dieses Problems gemildert, da Nokia und Infovista Reduzierungen bei wiederholten Drive-Tests und Verbesserungen der Produktivität bei der Fehlerbehebung berichteten. Der abschließende interpretative Schritt erfordert nach wie vor qualifizierte Teams, um Messunterschiede in Netzwerk- und kommerzielle Entscheidungen umzuwandeln.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot:
Software-Plattformen führen, da Analytik zum zentralen Wertversprechen wirdSoftware-Plattformen hielten im Jahr 2025 einen Anteil von 66,11 % am Angebotssegment und werden voraussichtlich bis 2031 mit einer CAGR von 8,72 % wachsen. Ihre Führungsposition spiegelt eine Verlagerung hin zu Analytikflexibilität und Cloud-nativer Skalierung wider, anstatt proprietärer Hardware, die an einen Anbieter gebunden ist. Hardware bleibt für Kalibrierung, Konformitätstests und Validierung privater Netzwerke notwendig, wo Software-Sonden physische Funkbedingungen nicht reproduzieren können. Sie umfasst Messhandsets, Drive-Test-Einheiten, Netzwerkscanner und Signalanalysatoren. Die Marktgröße für Software im Markt für Plattformen für mobiles Netzwerk-Benchmarking wird durch wiederkehrende Lizenz- und Datenabonnementeinnahmen statt durch einzelne Gerätekäufe gestützt.
Infovista fügte VistaTest im Juli 2026 GenAI-Reaktionsfähigkeits-Benchmarking hinzu und erweiterte damit den Bereich der Anwendungsleistung, den Software-Plattformen messen können. Diese Ergänzung misst die Zeit bis zum ersten Token über Netzwerke hinweg durch ein deterministisches Protokoll. Hardware entwickelt sich neben Software weiter, anstatt aus Betreiberprogrammen zu verschwinden. Anritsu erweiterte seine Virtual Network Master-Serie im April 2026 auf KVM-basierte private Cloud-Umgebungen und ermöglichte damit eine End-to-End-Bewertung von Latenz, Jitter, Durchsatz und Paketverlust in virtualisierter Infrastruktur. Die beiden Angebote bewegen sich auf hybride Architekturen zu, die die Hardware-Nachfrage in Unternehmens- und privaten Netzwerkumgebungen aufrechterhalten.


Nach Plattformarchitektur:
Cloud-Plattformen profitieren von elastischer Kapazität und AnalytikintegrationDie Cloud-Architektur hielt im Jahr 2025 einen Anteil von 59,24 % am Segment und wird voraussichtlich bis 2031 mit einer CAGR von 8,94 % wachsen. Die Cloud-Bereitstellung ermöglicht es Betreibern im Markt für Plattformen für mobiles Netzwerk-Benchmarking, gleichzeitige Kampagnen an mehreren Standorten durchzuführen und große Mengen an Crowdsourcing-Daten zu verarbeiten. Sie verbindet auch Benchmarking-Ergebnisse mit Cloud-gehosteten Netzwerkbetriebs- und Kundenerfahrungssystemen. Dies reduziert die durch Batch-Übertragungen von Feldgeräten auf On-Premises-Server entstehenden Verzögerungen. VIAVI berichtete von einem starken Umsatzwachstum für seine Sparte Netzwerk- und Dienst-Enablement, unterstützt durch die Integration von Spirent-Assets sowie erweiterte Software-Analytik und Dienstinstrumentierung.
Die On-Premises-Bereitstellung dient weiterhin Standorten, an denen Datenhaltungsregeln oder betriebliche Sensibilität die externe Verarbeitung einschränken. Chinas Datenlokalisierungsansatz unterstützt die lokale Verarbeitung von abonnentenbezogenen Messdaten und hält die On-Premises-Nachfrage in einer großen 5G-Umgebung aufrecht. Die Branche der Plattformen für mobiles Netzwerk-Benchmarking konkurriert zunehmend auf der Grundlage von Datenpipeline-Qualität, API-Abdeckung und Integrationen neben der Präzision von Funkmessungen. Anbieter mit Cloud-nativer Orchestrierung können Testplanung automatisieren und Echtzeit-Dashboards bereitstellen. Diese Fähigkeit unterstützt wiederkehrende Abonnements bei Betreibern, die Plattform-Workflows anstelle großer dedizierter Testingenieurteams nutzen.
Nach Anwendung:
Wettbewerbsorientiertes Benchmarking sichert Einnahmen, während Optimierungsanwendungsfälle sich beschleunigenWettbewerbsorientiertes Netzwerk-Benchmarking entfiel im Jahr 2025 auf 32,34 % des Anwendungssegments. Es verfügt über etablierte Budgets, da seine Ergebnisse Marketing, Investorenberichterstattung und regulatorische Compliance unterstützen. Netzwerkoptimierung und Fehlerbehebung wird voraussichtlich bis 2031 die höchste CAGR von 9,14 % verzeichnen. Betreiber im Markt für Plattformen für mobiles Netzwerk-Benchmarking wenden Vergleichsdaten häufiger auf internes Netzwerkmanagement und die Lösung von Feldproblemen an. Diese Veränderung verkürzt den Weg von einem Messergebnis zu einer Investitions- oder Korrekturmaßnahme.
KI-gestützte Tools können Drive-Test- und Crowdsourcing-Messungen mit weniger manueller Analyse in empfohlene Maßnahmen umwandeln. Die Bundesnetzagentur verzeichnete eine höhere Anzahl gültiger Mobilbreitband-Geschwindigkeitstests als im Vorjahreszeitraum. Diese großen Datenmengen machen unterstützte Analyse für öffentliche Behörden und Betreiber wichtig. Netzwerkplanungsunterstützung, Gerätezertifizierung und Abdeckungssicherung entwickeln sich weiter, obwohl ihre Investitionspriorität geringer ist.
Nach Endnutzer:
Mobilfunknetzbetreiber sichern die Nachfrage, während regulatorische Beschaffung schneller skaliertMobilfunknetzbetreiber hielten im Jahr 2025 einen Anteil von 52,21 % am Endnutzersegment. Sie nutzen Plattformen, um ihre eigene Leistung zu überwachen, konkurrierende Netzwerke zu vergleichen und Spektrumlizenzpflichten zu erfüllen. Telekommunikationsregulatoren werden voraussichtlich bis 2031 mit einer CAGR von 9,22 % wachsen. Regierungen sind eine wachsende Nachfragequelle im Markt für Plattformen für mobiles Netzwerk-Benchmarking, da sie unabhängige Qualitätsberichte benötigen, die nicht ausschließlich auf Betreibereinreichungen beruhen. Die Federal Communications Commission eröffnete im Januar 2026 ihr achtes Breitbanddatenerfassungsfenster für Daten zum 31. Dezember 2025.
Ofcoms Telecoms Access Review 2026–31 des Vereinigten Königreichs legte Qualitätsmessstandards innerhalb des nächsten Regulierungszyklus fest. Regulatorische Beschaffung ist dauerhafter als Ausgaben, die nur an Betreiberkapitalzyklen gebunden sind. Gerätehersteller, Neutral-Host-Betreiber und Manager privater Netzwerke bilden eine kleinere, aber wichtige Gruppe. Fraunhofer HHIs xG-ALOE-Plugfest 2025 validierte die Open RAN-Interoperabilität, einschließlich der Time-Sensitive Networking-Synchronisation und der LiFi-Backhaul-Integration. Diese Gruppe könnte einen größeren Anteil an neuen Bereitstellungen ausmachen, wenn die Überwachung privater Netzwerke formalisierter wird.

Nach Netzwerkgeneration:
4G sichert kurzfristige Einnahmen, während 5G-Tests strukturelle Expansion vorantreiben4G- und LTE-Advanced-Netzwerke hielten im Jahr 2025 einen Anteil von 48,26 % am Netzwerkgenerationssegment. Sie bleiben wirtschaftlich wichtig, wo sie den größten Teil des Mobilfunkverkehrs tragen und aktive Abdeckungsverpflichtungen haben. Betreiber in Südamerika, im subsaharischen Afrika und in Teilen Südostasiens setzen die LTE-Advanced Pro-Verdichtung und Qualitätsprogramme fort. Diese Programme benötigen Multi-Band-Handover-Analyse auf einem Detailniveau, das frühen 5G-Bewertungen ähnelt. Das 5G-Testsegment im Markt für Plattformen für mobiles Netzwerk-Benchmarking wird voraussichtlich bis 2031 mit einer CAGR von 9,13 % wachsen, da Betreiber Non-Standalone-Abdeckung, Standalone-Fähigkeit und 5G-Advanced-Konformität verwalten.
Das 3GPP Release 18-Framework erweitert den Messbedarf auf Lower Layer Triggered Mobility- und RedCap-Funktionen. Frühere Plattformen benötigen erhebliche Software- oder Hardware-Änderungen, um diese Protokollschichten zu testen. Anritsu verifizierte im Juni 2026 Release 18 Lower Layer Triggered Mobility-Testfälle und demonstrierte damit den Nutzen frühzeitiger standardskonformer Fähigkeiten. Dieser Prozess kann genehmigte Testanbieter zu wichtigen Partnern für Gerätehersteller und Betreiber machen, die in die Zertifizierung eintreten. Die Branche der Plattformen für mobiles Netzwerk-Benchmarking bedient daher sowohl die Legacy-Umsatzsicherung als auch die Validierung neuer 5G-Fähigkeiten.
Geografische Analyse
Markt für mobile Netzwerk-Benchmarking-Plattformen in Nordamerika
Nordamerika hielt im Jahr 2025 einen Anteil von 27,62 % am Markt für mobile Netzwerk-Benchmarking-Plattformen. Alle 3 Tier-1-Betreiber der Vereinigten Staaten hatten den landesweiten 5G-Standalone-Ausbau abgeschlossen, und die mediane Standalone-Download-Geschwindigkeit erreichte im vierten Quartal 2025 404 Mbps. Die Region umfasst bedeutende Benchmarking-Anbieter, darunter Keysight Technologies, VIAVI Solutions, Ookla und Opensignal. Diese Anbieterkonzentration fördert eine enge Interaktion zwischen den Anforderungen der Betreiber und der Plattformentwicklung. Es wird erwartet, dass Nordamerika langsamer wächst als der asiatisch-pazifische Raum, da das Netzwerkumfeld dort reifer ist.
Markt für mobile Netzwerk-Benchmarking-Plattformen im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 die höchste CAGR von 9,22 % im Markt für mobile Netzwerk-Benchmarking-Plattformen verzeichnen. China hatte ein umfangreiches 5G-Basisstationsnetz aufgebaut und betrieb eine große Basis an privaten Unternehmensnetzwerken, was eine Nachfrage nach der Validierung privater Netzwerke und der Bewertung von KI-Fähigkeiten erzeugte. Indien erreichte eine bedeutende 5G-Abonnentenbasis, was eine breitere Differenzierung der Netzwerkqualität unterstützt. Japan öffnete Anträge für mmWave-Spektrum, was eine Nachfrage nach mmWave-spezifischen Testwerkzeugen schaffte.
Markt für mobile Netzwerk-Benchmarking-Plattformen in EMEA und Südamerika
Europa, der Nahe Osten und Afrika sowie Südamerika weisen im Markt für mobile Netzwerk-Benchmarking-Plattformen sehr unterschiedliche Ausbaubedingungen auf. Der Standalone-Stichprobenanteil in Europa stieg von 1,1 % im vierten Quartal 2024 auf 2,8 % im vierten Quartal 2025, wobei Österreich bei 8,7 %, Spanien bei 8,3 %, das Vereinigte Königreich bei 7 % und Frankreich bei 5,9 % lagen. Die Europäische Kommission prüfte Investitions- und Nachfragebedingungen für Glasfaser- und 5G-Netze und unterstützte damit die Diskussion über qualitätsbasierte Dienstleistungsangebote. In den GCC-Staaten verbesserte sich die mediane Standalone-Download-Geschwindigkeit der Vereinigten Arabischen Emirate durch Carrier-Aggregation und verbesserte Netzwerkfähigkeiten. Die ANATEL-Vereinbarungen Brasiliens mit Ookla und Opensignal bieten ein auf Crowdsourcing basierendes Qualitätsmodell, das andere südamerikanische Regulierungsbehörden prüfen können.

Wettbewerbslandschaft
Der Markt für Plattformen für mobiles Netzwerk-Benchmarking ist in seinem höherwertigen Segment mäßig konsolidiert. Keysight Technologies, VIAVI Solutions, Rohde und Schwarz sowie Infovista halten viele Premium-Betreiber- und Regulierungsverträge. Ookla, Opensignal, EXFO und Anritsu konkurrieren um verwandte Nachfrage in Crowdsourcing-Analytik, Rechenzentrumstests und Gerätezertifizierung. Keysight schloss kürzlich die Übernahme von Spirent ab. VIAVI schloss die Übernahme des Geschäftsbereichs für Hochgeschwindigkeits-Ethernet, Netzwerksicherheit und Kanalemulationstests von Spirent im gleichen Zeitraum ab.
Die Transaktionen verteilten Fähigkeiten in den Bereichen Netzwerkautomatisierung, Lifecycle-Assurance, Kanalemulation und Hochgeschwindigkeits-Ethernet-Tests neu. Dies schuf Raum für spezialisierte Anbieter von Mobilfunkleistung, um während der Integrationsphase Betreiberverträge zu verfolgen. VIAVI berichtete von höheren Einnahmen im Bereich Netzwerk- und Dienst-Enablement, was ein starkes Wachstum im Jahresvergleich widerspiegelt. Das Unternehmen verfolgte auch eine Restrukturierung, die auf die Erzielung annualisierter Einsparungen abzielte. Diese Maßnahmen zeigen, dass Akquisitionsvorteile nach wie vor von der betrieblichen Integration und dem Portfoliofokus abhängen.
Der Wettbewerb konzentriert sich zunehmend auf KI-gestützte Plattformen und Standardisierungsarbeit. Rohde und Schwarz stellte auf dem MWC 2026 ein Digital-Twin-Testbed mit NVIDIA für Hardware-in-the-Loop-Tests von 5G-Advanced- und 6G-Architekturen vor. Infovista lancierte VistAI und VistaOne auf dem MWC 2026 und erweiterte damit seinen Fokus von periodischen Kampagnen auf autonome Operationen. Anritsu reichte im April 2026 branchenweit erste 3GPP RAN5 Release 18 Lower Layer Triggered Mobility-Konformitätstestfälle ein und verifizierte diese Testfälle im Juni 2026. Private 5G Neutral-Host-Tests, KI-generierte Netzwerk-KPIs, Open RAN-Interoperabilität und GenAI-Reaktionsfähigkeit bleiben Bereiche, in denen Anbieter neue Fähigkeiten entwickeln können.
Marktführer der Branche der Plattformen für mobiles Netzwerk-Benchmarking
Keysight Technologies, Inc.
Rohde & Schwarz GmbH & Co. KG
Infovista SAS
Anritsu Corporation
VIAVI Solutions Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für mobile Netzwerk-Benchmarking-Plattformen
- Keysight Technologies, Inc.
- Rohde & Schwarz GmbH & Co. KG
- Infovista SAS
- Anritsu Corporation
- VIAVI Solutions Inc.
- Spirent Communications plc
- Ookla, LLC
- Opensignal Limited
- Tutela Technologies Ltd.
- Accuver Co., Ltd.
- EXFO Inc.
- NETSCOUT SYSTEMS, INC.
- RADCOM Ltd.
- Teoco Corporation
- Qualcomm Incorporated
- Nokia Corporation
- Telefonaktiebolaget LM Ericsson
- Huawei Technologies Co., Ltd.
- ZTE Corporation
- Global Wireless Solutions, Inc.

Recent Industry Developments in Markt für mobile Netzwerk-Benchmarking-Plattformen
- Juli 2026: Infovista führte GenAI-Benchmarking-Fähigkeiten für mobile Netzwerke in VistaTest ein, früher TEMS Suite, und ermöglichte es Betreibern und Benchmarking-Organisationen, die Zeit bis zum ersten Token und die GenAI-Reaktionsfähigkeit über mehrere Netzwerke hinweg mithilfe eines deterministischen OpenAI-API-basierten Testprotokolls zu messen – das erste kommerzielle Benchmarking-Produkt, das die KI-Leistung auf Anwendungsebene formal als vergleichbaren mobilen Netzwerk-KPI quantifiziert. Die Fähigkeit ermöglichte es Testteams, die Anwendungsreaktionsfähigkeit neben vertrauten Funk- und Durchsatzmessungen in derselben Kampagne zu vergleichen.
- Juni 2026: Anritsu kündigte branchenweit erstmalige Unterstützung für 3GPP RAN5 Release 18 NR Lower Layer Triggered Mobility-Konformitätstestfälle auf der ME7834NR 5G NR Mobile Device Test Platform an und ermöglichte es Geräteherstellern und Betreibern, das Hochmobilitäts-5G-Advanced-Handover-Protokoll zu validieren, das voraussichtlich für kommerzielle 5G-Advanced-Geräte obligatorisch werden wird. Es unterstützte die Validierung einer Handover-Funktion, die die Dienstkontinuität bei Hochmobilitätsanwendungsfällen beeinflusst.
- April 2026: Anritsu erweiterte seine Virtual Network Master-Serie auf KVM-basierte private Cloud-Umgebungen mit dem MX109031PC und lieferte softwaresondenbasierte End-to-End-Kommunikationsqualitätsbewertung, die Latenz, Jitter, Durchsatz und Paketverlust abdeckt, für Unternehmensorganisationen, die private On-Premises-Cloud-Infrastruktur betreiben, wo Hardware-Instrumente nicht eingesetzt werden können. Die Veröffentlichung adressierte private Cloud-Umgebungen, in denen virtualisierte Workloads eine direkte End-to-End-Dienstqualitätsüberwachung erfordern.
- April 2026: Rohde und Schwarz und Gatehouse Satcom formalisierten eine Zusammenarbeit zur Beschleunigung von Validierungsmethoden für 5G IoT-NTN- und NR-NTN-Technologien über GEO-, MEO- und LEO-Satellitenkonfigurationen hinweg und adressierten damit die durch die 5G-Konvergenz von Satellit zu Mobiltelefon entstehende Testkomplexität, während der Sektor von Versuchen zu kommerziellen Bereitstellungen übergeht. Die Arbeit adressierte die Validierung über Satellitenkonfigurationen mit unterschiedlichen Ausbreitungsverzögerungen und Betriebsbedingungen hinweg.


Berichtsumfang des globalen Marktes für Plattformen für mobiles Netzwerk-Benchmarking
Der Markt für Plattformen für mobiles Netzwerk-Benchmarking bezieht sich auf Software-Plattformen und spezialisierte Lösungen, die die Leistung von Mobilfunknetzbetreibern messen, vergleichen und analysieren. Diese Plattformen bewerten wichtige Leistungsindikatoren wie Abdeckung, Signalstärke, Download- und Upload-Geschwindigkeit, Latenz, Zuverlässigkeit, Sprachqualität und Dienstverfügbarkeit.
Der Bericht über den Markt für Plattformen für mobiles Netzwerk-Benchmarking ist segmentiert nach Angebot (Hardware und Software-Plattformen), Plattformarchitektur (On-Premises und Cloud), Anwendung (Wettbewerbsorientiertes Netzwerk-Benchmarking, Netzwerkoptimierung und Fehlerbehebung sowie Rollout-Validierung und Standortabnahme), Endnutzer (Mobilfunknetzbetreiber, Telekommunikationsregulatoren, Netzwerktestdienstleister und Netzwerkausrüstungshersteller), Netzwerkgeneration (2G- und 3G-Netzwerke, 4G- und LTE-Advanced-Netzwerke sowie 5G) und Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten und Afrika, Südamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software-Plattformen |
| On-Premises |
| Cloud |
| Wettbewerbsorientiertes Netzwerk-Benchmarking |
| Netzwerkoptimierung und Fehlerbehebung |
| Rollout-Validierung und Standortabnahme |
| Sonstige Anwendungen |
| Mobilfunknetzbetreiber |
| Telekommunikationsregulatoren |
| Netzwerktestdienstleister |
| Netzwerkausrüstungshersteller |
| Sonstige Endnutzer |
| 2G- und 3G-Netzwerke |
| 4G- und LTE-Advanced-Netzwerke |
| 5G |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien | |
| Südostasien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Nigeria | |
| Übriges Afrika |
| Nach Angebot | Hardware | |
| Software-Plattformen | ||
| Nach Plattformarchitektur | On-Premises | |
| Cloud | ||
| Nach Anwendung | Wettbewerbsorientiertes Netzwerk-Benchmarking | |
| Netzwerkoptimierung und Fehlerbehebung | ||
| Rollout-Validierung und Standortabnahme | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Mobilfunknetzbetreiber | |
| Telekommunikationsregulatoren | ||
| Netzwerktestdienstleister | ||
| Netzwerkausrüstungshersteller | ||
| Sonstige Endnutzer | ||
| Nach Netzwerkgeneration | 2G- und 3G-Netzwerke | |
| 4G- und LTE-Advanced-Netzwerke | ||
| 5G | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Südostasien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Plattformen für mobiles Netzwerk-Benchmarking?
Die Marktgröße für Plattformen für mobiles Netzwerk-Benchmarking wird im Jahr 2026 auf 1,24 Milliarden USD geschätzt und soll bis 2031 bei einer CAGR von 8,45 % 1,86 Milliarden USD erreichen. Die Prognose spiegelt häufigere Test- und Analyseanforderungen wider, da Betreiber Standalone-Fähigkeiten ausbauen.
Was treibt die Nachfrage nach Plattformen für mobiles Netzwerk-Benchmarking an?
Die Einführung von 5G Standalone, der Wettbewerb um Netzwerkerfahrung, die Komplexität von Multi-Band-Netzwerken und unabhängige Qualitätsberichterstattung steigern die Nachfrage. Diese Anforderungen erfordern Nachweise, die sowohl im technischen Betrieb als auch in der kommerziellen Planung eingesetzt werden können.
Welches Angebot führt die Ausgaben für Plattformen für mobiles Netzwerk-Benchmarking an?
Software-Plattformen führten das Angebotssegment mit 66,11 % im Jahr 2025 an und werden voraussichtlich bis 2031 mit einer CAGR von 8,72 % wachsen. Ihre Position spiegelt die Nachfrage nach flexibler Analytik, Datenabonnements und Plattformintegration wider.
Welche Bereitstellungsarchitektur wächst am schnellsten?
Cloud-Plattformen führten mit 59,24 % im Jahr 2025 und werden voraussichtlich bis 2031 mit einer CAGR von 8,94 % wachsen, da sie skalierbare Tests und Analytikintegration unterstützen. Die On-Premises-Bereitstellung bleibt relevant, wo Datenhaltungsanforderungen streng sind.
Welche Nutzer kaufen Plattformen für mobiles Netzwerk-Benchmarking?
Mobilfunknetzbetreiber sind die größten Nutzer, während Telekommunikationsregulatoren bis 2031 voraussichtlich das schnellste Wachstum mit einer CAGR von 9,22 % verzeichnen werden. Regulatoren benötigen unabhängige Messungen zur Unterstützung der Qualitätsaufsicht.
Warum erfordern 5G Standalone-Netzwerke neue Testfähigkeiten?
Sie erfordern eine detaillierte Validierung von Slicing, Latenz, RedCap-Mobilität und 5G-Advanced-Funktionen, die ältere Testmethoden nicht vollständig bewerten können. Release 18-Anforderungen können daher Software-Updates oder neue Plattformbeschaffungen veranlassen.
Seite zuletzt aktualisiert am:



